
Mercado de acero plano: tamaño, tendencias y previsiones 2034
Tamaño del mercado de acero plano y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por proceso (horno de oxígeno básico, horno de arco eléctrico); producto (láminas planas laminadas en caliente, bobinas laminadas en caliente, láminas y tiras eléctricas, láminas y tiras con recubrimiento metálico, láminas y tiras con recubrimiento no metálico, placas de hojalata, otros); uso final (edificación e infraestructura, automoción y transporte, equipos mecánicos, electrodomésticos, equipos agrícolas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009458
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
709.05 mil millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.125,39 mil millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,27 %
Índice de crecimiento
Mercado potencial
8.322,50 mil millones de dólares estadounidenses
(2026-2034)
El mercado de acero plano alcanzó un valor de 709.050 millones de dólares en 2025 y se prevé que llegue a 1.125.390 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,27% entre 2026 y 2034. Esta expansión se ve impulsada por la inversión en infraestructura, la fabricación de automóviles, la producción de electrodomésticos, la demanda de equipos industriales y la continua sustitución por productos planos de mayor valor. La modernización de los procesos, la especialización de productos, los requisitos de eficiencia energética y el aumento de la capacidad regional también están transformando la economía de la producción y las estrategias de aprovisionamiento en las principales industrias consumidoras de acero.
América del Norte está preparada para una expansión sostenida, con una tasa de crecimiento anual compuesta (TCAC) estimada del 3,8 % al 4,5 % durante el período 2026-2034. La renovación de la infraestructura obsoleta, los incentivos a la manufactura nacional, la localización de la industria automotriz y la inversión en la producción de acero energéticamente eficiente están impulsando la demanda. La región también se beneficia de la creciente adopción de aceros avanzados de alta resistencia, aceros eléctricos, productos galvanizados y otros productos planos de valor agregado necesarios para vehículos, electrodomésticos, infraestructura energética y equipos industriales.
Análisis y perspectivas del mercado del acero plano
- América del Norte: La región representó una cuota de mercado del 10-13% en el sector del acero plano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,5% entre 2026 y 2034, impulsada por la renovación de infraestructuras, la localización de la industria automotriz, la relocalización de la producción y las exigencias de fabricación de mayor valor añadido.
- EE. UU.: Estados Unidos representó entre el 68 % y el 74 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,6 % durante el período 2026-2034, impulsada por la construcción, los vehículos, los electrodomésticos y la inversión industrial.
- Europa: Europa representó entre el 13 % y el 16 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,2 % hasta 2034. Alemania, Italia, Francia, España y el Reino Unido siguen siendo centros importantes para el consumo de acero en los sectores de automoción, maquinaria, construcción y acero de ingeniería.
- Asia Pacífico: Asia Pacífico representó la participación dominante del 68-72% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,6% durante el período 2026-2034. China, India, Japón y Corea del Sur lideran el consumo regional, impulsado por la inversión en manufactura e infraestructura.
- El segmento más grande, el de construcción e infraestructura, representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 %, lo que refleja la demanda sostenida de acero estructural, cubiertas, revestimientos e infraestructura.
- Segmento de alto crecimiento: Las láminas y tiras eléctricas representaron entre el 6 % y el 9 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,2 %, impulsadas por motores, transformadores, electrificación y aplicaciones de eficiencia energética.
- Empresas clave analizadas en detalle: Ansteel Group Corporation Limited, ArcelorMittal SA, China Baowu Steel Group Corporation Limited, Gerdau SA, JFE Steel Corporation, Nippon Steel Corporation, POSCO Holdings Inc., Tata Steel Limited, thyssenkrupp AG, United States Steel Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La economía de producción en el mercado del acero plano ha evolucionado desde la producción de materias primas en grandes volúmenes hacia productos planos más especializados y de alta calidad, con un mejor control de las dimensiones, la superficie, la resistencia y la metalurgia, adaptados a aplicaciones específicas. El horno de oxígeno básico sigue siendo el componente central de los procesos de producción integrados, si bien el uso del horno de arco eléctrico está aumentando en situaciones donde la disponibilidad de chatarra, la rentabilidad de la electricidad y los objetivos de emisiones hacen que esta opción resulte atractiva. Las ventajas competitivas provendrán de la colada continua, el laminado avanzado, el recubrimiento, el recocido y otras tecnologías de acabado.
En cuanto a la evolución futura, se prevé que las áreas de crecimiento del consumo de acero incluyan India, el Sudeste Asiático, Oriente Medio y algunos países africanos seleccionados. El desarrollo de infraestructuras, la expansión de la industria automotriz, la fabricación de electrodomésticos, los equipos de energía eólica y la localización de industrias podrían ofrecer oportunidades de inversión en capacidad de producción de acero. Paralelamente, una normativa más estricta en materia de emisiones y trazabilidad de materiales generará demanda de producción y materiales respetuosos con el medio ambiente. Las políticas europeas sobre emisiones de carbono, los incentivos a la fabricación nacional y las políticas de contratación pública reforzarán la importancia de la producción eficiente de acero, el reciclaje y los productos especializados.
Alcance del informe de mercado del acero plano
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 709.05 mil millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.125,39 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,27% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del acero plano
La demanda del mercado de acero plano se centra en la construcción y la infraestructura, donde las chapas y bobinas laminadas en caliente se utilizan por su resistencia, conformabilidad y escalabilidad. En la industria automotriz, un número creciente de fabricantes exige grados avanzados que combinen resistencia con bajo peso, mientras que en el caso de electrodomésticos y maquinaria, se requiere un acabado superficial uniforme. La cadena de valor incluye mineral de hierro, carbón de coque, chatarra, aleaciones, fabricación de acero, fundición, laminación, recubrimiento, centros de servicio, fabricantes y fabricantes de equipos originales (OEM). El mercado de acero plano se ve afectado por la demanda de los productores de acero primario y las capacidades de transformación.
En cuanto a la oferta, los factores clave incluyen la seguridad de las materias primas, los costos energéticos, la capacidad de los hornos, la logística y la producción de grados especiales. Los grandes productores integrados tienen ventaja gracias a las economías de escala y el acceso a las materias primas, mientras que los productores de hornos de arco eléctrico se benefician de la flexibilidad de sus procesos de producción y del aprovechamiento de la chatarra. Los productos recubiertos, eléctricos, de alta resistencia y especiales requieren instalaciones de acabado y cualificación del cliente superiores a los productos convencionales. Esto implica mayores costos de cambio y una mayor complejidad en las relaciones con los proveedores, especialmente para aplicaciones en automóviles, equipos eléctricos y maquinaria.
Cada vez más, la competencia en el mercado del acero plano girará en torno a la combinación de productos, la capacidad regional, la preparación para la descarbonización y la proximidad a los clientes. ArcelorMittal SA, Nippon Steel Corporation, Tata Steel Limited, JFE Steel Corporation, POSCO Holdings Inc. y United States Steel Corporation están mejorando sus capacidades diferenciadas en productos planos, mientras que China Baowu Steel Group Corporation Limited y Ansteel Group Corporation Limited mantienen su dominio debido a su escala en China. Gerdau SA y thyssenkrupp AG ofrecen capacidades complementarias en los mercados regionales y aplicaciones especializadas. Por lo tanto, el análisis del mercado implica tener en cuenta la capacidad y la generación de valor añadido en la cadena de valor.
La inversión en el mercado del acero plano se está centrando ahora en la capacidad de hornos de arco eléctrico (EAF), la colada de planchones delgados, el acero eléctrico, el galvanizado, los aceros avanzados de alta resistencia y las líneas de acabado integradas. Los productores también están invirtiendo en automatización, gestión energética, gestión de calidad mediante tecnología digital y materias primas respetuosas con el medio ambiente. La ventaja competitiva residirá cada vez más en la combinación de eficiencia de costes, logística fiable y desempeño ambiental. Las empresas con diversificación geográfica pueden aprovechar la gestión del ciclo regional, mientras que los productores especializados cuentan con protección de márgenes mediante ofertas de productos especializados, servicio técnico y programas de cualificación con clientes clave.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
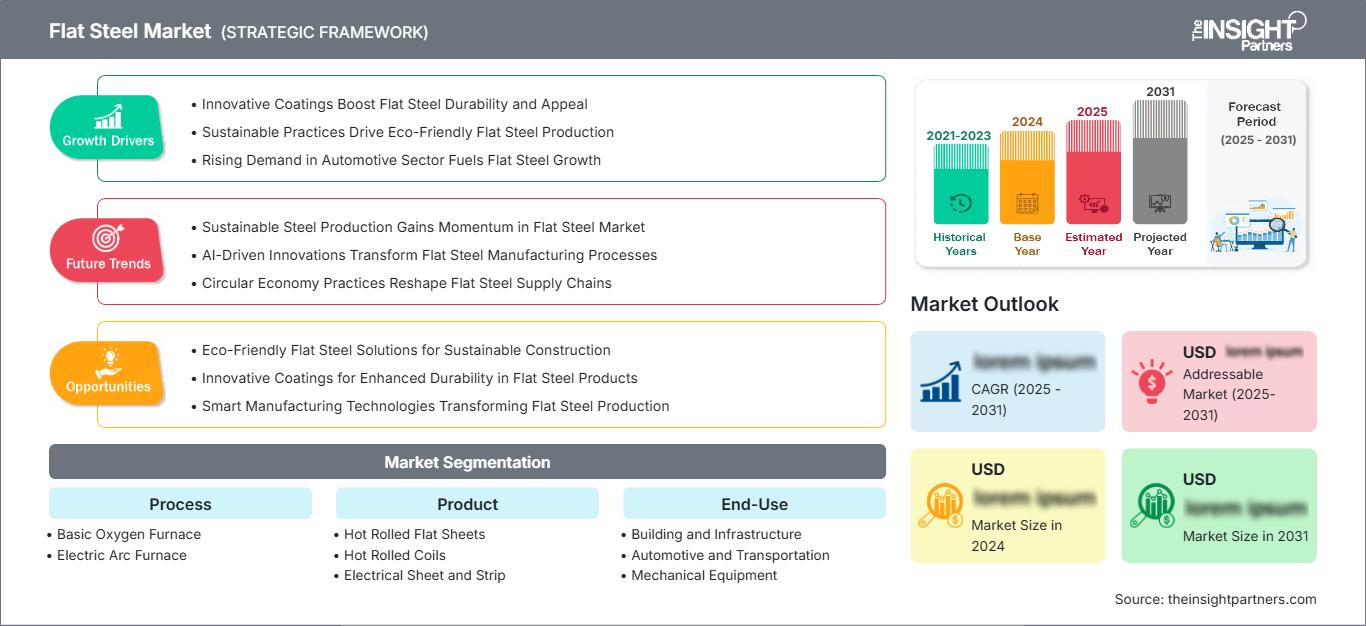
Mercado del acero plano: Perspectivas estratégicas
Perspectivas regionales
Mercado de acero plano de Norteamérica
América del Norte representó entre el 10 % y el 13 % de la demanda mundial en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,5 % hasta 2034. Estados Unidos lidera el consumo regional, impulsado por inversiones en manufactura, reconstrucción de infraestructura, fabricación de automóviles, proyectos energéticos y fabricación de electrodomésticos. Las contribuciones de Canadá provienen de la construcción, equipos de transporte, infraestructura energética y fabricación industrial. México cuenta con una industria automotriz y manufacturera local.
Cada vez más, el suministro regional dependerá de la capacidad de los hornos de arco eléctrico (EAF), la preferencia nacional por el abastecimiento y las inversiones en productos planos de valor añadido. Los aceros de alta gama para la industria automotriz, las chapas de acero galvanizado, los aceros eléctricos y las bobinas de ingeniería han cobrado importancia, especialmente a medida que los fabricantes buscan materiales ligeros y eficientes. Las campañas de mejora de la infraestructura nacional y la resiliencia de la cadena de suministro también impulsan a los clientes hacia proveedores regionales fiables. Estados Unidos es el país dominante en la región, gracias a su gran presencia industrial y a su creciente capacidad de producción de acero plano laminado moderno.
Mercado estadounidense de acero plano
En 2025, Estados Unidos representó entre el 68 % y el 74 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,6 % hasta 2034. El mercado se beneficia de las inversiones en el desarrollo de infraestructuras, la relocalización de la producción, la industria automotriz, el sector energético y la demanda de acero plano laminado de producción nacional. United States Steel Corporation, ArcelorMittal SA y Nippon Steel Corporation son algunos ejemplos de empresas estratégicamente relevantes en las operaciones de la cadena de suministro nacional.
La demanda de acero plano se concentra principalmente en los sectores automotriz, de la construcción, de electrodomésticos, maquinaria y energía. La ampliación de la capacidad de los hornos de arco eléctrico mejora la flexibilidad de la producción, mientras que el uso de aceros avanzados contribuye a la fabricación de vehículos ligeros y equipos eficientes. El mercado de acero plano en Norteamérica está impulsado por el tamaño de las operaciones de fabricación y los centros de servicio con sede en Estados Unidos.
Mercado europeo de acero plano
Europa representó una cuota de mercado del 13-16% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5-4,2% hasta 2034. Alemania es el mercado dominante, impulsado por la demanda de los sectores de automoción y maquinaria industrial. También existe demanda en el Reino Unido y Francia para las necesidades de construcción, ingeniería, energía y transporte. Otros países europeos, como Italia y España, también contribuyen a la demanda a través de proyectos de fabricación e infraestructuras.
Alemania sigue siendo el mercado principal gracias a su industria automotriz y de maquinaria, a pesar de que la presión sobre los costos y los procesos de alto consumo energético siguen siendo factores clave. En Francia, existen proyectos de inversión en infraestructura y energía, mientras que en Italia y España predominan las necesidades de manufactura, construcción y transporte. El Reino Unido también contribuye a través de la construcción, la automoción, la energía y el uso industrial. La demanda europea se ve cada vez más influenciada por las necesidades de descarbonización, la competencia de las importaciones, la regulación de las emisiones de carbono y la demanda de acero con bajas emisiones.
Mercado de acero plano en Asia-Pacífico
La región APAC representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,6 % hasta 2034. China sigue siendo el mayor mercado, mientras que India representa la economía principal de mayor crecimiento. Japón y Corea del Sur mantienen una sólida capacidad en las industrias automotriz y siderúrgica eléctrica, mientras que Australia contribuye a este sector mediante la demanda industrial y relacionada con los recursos naturales.
China disfruta de economías de escala en la manufactura, así como de una infraestructura para el procesamiento de acero. India recibe apoyo a través de la infraestructura, la industria automotriz, los bienes de capital y la urbanización. Japón y Corea del Sur se centran en productos de alta gama, aceros eléctricos y manufactura orientada a la exportación, mientras que Australia sigue apoyando la construcción, los equipos de minería y la infraestructura. Es probable que las políticas impulsadas por la industrialización, las inversiones en la transición energética, las redes de transporte y las iniciativas de manufactura local continúen impulsando el consumo regional. La cuota de mercado del acero plano en Asia está altamente concentrada debido a la amplia capacidad de producción en esta región.
Mercado de acero plano de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 5,1 % durante el período 2026-2034. Arabia Saudita es el mercado regional con mayor demanda, seguido de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África contribuye a través de las actividades de construcción, industria, transporte y manufactura.
La diversificación, la urbanización, la logística y la energía impulsan el crecimiento del mercado saudí y de los Emiratos Árabes Unidos, mientras que Sudáfrica sigue siendo relevante gracias a su industria automotriz, la construcción, la maquinaria minera y la fabricación industrial. La urbanización y el desarrollo de infraestructuras en el resto de la región de Oriente Medio y África impulsan un mayor consumo de láminas y bobinas en este segmento del mercado. Los proyectos relacionados con la transición energética, así como las políticas de fabricación, también han comenzado a impulsar el procesamiento y la adquisición en la región.
Análisis de segmentación
Proceso
La selección del proceso influye en la escala de producción, el perfil de emisiones, la flexibilidad de las materias primas y la rentabilidad del producto. El horno de oxígeno básico sigue siendo el dominante para la producción integrada de alto volumen, mientras que el horno de arco eléctrico está adquiriendo importancia estratégica debido a su operación flexible, el aprovechamiento de los residuos y sus menores emisiones potenciales. Se prevé que el segmento de procesos registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % durante el período 2026-2034, a medida que los productores modernizan sus activos y equilibran los objetivos de costo, calidad y medio ambiente.
- Horno de oxígeno básico: Sigue siendo estratégicamente importante para los productores integrados que requieren una producción a gran escala, una química consistente y una amplia gama de productos planos. Su posición competitiva es más sólida donde la integración del mineral de hierro y las altas tasas de utilización favorecen una producción eficiente.
- Horno de arco eléctrico: Su importancia radica en la flexibilidad de producción, el aprovechamiento de chatarra y su potencial de descarbonización. Su adopción es mayor donde el suministro eléctrico, la disponibilidad de chatarra y la demanda de los clientes favorecen la viabilidad económica de las miniplantas modernas.
Producto
La diferenciación de productos cobra cada vez más importancia, ya que los clientes exigen tolerancias más estrictas, mejores características superficiales, mayor resistencia, resistencia a la corrosión y propiedades magnéticas especializadas. Se prevé que este segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,0 % durante el período 2026-2034, impulsado por las aplicaciones en los sectores automotriz, de la construcción, eléctrico, de electrodomésticos e industrial.
- Chapas planas laminadas en caliente: Se utilizan en la construcción, maquinaria, fabricación y aplicaciones industriales en general que requieren resistencia y conformabilidad. La demanda sigue estando estrechamente ligada a la inversión en infraestructura y a la actividad de fabricación posterior.
- Bobinas laminadas en caliente: Representan un formato básico de producto plano, ya que permiten un transporte, almacenamiento, procesamiento y laminado posterior eficientes. Los sectores automotriz, de la construcción, de maquinaria y de centros de servicio siguen siendo fuentes clave de demanda.
- Chapa y tira eléctrica: Sirve de soporte para transformadores, motores, generadores y otros equipos eléctricos. Su importancia estratégica aumenta a medida que la electrificación, la inversión en la red eléctrica, la eficiencia energética y la movilidad eléctrica incrementan la demanda de aceros magnéticos.
- Chapa y tira con recubrimiento metálico: Los productos galvanizados y similares cumplen con los requisitos de protección contra la corrosión en vehículos, construcción, electrodomésticos y equipos industriales. Su propuesta de valor combina durabilidad con menores necesidades de mantenimiento.
- Láminas y tiras con recubrimiento no metálico: Admiten aplicaciones arquitectónicas, de electrodomésticos e industriales especializadas donde la apariencia, la resistencia a la corrosión, el aislamiento o las características funcionales de la superficie son criterios de compra importantes.
- Las planchas de hojalata siguen siendo estratégicamente importantes para el envasado y ciertas aplicaciones industriales que requieren resistencia a la corrosión, conformabilidad y un rendimiento superficial controlado. La demanda está ligada a la actividad de fabricación de alimentos envasados, bebidas y envases.
Uso final
La demanda del usuario final determina la selección del grado, los requisitos de procesamiento y las especificaciones de compra a lo largo de la cadena de valor. La construcción y la infraestructura siguen siendo la principal base de aplicación, mientras que la automoción y el transporte, la maquinaria, los electrodomésticos y los equipos agrícolas generan oportunidades para grados de mayor valor. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,8 % durante el período 2026-2034, lo que refleja su amplia utilización industrial.
- Edificación e infraestructuras: Sigue siendo la principal base de consumo, ya que las láminas y las bobinas se utilizan para la construcción de sistemas estructurales, cubiertas, revestimientos, puentes, infraestructuras de transporte y componentes de construcción prefabricados.
- Automoción y transporte: Se requieren grados cada vez más sofisticados de alta resistencia, galvanizados y conformables para reducir el peso de los vehículos, mejorar la seguridad y proporcionar resistencia a la corrosión en vehículos de pasajeros y comerciales.
- Equipos mecánicos: Utiliza productos planos para carcasas de maquinaria, componentes, estructuras fabricadas, maquinaria agrícola y equipos industriales donde la resistencia, la soldabilidad y la consistencia dimensional influyen en la adquisición.
- Electrodomésticos: La demanda está respaldada por refrigeradores, lavadoras, aires acondicionados, hornos y otros electrodomésticos que requieren acero plano conformable, revestido o especial con una calidad superficial uniforme.
- Equipos agrícolas: Los tractores, las cosechadoras, los equipos de riego, los sistemas de almacenamiento y la maquinaria agrícola fabricada generan demanda de productos planos duraderos capaces de soportar entornos operativos exigentes.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Edificios e infraestructura |
Alto |
Infraestructura urbana |
Maduro |
|
Automoción y transporte |
Alto |
Aligeramiento de vehículos |
Maduro |
|
Equipos mecánicos |
Medio |
Automatización industrial |
Maduro |
|
Aparatos eléctricos |
Medio |
Electrodomésticos inteligentes |
Escalada |
|
Equipos agrícolas |
Bajo |
Mecanización agrícola |
Escalada |
Factores de crecimiento del mercado del acero plano y análisis de su impacto
Renovación de infraestructuras y localización industrial
El pronóstico del mercado de acero plano muestra que los programas de infraestructura respaldados por el gobierno están creando una base de demanda sólida para láminas estructurales, bobinas laminadas en caliente, productos recubiertos y componentes fabricados. Se requieren grandes cantidades de productos planos para corredores de transporte, puentes, puertos, instalaciones de servicios públicos, almacenes, polígonos industriales y proyectos de renovación urbana. Por otro lado, los fabricantes están intentando localizar sus operaciones para construir cadenas de suministro resilientes, reduciendo la distancia de aprovisionamiento y generando demanda de acero en diferentes regiones. Esta situación aumenta la eficiencia de la capacidad y crea oportunidades para invertir en plantas de acabado más cercanas a los centros de consumo. Esta tendencia se observa especialmente en India, el sudeste asiático, Norteamérica y algunos países de Oriente Medio, donde el proceso de industrialización se desarrolla paralelamente al de la infraestructura.
Reducción de peso en la industria automotriz y grados de acero de mayor valor.
Los fabricantes de automóviles están incrementando el uso de productos planos avanzados de alta resistencia y recubrimiento para mejorar el rendimiento en caso de colisión, reducir la masa del vehículo y controlar la corrosión. Esto se debe a que los vehículos eléctricos resaltan la necesidad de contar con vehículos ligeros, lo que puede resultar en eficiencia y mayor autonomía. Los componentes de las baterías tienen requisitos específicos en cuanto a conformabilidad y precisión dimensional. En este caso, las especificaciones favorecerán a las empresas con mayor capacidad de laminación, recocido, recubrimiento y metalurgia, en lugar de las empresas que se dedican a la producción de grandes volúmenes. Este cambio en la combinación de productos ayudará a generar valor incluso cuando la producción de automóviles aumente ligeramente. Esto se debe a que fomenta una mayor colaboración entre las acerías y los fabricantes de equipos originales (OEM) en el desarrollo de grados de acero.
Electrificación y expansión de la fabricación de equipos eléctricos
Según el informe del mercado de acero plano, la inversión en redes eléctricas, generación de energía renovable, transformadores, motores, accionamientos industriales y movilidad eléctrica está ampliando el mercado potencial para el acero eléctrico y los productos planos de precisión relacionados. La demanda se ve influenciada no solo por el consumo de electricidad, sino también por la sustitución de la infraestructura de transmisión obsoleta y el creciente despliegue de equipos energéticamente eficientes. Los grados eléctricos requieren un procesamiento especializado, propiedades magnéticas controladas y un estricto control de calidad, lo que crea mayores barreras de entrada que los productos laminados en caliente estándar. Por lo tanto, los productores están destinando capital a líneas dedicadas, tecnologías de recocido mejoradas y capacidades de acabado especializadas. El impacto comercial se extiende a las empresas de servicios públicos, los fabricantes de transformadores, los productores de motores, las empresas de equipos industriales y las cadenas de suministro de vehículos. A medida que se expande la electrificación, la importancia estratégica de la chapa y la tira eléctrica debería aumentar más rápidamente que la de varias aplicaciones convencionales de productos planos.
Tendencias futuras del mercado del acero plano
Producción digitalizada y control de calidad predictivo
Las tendencias del mercado del acero plano indican que se espera que los fabricantes de acero incrementen el uso de inteligencia artificial, sensores avanzados, gemelos digitales e inspección automatizada en las operaciones de laminación y acabado. Estos sistemas pueden identificar defectos superficiales, monitorear tolerancias dimensionales, predecir fallas en los equipos y optimizar los programas de producción mediante datos operativos en tiempo real. Durante el período de pronóstico, la digitalización debería transformar la gestión de calidad, pasando de la inspección reactiva a la intervención predictiva. La integración de los sistemas de fabricación de acero, laminación, recubrimiento, logística y servicio al cliente también mejorará la trazabilidad y permitirá a los productores responder con mayor rapidez a los cambios en las especificaciones. Esta tendencia es particularmente relevante para los clientes de los sectores automotriz, eléctrico y de electrodomésticos, donde pequeñas desviaciones pueden generar costos significativos en la cadena de suministro. Es probable que los productores que combinen la automatización con la experiencia metalúrgica especializada logren mayores rendimientos, una calidad más estable y una mejor utilización de los activos.
Acero plano de bajas emisiones y abastecimiento diferenciado
Se prevé que las prácticas de adquisición en el mercado del acero plano distingan cada vez más el acero según las emisiones incorporadas, el contenido reciclado, la ruta de producción y la trazabilidad. Los mecanismos de control de emisiones, los objetivos de descarbonización de los clientes y las políticas de contratación pública incentivan a los productores a documentar la intensidad de las emisiones y ofrecer alternativas de productos con menor huella de carbono. Por lo tanto, la producción en hornos de arco eléctrico, la reducción directa basada en hidrógeno, la electricidad renovable, la optimización de la chatarra y la mejora de la eficiencia energética influirán en el posicionamiento competitivo. La transición no eliminará rápidamente la producción convencional, ya que los activos integrados de alto horno y convertidor de oxígeno básico siguen siendo extensos y económicamente importantes, pero fomentará una diversificación gradual de la cartera. Es probable que los compradores con objetivos ambientales medibles desarrollen marcos de proveedores preferidos que recompensen el desempeño verificado en materia de emisiones. Esto podría generar una nueva diferenciación de precios entre los grados de productos básicos convencionales y los productos planos certificados con bajas emisiones.
Oportunidades de mercado del acero plano
Ampliación de la capacidad de acabado posterior
Están surgiendo oportunidades de inversión en galvanizado, decapado, acero eléctrico, recubrimiento de color, laminación de chapa fina y otros procesos posteriores que generan valor añadido más allá de la producción primaria de acero. Los fabricantes regionales pueden reducir su dependencia de productos especializados importados mediante el desarrollo de capacidades de acabado localizadas cerca de los clústeres de automoción, electrodomésticos, electricidad y construcción. Estas inversiones también permiten a los productores adaptar las calidades y las características superficiales a las especificaciones del cliente, al tiempo que reducen los costes logísticos y las barreras de cualificación. Es probable que las mayores oportunidades se presenten en India, el sudeste asiático, Norteamérica y determinados mercados de Oriente Medio, donde la capacidad de producción se está expandiendo. Las alianzas estratégicas entre acerías, procesadores y fabricantes de equipos originales (OEM) pueden reducir el riesgo de comercialización al alinear el desarrollo de la capacidad con la demanda contratada. Por lo tanto, la integración en la cadena de valor posterior puede mejorar los márgenes, fortalecer las relaciones con los clientes y aumentar la resiliencia frente a la volatilidad de los precios de las materias primas.
Cadenas de suministro localizadas de acero bajo en carbono
Una segunda oportunidad reside en la creación de cadenas de suministro regionales para productos planos de bajas emisiones, utilizando chatarra, hierro de reducción directa, electricidad renovable y tecnologías avanzadas de hornos de arco eléctrico (EAF). Los clientes de los sectores automotriz, de electrodomésticos, maquinaria e infraestructura necesitan cada vez más vías fiables para reducir las emisiones de Alcance 3 sin comprometer el rendimiento de los materiales. Los productores pueden responder estableciendo líneas de productos certificadas, suscribir acuerdos de compra a largo plazo y coordinar el abastecimiento de materias primas con la adquisición de energía baja en carbono. Es posible que surjan centros neurálgicos en torno a regiones que combinen energía renovable, disponibilidad de chatarra adecuada, demanda industrial y marcos normativos favorables. Los modelos comerciales pueden incluir contratos diferenciados basados en la intensidad de emisiones verificada, en lugar de solo en los precios convencionales del acero. Quienes se anticipen pueden desarrollar cualificaciones técnicas y relaciones con los clientes antes de que la adquisición de productos de bajas emisiones se convierta en un requisito de compra generalizado en todas las cadenas de valor industriales.
Novedades recientes
- Junio de 2025: ArcelorMittal Nippon Steel India (AM/NS India) lanzó Optigal® Prime y Optigal® Pinnacle, dos productos de acero prelacado de alta gama, patentados y de primera calidad, para aplicaciones de infraestructura y construcción de alta gama. Estos productos ofrecen garantías de 15 y 25 años, respectivamente, y utilizan tecnología avanzada de recubrimiento de zinc-aluminio-magnesio. Este lanzamiento amplía la cartera de acero plano de valor añadido de AM/NS India para aeropuertos, ferrocarriles, autopistas, almacenes y otros proyectos exigentes.
- Diciembre de 2025: JSW Steel puso en marcha el primer balancín de cuchara RH del mundo con tecnología de intercambio rápido de recipientes, suministrado por SMS Group. La planta RH de 350 toneladas en JSW Vijayanagar Metallics está diseñada para mejorar la flexibilidad en la metalurgia secundaria, acelerar los cambios de recipientes y respaldar la producción eficiente de acero de alta calidad. Esta instalación fortalece las capacidades de JSW Steel en refinación avanzada y contribuye a una mayor productividad en las operaciones de producción de acero a gran escala.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -