
Markt für Frequenzumrichter: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Frequenzumrichter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (statischer Frequenzumrichter, rotierender Frequenzumrichter); Endnutzer (Luft- und Raumfahrt, Verteidigung, Energie und Strom, Prozessindustrie, Öl und Gas, Schifffahrt, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009354
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
26,42 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
36,89 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,78 %
Wachstumsrate
Adressierbarer Markt
287,56 Mrd. US-Dollar
(2026–2034)
Der Markt für Frequenzumrichter wurde 2025 auf 26,42 Milliarden US-Dollar geschätzt und soll bis 2034 auf 36,89 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,78 % im Zeitraum 2026–2034 entspricht. Die Marktentwicklung wird durch den steigenden Bedarf an kontrollierter Leistungsumwandlung in Industrieanlagen, Flugzeugbodensystemen, Schiffsanwendungen und der Energieinfrastruktur begünstigt. Die Prognose spiegelt kontinuierliche Investitionen in effiziente elektrische Systeme und die Ablösung veralteter Umrichter durch digital überwachte Architekturen wider.
Nordamerika bleibt ein strategisch wichtiger Markt, gestützt durch die Modernisierung der Luft- und Raumfahrtindustrie, die Beschaffung im Verteidigungsbereich, die industrielle Automatisierung und die Infrastruktur von Rechenzentren. Die Marktgröße für Frequenzumrichter wird durch die Nachfrage nach zuverlässiger Stromaufbereitung, Frequenzumwandlung und Gerätekompatibilität in 50-Hz-, 60-Hz- und Spezialfrequenzumgebungen beeinflusst. Austauschzyklen, hohe Zuverlässigkeitsanforderungen und Initiativen zur Förderung der heimischen Fertigung sorgen für eine relativ stabile Nachfragebasis im Prognosezeitraum.
Marktanalyse und Einblicke für Frequenzumrichter
- Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 31–33 % am Frequenzumrichtermarkt erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,7 % wachsen, unterstützt durch Investitionen in die Bereiche Luft- und Raumfahrt, Verteidigung, industrielle Automatisierung und kritische Stromversorgung.
- Die USA repräsentieren 73–75 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,5 % wachsen, was auf die Modernisierung des Verteidigungssektors und Investitionen in die Infrastruktur zurückzuführen ist.
- Europa wird laut Modellprognose im Jahr 2025 einen Anteil von 27–29 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–3,8 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien für eine etablierte industrielle Nachfrage sorgen.
- Der asiatisch-pazifische Raum wird im Jahr 2025 schätzungsweise einen Anteil von 29–31 % ausmachen und soll zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,3–4,7 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment : Statische Frequenzumrichter halten im Jahr 2025 einen modellierten Marktanteil von 72–76 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–3,9 % wachsen.
- Wachstumsstarkes Segment : Für den Schifffahrtssektor wird ein Marktanteil von 7–9 % im Jahr 2025 prognostiziert. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,6–5,0 % erwartet, was den Bedarf an Landstrom und Schiffselektrifizierung widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd, Aplab Limited, Danfoss A/S, General Electric Company, Georator Corporation, NOVA ELECTRIC, Piller Power Systems, Power Systems and Controls, Inc., Power Systems International, Siemens AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Frequenzumrichter hat sich von primär elektromechanischen und rotierenden Systemen hin zu Halbleitersystemen mit Leistungshalbleitern, IGBTs, Pulsweitenmodulation und elektronischer Steuerung entwickelt. Statische Umrichter integrieren zunehmend Spannungsregelung, Isolation, Schutzfunktionen, Kommunikations- und Diagnosefunktionen. Die Fertigungskosten verändern sich aufgrund von Modularität und reduziertem Individualisierungsaufwand, während lokale Fertigung und Anwendungsentwicklung weiterhin für Anwendungen in der Luft- und Raumfahrt, der Schifffahrt, der Verteidigung und der Industrie mit besonderen Umweltanforderungen notwendig bleiben.
Für zukünftiges Wachstum wird der Markt für Frequenzumrichter von der zunehmenden Nutzung in neuen Produktions- und Infrastrukturprojekten profitieren, bei denen Frequenzsynchronisation und Stromqualität betriebsrelevante Aspekte darstellen. Elektrifizierung, erneuerbare Energien, Rechenzentren, Häfen und fortschrittliche Fertigungstechnologien werden voraussichtlich neue Chancen eröffnen. Vorschriften zur Energieeffizienz und Emissionsreduzierung begünstigen die elektronische Umwandlung gegenüber der ineffizienten mechanischen Umwandlung, während die Lokalisierung der Lieferkette Hersteller dazu anregt, in der Region in der Nähe ihrer Hauptkunden zu produzieren, Serviceleistungen anzubieten und sich zu integrieren.
Berichtsumfang zum Markt für Frequenzumrichter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 26,42 Milliarden US-Dollar |
| Marktgröße bis 2034 | 36,89 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Frequenzumrichter
Das Marktwachstum wird durch die steigende Nachfrage nach zuverlässiger und steuerbarer elektrischer Leistung in Geräten angetrieben, die in verschiedenen Netzen und mit unterschiedlichen Betriebsfrequenzen arbeiten. Die Wertschöpfungskette umfasst Halbleiter, Transformatoren, Kondensatoren, Kühlsysteme, Steuerungen, Software, Umrichter, Systemintegratoren, Vertriebsunternehmen und Aftermarket-Serviceanbieter. Die Kosten von Geräteausfallzeiten in Form von wirtschaftlichen Verlusten oder Sicherheitsrisiken sind entscheidende Faktoren für die Nachfrage. Diese umfasst unter anderem Flugzeugausrüstung, Maschinen, Pumpen und Kompressoren, Schiffe und Energieanlagen.
Das Angebot verschiebt sich zugunsten von Anbietern integrierter Lösungen mit eingebetteter Überwachung, Schutzfunktionen und anwendungsspezifischer Steuerung. Die Verfügbarkeit von Komponenten, Anforderungen an die Wärmeableitung, Leistungsdichte und Zertifizierungen können die Auftragsabwicklungszeiten erheblich beeinflussen. Marktführer können ihre Entwicklungskapazitäten und ihre installierte Basis nutzen, während Spezialisten im Wettbewerb um kundenspezifische Anpassung, robuste Bauweise, kürzere Lieferzeiten und Spezialisierung stehen. Daher werden Serviceverträge, Austauschmodule und Nachrüstungslösungen zu einer relevanten Ergänzung des Geräteverkaufs.
Die Marktanalyse für Frequenzumrichter zeigt eine moderate Fragmentierung des Marktes, der sich aus multinationalen Herstellern elektrischer Anlagen und Leistungsumrichter zusammensetzt. ABB Ltd, Danfoss A/S, General Electric Company und Siemens AG konkurrieren mit umfassenden Lösungen in den Bereichen Automatisierung, Elektrifizierung, Antrieb und Energieversorgung. Aplab Limited, NOVA ELECTRIC, Piller Power Systems, Power Systems International und weitere Spezialisten arbeiten an der Lösung anwendungsspezifischer Probleme. Georator Corporation und Power Systems and Controls, Inc. bieten spezialisierte Kompetenzen für den Einsatz von Frequenzumrichtern unter anspruchsvollen Bedingungen.
Die Investitionen konzentrieren sich auf die Steigerung der Halbleitereffizienz, digitale Überwachung, Modularisierung, die Integration erneuerbarer Energien und die lokale Produktion. Die softwaregestützte Antriebsoptimierung entwickelte sich zu einem Schwerpunkt der Siemens AG, während die Leistungsumwandlungslösungen der ABB Ltd. durch Portfoliozukäufe erweitert wurden. Ökosystembasierte Motor- und Antriebslösungen sind ein weiterer Schwerpunkt für Danfoss A/S. Die Wettbewerbspositionierung basiert somit auf Lebenszykluseffizienz, technischer Unterstützung, Integration, Zuverlässigkeit und Konfigurierbarkeit für die Bereiche Luft- und Raumfahrt, Schifffahrt, Industrie und Energie.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
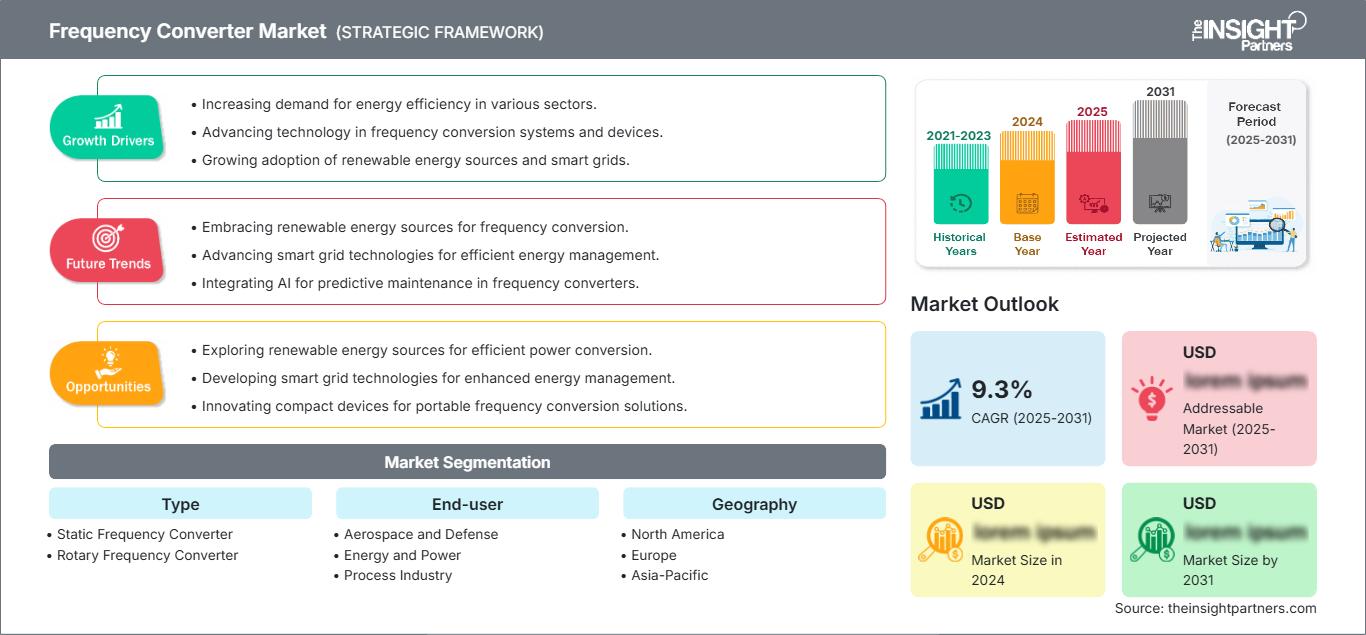
Markt für Frequenzumrichter: Strategische Einblicke
Regionale Einblicke
Markt für Frequenzumrichter in Nordamerika
Nordamerika erreichte 2025 einen prognostizierten Marktanteil von 31–33 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,7 % wachsen. Die Nachfrage wird von der Luft- und Raumfahrtindustrie, der Verteidigungselektronik, der Industrieautomation, der Rechenzentrumsinfrastruktur und dem Bedarf an der Erneuerung veralteter Leistungsumrichter getragen. Während die USA weiterhin führend sind, profitiert der kanadische Markt von der Energieinfrastruktur, dem Bergbau, dem Transportsektor und Industrieanlagen mit Bedarf an robuster Frequenzumrichtertechnik.
Ein wichtiges Strukturmerkmal des Marktes ist der Fokus auf eine zuverlässige Stromversorgungsinfrastruktur. Die Nachfrage aus der Luft- und Raumfahrt- sowie der Verteidigungsindustrie umfasst die präzise Kontrolle der Stromqualität für Tests, Bodenunterstützung, Simulationen und Missionsausrüstung. Der Trend zu digitaler Überwachung und modularer Stromwandlungstechnik vereinfacht die Wartung. Das Wachstum wird allmählich verlaufen, da der Großteil der installierten Anlagen ausgereift ist; es gibt jedoch zusätzliche Nachfragequellen wie Rechenzentren, die moderne Fertigung und die Elektrifizierung.
US-Frequenzumrichtermarkt
Die USA dürften 2025 einen Marktanteil von 73–75 % am nordamerikanischen Markt erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,5 % wachsen. Die Nachfrage wird durch die Modernisierung des Verteidigungssektors, die Flugzeugproduktion, Industrieanlagen, Rechenzentren und Anwendungen im Bereich der kritischen Stromversorgung gestützt. Der Markt profitiert zudem von einer großen installierten Basis, die Ersatz, Nachrüstung und Serviceleistungen für verschiedene industrielle Frequenzen erfordert.
Das Leistungsspektrum des Unternehmens umfasst internationale Zulieferer und Ingenieurbüros. Die Anwendungen verlagern sich hin zu programmierbaren Ausgängen, reduzierter Oberwellenverzerrung, Redundanz, Fernüberwachung und geringem Platzbedarf. Das Wachstum im Rechenzentrumssektor führt zu neuen Anforderungen an die Stromaufbereitung und Frequenzstabilität, während die Luft- und Raumfahrtindustrie weiterhin spezielle 400-Hz-Geräte benötigt. Die Modernisierung im Industriesektor schafft einen zusätzlichen Nachfragekanal durch verbesserte Motor- und Prozesssteuerung, höhere Effizienz und Energieeinsparungen.
Europäischer Markt für Frequenzumrichter
Europa erreichte 2025 einen prognostizierten Marktanteil von 27–29 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–3,8 % wachsen. Deutschland ist der stärkste nationale Markt, angetrieben von Branchen wie Maschinenbau, Automatisierung, Automobilindustrie, Chemie und industrieller Elektrifizierung. Auch traditionelle Branchen wie Schifffahrt, Luft- und Raumfahrt sowie Energietechnik benötigen eine kontrollierte Energieumwandlung.
Großbritannien stützt die Nachfrage nach Anwendungen in den Bereichen Luft- und Raumfahrt, Verteidigung, Schifffahrt und Infrastruktur, während Deutschland seine Stärken in der Industrieautomation und im Großanlagenbau einbringt. Frankreich zeichnet sich durch Anwendungen in der Luft- und Raumfahrt sowie der Verteidigung aus, Italien steuert seine Expertise im Maschinenbau, in der Fertigung und in maritimen Anwendungen bei, und Spanien kurbelt die Nachfrage durch Investitionen in erneuerbare Energien und Industrie an. In all diesen Segmenten liegt der Fokus auf Effizienz, Elektrifizierung und der Ablösung veralteter Energieumwandlungssysteme, die den Einsatz elektronisch gesteuerter Lösungen sowie Ansätze zum Lebenszyklusmanagement vorantreiben.
Markt für Frequenzumrichter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen prognostizierten Marktanteil von 29–31 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 4,3–4,7 % verzeichnen. Damit ist er die am schnellsten wachsende große Region. China dominiert den regionalen Markt, gefolgt von Japan, Südkorea, Indien und Australien. Die wichtigsten Nachfragetreiber sind die Elektrifizierung der Industrie, Investitionen in die Fertigungsindustrie, erneuerbare Energien und der Infrastrukturausbau.
Der Strombedarf in China und die industrielle Entwicklung werden einen erheblichen Bedarf an Umrüstungen schaffen, während Indien von einer raschen Elektrifizierung und einem starken Infrastrukturausbau profitiert. Japan und Südkorea verfügen über hochentwickelte Branchen wie Luft- und Raumfahrt, Elektronik, Schiffbau und industrielle Anwendungen. Australien hat Bedarf an Bergbau, Energie und Infrastruktur in abgelegenen Gebieten. Maßnahmen zur Förderung lokaler Fertigung und erneuerbarer Energien werden die lokale Produktion und Anwendungstechnik stärken.
Markt für Frequenzumrichter im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % steigen, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Energieinfrastruktur, Meerwasserentsalzung, Öl und Gas, Häfen und große Bauprojekte decken den Umstellungsbedarf. Südafrika trägt durch Bergbau, Energieversorgung, verarbeitendes Gewerbe und industrielle Instandhaltung dazu bei.
Saudi-Arabien und die Vereinigten Arabischen Emirate bauen ihre Infrastruktur und Industriekapazitäten aus und schaffen damit eine Nachfrage nach zuverlässiger Stromversorgungstechnik für Großanlagen. Südafrika bleibt ein wichtiger Standort für Bergbau und Energieversorgung, während der Rest des Nahen Ostens und Afrikas Projekte in den Bereichen Schifffahrt, Öl und Gas sowie dezentrale Stromversorgung umfasst. Die Kombination aus anspruchsvollen Betriebsbedingungen und dem Ausbau der Infrastruktur in der Region erfordert robuste Systeme, hohe Servicequalität und Geräte, die für thermische, Spannungs- und Frequenzschwankungen ausgelegt sind.
Segmentierungsanalyse
Typ
Die Marktsegmentierung umfasst statische und rotierende Frequenzumrichter . Für statische Frequenzumrichter wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,6–3,9 % prognostiziert. Kompakte Bauweisen, hohe Umwandlungseffizienz, programmierbare Steuerungen, geringer Wartungsaufwand und die Eignung für Anwendungen in der Luft- und Raumfahrt, der Schifffahrt, der Industrie und der kritischen Stromversorgung stärken den Markt für Frequenzumrichter in diesem Segment.
- Statische Frequenzumrichter : Sie dominieren den Einsatz dort, wo kompakte Bauweise, hoher Wirkungsgrad, geringer Wartungsaufwand und programmierbare Ausgangsleistung erforderlich sind. Besonders hoch ist die Nachfrage bei Bodengeräten für die Luft- und Raumfahrt, Industriemaschinen, Landstromversorgung für Schiffe, Testsystemen und kritischer Infrastruktur.
- Drehfrequenzumrichter : Behalten ihre Relevanz für bestehende Anlagen und Anwendungen, die robuste elektromechanische Umwandlungseigenschaften erfordern. Die Nachfrage nach Ersatzgeräten wird weiterhin durch Kompatibilitätsanforderungen, die Kontinuität der installierten Basis und Situationen gestützt, in denen etablierte Betriebspraktiken Drehstromgeräte begünstigen.
Endbenutzer
Zu den Endnutzern zählen die Branchen Luft- und Raumfahrt/Verteidigung, Energie/Strom, Prozessindustrie, Öl und Gas, Schifffahrt und Sonstige . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,5–3,9 % prognostiziert. Die Nachfrage wird dabei durch die Modernisierung von Anlagen, Anforderungen an die Stromqualität, Elektrifizierung und anwendungsspezifische Zuverlässigkeitsstandards bestimmt.
- Luft- und Raumfahrt sowie Verteidigung : Erfordert hochpräzise kontrollierte Frequenzausgabe für Flugzeugsysteme, Bodenunterstützung, Tests, Simulationen und Verteidigungselektronik. Zuverlässigkeit, Umwelttauglichkeit und geringer Wartungsaufwand machen spezialisierte Umrüstsysteme strategisch wichtig.
- Energie und Strom : Der Bedarf hängt von der Stromerzeugung, der Netzinfrastruktur, der Integration erneuerbarer Energien und den Hilfseinrichtungen ab. Umwandlungstechnologien helfen, Frequenzunterschiede auszugleichen, Lasten zu stabilisieren und einen effizienten Betrieb der Anlagen im Stromnetz zu gewährleisten.
- Prozessindustrie : Chemie-, Lebensmittel-, Metall- und Fertigungsanlagen nutzen gesteuerte Leistungsumwandlung für Motoren, Pumpen, Kompressoren und Prozessanlagen. Energieeffizienz und Anlagenverfügbarkeit beeinflussen zunehmend Entscheidungen über den Austausch und die Modernisierung von Anlagen.
- Öl und Gas : Raffinerien, Förderanlagen, Pipelines, Terminals und Offshore-Anlagen erfordern zuverlässige Umrüstungen unter anspruchsvollen Betriebsbedingungen. Robuste Konstruktionen, Redundanz und Betriebssicherheit bleiben wichtige Beschaffungskriterien.
- Schifffahrt : Die Elektrifizierung von Schiffen, Landstromanschlüsse, Antriebssysteme und Hafeninfrastruktur steigern die Nachfrage. Die Kompatibilität der elektrischen Eigenschaften von Schiff und Landstrom macht die Frequenzumwandlung strategisch wichtig für die Dekarbonisierung und die operative Flexibilität.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
400-Hz-Systeme |
Reifen |
|
Energie und Strom |
Hoch |
Netzintegration |
Skalierung |
|
Prozessindustrie |
Hoch |
Motoreffizienz |
Reifen |
|
Öl und Gas |
Medium |
Offshore-Stromversorgung |
Reifen |
|
Marine |
Medium |
Landstrom |
Skalierung |
|
Andere |
Niedrig |
Spezialladungen |
Aufkommen |
Markttreiber für Frequenzumrichter und Wirkungsanalyse
Industrielle Elektrifizierung und Modernisierung der Motorsteuerung
Die industrielle Elektrifizierung erweitert den Markt für kontrollierte Leistungsumwandlung, da Fabriken zunehmend auf Elektromotoren, Pumpen, Kompressoren, Ventilatoren und automatisierte Produktionsanlagen angewiesen sind. Die IEA prognostizierte für 2024 ein weltweites Stromwachstum von 4,3 % und für 2025 ein weiteres Wachstum von 3 %. Mit diesem Wachstum steigt die Bedeutung von Geräten zur Steuerung von Spannung, Frequenz, Oberschwingungen und Motorbetriebsbedingungen. Anbieter von Umwandlungsanlagen können bei Nachrüstungen Mehrwert schaffen, wenn Kunden ihre Effizienz steigern möchten, ohne ihre gesamten Produktionslinien umzurüsten. Dieser Trend betrifft insbesondere die Bereiche Prozessindustrie, Wasserwirtschaft, Fertigung und Kraftwerke.
Wachstum der elektrischen Systeme in den Bereichen Luftfahrt, Verteidigung und missionskritische Systeme
Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich schaffen eine dauerhafte Nachfrage, da Flugzeugausrüstung, Testinfrastruktur, Simulationssysteme und Spezialelektronik präzise kontrollierte elektrische Eigenschaften erfordern. Die IATA prognostiziert für 2025 einen Anstieg der weltweiten Passagiernachfrage um 5,3 % und der internationalen Nachfrage um 7,1 %, was die Notwendigkeit kontinuierlicher Investitionen in Flotten und Flughafeninfrastruktur unterstreicht. Flugzeugprogramme und der Ausbau von Bodenwartungseinrichtungen können den Bedarf an Bodenstromversorgung und Testgeräten weiter erhöhen. Die Modernisierung des Verteidigungssystems bringt einen weiteren Faktor ins Spiel: Beschaffungsprogramme legen Wert auf Robustheit, Langlebigkeit und lange Lebensdauer. Anbieter bewährter und robuster Bodenstromversorgungssysteme können daher Projekte bedienen, bei denen technische Aspekte und Langlebigkeit wichtiger sind als die anfänglichen Kosten.
Ausbau energieintensiver Infrastruktur und dezentraler Energiesysteme
Rechenzentren, Anlagen zur Erzeugung erneuerbarer Energien, Häfen, Mikronetze und elektrifizierte Infrastrukturen schaffen neue Einsatzumgebungen für Frequenz- und Leistungsumwandlungstechnologien. Laut der Internationalen Energieagentur (IEA) zählen Rechenzentren, die industrielle Elektrifizierung und der Bedarf an Klimaanlagen zu den Hauptquellen des steigenden Stromverbrauchs bis 2026. Dezentrale Energiesysteme können variable Energie und Strom mit unterschiedlichen Eigenschaften liefern, die für die Versorgung der Verbraucher aufbereitet werden müssen. Sie bieten verschiedene Möglichkeiten, Frequenzumwandlung mit Überwachung, Energiemanagement, Speicherschnittstellen und Redundanz für Versorger zu kombinieren. Die Geschäftsmöglichkeiten beschränken sich nicht auf den Geräteverkauf, da auch Dienstleistungen zur Umsetzung der Infrastrukturprojekte erforderlich sind.
Markt für Frequenzumrichter: Zukunftstrends
Digitale Zustandsüberwachung wird zur Standardarchitektur
Die Trends im Markt für Frequenzumrichter deuten zunehmend auf vernetzte Anlagen hin, die Betriebstemperatur, Lastbedingungen, Fehlercodes, Oberschwingungsverhalten und den Zustand ihrer Komponenten erfassen können. Zukünftige Systeme werden voraussichtlich Edge-Analytics mit zentralen Anlagenmanagement-Plattformen integrieren, sodass Betreiber Verschleißerscheinungen erkennen können, bevor Produktionsausfälle auftreten. Künstliche Intelligenz wird eine wichtige Rolle bei der Anomalieerkennung spielen, insbesondere dort, wo große Anlagenbasen ausreichend Betriebsdaten generieren. Cybersicherheit wird ebenso wichtig, da Umrichteranlagen mit industriellen Netzwerken verbunden werden. Anbieter werden sich daher voraussichtlich eher durch sichere Software, offene Kommunikationsprotokolle, Ferndiagnose und vorausschauende Wartung als allein durch Hardware-Spezifikationen differenzieren. Diese Entwicklung kann auch die Beschaffung von einmaligen Anlagenkäufen hin zu langfristigen Servicebeziehungen verändern.
Höhere Leistungsdichte und modulare Wandlungsarchitekturen
Zukünftige Konverterplattformen zeichnen sich voraussichtlich durch geringere Stellfläche, höhere Effizienz, modularen Aufbau und vereinfachten Austausch vor Ort aus. Fortschritte bei Leistungshalbleitern, Wärmemanagement, digitaler Steuerung und Gehäusetechnik ermöglichen es Herstellern, die Leistungsdichte zu erhöhen und gleichzeitig die Zuverlässigkeit zu gewährleisten. Modulare Architekturen sind besonders vorteilhaft für Rechenzentren, Schiffssysteme, Luft- und Raumfahrtanlagen sowie verteilte Infrastrukturen, da die Kapazität erweitert werden kann, ohne die gesamte elektrische Anlage neu zu planen. Standardisierte Module reduzieren zudem den Wartungsaufwand und verkürzen Reparaturzeiten. Da Kunden zunehmend die Gesamtbetriebskosten analysieren, dürften Anbieter, die effiziente Hardware mit skalierbaren Konfigurationen und standardisierten Servicekomponenten kombinieren, einen Wettbewerbsvorteil erzielen. Dieser Trend unterstützt auch die regionale Montage und eine schnellere Anpassung an anwendungsspezifische Spannungs- und Frequenzanforderungen.
Marktchancen für Frequenzumrichter
Lokale Fertigung für aufstrebende Industriezentren
Die Marktprognosen für Frequenzumrichter weisen auf vielversprechende Investitionsmöglichkeiten in Ländern hin, in denen Industriekapazitäten, erneuerbare Energien, Häfen und Infrastruktur schneller wachsen als die traditionellen Lieferketten für elektrische Energie. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte bieten Potenzial für lokale Montage-, Anwendungsentwicklungs-, Test- und Servicezentren. Der Aufbau regionaler Kompetenzen kann Lieferzeiten verkürzen, die Einhaltung lokaler Beschaffungsrichtlinien verbessern und einen schnelleren Kundendienst vor Ort ermöglichen. Investoren sollten Standorte in der Nähe von Luft- und Raumfahrtzentren, Industriegebieten, Häfen und Projekten im Bereich erneuerbarer Energien priorisieren, anstatt sich ausschließlich auf eine breite geografische Abdeckung zu konzentrieren. Partnerschaften mit Systemintegratoren und Geräteherstellern können den Marktzugang weiter verbessern, indem Umrichtertechnologien in größere Automatisierungs-, Energie- und Infrastrukturprojekte integriert werden.
Ökosysteme für die Umwandlung von Meeres- und Landstrom
Die Elektrifizierung der Schifffahrt bietet einen attraktiven Investitionsweg, da Häfen und Schiffsbetreiber zunehmend kompatible elektrische Schnittstellen benötigen und gleichzeitig die Emissionen der Hilfsstromerzeugung reduzieren möchten. Anbieter können über eigenständige Umrichter hinausgehen und integrierte Landstrompakete entwickeln, die Umwandlung, Schutz, Überwachung, Synchronisierung und Servicefunktionen umfassen. Werften, Hafenbehörden, Fährbetreiber, Marineeinrichtungen und Offshore-Anlagenbetreiber stellen unterschiedliche Kundengruppen mit verschiedenen Spannungs- und Frequenzanforderungen dar. Investitionen sollten sich auf modulare Systeme konzentrieren, die zukünftige Schiffsmodernisierungen und variable Landstrominfrastrukturen unterstützen. Servicenetze sind besonders wichtig, da Schiffskunden Wert auf schnelle Reaktionszeiten und die Verfügbarkeit der Ausrüstung legen. Strategische Allianzen mit Schiffbauern, Hafenbauunternehmen und Elektroinstallateuren können wiederkehrende Projekte generieren und den Einfluss auf die Spezifikationen stärken.
Aktuelle Entwicklungen
- März 2025: Anritsu erweiterte seine Vektorsignalgenerierungskapazität auf Frequenzen bis zu 44 GHz durch die Kombination seines Vektorsignalgenerators MG3710E mit Frequenzumsetzern von TMY Technology (TMYTEK). Die gemeinsame Lösung unterstützt Tests für 5G, Satellitenkommunikation, Wi-Fi 6/7 und Ultrabreitband-Anwendungen in den Frequenzbändern 6–20 GHz und 24–44 GHz und ermöglicht so Hochgeschwindigkeits-, latenzarme und datenratenreiche Kommunikation.
- April 2025: Die Astronics Corporation wurde mit der Lieferung der Frequenzumrichtereinheit (FCU) für den Transonic Truss-Braced Wing (TTBW) X-66-Flugzeugdemonstrator von NASA und Boeing beauftragt. Astronics wird die FCU entwickeln und die Projektbeteiligten bei den Boden- und Flugtests unterstützen, die voraussichtlich 2028 beginnen. Die Einheit wandelt die neu angepasste 115-V-Drehstrom-Drehstrom-Ausgangsspannung des X-66-Generators in 115-V-Drehstrom-Drehstrom mit konstanter Frequenz von 400 Hz für die Hauptstromschienen des Flugzeugs um. Dadurch können die bestehenden Bordsysteme, die für 400 Hz ausgelegt sind, weiterhin genutzt werden.
- April 2026: Hitachi Energy erhielt von Elektrizace železnic Praha Aufträge zur Unterstützung der Modernisierung und des Ausbaus des Bahnstromnetzes in Tschechien. Das Unternehmen liefert 13 statische Frequenzumrichter des Typs PCS6000 für die Bahnstromunterwerke in Pilsen, Nežamyšlice, Nedakonice und Bučovice. Dadurch wird eine stabile Schnittstelle zwischen dem öffentlichen Drehstromnetz und dem einphasigen 25-kV/50-Hz-Wechselstromnetz der Bahn geschaffen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -