
Mercato dei convertitori di frequenza: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei convertitori di frequenza (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (convertitore di frequenza statico, convertitore di frequenza rotativo); utente finale (aerospaziale e difesa, energia, industria di processo, petrolio e gas, settore navale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009354
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
26,42 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
36,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,78 %
Tasso di crescita
Mercato di riferimento
287,56 miliardi di dollari USA
(2026-2034)
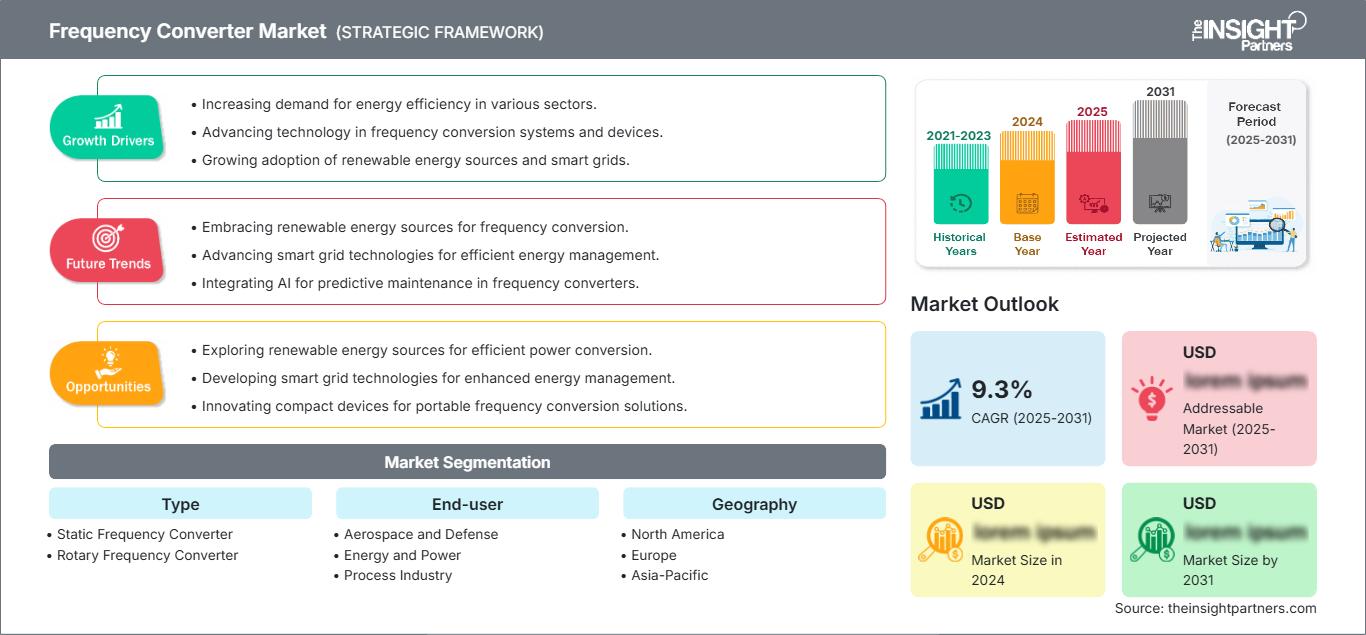
Il mercato dei convertitori di frequenza aveva un valore di 26,42 miliardi di dollari nel 2025 e si prevede che raggiungerà i 36,89 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,78% nel periodo 2026-2034. Lo sviluppo del mercato è supportato dalla crescente necessità di conversione di potenza controllata in apparecchiature industriali, sistemi di terra per aeromobili, applicazioni marine e infrastrutture energetiche. Le prospettive riflettono investimenti costanti in sistemi elettrici efficienti e la sostituzione delle apparecchiature di conversione obsolete con architetture a monitoraggio digitale.
Il Nord America rimane un mercato strategicamente importante, sostenuto dalla modernizzazione del settore aerospaziale, dagli appalti per la difesa, dall'automazione industriale e dalle infrastrutture dei data center. Le dimensioni del mercato dei convertitori di frequenza sono influenzate dalla domanda di condizionamento di potenza affidabile, conversione di frequenza e compatibilità delle apparecchiature in ambienti a 50 Hz, 60 Hz e frequenze specializzate. I cicli di sostituzione, i rigorosi requisiti di affidabilità e le iniziative di produzione nazionale garantiscono una base di domanda relativamente stabile per tutto il periodo di previsione.
Analisi e approfondimenti sul mercato dei convertitori di frequenza
- Si prevede che nel 2025 il Nord America rappresenterà una quota di mercato dei convertitori di frequenza pari al 31-33% e che crescerà a un tasso annuo composto (CAGR) del 3,4-3,7% tra il 2026 e il 2034, grazie agli investimenti nei settori aerospaziale, della difesa, dell'automazione industriale e dell'alimentazione elettrica critica.
- Gli Stati Uniti rappresentano il 73-75% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,2-3,5% tra il 2026 e il 2034, grazie alla modernizzazione della difesa e agli investimenti nelle infrastrutture.
- Si prevede che l'Europa deterrà una quota di mercato compresa tra il 27% e il 29% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,5-3,8% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a fornire una domanda industriale consolidata.
- Si stima che la regione Asia-Pacifico rappresenterà una quota del 29-31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,7% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio , quello dei convertitori di frequenza statici, detiene una quota di mercato stimata tra il 72% e il 76% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,6-3,9% nel periodo 2026-2034.
- Segmento ad alta crescita : si prevede che il settore nautico raggiungerà una quota di mercato del 7-9% nel 2025 e che si espanderà a un tasso annuo composto (CAGR) del 4,6-5,0% nel periodo 2026-2034, a seguito della crescente domanda di alimentazione da terra e di elettrificazione delle imbarcazioni.
- Aziende chiave analizzate nel dettaglio : ABB Ltd, Aplab Limited, Danfoss A/S, General Electric Company, Georator Corporation, NOVA ELECTRIC, Piller Power Systems, Power Systems and Controls, Inc., Power Systems International, Siemens AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei convertitori di frequenza si è evoluto, passando da un'architettura prevalentemente elettromeccanica e rotativa a quella a stato solido, con l'impiego di semiconduttori di potenza, transistor bipolari a gate isolato (IGBT), modulazione di larghezza di impulso (PWM) e controllo elettronico. Anche i convertitori statici integrano funzionalità di regolazione della tensione, isolamento, protezione, comunicazione e diagnostica. I costi di produzione stanno cambiando grazie alla modularità e alla riduzione della personalizzazione, mentre la produzione locale e l'ingegneria applicativa rimarranno necessarie per le applicazioni aerospaziali, marittime, della difesa e industriali con particolari requisiti ambientali.
Per la futura espansione, il mercato dei convertitori di frequenza beneficerà del crescente utilizzo in nuovi progetti di produzione e infrastrutture, dove la sincronizzazione della frequenza e la qualità dell'energia sono considerazioni operative. Si prevede che l'elettrificazione, le energie rinnovabili, i data center, i porti e gli sviluppi della produzione avanzata offriranno nuove opportunità. Le normative incentrate sull'efficienza energetica e sulla riduzione delle emissioni favoriscono la conversione elettronica rispetto alla conversione meccanica, meno efficiente, mentre la localizzazione della catena di approvvigionamento incoraggia i produttori a produrre, fornire assistenza e integrare i propri sistemi nelle regioni vicine ai principali clienti.
Ambito del rapporto sul mercato dei convertitori di frequenza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 26,42 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 36,89 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei convertitori di frequenza
La crescita del mercato è trainata dalla crescente domanda di uscite elettriche affidabili e controllabili in apparecchiature che operano su diverse tipologie di reti e a varie frequenze. La catena del valore comprende semiconduttori, trasformatori, condensatori, sistemi di raffreddamento, sistemi di controllo, software, convertitori, integratori di sistemi, società di distribuzione e fornitori di servizi post-vendita. I costi derivanti dai tempi di inattività delle apparecchiature, in termini di perdite economiche o rischi per la sicurezza, sono fattori critici che determinano la domanda, che include apparecchiature di supporto per aeromobili, macchinari, pompe e compressori, navi e apparecchiature per la produzione di energia.
L'offerta si sta spostando a favore dei fornitori che offrono soluzioni integrate con monitoraggio, protezione e controlli specifici per le applicazioni. La disponibilità dei componenti, le esigenze di dissipazione del calore, i requisiti di densità di potenza e le certificazioni possono avere un impatto significativo sui tempi di evasione degli ordini. I principali attori possono sfruttare le proprie capacità ingegneristiche e la base installata, mentre gli specialisti competono sulla capacità di personalizzazione, robustezza, tempi di consegna più brevi e specializzazione. Pertanto, i contratti di assistenza, i moduli di ricambio e l'ingegneria di retrofit diventano un complemento rilevante alla vendita delle apparecchiature.
L'analisi del mercato dei convertitori di frequenza evidenzia una moderata frammentazione del mercato, composto da produttori multinazionali di apparecchiature elettriche e di convertitori di potenza. ABB Ltd, Danfoss A/S, General Electric Company e Siemens AG competono offrendo soluzioni complete per l'automazione, l'elettrificazione, gli azionamenti e l'alimentazione. Aplab Limited, NOVA ELECTRIC, Piller Power Systems, Power Systems International e altri specialisti si concentrano sulla risoluzione di problematiche applicative specifiche. Georator Corporation e Power Systems and Controls, Inc. offrono competenze specializzate per i convertitori di frequenza in condizioni operative gravose.
Gli investimenti si concentrano sull'aumento dell'efficienza dei semiconduttori, sul monitoraggio digitale, sulla modularizzazione, sull'integrazione delle energie rinnovabili e sulla produzione localizzata. L'ottimizzazione degli azionamenti tramite software è diventata una direzione chiave per Siemens AG, mentre le soluzioni di conversione di potenza di ABB Ltd sono state potenziate tramite l'acquisizione di portafogli. Le soluzioni per motori e azionamenti basate su ecosistemi rappresentano un'altra direzione per Danfoss A/S. Pertanto, il posizionamento competitivo si basa sull'efficienza del ciclo di vita, sul supporto ingegneristico, sull'integrazione, sull'affidabilità e sulla configurabilità per i segmenti aerospaziale, navale, industriale ed energetico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei convertitori di frequenza: approfondimenti strategici
Approfondimenti regionali
Mercato dei convertitori di frequenza in Nord America
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 31% e il 33%, con una crescita prevista a un tasso annuo composto (CAGR) del 3,4-3,7% fino al 2034. La domanda è trainata dalla produzione aerospaziale, dall'elettronica per la difesa, dall'automazione industriale, dalle infrastrutture dei data center e dalla necessità di sostituire le vecchie apparecchiature di conversione di potenza. Sebbene gli Stati Uniti continuino a essere leader, il mercato canadese è sostenuto dalle infrastrutture energetiche, dalle attività minerarie, dal settore dei trasporti e dagli stabilimenti industriali che richiedono una conversione di frequenza robusta.
Un elemento strutturale fondamentale del mercato è l'attenzione rivolta a un'infrastruttura di fornitura di energia elettrica affidabile. La domanda proveniente dai settori aerospaziale e della difesa include un controllo rigoroso della qualità dell'energia per scopi di test, supporto a terra, simulazioni e apparecchiature di missione. La tendenza verso il monitoraggio digitale e la modularità delle apparecchiature di conversione di potenza semplificano la manutenzione. La crescita sarà graduale, poiché la maggior parte delle apparecchiature installate è ormai matura; tuttavia, esistono fonti di domanda aggiuntiva come i data center, la produzione avanzata e l'elettrificazione.
Mercato statunitense dei convertitori di frequenza
Si prevede che gli Stati Uniti rappresenteranno una quota del 73-75% del mercato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 3,2-3,5% fino al 2034. La domanda è sostenuta dalla modernizzazione della difesa, dalla produzione di aeromobili, dagli impianti industriali, dai data center e dalle applicazioni di alimentazione critica. Il mercato beneficia inoltre di un'ampia base installata che richiede sostituzione, ammodernamento e assistenza su diverse frequenze industriali.
Il ventaglio di attività aziendali comprende fornitori internazionali e società di ingegneria. Le applicazioni si stanno orientando verso uscite programmabili, distorsione armonica ridotta, ridondanza, monitoraggio remoto e dimensioni compatte. La crescita del settore dei data center genera nuove esigenze in termini di condizionamento dell'energia e stabilità di frequenza, mentre il settore aerospaziale continua a richiedere dispositivi speciali a 400 Hz. La modernizzazione del settore industriale crea un canale di domanda secondario grazie al miglioramento del controllo di motori e processi, all'efficienza e al risparmio energetico.
Mercato europeo dei convertitori di frequenza
Nel 2025, l'Europa rappresentava una quota stimata tra il 27% e il 29% del mercato, con una crescita prevista a un tasso annuo composto (CAGR) del 3,5-3,8% fino al 2034. La Germania è il mercato nazionale più forte, trainato da settori quali la produzione di macchinari, l'automazione, l'industria automobilistica, la chimica e l'elettrificazione industriale. Sono presenti anche settori tradizionali come quello marittimo, aerospaziale e delle apparecchiature energetiche, che necessitano di sistemi di conversione di potenza sotto controllo.
Il Regno Unito sostiene la domanda di applicazioni nei settori aerospaziale, della difesa, marittimo e delle infrastrutture, mentre la Germania sfrutta la sua forza nell'automazione industriale e nell'ingegneria su larga scala. La Francia si caratterizza per le applicazioni aerospaziali e della difesa, l'Italia apporta la sua esperienza nei macchinari, nella produzione e nelle applicazioni marittime, e la Spagna può contare su investimenti nelle energie rinnovabili e nell'industria per trainare la domanda. In tutti questi segmenti, l'accento è posto sull'efficienza, sull'elettrificazione e sulla sostituzione dei sistemi di conversione di energia obsoleti, il che favorisce soluzioni a controllo elettronico, nonché approcci di gestione del ciclo di vita.
Mercato dei convertitori di frequenza nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato stimata tra il 29% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,7% fino al 2034, diventando così la regione principale a più rapida crescita. La Cina domina il mercato regionale, seguita da Giappone, Corea del Sud, India e Australia. I principali fattori trainanti della domanda sono l'elettrificazione delle industrie, gli investimenti nel settore manifatturiero, le energie rinnovabili e lo sviluppo infrastrutturale.
La domanda di elettricità in Cina e le attività industriali creeranno un notevole bisogno di conversioni, mentre l'India potrà contare su una rapida elettrificazione e sulla crescita infrastrutturale. Giappone e Corea del Sud vantano settori aerospaziale, elettronico, cantieristico e industriale ben sviluppati. L'Australia ha esigenze infrastrutturali legate all'industria mineraria ed energetica e alle aree remote. Le politiche a favore della produzione locale e delle energie rinnovabili contribuiranno a promuovere la produzione locale e l'ingegneria applicativa.
Mercato dei convertitori di frequenza in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,8-4,2% fino al 2034, trainata da Arabia Saudita ed Emirati Arabi Uniti. Le infrastrutture energetiche, la desalinizzazione, il settore petrolifero e del gas, i porti e i grandi progetti di costruzione sostengono le esigenze di conversione. Il Sudafrica contribuisce attraverso l'industria mineraria, i servizi di pubblica utilità, la produzione manifatturiera e la manutenzione industriale.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno espandendo le infrastrutture e la capacità industriale, creando una domanda di apparecchiature affidabili per il condizionamento dell'energia in grandi impianti. Il Sudafrica rimane importante per le applicazioni minerarie e di pubblica utilità, mentre il resto del Medio Oriente e dell'Africa comprende progetti marittimi, petroliferi e del gas, nonché progetti di alimentazione in aree remote. La combinazione di ambienti operativi difficili e l'espansione delle infrastrutture nella regione favoriscono sistemi robusti, capacità di assistenza e apparecchiature progettate per resistere alle variabili termiche, di tensione e di frequenza.
Analisi di segmentazione
Tipo
La segmentazione per tipologia comprende i convertitori di frequenza statici e i convertitori di frequenza rotanti . Si prevede che i convertitori di frequenza statici cresceranno a un CAGR del 3,6-3,9% nel periodo 2026-2034. L'ambito del mercato dei convertitori di frequenza all'interno di questo segmento è rafforzato da architetture compatte, elevata efficienza di conversione, controlli programmabili, manutenzione ridotta e idoneità per applicazioni aerospaziali, navali, industriali e di alimentazione critica.
- Convertitore di frequenza statico : è il più diffuso dove sono richieste dimensioni compatte, alta efficienza, bassa manutenzione e uscita programmabile. La domanda è particolarmente elevata per apparecchiature di terra aerospaziali, macchinari industriali, alimentazione elettrica da terra per applicazioni marine, sistemi di collaudo e infrastrutture critiche.
- Convertitore di frequenza rotativo : conserva la sua rilevanza per installazioni e applicazioni preesistenti che richiedono robuste caratteristiche di conversione elettromeccanica. La domanda di sostituzione rimane supportata dai requisiti di compatibilità, dalla continuità degli impianti installati e dalle situazioni in cui le consolidate prassi operative privilegiano le apparecchiature rotanti.
utente finale
Il segmento degli utenti finali comprende i settori aerospaziale e della difesa, energia, industria di processo, petrolio e gas, settore navale e altri . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,5-3,9% nel periodo 2026-2034, con una domanda influenzata dalla modernizzazione delle apparecchiature, dai requisiti di qualità dell'energia, dall'elettrificazione e dagli standard di affidabilità specifici per le applicazioni.
- Settore aerospaziale e della difesa : richiede un'uscita di frequenza altamente controllata per i sistemi aeronautici, il supporto a terra, i test, la simulazione e l'elettronica per la difesa. Affidabilità, conformità ambientale e bassa manutenzione rendono i sistemi di conversione specializzati strategicamente importanti.
- Energia e potenza : la domanda è legata alla generazione, all'infrastruttura di rete, all'integrazione delle energie rinnovabili e alle apparecchiature ausiliarie. Le tecnologie di conversione contribuiscono a compensare le differenze di frequenza, a stabilizzare i carichi e a supportare un funzionamento efficiente delle risorse del sistema elettrico.
- Industria di processo : gli impianti chimici, alimentari, metallurgici e manifatturieri utilizzano la conversione di potenza controllata per alimentare motori, pompe, compressori e apparecchiature di processo. L'efficienza energetica e i tempi di attività influenzano sempre più le decisioni relative alla sostituzione e all'ammodernamento delle apparecchiature.
- Settore petrolifero e del gas : raffinazione, produzione, oleodotti, terminali e impianti offshore richiedono sistemi di conversione affidabili in condizioni operative impegnative. Progettazione robusta, ridondanza e disponibilità del servizio rimangono considerazioni importanti in fase di acquisto.
- Settore marittimo : l'elettrificazione delle navi, i collegamenti con la rete elettrica di terra, i sistemi di propulsione e le infrastrutture portuali stanno alimentando la domanda. La compatibilità tra le caratteristiche elettriche delle navi e quelle della rete di terra rende la conversione di frequenza strategicamente importante per la decarbonizzazione e la flessibilità operativa.
Panoramica dell'opportunità
|
Utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Aerospaziale e Difesa |
Alto |
Sistemi a 400 Hz |
Maturo |
|
Acquisto e potere |
Alto |
Integrazione della griglia |
Scalatura |
|
Industria di processo |
Alto |
Efficienza del motore |
Maturo |
|
Petrolio e gas |
Mezzo |
Energia offshore |
Maturo |
|
Marino |
Mezzo |
Alimentazione da terra |
Scalatura |
|
Altri |
Basso |
Carichi speciali |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei convertitori di frequenza
Elettrificazione industriale e modernizzazione dei sistemi di controllo dei motori.
L'elettrificazione industriale sta ampliando il campo di applicazione della conversione di potenza controllata, poiché le fabbriche dipendono sempre più da motori elettrici, pompe, compressori, ventilatori e apparecchiature di produzione automatizzate. L'AIE ha affermato che la domanda mondiale di elettricità è cresciuta del 4,3% nel 2024 e, secondo una revisione del 2026, si prevedeva una crescita stimata del 3% nel 2025. Con una crescita di questo tipo, aumenta l'importanza dei dispositivi che contribuiscono a regolare tensione, frequenza, armoniche e condizioni operative dei motori. I fornitori di apparecchiature di conversione sono in grado di generare valore aggiunto negli interventi di ammodernamento, quando i clienti desiderano migliorare l'efficienza senza sostituire l'intera linea di produzione. Questa tendenza si applica in particolare ai settori di processo, idrico, manifatturiero e delle centrali elettriche.
Crescita dei sistemi elettrici per l'aviazione, la difesa e le missioni critiche.
Le applicazioni aeronautiche e della difesa creano una domanda costante poiché le apparecchiature di supporto agli aeromobili, le infrastrutture di collaudo, i sistemi di simulazione e l'elettronica specializzata richiedono caratteristiche elettriche rigorosamente controllate. La IATA ha riportato che la domanda globale di passeggeri è aumentata del 5,3% nel 2025, mentre la domanda internazionale è cresciuta del 7,1%, rafforzando la necessità di continui investimenti nelle flotte e nelle infrastrutture aeroportuali. I programmi aeronautici e l'espansione delle strutture di manutenzione a terra potrebbero generare maggiori richieste di alimentazione a terra e apparecchiature di collaudo. La modernizzazione del sistema di difesa introduce un ulteriore fattore, in quanto i programmi di approvvigionamento ricercano robustezza, durata e longevità. Pertanto, i fornitori di sistemi di alimentazione a terra collaudati e resistenti saranno in grado di fornire soluzioni per progetti in cui le considerazioni tecniche e di longevità prevalgono sui costi iniziali.
Espansione delle infrastrutture ad alta intensità energetica e dei sistemi di energia distribuita
I data center, gli impianti di energia rinnovabile, i porti, le microreti e le infrastrutture elettrificate stanno creando nuovi scenari operativi per le tecnologie di conversione di frequenza e potenza. Secondo l'Agenzia Internazionale dell'Energia, le principali fonti di aumento del consumo di elettricità fino al 2026 includono i data center, l'elettrificazione industriale e le esigenze di climatizzazione. I sistemi di energia distribuita possono essere fonte di energia variabile e con caratteristiche elettriche diverse, che devono essere condizionate per alimentare i carichi. Ciò offre diverse opzioni per combinare la conversione di frequenza con il monitoraggio, la gestione energetica, le interfacce di accumulo e la ridondanza per i fornitori. L'opportunità di business non si limita alla vendita di dispositivi, poiché è necessario fornire servizi per la realizzazione dei progetti infrastrutturali.
Tendenze future del mercato dei convertitori di frequenza
Il monitoraggio digitale delle condizioni diventa un'architettura standard
Le tendenze del mercato dei convertitori di frequenza indicano sempre più la necessità di apparecchiature connesse in grado di segnalare temperatura di esercizio, condizioni di carico, codici di errore, comportamento armonico e stato di salute dei componenti. I sistemi futuri integreranno probabilmente l'analisi edge con piattaforme centralizzate di gestione degli asset, consentendo agli operatori di identificare il degrado prima che i guasti interrompano la produzione. L'intelligenza artificiale svolgerà un ruolo fondamentale nel rilevamento delle anomalie, soprattutto laddove ampie basi installate generino dati operativi sufficienti. La sicurezza informatica diventerà altrettanto importante con la connessione delle apparecchiature di conversione alle reti industriali. I fornitori, pertanto, si distingueranno probabilmente per software sicuri, protocolli di comunicazione aperti, diagnostica remota e funzionalità di manutenzione predittiva, piuttosto che per le sole specifiche hardware. Questo cambiamento potrebbe anche trasformare gli acquisti, passando da un modello basato su acquisti una tantum di apparecchiature a un modello di rapporti di assistenza a lungo termine.
Maggiore densità di potenza e architetture di conversione modulari
Si prevede che le future piattaforme di conversione si concentreranno su dimensioni ridotte, maggiore efficienza, costruzione modulare e semplificazione della sostituzione sul campo. I progressi nei semiconduttori di potenza, nella gestione termica, nel controllo digitale e nel packaging consentiranno ai produttori di aumentare la densità di potenza mantenendo l'affidabilità. Le architetture modulari saranno particolarmente preziose per i data center, i sistemi navali, gli impianti aerospaziali e le infrastrutture distribuite, poiché la capacità può essere ampliata senza riprogettare l'intero impianto elettrico. I moduli standardizzati possono anche ridurre le scorte di manutenzione e abbreviare i tempi di riparazione. Poiché i clienti valutano sempre più il costo totale di proprietà, i fornitori che combinano hardware efficiente con configurazioni scalabili e componenti di servizio standardizzati dovrebbero ottenere un vantaggio competitivo. Questa tendenza favorisce anche l'assemblaggio regionale e una personalizzazione più rapida per i requisiti di tensione e frequenza specifici dell'applicazione.
Opportunità di mercato per i convertitori di frequenza
Produzione localizzata per i poli industriali emergenti
Le previsioni di mercato sui convertitori di frequenza indicano significative opportunità di investimento nei paesi in cui la capacità industriale, la generazione di energia rinnovabile, i porti e le infrastrutture si stanno espandendo più rapidamente rispetto alle tradizionali catene di approvvigionamento elettrico. India, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani possono supportare centri di assemblaggio, ingegneria applicativa, collaudo e assistenza localizzati. La creazione di capacità regionali può ridurre i tempi di consegna, migliorare la conformità con i requisiti di approvvigionamento locali e fornire un supporto sul campo più rapido. Gli investitori dovrebbero dare priorità agli impianti situati vicino a distretti aerospaziali, corridoi industriali, porti e progetti di energia rinnovabile, piuttosto che affidarsi esclusivamente a un'ampia copertura geografica. Le partnership con integratori di sistemi e produttori di apparecchiature possono ulteriormente migliorare l'accesso al mercato integrando le tecnologie di conversione in progetti più ampi di automazione, energia e infrastrutture.
Ecosistemi marini e di conversione dell'energia da terra
L'elettrificazione del settore marittimo offre un percorso di investimento promettente, poiché porti e operatori navali necessitano sempre più di interfacce elettriche compatibili, riducendo al contempo le emissioni derivanti dalla generazione ausiliaria. I fornitori possono andare oltre i convertitori autonomi sviluppando pacchetti integrati per l'alimentazione da terra, che includano funzionalità di conversione, protezione, monitoraggio, sincronizzazione e assistenza. Cantieri navali, autorità portuali, compagnie di traghetti, infrastrutture navali e proprietari di asset offshore rappresentano gruppi di clienti distinti con esigenze diverse in termini di tensione e frequenza. Gli investimenti dovrebbero concentrarsi su sistemi modulari in grado di supportare futuri ammodernamenti delle navi e infrastrutture di terra variabili. Le reti di assistenza sono particolarmente importanti, poiché i clienti del settore marittimo apprezzano la rapidità di intervento e la disponibilità delle apparecchiature. Alleanze strategiche con costruttori navali, società di ingegneria portuale e appaltatori elettrici possono creare flussi di progetti ricorrenti e migliorare l'influenza sulle specifiche tecniche.
Sviluppi recenti
- Marzo 2025: Anritsu ha ampliato la sua capacità di generazione di segnali vettoriali fino a frequenze di 44 GHz, combinando il suo generatore di segnali vettoriali MG3710E con i convertitori di frequenza TMY Technology (TMYTEK). La soluzione congiunta supporta i test per applicazioni 5G, comunicazioni satellitari, Wi-Fi 6/7 e Ultra-Wideband nelle bande 6-20 GHz e 24-44 GHz, che consentono comunicazioni ad alta velocità, bassa latenza e con elevata velocità di trasmissione dati.
- Aprile 2025: Astronics Corporation è stata selezionata per fornire l'unità di conversione di frequenza (FCU) per il dimostratore aeronautico X-66 a traliccio transonico (TTBW) della NASA e di Boeing. Astronics progetterà l'FCU e supporterà le parti interessate del progetto durante i test a terra e in volo, il cui inizio è previsto per il 2028. L'unità convertirà la nuova uscita del generatore trifase a frequenza variabile da 115 V CA dell'X-66 in una corrente alternata trifase a frequenza costante di 400 Hz per i bus di alimentazione principali dell'aeromobile, consentendo il continuo utilizzo dei sistemi di bordo preesistenti progettati per l'alimentazione a 400 Hz.
- Aprile 2026: Hitachi Energy si è aggiudicata contratti da Elektrizace železnic Praha per supportare la modernizzazione e l'espansione del sistema di alimentazione di trazione ferroviaria della Repubblica Ceca. L'azienda fornirà 13 convertitori di frequenza statici ferroviari PCS6000 alle sottostazioni di trazione di Plzeň, Nezamyslice, Nedakonice e Bučovice, creando un'interfaccia stabile tra la rete elettrica trifase pubblica e il sistema monofase a 25 kV, 50 Hz CA della ferrovia.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -