
Mercado de convertidores de frecuencia: tamaño, tendencias y previsiones 2034
Tamaño del mercado de convertidores de frecuencia y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (convertidor de frecuencia estático, convertidor de frecuencia rotativo); usuario final (aeroespacial y defensa, energía y electricidad, industria de procesos, petróleo y gas, sector marítimo, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009354
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
26.420 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
36.890 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,78 %
Índice de crecimiento
Mercado potencial
287.560 millones de dólares estadounidenses
(2026-2034)
El mercado de convertidores de frecuencia alcanzó un valor de 26.420 millones de dólares en 2025 y se prevé que llegue a los 36.890 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,78% entre 2026 y 2034. El desarrollo del mercado se ve impulsado por la creciente demanda de conversión de energía controlada en equipos industriales, sistemas terrestres de aeronaves, aplicaciones marinas e infraestructura eléctrica. Las perspectivas reflejan una inversión sostenida en sistemas eléctricos eficientes y la sustitución de equipos de conversión obsoletos por arquitecturas con monitorización digital.
América del Norte sigue siendo un mercado de importancia estratégica, impulsado por la modernización aeroespacial, la adquisición de equipos de defensa, la automatización industrial y la infraestructura de centros de datos. El tamaño del mercado de convertidores de frecuencia se ve influenciado por la demanda de acondicionamiento de energía confiable, conversión de frecuencia y compatibilidad de equipos en entornos de 50 Hz, 60 Hz y frecuencias especializadas. Los ciclos de reemplazo, los estrictos requisitos de confiabilidad y las iniciativas de fabricación nacional proporcionan una base de demanda relativamente estable durante el período de pronóstico.
Evaluación y perspectivas del mercado de convertidores de frecuencia
- América del Norte representa una cuota de mercado estimada del 31-33% en el sector de convertidores de frecuencia en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4-3,7% entre 2026 y 2034, impulsada por las inversiones en los sectores aeroespacial, de defensa, de automatización industrial y de energía crítica.
- Estados Unidos representa entre el 73 % y el 75 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,2 % al 3,5 % entre 2026 y 2034, impulsado por la modernización de la defensa y la inversión en infraestructuras.
- Europa ostenta una cuota estimada del 27-29% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5-3,8% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España proporcionando una demanda industrial consolidada.
- Se estima que la región de Asia-Pacífico representará entre el 29 % y el 31 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 4,7 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande : El convertidor de frecuencia estático representa una cuota de mercado estimada del 72-76% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,6-3,9% durante el período 2026-2034.
- Segmento de alto crecimiento : Se estima que el sector marítimo tendrá una cuota de mercado del 7-9% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,0% durante el período 2026-2034, lo que refleja las necesidades de suministro eléctrico en tierra y electrificación de buques.
- Empresas clave analizadas en detalle : ABB Ltd, Aplab Limited, Danfoss A/S, General Electric Company, Georator Corporation, NOVA ELECTRIC, Piller Power Systems, Power Systems and Controls, Inc., Power Systems International, Siemens AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de convertidores de frecuencia ha evolucionado, pasando de ser principalmente electromecánico y rotativo a ser de estado sólido, con semiconductores de potencia, transistores bipolares de puerta aislada (IGPT), modulación por ancho de pulso (PWM) y control electrónico. Los convertidores estáticos también incorporan regulación de voltaje, aislamiento, protección, comunicación y diagnóstico. Las economías de escala en la fabricación están cambiando debido a la modularidad y la menor personalización, si bien la fabricación local y la ingeniería de aplicaciones seguirán siendo necesarias para aplicaciones aeroespaciales, marítimas, de defensa e industriales con requisitos ambientales específicos.
Para su futura expansión, el mercado de convertidores de frecuencia se beneficiará de su creciente uso en nuevos proyectos de fabricación e infraestructura donde la sincronización de frecuencia y la calidad de la energía son factores operativos clave. Se espera que la electrificación, las energías renovables, los centros de datos, los puertos y los avances en la fabricación avanzada ofrezcan nuevas oportunidades. Las regulaciones centradas en la eficiencia energética y la reducción de emisiones favorecen la conversión electrónica frente a la ineficiente conversión mecánica, mientras que la localización de la cadena de suministro incentiva a los fabricantes a producir, prestar servicios e integrarse en la región cercana a sus principales clientes.
Alcance del informe de mercado de convertidores de frecuencia
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 26.420 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 36.890 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,78% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de convertidores de frecuencia
El crecimiento del mercado se debe a la creciente demanda de salidas eléctricas fiables y controlables en equipos que operan en diversos tipos de redes y frecuencias. La cadena de valor comprende semiconductores, transformadores, condensadores, sistemas de refrigeración, controles, software, convertidores, integradores de sistemas, empresas de distribución y proveedores de servicios posventa. Los costes derivados de las pérdidas económicas o los riesgos para la seguridad que suponen las interrupciones en el servicio son factores críticos que determinan la demanda, la cual abarca equipos de apoyo a aeronaves, maquinaria, bombas y compresores, buques y equipos de generación de energía.
La oferta se está desplazando hacia proveedores que ofrecen soluciones integradas con monitoreo, protección y controles específicos para cada aplicación. La disponibilidad de componentes, las necesidades de disipación de calor, los requisitos de densidad de potencia y las certificaciones pueden tener un impacto significativo en los plazos de entrega. Los líderes del mercado pueden aprovechar su capacidad de ingeniería y su base instalada, mientras que los especialistas compiten en función de su capacidad de personalización, robustez, plazos de entrega más cortos y especialización. Por lo tanto, los contratos de servicio, los módulos de reemplazo y la ingeniería de modernización se convierten en un complemento relevante para la venta de equipos.
El análisis del mercado de convertidores de frecuencia destaca que este presenta una fragmentación moderada y está compuesto por fabricantes multinacionales de equipos eléctricos y convertidores de potencia. ABB Ltd, Danfoss A/S, General Electric Company y Siemens AG compiten ofreciendo soluciones integrales de automatización, electrificación, accionamiento y potencia. Aplab Limited, NOVA ELECTRIC, Piller Power Systems, Power Systems International y otros especialistas trabajan en la resolución de problemas específicos de cada aplicación. Georator Corporation y Power Systems and Controls, Inc. ofrecen competencias especializadas para el funcionamiento de convertidores de frecuencia en condiciones extremas.
Las inversiones se centran en aumentar la eficiencia de los semiconductores, la monitorización digital, la modularización, la integración de energías renovables y la producción local. La optimización de accionamientos mediante software se ha convertido en una línea de acción clave para Siemens AG, mientras que las soluciones de conversión de energía de ABB Ltd se han visto reforzadas por la adquisición de carteras de productos. Las soluciones de motores y accionamientos basadas en ecosistemas constituyen otra línea de acción para Danfoss A/S. Por lo tanto, el posicionamiento competitivo se basa en la eficiencia del ciclo de vida, el soporte de ingeniería, la integración, la fiabilidad y la configurabilidad para los sectores aeroespacial, naval, industrial y energético.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de convertidores de frecuencia: Perspectivas estratégicas
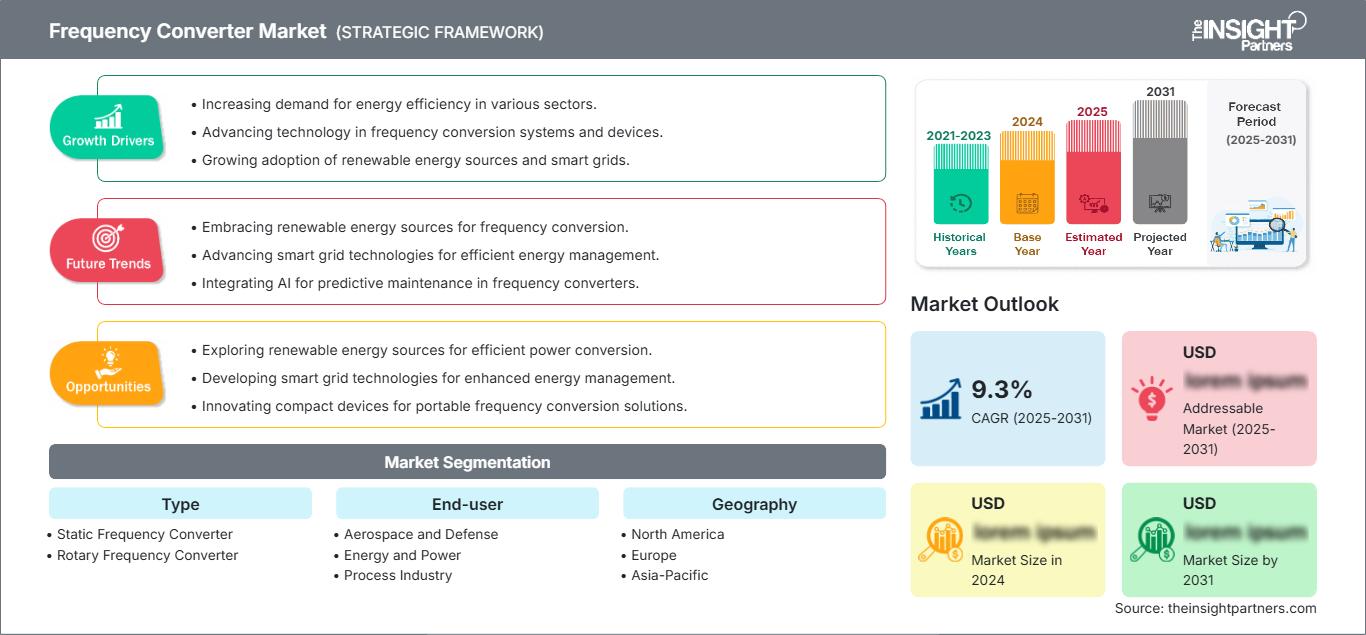
Perspectivas regionales
Mercado de convertidores de frecuencia en Norteamérica
América del Norte representó una participación estimada del 31-33% en 2025, y se proyecta que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,4-3,7% hasta 2034. La demanda se sustenta en la fabricación aeroespacial, la electrónica de defensa, la automatización industrial, la infraestructura de centros de datos y la necesidad de reemplazar equipos de conversión de energía obsoletos. Si bien Estados Unidos continúa liderando el mercado, el mercado canadiense se ve impulsado por la infraestructura energética, las operaciones mineras, el sector del transporte y los establecimientos industriales que requieren una conversión de frecuencia robusta.
Un elemento estructural clave del mercado es la importancia de una infraestructura de suministro eléctrico fiable. La demanda de los sectores aeroespacial y de defensa exige un control estricto de la calidad de la energía para pruebas, asistencia en tierra, simulaciones y equipos de misión. La tendencia hacia la monitorización digital y la modularidad de los equipos de conversión de energía facilita el mantenimiento. El crecimiento será gradual, ya que la mayor parte de los equipos instalados están consolidados; sin embargo, existen fuentes de demanda adicional, como los centros de datos, la fabricación avanzada y la electrificación.
Mercado estadounidense de convertidores de frecuencia
Se estima que Estados Unidos representará entre el 73 % y el 75 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,5 % hasta 2034. La demanda se ve impulsada por la modernización de la defensa, la fabricación de aeronaves, las instalaciones industriales, los centros de datos y las aplicaciones de energía crítica. El mercado también se beneficia de una amplia base instalada que requiere reemplazo, modernización y soporte técnico en múltiples frecuencias industriales.
La gama de actividades de la empresa incluye proveedores internacionales y empresas de ingeniería. Las aplicaciones se orientan hacia salidas programables, reducción de la distorsión armónica, redundancia, monitorización remota y tamaño compacto. El crecimiento del sector de los centros de datos genera nuevas necesidades de acondicionamiento de potencia y estabilidad de frecuencia, mientras que el sector aeroespacial sigue demandando dispositivos especiales de 400 Hz. La modernización del sector industrial crea un canal de demanda secundario debido a la mejora del control de motores y procesos, la eficiencia y el ahorro energético.
Mercado europeo de convertidores de frecuencia
Europa representó una cuota de mercado estimada del 27-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5-3,8% hasta 2034. Alemania es el mercado nacional más fuerte, impulsado por industrias como la fabricación de maquinaria, la automatización, la fabricación de automóviles, la industria química y la electrificación industrial. También existen industrias tradicionales como la marítima, la aeroespacial y la de equipos energéticos, que ya controlan sus necesidades de conversión de energía.
El Reino Unido mantiene la demanda de aplicaciones aeroespaciales, de defensa, marítimas y de infraestructura, mientras que Alemania aprovecha su fortaleza en automatización industrial e ingeniería a gran escala. Francia se caracteriza por sus aplicaciones aeroespaciales y de defensa, Italia aporta su experiencia en maquinaria, fabricación y aplicaciones marítimas, y España cuenta con inversiones en energías renovables e industriales para impulsar la demanda. En todos estos segmentos, se hace hincapié en la eficiencia, la electrificación y la sustitución de los sistemas de conversión de energía obsoletos, lo que impulsa las soluciones de control electrónico, así como los enfoques de gestión del ciclo de vida.
Mercado de convertidores de frecuencia en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representó entre el 29 % y el 31 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,7 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. China domina el mercado regional, seguida de Japón, Corea del Sur, India y Australia. Los principales impulsores de la demanda son la electrificación de las industrias, las inversiones en manufactura, las energías renovables y el desarrollo de infraestructuras.
La demanda de electricidad en China y las actividades industriales generarán una necesidad significativa de conversiones, mientras que India se verá impulsada por una rápida electrificación y un crecimiento de infraestructura. Japón y Corea del Sur cuentan con industrias aeroespaciales, electrónicas, navales y aplicaciones industriales bien desarrolladas. Australia tiene demandas en minería, energía e infraestructura en zonas remotas. Las políticas que favorecen la manufactura local y las energías renovables contribuirán a promover la producción local y la ingeniería de aplicaciones.
Mercado de convertidores de frecuencia de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,2 % hasta 2034, liderada por Arabia Saudita y los Emiratos Árabes Unidos. La infraestructura energética, la desalinización, el petróleo y el gas, los puertos y los grandes proyectos de construcción respaldan las necesidades de conversión. Sudáfrica contribuye a través de la minería, los servicios públicos, la manufactura y el mantenimiento industrial.
Arabia Saudita y los Emiratos Árabes Unidos están expandiendo su infraestructura y capacidad industrial, lo que genera demanda de equipos de acondicionamiento de energía confiables en grandes instalaciones. Sudáfrica sigue siendo importante para aplicaciones mineras y de servicios públicos, mientras que el resto de Oriente Medio y África abarca proyectos marítimos, de petróleo y gas, y de energía en zonas remotas. La combinación de entornos operativos adversos y la expansión de la infraestructura en la región favorecen los sistemas robustos, la capacidad de servicio y los equipos diseñados para soportar la variabilidad térmica, de voltaje y de frecuencia.
Análisis de segmentación
Tipo
La segmentación por tipo comprende convertidores de frecuencia estáticos y convertidores de frecuencia rotativos . Se prevé que el mercado de convertidores de frecuencia estáticos crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,6 % al 3,9 % durante el período 2026-2034. El alcance del mercado de convertidores de frecuencia dentro de este segmento se ve reforzado por arquitecturas compactas, alta eficiencia de conversión, controles programables, mantenimiento reducido e idoneidad para aplicaciones aeroespaciales, marinas, industriales y de energía crítica.
- Convertidor de frecuencia estático : Predomina en aplicaciones donde se requiere tamaño compacto, alta eficiencia, bajo mantenimiento y salida programable. La demanda es particularmente alta en equipos terrestres aeroespaciales, maquinaria industrial, suministro eléctrico marítimo, sistemas de prueba e infraestructura crítica.
- Convertidor de frecuencia rotativo : Sigue siendo relevante para instalaciones y aplicaciones existentes que requieren características de conversión electromecánica robustas. La demanda de reemplazo se mantiene gracias a los requisitos de compatibilidad, la continuidad de la base instalada y las situaciones en las que las prácticas operativas establecidas favorecen los equipos rotativos.
Usuario final
El segmento de usuarios finales incluye los sectores aeroespacial y de defensa, energía, industria de procesos, petróleo y gas, sector marítimo y otros . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 3,9 % durante el período 2026-2034, con una demanda marcada por la modernización de equipos, los requisitos de calidad de la energía, la electrificación y los estándares de confiabilidad específicos para cada aplicación.
- Aeroespacial y Defensa : Requiere una salida de frecuencia altamente controlada para sistemas de aeronaves, apoyo en tierra, pruebas, simulación y electrónica de defensa. La fiabilidad, la certificación ambiental y el bajo mantenimiento hacen que los sistemas de conversión especializados sean estratégicamente importantes.
- Energía y potencia : La demanda está vinculada a la generación, la infraestructura de la red, la integración de energías renovables y los equipos auxiliares. Las tecnologías de conversión ayudan a compensar las diferencias de frecuencia, estabilizar las cargas y respaldar el funcionamiento eficiente de los activos del sistema eléctrico.
- Industria de procesos : Las instalaciones químicas, alimentarias, metalúrgicas y de fabricación utilizan conversión de energía controlada para motores, bombas, compresores y equipos de proceso. La eficiencia energética y el tiempo de actividad influyen cada vez más en las decisiones de reemplazo y modernización de equipos.
- Petróleo y gas : Las refinerías, la producción, los oleoductos, las terminales y las instalaciones marinas requieren una conversión fiable en condiciones operativas exigentes. El diseño robusto, la redundancia y la disponibilidad del servicio siguen siendo consideraciones importantes en la adquisición de equipos.
- Sector marítimo : La electrificación de buques, las conexiones a la red eléctrica en tierra, los sistemas de propulsión y la infraestructura portuaria están impulsando la demanda. La compatibilidad entre las características eléctricas de los buques y las de tierra hace que la conversión de frecuencia sea estratégicamente importante para la descarbonización y la flexibilidad operativa.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aeroespacial y Defensa |
Alto |
Sistemas de 400 Hz |
Maduro |
|
Energía y potencia |
Alto |
Integración de la red |
Escalada |
|
Industria de procesos |
Alto |
Eficiencia del motor |
Maduro |
|
Petróleo y gas |
Medio |
Energía marina |
Maduro |
|
Marina |
Medio |
Conexión a la red eléctrica |
Escalada |
|
Otros |
Bajo |
Cargas especializadas |
Emergente |
Factores de crecimiento del mercado de convertidores de frecuencia y análisis de su impacto
Electrificación industrial y modernización del control de motores.
La electrificación industrial está ampliando la base de clientes potenciales para la conversión de energía controlada, ya que las fábricas dependen cada vez más de motores eléctricos, bombas, compresores, ventiladores y equipos de producción automatizados. La AIE indicó que la demanda mundial de electricidad creció un 4,3 % en 2024, y en una revisión de 2026 sugirió un crecimiento estimado del 3 % para 2025. Con este crecimiento, la importancia de los dispositivos que ayudan a controlar el voltaje, la frecuencia, los armónicos y las condiciones de funcionamiento de los motores se vuelve mayor. Los proveedores de equipos de conversión pueden generar valor en el caso de modernizaciones, cuando los clientes desean mejorar la eficiencia sin modificar sus líneas de producción completas. Este factor clave se aplica a los sectores de procesos, agua, manufactura y centrales eléctricas.
Crecimiento de los sistemas eléctricos de aviación, defensa y misión crítica.
Las aplicaciones de aviación y defensa generan una demanda constante, ya que los equipos de apoyo a las aeronaves, la infraestructura de pruebas, los sistemas de simulación y la electrónica especializada requieren características eléctricas estrictamente controladas. La IATA informó que la demanda mundial de pasajeros aumentó un 5,3 % en 2025, mientras que la demanda internacional creció un 7,1 %, lo que refuerza la necesidad de seguir invirtiendo en la flota y la infraestructura aeroportuaria. Los programas aeronáuticos y la expansión de las instalaciones de mantenimiento en tierra pueden generar una mayor demanda de energía terrestre y equipos de prueba. La modernización del sistema de defensa introduce otro factor, ya que los programas de adquisición buscan robustez, durabilidad y larga vida útil. Por lo tanto, los proveedores de sistemas de energía terrestre probados y resistentes podrán abastecer proyectos donde las consideraciones técnicas y de durabilidad superen los factores de costo inicial.
Expansión de infraestructuras de alto consumo energético y sistemas de energía distribuida.
Los centros de datos, las instalaciones de energías renovables, los puertos, las microrredes y la infraestructura electrificada están creando nuevos entornos operativos para las tecnologías de conversión de frecuencia y potencia. Según la Agencia Internacional de Energía, las principales fuentes del aumento del consumo eléctrico hasta 2026 incluyen los centros de datos, la electrificación industrial y las necesidades de climatización. Los sistemas de energía distribuida pueden proporcionar energía variable y diferentes características eléctricas, que deben acondicionarse para suministrar energía a las cargas. Ofrecen diversas opciones para combinar la conversión de frecuencia con la monitorización, la gestión energética, las interfaces de almacenamiento y la redundancia para los proveedores. La oportunidad de negocio no se limita a la venta de dispositivos, ya que también requiere la prestación de servicios para la implementación de los proyectos de infraestructura.
Tendencias futuras del mercado de convertidores de frecuencia
La monitorización digital del estado se convierte en una arquitectura estándar.
Las tendencias del mercado de convertidores de frecuencia apuntan cada vez más hacia equipos conectados capaces de informar sobre la temperatura de funcionamiento, las condiciones de carga, los códigos de error, el comportamiento armónico y el estado de los componentes. Es probable que los sistemas futuros integren análisis en el borde con plataformas centralizadas de gestión de activos para que los operadores puedan identificar la degradación antes de que las fallas interrumpan la producción. La inteligencia artificial desempeñará un papel práctico en la detección de anomalías, especialmente donde grandes bases instaladas generan suficientes datos operativos. La ciberseguridad adquirirá igual importancia a medida que los equipos de conversión se conecten a redes industriales. Por lo tanto, es probable que los proveedores se diferencien mediante software seguro, protocolos de comunicación abiertos, diagnósticos remotos y capacidades de mantenimiento predictivo, en lugar de centrarse únicamente en las especificaciones del hardware. Este cambio también puede transformar las adquisiciones, pasando de compras puntuales de equipos a relaciones de servicio a largo plazo.
Mayor densidad de potencia y arquitecturas de conversión modulares.
Se espera que las futuras plataformas de conversión se centren en un menor tamaño, una mayor eficiencia, una construcción modular y una sustitución en campo simplificada. Los avances en semiconductores de potencia, gestión térmica, control digital y encapsulado permiten a los fabricantes aumentar la densidad de potencia manteniendo la fiabilidad. Las arquitecturas modulares resultan especialmente valiosas para centros de datos, sistemas marinos, instalaciones aeroespaciales e infraestructuras distribuidas, ya que la capacidad puede ampliarse sin necesidad de rediseñar toda la instalación eléctrica. Los módulos estandarizados también reducen los inventarios de mantenimiento y acortan los tiempos de reparación. A medida que los clientes evalúan cada vez más el coste total de propiedad, los proveedores que combinen hardware eficiente con configuraciones escalables y componentes de servicio estandarizados obtienen una ventaja competitiva. Esta tendencia también favorece el ensamblaje regional y una personalización más rápida para los requisitos de voltaje y frecuencia específicos de cada aplicación.
Oportunidades de mercado para convertidores de frecuencia
Fabricación localizada para centros industriales emergentes
Las previsiones del mercado de convertidores de frecuencia indican importantes oportunidades de inversión en países donde la capacidad industrial, la generación de energía renovable, los puertos y la infraestructura se expanden más rápidamente que las cadenas de suministro eléctrico tradicionales. India, el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos pueden albergar centros locales de ensamblaje, ingeniería de aplicaciones, pruebas y servicio. El desarrollo de capacidades regionales puede reducir los plazos de entrega, mejorar el cumplimiento de los requisitos de contratación locales y proporcionar un soporte técnico más rápido. Los inversores deberían priorizar las instalaciones ubicadas cerca de clústeres aeroespaciales, corredores industriales, puertos y proyectos de energía renovable, en lugar de depender únicamente de una amplia cobertura geográfica. Las alianzas con integradores de sistemas y fabricantes de equipos pueden mejorar aún más el acceso al mercado mediante la incorporación de tecnologías de conversión en proyectos de automatización, energía e infraestructura de mayor envergadura.
Ecosistemas de conversión de energía marina y costera
La electrificación marítima ofrece una vía de inversión, ya que los puertos y operadores de buques requieren cada vez más interfaces eléctricas compatibles, a la vez que reducen las emisiones de la generación auxiliar. Los proveedores pueden ir más allá de los convertidores independientes desarrollando paquetes integrados de suministro eléctrico en tierra que incluyan capacidades de conversión, protección, monitorización, sincronización y servicio. Los astilleros, las autoridades portuarias, los operadores de transbordadores, las instalaciones navales y los propietarios de activos en alta mar representan distintos grupos de clientes con diferentes requisitos de voltaje y frecuencia. La inversión debe centrarse en sistemas modulares capaces de soportar futuras actualizaciones de buques e infraestructuras costeras variables. Las redes de servicio son especialmente importantes, ya que los clientes marítimos valoran la rápida intervención y la disponibilidad de los equipos. Las alianzas estratégicas con astilleros, empresas de ingeniería portuaria y contratistas eléctricos pueden crear carteras de proyectos recurrentes y mejorar la influencia en las especificaciones.
Novedades recientes
- Marzo de 2025: Anritsu amplió su capacidad de generación de señales vectoriales a frecuencias de hasta 44 GHz mediante la combinación de su generador de señales vectoriales MG3710E con convertidores de frecuencia de TMY Technology (TMYTEK). Esta solución conjunta permite realizar pruebas para aplicaciones 5G, comunicaciones por satélite, Wi-Fi 6/7 y banda ultraancha en las bandas de 6 a 20 GHz y de 24 a 44 GHz, lo que posibilita comunicaciones de alta velocidad, baja latencia y alta tasa de datos.
- Abril de 2025: Astronics Corporation fue seleccionada para suministrar la Unidad Convertidora de Frecuencia (FCU) para el demostrador de aeronave X-66 de ala reforzada transónica (TTBW) de la NASA y Boeing. Astronics diseñará la FCU y brindará apoyo a las partes interesadas del proyecto durante las pruebas en tierra y en vuelo, programadas para comenzar en 2028. La unidad convertirá la salida del generador trifásico de frecuencia variable de 115 VCA recientemente adaptado del X-66 en energía trifásica de frecuencia constante de 400 Hz y 115 VCA para los buses de energía principales de la aeronave, lo que permitirá el uso continuado de los sistemas a bordo existentes diseñados para 400 Hz.
- Abril de 2026: Hitachi Energy obtuvo contratos de Elektrizace železnic Praha para apoyar la modernización y expansión del sistema de tracción ferroviaria de la República Checa. La empresa suministrará 13 convertidores de frecuencia estáticos para ferrocarril PCS6000 a las subestaciones de tracción de Plzeň, Nezamyslice, Nedakonice y Bučovice, creando una interfaz estable entre la red eléctrica pública trifásica y el sistema monofásico de 25 kV y 50 Hz de corriente alterna del ferrocarril.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -