
Marché des convertisseurs de fréquence : taille et tendances 2034
Taille et prévisions du marché des convertisseurs de fréquence (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (convertisseur de fréquence statique, convertisseur de fréquence rotatif) ; utilisateur final (aérospatiale et défense, énergie, industrie de transformation, pétrole et gaz, secteur maritime, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009354
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
26,42 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
36,89 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,78 %
taux de croissance
Marché adressable
287,56 milliards de dollars américains
(2026-2034)
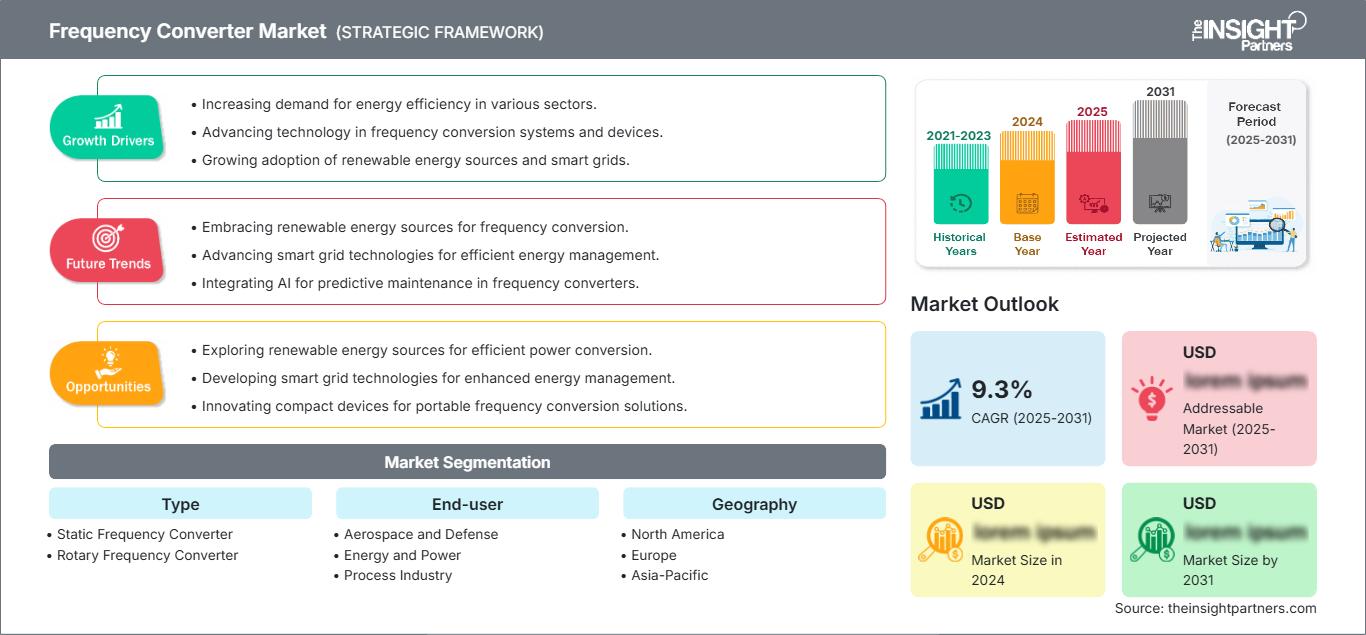
Le marché des convertisseurs de fréquence était évalué à 26,42 milliards de dollars américains en 2025 et devrait atteindre 36,89 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,78 % sur la période 2026-2034. Le développement de ce marché est soutenu par la demande croissante de conversions de puissance contrôlées pour les équipements industriels, les systèmes au sol des aéronefs, les applications marines et les infrastructures électriques. Ces perspectives reflètent des investissements soutenus dans des systèmes électriques performants et le remplacement des anciens équipements de conversion par des architectures à surveillance numérique.
L'Amérique du Nord demeure un marché stratégique, soutenu par la modernisation du secteur aérospatial, les acquisitions de défense, l'automatisation industrielle et les infrastructures de centres de données. La taille du marché des convertisseurs de fréquence est influencée par la demande en matière de conditionnement de puissance fiable, de conversion de fréquence et de compatibilité des équipements dans les environnements 50 Hz, 60 Hz et à fréquences spécifiques. Les cycles de remplacement, les exigences de fiabilité rigoureuses et les initiatives de production nationale assurent une demande relativement stable tout au long de la période de prévision.
Analyse et perspectives du marché des convertisseurs de fréquence
- L'Amérique du Nord représente une part de marché modélisée de 31 à 33 % des convertisseurs de fréquence en 2025 et devrait croître à un TCAC de 3,4 à 3,7 % entre 2026 et 2034, soutenue par les investissements dans l'aérospatiale, la défense, l'automatisation industrielle et les énergies critiques.
- Les États-Unis représentent 73 à 75 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,2 à 3,5 % entre 2026 et 2034, soutenue par la modernisation de la défense et les investissements dans les infrastructures.
- L'Europe devrait détenir une part de marché estimée entre 27 et 29 % en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 3,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne assurant une demande industrielle bien établie.
- La région Asie-Pacifique représenterait une part estimée entre 29 et 31 % en 2025 et devrait enregistrer un TCAC de 4,3 à 4,7 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Le convertisseur de fréquence statique détient une part de marché estimée entre 72 et 76 % en 2025 et devrait croître à un TCAC de 3,6 à 3,9 % entre 2026 et 2034.
- Segment à forte croissance : Le secteur maritime devrait représenter une part de marché de 7 à 9 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,0 % entre 2026 et 2034, reflétant les besoins en alimentation électrique à quai et en électrification des navires.
- Principales entreprises analysées en détail : ABB Ltd, Aplab Limited, Danfoss A/S, General Electric Company, Georator Corporation, NOVA ELECTRIC, Piller Power Systems, Power Systems and Controls, Inc., Power Systems International, Siemens AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des convertisseurs de fréquence a évolué, passant d'une technologie principalement électromécanique et rotative à une technologie à semi-conducteurs intégrant des semi-conducteurs de puissance, des transistors bipolaires à grille isolée (IGBT), la modulation de largeur d'impulsion (PWM) et la commande électronique. Les convertisseurs statiques intègrent également la régulation de tension, l'isolation, la protection, la communication et le diagnostic. Les économies d'échelle liées à la fabrication évoluent grâce à la modularité et à la réduction des besoins de personnalisation, tandis que la production locale et l'ingénierie d'application demeurent indispensables pour les applications aérospatiales, maritimes, de défense et industrielles présentant des exigences environnementales particulières.
Pour son expansion future, le marché des convertisseurs de fréquence bénéficiera de leur utilisation croissante dans les nouveaux secteurs de la fabrication et les infrastructures où la synchronisation de la fréquence et la qualité de l'énergie sont des impératifs opérationnels. L'électrification, les énergies renouvelables, les centres de données, les ports et les avancées de la fabrication devraient offrir de nouvelles opportunités. Les réglementations axées sur l'efficacité énergétique et la réduction des émissions favorisent la conversion électronique au détriment de la conversion mécanique, moins performante, tandis que la localisation de la chaîne d'approvisionnement incite les fabricants à produire, assurer le service après-vente et s'intégrer localement, au plus près de leurs principaux clients.
Rapport sur le marché des convertisseurs de fréquence
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 26,42 milliards de dollars américains |
| Taille du marché d'ici 2034 | 36,89 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des convertisseurs de fréquence
La croissance du marché est alimentée par la demande croissante d'alimentations électriques fiables et contrôlables pour les équipements fonctionnant sur différents types de réseaux et à diverses fréquences. La chaîne de valeur comprend les semi-conducteurs, les transformateurs, les condensateurs, les systèmes de refroidissement, les systèmes de contrôle, les logiciels, les convertisseurs, les intégrateurs de systèmes, les distributeurs et les prestataires de services après-vente. Les coûts liés aux temps d'arrêt des équipements, en termes de pertes économiques ou de risques pour la sécurité, sont des facteurs déterminants de la demande. Cette demande concerne notamment les équipements de soutien aux aéronefs, les machines, les pompes et compresseurs, les navires et les équipements de production d'énergie.
L'offre évolue en faveur des fournisseurs proposant des solutions intégrées avec surveillance embarquée, protection et commandes spécifiques à l'application. La disponibilité des composants, les besoins en dissipation thermique, les exigences en matière de densité de puissance et les certifications peuvent avoir un impact significatif sur les délais de traitement des commandes. Les acteurs majeurs peuvent tirer parti de leurs capacités d'ingénierie et de leur parc installé, tandis que les spécialistes rivalisent sur leur capacité de personnalisation, de robustesse, de réduction des délais de livraison et de spécialisation. Par conséquent, les contrats de service, les modules de remplacement et l'ingénierie de modernisation deviennent des compléments essentiels à la vente d'équipements.
L'analyse du marché des convertisseurs de fréquence révèle une fragmentation modérée, caractérisée par la présence de fabricants multinationaux d'équipements électriques et de convertisseurs de puissance. ABB Ltd, Danfoss A/S, General Electric Company et Siemens AG se disputent le marché grâce à des solutions complètes d'automatisation, d'électrification, d'entraînement et de gestion de l'énergie. Aplab Limited, NOVA ELECTRIC, Piller Power Systems, Power Systems International, ainsi que d'autres spécialistes, se concentrent sur la résolution de problèmes spécifiques à certaines applications. Georator Corporation et Power Systems and Controls, Inc. offrent une expertise pointue dans le domaine des convertisseurs de fréquence fonctionnant dans des conditions extrêmes.
Les investissements sont axés sur l'amélioration de l'efficacité des semi-conducteurs, la surveillance numérique, la modularisation, l'intégration des énergies renouvelables et la production locale. L'optimisation des entraînements par logiciel est devenue un axe stratégique pour Siemens AG, tandis que les solutions de conversion de puissance d'ABB Ltd ont été enrichies par des acquisitions de portefeuille. Les solutions de moteurs et d'entraînements basées sur un écosystème constituent un autre axe de développement pour Danfoss A/S. Ainsi, le positionnement concurrentiel repose sur l'efficacité du cycle de vie, le support technique, l'intégration, la fiabilité et la configurabilité pour les secteurs de l'aérospatiale, du maritime, de l'industrie et de l'énergie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des convertisseurs de fréquence : Perspectives stratégiques
Perspectives régionales
Marché des convertisseurs de fréquence en Amérique du Nord
L’Amérique du Nord représentait une part de marché estimée entre 31 et 33 % en 2025, et la région devrait connaître une croissance annuelle composée de 3,4 à 3,7 % jusqu’en 2034. La demande est soutenue par les secteurs de l’aérospatiale, de l’électronique de défense, de l’automatisation industrielle, des infrastructures de centres de données et par la nécessité de remplacer les anciens équipements de conversion de puissance. Si les États-Unis demeurent en tête, le marché canadien est soutenu par les infrastructures énergétiques, l’exploitation minière, le secteur des transports et les établissements industriels qui exigent une conversion de fréquence performante.
Un élément structurel important du marché réside dans l'importance accordée à une infrastructure d'approvisionnement en électricité fiable. Les secteurs de l'aérospatiale et de la défense exigent un contrôle rigoureux de la qualité de l'énergie pour les essais, le soutien au sol, les simulations et les équipements de mission. La tendance à la surveillance numérique et à la modularité des équipements de conversion d'énergie facilite la maintenance. La croissance sera progressive, la majeure partie des équipements installés étant mature ; toutefois, des sources de demande supplémentaire existent, telles que les centres de données, la fabrication de pointe et l'électrification.
Marché américain des convertisseurs de fréquence
Les États-Unis représentaient, selon les projections, entre 73 et 75 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,2 à 3,5 % jusqu'en 2034. La demande est soutenue par la modernisation de la défense, la construction aéronautique, les installations industrielles, les centres de données et les applications critiques en matière d'alimentation électrique. Le marché bénéficie également d'un parc installé important nécessitant des opérations de remplacement, de mise à niveau et de maintenance sur de multiples fréquences industrielles.
L'éventail des activités de l'entreprise comprend des fournisseurs internationaux et des sociétés d'ingénierie. Les applications évoluent vers des sorties programmables, une distorsion harmonique réduite, la redondance, la surveillance à distance et un encombrement réduit. La croissance du secteur des centres de données engendre de nouveaux besoins en matière de conditionnement de l'énergie et de stabilité de fréquence, tandis que le secteur aérospatial continue d'exiger des dispositifs spécifiques fonctionnant à 400 Hz. La modernisation du secteur industriel crée un second canal de demande grâce à une meilleure maîtrise des moteurs et des processus, à une efficacité accrue et à des économies d'énergie.
Marché européen des convertisseurs de fréquence
L'Europe représentait une part de marché estimée entre 27 et 29 % en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 3,8 % jusqu'en 2034. L'Allemagne constitue le marché national le plus dynamique, portée par des secteurs tels que la construction mécanique, l'automatisation, l'automobile, la chimie et l'électrification industrielle. On y trouve également des industries traditionnelles comme le secteur maritime, l'aérospatiale et les équipements énergétiques, qui ont des besoins importants en matière de conversion d'énergie.
Le Royaume-Uni soutient la demande dans les secteurs de l'aérospatiale, de la défense, du maritime et des infrastructures, tandis que l'Allemagne s'appuie sur sa force en matière d'automatisation industrielle et d'ingénierie à grande échelle. La France se caractérise par ses applications aérospatiales et de défense, l'Italie apporte son expertise dans les machines, la production et les applications maritimes, et l'Espagne mise sur les énergies renouvelables et les investissements industriels pour stimuler la demande. Dans tous ces segments, l'accent est mis sur l'efficacité, l'électrification et le remplacement des anciens systèmes de conversion d'énergie, ce qui favorise le développement de solutions à commande électronique et d'approches de gestion du cycle de vie.
Marché des convertisseurs de fréquence de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 29 et 31 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,3 à 4,7 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine domine le marché régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les principaux moteurs de la demande sont l'électrification des industries, les investissements dans le secteur manufacturier, les énergies renouvelables et le développement des infrastructures.
La demande en électricité et les activités industrielles en Chine engendreront d'importants besoins de conversion, tandis qu'en Inde, la croissance rapide de l'électrification et des infrastructures soutiendra cette demande. Le Japon et la Corée du Sud disposent de secteurs aérospatial, électronique, naval et industriel très développés. L'Australie, quant à elle, a des besoins importants en infrastructures, notamment dans les secteurs minier et énergétique, ainsi que dans les régions éloignées. Des politiques favorisant la production locale et les énergies renouvelables contribueront à promouvoir la production locale et l'ingénierie d'application.
Marché des convertisseurs de fréquence au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC modélisé de 3,8 % à 4,2 % jusqu'en 2034, tirée par l'Arabie saoudite et les Émirats arabes unis. Les infrastructures énergétiques, le dessalement, le pétrole et le gaz, les ports et les grands projets de construction soutiennent les besoins de conversion. L'Afrique du Sud y contribue par le biais des mines, des services publics, de la fabrication et de la maintenance industrielle.
L’Arabie saoudite et les Émirats arabes unis développent leurs infrastructures et leurs capacités industrielles, ce qui engendre une forte demande en équipements de conditionnement de puissance fiables pour les grandes installations. L’Afrique du Sud demeure un secteur clé pour les applications minières et énergétiques, tandis que le reste de la région MENA comprend des projets maritimes, pétroliers et gaziers, ainsi que des centrales électriques isolées. La combinaison d’environnements d’exploitation difficiles et d’une expansion des infrastructures dans la région favorise le recours à des systèmes robustes, à une capacité de maintenance performante et à des équipements conçus pour résister aux variations thermiques, de tension et de fréquence.
Analyse de segmentation
Taper
La segmentation par type comprend les convertisseurs de fréquence statiques et les convertisseurs de fréquence rotatifs . Le marché des convertisseurs de fréquence statiques devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 3,9 % entre 2026 et 2034. Ce segment de marché est particulièrement attractif grâce à ses architectures compactes, son rendement de conversion élevé, ses commandes programmables, sa maintenance réduite et son adéquation aux applications aérospatiales, maritimes, industrielles et de puissance critique.
- Convertisseurs de fréquence statiques : Ils dominent le marché lorsque la compacité, le rendement élevé, la maintenance réduite et la programmation de la sortie sont requis. La demande est particulièrement forte pour les équipements au sol aérospatiaux, les machines industrielles, l’alimentation électrique à quai en milieu maritime, les systèmes de test et les infrastructures critiques.
- Convertisseur de fréquence rotatif : Il conserve toute sa pertinence pour les installations existantes et les applications exigeant des caractéristiques de conversion électromécaniques robustes. La demande de remplacement demeure soutenue par les exigences de compatibilité, la continuité du parc installé et les situations où les pratiques d’exploitation établies privilégient les équipements rotatifs.
Utilisateur final
Les utilisateurs finaux comprennent les secteurs de l'aérospatiale et de la défense, de l'énergie, de l'industrie de transformation, du pétrole et du gaz, du transport maritime et autres . Ce segment devrait connaître une croissance annuelle composée de 3,5 % à 3,9 % entre 2026 et 2034, la demande étant stimulée par la modernisation des équipements, les exigences en matière de qualité de l'énergie, l'électrification et les normes de fiabilité spécifiques aux applications.
- Aérospatiale et défense : Les systèmes aéronautiques, le soutien au sol, les essais, la simulation et l’électronique de défense nécessitent une fréquence de sortie extrêmement contrôlée. La fiabilité, la conformité aux normes environnementales et la faible maintenance confèrent aux systèmes de conversion spécialisés une importance stratégique.
- Énergie et puissance : La demande est liée à la production, à l’infrastructure du réseau, à l’intégration des énergies renouvelables et aux équipements auxiliaires. Les technologies de conversion permettent de compenser les différences de fréquence, de stabiliser les charges et d’assurer le bon fonctionnement des actifs du réseau électrique.
- Industrie de transformation : Les installations chimiques, agroalimentaires, métallurgiques et manufacturières utilisent la conversion de puissance contrôlée pour les moteurs, les pompes, les compresseurs et les équipements de production. L’efficacité énergétique et la disponibilité des équipements influencent de plus en plus les décisions de remplacement et de modernisation.
- Pétrole et gaz : Le raffinage, la production, les pipelines, les terminaux et les installations offshore nécessitent une conversion fiable dans des conditions d’exploitation exigeantes. La robustesse de la conception, la redondance et la disponibilité des services demeurent des critères essentiels lors de l’approvisionnement.
- Secteur maritime : L’électrification des navires, les raccordements à quai, les systèmes de propulsion et les infrastructures portuaires alimentent une demande croissante. La compatibilité entre les caractéristiques électriques des navires et du quai confère à la conversion de fréquence un rôle stratégique pour la décarbonation et la flexibilité opérationnelle.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatiale et défense |
Haut |
Systèmes 400 Hz |
Mature |
|
Énergie et puissance |
Haut |
Intégration au réseau |
Mise à l'échelle |
|
Industrie de transformation |
Haut |
Efficacité motrice |
Mature |
|
Pétrole et gaz |
Moyen |
Énergie offshore |
Mature |
|
Marin |
Moyen |
Alimentation à quai |
Mise à l'échelle |
|
Autres |
Faible |
Charges spécialisées |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des convertisseurs de fréquence
Électrification industrielle et modernisation de la commande des moteurs
L'électrification industrielle élargit le marché potentiel des systèmes de conversion de puissance contrôlée, car les usines dépendent de plus en plus des moteurs électriques, des pompes, des compresseurs, des ventilateurs et des équipements de production automatisés. L'AIE a indiqué que la demande mondiale d'électricité a augmenté de 4,3 % en 2024 et, selon ses prévisions pour 2026, une croissance estimée à 3 % était attendue en 2025. Face à une telle croissance, l'importance des dispositifs permettant de gérer la tension, la fréquence, les harmoniques et les conditions de fonctionnement des moteurs s'accroît. Les fournisseurs d'équipements de conversion peuvent créer de la valeur ajoutée lors de modernisations, lorsque les clients souhaitent améliorer leur efficacité sans modifier l'intégralité de leurs lignes de production. Ce facteur de croissance concerne particulièrement les secteurs des procédés, de l'eau, de la fabrication et des centrales électriques.
Croissance des systèmes électriques dans l'aviation, la défense et les applications critiques
Les applications aéronautiques et de défense génèrent une demande soutenue, car les équipements de soutien aux aéronefs, les infrastructures de test, les systèmes de simulation et l'électronique spécialisée exigent des caractéristiques électriques rigoureusement contrôlées. L'IATA a indiqué que la demande mondiale de passagers a augmenté de 5,3 % en 2025, tandis que la demande internationale a progressé de 7,1 %, confirmant ainsi la nécessité de poursuivre les investissements dans les flottes et les infrastructures aéroportuaires. Les programmes aéronautiques et l'expansion des installations de maintenance au sol pourraient engendrer des besoins accrus en alimentation électrique au sol et en équipements de test. La modernisation du système de défense introduit un autre facteur : les programmes d'acquisition privilégient la robustesse, la durabilité et la longévité. Par conséquent, les fournisseurs de systèmes d'alimentation électrique au sol éprouvés et robustes seront en mesure de répondre aux besoins des projets où les considérations techniques et de longévité priment sur les coûts initiaux.
Expansion des infrastructures énergivores et des systèmes énergétiques distribués
Les centres de données, les installations d'énergies renouvelables, les ports, les micro-réseaux et les infrastructures électrifiées créent de nouveaux environnements d'exploitation pour les technologies de conversion de fréquence et de puissance. Selon l'Agence internationale de l'énergie, les principaux facteurs de croissance de la consommation d'électricité d'ici 2026 sont les centres de données, l'électrification industrielle et les besoins en climatisation. Les systèmes énergétiques distribués peuvent fournir une énergie variable et des caractéristiques électriques diverses, qui doivent être adaptées pour alimenter les charges. Ils offrent aux fournisseurs différentes options pour combiner la conversion de fréquence avec la surveillance, la gestion de l'énergie, les interfaces de stockage et la redondance. Les opportunités commerciales ne se limitent pas à la vente d'équipements, car il est également nécessaire de fournir des services pour la mise en œuvre des projets d'infrastructure.
Tendances futures du marché des convertisseurs de fréquence
La surveillance numérique de l'état des équipements devient une architecture standard
Le marché des convertisseurs de fréquence s'oriente de plus en plus vers des équipements connectés capables de fournir des informations sur la température de fonctionnement, les conditions de charge, les codes d'erreur, le comportement harmonique et l'état des composants. Les systèmes futurs intégreront probablement l'analyse de données en périphérie aux plateformes centralisées de gestion des actifs, permettant ainsi aux opérateurs d'identifier les dégradations avant que les pannes n'interrompent la production. L'intelligence artificielle jouera un rôle essentiel dans la détection des anomalies, notamment lorsque les parcs installés importants génèrent suffisamment de données d'exploitation. La cybersécurité deviendra tout aussi cruciale à mesure que les équipements de conversion se connecteront aux réseaux industriels. Les fournisseurs devraient donc se différencier par des logiciels sécurisés, des protocoles de communication ouverts, des capacités de diagnostic à distance et de maintenance prédictive, plutôt que par les seules spécifications matérielles. Cette évolution pourrait également transformer les achats, passant d'acquisitions ponctuelles d'équipements à des relations de service à long terme.
Architectures de conversion modulaires et à densité de puissance plus élevée
Les futures plateformes de conversion devraient privilégier un encombrement réduit, une efficacité accrue, une conception modulaire et un remplacement simplifié sur site. Les progrès réalisés dans les semi-conducteurs de puissance, la gestion thermique, la commande numérique et le conditionnement permettront aux fabricants d'augmenter la densité de puissance tout en préservant la fiabilité. Les architectures modulaires seront particulièrement avantageuses pour les centres de données, les systèmes maritimes, les installations aérospatiales et les infrastructures distribuées, car elles permettront d'accroître la capacité sans avoir à repenser l'ensemble de l'installation électrique. La standardisation des modules permettra également de réduire les stocks de maintenance et les délais de réparation. Face à une prise en compte croissante du coût total de possession par les clients, les fournisseurs qui associent un matériel performant à des configurations évolutives et à des composants de service standardisés devraient se démarquer. Cette tendance favorise également l'assemblage régional et une personnalisation plus rapide pour répondre aux exigences spécifiques de tension et de fréquence des applications.
Opportunités du marché des convertisseurs de fréquence
Production localisée pour les pôles industriels émergents
Les prévisions du marché des convertisseurs de fréquence indiquent des opportunités d'investissement significatives dans les pays où les capacités industrielles, la production d'énergie renouvelable, les ports et les infrastructures se développent plus rapidement que les chaînes d'approvisionnement électrique traditionnelles. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine peuvent accueillir des centres d'assemblage, d'ingénierie d'application, de test et de maintenance localisés. L'établissement de capacités régionales permet de réduire les délais de livraison, d'améliorer la conformité aux exigences locales en matière d'approvisionnement et d'assurer une assistance technique plus rapide. Les investisseurs devraient privilégier les installations situées à proximité des pôles aérospatiaux, des corridors industriels, des ports et des projets d'énergies renouvelables, plutôt que de se fier uniquement à une large couverture géographique. Les partenariats avec les intégrateurs de systèmes et les fabricants d'équipements peuvent faciliter l'accès au marché en intégrant les technologies de conversion dans des projets d'automatisation, d'énergie et d'infrastructures de plus grande envergure.
écosystèmes de conversion d'énergie marine et terrestre
L'électrification maritime offre une opportunité d'investissement car les ports et les opérateurs de navires ont de plus en plus besoin d'interfaces électriques compatibles, tout en réduisant les émissions liées à la production d'énergie auxiliaire. Les fournisseurs peuvent aller au-delà des convertisseurs autonomes en développant des solutions intégrées d'alimentation à quai, incluant la conversion, la protection, la surveillance, la synchronisation et la maintenance. Les chantiers navals, les autorités portuaires, les compagnies de ferries, les installations navales et les propriétaires d'actifs offshore constituent des groupes de clients distincts, avec des exigences différentes en matière de tension et de fréquence. Les investissements doivent privilégier les systèmes modulaires capables de prendre en charge les futures modernisations des navires et l'évolution des infrastructures à quai. Les réseaux de maintenance sont particulièrement importants car les clients du secteur maritime privilégient la rapidité d'intervention et la disponibilité des équipements. Des alliances stratégiques avec les constructeurs navals, les bureaux d'études portuaires et les entreprises d'électricité peuvent générer des flux de projets récurrents et renforcer l'influence sur les spécifications.
Développements récents
- Mars 2025 : Anritsu étend ses capacités de génération de signaux vectoriels jusqu’à 44 GHz en combinant son générateur de signaux vectoriels MG3710E avec les convertisseurs de fréquence de TMY Technology (TMYTEK). Cette solution conjointe permet de réaliser des tests pour la 5G, les communications par satellite, le Wi-Fi 6/7 et les applications ultra-large bande sur les bandes 6-20 GHz et 24-44 GHz, garantissant ainsi des communications à haut débit, faible latence et à haut débit de données.
- Avril 2025 : Astronics Corporation a été sélectionnée pour fournir le convertisseur de fréquence (FCU) destiné au démonstrateur aérien X-66 de la NASA et de Boeing, un appareil à aile à treillis transsonique (TTBW). Astronics concevra le FCU et accompagnera les parties prenantes du projet lors des essais au sol et en vol, prévus pour 2028. Ce convertisseur transformera le courant de sortie du générateur triphasé à fréquence variable 115 V CA, récemment adapté au X-66, en courant triphasé à fréquence constante de 400 Hz (115 V CA) pour les bus d’alimentation principaux de l’appareil, permettant ainsi la poursuite de l’utilisation des systèmes embarqués existants conçus pour une alimentation de 400 Hz.
- Avril 2026 : Hitachi Energy a remporté des contrats auprès d’Elektrizace železnic Praha pour soutenir la modernisation et l’extension du réseau électrique ferroviaire tchèque. L’entreprise fournira 13 convertisseurs statiques de fréquence PCS6000 pour les sous-stations de traction de Plzeň, Nezamyslice, Nedakonice et Bučovice, assurant ainsi une interface stable entre le réseau électrique triphasé public et le système monophasé 25 kV, 50 Hz du réseau ferroviaire.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -