
周波数コンバータ市場:動向・需要・予測 2034
周波数変換器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(静止型周波数変換器、回転型周波数変換器)、エンドユーザー別(航空宇宙・防衛、エネルギー・電力、プロセス産業、石油・ガス、海洋、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009354
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
264億2000 万米ドル
基準年値
2034年の予測
368億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.78 %
成長率
対象市場
2,875億6,000 万米ドル
(2026年~2034年)
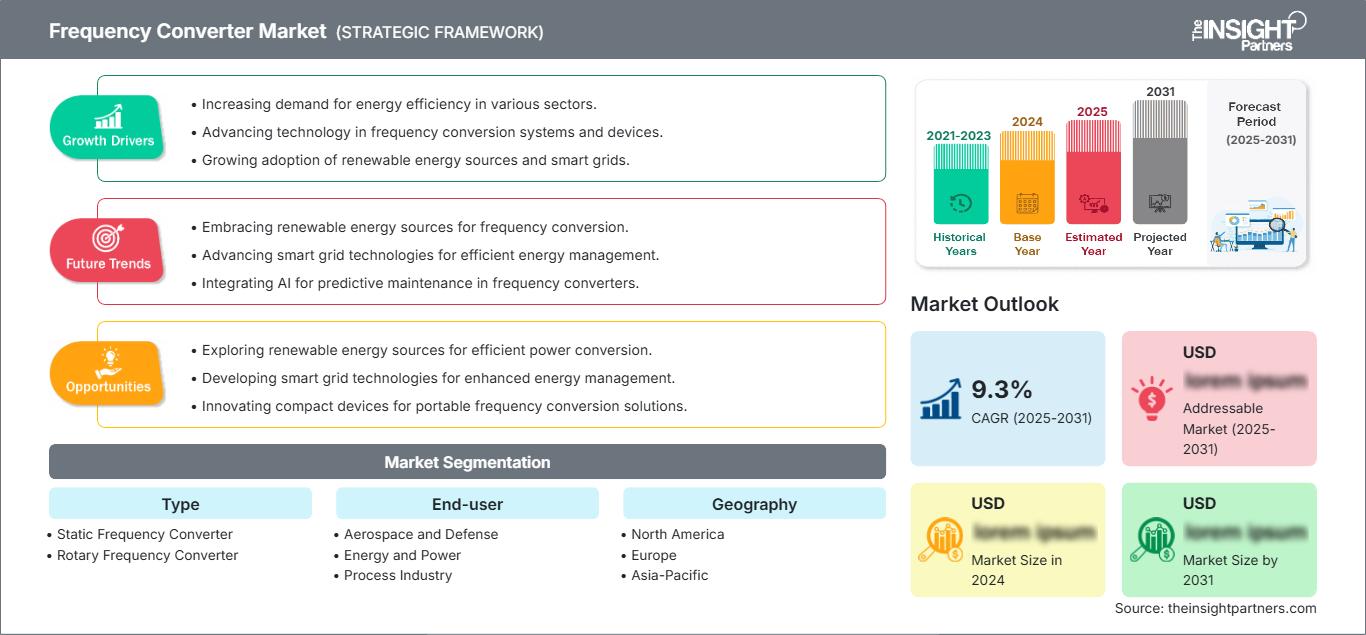
周波数変換器市場は、2025年に264億2,000万米ドルと評価され、2034年には368億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.78%で拡大する見込みです。市場の発展は、産業機器、航空機地上システム、船舶用途、電力インフラなどにおける制御された電力変換に対する需要の高まりによって支えられています。この見通しは、効率的な電気システムへの継続的な投資と、従来の変換機器をデジタル監視アーキテクチャに置き換える動きを反映しています。
北米は、航空宇宙産業の近代化、防衛調達、産業オートメーション、データセンターインフラに支えられ、戦略的に重要な市場であり続けています。周波数変換器市場の規模は、50Hz、60Hz、および特殊周波数環境における信頼性の高い電力調整、周波数変換、および機器互換性に対する需要によって左右されます。交換サイクル、厳格な信頼性要件、および国内製造イニシアチブにより、予測期間を通じて比較的安定した需要基盤が確保されます。
周波数変換器市場の評価と洞察
- 北米は 、2025年には周波数変換器市場の31~33%のシェアを占めると予測されており、航空宇宙、防衛、産業オートメーション、重要電力分野への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.7%で成長すると見込まれている。
- 米国は 2025年の北米市場の73~75%を占め、防衛近代化とインフラ投資に支えられ、2026年から2034年にかけて年平均成長率3.2~3.5%で拡大すると予測されている。
- 欧州は 2025年には27~29%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.5~3.8%で成長すると見込まれている。ドイツ、英国、フランス、イタリア、スペインは、確立された産業需要を牽引するだろう。
- アジア太平洋地域 は2025年には推定29~31%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.7%を記録すると予測されている。
- 最大のセグメント:静的周波数変換器は、2025年には72~76%の市場シェアを占めると予測されており、2026~2034年には年平均成長率(CAGR)3.6~3.9%で成長すると予測されています。
- 高成長分野:海洋分野は、2025年の市場シェアが7~9%と予測されており、陸上電力供給や船舶の電化ニーズを反映して、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.0%で拡大すると見込まれています。
- 詳細に分析された主要企業:ABB Ltd、Aplab Limited、Danfoss A/S、General Electric Company、Georator Corporation、NOVA ELECTRIC、Piller Power Systems、Power Systems and Controls, Inc.、Power Systems International、Siemens AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
周波数変換器市場は、主に電気機械式および回転式から、パワー半導体、絶縁ゲートバイポーラトランジスタ、パルス幅変調、電子制御を備えたソリッドステート型へと移行しました。静的変換器には、電圧調整、絶縁、保護、通信、診断機能も組み込まれています。モジュール化とカスタマイズの削減により製造コストは変化していますが、航空宇宙、海事、防衛、および特定の環境要件を持つ産業用途では、現地での製造とアプリケーションエンジニアリングが依然として必要となります。
周波数変換器市場は、今後の拡大に向けて、周波数同期と電力品質が運用上の考慮事項となる新たな製造業やインフラ開発における利用拡大の恩恵を受けるでしょう。電化、再生可能エネルギー、データセンター、港湾、そして先進的な製造業の発展は、新たなビジネスチャンスをもたらすと期待されています。エネルギー効率と排出量削減に焦点を当てた規制は、非効率な機械式変換よりも電子式変換を後押ししており、サプライチェーンの地域化は、主要顧客に近い地域で製造、サービス、統合を行うメーカーを促しています。
周波数変換器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 264億2000万米ドル |
| 2034年までの市場規模 | 368億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
周波数変換器市場分析
市場の成長は、様々な種類の電力網や動作周波数で稼働する機器において、信頼性が高く制御可能な電気出力に対する需要の高まりによって牽引されています。バリューチェーンは、半導体、変圧器、コンデンサ、冷却システム、制御装置、ソフトウェア、コンバータ、システムインテグレーター、配電会社、アフターマーケットサービスプロバイダーで構成されています。経済的損失や安全上のリスクといった機器のダウンタイムコストは、需要を左右する重要な要素であり、航空機支援機器、機械、ポンプやコンプレッサー、船舶、電力機器などが含まれます。
供給面では、組み込み型の監視、保護、およびアプリケーション固有の制御機能を備えた統合ソリューションを提供するベンダーが優位に立っています。部品の入手可能性、放熱要件、電力密度要件、および認証は、注文処理期間に大きな影響を与える可能性があります。大手企業は自社のエンジニアリング能力と既存顧客基盤を活用できる一方、専門企業はカスタマイズ能力、堅牢性、納期短縮、および専門性で競争しています。そのため、サービス契約、交換モジュール、および改修エンジニアリングは、機器販売の重要な補完要素となります。
周波数変換器市場の分析によると、市場は中程度の細分化が見られ、多国籍電気機器メーカーと電力変換器メーカーで構成されています。ABB Ltd、Danfoss A/S、General Electric Company、およびSiemens AGは、包括的な自動化、電化、駆動、および電力ソリューションを基盤として競争しています。Aplab Limited、NOVA ELECTRIC、Piller Power Systems、Power Systems International、およびその他の専門企業は、用途固有の問題解決に取り組んでいます。Georator CorporationとPower Systems and Controls, Inc.は、周波数変換器の過酷な環境における専門的な能力を提供しています。
投資は、半導体の効率向上、デジタルモニタリング、モジュール化、再生可能エネルギーの統合、および現地生産に重点を置いています。ソフトウェアによる駆動最適化はシーメンスAGの重要な方向性となり、ABB Ltdの電力変換ソリューションはポートフォリオ買収によって強化されました。エコシステムベースのモーターおよび駆動ソリューションは、ダンフォスA/Sのもう一つの方向性です。したがって、競争上の優位性は、航空宇宙、船舶、産業、およびエネルギー分野におけるライフサイクル効率、エンジニアリングサポート、統合、信頼性、および構成可能性に依存しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
周波数変換器市場:戦略的洞察
地域別分析
北米周波数変換器市場
北米は2025年には31~33%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)3.4~3.7%で拡大すると見込まれています。需要を支えているのは、航空宇宙製造、防衛電子機器、産業オートメーション、データセンターインフラ、そして旧式の電力変換機器の交換ニーズです。米国が引き続き市場をリードする一方、カナダ市場はエネルギーインフラ、鉱業、運輸部門、そして堅牢な周波数変換を必要とする産業施設によって支えられています。
市場の重要な構造要素の一つは、信頼性の高い電力供給インフラへの注力です。航空宇宙・防衛分野からの需要には、試験、地上支援、シミュレーション、ミッション機器などにおいて、電力品質を厳密に管理することが含まれます。電力変換機器のデジタル監視とモジュール化の傾向により、メンテナンスが容易になっています。設置済み機器の大部分が成熟しているため、成長は緩やかになるでしょう。しかし、データセンター、先端製造業、電化など、新たな需要源も存在します。
米国周波数変換器市場
米国は、2025年の北米市場において73~75%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)3.2~3.5%で成長すると見込まれています。需要を支えているのは、防衛近代化、航空機製造、産業施設、データセンター、および重要電力用途です。また、この市場は、複数の産業周波数にわたる交換、改修、およびサービスサポートを必要とする大規模な既存設備基盤からも恩恵を受けています。
同社の事業範囲は、国際的なサプライヤーやエンジニアリング企業にまで及んでいます。アプリケーションは、プログラマブル出力、高調波歪みの低減、冗長性、リモート監視、小型化へと移行しています。データセンター分野の成長は、電力調整と周波数安定性に対する新たなニーズを生み出し、航空宇宙分野では引き続き400Hzの特殊機器が求められています。産業分野の近代化は、モーターやプロセスの制御向上、効率化、省エネルギー化により、二次的な需要チャネルを生み出しています。
欧州周波数変換器市場
欧州は2025年には27~29%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)3.5~3.8%で成長すると見込まれています。ドイツは、機械製造、自動化、自動車製造、化学、産業用電化などの産業に牽引され、最も強力な国内市場となっています。また、海事、航空宇宙、エネルギー機器といった、電力変換の制御を必要とする従来型の産業も存在します。
英国は航空宇宙、防衛、海事、インフラ分野における需要を支え、ドイツは産業オートメーションと大規模エンジニアリングにおける強みを活かしている。フランスは航空宇宙と防衛分野が特徴であり、イタリアは機械、製造、海事分野における専門知識を提供し、スペインは再生可能エネルギーと産業投資によって需要を牽引している。これらの分野すべてにおいて、効率性、電化、旧式電力変換システムの置き換えが重視されており、電子制御ソリューションやライフサイクル管理アプローチが推進されている。
アジア太平洋地域における周波数変換器市場
アジア太平洋地域は、2025年には29~31%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)4.3~4.7%で推移し、主要地域の中で最も急速に成長すると見込まれています。この地域市場は中国が圧倒的なシェアを占め、次いで日本、韓国、インド、オーストラリアが続きます。需要面における主な推進要因は、産業の電化、製造業への投資、再生可能エネルギー、インフラ開発です。
中国における電力需要と産業活動は、エネルギー転換に対する大きなニーズを生み出す一方、インドは急速な電化とインフラ整備によって支えられるだろう。日本と韓国は、航空宇宙、エレクトロニクス、造船、産業応用分野が高度に発達している。オーストラリアは、鉱業、エネルギー、遠隔地のインフラ整備といった需要を抱えている。国内製造業と再生可能エネルギーを優遇する政策は、国内生産と応用技術の促進に役立つだろう。
中東・アフリカ周波数変換器市場
中東・アフリカ地域の需要は、サウジアラビアとアラブ首長国連邦を中心に、2034年まで年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。エネルギーインフラ、海水淡水化、石油・ガス、港湾、大規模建設プロジェクトなどが、エネルギー転換のニーズを支えている。南アフリカは、鉱業、公益事業、製造業、産業メンテナンスを通じて貢献している。
サウジアラビアとアラブ首長国連邦はインフラと産業能力を拡大しており、大規模施設における信頼性の高い電力調整機器への需要が高まっている。南アフリカは鉱業および公益事業において依然として重要な市場であり、中東・アフリカのその他の地域には海洋、石油・ガス、遠隔地電力プロジェクトが含まれる。この地域の厳しい操業環境とインフラ拡大の組み合わせは、堅牢なシステム、優れた保守能力、そして温度、電圧、周波数の変動に対応できる機器を必要としている。
セグメンテーション分析
タイプ
周波数変換器のタイプ 別分類は 、静止型周波数変換器 と 回転型周波数変換器に分けられます。静止型周波数変換器は、2026年から2034年にかけて年平均成長率(CAGR)3.6~3.9%で成長すると予測されています。このセグメントにおける周波数変換器市場の範囲は、コンパクトな構造、高い変換効率、プログラマブル制御、メンテナンスの軽減、および航空宇宙、船舶、産業、重要電力用途への適合性によって強化されています。
- 静止型周波数変換器:小型、高効率、低メンテナンス、プログラム可能な出力が求められる分野で広く採用されています。特に航空宇宙地上設備、産業機械、船舶陸上電源、試験システム、重要インフラ分野での需要が旺盛です。
- 回転式周波数変換器:堅牢な電気機械変換特性を必要とする既存設備や用途において、依然として重要な役割を担っています。互換性要件、既存設備の継続性、および確立された運用慣行が回転式機器に適している状況などにより、交換需要は引き続き支えられています。
エンドユーザー
エンドユーザーには、航空宇宙・防衛、エネルギー・電力、プロセス産業、石油・ガス、海洋、その他が 含まれます 。このセグメントは、機器の近代化、電力品質要件、電化、および用途固有の信頼性基準によって需要が形成されることから、2026年から2034年にかけて年平均成長率(CAGR)3.5~3.9%で拡大すると予測されています。
- 航空宇宙・防衛分野:航空機システム、地上支援、試験、シミュレーション、防衛電子機器向けに、高度に制御された周波数出力が求められます。信頼性、環境適合性、低メンテナンス性といった特性から、特殊な変換システムは戦略的に重要な役割を担います。
- エネルギーと電力:需要は発電、送電網インフラ、再生可能エネルギーの統合、および補助機器と密接に関連しています。変換技術は、周波数差への対応、負荷の安定化、および電力系統資産の効率的な運用を支援します。
- プロセス産業:化学、食品、金属、製造施設では、モーター、ポンプ、コンプレッサー、プロセス機器に制御された電力変換が用いられています。エネルギー効率と稼働時間は、機器の交換や改修の意思決定にますます大きな影響を与えています。
- 石油・ガス:精製、生産、パイプライン、ターミナル、およびオフショア施設では、過酷な運転条件下でも信頼性の高い変換システムが求められます。堅牢な設計、冗長性、およびサービスの可用性は、調達において依然として重要な考慮事項です。
- 海洋分野:船舶の電化、陸上電源接続、推進システム、港湾インフラの整備が進むにつれ、需要が高まっています。船舶と陸上の電気特性の互換性を確保するためには、周波数変換が脱炭素化と運用上の柔軟性にとって戦略的に重要となります。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
航空宇宙・防衛 |
高い |
400Hzシステム |
成熟した |
|
エネルギーと電力 |
高い |
グリッド統合 |
スケーリング |
|
プロセス産業 |
高い |
モーター効率 |
成熟した |
|
石油・ガス |
中くらい |
洋上発電 |
成熟した |
|
海洋 |
中くらい |
陸上電源 |
スケーリング |
|
その他 |
低い |
特殊貨物 |
新興 |
周波数変換器市場の成長要因と影響分析
産業用電化とモーター制御の近代化
工場が電動モーター、ポンプ、コンプレッサー、ファン、自動生産設備にますます依存するようになるにつれ、産業用電化は制御された電力変換の対象範囲を拡大しています。国際エネルギー機関(IEA)は、世界の電力需要が2024年に4.3%増加し、2026年のレビューでは2025年には3%増加すると予測したと述べています。このような増加に伴い、電圧、周波数、高調波、モーターの動作条件を制御するデバイスの重要性が高まります。変換機器プロバイダーは、顧客が生産ライン全体を変更することなく効率を向上させたい場合、改修工事において価値を生み出すことができます。この傾向は、プロセス、水処理、製造、発電所といった分野に特に顕著に表れています。
航空、防衛、およびミッションクリティカルな電気システムの成長
航空および防衛分野では、航空機支援機器、試験インフラ、シミュレーションシステム、特殊電子機器に厳密に制御された電気特性が求められるため、持続的な需要が生まれます。IATAの報告によると、2025年には世界の旅客需要が5.3%増加し、国際需要は7.1%増加しており、機体および空港インフラへの継続的な投資の必要性が改めて強調されています。航空機プログラムや地上整備施設の拡張は、地上電源および試験装置に対する需要をさらに高める可能性があります。防衛システムの近代化は、調達プログラムにおいて堅牢性、耐久性、長寿命が求められるという新たな要素をもたらします。したがって、実績のある堅牢な地上電源システムのプロバイダーは、初期コスト要因よりも技術的および長寿命に関する考慮事項が優先されるプロジェクトに供給できるようになります。
電力集約型インフラと分散型エネルギーシステムの拡大
データセンター、再生可能エネルギー設備、港湾、マイクログリッド、電化インフラは、周波数変換および電力変換技術にとって新たな運用環境を生み出しています。国際エネルギー機関によると、2026年までの電力消費増加の主な要因は、データセンター、産業用電化、空調需要です。分散型エネルギーシステムは、変動するエネルギーとさまざまな電力特性の供給源となり得るため、負荷に電力を供給するために調整する必要があります。このシステムは、周波数変換と監視、エネルギー管理、ストレージインターフェース、冗長性をサプライヤーに組み合わせるためのさまざまなオプションを提供します。インフラプロジェクトを実施するためのサービス提供の必要性から、ビジネスチャンスは機器の販売だけにとどまりません。
周波数変換器市場の将来動向
デジタル状態監視が標準アーキテクチャとなる
周波数変換器市場のトレンドは、動作温度、負荷状況、故障コード、高調波挙動、およびコンポーネントの状態を報告できる接続機器へとますますシフトしています。将来のシステムは、エッジ分析を中央集権型の資産管理プラットフォームと統合し、オペレーターが故障による生産中断が発生する前に劣化を特定できるようにする可能性が高いでしょう。人工知能は、特に大規模な設置ベースが十分な動作データを生成する場合、異常検出において実用的な役割を果たすでしょう。変換機器が産業ネットワークに接続されるにつれて、サイバーセキュリティも同様に重要になります。したがって、サプライヤーは、ハードウェア仕様だけでなく、セキュアなソフトウェア、オープンな通信プロトコル、リモート診断、および予測保守機能によって差別化を図る可能性が高いでしょう。この変化は、機器の単発購入から長期的なサービス関係へと調達形態を変える可能性もあります。
より高い電力密度とモジュール型変換アーキテクチャ
将来の変換プラットフォームは、設置面積の縮小、高効率化、モジュール構造、および現場での交換の簡素化を重視すると予想されます。パワー半導体、熱管理、デジタル制御、およびパッケージングの進歩により、メーカーは信頼性を維持しながら電力密度を高めることができます。モジュール型アーキテクチャは、データセンター、船舶システム、航空宇宙施設、および分散インフラストラクチャにとって特に有益です。なぜなら、電気設備全体を再設計することなく容量を拡張できるからです。標準化されたモジュールは、保守在庫を削減し、修理時間を短縮することもできます。顧客が総所有コストをますます重視するようになるにつれ、効率的なハードウェアと拡張可能な構成、および標準化されたサービスコンポーネントを組み合わせたサプライヤーが優位に立つでしょう。この傾向は、地域ごとの組み立てと、アプリケーション固有の電圧および周波数要件に対する迅速なカスタマイズも促進します。
周波数変換器市場の機会
新興産業拠点向けの地域密着型製造
周波数変換器市場の予測によると、産業能力、再生可能エネルギー発電、港湾、インフラが従来の電力サプライチェーンよりも急速に拡大している国々には、有意義な投資機会が存在する。インド、東南アジア、中東、および一部のラテンアメリカ市場では、現地での組立、アプリケーションエンジニアリング、テスト、およびサービスセンターを設置できる。地域的な能力を確立することで、納期短縮、現地調達要件への準拠向上、迅速な現場サポートが可能となる。投資家は、広範な地理的範囲だけに頼るのではなく、航空宇宙クラスター、産業回廊、港湾、再生可能エネルギープロジェクトに近い場所に位置する施設を優先すべきである。システムインテグレーターや機器メーカーとのパートナーシップにより、変換技術を大規模な自動化、電力、インフラプロジェクトに組み込むことで、市場アクセスをさらに向上させることができる。
海洋および沿岸電力変換生態系
船舶の電化は、港湾や船舶運航会社が補助発電からの排出量を削減しつつ、互換性のある電気インターフェースをますます必要としているため、投資機会を提供します。サプライヤーは、変換、保護、監視、同期、およびサービス機能を備えた統合型陸上電源パッケージを開発することで、スタンドアロンコンバーターの枠を超えたソリューションを提供できます。造船所、港湾当局、フェリー運航会社、海軍施設、およびオフショア資産所有者は、それぞれ異なる電圧および周波数要件を持つ、異なる顧客グループです。投資は、将来の船舶アップグレードや可変的な陸上インフラをサポートできるモジュール式システムに重点を置くべきです。海洋顧客は迅速な介入と機器の可用性を重視するため、サービスネットワークは特に重要です。造船会社、港湾エンジニアリング会社、および電気工事業者との戦略的提携は、継続的なプロジェクトパイプラインを構築し、仕様への影響力を高めることができます。
最近の動向
- 2025年3月:アンリツは、自社のベクトル信号発生器MG3710EとTMYテクノロジー(TMYTEK)の周波数変換器を組み合わせることで、最大44GHzまでの周波数帯域に対応したベクトル信号発生機能を拡張しました。この共同ソリューションは、6~20GHz帯および24~44GHz帯における5G、衛星通信、Wi-Fi 6/7、超広帯域(UWB)アプリケーションのテストをサポートし、高速・低遅延・高データレートの通信を実現します。
- 2025年4月:アストロニクス社は、NASAとボーイング社の遷音速トラスブレース翼(TTBW)X-66航空機実証機向け周波数変換ユニット(FCU)の供給企業として選定されました。アストロニクス社はFCUの設計を行い、2028年に開始予定の地上試験および飛行試験を通じてプロジェクト関係者をサポートします。このユニットは、X-66に新たに採用された115VAC三相可変周波数発電機の出力を、航空機の主電源バス用の115VAC三相定周波数400Hz電力に変換し、400Hz電力用に設計された従来の機上システムを引き続き使用できるようにします。
- 2026年4月:日立エネルギーは、チェコ共和国の鉄道牽引電力システムの近代化と拡張を支援するため、プラハ電力公社(Elektrizace železnic Praha)から契約を受注しました。同社は、プルゼニ、ネザミスリツェ、ネダコニツェ、ブチョヴィツェの各牽引変電所に、PCS6000型鉄道用静止型周波数変換器13台を供給し、公共の三相電力網と鉄道の単相25kV、50Hz交流システムとの間に安定したインターフェースを構築します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -