
Markt für Frequenzzähler: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Frequenzzähler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Methode (direkt, reziprok); Typ (Handgerät, Rack-Gerät); Endverbrauchsbranche (Luft- und Raumfahrt, Automobilindustrie, Telekommunikation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005261
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
682,35 Mio. US$
Basisjahrwert
Prognose für 2034
973,75 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,55 %
Wachstumsrate
Adressierbarer Markt
7.722,04 Mio. US$
(2026–2034)
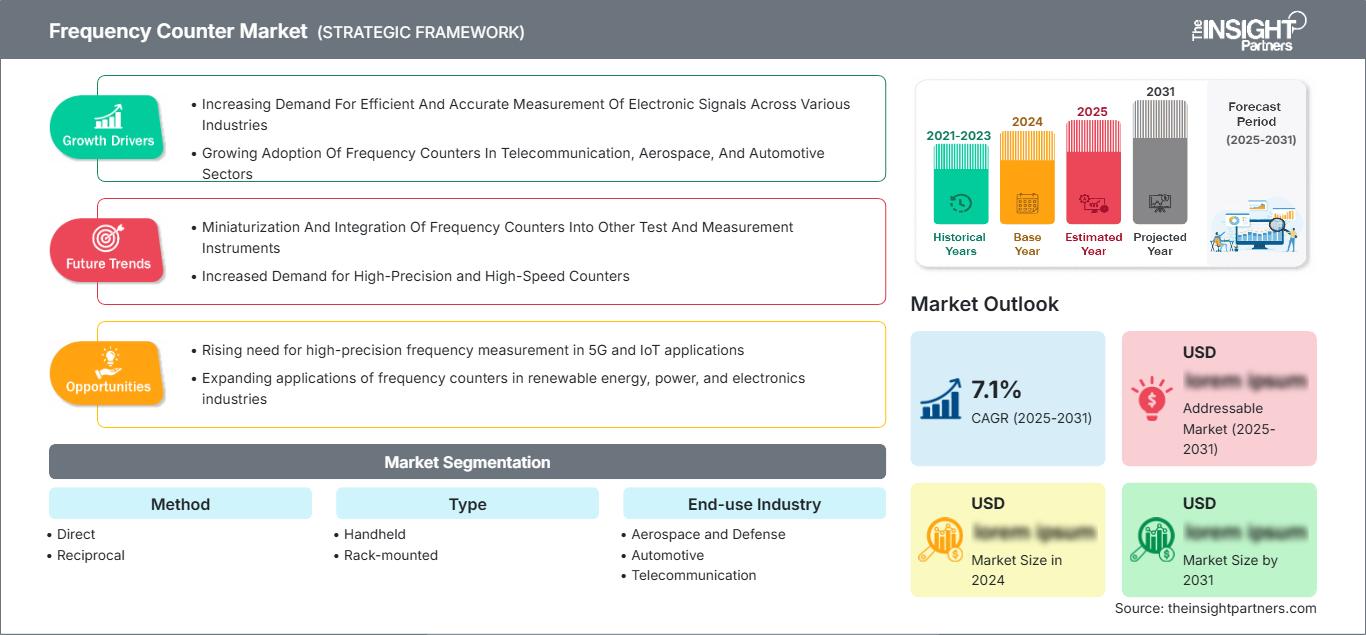
Der Markt für Frequenzzähler wurde 2025 auf 682,35 Millionen US-Dollar geschätzt und soll bis 2034 auf 973,75 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,55 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Instrumente zur Messung von Signalfrequenz, Periode, Impulscharakteristika und verwandten Zeitparametern in elektronischen Testumgebungen. Die Nachfrage wird durch die Entwicklung der Kommunikationstechnik, Tests in der Luft- und Raumfahrt, Validierung von Automobilelektronik, industrielle Automatisierung und zunehmend anspruchsvolle Forschungsanwendungen mit Bedarf an präziser Signalcharakterisierung getrieben.
Nordamerika wird voraussichtlich eine bedeutende Marktposition behaupten, mit einem geschätzten regionalen Wachstum von 4,8–5,2 % im Zeitraum 2026–2034. Diese positive regionale Entwicklung wird durch Programme der Luft- und Raumfahrt- sowie der Verteidigungselektronik, die Halbleiterforschung, die Modernisierung der Telekommunikation und eine umfassende Laborinfrastruktur gestützt. Die Nachfrage wird zudem durch den Austausch veralteter Testgeräte und die Integration von Frequenzmessungen in umfassendere automatisierte Testsysteme verstärkt, wobei synchronisierte und ferngesteuerte Instrumente die Produktivität und Reproduzierbarkeit der Laborergebnisse verbessern.
Marktanalyse und Einblicke zu Frequenzzählern
- Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 29–31 % am Frequenzzählermarkt halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen, unterstützt durch die Bereiche Luft- und Raumfahrtelektronik, Kommunikationstests, Halbleiterforschung und eine etablierte Kalibrierungsinfrastruktur.
- Die USA repräsentieren im Jahr 2025 etwa 82–84 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,3 % wachsen, angetrieben von Verteidigungselektronik, Telekommunikation und fortgeschrittener Forschung.
- Europa wird im Jahr 2025 voraussichtlich einen Anteil von 23–25 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,7 % wachsen; Deutschland, Großbritannien, Frankreich und Italien bleiben aufgrund der Tests in den Bereichen Automobil, Industrie, Luft- und Raumfahrt sowie Kommunikation wichtige Märkte.
- Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 37–39 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % wachsen wird, wobei China, Japan, Südkorea, Taiwan und Indien durch Investitionen in die Elektronikfertigung und Telekommunikation führend sein werden.
- Das größte Segment ist die direkte Methode mit einem Marktanteil von 55–57 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,5 %, was die breite Anwendung in der konventionellen Frequenzmessung und in Laboranwendungen widerspiegelt.
- Das Segment mit dem höchsten Wachstumspotenzial ist die reziproke Methode mit einem Marktanteil von 43–45 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,3 %, die von den Präzisionsanforderungen in den Bereichen HF, Kommunikation und Forschung profitiert.
- Detaillierte Analyse der wichtigsten Unternehmen: B and K Precision Corporation, Berkeley Nucleonics Corporation, Keysight Technologies Inc., National Instruments, OMRON Corporation, Rohde and Schwarz GmbH & Co. KG, Schneider Electric, Stanford Research Systems, TE Connectivity Ltd., Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Messtechnik hat sich von Einzelmessgeräten zu Multifunktionsinstrumenten entwickelt, die Frequenz, Periode, Impulsbreite, Verhältnis, Zeitintervall und Signalanalysefunktionen integrieren. Fortschritte bei hochauflösenden Zeitreferenzen, digitaler Signalverarbeitung, Fernschnittstellen und automatischer Testsoftware beeinflussen die Instrumentenentwicklung. Differenzierung erfolgt heute über Messstabilität, Eingangsbandbreite, Synchronisation, Softwareschnittstellen und Kompaktheit. Die Fertigungsmethoden nutzen modulare Komponenten, die unterschiedliche Instrumentendesigns ermöglichen.
Die Marktentwicklungen für Frequenzzähler zeigen, dass die zukünftige Nachfrage verstärkt aus den Bereichen Hochfrequenzkommunikation, Automobilelektronik, Satelliten, Halbleiter und automatisierte Produktionsanlagen stammen wird. Investitionen in die Entwicklung von 5G, dem zukünftigen 6G, Radar, Elektrofahrzeugen, IoT und intelligenter Fertigung sichern einen stetigen Bedarf an Ersatzgeräten und Erweiterungen. Der Bedarf an elektromagnetischer Verträglichkeit, Kalibrierung und Produktqualität gewährleistet zudem den kontinuierlichen Kauf von Messgeräten, insbesondere wenn die Dokumentation von Testergebnissen an komplexeren elektrischen Systemen erforderlich ist.
Berichtsumfang zum Markt für Frequenzzähler
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 682,35 Millionen US-Dollar |
| Marktgröße bis 2034 | 973,75 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,55 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Frequenzzähler
Die Nachfrage nach Frequenzmessung korreliert stark mit der Gesamtnachfrage nach elektronischen Testprodukten. Die Wachstumsprognosen für den Markt für Frequenzzähler basieren auf den Anforderungen von Signalgeneratoren, Oszilloskopen, Spektrumanalysatoren, Netzwerkanalysatoren, automatisierten Testsystemen, Kalibrierlaboren und Produktionsprüfsystemen. Die Lieferkette umfasst Präzisionsreferenzkomponenten, Zeitgeberschaltungen, Eingangskonditionierer, Displays, eingebettete Mikroprozessoren, Software, Vertrieb, Kalibrierung und Kundendienst. Genauigkeit und Kompatibilität sind dabei zentrale Kaufkriterien.
Die Verfügbarkeit der Messgeräte hängt von der Verfügbarkeit von Halbleitern, Präzisionsoszillatoren, Hochfrequenzkomponenten, Anzeigemodulen, eingebetteter Computertechnik und Messsoftware ab. Direktzähler bieten Vorteile, wenn einfaches Zählen und Benutzerfreundlichkeit ausreichen. Reziproke Architekturen ermöglichen eine höhere Genauigkeit in vielen Anwendungen mit niedrigen Frequenzen und variablen Signalen. Hersteller nutzen häufig programmierbare Schnittstellen und Messsoftwarebibliotheken, um die Integration in automatische Teststationen zu erleichtern, den manuellen Aufwand zu minimieren und die Messwiederholbarkeit zu verbessern.
Der Markt für Frequenzzähler zeichnet sich durch einen wettbewerbsintensiven Markt aus, der von etablierten Anbietern von Test- und Messgeräten sowie auf Messlösungen spezialisierten Geräteherstellern dominiert wird. Keysight Technologies Inc., Rohde & Schwarz GmbH & Co KG, B & K Precision Corporation, Berkeley Nucleonics Corporation, Stanford Research Systems und Yokogawa Electric Corporation bieten Lösungen an, die verschiedene Aspekte wie Messgenauigkeit, Bandbreite, Portabilität und anwendungsspezifische Funktionen kombinieren. National Instruments und TE Connectivity Ltd. bieten Frequenzzählerlösungen im Rahmen eines umfassenderen Ökosystems aus Test- und Messgeräten sowie Konnektivität an und beschränken sich nicht ausschließlich auf Standalone-Zähler.
Die strategische Positionierung des Frequenzzählermarktes basiert zunehmend auf umfassenden Portfolios und der Softwareintegration der angebotenen Lösungen. OMRON Corporation und Schneider Electric profitieren von ihren Geschäftsbereichen im Bereich der industriellen Automatisierung. Berkeley Nucleonics Corporation und Stanford Research Systems konzentrieren sich auf spezielle Laboranforderungen. Investitionen fließen in Messgeräte, die Messfunktionen mit Fernsteuerung, Synchronisierung und Datenmanagement kombinieren. Anbieter, die Frequenzzähler in Testumgebungen integrieren, steigern die Kundenbindung, indem sie ihre Geräte in Entwicklungs- und Fertigungsprozesse einbinden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Frequenzzähler: Strategische Einblicke
Regionale Einblicke
Markt für Frequenzzähler in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 29–31 % des globalen Marktes für Frequenzzähler ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen. Dieser Markt profitiert von zahlreichen Entwicklungen in den Bereichen Luft- und Raumfahrtelektronik, Verteidigungselektronik, Halbleiter, Telekommunikationslabore und Kalibrierung. Die Vereinigten Staaten tragen am meisten zur regionalen Nachfrage bei, gefolgt von Kanada und Mexiko mit ihren Schwerpunkten Industrieelektronik, Automobilproduktion bzw. Telekommunikation.
Bei regionalen Beschaffungen steigt der Trend hin zu Messgeräten, die ferngesteuert betrieben werden können und Daten automatisch erfassen. Luft- und Raumfahrtunternehmen benötigen zuverlässige Messgeräte für Radar, Avionik, Satelliten und Kommunikationstechnik, während Halbleiter- und Mobilfunkunternehmen präzise Messgeräte für ihre Hochfrequenzgeräte benötigen.
US-Frequenzzählermarkt
Die USA decken 2025 etwa 82–84 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,3 % wachsen. Starke Investitionen in die Bereiche Luft- und Raumfahrt, Verteidigung, Halbleiterforschung und -entwicklung, Telekommunikationstechnologie sowie fortschrittliche Automobilelektronik sichern regelmäßige Kaufzyklen. Zusätzlich wird der Markt durch die große Anzahl an Test- und Messgeräten in Laboren und der Produktion beflügelt, die regelmäßig modernisiert werden müssen.
Führende Unternehmen wie Keysight Technologies Inc., B&K Precision Corporation, Berkeley Nucleonics Corporation, National Instruments und Stanford Research Systems spielen unter anderem eine bedeutende Rolle im Labor- und Ingenieurwesen. Rackmount-Lösungen eignen sich besonders gut für automatisierte Testverfahren, während tragbare Produkte den Anforderungen des Außendienstes gerecht werden. Die Nachfrage nach Geräten mit programmierbarer Schnittstelle und Synchronisierungsfunktionen steigt stetig.
Europäischer Markt für Frequenzzähler
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 23–25 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,7 % wachsen. Deutschland ist der führende nationale Markt, gefolgt von Großbritannien, Frankreich und Italien. Unterstützt wird dieser Markt durch die Branchen Automobilbau, Industrieautomation, Luft- und Raumfahrt, Kommunikation und die Fertigung fortschrittlicher Elektronik. Präzisionsprüfungen bleiben wichtig, da europäische Hersteller eine höhere Produktzuverlässigkeit und stärker automatisierte Produktionsumgebungen anstreben.
Der Markt für hochentwickelte Labor- und Industriemessgeräte ist in Deutschland und Großbritannien stark, angetrieben durch den Bedarf der Automobil-, Telekommunikations-, Forschungs- und Verteidigungsindustrie, der verbesserte Geräte erfordert. Frankreich profitiert von der Entwicklung in der Luft- und Raumfahrt-, Verteidigungs- und Elektronikindustrie, während Italien Potenzial im Bereich Industriemaschinen und Automobilelektronik besitzt.
Markt für Frequenzzähler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge im Jahr 2025 37–39 % der weltweiten Nachfrage ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % wachsen, wodurch er zum führenden regionalen Markt wird. China ist der größte Verbraucher in der Region, während Japan, Südkorea, Indien und Australien durch Anwendungen in den Bereichen Elektronik, Automobil, Telekommunikation und Industrie einen bedeutenden Anteil der Nachfrage generieren.
Die Elektronikmontageindustrie, Investitionen in Halbleiter, das Wachstum der Telekommunikation und die staatlich geförderte industrielle Modernisierung machen Messungen notwendig. Japan und Südkorea konzentrieren sich auf Präzisionsfertigung und -forschung, China investiert sowohl in die Fertigung als auch in die Telekommunikation, Indien verzeichnet ein Wachstum in der Elektronikfertigung, und Australien trägt durch seine Verteidigungs- und Telekommunikationsprogramme zu diesen Anforderungen bei.
Markt für Frequenzzähler im Nahen Osten und Afrika
Der Markt für Frequenzzähler im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 3,7–4,2 % verzeichnen. Saudi-Arabien ist der wichtigste Markt in der Region, gestützt durch seine Kommunikationsinfrastruktur, die Diversifizierung der Industrie, die Modernisierung des Verteidigungssektors und Investitionen im Elektronikbereich. Die Vereinigten Arabischen Emirate stellen aufgrund ihrer fortschrittlichen Kommunikations-, Luft- und Raumfahrt- sowie Technologieinfrastruktur einen weiteren bedeutenden Markt dar, während Südafrika über eine vergleichsweise etablierte Industrie- und Forschungsbasis verfügt.
Die übrige Nachfrage im Nahen Osten und Afrika (MEA) ist selektiver und konzentriert sich auf Telekommunikationsbetreiber, Industrieanlagen, Universitäten, Wartungsorganisationen und staatliche Labore. Energieinfrastruktur- und Digitalisierungsprojekte erfordern Signalverifizierung und Gerätekalibrierung. Tragbare Messgeräte sind besonders relevant, wenn Außendienstbedingungen vorherrschen, während zentrale Labore rackmontierte Systeme mit automatisierter Datenerfassung und Fernverwaltung bevorzugen.
Segmentierungsanalyse
Verfahren
Die direkte Messmethode bleibt die größte Kategorienkategorie mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,5 % im Zeitraum 2026–2034. Ihre etablierte Architektur, die einfache Bedienung und die Eignung für herkömmliche periodische Signale belegen ihren anhaltenden Einsatz in Laboren, Wartungsumgebungen, Bildungseinrichtungen und bei allgemeinen Elektronikprüfungen. Die Methode profitiert von ihrer Vertrautheit mit den Technikern und ihrer vergleichsweise unkomplizierten Integration in bestehende Messabläufe.
- Direkte Zählung: Die direkte Zählung ist weit verbreitet, da sie eine intuitive Messmethode für wiederkehrende Signale bietet. Die Nachfrage ist dort am größten, wo einfache Bedienung, zuverlässige Messwerte und herkömmliche Frequenzmessung die wichtigsten Kaufkriterien sind.
- Reziprokes Zählen: Reziprokes Zählen gewinnt zunehmend an Bedeutung, wenn Messauflösung und Zeitgenauigkeit Priorität haben. Seine strategische Relevanz steigt in der Kommunikationstechnik, der HF-Entwicklung, der Kalibrierung und in Forschungsanwendungen, die präzise Messungen über verschiedene Signalfrequenzen erfordern.
Typ
Für Rack- Systeme wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,2 % erwartet, da automatisierte Testumgebungen immer weiter zunehmen. Die Integration in Produktionslinien, Forschungseinrichtungen, Kalibriersysteme und zentralisierte Instrumentierungsarchitekturen unterstützt die Nachfrage nach programmierbaren Geräten mit standardisierten Schnittstellen, Synchronisierung und Fernsteuerung.
- Handgeräte: Handmessgeräte dienen Außendiensttechnikern, Wartungsteams, Installateuren und Serviceorganisationen. Ihr Nutzen liegt in ihrer Mobilität, der schnellen Fehlersuche, dem Batteriebetrieb und den vereinfachten Messabläufen dort, wo keine feste Laborinfrastruktur verfügbar ist.
- Rackmontage: Rackmontierte Instrumente ermöglichen wiederholbare Messungen im Labor und in der Produktion. Ihre strategische Bedeutung steigt dort, wo mehrere Instrumente synchronisiert, ferngesteuert, zentral verwaltet oder in automatisierte Testabläufe integriert werden müssen.
Endverbrauchsbranche
Der Telekommunikationssektor wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,6 % wachsen und ist damit der wachstumsstärkste Endverbrauchersektor. Der Ausbau fortschrittlicher drahtloser Netzwerke, HF-Geräte, Satellitenkommunikation und Netzwerkinfrastruktur erfordert eine präzise Signalverifizierung während der gesamten Entwicklungs-, Bereitstellungs-, Wartungs- und Kalibrierungsphase.
- Luft- und Raumfahrt sowie Verteidigung: Der Bedarf konzentriert sich auf Radar, Avionik, Satellitenkommunikation, elektronische Kampfführung und sichere Kommunikation. Präzise Zeitmessung und Signalverifizierung sind von strategischer Bedeutung, da die Geräte unter anspruchsvollen elektromagnetischen Bedingungen zuverlässig funktionieren müssen.
- Automobilindustrie: Fahrzeugelektrifizierung, vernetzte Systeme, fortschrittliche Fahrerassistenzsysteme und Fahrzeugradar erweitern die Anforderungen an die Messtechnik. Hersteller fordern zunehmend wiederholbare Frequenz- und Zeitmessungen bei der Bauteilvalidierung, Systemintegration und der Qualitätssicherung in der Produktion.
- Telekommunikation: Drahtlose Infrastrukturen, HF-Komponenten, Satellitenverbindungen und Netzwerkgeräte erfordern eine präzise Signalcharakterisierung. Frequenzzähler unterstützen die Verifizierung von Design, Installation, Wartung und Kalibrierung in zunehmend komplexen Kommunikationsarchitekturen.
- Weitere Anwendungsbereiche: Industrieautomation, Forschungseinrichtungen, Bildung, Energie und Elektronikwartung stellen einen vielfältigen Bedarf dar. Diese Bereiche schätzen flexible Messgeräte, die verschiedene Signalarten verarbeiten können, ohne dass hochspezialisierte Testplattformen erforderlich sind.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Radarprüfung |
Reifen |
|
Automobil |
Medium |
EV-Validierung |
Skalierung |
|
Telekommunikation |
Hoch |
HF-Prüfung |
Skalierung |
|
Andere |
Medium |
Laborautomatisierung |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für Frequenzzähler
Ausbau der Hochfrequenz-Funkinfrastruktur
Die Weiterentwicklung fortschrittlicher drahtloser Infrastrukturtechnologien führt zu einem erhöhten Bedarf an zuverlässiger Frequenzmessung im Bereich Engineering und Wartung. Moderne Kommunikationstechnologien nutzen größere Bandbreiten, höhere Trägerfrequenzen und komplexere Synchronisationssysteme. Daher sind Messgeräte erforderlich, die selbst kleinste Zeit- und Frequenzunterschiede erfassen können. Das Marktpotenzial beschränkt sich nicht auf Telekommunikationsunternehmen; auch andere Organisationen wie Gerätehersteller, Komponentenlieferanten, Zertifizierungslabore und Außendienstmitarbeiter benötigen entsprechende Messgeräte. Frequenzzähler bleiben daher neben Spektrum- und Netzwerkanalysatoren in HF-Testumgebungen wettbewerbsfähig. Um diese Nachfrage zu bedienen, können Anbieter Hochfrequenz-Eingangsfunktionen, stabile Referenzquellen, automatische Messungen und Software-Schnittstellen zur bestehenden Laborsoftware anbieten.
Zunehmender Elektronikanteil in Fahrzeugen
Die Elektrifizierung von Fahrzeugen und der Ausbau vernetzter und elektronisch gesteuerter Systeme erweitern die Bedeutung präziser Frequenzmessung in der Automobiltechnik. Elektrische Antriebsstränge, Batteriemanagement-Elektronik, Radarsysteme, Kommunikationsmodule, Sensoren und Steuergeräte erfordern die Überprüfung von Timing und Signalverhalten in verschiedenen Entwicklungsphasen. Automobilzulieferer benötigen daher Geräte, die flexibel zwischen Laborcharakterisierung, Validierungsumgebungen und Produktionsumgebungen eingesetzt werden können. Der Markteinfluss ist dort am größten, wo Testverfahren automatisiert werden, da programmierbare Frequenzzähler in umfassendere Messsequenzen und Qualitätskontrolldatenbanken integriert werden können. Dies schafft Nachfrage nach rackmontierten Geräten und softwaregestützten Systemen anstelle von isolierten manuellen Geräten. Zulieferer mit ausgeprägten Automatisierungskapazitäten profitieren von einer tieferen Integration in Validierungsprozesse, während tragbare Geräte weiterhin für Service-, Fehlersuch- und Installationsarbeiten in verteilten Fertigungsstätten relevant bleiben.
Stärkere Automatisierung von Test- und Messabläufen
Die Automatisierung verändert die Kaufkriterien für Frequenzmessgeräte, indem sie den Fokus von der reinen Messgenauigkeit hin zu Wiederholbarkeit, Konnektivität, Synchronisierung und Datenverarbeitung verlagert. Ingenieurbüros suchen zunehmend nach Instrumenten, die fernkonfiguriert, getriggert, überwacht und in automatisierte Testabläufe integriert werden können. Dieser Ansatz reduziert manuelle Messschritte und erzeugt strukturierte Datensätze für Qualitätsanalysen und die Charakterisierung von Geräten. Besonders relevant ist dies in der Serienfertigung, in Kalibrierlaboren und in Forschungseinrichtungen, wo im Rahmen eines Testprogramms Hunderte oder Tausende von Messungen durchgeführt werden. Rack-Systeme profitieren von diesem Wandel, da sie als Komponenten in zentralisierten Instrumentenarchitekturen eingesetzt werden können. Anbieter, die Treiber, Programmierschnittstellen (APIs), synchronisierte Referenzeingänge und kompatible Software bereitstellen, können somit den Wert einzelner Zähler steigern und gleichzeitig ihre Position innerhalb größerer automatisierter Testplattformen stärken.
Markt für Frequenzzähler: Zukunftstrends
Instrumentenintegration schafft multifunktionale Messplattformen
Zukünftige Messgeräte werden voraussichtlich Frequenzzählung mit Zeitintervall-, Impuls-, Verhältnis-, Signalgenerierungs- und Wellenformanalysefunktionen in immer kompakteren Plattformen kombinieren. Diese Konvergenz kann die Anzahl der in Entwicklungslaboren und Produktionsprüfsystemen benötigten Einzelgeräte reduzieren und gleichzeitig die Synchronisation zwischen den Messungen verbessern. Software wird an Bedeutung gewinnen, da Anwender komplexe Messsequenzen konfigurieren, Ergebnisse speichern und Daten in automatisierte Analyseumgebungen übertragen. Hersteller werden voraussichtlich modulare Architekturen in den Vordergrund stellen, die es Kunden ermöglichen, Eingangsoptionen und Messfunktionen entsprechend den Anwendungsanforderungen auszuwählen. Die Unterscheidung zwischen einem eigenständigen Zähler und einer umfassenderen Zeit- oder HF-Messplattform wird sich dadurch verringern. Dieser Trend dürfte Anbieter mit einem breiten Geräteportfolio, starken Software-Ökosystemen und etablierten Integrationsfähigkeiten in Labor-, Produktions- und Außendienstumgebungen begünstigen.
Fern- und Netzwerkmessung wird zum Standard.
Netzwerkverbindungen werden voraussichtlich zum Standard, da Labore und Produktionsstätten ihre Messressourcen zunehmend zentralisieren. Ingenieure können Geräte fernkonfigurieren, Messungen überwachen, Datensätze abrufen und mehrere Geräte über zentrale Anwendungen koordinieren. Ethernet, USB, LXI-kompatible Umgebungen und Software-APIs unterstützen diese Arbeitsabläufe und reduzieren gleichzeitig die Abhängigkeit von der Bedienung am Bedienfeld. Cloudbasierte Analysen können gezielt dort eingesetzt werden, wo Cybersicherheits- und Datenschutzanforderungen dies zulassen, insbesondere für dezentral organisierte Entwicklungsunternehmen. Der vernetzte Betrieb ermöglicht zudem Ferndiagnose und die Überwachung der Geräteauslastung, sodass Unternehmen ungenutzte Geräte identifizieren und die Anlagenzuordnung optimieren können. Für Anbieter eröffnen sich durch die Vernetzung Möglichkeiten zur Differenzierung durch Software, Gerätemanagement, Cybersicherheitsfunktionen und Integrationsunterstützung. Kunden werden Frequenzzähler zunehmend als vernetzte Messinstrumente und nicht mehr als isolierte Laborgeräte betrachten.
Marktchancen für Frequenzzähler
Hochpräzise Anwendungen in der fortgeschrittenen HF-Entwicklung
Die Marktprognose für Frequenzzähler bietet Anbietern die Möglichkeit, mit höherfrequenten und hochauflösenden Instrumenten die Bereiche fortschrittliche HF-Entwicklung, Satellitenkommunikation, Radar und aufstrebende drahtlose Technologien gezielt zu bedienen. Investitionen sollten sich auf stabile Referenzarchitekturen, rauscharmes Timing, fortschrittliche Eingangssignalaufbereitung und zuverlässige Messfunktionen auch bei zunehmender Signalkomplexität konzentrieren. Anbieter können zudem anwendungsspezifische Pakete entwickeln, die Zähler mit Signalgeneratoren, Analysatoren und Software kombinieren und so komplette HF-Workflows abdecken. Solche Pakete können die Geräteauslastung erhöhen und den Integrationsaufwand für Kunden reduzieren. Forschungseinrichtungen und spezialisierte Ingenieurbüros sind möglicherweise bereit, höhere Preise zu akzeptieren, wenn die Instrumente messbare Verbesserungen in Genauigkeit, Synchronisation und Automatisierung bieten. Partnerschaften mit Universitäten, Verteidigungslaboren, Halbleiterunternehmen und Kommunikationsentwicklern können Referenzanwendungen schaffen und die Einführung spezialisierter Messtechnologien beschleunigen.
Lokalisierte Lösungen für die Expansion der Elektronikfertigung
Die Expansion der Elektronikfertigung in Asien und anderen aufstrebenden Produktionszentren eröffnet Anbietern kostengünstiger Messgeräte mit umfassendem Service neue Chancen. Lokaler Vertrieb, Kalibrierung, Schulung und Anwendungstechnik sind ebenso wichtig wie Produktspezifikationen, da Produktionsunternehmen auf zuverlässige Geräteverfügbarkeit und schnelle Wartung angewiesen sind. Anbieter können diese Chance durch modulare Produktfamilien nutzen, die Software und Zubehör gemeinsam nutzen und unterschiedliche Leistungsstufen abdecken. Schulungsprogramme und technische Partnerschaften fördern zudem die Vertrautheit von Ingenieuren in den schnell wachsenden Elektronikbranchen. Auch Automobilzulieferer, Telekommunikationshersteller, Auftragsfertiger und Unternehmen der Industrieautomation, die neue Standorte errichten, profitieren von diesen Möglichkeiten. Anbieter, die wettbewerbsfähige Preise mit Rückverfolgbarkeit, Fernwartung und Integrationsfähigkeit kombinieren, können sich langfristig am Markt etablieren, da Kunden Messplattformen in mehreren Werken und Entwicklungszentren standardisieren.
Aktuelle Entwicklungen
- Juni 2026: Bourns schloss die Übernahme von Rakon ab und erweiterte damit sein Angebot um Frequenzsteuerungs- und Timing-Lösungen für Telekommunikation, Luft- und Raumfahrt, Verteidigung, Positionierung und weitere hochpräzise Anwendungen. Durch die Akquisition kamen rund 750 Mitarbeiter, vier Produktionsstätten und sechs Forschungs- und Entwicklungszentren in Neuseeland, Frankreich, Großbritannien und Indien hinzu. Gleichzeitig wurden Rakons proprietäre XMEMS®-Mikrofertigungstechnologie und die hauseigenen ASIC-Kompetenzen in das Portfolio von Bourns integriert. Der Deal stärkt Bourns' Position im Bereich leistungsstarker Timing- und Frequenzsteuerungstechnologien und erweitert die globale Entwicklungs- und Fertigungspräsenz des Unternehmens.
- August 2026: Lynk Global und Omnispace fusionierten und gründeten Elveo Mobile. Durch die Bündelung ihrer Satellitenressourcen im erdnahen Orbit und ihrer Frequenzspektren wollen sie die direkte mobile Konnektivität (D2D) realisieren. Das neue Unternehmen hat kommerzielle Vereinbarungen mit über 50 Mobilfunknetzbetreibern und Vertriebspartnern in mehr als 60 Ländern geschlossen und plant den Aufbau einer LEO-Konstellation mit 320 Satelliten sowie die Aufnahme des Betriebs Anfang 2028. Die Fusion stärkt die Position des fusionierten Unternehmens im aufstrebenden Markt für Satellitenkommunikation und bietet eine umfassendere Plattform für die direkte Verbindung von Standard-Mobilgeräten mit Satelliten.
- November 2024: AeroVironment gab eine Vereinbarung zur Übernahme von BlueHalo in einer reinen Aktientransaktion im Wert von rund 4,1 Milliarden US-Dollar bekannt. Dadurch entstand ein diversifiziertes Verteidigungstechnologieunternehmen mit den Schwerpunkten autonome Systeme, Raumfahrt, Cybersicherheit, gerichtete Energie und Abwehr unbemannter Luftfahrtsysteme (UAS). Die Kombination sollte komplementäre Technologien, Ingenieurskompetenz und Kundenbeziehungen bündeln, um die Entwicklung von Verteidigungslösungen der nächsten Generation in verschiedenen Bereichen zu beschleunigen. Die Transaktion wurde schließlich im Mai 2025 abgeschlossen und schuf eine umfassende Verteidigungstechnologieplattform für alle Bereiche.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -