
周波数カウンタ市場:動向・予測 2034
周波数カウンタ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:測定方法(直接法、相互法)、タイプ(ハンドヘルド型、ラックマウント型)、最終用途産業(航空宇宙・防衛、自動車、通信、その他)、地域(北米、欧州、アジア太平洋、南米・中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005261
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
6億8235 万米ドル
基準年値
2034年の予測
9億7375 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.55 %
成長率
対象市場
77億2204 万米ドル
(2026年~2034年)
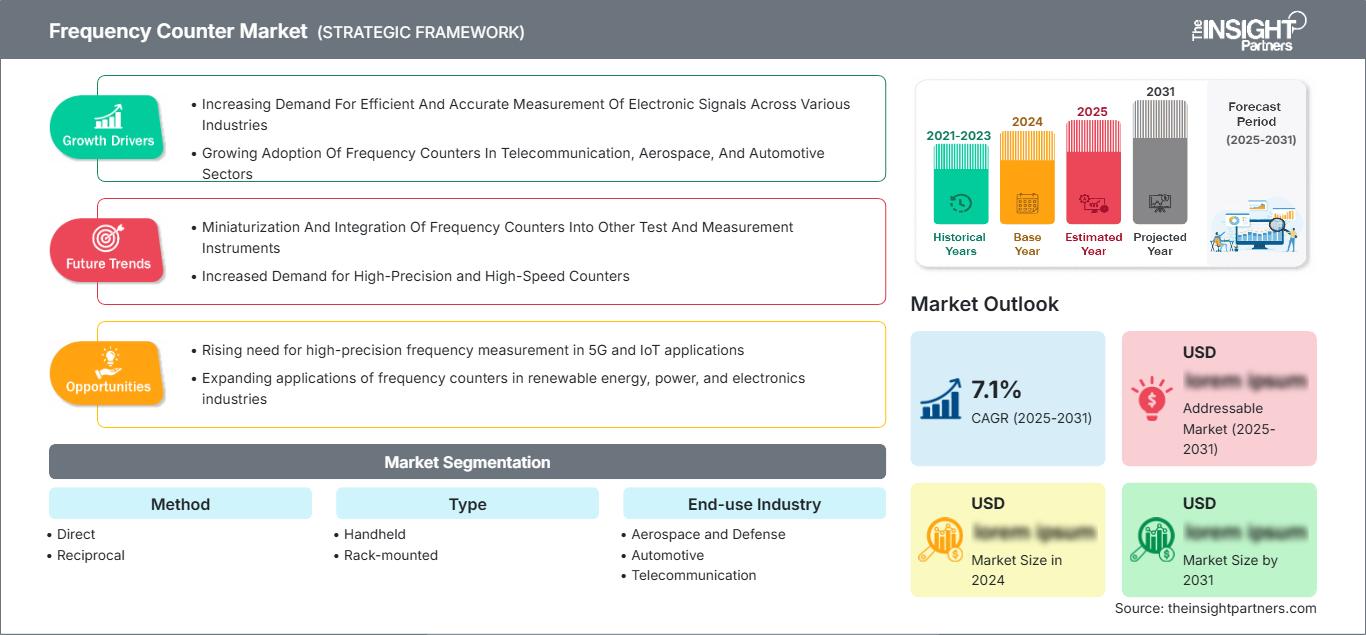
周波数カウンタ市場の規模は、2025年には6億8,235万米ドルと評価され、2034年には9億7,375万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.55%を記録する見込みです。この市場は、電子テスト環境における信号周波数、周期、パルス特性、および関連するタイミングパラメータを測定するために使用される機器を対象としています。需要は、通信開発、航空宇宙試験、自動車エレクトロニクス検証、産業オートメーション、および精密な信号特性評価を必要とする高度化する研究用途によって支えられています。
北米は今後も大きな地位を維持すると予想され、2026年から2034年にかけて地域全体の成長率は4.8~5.2%と見込まれています。この地域の成長は、航空宇宙・防衛エレクトロニクスプログラム、半導体研究、通信の近代化、そして充実した実験室インフラによって支えられています。また、老朽化した試験装置の更新や、周波数測定をより広範な自動試験システムに統合することによっても需要が拡大しており、同期制御された遠隔操作可能な計測機器によって実験室の生産性と再現性が向上しています。
周波数カウンター市場の評価と洞察
- 北米は、航空宇宙エレクトロニクス、通信試験、半導体研究、および確立された校正インフラストラクチャに支えられ、2025年には周波数カウンタ市場の29~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で成長すると予測されている。
- 米国は2025年には北米の需要の約82~84%を占め、防衛電子機器、電気通信、先端研究に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.3%で成長すると予測されている。
- 欧州は2025年には23~25%のシェアを占めると推定され、年平均成長率(CAGR)は4.3~4.7%となる見込みです。ドイツ、英国、フランス、イタリアは、自動車、産業機器、航空宇宙、通信機器の試験において重要な市場であり続けます。
- アジア太平洋地域は、2025年には全体の37~39%を占めると推定され、中国、日本、韓国、台湾、インドが電子機器製造と通信への投資を牽引し、2034年まで年平均成長率(CAGR)5.0~5.4%で拡大すると予測されている。
- 最大のセグメントは直接法であり、2025年の市場シェアは55~57%、年平均成長率(CAGR)は4.2~4.5%と予測されており、これは従来の周波数測定や実験室用途における幅広い採用を反映している。
- 高成長分野は相互法であり、2025年の市場シェアは43~45%、年平均成長率(CAGR)は4.9~5.3%と見込まれており、RF、通信、研究用途における高精度な要求から恩恵を受けている。
- 詳細に分析された主要企業: B&K Precision Corporation、Berkeley Nucleonics Corporation、Keysight Technologies Inc.、National Instruments、OMRON Corporation、Rohde and Schwarz GmbH and Co KG、Schneider Electric、Stanford Research Systems、TE Connectivity Ltd.、Yokogawa Electric Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
計測技術は、個々の計測ツールから、周波数、周期、パルス幅、比率、時間間隔、信号解析機能などを統合した多機能計測器へと発展してきた。高分解能時間基準、デジタル信号処理、リモートインターフェース、自動テストソフトウェアの進歩は、計測器の設計に影響を与えている。現在では、計測安定性、入力帯域幅、同期性、ソフトウェアインターフェース、小型化といった点で差別化が図られており、製造方法においては、多様な計測器設計を可能にするモジュール式コンポーネントが用いられている。
周波数カウンタ市場の動向を見ると、将来の需要は高周波通信、車載エレクトロニクス、衛星、半導体、自動化生産設備からますます増加すると予測されます。5G、将来の6G、レーダー、電気自動車、IoT、スマートマニュファクチャリングの開発への投資は、交換と成長のための安定した購入の流れを確保するでしょう。電磁両立性、校正、製品品質へのニーズも、特に複雑な電気システムの試験結果の文書化が必要な場合に、測定機器の継続的な購入を保証しています。
周波数カウンター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 6億8235万米ドル |
| 2034年までの市場規模 | 9億7375万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.55% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
周波数カウンター市場分析
周波数測定の需要は、電子計測製品全体の需要と高い相関関係にあります。周波数カウンタ市場の成長予測は、信号発生器、オシロスコープ、スペクトラムアナライザ、ネットワークアナライザ、自動試験装置、校正ラボ、および生産試験システムからの要求に基づいています。サプライチェーンには、高精度基準部品、タイミング回路、入力コンディショナー、ディスプレイ、組み込みマイクロプロセッサ、ソフトウェア、流通、校正、およびアフターサービスが含まれ、精度と互換性が重要な購入基準となります。
計測機器の供給は、半導体、高精度発振器、高周波部品、表示モジュール、組み込みコンピューティング、および計測ソフトウェアの供給状況に左右されます。直接カウンタは、単純な計数と使いやすさが求められる場合に一定の利点があります。相互カウンタ方式は、多くの低周波および可変信号アプリケーションにおいて、より高い精度を提供します。メーカーは、自動テストステーションへの統合を容易にし、手作業を最小限に抑え、測定の再現性を向上させるために、プログラマブルインターフェースと計測ソフトウェアライブラリをよく利用します。
周波数カウンタ市場は、既存の計測機器サプライヤーと計測ソリューションに特化した計測機器メーカーが支配する競争の激しい業界構造を特徴としています。Keysight Technologies Inc.、Rohde & Schwarz GmbH & Co KG、B & K Precision Corporation、Berkeley Nucleonics Corporation、Stanford Research Systems、およびYokogawa Electric Corporationは、測定精度、帯域幅、携帯性、およびアプリケーション固有の機能など、さまざまな側面を組み合わせたソリューションを提供しています。National InstrumentsとTE Connectivity Ltd.は、スタンドアロンのカウンタだけでなく、より広範な計測機器と接続エコシステムを通じて周波数カウンタソリューションを提供しています。
周波数カウンタ市場における戦略的なポジショニングは、包括的な製品ポートフォリオと、提供するソリューションのソフトウェア統合にますます依存するようになっている。オムロン株式会社とシュナイダーエレクトリックは、産業オートメーション事業部門から恩恵を受けている。バークレー・ニュークレオニクス社とスタンフォード・リサーチ・システムズは、特殊な実験室のニーズに注力している。測定機能とリモート制御、同期、データ管理機能を組み合わせた測定機器への投資が進んでいる。周波数カウンタを試験環境に統合するサプライヤーは、自社の機器をエンジニアリングおよび製造ワークフローに組み込むことで、顧客ロイヤルティを高めている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
周波数カウンター市場:戦略的洞察
地域別分析
北米周波数カウンタ市場
北米は、2025年には世界の周波数カウンタ市場の29~31%を占めると推定されており、2034年まで年平均成長率(CAGR)4.8~5.2%で成長すると予測されています。この市場は、航空宇宙・防衛エレクトロニクス、半導体、通信ラボ、さらには校正といった分野で多くの発展を遂げているという恵まれた環境にあります。地域需要への貢献度は米国が最も高く、その他主要な貢献国としては、産業用エレクトロニクス、自動車生産、通信分野でそれぞれカナダとメキシコが挙げられます。
地域的な調達においては、遠隔操作が可能でデータ収集を自動化できる計測機器を求める傾向が高まっている。航空宇宙企業は、レーダー、航空電子機器、衛星、通信機器に使用する信頼性の高い計測機器を必要としており、半導体および無線機器企業は、高周波デバイス用の高精度な計測機器を必要としている。
米国周波数カウンター市場
米国は2025年時点で北米全体の需要の約82~84%を占め、2034年まで年平均成長率(CAGR)4.9~5.3%で拡大すると予測されています。航空宇宙・防衛、半導体研究開発、通信技術、先進的な自動車エレクトロニクスへの堅調な投資が、定期的な購買サイクルを支えています。また、研究室や生産現場で使用される膨大な数の試験・計測機器が定期的なアップグレードを必要とすることも、市場の成長を後押しする要因となるでしょう。
Keysight Technologies Inc.、B&K Precision Corporation、Berkeley Nucleonics Corporation、National Instruments、Stanford Research Systemsなどの主要企業は、研究室やエンジニアリング分野で重要な役割を担っています。ラックマウント型ソリューションは自動化テストに特に適しており、ポータブル製品は現場でのサービス要件を満たしています。プログラマブルインターフェースと同期機能を備えた機器への需要が高まっています。
欧州周波数カウンタ市場
欧州は2025年には23~25%の市場シェアを占めると推定され、年平均成長率(CAGR)は4.3~4.7%と予測されている。ドイツが最大の市場であり、次いで英国、フランス、イタリアが続く。これらの国々は、自動車工学、産業オートメーション、航空宇宙、通信、先端電子機器製造といった分野に支えられている。欧州のメーカーが製品の信頼性向上と生産環境の自動化を追求する中で、精密検査の重要性は依然として高い。
高度な実験室用および産業用計測機器の市場は、自動車、通信、研究、防衛分野における機器改良のニーズに牽引され、ドイツと英国で好調である。フランスは航空宇宙、防衛、エレクトロニクス産業の発展という強みを持ち、イタリアは産業機械および自動車エレクトロニクス分野に潜在力がある。
アジア太平洋地域における周波数カウンター市場
アジア太平洋地域は、2025年には世界の需要の37~39%を占めると推定されており、年平均成長率(CAGR)は5.0~5.4%で成長すると予測され、地域市場を牽引する存在となる。地域消費をリードするのは中国であり、日本、韓国、インド、オーストラリアは、エレクトロニクス、自動車、通信、産業用途を通じて大きな需要を生み出している。
電子機器組立産業、半導体への投資、通信産業の成長、そして政府主導の産業近代化といった要因が、計測の必要性を高めている。日本と韓国は精密製造と研究に注力し、中国は製造業と通信産業への投資を組み合わせ、インドは電子機器製造業の成長を遂げ、オーストラリアは防衛および通信プログラムを通じてこれらのニーズに貢献している。
中東・アフリカの周波数カウンター市場
中東・アフリカの周波数カウンタ市場は、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%を記録すると予測されています。サウジアラビアは、通信インフラ、産業の多様化、防衛近代化、電子機器関連投資に支えられ、地域需要を牽引しています。アラブ首長国連邦(UAE)は、高度な通信、航空宇宙、技術インフラを備えているため、重要な市場となっています。一方、南アフリカは、比較的確立された産業基盤と研究基盤を提供しています。
中東・アフリカ地域におけるその他の需要は、より限定的で、通信事業者、産業施設、大学、保守組織、政府研究所などに集中している。エネルギーインフラやデジタル接続プロジェクトでは、信号検証や機器校正の要件が生じる。現場でのサービスが中心となる環境では携帯型機器が特に有効であり、一方、集中型研究所では、データ収集と遠隔管理を自動化したラックマウント型システムが好まれる。
セグメンテーション分析
方法
直接測定法は依然として最大の測定方法カテゴリーであり、2026年から2034年にかけて年平均成長率(CAGR)は4.2~4.5%と予測されています。確立されたアーキテクチャ、簡単な操作性、そして従来の周期信号への適合性により、研究室、保守環境、教育施設、および一般的な電子機器試験において引き続き利用されています。この方法は、技術者の間で馴染みやすく、既存の測定ワークフローへの統合も比較的容易であるという利点があります。
- 直接計測方式:直接計測方式は、繰り返し発生する信号を直感的に測定できるため、幅広い導入実績を誇っています。操作の簡便性、信頼性の高い測定値、従来型の周波数測定が主な購入要件となる分野で、需要は依然として高い水準を維持しています。
- 逆数計測:測定分解能とタイミング性能が重視される分野では、逆数計測の重要性がますます高まっています。通信、RF開発、校正、および様々な信号周波数にわたる精密な測定を必要とする研究用途において、その戦略的な重要性は増しています。
タイプ
ラックマウント型システムは、自動テスト環境の拡大に伴い、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で成長すると予測されています。生産ライン、研究ベンチ、校正システム、集中型計測機器アーキテクチャへの統合は、標準化されたインターフェース、同期機能、リモート制御機能を備えたプログラマブル機器への需要を支えています。
- 携帯型:携帯型カウンターは、現場技術者、保守チーム、設置業者、サービス組織などに役立ちます。携帯性に優れ、迅速なトラブルシューティングが可能で、バッテリー駆動に対応し、固定式の実験設備が利用できない場所でも測定ワークフローを簡素化できる点が大きな利点です。
- ラックマウント型:ラックマウント型計測器は、実験室および生産現場における再現性の高い測定をサポートします。複数の計測器を同期させたり、遠隔制御したり、集中管理したり、自動テストシーケンスに統合したりする必要がある場合、その戦略的重要性は高まります。
最終用途産業
通信業界は2026年から2034年にかけて年平均成長率(CAGR)5.2~5.6%で成長すると予測されており、最も成長が見込まれる最終用途産業となっています。高度な無線ネットワーク、RF機器、衛星通信、ネットワークインフラの拡張には、開発、展開、保守、校正といったあらゆる段階において、正確な信号検証が不可欠です。
- 航空宇宙・防衛分野:需要の中心は、レーダー、航空電子機器、衛星通信、電子戦、およびセキュア通信です。機器は厳しい電磁環境下でも確実に動作する必要があるため、高精度なタイミング制御と信号検証は戦略的に重要です。
- 自動車分野:車両の電動化、コネクテッドシステム、先進運転支援システム、車載レーダーの普及に伴い、測定要件が拡大しています。メーカーは、部品検証、システム統合、生産品質管理において、再現性の高い周波数およびタイミングテストをますます必要としています。
- 電気通信:無線インフラ、RFコンポーネント、衛星リンク、ネットワーク機器には、高精度な信号特性評価が不可欠です。周波数カウンタは、ますます複雑化する通信アーキテクチャにおいて、設計検証、設置、保守、校正をサポートします。
- その他:産業オートメーション、研究機関、教育機関、エネルギー、電子機器保守といった分野では、多様な需要が見られます。これらの用途では、高度に専門的なテストプラットフォームを必要とせずに、さまざまな信号タイプに対応できる柔軟な計測機器が求められます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
高い |
レーダーテスト |
成熟した |
|
自動車 |
中くらい |
EV検証 |
スケーリング |
|
電気通信 |
高い |
RFテスト |
スケーリング |
|
その他 |
中くらい |
ラボオートメーション |
成熟した |
周波数カウンター市場の成長要因と影響分析
高周波無線インフラの拡張
高度な無線インフラ技術のさらなる発展に伴い、エンジニアリングおよび保守サービスにおいて、信頼性の高い周波数測定に対するニーズが高まっています。現代の通信技術は、より広い帯域幅、より高い搬送波周波数、そしてより複雑な同期システムを採用しているため、わずかな時間差や周波数差を検出できる測定機器が必要不可欠です。このビジネスチャンスは通信会社にとどまらず、機器メーカー、部品サプライヤー、認証機関、フィールドサービス組織など、他の組織も対応する測定機器を必要としています。そのため、周波数カウンタは、RFテスト環境においてスペクトラムアナライザやネットワークアナライザと並んで競争力を維持しています。こうした需要に応えるため、サプライヤーは高周波入力機能、安定した基準源、自動測定機能、そして既存のラボソフトウェアとのソフトウェアインターフェースを提供する可能性があります。
車両における電子機器搭載量の増加
車両の電動化と、コネクテッドシステムおよび電子制御システムの拡大に伴い、自動車工学における高精度周波数測定の役割は拡大しています。電動パワートレイン、バッテリー管理エレクトロニクス、レーダーシステム、通信モジュール、センサー、制御ユニットなどでは、複数の開発段階でタイミングと信号動作の検証が求められます。そのため、自動車部品サプライヤーは、ラボでの特性評価、検証ベンチ、生産環境の間を移動できる機器を必要としています。市場への影響は、テスト手順の自動化が進む分野で最も顕著です。プログラマブル周波数カウンタは、より広範な測定シーケンスや品質管理データベースと統合できるためです。これにより、独立した手動機器ではなく、ラックマウント型機器やソフトウェア対応システムへの需要が高まります。高度な自動化機能を備えたサプライヤーは、検証プロセスへのより深い統合から恩恵を受けることができます。一方、ポータブル機器は、分散した製造現場におけるサービス、トラブルシューティング、設置作業において依然として重要な役割を果たします。
テストおよび計測ワークフローの自動化の強化
自動化は、周波数測定機器の購入基準を変革し、単体での精度から再現性、接続性、同期、データ処理へと重点を移しています。エンジニアリング組織は、リモートで構成、トリガー、監視、自動テストシーケンスへの組み込みが可能な機器をますます求めるようになっています。このアプローチにより、手動による測定手順が削減され、品質分析や機器特性評価に使用できる構造化されたデータセットが作成されます。この影響は、テストプログラム中に数百または数千の測定が行われる大量生産、校正ラボ、研究環境において特に顕著です。ラックマウントシステムは、集中型機器アーキテクチャ内のコンポーネントとして動作できるため、この変化の恩恵を受けています。したがって、ドライバ、アプリケーションプログラミングインターフェイス、同期されたリファレンス入力、および互換性のあるソフトウェアを提供するベンダーは、個々のカウンタの価値を高めると同時に、より大規模な自動テストプラットフォーム内での地位を強化することができます。
周波数カウンター市場の将来動向
計測機器の統合により、多機能計測プラットフォームが実現
将来の計測器は、周波数計測と時間間隔、パルス、比率、信号生成、波形解析機能を、ますます小型化されたプラットフォームに統合することが期待されます。この統合により、エンジニアリングラボや生産テストシステムで必要となる個別の計測器の数を削減できるとともに、計測間の同期性を向上させることができます。ユーザーが複雑な計測シーケンスを構成し、結果を保存し、データを自動解析環境に転送するにつれて、ソフトウェアの重要性が増すでしょう。メーカーは、顧客がアプリケーションの要件に応じて入力オプションと計測機能を選択できるモジュール型アーキテクチャを重視すると思われます。その結果、スタンドアロンのカウンタと、より広範なタイミングまたはRF計測プラットフォームとの区別は曖昧になるでしょう。この傾向は、豊富な計測器ポートフォリオ、強力なソフトウェアエコシステム、そしてラボ、製造、フィールドサービス環境全体にわたる確立された統合機能を備えたサプライヤーに有利に働くはずです。
遠隔およびネットワーク計測が標準的な手法となる
研究所や生産施設で計測リソースの集中化が進むにつれ、ネットワーク接続は日常的な機能になると予想されます。エンジニアは、集中管理アプリケーションから機器をリモートで構成したり、計測を監視したり、データセットを取得したり、複数のデバイスを調整したりできるようになります。イーサネット、USB、LXI互換環境、ソフトウェアAPIは、これらのワークフローをサポートし、フロントパネル操作への依存度を低減します。クラウド接続による分析は、サイバーセキュリティとデータガバナンスの要件が許す限り、特に分散型エンジニアリング組織において選択的に導入される可能性があります。ネットワーク接続は、リモート診断や機器利用状況の監視もサポートし、組織が使用頻度の低い機器を特定して資産配分を改善できるようにします。サプライヤーにとって、接続性はソフトウェア、機器管理、サイバーセキュリティ機能、統合サポートを通じて差別化を図る機会を生み出します。顧客は、周波数カウンタを、孤立したラボハードウェアではなく、接続された計測資産として評価するようになるでしょう。
周波数カウンターの市場機会
高度なRF開発における高精度アプリケーション
周波数カウンタ市場予測は、サプライヤーにとって、高周波・高解像度の計測器を用いて、高度なRF開発、衛星通信、レーダー、新興ワイヤレス研究といった分野をターゲットにする機会を提供します。投資は、安定したリファレンスアーキテクチャ、低位相ノイズタイミング、高度な入力コンディショニング、そして信号の複雑化が進むにつれて信頼性が維持される測定機能に重点を置くべきです。サプライヤーはまた、カウンタと信号発生器、アナライザ、ソフトウェアを組み合わせたアプリケーション固有のパッケージを開発し、完全なRFワークフローに対応することも可能です。このようなパッケージは、機器の利用率を高め、顧客の統合作業を軽減します。計測器が精度、同期、自動化において測定可能な改善をもたらす場合、研究機関や専門エンジニアリング組織は高価格を受け入れる可能性があります。大学、防衛研究所、半導体企業、通信開発企業とのパートナーシップは、リファレンスアプリケーションの作成や、特殊な計測技術の普及を加速させるのに役立ちます。
電子機器製造拡大のための地域密着型ソリューション
アジアをはじめとする新興生産拠点における電子機器製造の拡大は、コスト効率の高い計測機器と強力なサービスサポートを提供するサプライヤーにとって大きなチャンスを生み出しています。生産組織は信頼性の高い機器の可用性と迅速なメンテナンスを必要とするため、現地での流通、校正、トレーニング、アプリケーションエンジニアリングは製品仕様と同様に重要になります。ベンダーは、ソフトウェアとアクセサリを共有しながら異なる性能レベルをカバーするモジュール式製品ファミリーを通じて、この機会に対応できます。教育プログラムや技術提携は、急速に拡大する電子機器分野に参入するエンジニアの知識向上にも役立ちます。この機会は、自動車部品サプライヤー、通信機器メーカー、電子機器受託製造業者、そして新たな施設を設立する産業オートメーション企業にも及びます。競争力のある価格設定とトレーサビリティ、リモートサポート、統合機能を兼ね備えたプロバイダーは、顧客が複数の工場やエンジニアリングセンターで計測プラットフォームを標準化するにつれて、確固たる地位を築くことができます。
最近の動向
- 2026年6月:BournsはRakonの買収を完了し、通信、航空宇宙、防衛、測位、その他の高精度アプリケーション向け周波数制御およびタイミングソリューション分野に事業を拡大しました。この買収により、ニュージーランド、フランス、英国、インドに約750名の従業員、4つの製造施設、6つの研究開発センターが加わり、Rakon独自のXMEMS®マイクロファブリケーション技術と社内ASIC開発能力がBournsのポートフォリオに統合されました。この買収により、Bournsは高性能タイミングおよび周波数制御技術における地位を強化し、グローバルなエンジニアリングおよび製造拠点を拡大しました。
- 2026年8月:Lynk GlobalとOmnispaceは合併を完了し、Elveo Mobileを設立しました。両社は低軌道衛星資産と周波数帯域を統合し、デバイスへの直接接続(D2D)によるモバイル接続を目指します。新会社は60カ国以上で50社を超えるモバイルネットワーク事業者および販売パートナーと商業契約を締結しており、320基の衛星からなる低軌道衛星コンステレーションを展開し、2028年初頭にサービスを開始する予定です。この合併により、新会社は成長著しい衛星モバイル市場における地位を強化し、標準的なモバイルデバイスを衛星に直接接続するためのより広範なプラットフォームを提供します。
- 2024年11月:エアロバイロメントは、ブルーハロを約41億ドル相当の全額株式交換で買収する契約を締結したと発表した。これにより、自律システム、宇宙、サイバー、指向性エネルギー、対UAS能力など、より多角的な防衛技術企業が誕生する。この統合は、補完的な技術、優秀なエンジニアリング人材、顧客との関係を結集し、複数の領域にわたる次世代防衛ソリューションの開発を加速させることを目的としている。この取引はその後2025年5月に完了し、より大規模な全領域防衛技術プラットフォームが構築された。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -