
Marché des fréquencemètres : taille et tendances 2034
Taille et prévisions du marché des fréquencemètres (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par méthode (directe, réciproque) ; type (portable, monté en rack) ; secteur d’utilisation finale (aérospatiale et défense, automobile, télécommunications, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005261
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
682,35 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
973,75 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,55 %
taux de croissance
Marché adressable
7 722,04 millions de dollars US
(2026-2034)
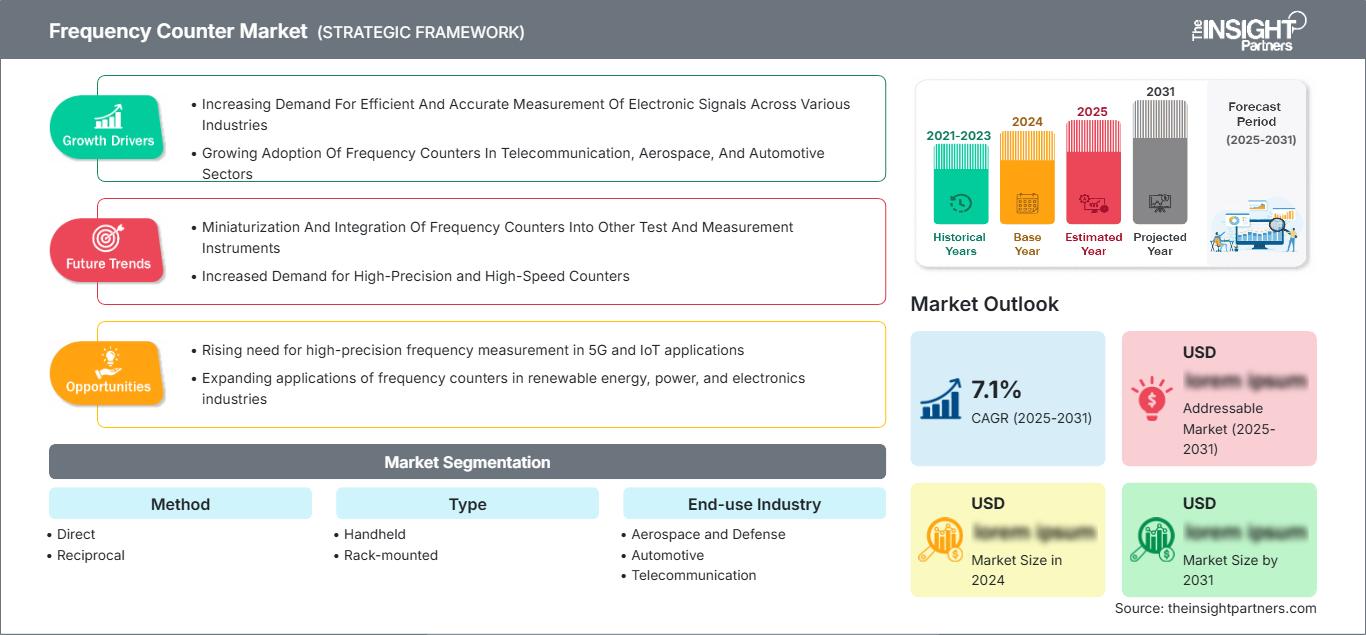
Le marché des fréquencemètres était évalué à 682,35 millions de dollars américains en 2025 et devrait atteindre 973,75 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,55 % sur la période 2026-2034. Ce marché englobe les instruments utilisés pour mesurer la fréquence, la période, les caractéristiques d'impulsion et les paramètres de synchronisation des signaux dans les environnements de test électroniques. La demande est soutenue par le développement des communications, les essais aérospatiaux, la validation de l'électronique automobile, l'automatisation industrielle et des applications de recherche de plus en plus sophistiquées exigeant une caractérisation précise des signaux.
L'Amérique du Nord devrait conserver une place prépondérante, avec une croissance régionale estimée entre 4,8 % et 5,2 % entre 2026 et 2034. Ces perspectives régionales sont soutenues par les programmes d'électronique aérospatiale et de défense, la recherche sur les semi-conducteurs, la modernisation des télécommunications et une infrastructure de laboratoires étendue. La demande est également stimulée par le remplacement des équipements de test vieillissants et l'intégration de la mesure de fréquence dans des systèmes de test automatisés plus vastes, où l'instrumentation synchronisée et télécommandée améliore la productivité et la répétabilité des laboratoires.
Analyse et perspectives du marché des fréquencemètres
- On estime que l'Amérique du Nord détiendra une part de marché de 29 à 31 % en 2025 et connaîtra une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034, grâce à l'électronique aérospatiale, aux tests de communication, à la recherche sur les semi-conducteurs et à une infrastructure d'étalonnage établie.
- Les États-Unis représentent environ 82 à 84 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 4,9 à 5,3 % entre 2026 et 2034, sous l'impulsion de l'électronique de défense, des télécommunications et de la recherche avancée.
- La part de l'Europe devrait se situer entre 23 et 25 % en 2025, avec un TCAC de 4,3 à 4,7 % ; l'Allemagne, le Royaume-Uni, la France et l'Italie restent des marchés importants en raison des essais dans les secteurs automobile, industriel, aérospatial et des communications.
- La région Asie-Pacifique devrait représenter 37 à 39 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,4 % jusqu'en 2034, tirée par la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde grâce aux investissements dans la fabrication électronique et les télécommunications.
- Le segment le plus important est la méthode directe, avec une part de marché de 55 à 57 % en 2025 et un TCAC de 4,2 à 4,5 %, reflétant une large adoption dans les applications conventionnelles de mesure de fréquence et de laboratoire.
- Le segment à forte croissance est celui de la méthode réciproque, avec une part de marché de 43 à 45 % en 2025 et un TCAC de 4,9 à 5,3 %, bénéficiant des exigences de précision dans les applications RF, de communication et de recherche.
- Principales entreprises analysées en détail : B and K Precision Corporation, Berkeley Nucleonics Corporation, Keysight Technologies Inc., National Instruments, OMRON Corporation, Rohde and Schwarz GmbH and Co KG, Schneider Electric, Stanford Research Systems, TE Connectivity Ltd., Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie de mesure a évolué, passant d'outils de mesure individuels à des instruments multifonctions intégrant des fonctions de fréquence, de période, de largeur d'impulsion, de rapport, d'intervalle de temps et d'analyse du signal. Les progrès réalisés en matière de références de temps à haute résolution, de traitement numérique du signal, d'interfaçage à distance et de logiciels de test automatisés influencent la conception des instruments. La différenciation repose désormais sur la stabilité des mesures, la bande passante d'entrée, la synchronisation, les interfaces logicielles et la compacité. Les méthodes de production utilisent des composants modulaires permettant différentes conceptions d'instruments.
Les tendances du marché des fréquencemètres montrent que la demande future proviendra de plus en plus des communications haute fréquence, de l'électronique automobile, des satellites, des semi-conducteurs et des installations de production automatisées. Les investissements dans le développement de la 5G, de la future 6G, des radars, des véhicules électriques, de l'Internet des objets (IoT) et de l'industrie 4.0 garantiront un flux constant de renouvellement et de croissance des stocks. Le besoin de compatibilité électromagnétique, d'étalonnage et de qualité des produits assure également un approvisionnement continu en équipements de mesure, notamment lorsque la documentation des résultats de tests sur des systèmes électriques plus complexes est requise.
Rapport sur le marché des fréquencemètres : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 682,35 millions de dollars américains |
| Taille du marché d'ici 2034 | 973,75 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fréquencemètres
La demande en mesures de fréquence est étroitement liée à la demande globale de produits de test électronique. Les estimations de croissance du marché des fréquencemètres reposent sur les besoins des générateurs de signaux, oscilloscopes, analyseurs de spectre, analyseurs de réseaux, équipements de test automatisés, laboratoires d'étalonnage et systèmes de test de production. La chaîne d'approvisionnement comprend des composants de référence de précision, des circuits de synchronisation, des conditionneurs d'entrée, des afficheurs, des microprocesseurs embarqués, des logiciels, la distribution, l'étalonnage et les services après-vente, la précision et la compatibilité étant des critères d'achat essentiels.
La disponibilité des instruments est conditionnée par celle des semi-conducteurs, des oscillateurs de précision, des composants radiofréquences, des modules d'affichage, des systèmes informatiques embarqués et des logiciels de mesure. Les compteurs directs présentent certains avantages lorsque la simplicité de comptage et d'utilisation suffit. L'architecture réciproque offre une précision accrue dans de nombreuses applications à basse fréquence et à signaux variables. Les fabricants utilisent fréquemment des interfaces programmables et des bibliothèques logicielles de mesure pour faciliter l'intégration dans les stations de test automatisées, minimiser les interventions manuelles et améliorer la répétabilité des mesures.
Le marché des fréquencemètres se caractérise par une structure concurrentielle dominée par les fournisseurs historiques d'équipements de test et de mesure et les fabricants d'instruments spécialisés dans les solutions de mesure. Keysight Technologies Inc., Rohde & Schwarz GmbH & Co KG, B & K Precision Corporation, Berkeley Nucleonics Corporation, Stanford Research Systems et Yokogawa Electric Corporation proposent des solutions combinant précision de mesure, bande passante, portabilité et fonctionnalités spécifiques à l'application. National Instruments et TE Connectivity Ltd. offrent des solutions de fréquencemètres intégrées à un écosystème plus large d'instruments de test et de mesure et de connectivité, et non pas uniquement via des fréquencemètres autonomes.
Le positionnement stratégique du marché des fréquencemètres repose de plus en plus sur des gammes complètes de produits et l'intégration logicielle des solutions proposées. OMRON Corporation et Schneider Electric tirent profit de leurs activités dans le domaine de l'automatisation industrielle. Berkeley Nucleonics Corporation et Stanford Research Systems se concentrent sur les besoins spécifiques des laboratoires. On observe des investissements croissants dans les instruments de mesure capables d'associer les fonctionnalités de mesure à la télécommande, à la synchronisation et à la gestion des données. Les fournisseurs qui intègrent les fréquencemètres dans les environnements de test fidélisent leur clientèle en intégrant leurs instruments aux processus d'ingénierie et de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fréquencemètres : Perspectives stratégiques
Perspectives régionales
Marché des fréquencemètres en Amérique du Nord
L'Amérique du Nord devrait représenter entre 29 et 31 % du marché mondial des fréquencemètres en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,2 % jusqu'en 2034. Ce marché bénéficie d'un développement important dans les secteurs de l'électronique aérospatiale et de défense, des semi-conducteurs, des laboratoires de télécommunications et même de l'étalonnage. Les États-Unis contribuent le plus à la demande régionale, suivis du Canada et du Mexique, respectivement dans les secteurs de l'électronique industrielle, de la production automobile et des télécommunications.
Dans le cadre des achats régionaux, la demande d'instruments de mesure télécommandés et capables de collecter des données automatiquement est en forte hausse. Les entreprises aérospatiales ont besoin d'équipements de mesure fiables pour leurs applications radar, avionique, satellites et communications, tandis que les fabricants de semi-conducteurs et de technologies sans fil recherchent des instruments de mesure précis pour leurs dispositifs haute fréquence.
Marché américain des fréquencemètres
Les États-Unis représentaient environ 82 à 84 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,3 % jusqu'en 2034. Des investissements importants dans les secteurs de l'aérospatiale et de la défense, de la recherche et du développement dans les semi-conducteurs, des technologies de télécommunications et de l'électronique automobile de pointe garantissent des cycles d'achat réguliers. Le marché sera également stimulé par la présence d'un grand nombre d'équipements de test et de mesure utilisés dans les laboratoires et la production, qui nécessitent des mises à niveau régulières.
Des entreprises clés telles que Keysight Technologies Inc., B&K Precision Corporation, Berkeley Nucleonics Corporation, National Instruments et Stanford Research Systems, entre autres, jouent un rôle essentiel dans les applications de laboratoire et d'ingénierie. Les solutions au format rack sont particulièrement adaptées aux tests automatisés, tandis que les produits portables répondent aux besoins des interventions sur site. La demande d'équipements offrant une interface programmable et des capacités de synchronisation est en constante augmentation.
Marché européen des fréquencemètres
L'Europe devrait détenir une part de marché de 23 à 25 % en 2025 et afficher une croissance annuelle composée (TCAC) de 4,3 à 4,7 %. L'Allemagne est le premier marché national, suivie du Royaume-Uni, de la France et de l'Italie, grâce notamment aux secteurs de l'ingénierie automobile, de l'automatisation industrielle, de l'aérospatiale, des communications et de la fabrication de produits électroniques de pointe. Les essais de précision demeurent essentiels, les fabricants européens s'efforçant d'améliorer la fiabilité de leurs produits et de développer des environnements de production plus automatisés.
Le marché des instruments de mesure de pointe pour laboratoires et applications industrielles est dynamique en Allemagne et au Royaume-Uni, porté par les besoins des secteurs de l'automobile, des télécommunications, de la recherche et de la défense, qui exigent des équipements plus performants. La France bénéficie du développement de ses industries aérospatiales, de défense et électroniques, tandis que l'Italie présente un fort potentiel dans les secteurs des machines industrielles et de l'électronique automobile.
Marché des fréquencemètres en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 37 et 39 % de la demande mondiale en 2025 et afficher un taux de croissance annuel composé (TCAC) de 5,0 à 5,4 %, ce qui en fera le premier marché régional. La Chine domine la consommation régionale, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie contribuent de manière significative à la demande, notamment dans les secteurs de l'électronique, de l'automobile, des télécommunications et des applications industrielles.
L'essor des industries d'assemblage électronique, les investissements dans les semi-conducteurs, la croissance des télécommunications et la modernisation industrielle soutenue par les pouvoirs publics rendent les mesures indispensables. Le Japon et la Corée du Sud privilégient la fabrication de précision et la recherche, la Chine mise sur une combinaison d'investissements dans la production et les télécommunications, l'Inde connaît une croissance de sa production électronique et l'Australie contribue à répondre à ces besoins grâce à ses programmes de défense et de télécommunications.
Marché des fréquencemètres au Moyen-Orient et en Afrique
Le marché des fréquencemètres au Moyen-Orient et en Afrique devrait enregistrer un TCAC de 3,7 % à 4,2 % entre 2026 et 2034. L'Arabie saoudite est le principal moteur de la demande régionale, grâce à ses infrastructures de communication, à la diversification de son industrie, à la modernisation de sa défense et aux investissements dans le secteur de l'électronique. Les Émirats arabes unis constituent un autre marché important, du fait de leurs infrastructures de pointe en matière de communication, d'aérospatiale et de technologies, tandis que l'Afrique du Sud dispose d'une base industrielle et de recherche relativement bien établie.
Le reste de la demande en MEA demeure plus sélectif et se concentre autour des opérateurs de télécommunications, des installations industrielles, des universités, des organismes de maintenance et des laboratoires gouvernementaux. Les projets d'infrastructures énergétiques et de connectivité numérique engendrent des exigences en matière de vérification des signaux et d'étalonnage des équipements. Les instruments portables peuvent s'avérer particulièrement pertinents lorsque les interventions sur le terrain sont fréquentes, tandis que les laboratoires centralisés privilégient les systèmes montés en rack avec collecte automatisée des données et gestion à distance.
Analyse de segmentation
Méthode
La méthode directe demeure la plus importante, avec un TCAC estimé entre 4,2 % et 4,5 % entre 2026 et 2034. Son architecture éprouvée, sa simplicité d'utilisation et son adéquation aux signaux périodiques conventionnels favorisent son utilisation continue dans les laboratoires, les services de maintenance, les établissements d'enseignement et les tests électroniques généraux. Cette méthode bénéficie de la familiarité des techniciens et d'une intégration relativement simple aux flux de travail de mesure existants.
- Comptage direct : Le comptage direct bénéficie d’une large base installée car il offre une méthode de mesure intuitive pour les signaux récurrents. La demande reste la plus forte là où la simplicité d’utilisation, la fiabilité des mesures et la mesure de fréquence conventionnelle sont des critères d’achat primordiaux.
- Comptage réciproque : Le comptage réciproque revêt une importance croissante lorsque la résolution de mesure et la précision temporelle sont primordiales. Son intérêt stratégique s’accroît dans les communications, le développement RF, l’étalonnage et les applications de recherche nécessitant des mesures précises sur différentes fréquences de signaux.
Taper
Les systèmes montés en rack devraient connaître une croissance annuelle composée de 4,8 % à 5,2 % entre 2026 et 2034, portée par l'expansion des environnements de test automatisés. Leur intégration dans les lignes de production, les bancs d'essai de recherche, les systèmes d'étalonnage et les architectures d'instrumentation centralisées alimente la demande en équipements programmables dotés d'interfaces standardisées, de fonctions de synchronisation et de télécommande.
- Appareils portables : Les compteurs portables sont destinés aux techniciens de terrain, aux équipes de maintenance, aux installateurs et aux organismes de service. Leur atout principal réside dans leur portabilité, la rapidité du dépannage, leur fonctionnement sur batterie et la simplification des flux de travail de mesure, notamment en l’absence d’infrastructure de laboratoire fixe.
- Instruments montés en rack : Les instruments montés en rack permettent des mesures répétables en laboratoire et en production. Leur importance stratégique s’accroît lorsqu’il est nécessaire de synchroniser, de contrôler à distance, de gérer de manière centralisée ou d’intégrer plusieurs instruments dans des séquences de test automatisées.
Industrie utilisatrice finale
Le secteur des télécommunications devrait connaître une croissance annuelle composée de 5,2 % à 5,6 % entre 2026 et 2034, ce qui en fait le secteur d'utilisation finale le plus dynamique. Le développement des réseaux sans fil avancés, des équipements RF, des communications par satellite et des infrastructures réseau exige une vérification précise du signal tout au long des phases de développement, de déploiement, de maintenance et d'étalonnage.
- Aérospatiale et défense : la demande se concentre sur les radars, l’avionique, les communications par satellite, la guerre électronique et les communications sécurisées. La précision du timing et la vérification des signaux sont d’une importance stratégique car les équipements doivent fonctionner de manière fiable dans des conditions électromagnétiques exigeantes.
- Automobile : L’électrification des véhicules, les systèmes connectés, les systèmes d’aide à la conduite avancés et les radars automobiles accroissent les exigences en matière de mesure. Les constructeurs exigent de plus en plus des tests de fréquence et de synchronisation reproductibles lors de la validation des composants, de l’intégration des systèmes et du contrôle qualité de la production.
- Télécommunications : les infrastructures sans fil, les composants RF, les liaisons satellitaires et les équipements réseau nécessitent une caractérisation précise du signal. Les fréquencemètres facilitent la vérification de la conception, l’installation, la maintenance et l’étalonnage au sein d’architectures de communication de plus en plus complexes.
- Autres secteurs : L’automatisation industrielle, les instituts de recherche, l’éducation, l’énergie et la maintenance électronique représentent une demande diversifiée. Ces applications privilégient les instruments flexibles capables de traiter différents types de signaux sans nécessiter de plateformes de test hautement spécialisées.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Aérospatiale et défense |
Haut |
Essais radar |
Mature |
|
Automobile |
Moyen |
Validation des véhicules électriques |
Mise à l'échelle |
|
Télécommunication |
Haut |
Tests RF |
Mise à l'échelle |
|
Autres |
Moyen |
Automatisation de laboratoire |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des fréquencemètres
Expansion de l'infrastructure sans fil à haute fréquence
Le développement continu des infrastructures sans fil avancées engendre un besoin accru de mesures de fréquence fiables dans le cadre des services d'ingénierie et de maintenance. Les technologies de communication modernes utilisent des bandes passantes plus larges, des fréquences porteuses plus élevées et des systèmes de synchronisation plus complexes, ce qui rend indispensables des appareils de mesure capables de détecter de faibles variations de temps et de fréquence. Ce marché potentiel ne se limite pas aux entreprises de télécommunications : d'autres organisations, telles que les fabricants d'appareils, les fournisseurs de composants, les laboratoires de certification et les entreprises de maintenance sur site, ont également besoin de ces appareils de mesure. Par conséquent, les fréquencemètres restent compétitifs au même titre que les analyseurs de spectre et les analyseurs de réseau dans les environnements de test RF. Pour répondre à cette demande, les fournisseurs peuvent proposer des capacités d'entrée haute fréquence, des sources de référence stables, des mesures automatiques et une interface logicielle compatible avec les logiciels de laboratoire existants.
Augmentation de la part de l'électronique dans les véhicules
L'électrification des véhicules et le développement des systèmes connectés et à commande électronique renforcent le rôle de la mesure de fréquence de précision dans l'ingénierie automobile. Les groupes motopropulseurs électriques, l'électronique de gestion des batteries, les systèmes radar, les modules de communication, les capteurs et les unités de contrôle nécessitent une vérification de la synchronisation et du comportement du signal à de multiples étapes de développement. Les équipementiers automobiles ont donc besoin de matériel mobile, utilisable aussi bien en laboratoire (caractérisation), sur les bancs de validation que dans les environnements de production. L'impact sur le marché est maximal là où les procédures de test s'automatisent, car les fréquencemètres programmables peuvent être intégrés à des séquences de mesure plus complètes et à des bases de données de contrôle qualité. Ceci engendre une demande pour des instruments montés en rack et des systèmes logiciels, au détriment d'équipements manuels isolés. Les fournisseurs disposant de solides capacités d'automatisation peuvent tirer parti d'une intégration plus poussée dans les processus de validation, tandis que les instruments portables restent pertinents pour les activités de maintenance, de dépannage et d'installation au sein d'opérations de production distribuées.
Automatisation accrue des flux de travail de test et de mesure
L'automatisation modifie les critères d'achat des équipements de mesure de fréquence, en déplaçant l'attention de la précision individuelle vers la répétabilité, la connectivité, la synchronisation et le traitement des données. Les bureaux d'études recherchent de plus en plus des instruments configurables, déclenchables et supervisés à distance, et intégrables à des séquences de test automatisées. Cette approche réduit les étapes de mesure manuelles et crée des ensembles de données structurés, exploitables pour l'analyse qualité et la caractérisation des équipements. L'impact est particulièrement significatif dans la production en grande série, les laboratoires d'étalonnage et les environnements de recherche, où des centaines, voire des milliers de mesures peuvent être effectuées au cours d'un programme de test. Les systèmes montés en rack tirent profit de cette évolution, car ils peuvent fonctionner comme composants au sein d'architectures d'instruments centralisées. Les fournisseurs de pilotes, d'interfaces de programmation d'applications (API), d'entrées de référence synchronisées et de logiciels compatibles peuvent ainsi accroître la valeur des compteurs individuels tout en renforçant leur position au sein de plateformes de test automatisées plus vastes.
Tendances futures du marché des fréquencemètres
L'intégration des instruments crée des plateformes de mesure multifonctionnelles
Les futurs instruments devraient combiner le comptage de fréquence avec les fonctions de mesure d'intervalles de temps, d'impulsions, de rapports, de génération de signaux et d'analyse de formes d'onde, le tout au sein de plateformes toujours plus compactes. Cette convergence permettra de réduire le nombre d'instruments distincts nécessaires dans les laboratoires d'ingénierie et les systèmes de test de production, tout en améliorant la synchronisation des mesures. Le logiciel prendra une importance croissante à mesure que les utilisateurs configureront des séquences de mesure complexes, enregistreront les résultats et transféreront les données vers des environnements d'analyse automatisés. Les fabricants privilégieront probablement les architectures modulaires permettant aux clients de sélectionner les options d'entrée et les fonctions de mesure en fonction des besoins de l'application. La distinction entre un compteur autonome et une plateforme de mesure de temps ou de radiofréquences plus complète s'estompera ainsi. Cette tendance devrait favoriser les fournisseurs disposant d'une gamme étendue d'instruments, d'écosystèmes logiciels robustes et de capacités d'intégration éprouvées dans les environnements de laboratoire, de production et de maintenance sur site.
La mesure à distance et en réseau devient une pratique courante
La connectivité réseau devrait devenir une fonctionnalité courante à mesure que les laboratoires et les sites de production centralisent de plus en plus leurs ressources de mesure. Les ingénieurs pourront configurer les instruments à distance, surveiller les mesures, récupérer des ensembles de données et coordonner plusieurs appareils depuis des applications centralisées. Les environnements Ethernet, USB et LXI, ainsi que les API logicielles, prendront en charge ces flux de travail tout en réduisant la dépendance à l'utilisation du panneau de commande. L'analyse connectée au cloud pourrait se développer de manière sélective là où les exigences en matière de cybersécurité et de gouvernance des données le permettent, notamment pour les organisations d'ingénierie distribuées. Le fonctionnement en réseau peut également faciliter les diagnostics à distance et la surveillance de l'utilisation des équipements, permettant ainsi aux organisations d'identifier les instruments sous-utilisés et d'optimiser l'allocation des ressources. Pour les fournisseurs, la connectivité offre des opportunités de différenciation grâce aux logiciels, à la gestion des instruments, aux fonctionnalités de cybersécurité et à l'assistance à l'intégration. Les clients considéreront de plus en plus les fréquencemètres comme des outils de mesure connectés plutôt que comme des éléments isolés du matériel de laboratoire.
Opportunités du marché des fréquencemètres
Applications de haute précision dans le développement RF avancé
Les prévisions du marché des fréquencemètres offrent aux fournisseurs l'opportunité de cibler le développement RF avancé, les communications par satellite, le radar et la recherche émergente dans le domaine des communications sans fil grâce à des instruments à plus haute fréquence et à plus haute résolution. Les investissements devraient privilégier les architectures de référence stables, la synchronisation à faible bruit de phase, le conditionnement avancé des signaux d'entrée et des capacités de mesure fiables face à la complexité croissante des signaux. Les fournisseurs peuvent également développer des solutions intégrées combinant fréquencemètres, générateurs de signaux, analyseurs et logiciels pour couvrir l'ensemble des flux de travail RF. Ces solutions permettent d'optimiser l'utilisation des équipements et de simplifier l'intégration pour les clients. Les instituts de recherche et les sociétés d'ingénierie spécialisées sont susceptibles d'accepter des prix plus élevés lorsque les instruments offrent des améliorations significatives en termes de précision, de synchronisation et d'automatisation. Les partenariats avec les universités, les laboratoires de défense, les fabricants de semi-conducteurs et les développeurs de solutions de communication peuvent favoriser la création d'applications de référence et accélérer l'adoption de technologies de mesure spécialisées.
Solutions localisées pour l'expansion de la fabrication électronique
L'expansion de la production électronique en Asie et dans d'autres centres de production émergents offre des opportunités aux fournisseurs proposant des instruments économiques assortis d'un service après-vente performant. La distribution locale, l'étalonnage, la formation et l'ingénierie d'application sont tout aussi importants que les spécifications techniques, car les entreprises de production exigent une disponibilité fiable des équipements et une maintenance rapide. Les fournisseurs peuvent saisir cette opportunité grâce à des gammes de produits modulaires partageant logiciels et accessoires, tout en couvrant différents niveaux de performance. Des programmes de formation et des partenariats techniques permettent également aux ingénieurs intégrant les secteurs de l'électronique en pleine expansion de se familiariser avec ces technologies. Cette opportunité s'étend aux équipementiers automobiles, aux fabricants de télécommunications, aux sous-traitants électroniques et aux entreprises d'automatisation industrielle implantant de nouveaux sites. Les fournisseurs qui associent des prix compétitifs à la traçabilité, à l'assistance à distance et aux capacités d'intégration peuvent s'imposer durablement, à mesure que les clients standardisent leurs plateformes de mesure sur leurs différents sites de production et centres d'ingénierie.
Développements récents
- Juin 2026 : Bourns finalise l’acquisition de Rakon, élargissant ainsi son offre aux solutions de contrôle de fréquence et de synchronisation pour les télécommunications, l’aérospatiale, la défense, le positionnement et d’autres applications de haute précision. Cette acquisition intègre environ 750 employés, quatre sites de production et six centres de R&D en Nouvelle-Zélande, en France, au Royaume-Uni et en Inde, tout en enrichissant le portefeuille de Bourns de la technologie de microfabrication propriétaire XMEMS® et des compétences internes en ASIC de Rakon. Cette opération renforce la position de Bourns dans les technologies de synchronisation et de contrôle de fréquence haute performance et étend sa présence mondiale en ingénierie et en production.
- Août 2026 : Lynk Global et Omnispace ont finalisé leur fusion et lancé Elveo Mobile, combinant leurs actifs satellitaires en orbite basse et leur spectre pour proposer une connectivité mobile directe aux appareils (D2D). La nouvelle société a conclu des accords commerciaux avec plus de 50 opérateurs de réseaux mobiles et partenaires de distribution dans plus de 60 pays, et prévoit de déployer une constellation de 320 satellites en orbite basse et de lancer ses services début 2028. Cette fusion renforce la position de l'entreprise issue de la fusion sur le marché émergent de la connectivité satellite-mobile et offre une plateforme plus large pour connecter directement les appareils mobiles standard aux satellites.
- Novembre 2024 : AeroVironment annonce un accord pour l’acquisition de BlueHalo dans le cadre d’une transaction entièrement en actions d’une valeur d’environ 4,1 milliards de dollars, donnant naissance à une entreprise de technologies de défense plus diversifiée, couvrant les systèmes autonomes, le spatial, la cybersécurité, l’énergie dirigée et les capacités de lutte contre les drones. Ce rapprochement vise à combiner des technologies complémentaires, des talents d’ingénierie et des relations clients afin d’accélérer le développement de solutions de défense de nouvelle génération dans de multiples domaines. La transaction est finalisée en mai 2025, créant ainsi une plateforme technologique de défense plus vaste et multidomaine.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -