
Mercato dei contadori di frequenza: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei contatori di frequenza (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per metodo (diretto, reciproco); tipo (portatile, montato su rack); settore di utilizzo finale (aerospaziale e difesa, automobilistico, telecomunicazioni, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005261
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
682,35 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
973,75 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,55 %
Tasso di crescita
Mercato di riferimento
7.722,04 milioni di dollari USA
(2026-2034)
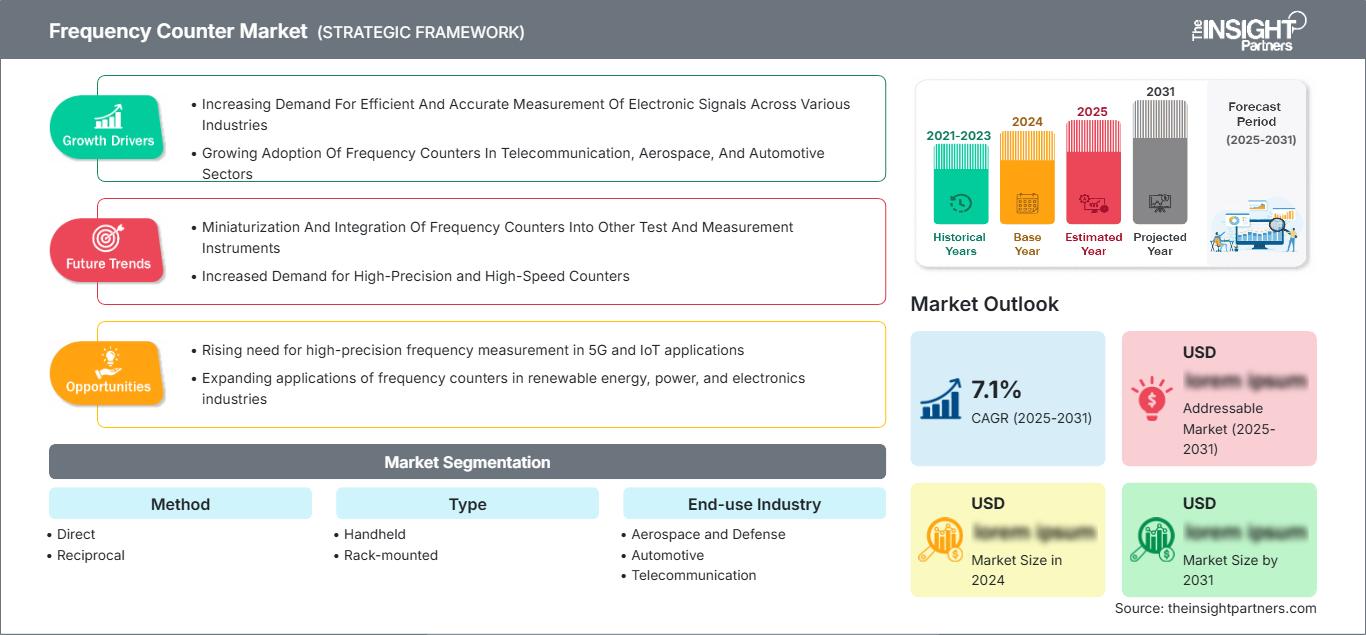
Il mercato dei contatori di frequenza aveva un valore di 682,35 milioni di dollari nel 2025 e si prevede che raggiungerà i 973,75 milioni di dollari entro il 2034, registrando un CAGR del 4,55% nel periodo 2026-2034. Il mercato comprende strumenti utilizzati per misurare la frequenza del segnale, il periodo, le caratteristiche degli impulsi e i relativi parametri di temporizzazione in ambienti di test elettronici. La domanda è sostenuta dallo sviluppo delle comunicazioni, dai test aerospaziali, dalla validazione dell'elettronica automobilistica, dall'automazione industriale e da applicazioni di ricerca sempre più sofisticate che richiedono una caratterizzazione precisa del segnale.
Si prevede che il Nord America manterrà una posizione di rilievo, con una crescita regionale stimata tra il 4,8% e il 5,2% nel periodo 2026-2034. Le prospettive regionali sono supportate dai programmi di elettronica aerospaziale e della difesa, dalla ricerca sui semiconduttori, dalla modernizzazione delle telecomunicazioni e da un'ampia infrastruttura di laboratorio. La domanda è inoltre rafforzata dalla sostituzione delle apparecchiature di test obsolete e dall'integrazione della misurazione della frequenza in sistemi di test automatizzati più ampi, dove la strumentazione sincronizzata e controllata da remoto migliora la produttività e la ripetibilità dei laboratori.
Analisi e approfondimenti sul mercato dei contatori di frequenza
- Si stima che nel 2025 il Nord America deterrà una quota di mercato dei contatori di frequenza compresa tra il 29% e il 31%, con una crescita annua composta (CAGR) del 4,8-5,2% tra il 2026 e il 2034, grazie al supporto dell'elettronica aerospaziale, dei test di comunicazione, della ricerca sui semiconduttori e di un'infrastruttura di calibrazione consolidata.
- Nel 2025 gli Stati Uniti rappresenteranno circa l'82-84% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,3% nel periodo 2026-2034, trainati dall'elettronica per la difesa, dalle telecomunicazioni e dalla ricerca avanzata.
- Si stima che l'Europa raggiungerà una quota di mercato del 23-25% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,3-4,7%; Germania, Regno Unito, Francia e Italia rimangono mercati importanti grazie ai test nei settori automobilistico, industriale, aerospaziale e delle telecomunicazioni.
- Si stima che la regione Asia-Pacifico rappresenterà il 37-39% del mercato globale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,0-5,4% fino al 2034, trainata da Cina, Giappone, Corea del Sud, Taiwan e India grazie agli investimenti nella produzione di elettronica e nelle telecomunicazioni.
- Il segmento più ampio è quello del metodo diretto, con una quota di mercato prevista per il 2025 del 55-57% e un CAGR del 4,2-4,5%, a testimonianza della sua ampia diffusione nelle applicazioni convenzionali di misurazione della frequenza e di laboratorio.
- Il segmento a forte crescita è quello del metodo reciproco, con una quota di mercato prevista per il 2025 del 43-45% e un CAGR del 4,9-5,3%, che beneficia dei requisiti di precisione richiesti nelle applicazioni RF, di comunicazione e di ricerca.
- Aziende chiave analizzate nel dettaglio: B and K Precision Corporation, Berkeley Nucleonics Corporation, Keysight Technologies Inc., National Instruments, OMRON Corporation, Rohde and Schwarz GmbH and Co KG, Schneider Electric, Stanford Research Systems, TE Connectivity Ltd., Yokogawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di misurazione si è evoluta da singoli strumenti di misura a strumenti multifunzione che integrano funzioni di analisi di frequenza, periodo, larghezza di impulso, rapporto, intervallo di tempo e segnale. I progressi nei riferimenti temporali ad alta risoluzione, nell'elaborazione digitale del segnale, nell'interfacciamento remoto e nei software di test automatico stanno influenzando la progettazione degli strumenti. La differenziazione si ottiene ora attraverso la stabilità della misurazione, la larghezza di banda in ingresso, la sincronizzazione, le interfacce software e la compattezza, e i metodi di produzione utilizzano componenti modulari che consentono diverse configurazioni di strumenti.
Le tendenze del mercato dei contatori di frequenza indicano che la domanda futura proverrà sempre più da comunicazioni ad alta frequenza, elettronica automobilistica, satelliti, semiconduttori e impianti di produzione automatizzati. Gli investimenti nello sviluppo del 5G, del futuro 6G, dei radar, dei veicoli elettrici, dell'IoT e della produzione intelligente garantiranno un flusso costante di acquisti per la sostituzione e la crescita. La necessità di compatibilità elettromagnetica, calibrazione e qualità del prodotto assicura inoltre un acquisto continuo di apparecchiature di misura, soprattutto quando è richiesta la documentazione dei risultati dei test su sistemi elettrici più complessi.
Ambito del rapporto di mercato sui contatori di frequenza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 682,35 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 973,75 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei contatori di frequenza
La domanda di strumenti per la misurazione della frequenza è strettamente correlata alla domanda complessiva di prodotti per il collaudo elettronico. Le stime di crescita del mercato dei contatori di frequenza si basano sulle esigenze di generatori di segnale, oscilloscopi, analizzatori di spettro, analizzatori di rete, apparecchiature di test automatizzate, laboratori di calibrazione e sistemi di test di produzione. La catena di fornitura comprende componenti di riferimento di precisione, circuiti di temporizzazione, condizionatori di ingresso, display, microprocessori integrati, software, distribuzione, calibrazione e servizi post-vendita, dove accuratezza e compatibilità rappresentano criteri di acquisto fondamentali.
La fornitura di strumenti è influenzata dalla disponibilità di semiconduttori, oscillatori di precisione, componenti a radiofrequenza, moduli di visualizzazione, sistemi di elaborazione embedded e software di misurazione. I contatori diretti presentano alcuni vantaggi quando sono sufficienti un conteggio semplice e la facilità d'uso. L'architettura reciproca offre una maggiore precisione in molte applicazioni a bassa frequenza e con segnali variabili. I produttori spesso utilizzano interfacce programmabili e librerie software di misurazione per facilitare l'integrazione in stazioni di test automatiche, ridurre al minimo l'intervento manuale e migliorare la ripetibilità delle misurazioni.
Il mercato dei frequenzimetri è caratterizzato da una struttura industriale competitiva dominata dai fornitori esistenti di apparecchiature di test e misura e dai produttori di strumenti specializzati in soluzioni di misura. Keysight Technologies Inc., Rohde & Schwarz GmbH & Co KG, B & K Precision Corporation, Berkeley Nucleonics Corporation, Stanford Research Systems e Yokogawa Electric Corporation offrono soluzioni che combinano vari aspetti di precisione di misura, larghezza di banda, portabilità e funzionalità specifiche per le applicazioni. National Instruments e TE Connectivity Ltd. offrono soluzioni di frequenzimetri attraverso un ecosistema più ampio di strumentazione di test e misura e connettività, non limitandosi all'utilizzo di soli frequenzimetri.
Il posizionamento strategico del mercato dei frequenzimetri si basa sempre più su portafogli completi e sull'integrazione software delle soluzioni offerte. OMRON Corporation e Schneider Electric traggono vantaggio dai loro segmenti di business nell'automazione industriale. Berkeley Nucleonics Corporation e Stanford Research Systems si concentrano sulle esigenze specifiche dei laboratori. Si registrano flussi di investimento verso strumenti di misura in grado di combinare funzionalità di misurazione con controllo remoto, sincronizzazione e gestione dei dati. I fornitori che integrano i frequenzimetri negli ambienti di test aumentano la fidelizzazione dei clienti incorporando i loro strumenti nei flussi di lavoro di ingegneria e produzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei contatori di frequenza: approfondimenti strategici
Approfondimenti regionali
Mercato dei contatori di frequenza del Nord America
Si stima che il Nord America rappresenterà il 29-31% del mercato globale dei contatori di frequenza nel 2025 e si prevede che crescerà a un CAGR del 4,8-5,2% fino al 2034. Questo mercato beneficia di numerosi sviluppi nei settori dell'elettronica aerospaziale e della difesa, dei semiconduttori, dei laboratori di telecomunicazioni e persino della calibrazione. Gli Stati Uniti contribuiscono maggiormente alla domanda regionale, seguiti da Canada e Messico, rispettivamente nei settori dell'elettronica industriale, della produzione automobilistica e delle telecomunicazioni.
Negli acquisti a livello regionale, è in aumento la tendenza a ricercare strumenti di misura in grado di operare da remoto e di raccogliere dati automaticamente. Le aziende aerospaziali necessitano di apparecchiature di misura affidabili per l'utilizzo in radar, avionica, satelliti e comunicazioni, mentre le aziende di semiconduttori e wireless richiedono strumenti di misura precisi per i loro dispositivi ad alta frequenza.
Mercato dei contatori di frequenza statunitensi
Nel 2025 gli Stati Uniti rappresenteranno circa l'82-84% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,3% fino al 2034. La consistente spesa nei settori aerospaziale e della difesa, nella ricerca e sviluppo di semiconduttori, nelle tecnologie di telecomunicazione e nell'elettronica automobilistica avanzata garantisce cicli di acquisto regolari. Il mercato sarà inoltre stimolato dalla presenza di un'enorme quantità di apparecchiature di test e misurazione utilizzate in laboratori e nella produzione, che necessitano di aggiornamenti periodici.
Aziende chiave come Keysight Technologies Inc., B&K Precision Corporation, Berkeley Nucleonics Corporation, National Instruments e Stanford Research Systems, tra le altre, rivestono un'importanza significativa negli ambiti di laboratorio e ingegneria. Le soluzioni per montaggio a rack sono particolarmente adatte per i test di automazione, mentre i prodotti portatili soddisfano le esigenze di assistenza sul campo. Vi è una crescente domanda di apparecchiature che offrano interfacce programmabili e funzionalità di sincronizzazione.
Mercato europeo dei contatori di frequenza
Si stima che l'Europa deterrà una quota di mercato del 23-25% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,3-4,7%. La Germania è il mercato nazionale leader, seguita da Regno Unito, Francia e Italia, grazie ai settori dell'ingegneria automobilistica, dell'automazione industriale, dell'aerospaziale, delle comunicazioni e della produzione di elettronica avanzata. I test di precisione rimangono importanti, poiché i produttori europei puntano a una maggiore affidabilità dei prodotti e ad ambienti di produzione più automatizzati.
Il mercato dei dispositivi di misura avanzati per laboratorio e industria è forte in Germania e nel Regno Unito, trainato dalle esigenze dei settori automobilistico, delle telecomunicazioni, della ricerca e della difesa, che richiedono apparecchiature più performanti. La Francia beneficia dello sviluppo dei settori aerospaziale, della difesa e dell'elettronica, mentre l'Italia ha un potenziale nei settori dei macchinari industriali e dell'elettronica automobilistica.
Mercato dei contatori di frequenza nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 37-39% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,4%, diventando così il principale mercato regionale. La Cina è leader nei consumi regionali, mentre Giappone, Corea del Sud, India e Australia contribuiscono in modo significativo alla domanda attraverso i settori dell'elettronica, dell'automotive, delle telecomunicazioni e delle applicazioni industriali.
L'industria dell'assemblaggio elettronico, gli investimenti nei semiconduttori, la crescita delle telecomunicazioni e la modernizzazione industriale sostenuta dal governo rendono la misurazione indispensabile. Giappone e Corea del Sud si concentrano sulla produzione di precisione e sulla ricerca, la Cina combina investimenti nel settore manifatturiero e delle telecomunicazioni, l'India registra una crescita nella produzione di elettronica e l'Australia, attraverso i suoi programmi di difesa e telecomunicazioni, contribuisce a soddisfare tali esigenze.
Mercato dei contatori di frequenza in Medio Oriente e Africa
Si prevede che il mercato dei contatori di frequenza in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034. L'Arabia Saudita è leader nella domanda regionale, grazie alle infrastrutture di comunicazione, alla diversificazione industriale, alla modernizzazione della difesa e agli investimenti nel settore dell'elettronica. Gli Emirati Arabi Uniti rappresentano un altro mercato importante grazie alle infrastrutture avanzate nei settori delle comunicazioni, aerospaziale e tecnologico, mentre il Sudafrica offre una base industriale e di ricerca relativamente consolidata.
Il resto della domanda in Medio Oriente e Africa rimane più selettiva e si concentra su operatori di telecomunicazioni, impianti industriali, università, organizzazioni di manutenzione e laboratori governativi. I progetti di infrastrutture energetiche e connettività digitale creano esigenze di verifica del segnale e calibrazione delle apparecchiature. Gli strumenti portatili possono essere particolarmente utili laddove prevalgono le condizioni di intervento sul campo, mentre i laboratori centralizzati prediligono sistemi montati su rack con raccolta dati automatizzata e gestione remota.
Analisi di segmentazione
Metodo
Il metodo diretto rimane la categoria di metodi più diffusa, con un tasso di crescita annuo composto (CAGR) stimato tra il 4,2% e il 4,5% nel periodo 2026-2034. La sua architettura consolidata, la semplicità di utilizzo e l'idoneità per i segnali periodici convenzionali ne favoriscono l'impiego continuativo in laboratori, ambienti di manutenzione, istituti scolastici e test elettronici in generale. Il metodo beneficia della familiarità con cui è noto ai tecnici e della relativa semplicità di integrazione nei flussi di lavoro di misurazione esistenti.
- Conteggio diretto: Il conteggio diretto mantiene un'ampia base installata perché offre un approccio di misurazione intuitivo per i segnali ricorrenti. La domanda rimane più elevata laddove la semplicità operativa, le letture affidabili e la misurazione convenzionale della frequenza sono i requisiti di acquisto principali.
- Conteggio reciproco: Il conteggio reciproco sta diventando sempre più importante laddove la risoluzione di misura e le prestazioni temporali sono prioritarie. La sua rilevanza strategica aumenta nelle comunicazioni, nello sviluppo RF, nella calibrazione e nelle applicazioni di ricerca che richiedono misurazioni precise su diverse frequenze di segnale.
Tipo
Si prevede che i sistemi montati su rack cresceranno a un tasso di crescita annuo composto (CAGR) del 4,8-5,2% nel periodo 2026-2034, grazie all'espansione degli ambienti di test automatizzati. L'integrazione nelle linee di produzione, nei banchi di ricerca, nei sistemi di calibrazione e nelle architetture di strumentazione centralizzata supporta la domanda di apparecchiature programmabili con interfacce standardizzate, sincronizzazione e controllo remoto.
- Dispositivi portatili: i contatori portatili sono utili a tecnici sul campo, team di manutenzione, installatori e organizzazioni di assistenza. Il loro valore risiede nella portabilità, nella rapidità di risoluzione dei problemi, nel funzionamento a batteria e nella semplificazione dei flussi di lavoro di misurazione laddove non è disponibile un'infrastruttura di laboratorio fissa.
- Montaggio su rack: Gli strumenti montati su rack consentono misurazioni ripetibili in laboratorio e in produzione. La loro importanza strategica aumenta quando è necessario sincronizzare più strumenti, controllarli da remoto, gestirli centralmente o integrarli in sequenze di test automatizzate.
Settore di utilizzo finale
Si prevede che il settore delle telecomunicazioni crescerà a un tasso annuo composto (CAGR) del 5,2-5,6% nel periodo 2026-2034, affermandosi come il settore con la maggiore crescita in termini di utilizzo finale. L'espansione delle reti wireless avanzate, delle apparecchiature RF, delle comunicazioni satellitari e delle infrastrutture di rete richiede una verifica accurata del segnale durante le fasi di sviluppo, implementazione, manutenzione e calibrazione.
- Settore aerospaziale e della difesa: la domanda si concentra su radar, avionica, comunicazioni satellitari, guerra elettronica e comunicazioni sicure. La temporizzazione di precisione e la verifica del segnale sono strategicamente importanti perché le apparecchiature devono funzionare in modo affidabile in condizioni elettromagnetiche difficili.
- Settore automobilistico: l'elettrificazione dei veicoli, i sistemi connessi, l'elettronica avanzata per l'assistenza alla guida e i radar automobilistici ampliano i requisiti di misurazione. I produttori richiedono sempre più spesso test di frequenza e temporizzazione ripetibili durante la validazione dei componenti, l'integrazione dei sistemi e il controllo qualità della produzione.
- Telecomunicazioni: infrastrutture wireless, componenti RF, collegamenti satellitari e apparecchiature di rete richiedono una caratterizzazione precisa del segnale. I frequenzimetri supportano la verifica della progettazione, l'installazione, la manutenzione e la calibrazione in architetture di comunicazione sempre più complesse.
- Altri settori: l'automazione industriale, gli istituti di ricerca, l'istruzione, l'energia e la manutenzione elettronica rappresentano una domanda diversificata. Queste applicazioni apprezzano strumenti flessibili in grado di gestire diversi tipi di segnale senza richiedere piattaforme di test altamente specializzate.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Aerospaziale e Difesa |
Alto |
Test radar |
Maturo |
|
Automobilistico |
Mezzo |
Validazione EV |
Scalatura |
|
Telecomunicazione |
Alto |
Test RF |
Scalatura |
|
Altri |
Mezzo |
Automazione di laboratorio |
Maturo |
Fattori trainanti della crescita del mercato dei contatori di frequenza e analisi del loro impatto
Espansione dell'infrastruttura wireless ad alta frequenza
L'ulteriore sviluppo di tecnologie avanzate per le infrastrutture wireless crea una crescente necessità di misurazioni di frequenza affidabili nell'ambito dei servizi di ingegneria e manutenzione. Le moderne tecnologie di comunicazione utilizzano larghezze di banda maggiori, frequenze portanti più elevate e sistemi di sincronizzazione più complessi, rendendo necessari dispositivi di misurazione in grado di rilevare piccole differenze di tempo e frequenza. L'opportunità di business non si limita alle aziende di telecomunicazioni, poiché anche altre organizzazioni, tra cui produttori di dispositivi, fornitori di componenti, laboratori di certificazione e organizzazioni di assistenza sul campo, necessitano di dispositivi di misurazione analoghi. Di conseguenza, i frequenzimetri rimangono competitivi, insieme agli analizzatori di spettro e agli analizzatori di rete, negli ambienti di test RF. Per soddisfare questa domanda, i fornitori possono offrire funzionalità di ingresso ad alta frequenza, sorgenti di riferimento stabili, misurazioni automatiche e interfacce software con i software di laboratorio in uso.
Aumento del contenuto elettronico nei veicoli
L'elettrificazione dei veicoli e l'espansione dei sistemi connessi e controllati elettronicamente stanno ampliando il ruolo della misurazione di precisione della frequenza nell'ingegneria automobilistica. Propulsori elettrici, elettronica di gestione delle batterie, sistemi radar, moduli di comunicazione, sensori e centraline richiedono la verifica della temporizzazione e del comportamento dei segnali in molteplici fasi di sviluppo. I fornitori del settore automobilistico necessitano quindi di apparecchiature che possano essere utilizzate sia in laboratorio per la caratterizzazione, sia sui banchi di validazione, sia negli ambienti di produzione. L'impatto sul mercato è maggiore laddove le procedure di test vengono automatizzate, poiché i frequenzimetri programmabili possono essere integrati con sequenze di misurazione più ampie e database di controllo qualità. Ciò crea una domanda di strumenti montabili su rack e sistemi basati su software, anziché di apparecchiature manuali isolate. I fornitori con solide capacità di automazione possono beneficiare di una maggiore integrazione nei processi di validazione, mentre gli strumenti portatili rimangono rilevanti per le attività di assistenza, risoluzione dei problemi e installazione in stabilimenti produttivi distribuiti.
Maggiore automazione dei flussi di lavoro di test e misurazione
L'automazione sta cambiando i criteri di acquisto delle apparecchiature di misurazione della frequenza, spostando l'attenzione dalla precisione intrinseca alla ripetibilità, alla connettività, alla sincronizzazione e alla gestione dei dati. Le organizzazioni di ingegneria sono sempre più alla ricerca di strumenti che possano essere configurati, attivati, monitorati da remoto e integrati in sequenze di test automatizzate. Questo approccio riduce le fasi di misurazione manuali e crea set di dati strutturati utilizzabili per l'analisi della qualità e la caratterizzazione delle apparecchiature. L'impatto è particolarmente significativo nella produzione ad alto volume, nei laboratori di calibrazione e negli ambienti di ricerca, dove centinaia o migliaia di misurazioni possono essere eseguite durante un programma di test. I sistemi montati su rack beneficiano di questa transizione perché possono operare come componenti all'interno di architetture di strumentazione centralizzate. I fornitori che offrono driver, interfacce di programmazione delle applicazioni, ingressi di riferimento sincronizzati e software compatibile possono quindi aumentare il valore dei singoli contatori, rafforzando al contempo la propria posizione all'interno di piattaforme di test automatizzate più ampie.
Mercato dei contatori di frequenza: tendenze future
L'integrazione degli strumenti crea piattaforme di misurazione multifunzione.
Si prevede che gli strumenti del futuro combineranno il conteggio della frequenza con funzionalità di analisi di intervalli di tempo, impulsi, rapporti, generazione di segnali e forme d'onda all'interno di piattaforme sempre più compatte. Questa convergenza può ridurre il numero di strumenti separati necessari nei laboratori di ingegneria e nei sistemi di test di produzione, migliorando al contempo la sincronizzazione tra le misurazioni. Il software acquisirà maggiore importanza man mano che gli utenti configureranno sequenze di misurazione complesse, memorizzeranno i risultati e trasferiranno i dati in ambienti di analisi automatizzati. I produttori probabilmente punteranno su architetture modulari che consentano ai clienti di selezionare le opzioni di input e le funzioni di misurazione in base ai requisiti dell'applicazione. Di conseguenza, la distinzione tra un contatore autonomo e una piattaforma di misurazione di temporizzazione o RF più ampia diventerà meno marcata. Questa tendenza dovrebbe favorire i fornitori con ampi portafogli di strumenti, solidi ecosistemi software e consolidate capacità di integrazione in ambienti di laboratorio, produzione e assistenza sul campo.
La misurazione a distanza e in rete diventa prassi standard
La connettività di rete diventerà una caratteristica standard, man mano che laboratori e impianti di produzione centralizzeranno sempre più le risorse di misurazione. Gli ingegneri potranno configurare gli strumenti da remoto, monitorare le misurazioni, recuperare set di dati e coordinare più dispositivi da applicazioni centralizzate. Ethernet, USB, ambienti compatibili con LXI e API software supporteranno questi flussi di lavoro, riducendo al contempo la dipendenza dal funzionamento tramite pannello frontale. L'analisi connessa al cloud potrebbe emergere in modo selettivo laddove i requisiti di sicurezza informatica e di governance dei dati lo consentano, in particolare per le organizzazioni di ingegneria distribuite. Il funzionamento in rete può anche supportare la diagnostica remota e il monitoraggio dell'utilizzo delle apparecchiature, consentendo alle organizzazioni di identificare gli strumenti sottoutilizzati e migliorare l'allocazione delle risorse. Per i fornitori, la connettività crea opportunità di differenziazione attraverso software, gestione degli strumenti, funzionalità di sicurezza informatica e supporto all'integrazione. I clienti valuteranno sempre più i frequenzimetri come risorse di misurazione connesse piuttosto che come singoli componenti hardware di laboratorio.
Opportunità di mercato per i contatori di frequenza
Applicazioni ad alta precisione nello sviluppo RF avanzato
Le previsioni di mercato per i contatori di frequenza offrono ai fornitori l'opportunità di puntare allo sviluppo di tecnologie RF avanzate, alle comunicazioni satellitari, al radar e alla ricerca wireless emergente con strumenti ad alta frequenza e alta risoluzione. Gli investimenti dovrebbero concentrarsi su architetture di riferimento stabili, temporizzazione a basso rumore di fase, condizionamento avanzato del segnale di ingresso e capacità di misurazione affidabili anche con l'aumentare della complessità del segnale. I fornitori possono anche sviluppare pacchetti specifici per applicazioni, combinando contatori con generatori di segnale, analizzatori e software per gestire flussi di lavoro RF completi. Tali pacchetti possono aumentare l'utilizzo delle apparecchiature e ridurre gli sforzi di integrazione per i clienti. Gli istituti di ricerca e le organizzazioni di ingegneria specializzate possono accettare prezzi più elevati quando gli strumenti offrono miglioramenti misurabili in termini di precisione, sincronizzazione e automazione. Le partnership con università, laboratori di difesa, aziende di semiconduttori e sviluppatori di comunicazioni possono creare applicazioni di riferimento e accelerare l'adozione di tecnologie di misurazione specializzate.
Soluzioni localizzate per l'espansione della produzione di elettronica
L'espansione della produzione di elettronica in Asia e in altri centri di produzione emergenti crea opportunità per i fornitori che offrono strumenti economicamente vantaggiosi con un solido supporto di assistenza. La distribuzione locale, la calibrazione, la formazione e l'ingegneria applicativa possono essere importanti quanto le specifiche del prodotto, poiché le organizzazioni di produzione richiedono la disponibilità affidabile delle apparecchiature e una manutenzione rapida. I fornitori possono cogliere questa opportunità attraverso famiglie di prodotti modulari che condividono software e accessori, coprendo al contempo diversi livelli di prestazioni. Programmi di formazione e partnership tecniche possono inoltre favorire la familiarità tra gli ingegneri che entrano nei settori dell'elettronica in rapida espansione. L'opportunità si estende ai fornitori del settore automobilistico, ai produttori di telecomunicazioni, ai produttori di elettronica conto terzi e alle aziende di automazione industriale che stanno aprendo nuovi stabilimenti. I fornitori che combinano prezzi competitivi con tracciabilità, supporto remoto e capacità di integrazione possono consolidare la propria posizione man mano che i clienti standardizzano le piattaforme di misurazione in più stabilimenti e centri di ingegneria.
Sviluppi recenti
- Giugno 2026: Bourns ha completato l'acquisizione di Rakon, espandendo la propria offerta di soluzioni di controllo di frequenza e temporizzazione per telecomunicazioni, aerospaziale, difesa, posizionamento e altre applicazioni di alta precisione. L'acquisizione ha portato all'integrazione di circa 750 dipendenti, quattro stabilimenti produttivi e sei centri di ricerca e sviluppo in Nuova Zelanda, Francia, Regno Unito e India, integrando nel portafoglio di Bourns la tecnologia proprietaria di microfabbricazione XMEMS® di Rakon e le sue competenze interne in ambito ASIC. L'operazione rafforza la posizione di Bourns nelle tecnologie di temporizzazione e controllo di frequenza ad alte prestazioni e amplia la sua presenza globale in termini di ingegneria e produzione.
- Agosto 2026: Lynk Global e Omnispace hanno completato la fusione e lanciato Elveo Mobile, combinando le proprie risorse satellitari in orbita terrestre bassa e lo spettro radio per perseguire la connettività mobile diretta al dispositivo (D2D). La nuova società ha accordi commerciali con oltre 50 operatori di rete mobile e partner di distribuzione in più di 60 paesi, con l'obiettivo di implementare una costellazione di 320 satelliti LEO e avviare i servizi all'inizio del 2028. La fusione rafforza la posizione della società combinata nel mercato emergente della connettività satellitare-mobile e fornisce una piattaforma più ampia per connettere i dispositivi mobili standard direttamente ai satelliti.
- Novembre 2024: AeroVironment ha annunciato un accordo per l'acquisizione di BlueHalo in una transazione interamente in azioni del valore di circa 4,1 miliardi di dollari, creando un'azienda di tecnologia per la difesa più diversificata, che spazia dai sistemi autonomi allo spazio, alla sicurezza informatica, all'energia diretta e alle capacità anti-UAS. L'obiettivo della fusione era quello di riunire tecnologie complementari, talenti ingegneristici e relazioni con i clienti per accelerare lo sviluppo di soluzioni di difesa di nuova generazione in diversi ambiti. La transazione è stata successivamente completata nel maggio 2025, dando vita a una piattaforma tecnologica per la difesa più ampia e multidominio.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -