
Mercado de contadores de frecuencia: tamaño, tendencias y previsiones 2034
Tamaño del mercado de contadores de frecuencia y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por método (directo, recíproco); tipo (portátil, montado en rack); industria de uso final (aeroespacial y defensa, automoción, telecomunicaciones, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005261
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
682,35 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
973,75 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,55 %
Índice de crecimiento
Mercado potencial
7.722,04 millones de dólares estadounidenses
(2026-2034)
El mercado de contadores de frecuencia alcanzó un valor de 682,35 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 973,75 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,55 % durante el periodo 2026-2034. Este mercado abarca instrumentos utilizados para medir la frecuencia, el periodo, las características de los pulsos y los parámetros de temporización relacionados con las señales en diversos entornos de pruebas electrónicas. La demanda se ve impulsada por el desarrollo de las comunicaciones, las pruebas aeroespaciales, la validación de la electrónica automotriz, la automatización industrial y las aplicaciones de investigación cada vez más sofisticadas que requieren una caracterización precisa de las señales.
Se prevé que Norteamérica mantenga una posición destacada, con un crecimiento regional estimado del 4,8 % al 5,2 % entre 2026 y 2034. Esta perspectiva regional se ve impulsada por los programas de electrónica aeroespacial y de defensa, la investigación en semiconductores, la modernización de las telecomunicaciones y una amplia infraestructura de laboratorios. La demanda también se ve reforzada por la sustitución de equipos de prueba obsoletos y la integración de la medición de frecuencia en sistemas de prueba automatizados más amplios, donde la instrumentación sincronizada y controlada remotamente mejora la productividad y la repetibilidad de los laboratorios.
Análisis y perspectivas del mercado de contadores de frecuencia
- Se estima que Norteamérica tendrá una cuota de mercado de contadores de frecuencia de entre el 29 % y el 31 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,8 % y el 5,2 % entre 2026 y 2034, impulsada por la electrónica aeroespacial, las pruebas de comunicaciones, la investigación de semiconductores y una infraestructura de calibración consolidada.
- Estados Unidos representa aproximadamente entre el 82 % y el 84 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,3 % durante el período 2026-2034, impulsado por la electrónica de defensa, las telecomunicaciones y la investigación avanzada.
- Se estima que Europa tendrá una cuota de mercado del 23-25% en 2025, con un crecimiento anual compuesto del 4,3-4,7%; Alemania, el Reino Unido, Francia e Italia siguen siendo mercados importantes debido a las pruebas en los sectores automotriz, industrial, aeroespacial y de comunicaciones.
- Se estima que la región de Asia-Pacífico representará entre el 37 % y el 39 % en 2025 y experimentará un crecimiento anual compuesto del 5,0 % al 5,4 % hasta 2034, liderado por China, Japón, Corea del Sur, Taiwán e India a través de la inversión en la fabricación de productos electrónicos y las telecomunicaciones.
- El segmento más grande es el método directo, con una cuota de mercado en 2025 del 55-57% y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,5%, lo que refleja su amplia adopción en la medición de frecuencia convencional y en aplicaciones de laboratorio.
- El segmento de mayor crecimiento es el método recíproco, con una cuota de mercado prevista para 2025 del 43-45% y una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,3%, que se beneficia de los requisitos de precisión en las aplicaciones de radiofrecuencia, comunicaciones e investigación.
- Empresas clave analizadas en detalle: B and K Precision Corporation, Berkeley Nucleonics Corporation, Keysight Technologies Inc., National Instruments, OMRON Corporation, Rohde and Schwarz GmbH and Co KG, Schneider Electric, Stanford Research Systems, TE Connectivity Ltd., Yokogawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de medición ha evolucionado desde herramientas de medición individuales hasta instrumentos multifuncionales que incorporan funciones de análisis de frecuencia, periodo, ancho de pulso, relación, intervalo de tiempo y señal. Los avances en referencias de tiempo de mayor resolución, procesamiento digital de señales, interfaz remota y software de prueba automático influyen en el diseño de los instrumentos. La diferenciación se logra ahora mediante la estabilidad de la medición, el ancho de banda de entrada, la sincronización, las interfaces de software y la compacidad, y los métodos de producción utilizan componentes modulares que permiten diferentes diseños de instrumentos.
Las tendencias del mercado de contadores de frecuencia indican que la demanda futura provendrá cada vez más de las comunicaciones de alta frecuencia, la electrónica automotriz, los satélites, los semiconductores y las instalaciones de producción automatizadas. La inversión en el desarrollo de 5G, la futura 6G, el radar, los vehículos eléctricos, el IoT y la fabricación inteligente garantizará un flujo constante de compras de reemplazo y crecimiento. La necesidad de compatibilidad electromagnética, calibración y calidad del producto también asegura la compra continua de equipos de medición, especialmente cuando se requiere la documentación de los resultados de las pruebas en sistemas eléctricos más complejos.
Alcance del informe de mercado de contadores de frecuencia
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 682,35 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 973,75 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de contadores de frecuencia
La demanda de medición de frecuencia está estrechamente relacionada con la demanda general de productos de prueba electrónicos. Las estimaciones de crecimiento del mercado de contadores de frecuencia se basan en los requisitos de generadores de señales, osciloscopios, analizadores de espectro, analizadores de red, equipos de prueba automatizados, laboratorios de calibración y sistemas de prueba de producción. La cadena de suministro abarca componentes de referencia de precisión, circuitos de temporización, acondicionadores de entrada, pantallas, microprocesadores integrados, software, distribución, calibración y servicios posventa, donde la precisión y la compatibilidad constituyen criterios de compra clave.
El suministro de instrumentos está condicionado por la disponibilidad de semiconductores, osciladores de precisión, componentes de radiofrecuencia, módulos de visualización, sistemas informáticos integrados y software de medición. Los contadores directos ofrecen ciertas ventajas cuando basta con un conteo sencillo y facilidad de uso. La arquitectura recíproca proporciona mayor precisión en numerosas aplicaciones de baja frecuencia y señales variables. Los fabricantes suelen utilizar interfaces programables y bibliotecas de software de medición para facilitar la integración en estaciones de prueba automáticas, minimizar el esfuerzo manual y mejorar la repetibilidad de las mediciones.
El mercado de contadores de frecuencia se caracteriza por una estructura competitiva dominada por los proveedores de equipos de prueba y medición y los fabricantes de instrumentos especializados en soluciones de medición. Keysight Technologies Inc., Rohde & Schwarz GmbH & Co KG, B & K Precision Corporation, Berkeley Nucleonics Corporation, Stanford Research Systems y Yokogawa Electric Corporation ofrecen soluciones que combinan diversos aspectos de precisión de medición, ancho de banda, portabilidad y características específicas para cada aplicación. National Instruments y TE Connectivity Ltd. ofrecen soluciones de contadores de frecuencia a través de un ecosistema más amplio de instrumentación y conectividad para pruebas y mediciones, sin limitarse a utilizar contadores independientes.
El posicionamiento estratégico del mercado de contadores de frecuencia depende cada vez más de carteras de productos integrales y de la integración de software de las soluciones ofrecidas. OMRON Corporation y Schneider Electric se benefician de sus segmentos de negocio de automatización industrial. Berkeley Nucleonics Corporation y Stanford Research Systems se centran en las necesidades especializadas de los laboratorios. Se observan flujos de inversión hacia instrumentos de medición capaces de combinar la funcionalidad de medición con el control remoto, la sincronización y la gestión de datos. Los proveedores que integran contadores de frecuencia en entornos de prueba aumentan la fidelización de sus clientes al incorporar sus instrumentos en los flujos de trabajo de ingeniería y fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
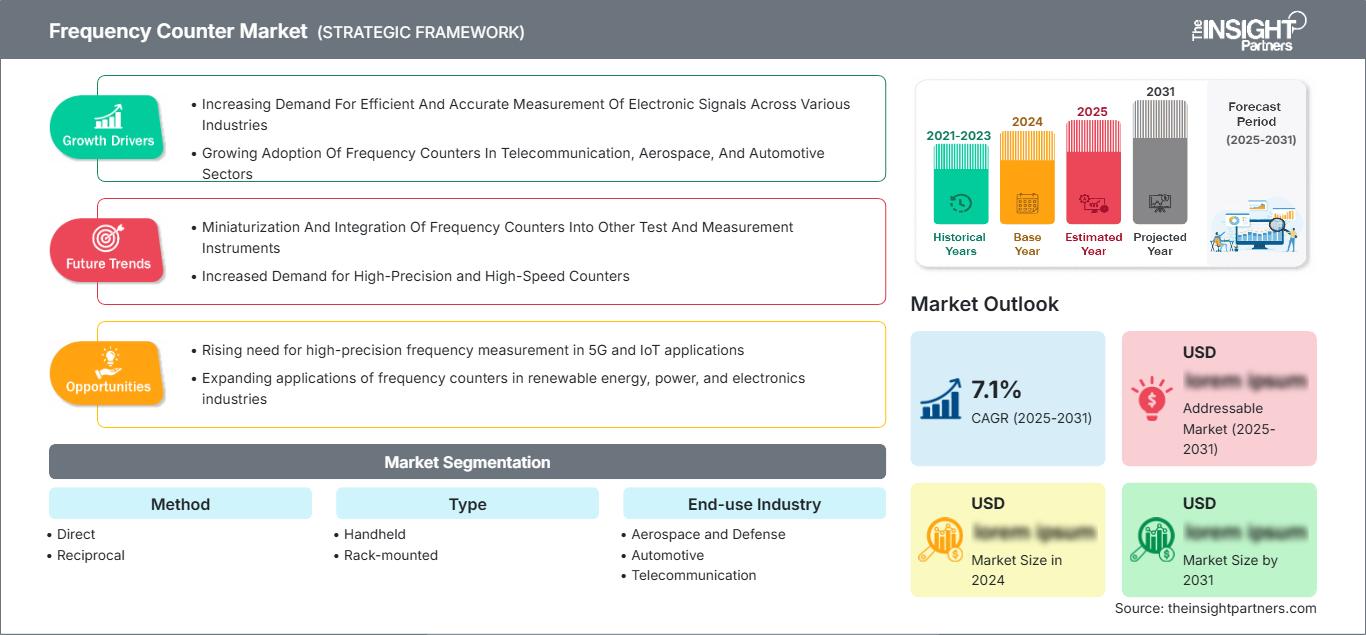
Mercado de contadores de frecuencia: Perspectivas estratégicas
Perspectivas regionales
Mercado de contadores de frecuencia de América del Norte
Se estima que Norteamérica representará entre el 29 % y el 31 % del mercado mundial de contadores de frecuencia en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % hasta 2034. Este mercado se beneficia de importantes avances en los sectores de la electrónica aeroespacial y de defensa, los semiconductores, los laboratorios de telecomunicaciones e incluso la calibración. Estados Unidos es el principal contribuyente a la demanda regional, seguido de Canadá y México, en los sectores de la electrónica industrial, la producción automotriz y las telecomunicaciones, respectivamente.
En las compras regionales, la tendencia a buscar instrumentos de medición con capacidad de operación remota y recopilación automática de datos está en aumento. Las empresas aeroespaciales necesitan equipos de medición fiables para su uso en radares, aviónica, satélites y comunicaciones, mientras que las empresas de semiconductores y tecnología inalámbrica requieren instrumentos de medición precisos para sus dispositivos de alta frecuencia.
Mercado de contadores de frecuencia de EE. UU.
Estados Unidos representa aproximadamente entre el 82 % y el 84 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,3 % hasta 2034. El fuerte gasto en el sector aeroespacial y de defensa, la I+D de semiconductores, la tecnología de telecomunicaciones y la electrónica automotriz avanzada garantiza ciclos de compra regulares. El mercado también se verá impulsado por la gran cantidad de equipos de prueba y medición utilizados en laboratorios y producción, que requieren actualizaciones periódicas.
Empresas clave como Keysight Technologies Inc., B and K Precision Corporation, Berkeley Nucleonics Corporation, National Instruments y Stanford Research Systems, entre otras, tienen una gran importancia en aplicaciones de laboratorio e ingeniería. Las soluciones para montaje en rack son especialmente adecuadas para pruebas de automatización, mientras que los productos portátiles satisfacen las necesidades de servicio en campo. Existe una creciente demanda de equipos con interfaz programable y capacidades de sincronización.
Mercado europeo de contadores de frecuencia
Se estima que Europa tendrá una cuota de mercado del 23-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3-4,7%. Alemania es el principal mercado nacional, seguido del Reino Unido, Francia e Italia, impulsado por la ingeniería automotriz, la automatización industrial, la industria aeroespacial, las comunicaciones y la fabricación de electrónica avanzada. Las pruebas de precisión siguen siendo importantes, ya que los fabricantes europeos buscan una mayor fiabilidad de sus productos y entornos de producción más automatizados.
El mercado de dispositivos de medición avanzados para laboratorio e industria es sólido en Alemania y el Reino Unido, impulsado por las necesidades de los sectores automotriz, de telecomunicaciones, investigación y defensa, que requieren equipos mejorados. Francia cuenta con la ventaja del desarrollo de las industrias aeroespacial, de defensa y electrónica, mientras que Italia tiene potencial en los sectores de maquinaria industrial y electrónica automotriz.
Mercado de contadores de frecuencia en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 37 % y el 39 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,4 %, lo que la convierte en el principal mercado regional. China lidera el consumo regional, mientras que Japón, Corea del Sur, India y Australia generan una demanda significativa a través de aplicaciones en los sectores de electrónica, automoción, telecomunicaciones e industria.
La industria del ensamblaje electrónico, la inversión en semiconductores, el crecimiento de las telecomunicaciones y la modernización industrial respaldada por el gobierno hacen necesaria la medición. Japón y Corea del Sur se centran en la fabricación de precisión y la investigación; China combina inversiones en manufactura y telecomunicaciones; India experimenta un crecimiento en la fabricación de productos electrónicos; y Australia, a través de sus programas de defensa y telecomunicaciones, contribuye a satisfacer estas necesidades.
Mercado de contadores de frecuencia de Oriente Medio y África
Se prevé que el mercado de contadores de frecuencia en Oriente Medio y África registre una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,2 % durante el periodo 2026-2034. Arabia Saudita lidera la demanda regional, impulsada por su infraestructura de comunicaciones, la diversificación industrial, la modernización de la defensa y la inversión en el sector electrónico. Los Emiratos Árabes Unidos representan otro mercado importante debido a su avanzada infraestructura de comunicaciones, aeroespacial y tecnológica, mientras que Sudáfrica ofrece una base industrial y de investigación relativamente consolidada.
El resto de la demanda en Oriente Medio y África sigue siendo más selectiva y se concentra en operadores de telecomunicaciones, instalaciones industriales, universidades, organizaciones de mantenimiento y laboratorios gubernamentales. Los proyectos de infraestructura energética y conectividad digital generan necesidades de verificación de señales y calibración de equipos. Los instrumentos portátiles pueden ser especialmente relevantes en entornos donde predominan las condiciones de trabajo en campo, mientras que los laboratorios centralizados prefieren sistemas montados en rack con recopilación de datos automatizada y gestión remota.
Análisis de segmentación
Método
El método directo sigue siendo la categoría más importante, con una tasa de crecimiento anual compuesta (CAGR) estimada del 4,2 % al 4,5 % durante el período 2026-2034. Su arquitectura consolidada, su funcionamiento sencillo y su idoneidad para señales periódicas convencionales favorecen su uso continuado en laboratorios, entornos de mantenimiento, centros educativos y pruebas electrónicas en general. El método se beneficia de la familiaridad de los técnicos y de una integración relativamente sencilla en los flujos de trabajo de medición existentes.
- Directo: El conteo directo mantiene una amplia base instalada porque proporciona un método de medición intuitivo para señales recurrentes. La demanda sigue siendo mayor donde la simplicidad operativa, las lecturas fiables y la medición de frecuencia convencional son requisitos de compra primordiales.
- Recíproco: El conteo recíproco cobra cada vez más importancia cuando se priorizan la resolución de medición y el rendimiento temporal. Su relevancia estratégica aumenta en comunicaciones, desarrollo de radiofrecuencia, calibración y aplicaciones de investigación que requieren mediciones precisas en diversas frecuencias de señal.
Tipo
Se prevé que los sistemas montados en rack crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % durante el período 2026-2034, a medida que se expandan los entornos de prueba automatizados. La integración en líneas de producción, bancos de investigación, sistemas de calibración y arquitecturas de instrumentación centralizadas respalda la demanda de equipos programables con interfaces estandarizadas, sincronización y control remoto.
- Contadores portátiles: Los contadores portátiles son útiles para técnicos de campo, equipos de mantenimiento, instaladores y empresas de servicios. Su valor reside en su portabilidad, la rápida resolución de problemas, el funcionamiento con batería y la simplificación de los flujos de trabajo de medición en lugares donde no se dispone de infraestructura de laboratorio fija.
- Montaje en rack: Los instrumentos montados en rack permiten realizar mediciones repetibles en laboratorio y en producción. Su importancia estratégica aumenta cuando es necesario sincronizar, controlar de forma remota, gestionar centralmente o integrar varios instrumentos en secuencias de pruebas automatizadas.
Industria de uso final
Se prevé que las telecomunicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,6 % entre 2026 y 2034, lo que las convierte en el sector de uso final con mayor potencial de crecimiento. La expansión de redes inalámbricas avanzadas, equipos de radiofrecuencia, comunicaciones por satélite e infraestructura de red requiere una verificación precisa de la señal durante las fases de desarrollo, despliegue, mantenimiento y calibración.
- Aeroespacial y Defensa: La demanda se centra en radares, aviónica, comunicaciones por satélite, guerra electrónica y comunicaciones seguras. La sincronización precisa y la verificación de señales son estratégicamente importantes, ya que los equipos deben funcionar de forma fiable en condiciones electromagnéticas exigentes.
- Automoción: La electrificación de los vehículos, los sistemas conectados, la electrónica avanzada de asistencia al conductor y el radar automotriz amplían los requisitos de medición. Los fabricantes exigen cada vez más pruebas repetibles de frecuencia y temporización durante la validación de componentes, la integración de sistemas y el control de calidad de la producción.
- Telecomunicaciones: La infraestructura inalámbrica, los componentes de radiofrecuencia, los enlaces satelitales y los equipos de red requieren una caracterización precisa de la señal. Los contadores de frecuencia facilitan la verificación del diseño, la instalación, el mantenimiento y la calibración en arquitecturas de comunicación cada vez más complejas.
- Otros sectores: la automatización industrial, las instituciones de investigación, la educación, la energía y el mantenimiento de equipos electrónicos representan una demanda diversificada. Estas aplicaciones valoran los instrumentos flexibles que pueden adaptarse a diferentes tipos de señales sin necesidad de plataformas de prueba altamente especializadas.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeroespacial y Defensa |
Alto |
Pruebas de radar |
Maduro |
|
Automotor |
Medio |
Validación de vehículos eléctricos |
Escalada |
|
Telecomunicación |
Alto |
Pruebas de RF |
Escalada |
|
Otros |
Medio |
Automatización de laboratorio |
Maduro |
Factores de crecimiento del mercado de contadores de frecuencia y análisis de su impacto
Expansión de la infraestructura inalámbrica de alta frecuencia
El desarrollo continuo de la tecnología de infraestructura inalámbrica avanzada genera una mayor necesidad de medición de frecuencia confiable en el contexto de los servicios de ingeniería y mantenimiento. La tecnología de comunicación moderna utiliza mayores anchos de banda, frecuencias portadoras más altas y sistemas de sincronización más complejos, lo que hace necesario contar con dispositivos de medición capaces de detectar pequeñas diferencias de tiempo y frecuencia. Esta oportunidad de negocio no se limita a las empresas de telecomunicaciones, ya que otras organizaciones, como fabricantes de dispositivos, proveedores de componentes, laboratorios de certificación y organizaciones de servicio técnico, también necesitan los dispositivos de medición correspondientes. En consecuencia, los contadores de frecuencia siguen siendo competitivos, junto con los analizadores de espectro y los analizadores de red, en entornos de prueba de radiofrecuencia. Para aprovechar esta demanda, los proveedores pueden ofrecer capacidades de entrada de alta frecuencia, fuentes de referencia estables, mediciones automáticas e interfaz de software con el software de laboratorio actual.
Aumento del contenido electrónico en los vehículos
La electrificación de los vehículos y la expansión de los sistemas conectados y controlados electrónicamente están ampliando el papel de la medición de frecuencia de precisión en la ingeniería automotriz. Los sistemas de propulsión eléctrica, la electrónica de gestión de baterías, los sistemas de radar, los módulos de comunicación, los sensores y las unidades de control requieren la verificación de la sincronización y el comportamiento de la señal en múltiples etapas de desarrollo. Por lo tanto, los proveedores de la industria automotriz necesitan equipos que puedan utilizarse tanto en la caracterización en laboratorio como en bancos de validación y entornos de producción. El impacto en el mercado es mayor donde los procedimientos de prueba se están automatizando, ya que los contadores de frecuencia programables pueden integrarse con secuencias de medición más amplias y bases de datos de control de calidad. Esto genera demanda de instrumentos montados en rack y sistemas con software integrado, en lugar de equipos manuales aislados. Los proveedores con sólidas capacidades de automatización pueden beneficiarse de una mayor integración en los procesos de validación, mientras que los instrumentos portátiles siguen siendo relevantes para las actividades de servicio, resolución de problemas e instalación en operaciones de fabricación distribuidas.
Mayor automatización de los flujos de trabajo de pruebas y mediciones.
La automatización está transformando los criterios de compra de equipos de medición de frecuencia, desplazando la atención de la precisión individual hacia la repetibilidad, la conectividad, la sincronización y el procesamiento de datos. Las organizaciones de ingeniería buscan cada vez más instrumentos que puedan configurarse, activarse, monitorizarse e integrarse de forma remota en secuencias de prueba automatizadas. Este enfoque reduce los pasos de medición manual y crea conjuntos de datos estructurados que pueden utilizarse para el análisis de calidad y la caracterización de equipos. El impacto es especialmente significativo en la fabricación a gran escala, los laboratorios de calibración y los entornos de investigación, donde se pueden realizar cientos o miles de mediciones durante un programa de prueba. Los sistemas montados en rack se benefician de esta transición, ya que pueden funcionar como componentes dentro de arquitecturas de instrumentación centralizadas. Por lo tanto, los proveedores que ofrecen controladores, interfaces de programación de aplicaciones, entradas de referencia sincronizadas y software compatible pueden aumentar el valor de los contadores individuales y, al mismo tiempo, fortalecer su posición dentro de plataformas de prueba automatizadas más amplias.
Tendencias futuras del mercado de contadores de frecuencia
La integración de instrumentos crea plataformas de medición multifuncionales.
Se prevé que los instrumentos del futuro combinen el conteo de frecuencias con capacidades de intervalo de tiempo, pulso, relación, generación de señales y análisis de formas de onda en plataformas cada vez más compactas. Esta convergencia puede reducir la cantidad de instrumentos independientes necesarios en laboratorios de ingeniería y sistemas de prueba de producción, a la vez que mejora la sincronización entre mediciones. El software adquirirá mayor importancia a medida que los usuarios configuren secuencias de medición complejas, almacenen resultados y transfieran datos a entornos de análisis automatizados. Es probable que los fabricantes hagan hincapié en arquitecturas modulares que permitan a los clientes seleccionar opciones de entrada y funciones de medición según los requisitos de la aplicación. En consecuencia, la distinción entre un contador independiente y una plataforma de medición de temporización o RF más amplia se volverá menos marcada. Esta tendencia debería favorecer a los proveedores con amplios catálogos de instrumentos, sólidos ecosistemas de software y capacidades de integración consolidadas en entornos de laboratorio, fabricación y servicio de campo.
La medición remota y en red se convierte en práctica habitual.
Se prevé que la conectividad de red se convierta en una característica habitual a medida que los laboratorios y las instalaciones de producción centralicen cada vez más sus recursos de medición. Los ingenieros podrán configurar instrumentos de forma remota, monitorizar mediciones, recuperar conjuntos de datos y coordinar múltiples dispositivos desde aplicaciones centralizadas. Ethernet, USB, entornos compatibles con LXI y las API de software darán soporte a estos flujos de trabajo, reduciendo la dependencia del funcionamiento desde el panel frontal. El análisis conectado a la nube podría surgir selectivamente donde lo permitan los requisitos de ciberseguridad y gobernanza de datos, especialmente para organizaciones de ingeniería distribuidas. El funcionamiento en red también puede dar soporte a diagnósticos remotos y a la monitorización del uso de equipos, lo que permite a las organizaciones identificar instrumentos infrautilizados y mejorar la asignación de activos. Para los proveedores, la conectividad crea oportunidades para diferenciarse mediante software, gestión de instrumentos, funciones de ciberseguridad y soporte de integración. Los clientes evaluarán cada vez más los contadores de frecuencia como activos de medición conectados, en lugar de como piezas aisladas de hardware de laboratorio.
Oportunidades de mercado para contadores de frecuencia
Aplicaciones de alta precisión en el desarrollo avanzado de RF
El pronóstico del mercado de contadores de frecuencia ofrece a los proveedores la oportunidad de enfocarse en el desarrollo avanzado de RF, las comunicaciones por satélite, el radar y la investigación inalámbrica emergente con instrumentos de mayor frecuencia y resolución. La inversión debe centrarse en arquitecturas de referencia estables, sincronización con bajo ruido de fase, acondicionamiento de entrada avanzado y capacidades de medición que mantengan su fiabilidad a medida que aumenta la complejidad de la señal. Los proveedores también pueden desarrollar paquetes específicos para aplicaciones que combinen contadores con generadores de señal, analizadores y software para cubrir flujos de trabajo de RF completos. Estos paquetes pueden aumentar la utilización del equipo y reducir el esfuerzo de integración para los clientes. Las instituciones de investigación y las organizaciones de ingeniería especializadas pueden aceptar precios superiores cuando los instrumentos proporcionen mejoras medibles en precisión, sincronización y automatización. Las alianzas con universidades, laboratorios de defensa, empresas de semiconductores y desarrolladores de comunicaciones pueden crear aplicaciones de referencia y acelerar la adopción de tecnologías de medición especializadas.
Soluciones localizadas para la expansión de la fabricación de productos electrónicos.
La expansión de la fabricación de productos electrónicos en Asia y otros centros de producción emergentes crea oportunidades para los proveedores que ofrecen instrumentos rentables con un sólido servicio de asistencia técnica. La distribución local, la calibración, la capacitación y la ingeniería de aplicaciones pueden ser tan importantes como las especificaciones del producto, ya que las organizaciones de producción requieren disponibilidad confiable de equipos y un mantenimiento rápido. Los proveedores pueden aprovechar esta oportunidad mediante familias de productos modulares que comparten software y accesorios, cubriendo diferentes niveles de rendimiento. Los programas educativos y las alianzas técnicas también pueden familiarizar a los ingenieros que se incorporan a sectores electrónicos en rápida expansión. Esta oportunidad se extiende a proveedores de la industria automotriz, fabricantes de telecomunicaciones, productores de electrónica por contrato y empresas de automatización industrial que establecen nuevas instalaciones. Los proveedores que combinan precios competitivos con trazabilidad, soporte remoto y capacidades de integración pueden consolidar su posición a medida que los clientes estandarizan las plataformas de medición en múltiples plantas y centros de ingeniería.
Novedades recientes
- Junio de 2026: Bourns completó la adquisición de Rakon, expandiéndose así al sector de soluciones de control de frecuencia y sincronización para telecomunicaciones, aeroespacial, defensa, posicionamiento y otras aplicaciones de alta precisión. Esta adquisición suma aproximadamente 750 empleados, cuatro plantas de fabricación y seis centros de I+D en Nueva Zelanda, Francia, Reino Unido e India, e incorpora a la cartera de Bourns la tecnología de microfabricación XMEMS® patentada de Rakon y sus capacidades internas de ASIC. El acuerdo refuerza la posición de Bourns en tecnologías de control de frecuencia y sincronización de alto rendimiento y amplía su presencia global en ingeniería y fabricación.
- Agosto de 2026: Lynk Global y Omnispace completaron su fusión y lanzaron Elveo Mobile, combinando sus activos de satélites en órbita terrestre baja y su espectro para impulsar la conectividad móvil directa a dispositivos (D2D). La nueva compañía cuenta con acuerdos comerciales con más de 50 operadores de redes móviles y socios de distribución en más de 60 países, y planea desplegar una constelación de 320 satélites LEO e iniciar servicios a principios de 2028. La fusión fortalece la posición de la compañía resultante en el emergente mercado de comunicación satélite-móvil y proporciona una plataforma más amplia para conectar dispositivos móviles estándar directamente a satélites.
- Noviembre de 2024: AeroVironment anunció un acuerdo para adquirir BlueHalo en una transacción de acciones valorada en aproximadamente 4100 millones de dólares, creando así una empresa de tecnología de defensa más diversificada que abarca sistemas autónomos, espacio, ciberseguridad, energía dirigida y capacidades antidrones. El objetivo de esta fusión es aunar tecnologías complementarias, talento en ingeniería y relaciones con clientes para acelerar el desarrollo de soluciones de defensa de próxima generación en múltiples ámbitos. La transacción se completó posteriormente en mayo de 2025, dando lugar a una plataforma tecnológica de defensa integral más amplia.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -