
Markt für Spiel Motoren: Größe, Marktanteil & Prognose 2034
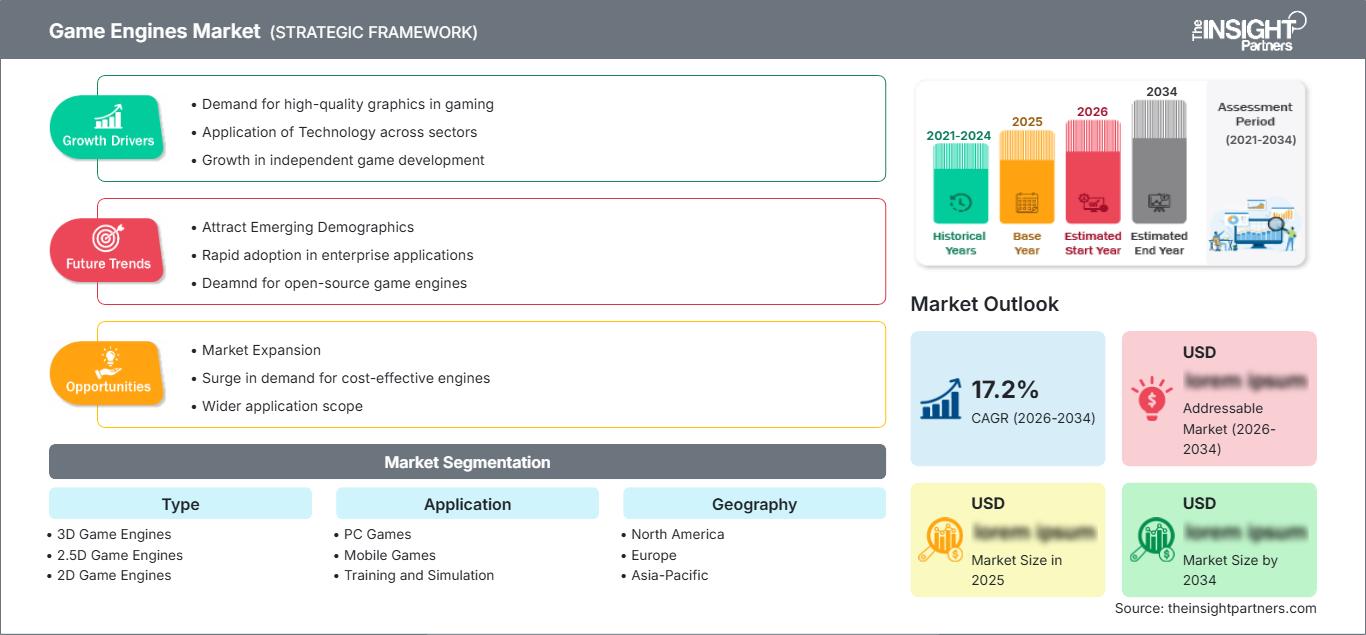
Marktgröße und Prognosen für Game-Engines (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (3D-Game-Engines, 2.5D-Game-Engines, 2D-Game-Engines); Anwendung (PC-Spiele, Mobile Games, Training und Simulation, TV-Spiele) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014298
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
3,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,08 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
16,22 %
Wachstumsrate
Adressierbarer Markt
74,81 Mrd. US-Dollar
(2026–2034)
Der Markt für Game-Engines wächst, da Entwickler wiederverwendbare Software-Frameworks für Grafik, Physik, Audio, KI-Integration und plattformübergreifende Bereitstellung priorisieren. Der Markt wird 2025 auf 3,64 Milliarden US-Dollar geschätzt und soll bis 2034 auf 14,08 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,22 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die steigende Komplexität der Spieleproduktion, die zunehmende Verbreitung von Mobile Games, immersive Technologien und die breitere Nutzung von Echtzeit-3D-Entwicklung begünstigt.
Nordamerika bleibt ein strukturell bedeutender Entwicklungsstandort, gestützt durch etablierte Studios, fortschrittliche IT-Infrastruktur und hohe Investitionen in interaktive Unterhaltung. Der Markt für Game-Engines wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,5 % wachsen. Die Nachfrage wird durch die Entwicklung für PC und Konsolen, cloudbasierte Produktionsabläufe und die zunehmende Verbreitung von Echtzeit-3D-Technologien weiter angekurbelt.
Marktanalyse und Einblicke zu Game-Engines
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % am Markt für Game Engines halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–16,5 % wachsen wird. Unterstützt wird dies durch etablierte Studios, fortschrittliche Entwickler-Ökosysteme und nachhaltige Investitionen in interaktive Unterhaltung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 80–84 % des nordamerikanischen Marktes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,3 % wachsen werden, unterstützt durch große Studios und technologieintensive Entwicklungen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 24–28 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 14,5–16,0 % wachsen wird, wobei Großbritannien, Deutschland, Frankreich, Schweden und Polen die Führung übernehmen, wo etablierte Studios und technisches Talent die Einführung von Engines unterstützen.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 34–38 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17,0–19,0 % wachsen wird. Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien durch Mobile Gaming, E-Sport und den Ausbau der Entwicklungskapazitäten.
- Größtes Segment: 3D-Game-Engines werden im Jahr 2025 schätzungsweise einen Marktanteil von 74–78 % erreichen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–17,0 % wachsen, was die hohen Anforderungen an visuelle Darstellung und Simulation widerspiegelt.
- Wachstumsstarkes Segment: Mobile Games werden im Jahr 2025 schätzungsweise 39–43 % der Anwendungen ausmachen und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,0–20,0 % wachsen, was durch die breite Verbreitung von Smartphones unterstützt wird.
- Die wichtigsten analysierten Unternehmen: Epic Games, Crytek, GameSalad, Leadwerks Software, Marmalade Technologies Limited, OGRE, Scirra Ltd., Unity Technologies, Valve Corporation und YoYo Games.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es zeichnet sich ein stetiger Wandel von proprietären Pipelines hin zu Engines ab, die Rendering, Physik, Animationen, Netzwerkfunktionen, Asset-Management und Deployment in einem integrierten System vereinen. Immer mehr Trends gehen in Richtung Echtzeit-Rendering, physikbasierter Grafik, prozeduraler Generierung, virtueller Produktion und KI-Lösungen. All diese Entwicklungen prägen die Entwicklung von Engines.
Auch die Produktionsökonomie befindet sich im Wandel: Spieleentwickler streben nach schnelleren Produktionszyklen und weniger Technologie-Duplizierung. Anbieter von Game-Engines konkurrieren hinsichtlich Editor-Produktivität, Asset-Systemen, Multiplayer-Unterstützung, Analysen, Monetarisierungslösungen und der Unterstützung neuer Hardware-Technologien. Dies schafft günstige Bedingungen für Plattformen, die sowohl Indie-Studios als auch großen Playern dienen, und spezialisierte Engines behalten weiterhin ihre Relevanz.
Marktbericht zu Game-Engines – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,08 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 16,22 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Game-Engines
Zu den Wachstumstreibern des Marktes für Game-Engines zählen die zunehmende Spieleentwicklung für Mobilgeräte, PCs, Konsolen und immersive Formate sowie die steigende Nachfrage nach skalierbarem Rendering und Simulationen. Das Marktökosystem umfasst Engine-Anbieter, Middleware-Anbieter, Hardware-Anbieter, Content-Anbieter, Publisher, Plattformbetreiber und unabhängige Spielestudios. Die Engine-Software fungiert als Schnittstelle zwischen Entwicklungstools und dem Vertrieb.
Die Nachfrage nach Game-Engines kann durch die wiederholte Verwendung derselben Assets und Entwicklungsprozesse in verschiedenen Releases gesteigert werden. Zusammenarbeit in der Cloud, digitale Asset-Bibliotheken, plattformübergreifende Build-Systeme und automatisierte Tests tragen zur Senkung des Entwicklungsaufwands bei. Anbieter sollten ihrerseits kontinuierlich in Rendering-Funktionen, Entwicklertools, Sicherheit, Plattformintegration und technische Dokumentation investieren. All diese Faktoren stellen zwar gewisse Hürden für kleinere Anbieter dar, bieten aber gleichzeitig Potenzial für spezialisierte Open-Source- und schlanke Engines.
Die Wettbewerbsposition im Markt für Game-Engines hängt zunehmend von der Tiefe des Ökosystems ab, weniger von den reinen Rendering-Fähigkeiten. Epic Games nutzt die Positionierung der Unreal Engine im Bereich der High-Fidelity-Entwicklung. Unity Technologies konzentriert sich auf die breite Unterstützung verschiedener Plattformen und Produktionsabläufe. Valve Corporation sichert sich mit der Source-2-Engine und ihrem Vertriebsökosystem eine strategische Position. Crytek, Leadwerks Software, GameSalad, Marmalade Technologies Limited, OGRE, Scirra Ltd. und YoYo Games bieten Lösungen für die unterschiedlichen Bedürfnisse von Entwicklern.
Es wird zunehmend in KI-gestützte Entwicklung, prozedurale Workflows, Echtzeit-Zusammenarbeit und die Integration von Entwicklung und Bereitstellung investiert. Die Unity-Vision 2025 umfasste Stabilität, Produktionsverifizierung, Plattformreichweite und Leistungsverbesserung, während die Vision 2026 die Zusammenarbeit von Entwicklern und Codierungsagenten in den Vordergrund stellte. Der Wettbewerbsvorteil verlagert sich somit von individuellen Rendering-Fähigkeiten hin zu integrierten Entwicklungsumgebungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Game-Engines: Strategische Einblicke
Regionale Einblicke
Markt für Game-Engines in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 34–38 % des Marktes für Game-Engines ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,5 % wachsen. Die Region profitiert von einer hohen Dichte an Publishern, unabhängigen Studios, Technologieunternehmen, Universitäten und Plattformanbietern. Die USA sind weiterhin der größte Marktteilnehmer, während Kanada mit seinen Studios und seinem technischen Know-how einen ergänzenden Beitrag leistet.
Es besteht eine besondere Nachfrage nach Engines, die für anspruchsvolle PC- und Konsolenspiele, Multiplayer-Funktionen, kinoreife Grafikqualität und plattformübergreifende Veröffentlichungen geeignet sind. Investitionen in Bereiche wie künstliche Intelligenz, Cloud Computing und Echtzeitgrafik drängen Entwickler dazu, ihre Produktionsprozesse zu modernisieren. Auch Vorschriften zu Datenschutz, digitalen Märkten, Verbraucherrechten und Urheberrecht beeinflussen die Gestaltung der Plattformen.
US-Markt für Game-Engines
Die USA machen schätzungsweise 80–84 % des nordamerikanischen Marktes im Jahr 2025 aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,3 % wachsen. Zu den vielfältigen Kunden zählen große Publisher, Einzelentwickler, Technologieunternehmen und Universitäten. Epic Games, Unity Technologies, Valve Corporation und andere Akteure des Ökosystems sorgen für eine hohe Sichtbarkeit von Entwicklern auf PC-, Konsolen-, Mobil- und immersiven Plattformen.
Der Trend im Anwendungsbereich geht hin zu plattformübergreifender Entwicklung, Live-Diensten, Multiplayer-Funktionen und High-End-Grafik. Zudem prüfen Entwickler die Möglichkeit, künstliche Intelligenz zur Unterstützung beim Schreiben von Code und Inhalten einzusetzen, um produktiver zu werden. Die Kombination aus bestehendem geistigen Eigentum, Vertriebssystem und Venture-Aktivitäten trägt zur Popularität der Engines bei.
Europäischer Markt für Spiele-Engines
Europa wird 2025 voraussichtlich einen Marktanteil von 24–28 % am Markt für Game-Engines halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,0 % wachsen. Großbritannien ist führend im regionalen Ökosystem, gefolgt von Deutschland, Frankreich, Schweden, Polen, Italien und Spanien. Etablierte Spieleentwickler-Communities decken die Nachfrage für PC-, Konsolen-, Mobil- und Simulationsanwendungen ab.
Großbritannien verfügt über starke Netzwerke in den Bereichen Verlagswesen, Entwicklung und Bildung, was den Einsatz von Engines und technischem Know-how erleichtert. Deutschland ist durch Studios, automatische Visualisierung, Simulationen und technische Anwendungen aktiv. Frankreich bietet einen großen Pool an Entwicklern und staatliche Unterstützung für die Kreativwirtschaft. Italien und Spanien wachsen weiterhin durch Studios, mobile Spiele, digitale Bildung und Investitionen in interaktive Medien und vergrößern so ihren Kundenstamm in Europa.
APAC-Markt für Spiele-Engines
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–19,0 % wachsen. Damit ist er der führende regionale Wachstumsmarkt. China ist führend, gefolgt von Japan, Südkorea, Indien und Australien, was auf mobile Spiele, E-Sport und die vorhandene Entwicklungsinfrastruktur zurückzuführen ist.
China profitiert von einer enormen lokalen Nachfrage und reichlich vorhandenen Studiokapazitäten, während Japan und Südkorea über starke Konsolen-, Mobil- und E-Sport-Sektoren verfügen. Indien entwickelt sich rasant zu einem effizienten Entwickler- und Service-Hub, und Australien trägt mit seinen Studios und seinem technischen Know-how dazu bei. Digitale Regierungspolitiken, der Ausbau von Breitbandinternet und Cloud-Infrastrukturen fördern die Verbreitung von Engines.
Markt für Spiele-Engines im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 16,0–18,0 % prognostiziert, wobei Saudi-Arabien und die VAE zu den führenden regionalen Akteuren zählen. Die Entwicklung von Plattformen infolge von Investitionen in den Unterhaltungssektor, die Digitalisierung, E-Sport und die Entwicklung von Spiele-Ökosystemen hat einen Bedarf an leicht zugänglichen Entwicklungsplattformen geschaffen.
Investitionen im Unterhaltungssektor haben sich für Saudi-Arabien als vorteilhaft erwiesen. Die Vereinigten Arabischen Emirate sind ein Technologie- und Medienzentrum in der Region. Südafrika spielt dank vorhandener technischer Expertise und kreativer Studios weiterhin eine wichtige Rolle als Entwicklungsstandort. Die RoMEA-Region birgt vielversprechende Zukunftsaussichten, da die Konnektivität verbessert und Strategien für die digitale Wirtschaft verfolgt werden.
Segmentierungsanalyse
Typ
Die Wahl des Entwicklungstyps beeinflusst direkt die Wirtschaftlichkeit der Entwicklung, die visuelle Qualität, die Hardwareanforderungen und die Zielplattformen. 3D-Game-Engines bleiben weiterhin führend, da moderne kommerzielle Titel zunehmend Echtzeitumgebungen, fortschrittliche Beleuchtung, Physiksimulationen, Animationen und räumliche Interaktion erfordern. Für dieses Segment wird ein jährliches Wachstum von 15,5–17,0 % im Zeitraum 2026–2034 erwartet. Der Fokus des Game-Engine-Marktes liegt daher zunehmend auf skalierbarer 3D-Produktion bei gleichzeitig anhaltender Nachfrage nach schlankeren Entwicklungsframeworks.
- 3D-Spiel-Engines: Diese Engines nehmen die stärkste Position ein, da Entwickler für erstklassige PC-, Konsolen-, Mobil- und immersive Erlebnisse fortschrittliche Rendering-, Physik-, Animations- und räumliche Funktionen benötigen.
- 2.5D-Spiel-Engines: 2.5D-Frameworks dienen Projekten, die zweidimensionales Gameplay mit Tiefe, Perspektive und geschichteten Umgebungen kombinieren und bieten ein praktisches Gleichgewicht zwischen visueller Komplexität und Entwicklungseffizienz.
- 2D-Spiel-Engines: 2D-Engines bleiben wichtig für mobile, unabhängige, Bildungs- und Gelegenheitsspiele, da geringere Hardwareanforderungen, schnelle Iterationen und zugängliche Entwicklungsabläufe die Plattformwahl beeinflussen.
Anwendung
Die Nachfrage nach Apps diversifiziert sich, da Entwickler verschiedene Monetarisierungsmodelle und Hardwareumgebungen anvisieren. Mobile Games bieten die größte potenzielle Entwicklerbasis, während PC-Spiele zunehmend anspruchsvollere Rendering- und Netzwerktechnologien erfordern. Für den Anwendungsbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 18,0–20,0 % erwartet, unterstützt durch den Ausbau des digitalen Vertriebs und die plattformübergreifende Produktion.
- PC-Spiele: Die PC-Entwicklung bleibt von strategischer Bedeutung für Premium-Veröffentlichungen, kompetitives Gaming, Simulationen und Indie-Titel. Sie erfordert flexible Engines, die in der Lage sind, leistungsstarke Grafiken und eine breite Palette von Hardwarekonfigurationen zu unterstützen.
- Mobile Games: Die mobile Entwicklung profitiert von der hohen Smartphone-Verbreitung und der skalierbaren Distribution, während Engines den Entwicklern helfen, Grafik, Steuerung, Monetarisierung und Leistung in fragmentierten Geräteumgebungen zu optimieren.
- Training und Simulation: Simulationsanwendungen nutzen die Möglichkeiten der Game-Engine für interaktive Visualisierung, Szenariomodellierung und immersives Training und erweitern so den Einsatz der Engine über die herkömmliche Unterhaltung hinaus in Unternehmens- und institutionelle Umgebungen.
- TV-Spiele: Vernetztes Fernsehen und interaktive Unterhaltungsanwendungen schaffen einen kleineren, aber spezialisierten Markt, der vereinfachte Schnittstellen, Controller-Kompatibilität, optimierte Leistung und die Integration in sich entwickelnde Smart-TV-Ökosysteme erfordert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
PC-Spiele |
Hoch |
Premium-Grafiken |
Reifen |
|
Mobile-Spiele |
Hoch |
Cloud-Bereitstellung |
Skalierung |
|
Training und Simulation |
Medium |
Intensives Training |
Skalierung |
|
Fernsehspiele |
Niedrig |
Vernetztes Spielen |
Aufkommen |
Markt für Game-Engines: Wachstumstreiber und Wirkungsanalyse
Plattformübergreifende Entwicklung wird zu einer zentralen Produktionsanforderung.
Entwickler müssen zunehmend dasselbe geistige Eigentum auf Smartphones, PCs, Konsolen, Browsern und neuen immersiven Geräten veröffentlichen. Eine effiziente Engine kann die Konsolidierung von Asset-Pipelines, Eingabemethoden, Rendering-Engines und Auslieferungsmechanismen unterstützen und so die Komplexität minimieren, die durch die Arbeit mit mehreren Entwicklungswerkzeugen entsteht. Dieser Bedarf beeinflusst die Kaufentscheidungen – von der reinen Grafikbewertung bis hin zur langfristigen Gesamtproduktivität. Anbieter mit konsistenten Multiplattform-Entwicklungsumgebungen lassen sich in die gesamte Entwicklungspipeline integrieren, was die Wechselkosten erhöht. Plattformübergreifende Unterstützung ist besonders wichtig für kleine Entwickler mit begrenzten Ressourcen. Sie ermöglicht zudem die Portfolio-Wiederverwendung, sodass Publisher bestehende Franchises auf verschiedene Plattformen portieren können, ohne die Kerntechnologie neu schreiben zu müssen.
Künstliche Intelligenz verändert die Produktivität und die Werkzeuge der Entwicklungsbranche.
Künstliche Intelligenz (KI) gewinnt in Entwicklungsumgebungen zunehmend an Bedeutung und beeinflusst Codierungsunterstützung, Asset-Erstellung, Tests, Debugging, Animation und prozedurale Content-Workflows. Ihre Marktwirkung beschränkt sich nicht auf die automatisierte Content-Generierung. Engine-Entwickler sind gefordert, die Nutzung von Engine-basierten Schnittstellen durch KI-Software zu unterstützen, um mit Assets, Skripten, Szenen und anderen Produktionsdaten zu kommunizieren. Dies kann, insbesondere bei kleinen Teams, unnötigen Entwicklungsaufwand und Iterationen reduzieren. Allerdings bestehen Risiken in Bezug auf Urheberrecht, Modellursprung, Sicherheit, Qualitätskontrolle und die Überwachung des Prozesses durch Menschen. Daher haben Engine-Entwickler die Chance, sich durch KI-gestützte Funktionen im Rahmen der Governance zu profilieren.
Echtzeit-3D geht über herkömmliche Arbeitsabläufe in der Unterhaltungsbranche hinaus.
Die Technologie von Game-Engines unterstützt zunehmend Anwendungen jenseits der klassischen Spieleentwicklung, darunter Simulation, Training, digitale Zwillinge, Visualisierung, Bildung, Architektur, Automobilentwicklung und virtuelle Produktion. Diese Anwendungsfälle erzeugen eine zusätzliche Nachfrage nach Echtzeit-Rendering, Physiksimulationen, interaktiven Umgebungen und der Interoperabilität von Assets. Kommerziell führt dies zu einem breiteren Kundenstamm, der Engines anhand von Faktoren wie Visualisierungsqualität, Workflow-Unterstützung, Sicherheit und Lebenszyklusmanagement bewertet, anstatt nur anhand ihrer Spielfunktionen. Darüber hinaus können Unternehmenskunden eine stabilere Nachfrage generieren als einzelne Spieleanwendungen, was Anbietern hilft, ihr Risikoprofil zu diversifizieren. Für die Engine-Anbieter erweitert der Einstieg in verwandte Branchen den Zielmarkt und fördert die Entwicklung von kollaborativen Lösungen, Zugriffskontrolle und Informationsmanagement auf Unternehmensebene.
Markt für Game-Engines: Zukunftstrends
KI-native Entwicklungsumgebungen werden stärker integriert werden.
Die Trends im Markt für Game-Engines deuten zunehmend auf Entwicklungsumgebungen hin, in denen KI-Assistenten direkt in Codierung, Debugging, Tests, Asset-Vorbereitung und Projektmanagement eingebunden sind. Diese Funktionen laufen nicht als separate Anwendungen, sondern sind in die Editoren integriert und mit dem Projektkontext verknüpft. So können Entwickler Spielmechaniken festlegen, Optimierungsvorschläge erhalten, Testszenarien generieren oder Performance-Probleme per natürlicher Sprachinteraktion identifizieren. Auch die Berechtigungsverwaltung, die Möglichkeit zur Sprachausgabe, die Auswahl von Modellen und der sichere Zugriff auf Projektdaten werden voraussichtlich wesentliche Bestandteile der Engine-Angebote sein. Die Roadmap von Unity für 2026 sieht bereits die Zusammenarbeit von Entwicklern mit Codierungsagenten vor.
Einheitliche Echtzeit-Ökosysteme werden Entwicklung und Live-Betrieb miteinander verbinden.
Zukünftige Plattformen werden Entwicklung, Bereitstellung, Analyse, Monetarisierung, Multiplayer-Dienste und Live-Betriebsmanagement voraussichtlich enger miteinander verknüpfen. Diese Entwicklung könnte den Bedarf an zahlreichen Drittanbietersystemen für Entwickler reduzieren und engere Plattformbeziehungen fördern. Engine-Anbieter werden zunehmend im Wettbewerb stehen, indem sie den gesamten Produktlebenszyklus anstatt nur die Entwicklungsphase unterstützen. Plattformübergreifende Telemetrie, automatisierte Optimierung, Cloud-Kollaboration und kontinuierliche Inhaltsbereitstellung gewinnen mit zunehmender Laufzeit von Spielen an Bedeutung. Die Unterscheidung zwischen Engine-Software und zugehörigen Entwicklerdiensten könnte sich dadurch verwischen. Anbieter, die Entwicklungsdaten erfolgreich mit operativem Feedback verknüpfen, können Studios dabei unterstützen, basierend auf dem tatsächlichen Spielerverhalten iterativ zu arbeiten und gleichzeitig die Workflow-Fragmentierung zu reduzieren.
Marktchancen für Game-Engines
Lokalisierte Entwicklungsökosysteme können die Nachfrage in Schwellenländern erschließen
Marktprognosen für Game-Engines deuten auf erhebliches Potenzial in Ländern hin, in denen die Entwicklergemeinschaften schneller wachsen als die etablierte Engine-Infrastruktur. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte bieten wachsende Pools an technischen Talenten und zunehmend anspruchsvolle digitale Konsumenten. Engine-Anbieter können diese Märkte durch lokalisierte Schulungen, Dokumentationen, Preisstrukturen, Zertifizierungsprogramme, Community-Partnerschaften und Cloud-basierten Entwicklungszugang erschließen. Solche Initiativen können die Hürden für kleine Studios senken, die sich keine komplexe Infrastruktur oder teure Entwicklerteams leisten können. Strategische Partnerschaften mit Universitäten, Inkubatoren, Publishern und Entwicklerverbänden könnten die Akzeptanz weiter beschleunigen. Das größte Potenzial liegt im Aufbau nachhaltiger Entwickler-Ökosysteme, anstatt sich ausschließlich auf Enterprise-Lizenzen zu verlassen. Die Förderung lokaler Talente kann zudem langfristig Nachfrage nach spezialisierten Tools, Middleware und Services schaffen.
Simulation und Unternehmensvisualisierung bieten Diversifizierungspotenzial
Die Einführung von Engines in Unternehmen bietet Anbietern, die über die klassische Spieleentwicklung hinaus nach neuen Einnahmequellen suchen, eine strategische Chance. Schulungen, Industriesimulationen, Produktvisualisierung, Architektur, Verteidigungsvorbereitung, medizinische Ausbildung und virtuelle Produktion können Echtzeit-Rendering und interaktive Umgebungen nutzen. Anbieter können diese Anwendungen mit sicherer Zusammenarbeit, Dateninteroperabilität, rollenbasierter Zugriffskontrolle, Lifecycle-Support und Integration in Unternehmenssoftware gezielt bedienen. Diese Anforderungen unterscheiden sich von der Entwicklung von Konsumentenspielen und können spezialisierte Produkte, Dienstleistungen oder Lizenzmodelle rechtfertigen. Anbieter mit ausgereiften Rendering- und Physikfunktionen können bestehende Technologien in diese Märkte einbringen, ohne die zugrundeliegende Engine neu entwickeln zu müssen. Partnerschaften mit Industriesoftwareunternehmen und Systemintegratoren können den Zugang zu Unternehmenskunden verbessern. Diese Expansion könnte die Abhängigkeit von Spielveröffentlichungszyklen verringern und die Stabilität der Engine-bezogenen Einnahmen erhöhen.
Aktuelle Entwicklungen
- Juni 2026: Epic Games kündigte im Rahmen der State of Unreal Keynote auf dem Unreal Fest Chicago an, dass die Entwicklung der Unreal Engine 6 begonnen hat. Das Unternehmen erklärte, die nächste Generation werde die in der Unreal Engine 5 entwickelten Funktionen mit einer umfassenderen Entwicklungspipeline kombinieren, die Spiele auf traditionellen Plattformen und Fortnite-basierten Ökosystemen unterstützen soll.
- Juli 2026: Unity Technologies stellte auf der Unite Seoul die Roadmap für Unity 7 vor und positionierte die Autorenplattform der nächsten Generation mit Fokus auf die Zusammenarbeit von Entwicklern, Künstlern, Produzenten und Coding-Agenten. Unity erklärte, dass Unity 7 so konzipiert sei, dass es mit bestehenden KI-Tools über den gesamten Entwicklungszyklus hinweg kompatibel ist und kein herkömmliches Upgrade von Unity 6 erfordert.
- März 2026: Unity Technologies veröffentlichte seinen Unity Game Development Report 2026. Darin werden kleinere Projekte, der vorsichtige Einsatz von KI, eine größere Spielerreichweite, Crossplay und die Diversifizierung des Spielemarktes als wichtige Entwicklungsthemen genannt. Der Bericht zeigt, dass 52 % der befragten Entwickler kleinere Projekte als Risikominimierungsansatz priorisieren, was den anhaltenden Druck auf eine effiziente Produktion unterstreicht.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -