
Mercato dei motori di videogiochi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei motori grafici per videogiochi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (motori grafici 3D, motori grafici 2.5D, motori grafici 2D); applicazione (giochi per PC, giochi per dispositivi mobili, formazione e simulazione, giochi per TV) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014298
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
3,64 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,08 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
16,22 %
Tasso di crescita
Mercato di riferimento
74,81 miliardi di dollari USA
(2026-2034)
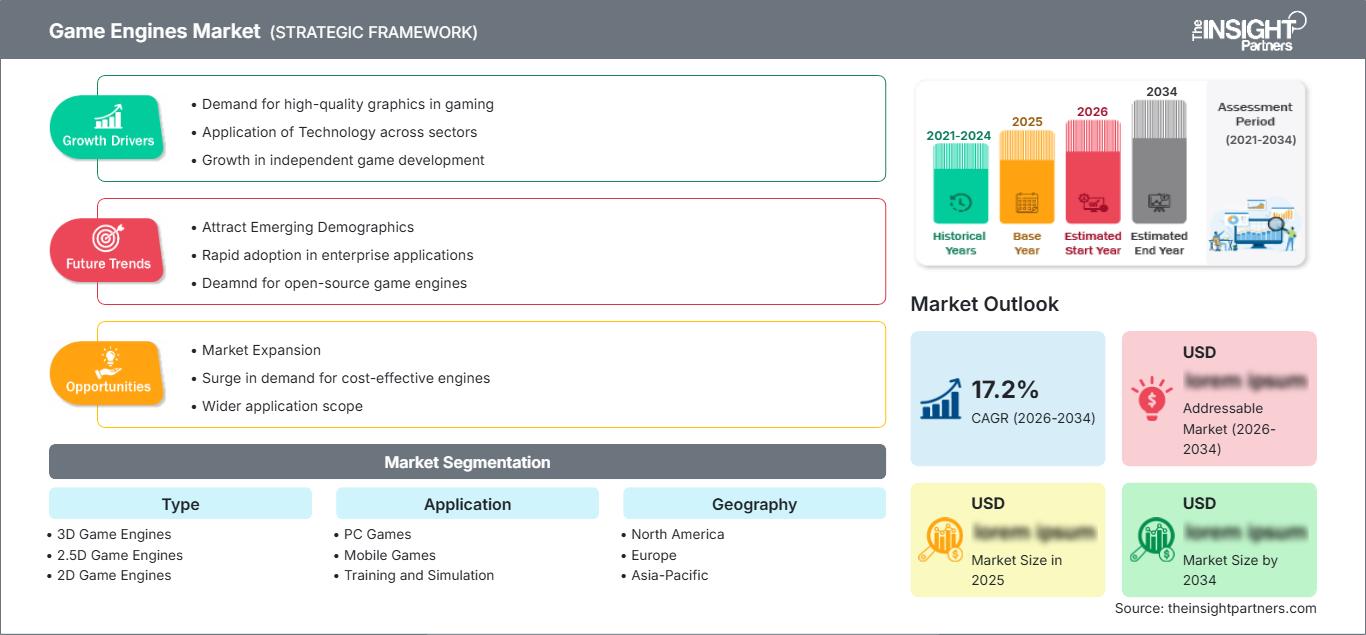
Il mercato dei motori grafici per videogiochi è in espansione, poiché gli sviluppatori danno priorità a framework software riutilizzabili per grafica, fisica, audio, integrazione dell'intelligenza artificiale e distribuzione multipiattaforma. Il mercato, valutato a 3,64 miliardi di dollari nel 2025, dovrebbe raggiungere i 14,08 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 16,22% nel periodo 2026-2034. La crescita è supportata dalla crescente complessità della produzione di videogiochi, dalla diffusione dei giochi per dispositivi mobili, dalle tecnologie immersive e da un utilizzo più ampio dello sviluppo 3D in tempo reale.
Il Nord America rimane un polo di sviluppo strutturalmente importante, supportato da studi affermati, infrastrutture informatiche avanzate e forti investimenti nell'intrattenimento interattivo. Si prevede che il mercato dei motori grafici per videogiochi crescerà a un tasso annuo composto (CAGR) stimato tra il 15,0% e il 16,5% tra il 2026 e il 2034, con una domanda rafforzata dallo sviluppo per PC e console, dai flussi di lavoro di produzione basati sul cloud e dalla crescente adozione di tecnologie 3D in tempo reale.
Analisi e approfondimenti sul mercato dei motori grafici per videogiochi
- Nord America: Si prevede che il Nord America deterrà una quota di mercato dei motori grafici per videogiochi compresa tra il 34% e il 38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 15,0-16,5% tra il 2026 e il 2034, grazie al supporto di studi affermati, ecosistemi di sviluppo avanzati e investimenti costanti nell'intrattenimento interattivo.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'80-84% del mercato nordamericano nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 14,8-16,3% tra il 2026 e il 2034, grazie al supporto delle principali case di produzione e allo sviluppo di progetti ad alta intensità tecnologica.
- Europa: si stima che l'Europa rappresenterà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 14,5-16,0% nel periodo 2026-2034, trainata da Regno Unito, Germania, Francia, Svezia e Polonia, dove studi affermati e talenti tecnici favoriscono l'adozione dei motori grafici.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 17,0-19,0% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India grazie al settore dei giochi per dispositivi mobili, degli eSport e all'espansione delle capacità di sviluppo.
- Segmento più ampio: i motori grafici 3D rappresentano una quota di mercato stimata tra il 74% e il 78% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15,5-17,0% nel periodo 2026-2034, a causa delle elevate esigenze in termini di grafica e simulazione.
- Segmento ad alta crescita: i giochi per dispositivi mobili rappresentano una quota di mercato stimata tra il 39% e il 43% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18,0-20,0% tra il 2026 e il 2034, grazie all'ampia diffusione degli smartphone.
- Aziende chiave analizzate nel dettaglio: Epic Games, Crytek, GameSalad, Leadwerks Software, Marmalade Technologies Limited, OGRE, Scirra Ltd., Unity Technologies, Valve Corporation e YoYo Games.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si sta assistendo a una transizione in atto dalle pipeline proprietarie verso motori che consentono l'elaborazione di rendering, fisica, animazioni, networking, gestione delle risorse e distribuzione, il tutto all'interno di un unico sistema integrato. Si registra una crescente tendenza verso il rendering in tempo reale, la grafica basata sulla fisica, la generazione procedurale, la produzione virtuale e le soluzioni di intelligenza artificiale. Tutti questi elementi hanno iniziato a influenzare lo sviluppo dei motori grafici.
Si assiste anche a una trasformazione nell'economia della produzione, dove gli sviluppatori di videogiochi desiderano cicli di produzione più rapidi e una minore duplicazione delle tecnologie. I fornitori di motori grafici competono in termini di produttività degli editor, sistemi di gestione delle risorse, supporto multiplayer, analisi dei dati, soluzioni di monetizzazione e supporto per le nuove tecnologie hardware. Ciò crea condizioni favorevoli per piattaforme che possano servire sia gli studi indipendenti che i grandi player, e anche i motori specializzati rimangono rilevanti.
Ambito del rapporto sul mercato dei motori di gioco
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,64 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,08 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 16,22% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei motori grafici per videogiochi
Tra i fattori trainanti della crescita del mercato dei motori grafici per videogiochi figurano l'espansione dello sviluppo di giochi per dispositivi mobili, PC, console e formati immersivi, unitamente alla crescente domanda di rendering e simulazione scalabili. L'ecosistema di mercato è composto da fornitori di motori grafici, fornitori di middleware, fornitori di hardware, fornitori di contenuti, editori, gestori di piattaforme e studi di sviluppo di videogiochi indipendenti. Il software del motore grafico funge da livello intermedio tra gli strumenti di sviluppo e la distribuzione a valle.
La domanda di motori grafici può essere agevolata dal riutilizzo ripetuto degli stessi asset e delle stesse pipeline di sviluppo in diverse versioni. La collaborazione in cloud, le librerie di risorse digitali, i sistemi di build multipiattaforma e i test automatizzati possono contribuire a ridurre i costi di sviluppo. Dal lato dei fornitori, questi dovrebbero investire costantemente in capacità di rendering, strumenti di sviluppo, sicurezza, integrazione con le piattaforme e documentazione tecnica. Tutti questi fattori rappresentano degli ostacoli per i piccoli fornitori, ma offrono anche potenziali opportunità per motori grafici open source specializzati e leggeri.
Nell'analisi del mercato dei motori grafici per videogiochi, la posizione competitiva dipende sempre più dalla profondità dell'ecosistema che dalle sole capacità di rendering. Epic Games sfrutta il posizionamento di Unreal Engine nello sviluppo ad alta fedeltà. Unity Technologies si concentra sul supporto esteso a diverse piattaforme e flussi di lavoro di produzione. Valve Corporation mantiene una posizione strategica con il motore Source 2 e il suo ecosistema di distribuzione. Crytek, Leadwerks Software, GameSalad, Marmalade Technologies Limited, OGRE, Scirra Ltd. e YoYo Games offrono soluzioni per le diverse esigenze degli sviluppatori.
Si stanno effettuando sempre più investimenti nello sviluppo assistito dall'IA, nei flussi di lavoro procedurali, nella collaborazione in tempo reale e nell'integrazione dello sviluppo con i processi di distribuzione. La visione di Unity per il 2025 includeva stabilità, verifica in produzione, diffusione su diverse piattaforme e miglioramento delle prestazioni, mentre la visione per il 2026 menzionava la collaborazione tra sviluppatori e agenti di codifica. Pertanto, il vantaggio competitivo si sta spostando verso un ambiente di sviluppo integrato piuttosto che verso le singole capacità di rendering.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei motori grafici per videogiochi: approfondimenti strategici
Approfondimenti regionali
Mercato dei motori di gioco in Nord America
Si stima che il Nord America rappresenterà il 34-38% del mercato dei motori grafici per videogiochi nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,0-16,5% fino al 2034. L'area beneficia di un'elevata densità di editori, studi indipendenti, aziende tecnologiche, università e società di piattaforme. Gli Stati Uniti continuano a essere il principale contributore, mentre il Canada funge da complemento offrendo studi di sviluppo e competenze tecnologiche.
Vi è una particolare richiesta di motori grafici adatti a giochi di fascia alta per PC e console, con funzionalità multiplayer, rendering di qualità cinematografica e uscite multipiattaforma. Gli investimenti in settori come l'intelligenza artificiale, il cloud computing e la grafica in tempo reale spingono gli sviluppatori ad aggiornare i propri processi produttivi. Anche le normative in materia di privacy, mercati digitali, diritti dei consumatori e proprietà intellettuale hanno un impatto sulla progettazione delle piattaforme.
Mercato dei motori di gioco negli Stati Uniti
Si stima che gli Stati Uniti rappresentino l'80-84% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14,8-16,3% fino al 2034. La clientela è diversificata e comprende grandi editori, singoli sviluppatori, aziende tecnologiche e università. Epic Games, Unity Technologies, Valve Corporation e altre realtà dell'ecosistema garantiscono una notevole visibilità agli sviluppatori nel campo delle piattaforme PC, console, mobile e immersive.
La tendenza nel settore delle applicazioni è quella di orientarsi sempre più verso lo sviluppo multipiattaforma, i servizi live, le funzionalità multiplayer e la grafica di alta qualità. Inoltre, gli sviluppatori stanno valutando la possibilità di applicare l'intelligenza artificiale per agevolare la scrittura di codice e contenuti, aumentando così la produttività. È la combinazione di un portafoglio di proprietà intellettuale consolidato, di un sistema di distribuzione efficace e di iniziative imprenditoriali che contribuisce al successo dei motori grafici.
Mercato europeo dei motori di gioco
Si stima che l'Europa deterrà una quota del mercato dei motori grafici per videogiochi compresa tra il 24% e il 28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,5-16% fino al 2034. Il Regno Unito è leader nell'ecosistema regionale, seguito da Germania, Francia, Svezia, Polonia, Italia e Spagna. Le consolidate comunità di sviluppatori di videogiochi supportano la domanda per applicazioni su PC, console, dispositivi mobili e simulatori.
Il Regno Unito vanta solide reti nel settore editoriale, dello sviluppo e dell'istruzione, che facilitano l'utilizzo dei motori grafici e l'accesso alle competenze tecniche. La Germania partecipa attivamente attraverso studi di sviluppo, visualizzazione automatica, simulazioni e applicazioni ingegneristiche. La Francia dispone di un ampio bacino di sviluppatori e di un forte sostegno governativo all'industria creativa. Italia e Spagna continuano a crescere grazie a studi di sviluppo, giochi per dispositivi mobili, istruzione digitale e investimenti nei media interattivi, ampliando così la propria base di clienti in Europa.
Mercato dei motori di gioco nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% fino al 2034, diventando così il principale mercato regionale in rapida crescita. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia, grazie ai giochi per dispositivi mobili, agli eSport e alle infrastrutture di sviluppo.
La Cina beneficia di un'enorme domanda interna e di un'abbondante capacità produttiva nel settore degli studi di sviluppo, mentre Giappone e Corea del Sud possono contare su solidi settori per console, dispositivi mobili ed eSport. L'India sta crescendo rapidamente come efficiente polo di sviluppo e fornitura di servizi, e l'Australia contribuisce con i suoi studi e le sue competenze tecniche. Le politiche di digitalizzazione governativa, la crescente diffusione della banda larga e le infrastrutture cloud favoriscono l'adozione dei motori grafici.
Mercato dei motori di gioco in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 16,0-18,0% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti che si affermeranno come principali contributori regionali. Lo sviluppo di piattaforme, frutto degli investimenti nel settore dell'intrattenimento, della digitalizzazione, degli eSport e degli ecosistemi di sviluppo di videogiochi, ha creato la necessità di piattaforme di sviluppo facilmente accessibili.
Gli investimenti nel settore dell'intrattenimento si sono rivelati favorevoli per l'Arabia Saudita. Gli Emirati Arabi Uniti, dal canto loro, rappresentano un polo tecnologico e mediatico nella regione. Il Sudafrica continua a svolgere un ruolo importante come centro di sviluppo, grazie alle competenze tecniche e agli studi creativi già presenti. La regione del Medio Oriente e dell'Africa (RoMEA) si preannuncia promettente per il futuro, grazie al miglioramento della connettività e all'attuazione di strategie per l'economia digitale.
Analisi di segmentazione
Tipo
La scelta del tipo di motore grafico influenza direttamente l'economia dello sviluppo, la qualità visiva, i requisiti hardware e le piattaforme di destinazione. La categoria dei motori grafici 3D rimane dominante perché i titoli commerciali moderni richiedono sempre più ambienti in tempo reale, illuminazione avanzata, fisica, animazione e interazione spaziale. Si prevede che il segmento dei motori grafici crescerà a un tasso annuo composto (CAGR) del 15,5-17,0% nel periodo 2026-2034. Il mercato dei motori grafici si concentra quindi sempre più sulla produzione 3D scalabile, pur mantenendo la domanda di framework di sviluppo più leggeri.
- Motori grafici 3D: questi motori occupano la posizione di maggiore rilievo perché gli sviluppatori necessitano di funzionalità avanzate di rendering, fisica, animazione e gestione spaziale per offrire esperienze immersive di alta qualità su PC, console, dispositivi mobili.
- Motori di gioco 2.5D: i framework 2.5D sono adatti a progetti che combinano gameplay bidimensionale con profondità, prospettiva e ambienti stratificati, offrendo un equilibrio pratico tra complessità visiva ed efficienza di sviluppo.
- Motori grafici 2D: i motori grafici 2D rimangono importanti per i titoli per dispositivi mobili, indipendenti, educativi e casual, dove i requisiti hardware ridotti, la rapidità di iterazione e i flussi di lavoro di sviluppo accessibili influenzano la scelta della piattaforma.
Applicazione
La domanda di applicazioni si sta diversificando, poiché gli sviluppatori puntano a molteplici modelli di monetizzazione e ambienti hardware. I giochi per dispositivi mobili offrono la base di sviluppatori potenzialmente più ampia, mentre i giochi per PC continuano a richiedere rendering e reti sempre più sofisticati. Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 18,0-20,0% nel periodo 2026-2034, grazie all'espansione della distribuzione digitale e della produzione multipiattaforma.
- Giochi per PC: lo sviluppo per PC rimane strategicamente importante per le uscite di alta gamma, il gaming competitivo, le simulazioni e i titoli indipendenti, richiedendo motori grafici flessibili in grado di supportare grafica ad alte prestazioni e un'ampia gamma di configurazioni hardware.
- Giochi per dispositivi mobili: lo sviluppo di giochi per dispositivi mobili beneficia dell'ampia diffusione degli smartphone e della distribuzione scalabile, mentre i motori grafici aiutano gli sviluppatori a ottimizzare grafica, controlli, monetizzazione e prestazioni in ambienti di dispositivi frammentati.
- Formazione e simulazione: le applicazioni di simulazione utilizzano le funzionalità dei motori grafici per la visualizzazione interattiva, la modellazione di scenari e la formazione immersiva, estendendo l'adozione di tali motori oltre l'intrattenimento convenzionale, fino ad ambienti aziendali e istituzionali.
- Giochi per TV: la televisione connessa e le applicazioni di intrattenimento interattivo creano un'opportunità più ristretta ma specializzata, che richiede interfacce semplificate, compatibilità con i controller, prestazioni ottimizzate e integrazione con gli ecosistemi in continua evoluzione delle smart TV.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Giochi per PC |
Alto |
Grafica di alta qualità |
Maturo |
|
Giochi per dispositivi mobili |
Alto |
Consegna tramite cloud |
Scalatura |
|
Formazione e simulazione |
Mezzo |
Formazione immersiva |
Scalatura |
|
Giochi TV |
Basso |
Gioco connesso |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei motori grafici per videogiochi.
Lo sviluppo multipiattaforma sta diventando un requisito fondamentale per la produzione.
Gli sviluppatori hanno sempre più bisogno di rilasciare la stessa proprietà intellettuale su smartphone, PC, console, browser e dispositivi immersivi emergenti. Un motore efficiente potrebbe contribuire a consolidare le pipeline di risorse, i metodi di input, i motori di rendering e i meccanismi di distribuzione, minimizzando così la complessità derivante dalla necessità di lavorare con più toolchain di sviluppo. Questa esigenza influenza le considerazioni di acquisto, dalla semplice valutazione grafica alla produttività complessiva nel tempo. I fornitori che dispongono di ambienti di build multipiattaforma coerenti possono essere integrati nell'intera pipeline di sviluppo, riducendo così i costi di migrazione. Il supporto multipiattaforma è particolarmente importante per i piccoli sviluppatori che dispongono di risorse ingegneristiche limitate. Il supporto multipiattaforma consentirà inoltre il riutilizzo del portfolio, permettendo agli editori di portare i franchise esistenti su diverse piattaforme senza riscrivere alcuna tecnologia di base.
L'intelligenza artificiale sta rimodellando la produttività e gli strumenti di sviluppo.
L'intelligenza artificiale sta diventando uno strato sempre più importante negli ambienti di sviluppo, influenzando l'assistenza alla programmazione, la creazione di risorse, il testing, il debugging, l'animazione e i flussi di lavoro di contenuti procedurali. Il suo impatto sul mercato non si limita alla generazione automatizzata di contenuti. Agli sviluppatori di motori grafici viene richiesto di supportare l'utilizzo di interfacce controllate dal motore stesso tramite software di intelligenza artificiale per comunicare con risorse, script, scene e altri dati di produzione. Ciò può portare a una riduzione del lavoro di ingegneria e delle iterazioni non necessarie, soprattutto quando le dimensioni del team sono ridotte. Tuttavia, sussiste un rischio associato a questioni quali copyright, origine dei modelli, sicurezza, controllo qualità e monitoraggio del processo da parte di esseri umani. Pertanto, gli sviluppatori di motori grafici hanno l'opportunità di distinguersi offrendo funzionalità basate sull'intelligenza artificiale all'interno di un quadro di governance.
La tecnologia 3D in tempo reale si sta espandendo oltre i flussi di lavoro convenzionali dell'intrattenimento.
La tecnologia dei motori grafici supporta sempre più applicazioni al di fuori della produzione di videogiochi convenzionale, tra cui simulazione, formazione, gemelli digitali, visualizzazione, istruzione, architettura, sviluppo automobilistico e produzione virtuale. Questi casi d'uso creano una maggiore domanda di rendering in tempo reale, fisica, ambienti interattivi e interoperabilità delle risorse. Dal punto di vista commerciale, ciò si traduce in una base di clienti più ampia che valuterà i motori grafici in base a fattori quali la qualità della visualizzazione, il supporto al flusso di lavoro, la sicurezza e la gestione del ciclo di vita, piuttosto che in base alle loro capacità di gioco. Inoltre, i clienti aziendali possono offrire una domanda più stabile rispetto alle singole applicazioni di gioco, aiutando i fornitori a diversificare il loro profilo di rischio. Dal punto di vista dei fornitori di motori grafici, l'espansione in settori correlati amplia il mercato di riferimento e promuove lo sviluppo di soluzioni collaborative a livello aziendale, controllo degli accessi e gestione delle informazioni.
Mercato dei motori grafici: tendenze future
Gli ambienti di sviluppo nativi dell'IA diventeranno più integrati
Le tendenze del mercato dei motori di gioco indicano sempre più ambienti di sviluppo in cui gli assistenti IA partecipano direttamente alla programmazione, al debug, al testing, alla preparazione delle risorse e alla gestione del progetto. Non eseguite come applicazioni separate, ma integrate negli editor e legate al contesto del progetto, queste funzionalità forniranno agli sviluppatori la possibilità di specificare le meccaniche di gioco, ottenere suggerimenti per l'ottimizzazione, generare scenari di test o individuare problemi di prestazioni tramite interazioni in linguaggio naturale. Si prevede inoltre che il controllo delle autorizzazioni, la possibilità di ascoltare la voce, la scelta dei modelli e l'accesso sicuro ai dati del progetto saranno elementi essenziali dell'offerta dei motori di gioco. La roadmap di Unity per il 2026 include già la collaborazione dei creatori con gli agenti di programmazione.
Ecosistemi unificati in tempo reale collegheranno lo sviluppo e le operazioni in produzione
È probabile che le piattaforme future integrino in modo più stretto authoring, distribuzione, analisi, monetizzazione, servizi multiplayer e gestione delle operazioni live. Questa evoluzione potrebbe ridurre la necessità per gli sviluppatori di combinare numerosi sistemi di terze parti e favorire relazioni più profonde con le piattaforme. I fornitori di motori grafici si contenderanno sempre più la capacità di supportare l'intero ciclo di vita del prodotto, anziché limitarsi alla sola fase di sviluppo iniziale. La telemetria multipiattaforma, l'ottimizzazione automatizzata, la collaborazione in cloud e la distribuzione continua dei contenuti diventeranno sempre più importanti con l'aumentare della durata operativa dei giochi. Di conseguenza, la distinzione tra il software del motore grafico e i servizi di sviluppo correlati potrebbe diventare meno marcata. I fornitori in grado di connettere efficacemente i dati di sviluppo con il feedback operativo possono aiutare gli studi a iterare in base al comportamento effettivo dei giocatori, riducendo al contempo la frammentazione del flusso di lavoro.
Opportunità di mercato per i motori di gioco
Gli ecosistemi di sviluppo localizzati possono sbloccare la domanda dei mercati emergenti
Le previsioni di mercato per i motori di gioco indicano significative opportunità nei paesi in cui le comunità di sviluppatori si stanno espandendo più rapidamente rispetto alle infrastrutture consolidate dei motori. India, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani offrono un bacino crescente di talenti tecnici e consumatori digitali sempre più esigenti. I fornitori di motori possono rivolgersi a questi mercati attraverso formazione, documentazione, strutture di prezzo, programmi di certificazione, partnership con le community e accesso allo sviluppo basato sul cloud, tutti localizzati. Tali iniziative possono ridurre gli ostacoli per i piccoli studi che non possono permettersi infrastrutture complesse o team tecnici costosi. Partnership strategiche con università, incubatori, editori e associazioni di sviluppo potrebbero ulteriormente accelerare l'adozione. L'opportunità più concreta risiede nella creazione di ecosistemi di sviluppatori sostenibili, piuttosto che affidarsi esclusivamente alle licenze aziendali. Lo sviluppo di talenti locali può inoltre creare una domanda a lungo termine di strumenti, middleware e servizi specializzati.
La simulazione e la visualizzazione aziendale offrono un potenziale di diversificazione
L'adozione da parte delle aziende offre un'opportunità strategica per i fornitori di motori grafici che cercano flussi di entrate al di là dello sviluppo di videogiochi tradizionale. Formazione, simulazione industriale, visualizzazione di prodotti, architettura, preparazione alla difesa, formazione sanitaria e produzione virtuale possono tutti utilizzare il rendering in tempo reale e ambienti interattivi. I fornitori possono rivolgersi a queste applicazioni con collaborazione sicura, interoperabilità dei dati, accesso basato sui ruoli, supporto per l'intero ciclo di vita e integrazione con software aziendali. Tali requisiti differiscono da quelli dello sviluppo di videogiochi per il mercato consumer e possono giustificare prodotti, servizi o strutture di licenza specializzati. I fornitori con capacità di rendering e fisica mature possono estendere la tecnologia esistente a questi mercati senza dover ricostruire il motore grafico sottostante. Le partnership con aziende di software industriale e integratori di sistemi possono migliorare l'accesso ai clienti aziendali. Questa espansione potrebbe ridurre la dipendenza dai cicli di rilascio dei giochi e aumentare la resilienza dei ricavi derivanti dai motori grafici.
Sviluppi recenti
- Giugno 2026: Epic Games ha annunciato che Unreal Engine 6 è in fase di sviluppo durante il keynote State of Unreal all'Unreal Fest di Chicago. L'azienda ha dichiarato che la prossima generazione combinerà le funzionalità sviluppate con Unreal Engine 5 con una pipeline di sviluppo più ampia, progettata per supportare giochi su piattaforme tradizionali e negli ecosistemi basati su Fortnite.
- Luglio 2026: Unity Technologies ha annunciato la roadmap di Unity 7 a Unite Seoul, posizionando la piattaforma di authoring di nuova generazione attorno alla collaborazione tra sviluppatori, artisti, produttori e agenti di programmazione. Unity ha affermato che Unity 7 è progettato per funzionare con gli strumenti di intelligenza artificiale esistenti lungo tutto il ciclo di vita dello sviluppo e non richiederà un percorso di aggiornamento tradizionale da Unity 6.
- Marzo 2026: Unity Technologies ha pubblicato il suo Unity Game Development Report 2026, identificando progetti di dimensioni ridotte, un'adozione cauta dell'IA, una maggiore diffusione tra i giocatori, il cross-play e la diversificazione del settore dei videogiochi come temi principali dello sviluppo. Il report indica che il 52% degli sviluppatori intervistati privilegia progetti su scala ridotta come approccio per ridurre i rischi, evidenziando la continua pressione per una produzione efficiente.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -