
Marché des moteurs de jeu : taille, part de marché et prévisions 2034
Taille et prévisions du marché des moteurs de jeu (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (moteurs de jeu 3D, moteurs de jeu 2.5D, moteurs de jeu 2D) ; application (jeux PC, jeux mobiles, formation et simulation, jeux télévisés) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014298
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
3,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,08 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
16,22 %
taux de croissance
Marché adressable
74,81 milliards de dollars américains
(2026-2034)
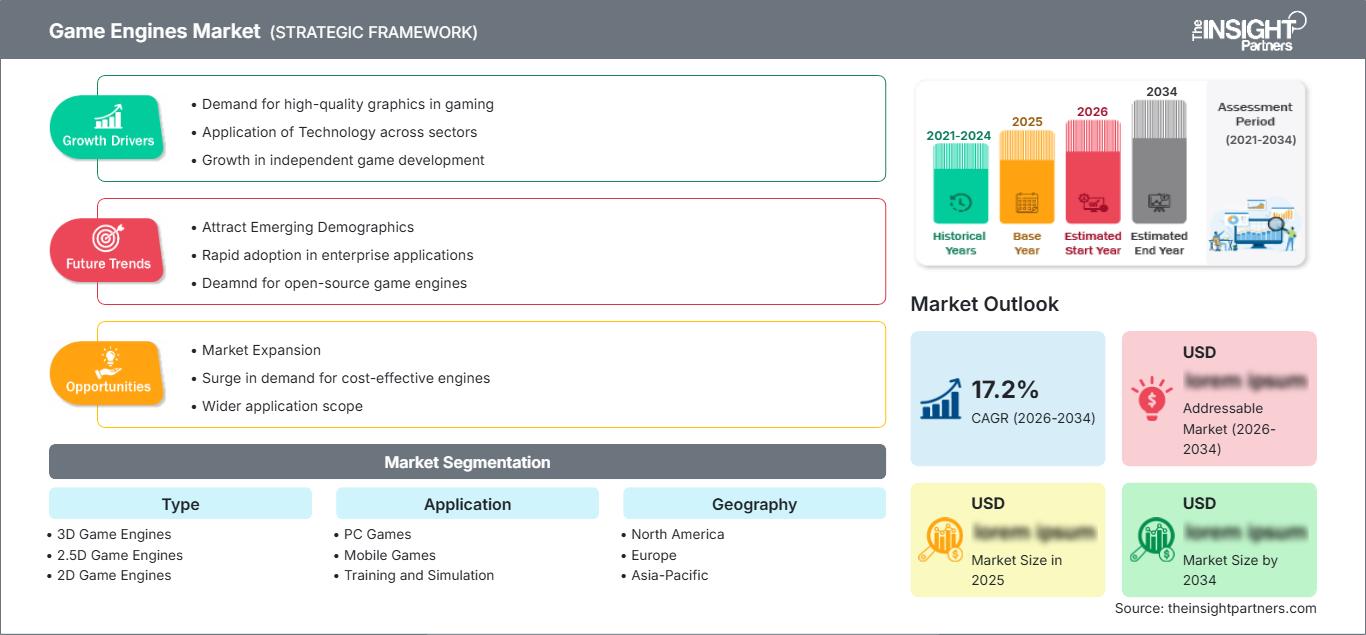
Le marché des moteurs de jeu est en pleine expansion, les développeurs privilégiant les frameworks logiciels réutilisables pour les graphismes, la physique, l'audio, l'intégration de l'intelligence artificielle et le déploiement multiplateforme. Évalué à 3,64 milliards de dollars américains en 2025, ce marché devrait atteindre 14,08 milliards de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 16,22 % sur la période 2026-2034. Cette croissance est soutenue par la complexité croissante de la production de jeux, la forte pénétration des jeux mobiles, les technologies immersives et l'utilisation accrue du développement 3D en temps réel.
L'Amérique du Nord demeure un pôle de développement structurellement important, grâce à ses studios établis, son infrastructure informatique de pointe et ses investissements conséquents dans le divertissement interactif. Le marché des moteurs de jeu devrait connaître une croissance annuelle composée estimée entre 15,0 et 16,5 % entre 2026 et 2034, portée par le développement sur PC et consoles, les flux de production basés sur le cloud et l'adoption croissante des technologies 3D temps réel.
Analyse et perspectives du marché des moteurs de jeu
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % pour les moteurs de jeu en 2025 et connaître une croissance annuelle composée de 15,0 à 16,5 % entre 2026 et 2034, grâce à des studios établis, des écosystèmes de développeurs avancés et des investissements soutenus dans le divertissement interactif.
- États-Unis : Les États-Unis devraient représenter 80 à 84 % du marché nord-américain en 2025 et connaître une croissance annuelle composée de 14,8 à 16,3 % entre 2026 et 2034, grâce au soutien des grands studios et au développement à forte intensité technologique.
- Europe : On estime que l'Europe représentera une part de 24 à 28 % en 2025 et connaîtra une croissance annuelle composée de 14,5 à 16 % entre 2026 et 2034, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France, de la Suède et de la Pologne, où des studios établis et des talents techniques soutiennent l'adoption des moteurs de jeu.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 17,0 à 19,0 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce aux jeux mobiles, à l'e-sport et à l'expansion des capacités de développement.
- Segment le plus important : les moteurs de jeux 3D représentent une part de marché estimée entre 74 et 78 % en 2025 et devraient connaître une croissance annuelle composée de 15,5 à 17,0 % entre 2026 et 2034, reflétant des exigences visuelles et de simulation intensives.
- Segment à forte croissance : Les jeux mobiles représentent une part estimée de 39 à 43 % des applications en 2025 et devraient croître à un TCAC de 18,0 à 20,0 % entre 2026 et 2034, grâce à une large distribution de smartphones.
- Principales entreprises analysées en détail : Epic Games, Crytek, GameSalad, Leadwerks Software, Marmalade Technologies Limited, OGRE, Scirra Ltd., Unity Technologies, Valve Corporation et YoYo Games.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une transition progressive des pipelines propriétaires vers des moteurs permettant le traitement du rendu, de la physique, des animations, du réseau, de la gestion des ressources et du déploiement au sein d'un système intégré. On constate une tendance croissante vers le rendu en temps réel, les graphismes basés sur la physique, la génération procédurale, la production virtuelle et les solutions d'intelligence artificielle. Tous ces éléments influencent le développement des moteurs.
On observe également une transformation de l'économie de production : les développeurs de jeux recherchent des cycles de production plus rapides et une moindre duplication des technologies. Les fournisseurs de moteurs de jeu rivalisent sur la productivité des éditeurs, les systèmes de gestion des ressources, la prise en charge du multijoueur, les outils d'analyse, les solutions de monétisation et la compatibilité avec les nouvelles technologies matérielles. Cette situation favorise l'émergence de plateformes adaptées aussi bien aux studios indépendants qu'aux grands acteurs du secteur, et les moteurs spécialisés conservent toute leur pertinence.
Portée du rapport sur le marché des moteurs de jeux
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,08 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 16,22% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs de jeu
La croissance du marché des moteurs de jeu est notamment portée par le développement de jeux sur mobile, PC, consoles et plateformes immersives, ainsi que par la demande croissante de rendu et de simulation à grande échelle. L'écosystème de ce marché regroupe les fournisseurs de moteurs, les fournisseurs de logiciels intermédiaires, les fournisseurs de matériel, les fournisseurs de contenu, les éditeurs, les opérateurs de plateformes et les studios de jeux indépendants. Le moteur de jeu sert d'intermédiaire entre les outils de développement et la distribution.
La demande de moteurs de jeu peut être stimulée par la réutilisation des mêmes ressources et processus de développement dans différentes versions. La collaboration dans le cloud, les bibliothèques de ressources numériques, les systèmes de compilation multiplateformes et les tests automatisés contribuent à réduire les coûts d'ingénierie. Du côté des fournisseurs, il est essentiel d'investir constamment dans les capacités de rendu, les outils de développement, la sécurité, l'intégration aux plateformes et la documentation technique. Si tous ces facteurs représentent des obstacles pour les petits éditeurs, ils offrent également des opportunités pour les moteurs open source spécialisés et légers.
L'analyse du marché des moteurs de jeu révèle que la position concurrentielle dépend davantage de la profondeur de l'écosystème que des seules capacités de rendu. Epic Games mise sur le positionnement d'Unreal Engine dans le développement haute fidélité. Unity Technologies privilégie une large compatibilité avec diverses plateformes et flux de production. Valve Corporation conserve une position stratégique grâce au moteur Source 2 et à son écosystème de distribution. Crytek, Leadwerks Software, GameSalad, Marmalade Technologies Limited, OGRE, Scirra Ltd. et YoYo Games proposent des solutions adaptées aux différents besoins des développeurs.
Les investissements dans le développement assisté par l'IA, les flux de travail procéduraux, la collaboration en temps réel et l'intégration du développement aux processus de déploiement sont en constante augmentation. La vision Unity 2025 mettait l'accent sur la stabilité, la vérification en production, l'extension de la portée de la plateforme et l'amélioration des performances, tandis que la vision Unity 2026 évoquait la collaboration entre les développeurs et les agents de codage. Par conséquent, l'avantage concurrentiel se déplace vers un environnement de développement intégré plutôt que vers des capacités de rendu individuelles.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs de jeu : Perspectives stratégiques
Perspectives régionales
Marché des moteurs de jeu en Amérique du Nord
L'Amérique du Nord devrait représenter entre 34 et 38 % du marché des moteurs de jeu en 2025 et afficher une croissance annuelle composée (TCAC) de 15 à 16,5 % jusqu'en 2034. Cette région bénéficie d'une forte concentration d'éditeurs, de studios indépendants, d'entreprises technologiques, d'universités et de sociétés de plateformes. Les États-Unis demeurent le principal contributeur, tandis que le Canada apporte un soutien supplémentaire grâce à ses studios et à ses compétences techniques.
Il existe une demande particulière pour des moteurs de jeu adaptés aux jeux PC et consoles haut de gamme, offrant des fonctionnalités multijoueurs, un rendu de qualité cinématographique et une compatibilité multiplateforme. Les investissements dans des domaines tels que l'intelligence artificielle, le cloud computing et le rendu en temps réel incitent les développeurs à moderniser leurs processus de production. Les réglementations relatives à la protection de la vie privée, aux marchés numériques, aux droits des consommateurs et à la propriété intellectuelle influencent également la conception des plateformes.
Marché américain des moteurs de jeux
Les États-Unis devraient représenter entre 80 et 84 % du marché nord-américain en 2025 et connaître une croissance annuelle composée (TCAC) de 14,8 à 16,3 % jusqu'en 2034. La clientèle est diversifiée et comprend de grands éditeurs, des développeurs indépendants, des entreprises technologiques et des universités. Epic Games, Unity Technologies, Valve Corporation et d'autres acteurs de l'écosystème assurent une visibilité considérable aux développeurs sur PC, consoles, appareils mobiles et plateformes immersives.
Dans le domaine des applications, la tendance est au développement multiplateforme, aux services en direct, aux fonctionnalités multijoueurs et aux graphismes haut de gamme. Par ailleurs, les développeurs étudient la possibilité d'utiliser l'intelligence artificielle pour faciliter la création de code et de contenu et ainsi gagner en productivité. C'est la combinaison d'un portefeuille de propriété intellectuelle existant, d'un système de distribution performant et d'activités de capital-risque qui contribue à la popularité des moteurs de jeu.
Marché européen des moteurs de jeux
On estime que l'Europe détiendra entre 24 et 28 % du marché des moteurs de jeu en 2025 et devrait connaître une croissance annuelle composée de 14,5 à 16 % jusqu'en 2034. Le Royaume-Uni domine l'écosystème régional, suivi de l'Allemagne, de la France, de la Suède, de la Pologne, de l'Italie et de l'Espagne. Des communautés de développement de jeux bien établies répondent à la demande pour les applications PC, consoles, mobiles et de simulation.
Le Royaume-Uni dispose de réseaux solides dans l'édition, le développement et l'éducation, ce qui facilite l'utilisation des moteurs de jeu et l'accès à l'expertise technique. L'Allemagne participe activement à ce marché grâce à ses studios, la visualisation automobile, les simulations et l'ingénierie. La France bénéficie d'un important vivier de développeurs et d'un soutien gouvernemental à l'industrie créative. L'Italie et l'Espagne poursuivent leur croissance grâce à leurs studios, leurs jeux mobiles, l'éducation numérique et leurs investissements dans les médias interactifs, contribuant ainsi à l'élargissement de la clientèle en Europe.
Marché des moteurs de jeux en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 17 à 19 % jusqu'en 2034, ce qui en fait le principal marché régional à forte croissance. La Chine occupe la première place, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, grâce notamment aux jeux mobiles, à l'e-sport et aux infrastructures de développement.
La Chine bénéficie d'une forte demande locale et d'une importante capacité de production, tandis que le Japon et la Corée du Sud s'appuient sur des secteurs performants des consoles, du mobile et de l'e-sport. L'Inde se développe rapidement en tant que pôle de développement et de services efficace, et l'Australie contribue grâce à ses studios et son expertise technique. Les politiques de gouvernement numérique, le déploiement accru du haut débit et les infrastructures cloud favorisent l'adoption des moteurs de jeu.
Marché des moteurs de jeu au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 16,0 à 18,0 % jusqu'en 2034, l'Arabie saoudite et les Émirats arabes unis s'imposant comme les principaux moteurs de cette croissance régionale. Le développement de plateformes, stimulé par les investissements dans le secteur du divertissement, la numérisation, l'e-sport et les écosystèmes de développement de jeux vidéo, a engendré un besoin croissant de plateformes de développement facilement accessibles.
Les investissements dans le secteur du divertissement ont été favorables à l'Arabie saoudite. Parallèlement, les Émirats arabes unis constituent un pôle technologique et médiatique majeur dans la région. L'Afrique du Sud conserve un rôle important de centre de développement, grâce à son expertise technique et à ses studios de création. La région Moyen-Orient, Afrique et Afrique (RoMEA) est prometteuse pour l'avenir, avec l'amélioration de la connectivité et la mise en œuvre de stratégies d'économie numérique.
Analyse de segmentation
Taper
Le choix du type de moteur de jeu influence directement les aspects économiques du développement, la qualité visuelle, les exigences matérielles et les plateformes cibles. La catégorie des moteurs de jeu 3D reste dominante car les titres commerciaux modernes nécessitent de plus en plus d'environnements en temps réel, un éclairage avancé, une physique réaliste, des animations et une interaction spatiale poussées. Le segment des moteurs de jeu devrait connaître une croissance annuelle composée (TCAC) de 15,5 % à 17 % entre 2026 et 2034. Le marché des moteurs de jeu se concentre donc de plus en plus sur la production 3D à grande échelle, tout en maintenant une demande pour des frameworks de développement plus légers.
- Moteurs de jeux 3D : Ces moteurs occupent la position la plus dominante car les développeurs ont besoin de capacités avancées en matière de rendu, de physique, d’animation et de spatialisation pour offrir des expériences immersives de haute qualité sur PC, consoles, mobiles et autres plateformes.
- Moteurs de jeu 2.5D : Les frameworks 2.5D servent les projets combinant un gameplay bidimensionnel avec de la profondeur, de la perspective et des environnements superposés, offrant un équilibre pratique entre complexité visuelle et efficacité de développement.
- Moteurs de jeux 2D : Les moteurs 2D restent importants pour les jeux mobiles, indépendants, éducatifs et occasionnels, où les exigences matérielles moindres, l’itération rapide et les flux de développement accessibles influencent le choix de la plateforme.
Application
La demande d'applications se diversifie, les développeurs ciblant de multiples modèles de monétisation et environnements matériels. Les jeux mobiles offrent le plus large public de développeurs potentiels, tandis que les jeux PC exigent des capacités de rendu et de réseau toujours plus sophistiquées. Le segment des applications devrait connaître une croissance annuelle composée de 18,0 à 20,0 % entre 2026 et 2034, soutenue par l'expansion de la distribution numérique et la production multiplateforme.
- Jeux PC : Le développement sur PC reste stratégiquement important pour les sorties premium, les jeux compétitifs, les simulations et les titres indépendants, nécessitant des moteurs flexibles capables de prendre en charge des graphismes haute performance et une large gamme de configurations matérielles.
- Jeux mobiles : Le développement mobile bénéficie d’une forte pénétration des smartphones et d’une distribution évolutive, tandis que les moteurs aident les développeurs à optimiser les graphismes, les commandes, la monétisation et les performances sur des environnements d’appareils fragmentés.
- Formation et simulation : les applications de simulation utilisent les capacités des moteurs de jeu pour la visualisation interactive, la modélisation de scénarios et la formation immersive, étendant ainsi l’adoption du moteur au-delà du divertissement conventionnel pour inclure les environnements d’entreprise et institutionnels.
- Jeux TV : La télévision connectée et les applications de divertissement interactif créent une opportunité plus restreinte mais spécialisée, nécessitant des interfaces simplifiées, la compatibilité des manettes, des performances optimisées et une intégration avec les écosystèmes de téléviseurs intelligents en constante évolution.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Jeux PC |
Haut |
Graphismes de qualité supérieure |
Mature |
|
Jeux mobiles |
Haut |
Livraison dans le cloud |
Mise à l'échelle |
|
Formation et simulation |
Moyen |
Formation immersive |
Mise à l'échelle |
|
Jeux télévisés |
Faible |
Jeu connecté |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des moteurs de jeu
Le développement multiplateforme devient une exigence de production fondamentale
Les développeurs doivent de plus en plus diffuser leurs contenus sur smartphones, PC, consoles, navigateurs et autres appareils immersifs émergents. Un moteur performant pourrait faciliter la consolidation des pipelines d'actifs, des méthodes d'entrée, des moteurs de rendu et des mécanismes de distribution, minimisant ainsi la complexité liée à l'utilisation de plusieurs chaînes d'outils de développement. Ce besoin influence les critères d'achat, de la simple évaluation graphique à la productivité globale sur le long terme. Les fournisseurs proposant des environnements de compilation multiplateformes cohérents peuvent être intégrés à l'ensemble du pipeline de développement, réduisant ainsi les coûts de migration. La compatibilité multiplateforme est particulièrement importante pour les petits studios disposant de ressources d'ingénierie limitées. Elle permettra également la réutilisation du catalogue, les éditeurs pouvant porter leurs franchises existantes sur différentes plateformes sans réécrire la technologie de base.
L'intelligence artificielle remodèle la productivité et les outils de développement.
L'intelligence artificielle (IA) s'intègre de plus en plus aux environnements de développement, influençant l'assistance au codage, la création d'actifs, les tests, le débogage, l'animation et les flux de travail procéduraux. Son impact sur le marché ne se limite pas à la génération automatisée de contenu. Les développeurs de moteurs de jeu sont de plus en plus sollicités pour prendre en charge l'utilisation d'interfaces contrôlées par l'IA afin d'interagir avec les actifs, les scripts, les scènes et autres données de production. Ceci peut permettre de réduire les tâches d'ingénierie et les itérations inutiles, notamment au sein d'équipes restreintes. Cependant, des risques subsistent concernant le droit d'auteur, l'origine des modèles, la sécurité, le contrôle qualité et la supervision humaine du processus. Les développeurs de moteurs ont donc l'opportunité de se démarquer en proposant des fonctionnalités basées sur l'IA, encadrées par une gouvernance appropriée.
La 3D en temps réel s'étend au-delà des flux de travail conventionnels du divertissement.
La technologie des moteurs de jeu prend de plus en plus en charge des applications hors du cadre de la production de jeux traditionnelle, telles que la simulation, la formation, les jumeaux numériques, la visualisation, l'éducation, l'architecture, le développement automobile et la production virtuelle. Ces cas d'usage génèrent une demande accrue en matière de rendu en temps réel, de physique, d'environnements interactifs et d'interopérabilité des ressources. Sur le plan commercial, cela se traduit par une clientèle plus large, qui évaluera les moteurs en fonction de critères comme la qualité de la visualisation, la prise en charge des flux de travail, la sécurité et la gestion du cycle de vie, plutôt que leurs seules capacités de jeu. De plus, les entreprises clientes offrent une demande plus stable que les applications de jeu individuelles, ce qui permet aux fournisseurs de diversifier leur profil de risque. Du côté des fournisseurs de moteurs, l'expansion vers des secteurs connexes élargit leur marché cible et favorise le développement de solutions collaboratives, de contrôle d'accès et de gestion de l'information à l'échelle de l'entreprise.
Tendances futures du marché des moteurs de jeu
Les environnements de développement natifs de l'IA seront davantage intégrés.
Les tendances du marché des moteurs de jeu s'orientent de plus en plus vers des environnements de développement où les assistants IA participent directement au codage, au débogage, aux tests, à la préparation des ressources et à la gestion de projet. Intégrés aux éditeurs et liés au contexte du projet, ces assistants ne fonctionnent pas comme des applications distinctes. Ils permettront aux développeurs de spécifier les mécaniques de jeu, d'obtenir des suggestions d'optimisation, de générer des scénarios de test ou de détecter les problèmes de performance grâce à des interactions en langage naturel. Le contrôle des permissions, l'audio, le choix des modèles et l'accès sécurisé aux données du projet devraient également devenir des éléments essentiels des moteurs de jeu. La feuille de route d'Unity pour 2026 prévoit déjà la collaboration des créateurs avec des agents de codage.
Des écosystèmes unifiés en temps réel connecteront le développement et les opérations en direct
Les futures plateformes devraient intégrer plus étroitement la création, le déploiement, l'analyse, la monétisation, les services multijoueurs et la gestion des opérations en direct. Cette évolution pourrait réduire la nécessité pour les développeurs de combiner de nombreux systèmes tiers et favoriser des relations plus étroites entre les plateformes. Les fournisseurs de moteurs de jeu se positionneront de plus en plus sur leur capacité à prendre en charge l'intégralité du cycle de vie d'un produit, et non plus seulement la phase de développement initiale. La télémétrie multiplateforme, l'optimisation automatisée, la collaboration dans le cloud et la diffusion continue de contenu gagneront en importance à mesure que la durée de vie des jeux s'allonge. La distinction entre le moteur de jeu et les services de développement associés pourrait ainsi s'estomper. Les fournisseurs qui parviennent à connecter les données de développement aux retours d'expérience opérationnels peuvent aider les studios à itérer en fonction du comportement réel des joueurs, tout en réduisant la fragmentation des flux de travail.
Opportunités du marché des moteurs de jeu
Les écosystèmes de développement localisés peuvent libérer la demande des marchés émergents
Les prévisions du marché des moteurs de jeu indiquent un potentiel important dans les pays où les communautés de développeurs se développent plus rapidement que les infrastructures de moteurs établies. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine offrent des viviers croissants de talents techniques et des consommateurs numériques de plus en plus exigeants. Les fournisseurs de moteurs peuvent cibler ces marchés grâce à des formations, une documentation, des structures tarifaires et des programmes de certification adaptés aux spécificités locales, des partenariats communautaires et un accès au développement via le cloud. De telles initiatives peuvent faciliter l'accès aux petites structures qui ne peuvent pas se permettre des infrastructures complexes ou des équipes techniques coûteuses. Des partenariats stratégiques avec des universités, des incubateurs, des éditeurs et des associations de développeurs pourraient accélérer l'adoption. La meilleure opportunité réside dans la construction d'écosystèmes de développeurs durables, plutôt que de s'appuyer exclusivement sur les licences d'entreprise. Le développement des talents locaux peut également créer une demande à long terme pour des outils, des intergiciels et des services spécialisés.
La simulation et la visualisation d'entreprise offrent un potentiel de diversification
L'adoption par les entreprises offre une opportunité stratégique aux éditeurs de moteurs de jeu cherchant à diversifier leurs sources de revenus au-delà du développement de jeux traditionnel. Formation, simulation industrielle, visualisation de produits, architecture, préparation à la défense, formation médicale et production virtuelle peuvent toutes tirer parti du rendu en temps réel et des environnements interactifs. Les fournisseurs peuvent cibler ces applications grâce à une collaboration sécurisée, l'interopérabilité des données, un contrôle d'accès basé sur les rôles, un support tout au long du cycle de vie et l'intégration avec les logiciels d'entreprise. Ces exigences diffèrent de celles du développement de jeux grand public et peuvent justifier des produits, services ou structures de licences spécialisés. Les éditeurs disposant de capacités de rendu et de physique éprouvées peuvent étendre leur technologie existante à ces marchés sans avoir à reconstruire le moteur sous-jacent. Des partenariats avec des éditeurs de logiciels industriels et des intégrateurs de systèmes peuvent faciliter l'accès aux clients entreprises. Cette expansion pourrait réduire la dépendance aux cycles de sortie des jeux et renforcer la stabilité des revenus liés aux moteurs de jeu.
Développements récents
- Juin 2026 : Epic Games a annoncé le développement d’Unreal Engine 6 lors de la conférence State of Unreal à l’Unreal Fest Chicago. L’entreprise a précisé que la prochaine génération combinera les fonctionnalités d’Unreal Engine 5 avec un pipeline de développement plus large, conçu pour prendre en charge les jeux sur les plateformes traditionnelles et les écosystèmes basés sur Fortnite.
- Juillet 2026 : Unity Technologies a annoncé la feuille de route d’Unity 7 lors de l’événement Unite Seoul, positionnant sa plateforme de création nouvelle génération autour de la collaboration entre développeurs, artistes, producteurs et agents de programmation. Unity a précisé qu’Unity 7 est conçu pour fonctionner avec les outils d’IA existants tout au long du cycle de développement et ne nécessitera pas de procédure de mise à niveau traditionnelle depuis Unity 6.
- Mars 2026 : Unity Technologies publie son rapport 2026 sur le développement de jeux Unity, identifiant les projets de plus petite envergure, l’adoption prudente de l’IA, l’élargissement de la base de joueurs, le jeu multiplateforme et la diversification du secteur comme principaux axes de développement. Le rapport indique que 52 % des développeurs interrogés privilégient les projets à plus petite échelle afin de réduire les risques, soulignant ainsi la pression constante en faveur d’une production efficace.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -