
ゲームエンジン市場:規模・シェア・予測 2034
ゲームエンジン市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(3Dゲームエンジン、2.5Dゲームエンジン、2Dゲームエンジン)、用途別(PCゲーム、モバイルゲーム、トレーニングおよびシミュレーション、TVゲーム)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014298
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
36億4000 万米ドル
基準年値
2034年の予測
140億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
16.22 %
成長率
対象市場
748 億1000万米ドル
(2026年~2034年)
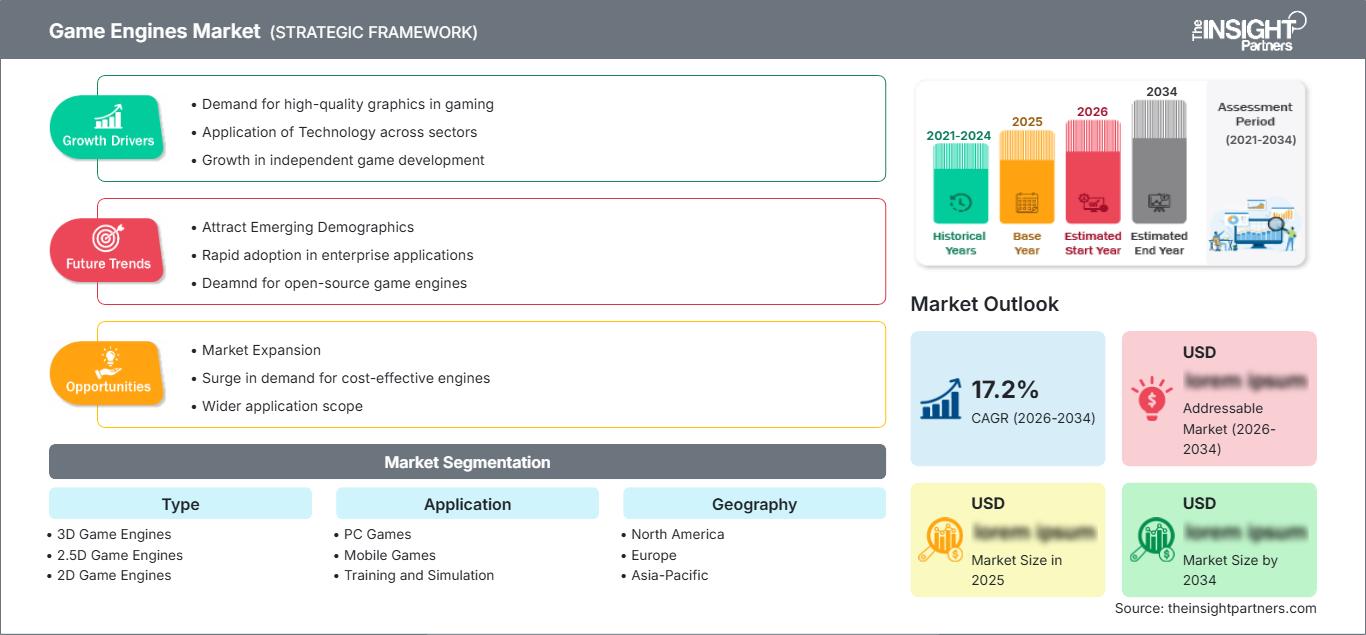
ゲームエンジン市場は、開発者がグラフィックス、物理演算、オーディオ、人工知能の統合、クロスプラットフォーム展開のための再利用可能なソフトウェアフレームワークを優先するようになったことで拡大しています。市場規模は2025年に36億4000万米ドルと評価され、2034年には140億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)16.22%で成長する見込みです。この成長は、ゲーム制作の複雑化、モバイルゲームの普及、没入型テクノロジー、リアルタイム3D開発の幅広い活用によって支えられています。
北米は、確立されたスタジオ、高度なコンピューティングインフラ、インタラクティブエンターテインメントへの強力な投資に支えられ、構造的に重要な開発拠点であり続けています。ゲームエンジン市場規模は、PCおよびコンソール開発、クラウド対応の制作ワークフロー、リアルタイム3D技術の普及拡大によって需要が強化され、2026年から2034年の間に年平均成長率(CAGR)15.0~16.5%で拡大すると予測されています。
ゲームエンジン市場の評価と洞察
- 北米:北米は、確立されたスタジオ、高度な開発者エコシステム、インタラクティブエンターテインメントへの継続的な投資に支えられ、2025年にはゲームエンジン市場の34~38%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)15.0~16.5%で拡大すると予想されています。
- 米国:米国は、2025年の北米市場の80~84%を占めると予想され、大手スタジオや技術集約型の開発に支えられ、2026年から2034年にかけて年平均成長率(CAGR)14.8~16.3%で成長すると見込まれています。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)14.5~16.0%で成長すると予測されている。成長を牽引するのは、確立されたスタジオと技術人材がエンジンの導入を支えている英国、ドイツ、フランス、スウェーデン、ポーランドである。
- アジア太平洋地域:アジア太平洋地域は、2025年には34~38%のシェアを占め、2026~2034年には年平均成長率(CAGR)17.0~19.0%で成長すると予測されており、中国、日本、韓国、インドがモバイルゲーム、eスポーツ、開発能力の拡大を通じて成長を牽引する。
- 最大のセグメント: 3Dゲームエンジンは、2025年には推定74~78%の市場シェアを占め、高度なビジュアルとシミュレーションの要求を反映して、2026~2034年には15.5~17.0%のCAGRで成長すると予想されています。
- 高成長分野:モバイルゲームは、2025年にはアプリケーションシェアの39~43%を占めると推定されており、スマートフォンの普及拡大に支えられ、2026~2034年には年平均成長率(CAGR)18.0~20.0%で成長すると予想されています。
- 詳細に分析された主要企業: Epic Games、Crytek、GameSalad、Leadwerks Software、Marmalade Technologies Limited、OGRE、Scirra Ltd.、Unity Technologies、Valve Corporation、およびYoYo Games。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
独自のパイプラインから、レンダリング、物理演算、アニメーション、ネットワーク、アセット管理、デプロイメントといった処理をすべて単一の統合システム内で行えるエンジンへの移行が進んでいます。リアルタイムレンダリング、物理ベースグラフィックス、プロシージャル生成、バーチャルプロダクション、人工知能ソリューションといった傾向が強まっており、これら全てがエンジンの開発を形作り始めています。
ゲーム開発の経済性にも変化が生じており、ゲーム開発者はより迅速な開発サイクルと技術の重複削減を求めている。ゲームエンジンベンダーは、エディターの生産性、アセットシステム、マルチプレイヤーサポート、分析機能、収益化ソリューション、そして新しいハードウェア技術への対応といった点で競争を繰り広げている。こうした状況は、インディーズスタジオと大手企業の両方に役立つプラットフォームにとって有利な環境を生み出しており、専門的なエンジンも依然として重要な役割を担っている。
ゲームエンジン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 36億4000万米ドル |
| 2034年までの市場規模 | 140億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 16.22% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ゲームエンジン市場分析
ゲームエンジン市場の成長要因としては、モバイル、PC、コンソール、イマーシブといった様々なフォーマットにおけるゲーム開発の拡大に加え、スケーラブルなレンダリングとシミュレーションに対する需要の高まりが挙げられます。市場のエコシステムは、エンジンプロバイダー、ミドルウェアプロバイダー、ハードウェアプロバイダー、コンテンツプロバイダー、パブリッシャー、プラットフォームオペレーター、そして独立系ゲームスタジオで構成されています。エンジンソフトウェアは、開発ツールと下流の配信との間の仲介レイヤーとして機能します。
ゲームエンジンの需要は、様々なリリースで同じアセットや開発パイプラインを繰り返し使用することで促進されます。クラウドでのコラボレーション、デジタルアセットライブラリ、マルチプラットフォームビルドシステム、自動テストは、エンジニアリングのオーバーヘッドを削減するのに役立ちます。サプライヤー側では、レンダリング機能、開発者ツール、セキュリティ、プラットフォームとの統合、技術ドキュメントへの継続的な投資が必要です。これらの要素はすべて、小規模ベンダーにとっては一定の障壁となりますが、専門的なオープンソースエンジンや軽量エンジンにとっては潜在的な機会となります。
ゲームエンジン市場における競争力は、レンダリング機能だけでなく、エコシステムの充実度によって左右される傾向が強まっています。Epic Gamesは、Unreal Engineをハイファイ開発の分野で活用しています。Unity Technologiesは、様々なプラットフォームと制作ワークフローの幅広いサポートに注力しています。Valve Corporationは、Source 2エンジンとその配信エコシステムで戦略的な地位を維持しています。Crytek、Leadwerks Software、GameSalad、Marmalade Technologies Limited、OGRE、Scirra Ltd.、YoYo Gamesは、開発者の多様なニーズに応えるソリューションを提供しています。
AI支援開発、手続き型ワークフロー、リアルタイムコラボレーション、開発と展開プロセスの統合への投資が増加している。Unityの2025年ビジョンには、安定性、本番環境での検証、プラットフォームの普及、パフォーマンスの向上が含まれており、Unityの2026年ビジョンでは、開発者とコーディングエージェントのコラボレーションが言及されている。このように、競争優位性は、個々のレンダリング機能ではなく、統合開発環境へと移行しつつある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ゲームエンジン市場:戦略的洞察
地域別分析
北米ゲームエンジン市場
北米は2025年にはゲームエンジン市場の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)15.0~16.5%で成長すると予測されている。この地域は、パブリッシャー、独立系スタジオ、テクノロジー企業、大学、プラットフォーム企業が密集しているという利点を享受している。米国は引き続き最大の貢献国であり、カナダはスタジオや技術スキルを提供することで補完的な役割を果たしている。
ハイエンドPCゲームやコンソールゲーム、マルチプレイヤー機能、映画のような高画質レンダリング、そしてクロスプラットフォーム展開に対応したゲームエンジンへの需要が特に高まっています。人工知能、クラウドコンピューティング、リアルタイムグラフィックスといった分野への投資は、開発者に制作プロセスの刷新を促しています。プライバシー、デジタル市場、消費者権利、知的財産権に関する規制も、プラットフォームの設計に影響を与えています。
米国ゲームエンジン市場
米国は、2025年の北米市場の推定80~84%を占め、2034年まで年平均成長率(CAGR)14.8~16.3%で成長すると予測されています。顧客層は、大手パブリッシャー、個人開発者、テクノロジー企業、大学など多岐にわたります。Epic Games、Unity Technologies、Valve Corporationをはじめとするエコシステム内の企業は、PC、コンソール、モバイル、イマーシブプラットフォーム分野の開発者に対し、高い認知度を提供しています。
アプリケーション分野のトレンドは、クロスプラットフォーム開発、ライブサービス、マルチプレイヤー機能、そしてハイエンドグラフィックスへと向かっています。さらに、開発者は生産性向上のため、コードやコンテンツの記述を支援する人工知能の活用可能性を模索しています。既存の知的財産ポートフォリオ、流通システム、そしてベンチャー活動の組み合わせが、ゲームエンジンの人気を高める要因となっています。
ヨーロッパのゲームエンジン市場
欧州は2025年にはゲームエンジン市場の24~28%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)14.5~16.0%で成長すると予測されている。英国が地域エコシステムを牽引し、ドイツ、フランス、スウェーデン、ポーランド、イタリア、スペインがそれに続く。成熟したゲーム開発コミュニティが、PC、コンソール、モバイル、シミュレーションアプリケーションなど、幅広い分野での需要を支えている。
英国は出版、開発、教育分野で強固なネットワークを有しており、エンジンの利用や技術的な専門知識の習得が容易です。ドイツはスタジオ、自動視覚化、シミュレーション、エンジニアリングといった分野で参画しています。フランスは開発者の人材プールが充実しており、政府によるクリエイティブ産業への支援も手厚いです。イタリアとスペインは、スタジオ、モバイルゲーム、デジタル教育、インタラクティブメディアへの投資などを通じて成長を続けており、ヨーロッパにおける顧客基盤の拡大に貢献しています。
アジア太平洋地域のゲームエンジン市場
アジア太平洋地域は2025年には34~38%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)17.0~19.0%で成長すると予測されており、最も成長率の高い地域市場となる見込みです。モバイルゲーム、eスポーツ、開発インフラの充実により、中国が首位に立ち、日本、韓国、インド、オーストラリアがそれに続きます。
中国は巨大な国内需要と豊富なスタジオ能力の恩恵を受けており、一方、日本と韓国はコンソール、モバイル、eスポーツ分野で強い存在感を示している。インドは効率的な開発者およびサービスプロバイダーの拠点として急速に成長しており、オーストラリアはスタジオと技術知識を通じて貢献している。デジタル政府政策、ブロードバンドの普及拡大、クラウドインフラストラクチャは、ゲームエンジンの採用を促進する要因となっている。
中東・アフリカのゲームエンジン市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)16.0~18.0%で拡大すると予測されており、サウジアラビアとアラブ首長国連邦が地域における主要な貢献国として台頭する見込みです。エンターテインメント分野、デジタル化、eスポーツ、ゲーム開発エコシステムへの投資の結果としてプラットフォームが発展したことで、容易にアクセスできる開発プラットフォームへのニーズが高まっています。
エンターテインメント分野への投資はサウジアラビアにとって好ましい結果をもたらしている。一方、UAEは地域におけるテクノロジーとメディアの中心地となっている。南アフリカは、既存の技術力とクリエイティブスタジオのおかげで、開発拠点として依然として重要な役割を果たしている。RoMEA地域は、接続性の向上とデジタル経済戦略の推進により、将来有望な地域である。
セグメンテーション分析
タイプ
タイプの選択は、開発の経済性、ビジュアル品質、ハードウェア要件、およびターゲットプラットフォームに直接影響を与えます。3Dゲームエンジンカテゴリは、現代の商用タイトルがリアルタイム環境、高度なライティング、物理演算、アニメーション、および空間インタラクションをますます必要とするため、依然として優位性を保っています。タイプセグメント全体は、2026年から2034年の間に年平均成長率(CAGR)15.5~17.0%で拡大すると予想されています。したがって、ゲームエンジン市場の範囲は、軽量な開発フレームワークへの需要を維持しながら、スケーラブルな3D制作にますます重点を置くようになっています。
- 3Dゲームエンジン:これらのエンジンは、開発者がPC、コンソール、モバイル、そして没入型体験において、高度なレンダリング、物理演算、アニメーション、空間認識機能を必要とするため、最も強力な地位を占めています。
- 2.5Dゲームエンジン: 2.5Dフレームワークは、2次元のゲームプレイに奥行き、遠近感、レイヤー化された環境を組み合わせたプロジェクトに対応し、視覚的な複雑さと開発効率の実用的なバランスを提供します。
- 2Dゲームエンジン: 2Dエンジンは、ハードウェア要件が低く、迅速な反復開発が可能で、開発ワークフローが容易なため、プラットフォーム選択に影響を与えるモバイル、インディーズ、教育、カジュアルゲームなどのタイトルにとって依然として重要です。
応用
開発者が多様な収益化モデルとハードウェア環境をターゲットとするにつれ、アプリケーション需要は多様化している。モバイルゲームは最も幅広い開発者層をカバーしている一方、PCゲームはますます高度なレンダリングとネットワーク処理を必要としている。アプリケーション分野は、デジタル配信の拡大とクロスプラットフォーム制作に支えられ、2026年から2034年にかけて年平均成長率(CAGR)18.0~20.0%で成長すると予測されている。
- PCゲーム: PC開発は、プレミアムタイトル、競技ゲーム、シミュレーション、インディーズタイトルにとって戦略的に重要であり続けており、高性能グラフィックスと幅広いハードウェア構成をサポートできる柔軟なエンジンが求められています。
- モバイルゲーム:モバイル開発は、スマートフォンの普及率の高さと拡張性の高い配信の恩恵を受けており、ゲームエンジンは、開発者が多様なデバイス環境全体でグラフィック、操作性、収益化、パフォーマンスを最適化するのに役立ちます。
- トレーニングとシミュレーション:シミュレーションアプリケーションは、ゲームエンジンの機能を活用して、インタラクティブな視覚化、シナリオモデリング、没入型トレーニングを実現し、従来のエンターテイメント分野を超えて、企業や教育機関など、より幅広い環境でエンジンの活用を促進します。
- テレビゲーム:コネクテッドテレビやインタラクティブエンターテイメントアプリケーションは、規模は小さいながらも専門的な機会を生み出し、簡素化されたインターフェース、コントローラーとの互換性、最適化されたパフォーマンス、そして進化するスマートテレビのエコシステムとの統合が求められる。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
PCゲーム |
高い |
プレミアムグラフィック |
成熟した |
|
モバイルゲーム |
高い |
クラウド配信 |
スケーリング |
|
トレーニングとシミュレーション |
中くらい |
没入型トレーニング |
スケーリング |
|
テレビゲーム |
低い |
コネクテッドプレイ |
新興 |
ゲームエンジン市場の成長要因と影響分析
クロスプラットフォーム開発は、生産における中核的な要件になりつつある。
開発者は、スマートフォン、PC、コンソール、ブラウザ、そして新たに登場する没入型デバイスなど、さまざまなプラットフォームで同じ知的財産をリリースする必要性が高まっています。効率的なエンジンは、アセットパイプライン、入力方法、レンダリングエンジン、配信メカニズムの統合に役立ち、複数の開発ツールチェーンを扱うことによる複雑さを最小限に抑えることができます。このニーズは、単なるグラフィック評価から長期的な生産性まで、購入の検討事項に影響を与えます。一貫したマルチプラットフォームビルド環境を提供するプロバイダーは、開発パイプライン全体に統合できるため、切り替えコストが高くなります。クロスプラットフォームサポートは、エンジニアリングリソースが非常に少ない小規模開発者にとって特に重要です。クロスプラットフォームサポートにより、ポートフォリオの再利用も可能になり、パブリッシャーはコアテクノロジーを書き直すことなく、既存のフランチャイズをさまざまなプラットフォームに移植できます。
人工知能は開発の生産性とツールを変革しつつある
人工知能は開発環境においてますます重要なレイヤーとなりつつあり、コーディング支援、アセット作成、テスト、デバッグ、アニメーション、プロシージャルコンテンツワークフローに影響を与えています。その市場への影響は、自動コンテンツ生成だけにとどまりません。エンジン開発者は、AIソフトウェアがアセット、スクリプト、シーン、その他の制作データと通信するために、エンジンベースの制御インターフェースの使用をサポートすることが求められています。これにより、特にチーム規模が小さい場合、不要なエンジニアリング作業や反復作業を削減できます。しかしながら、著作権、モデルの出所、セキュリティ、品質管理、人間によるプロセス監視といった問題に伴うリスクも存在します。そのため、エンジン開発者は、ガバナンスの枠組みの中でAIを活用した機能を提供することで、他社との差別化を図る機会を得ることができます。
リアルタイム3Dは、従来のエンターテインメントワークフローを超えて拡大している。
ゲームエンジン技術は、シミュレーション、トレーニング、デジタルツイン、ビジュアライゼーション、教育、建築、自動車開発、バーチャルプロダクションなど、従来のゲーム制作以外のアプリケーションもますますサポートするようになっています。これらのユースケースは、リアルタイムレンダリング、物理演算、インタラクティブ環境、アセットの相互運用性に対する新たな需要を生み出しています。商業的には、これにより顧客基盤が拡大し、ゲーム機能ではなく、ビジュアライゼーション品質、ワークフローサポート、セキュリティ、ライフサイクル管理といった要素に基づいてエンジンを評価するようになります。さらに、企業顧客は個々のゲームアプリケーションよりも安定した需要を提供できるため、ベンダーはリスクプロファイルを多様化することができます。エンジンベンダー側では、関連業界への進出によりターゲット市場が拡大し、企業レベルのコラボレーションソリューション、アクセス制御、情報管理の開発が促進されます。
ゲームエンジン市場の将来動向
AIネイティブ開発環境はより統合されるだろう
ゲームエンジン市場のトレンドは、AIアシスタントがコーディング、デバッグ、テスト、アセット準備、プロジェクト管理に直接参加する開発環境へとますますシフトしています。これらの機能は、アプリケーションとして別個に実行されるのではなく、エディタに組み込まれ、プロジェクトのコンテキストと連携することで、開発者が自然言語による対話を通じてゲームプレイのメカニズムを指定したり、最適化の提案を受けたり、テストシナリオを生成したり、パフォーマンスの問題を発見したりすることを可能にします。また、権限管理、音声認識、モデルの選択、プロジェクトデータへの安全なアクセスも、エンジンの重要な機能になると予想されています。Unityの2026年のロードマップには、すでにクリエイターとコーディングエージェントの連携が含まれています。
統合されたリアルタイムエコシステムは、開発とライブ運用を結びつけます。
将来のプラットフォームは、オーサリング、デプロイ、分析、収益化、マルチプレイヤーサービス、ライブオペレーション管理をより緊密に連携させるようになるでしょう。この進化により、開発者が多数のサードパーティシステムを組み合わせる必要性が減り、プラットフォーム間の関係がより深まる可能性があります。エンジンプロバイダーは、初期構築段階だけでなく、製品ライフサイクル全体をサポートする能力で競争するようになるでしょう。ゲームの運用期間が長くなるにつれて、クロスプラットフォームのテレメトリ、自動最適化、クラウドコラボレーション、継続的なコンテンツ配信の重要性が増すはずです。結果として、エンジンソフトウェアと周辺の開発者向けサービスの区別は曖昧になる可能性があります。開発データと運用フィードバックをうまく連携させるプロバイダーは、ワークフローの断片化を減らしながら、実際のプレイヤーの行動に基づいてスタジオが反復開発を行うのを支援できます。
ゲームエンジンの市場機会
地域に根ざした開発エコシステムは、新興市場の需要を解き放つことができる。
ゲームエンジン市場の予測によると、開発者コミュニティが既存のエンジンインフラよりも速いペースで拡大している国々には大きなビジネスチャンスがあります。インド、東南アジア、中東、そして一部のラテンアメリカ市場では、技術系人材の層が厚く、デジタル消費者の嗜好もますます洗練されています。エンジンプロバイダーは、地域に合わせた教育、ドキュメント作成、価格体系、認定プログラム、コミュニティパートナーシップ、クラウドベースの開発アクセスなどを通じて、これらの市場に対応できます。こうした取り組みは、複雑なインフラや高額な技術チームを抱えることができない小規模スタジオにとっての障壁を軽減します。大学、インキュベーター、パブリッシャー、開発協会との戦略的パートナーシップは、普及をさらに加速させる可能性があります。最も大きなチャンスは、エンタープライズライセンスだけに頼るのではなく、持続可能な開発者エコシステムを構築することにあります。また、地域の人材育成は、専門的なツール、ミドルウェア、サービスに対する長期的な需要を生み出すことにもつながります。
シミュレーションと企業向け可視化は、事業の多角化の可能性を提供する。
企業向け導入は、従来のゲーム開発以外の収益源を求めるエンジンベンダーにとって戦略的な機会となります。トレーニング、産業シミュレーション、製品ビジュアライゼーション、建築設計、防衛準備、医療教育、仮想制作など、あらゆる分野でリアルタイムレンダリングとインタラクティブな環境が活用できます。プロバイダーは、これらのアプリケーションに対し、安全なコラボレーション、データ相互運用性、ロールベースのアクセス制御、ライフサイクルサポート、エンタープライズソフトウェアとの統合といった機能を提供できます。こうした要件は消費者向けゲーム開発とは異なり、専門的な製品、サービス、ライセンス体系が必要となる場合があります。レンダリングと物理演算機能が成熟したベンダーは、基盤となるエンジンを再構築することなく、既存の技術をこれらの市場に展開できます。産業用ソフトウェア企業やシステムインテグレーターとのパートナーシップは、企業顧客へのアクセスを向上させる可能性があります。この拡大により、ゲームリリースサイクルへの依存度を低減し、エンジン関連収益の安定性を高めることができるでしょう。
最近の動向
- 2026年6月:Epic Gamesは、Unreal Fest Chicagoで開催された「State of Unreal」基調講演で、Unreal Engine 6が開発中であることを発表しました。同社は、次世代エンジンはUnreal Engine 5で開発された機能と、従来のプラットフォームとFortniteベースのエコシステムの両方でゲームをサポートするように設計された、より広範な開発パイプラインを組み合わせると述べています。
- 2026年7月:Unity Technologiesは、Unite SeoulにてUnity 7のロードマップを発表し、次世代オーサリングプラットフォームを開発者、アーティスト、プロデューサー、コーディングエージェント間のコラボレーションを中心に位置づけました。Unityは、Unity 7は開発ライフサイクル全体を通して既存のAIツールと連携するように設計されており、Unity 6からの従来のアップグレードパスは不要であると述べています。
- 2026年3月:Unity Technologiesは、2026年版Unityゲーム開発レポートを発表し、小規模プロジェクト、慎重なAI導入、プレイヤー層の拡大、クロスプラットフォームプレイ、ゲームビジネスの多様化を主要な開発テーマとして挙げた。同レポートによると、調査対象となった開発者の52%がリスク軽減策として小規模プロジェクトを優先しており、効率的な制作に対する継続的なプレッシャーが浮き彫りになっている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -