
Mercado de motores de videojuegos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de motores de juegos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (motores de juegos 3D, motores de juegos 2.5D, motores de juegos 2D); aplicación (juegos para PC, juegos para móviles, entrenamiento y simulación, juegos para TV) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014298
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
3.640 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.080 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
16,22 %
Índice de crecimiento
Mercado potencial
74.810 millones de dólares estadounidenses
(2026-2034)
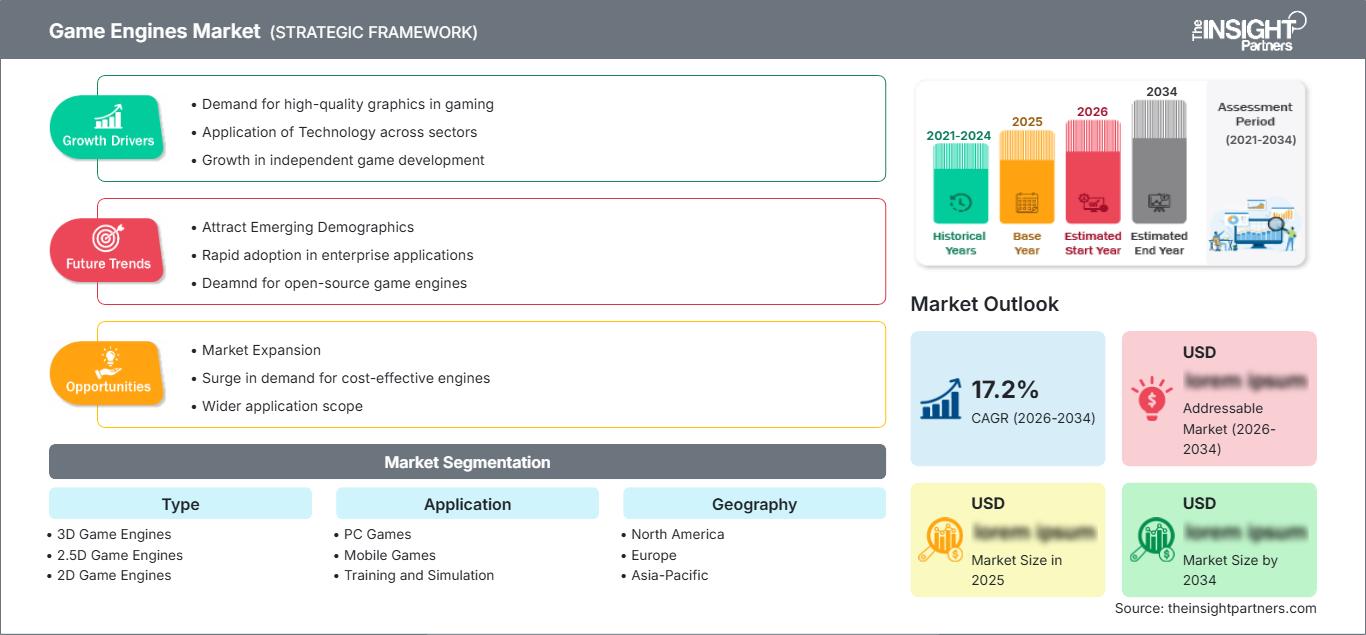
El mercado de motores de juegos está en expansión, ya que los desarrolladores priorizan los marcos de software reutilizables para gráficos, física, audio, integración de inteligencia artificial y despliegue multiplataforma. El mercado alcanzó un valor de 3640 millones de dólares en 2025 y se prevé que llegue a los 14 080 millones de dólares en 2034, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 16,22 % entre 2026 y 2034. Este crecimiento se ve impulsado por la creciente complejidad de la producción de juegos, la penetración de los juegos móviles, las tecnologías inmersivas y el uso cada vez mayor del desarrollo 3D en tiempo real.
Norteamérica sigue siendo un centro de desarrollo estructuralmente importante, respaldado por estudios consolidados, infraestructura informática avanzada y una fuerte inversión en entretenimiento interactivo. Se prevé que el mercado de motores de juegos crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 15,0 % al 16,5 % entre 2026 y 2034, impulsado por el desarrollo para PC y consolas, los flujos de trabajo de producción en la nube y la creciente adopción de tecnologías 3D en tiempo real.
Análisis y perspectivas del mercado de motores de videojuegos
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado de motores de juegos del 34-38% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,0-16,5% entre 2026 y 2034, gracias al apoyo de estudios consolidados, ecosistemas de desarrolladores avanzados y una inversión sostenida en entretenimiento interactivo.
- EE. UU.: Se prevé que Estados Unidos represente entre el 80 % y el 84 % del mercado norteamericano en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,8 % al 16,3 % entre 2026 y 2034, impulsado por los principales estudios y el desarrollo con un alto componente tecnológico.
- Europa: Se estima que Europa representará una cuota del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 14,5-16,0% durante el período 2026-2034, liderada por el Reino Unido, Alemania, Francia, Suecia y Polonia, donde los estudios establecidos y el talento técnico respaldan la adopción de motores de juego.
- Asia Pacífico: Se estima que la región de Asia Pacífico controlará una cuota de mercado del 34-38% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17,0-19,0% durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India a través de los juegos móviles, los deportes electrónicos y la expansión de su capacidad de desarrollo.
- Segmento más grande: Los motores de juegos 3D representan una cuota de mercado estimada del 74-78% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15,5-17,0% durante el período 2026-2034, lo que refleja los exigentes requisitos visuales y de simulación.
- Segmento de alto crecimiento: Se estima que los juegos para móviles representan entre el 39 % y el 43 % de la cuota de mercado de las aplicaciones en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 18,0 % al 20,0 % durante el período 2026-2034, gracias a la amplia distribución de teléfonos inteligentes.
- Empresas clave analizadas en detalle: Epic Games, Crytek, GameSalad, Leadwerks Software, Marmalade Technologies Limited, OGRE, Scirra Ltd., Unity Technologies, Valve Corporation y YoYo Games.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se observa una transición constante desde los sistemas propietarios hacia motores que permiten el procesamiento de renderizado, física, animaciones, redes, gestión de activos e implementación dentro de un sistema integrado. Hay una creciente tendencia hacia el renderizado en tiempo real, los gráficos basados en física, la generación procedural, la producción virtual y las soluciones de inteligencia artificial. Todo ello ha comenzado a influir en el desarrollo de los motores.
También se observa una transformación en la economía de la producción, donde los desarrolladores de videojuegos buscan ciclos de producción más rápidos y una menor duplicación de tecnologías. Los proveedores de motores de juego compiten en términos de productividad del editor, sistemas de recursos, soporte multijugador, análisis, soluciones de monetización y compatibilidad con nuevas tecnologías de hardware. Esto crea un entorno favorable para plataformas que atiendan tanto a estudios independientes como a grandes empresas, y los motores especializados siguen siendo relevantes.
Alcance del informe de mercado de motores de juegos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.640 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.080 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 16,22% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de juegos
Los factores que impulsan el crecimiento del mercado de motores de juegos incluyen la expansión del desarrollo de juegos para dispositivos móviles, PC, consolas y formatos inmersivos, junto con la creciente demanda de renderizado y simulación escalables. El ecosistema del mercado está compuesto por proveedores de motores, proveedores de middleware, proveedores de hardware, proveedores de contenido, editores, operadores de plataformas y estudios de juegos independientes. El software del motor actúa como una capa intermedia entre las herramientas de desarrollo y la distribución posterior.
La demanda de motores de juegos puede verse facilitada por el uso repetido de los mismos recursos y flujos de trabajo de desarrollo en distintas versiones. La colaboración en la nube, las bibliotecas de recursos digitales, los sistemas de compilación multiplataforma y las pruebas automatizadas pueden ayudar a reducir los costes de ingeniería. Por parte de los proveedores, estos deben invertir constantemente en capacidades de renderizado, herramientas para desarrolladores, seguridad, integración con plataformas y documentación técnica. Todos estos factores representan ciertas barreras para los proveedores pequeños, pero ofrecen oportunidades potenciales para motores ligeros y de código abierto especializados.
El análisis del mercado de motores de juegos se centra cada vez más en la profundidad del ecosistema que en las capacidades de renderizado. Epic Games aprovecha el posicionamiento de Unreal Engine en el desarrollo de alta fidelidad. Unity Technologies se enfoca en brindar soporte integral a diversas plataformas y flujos de trabajo de producción. Valve Corporation mantiene una posición estratégica con el motor Source 2 y su ecosistema de distribución. Crytek, Leadwerks Software, GameSalad, Marmalade Technologies Limited, OGRE, Scirra Ltd. y YoYo Games ofrecen soluciones para las diferentes necesidades de los desarrolladores.
Se están realizando cada vez más inversiones en desarrollo asistido por IA, flujos de trabajo procedimentales, colaboración en tiempo real e integración del desarrollo con los procesos de implementación. La visión de Unity para 2025 incluía estabilidad, verificación de producción, alcance de la plataforma y mejora del rendimiento, mientras que la visión de Unity para 2026 mencionaba la colaboración entre desarrolladores y agentes de codificación. Por lo tanto, la ventaja competitiva se está desplazando hacia un entorno de desarrollo integrado en lugar de hacia capacidades de renderizado individuales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de juegos: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores de juegos de Norteamérica
Se estima que Norteamérica representará entre el 34 % y el 38 % del mercado de motores de videojuegos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 15 % al 16,5 % hasta 2034. La región cuenta con la ventaja de una alta concentración de editoras, estudios independientes, empresas tecnológicas, universidades y compañías de plataformas. Estados Unidos sigue siendo el principal contribuyente, mientras que Canadá complementa esta tendencia con estudios y talento tecnológico.
Existe una demanda particular de motores gráficos que funcionen para juegos de PC y consolas de alta gama, con capacidades multijugador, renderizado de calidad cinematográfica y lanzamientos multiplataforma. Las inversiones en áreas como la inteligencia artificial, la computación en la nube y los gráficos en tiempo real están impulsando a los desarrolladores a actualizar sus procesos de producción. Las regulaciones relativas a la privacidad, los mercados digitales, los derechos del consumidor y la propiedad intelectual también influyen en el diseño de las plataformas.
Mercado de motores de juegos de EE. UU.
Se estima que Estados Unidos representará entre el 80 % y el 84 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,8 % al 16,3 % hasta 2034. Su clientela es diversa e incluye a grandes editoriales, desarrolladores independientes, empresas tecnológicas y universidades. Epic Games, Unity Technologies, Valve Corporation y otras entidades del ecosistema garantizan una visibilidad considerable para los desarrolladores en plataformas de PC, consolas, móviles y experiencias inmersivas.
La tendencia en el ámbito de las aplicaciones apunta hacia el desarrollo multiplataforma, los servicios en vivo, las funciones multijugador y los gráficos de alta gama. Además, los desarrolladores exploran la posibilidad de aplicar inteligencia artificial para optimizar la escritura de código y contenido, aumentando así la productividad. La combinación de la cartera de propiedad intelectual existente, el sistema de distribución y las iniciativas empresariales contribuye a la popularidad de los motores de búsqueda.
Mercado europeo de motores de juegos
Se estima que Europa tendrá una cuota de mercado del 24-28% en el sector de motores de videojuegos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,5-16,0% hasta 2034. El Reino Unido lidera el ecosistema regional, seguido de Alemania, Francia, Suecia, Polonia, Italia y España. Las comunidades de desarrollo de videojuegos consolidadas respaldan la demanda en aplicaciones para PC, consolas, dispositivos móviles y simulación.
El Reino Unido cuenta con sólidas redes en los sectores de publicación, desarrollo y educación, lo que facilita el uso de motores gráficos y el acceso a conocimientos técnicos. Alemania participa a través de estudios, visualización automática, simulaciones y aplicaciones de ingeniería. Francia dispone de un amplio grupo de desarrolladores y apoyo gubernamental a la industria creativa. Italia y España siguen creciendo gracias a sus estudios, juegos para móviles, educación digital e inversión en medios interactivos, lo que incrementa su base de clientes en Europa.
Mercado de motores de juegos en la región Asia-Pacífico
Se estima que la región APAC representará una cuota de mercado del 34-38% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,0-19,0% hasta 2034, lo que la convierte en el principal mercado regional de alto crecimiento. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia, gracias a los juegos para móviles, los deportes electrónicos y la infraestructura de desarrollo.
China se beneficia de una enorme demanda local y una abundante capacidad de estudios, mientras que Japón y Corea del Sur cuentan con sólidos sectores de consolas, móviles y deportes electrónicos. India está creciendo rápidamente como un centro eficiente para desarrolladores y proveedores de servicios, y Australia contribuye con sus estudios y conocimientos técnicos. Las políticas gubernamentales digitales, el aumento del despliegue de banda ancha y las infraestructuras en la nube impulsan la adopción de motores de juego.
Mercado de motores de juegos de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 16,0 % al 18,0 % hasta 2034, con Arabia Saudita y los Emiratos Árabes Unidos como principales contribuyentes regionales. El desarrollo de plataformas, resultado de las inversiones en el sector del entretenimiento, la digitalización, los deportes electrónicos y los ecosistemas de desarrollo de videojuegos, ha generado la necesidad de plataformas de desarrollo de fácil acceso.
Las inversiones en el sector del entretenimiento han sido favorables para Arabia Saudita. Por su parte, los Emiratos Árabes Unidos son un centro neurálgico para la tecnología y los medios de comunicación en la región. Sudáfrica sigue desempeñando un papel importante como centro de desarrollo, gracias a su experiencia técnica y a sus estudios creativos. La región de Oriente Medio y África (RoMEA) ofrece perspectivas prometedoras para el futuro, a medida que mejora la conectividad y se impulsan las estrategias de economía digital.
Análisis de segmentación
Tipo
La selección del tipo de motor influye directamente en la economía del desarrollo, la calidad visual, los requisitos de hardware y las plataformas de destino. La categoría de motores de juegos 3D sigue siendo dominante, ya que los títulos comerciales modernos requieren cada vez más entornos en tiempo real, iluminación avanzada, física, animación e interacción espacial. Se prevé que el segmento general de motores de juegos crezca a una tasa compuesta anual del 15,5 % al 17,0 % durante el periodo 2026-2034. Por lo tanto, el mercado de motores de juegos se centra cada vez más en la producción 3D escalable, manteniendo al mismo tiempo la demanda de marcos de desarrollo más ligeros.
- Motores de juegos 3D: Estos motores ocupan la posición más sólida porque los desarrolladores requieren capacidades avanzadas de renderizado, física, animación y espaciales para ofrecer experiencias inmersivas de alta calidad en PC, consolas y dispositivos móviles.
- Motores de juegos 2.5D: Los frameworks 2.5D sirven para proyectos que combinan jugabilidad bidimensional con profundidad, perspectiva y entornos por capas, ofreciendo un equilibrio práctico entre complejidad visual y eficiencia de desarrollo.
- Motores de juegos 2D: Los motores 2D siguen siendo importantes para títulos móviles, independientes, educativos y casuales, donde los menores requisitos de hardware, la rápida iteración y los flujos de trabajo de desarrollo accesibles influyen en la elección de la plataforma.
Solicitud
La demanda de aplicaciones se está diversificando a medida que los desarrolladores buscan múltiples modelos de monetización y entornos de hardware. Los juegos para móviles ofrecen la base de desarrolladores más amplia, mientras que los juegos para PC siguen requiriendo renderizado y redes cada vez más sofisticados. Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,0 % al 20,0 % durante el periodo 2026-2034, impulsado por la expansión de la distribución digital y la producción multiplataforma.
- Juegos para PC: El desarrollo para PC sigue siendo estratégicamente importante para los lanzamientos premium, los juegos competitivos, las simulaciones y los títulos independientes, lo que requiere motores flexibles capaces de soportar gráficos de alto rendimiento y una amplia gama de configuraciones de hardware.
- Juegos para móviles: El desarrollo para móviles se beneficia de la amplia penetración de los smartphones y de una distribución escalable, mientras que los motores ayudan a los desarrolladores a optimizar los gráficos, los controles, la monetización y el rendimiento en entornos de dispositivos fragmentados.
- Formación y simulación: Las aplicaciones de simulación utilizan las capacidades de los motores de juegos para la visualización interactiva, el modelado de escenarios y la formación inmersiva, extendiendo la adopción de estos motores más allá del entretenimiento convencional a entornos empresariales e institucionales.
- Juegos para TV: La televisión conectada y las aplicaciones de entretenimiento interactivo crean una oportunidad más pequeña pero especializada, que requiere interfaces simplificadas, compatibilidad con mandos, rendimiento optimizado e integración con los ecosistemas de televisión inteligente en constante evolución.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Juegos de PC |
Alto |
Gráficos de primera calidad |
Maduro |
|
Juegos para móviles |
Alto |
Entrega en la nube |
Escalada |
|
Entrenamiento y simulación |
Medio |
Formación inmersiva |
Escalada |
|
Juegos de TV |
Bajo |
Juego conectado |
Emergente |
Factores que impulsan el crecimiento del mercado de motores de juegos y análisis de su impacto
El desarrollo multiplataforma se está convirtiendo en un requisito fundamental de producción.
Los desarrolladores necesitan cada vez más lanzar la misma propiedad intelectual en smartphones, PC, consolas, navegadores y dispositivos inmersivos emergentes. Un motor eficiente podría ayudar a consolidar los flujos de trabajo de recursos, los métodos de entrada, los motores de renderizado y los mecanismos de entrega, minimizando así la complejidad que resulta de tener que trabajar con múltiples cadenas de herramientas de desarrollo. Esta necesidad influye en las decisiones de compra, desde la simple evaluación gráfica hasta la productividad general a lo largo del tiempo. Los proveedores que cuentan con entornos de compilación multiplataforma consistentes pueden integrarse en todo el flujo de trabajo de desarrollo, lo que reduce los costos de cambio. La compatibilidad multiplataforma es especialmente importante para los pequeños desarrolladores con recursos de ingeniería limitados. Además, la compatibilidad multiplataforma permitirá la reutilización del portafolio, de modo que los editores puedan portar franquicias existentes a diferentes plataformas sin tener que reescribir ninguna tecnología central.
La inteligencia artificial está transformando la productividad y las herramientas de desarrollo.
La inteligencia artificial se está convirtiendo en una capa cada vez más importante dentro de los entornos de desarrollo, influyendo en la asistencia de codificación, la creación de recursos, las pruebas, la depuración, la animación y los flujos de trabajo de contenido procedimental. Su impacto en el mercado no se limita a la generación automatizada de contenido. Se les está pidiendo a los desarrolladores de motores que admitan el uso de interfaces controladas basadas en el motor mediante software de IA para comunicarse con recursos, scripts, escenas y otros datos de producción. Esto puede conducir a una reducción del trabajo de ingeniería y las iteraciones innecesarias, especialmente cuando el tamaño del equipo es pequeño. Sin embargo, existe un riesgo asociado con cuestiones como los derechos de autor, el origen del modelo, la seguridad, el control de calidad y la supervisión del proceso por parte de humanos. Por lo tanto, los desarrolladores de motores tienen la oportunidad de diferenciarse ofreciendo capacidades impulsadas por IA dentro de un marco de gobernanza.
El 3D en tiempo real se está expandiendo más allá de los flujos de trabajo de entretenimiento convencionales.
La tecnología de motores de juegos admite cada vez más aplicaciones fuera de la producción de juegos convencional, como simulación, capacitación, gemelos digitales, visualización, educación, arquitectura, desarrollo automotriz y producción virtual. Estos casos de uso generan una mayor demanda de renderizado en tiempo real, física, entornos interactivos e interoperabilidad de activos. Comercialmente, esto se traduce en una base de clientes más amplia que evaluará los motores en función de factores como la calidad de visualización, la compatibilidad con el flujo de trabajo, la seguridad y la gestión del ciclo de vida, en lugar de sus capacidades para juegos. Además, los clientes empresariales pueden ofrecer una demanda más estable que las aplicaciones de juegos individuales, lo que ayuda a los proveedores a diversificar su perfil de riesgo. Por parte de los proveedores de motores, la expansión a industrias relacionadas amplía el mercado objetivo y fomenta el desarrollo de soluciones colaborativas a nivel empresarial, control de acceso y gestión de la información.
Tendencias futuras del mercado de motores de juegos
Los entornos de desarrollo nativos de IA estarán cada vez más integrados.
Las tendencias del mercado de motores de juegos apuntan cada vez más hacia entornos de desarrollo donde los asistentes de IA participan directamente en la codificación, depuración, pruebas, preparación de recursos y gestión de proyectos. Estas funciones, que no se ejecutan como aplicaciones independientes sino que están integradas en los editores y vinculadas al contexto del proyecto, permitirán a los desarrolladores especificar mecánicas de juego, obtener sugerencias de optimización, generar escenarios de prueba o detectar problemas de rendimiento mediante interacciones en lenguaje natural. También se espera que el control de permisos, la audibilidad, la selección de modelos y el acceso seguro a los datos del proyecto sean elementos esenciales de las ofertas de motores. La hoja de ruta de Unity para 2026 ya incluye la colaboración de creadores con agentes de codificación.
Los ecosistemas unificados en tiempo real conectarán el desarrollo y las operaciones en vivo.
Es probable que las plataformas futuras integren de forma más estrecha la creación, el despliegue, el análisis, la monetización, los servicios multijugador y la gestión de operaciones en vivo. Esta evolución podría reducir la necesidad de que los desarrolladores combinen numerosos sistemas de terceros y fomentar relaciones más sólidas con las plataformas. Los proveedores de motores competirán cada vez más por su capacidad para dar soporte a todo el ciclo de vida del producto, en lugar de solo a la fase de compilación inicial. La telemetría multiplataforma, la optimización automatizada, la colaboración en la nube y la entrega continua de contenido cobrarán mayor importancia a medida que los juegos operen durante períodos más prolongados. En consecuencia, la distinción entre el software del motor y los servicios de desarrollo asociados podría atenuarse. Los proveedores que logren conectar con éxito los datos de desarrollo con la retroalimentación operativa podrán ayudar a los estudios a iterar en función del comportamiento real de los jugadores, reduciendo así la fragmentación del flujo de trabajo.
Oportunidades de mercado para motores de juegos
Los ecosistemas de desarrollo localizados pueden impulsar la demanda de los mercados emergentes.
Las previsiones del mercado de motores de juegos indican una importante oportunidad en países donde las comunidades de desarrolladores crecen más rápido que la infraestructura de motores ya establecida. India, el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos ofrecen una creciente reserva de talento técnico y consumidores digitales cada vez más sofisticados. Los proveedores de motores pueden atender a estos mercados mediante formación localizada, documentación, estructuras de precios, programas de certificación, colaboraciones con la comunidad y acceso al desarrollo en la nube. Estas iniciativas pueden reducir las barreras para los pequeños estudios que no pueden mantener una infraestructura compleja ni equipos técnicos costosos. Las alianzas estratégicas con universidades, incubadoras, editoras y asociaciones de desarrollo podrían acelerar aún más la adopción. La mayor oportunidad reside en la creación de ecosistemas de desarrolladores sostenibles, en lugar de depender exclusivamente de las licencias empresariales. El desarrollo del talento local también puede generar una demanda a largo plazo de herramientas, middleware y servicios especializados.
La simulación y la visualización empresarial ofrecen potencial de diversificación.
La adopción empresarial ofrece una oportunidad estratégica para los proveedores de motores que buscan fuentes de ingresos más allá del desarrollo de videojuegos convencional. La formación, la simulación industrial, la visualización de productos, la arquitectura, la preparación para la defensa, la educación sanitaria y la producción virtual pueden beneficiarse de la renderización en tiempo real y los entornos interactivos. Los proveedores pueden orientar estas aplicaciones con colaboración segura, interoperabilidad de datos, acceso basado en roles, soporte durante todo el ciclo de vida e integración con software empresarial. Estos requisitos difieren de los del desarrollo de videojuegos para el consumidor y pueden justificar productos, servicios o estructuras de licencias especializados. Los proveedores con capacidades maduras de renderización y física pueden extender su tecnología a estos mercados sin necesidad de rediseñar el motor subyacente. Las alianzas con empresas de software industrial e integradores de sistemas pueden mejorar el acceso a clientes empresariales. Esta expansión podría reducir la dependencia de los ciclos de lanzamiento de videojuegos y aumentar la resiliencia de los ingresos relacionados con el motor.
Novedades recientes
- Junio de 2026: Epic Games anunció que Unreal Engine 6 está en desarrollo durante la conferencia State of Unreal en Unreal Fest Chicago. La compañía afirmó que la próxima generación combinará las capacidades desarrolladas con Unreal Engine 5 con un flujo de trabajo de desarrollo más amplio, diseñado para admitir juegos en plataformas tradicionales y ecosistemas basados en Fortnite.
- Julio de 2026: Unity Technologies anunció la hoja de ruta de Unity 7 en Unite Seoul, posicionando la plataforma de autoría de próxima generación en torno a la colaboración entre desarrolladores, artistas, productores y agentes de codificación. Unity afirmó que Unity 7 está diseñado para funcionar con las herramientas de IA existentes a lo largo del ciclo de vida del desarrollo y no requerirá una ruta de actualización tradicional desde Unity 6.
- Marzo de 2026: Unity Technologies publicó su Informe de Desarrollo de Juegos de Unity 2026, en el que identificó los proyectos de menor escala, la adopción cautelosa de la IA, un mayor alcance de jugadores, el juego cruzado y la diversificación del negocio de los videojuegos como temas clave de desarrollo. El informe indica que el 52 % de los desarrolladores encuestados priorizan los proyectos de menor escala como estrategia para reducir riesgos, lo que subraya la presión constante por lograr una producción eficiente.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -