
Markt für Graphic Prozessor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Grafikprozessoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (2D-Prozessor und 3D-Prozessor); Technologie (dedizierter Grafikprozessor, integrierter Grafikprozessor und Hybrid); Anwendung (Smartphones, Tablets und Laptops, Workstations und Gaming sowie Medien und Unterhaltung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002324
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
107,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
971,03 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
27,75 %
Wachstumsrate
Adressierbarer Markt
3.978,15 Mrd. US-Dollar
(2026–2034)
Der Markt für Grafikprozessoren wird im Jahr 2025 auf 107,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 971,03 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 2,75 % von 2026 bis 2034 entspricht. Der Markt umfasst Prozessorarchitekturen, die für Grafikrendering, parallele Berechnungen, Visualisierung und zunehmend KI-gestützte Anwendungen in privaten und professionellen Computerumgebungen entwickelt wurden.
Die Nachfrageentwicklung deutet darauf hin, dass die Größe des Grafikprozessormarktes maßgeblich von KI-gestütztem Personal Computing, fortschrittlichem Gaming, Content-Erstellung und beschleunigerintensiver Infrastruktur geprägt wird. Nordamerika bleibt aufgrund konzentrierter Halbleiter-Designkapazitäten, Investitionen in Hyperscale-Computing und etablierter Workstation-Ökosysteme strukturell bedeutsam, während der asiatisch-pazifische Raum von der großflächigen Elektronikfertigung und der zunehmenden Verbreitung digitaler Geräte profitiert.
Marktanalyse und Einblicke zu Grafikprozessoren
- Nordamerika wird im Jahr 2025 einen Marktanteil von 36–38 % am Grafikprozessormarkt haben und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen , unterstützt durch hyperscale Infrastruktur, fortschrittliche Halbleiter-Ökosysteme und eine hohe Nachfrage nach professionellen Computerlösungen.
- Die USA repräsentieren im Jahr 2025 44–46 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17–19 % wachsen , was die konzentrierte Nachfrage nach Cloud-Lösungen, KI, Gaming und Workstations widerspiegelt.
- Europa wird im Jahr 2025 einen Marktanteil von 17–19 % halten und voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 16–18 % verzeichnen , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, da die Investitionen in KI-Infrastruktur und professionelle Visualisierung zunehmen.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von 30–32 % ausmachen und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 18–20 % wachsen . China, Japan, Südkorea und Indien werden von der Halbleiterfertigung, der mobilen Elektronik, dem Gaming-Sektor und dem Ausbau der KI-Infrastruktur profitieren.
- Das größte Segment sind dedizierte Grafikprozessoren , deren Marktanteil im Jahr 2025 auf 40–44 % geschätzt wird und die im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 18–20 % wachsen werden . Dies spiegelt die Nachfrage nach Grafik- und Beschleuniger-Workloads mit hohem Durchsatz wider.
- Das Segment mit dem höchsten Wachstumspotenzial ist der Hybridbereich , der im Jahr 2025 einen Marktanteil von 10–14 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30–32 % expandieren wird , was durch die Anforderungen an flexible Leistung und Energieeffizienz begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation, NXP Semiconductors NV, Texas Instruments Incorporated, Micron Technology, Inc., Sony Group Corporation, Toshiba Corporation, Samsung Electronics Co., Ltd., Broadcom Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung im Markt für Grafikprozessoren hat dazu geführt, dass sich Grafikprozessoren von reinen Anzeigegeräten zu programmierbaren Parallelrechnern gewandelt haben. Dedizierte Architekturen bieten weiterhin die nötigen Funktionen für Spiele, Workstations, Visualisierung und die Beschleunigung von KI, während integrierte Prozessoren Grafik-, Rechen- und KI-Funktionalitäten in kleinen Gehäusen vereinen. Fortschritte bei Packaging, Speicherbandbreite, Chiplets, Raytracing und KI-Rendering beeinflussen die Produktentwicklung und verbessern das Verhältnis von Leistung zu Stromverbrauch.
Die Investitionen im Markt für Grafikprozessoren werden sich im Prognosezeitraum geografisch diversifizieren – von etablierten Rechenzentren hin zu neuen asiatischen Märkten und Initiativen zum Aufbau digitaler Infrastrukturen. Die Verfügbarkeit von Energiequellen, lokale Halbleiterrichtlinien, Gehäusetechnologien und Genehmigungsverfahren für Rechenzentren werden die Bereitstellungszeitpläne beeinflussen. Europa legt ebenfalls Wert auf den Ausbau eigener Rechenkapazitäten, während Indien sein wachsendes GPU-Ökosystem mithilfe von Cloud- und KI-Infrastrukturen weiterentwickelt.
Umfang des Marktberichts zu Grafikprozessoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 107,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 971,03 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 27,75 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Grafikprozessoren
Die Nachfrage diversifiziert sich und umfasst Smartphones, PCs, Spielekonsolen, Workstations, Medienproduktion und Beschleunigungsinfrastruktur. Das Wachstumspotenzial des Grafikprozessormarktes wird durch die steigende Nachfrage nach Parallelrechnen, hoher Bildqualität, Anwendungen künstlicher Intelligenz und den Ersatzbedarf aufgrund der mangelnden Leistungsfähigkeit älterer Systeme getrieben. Die Wertschöpfungskette umfasst Chiparchitektur, Waferherstellung, Speicher, fortschrittliche Gehäusetechnologien, Leiterplattenbestückung, Systemintegration, Software-Stacks, Originalgerätehersteller (OEM), Cloud-Anbieter und Anwendungsentwickler. Das Angebot ist abhängig von der Kapazität fortschrittlicher Fertigungstechnologien, der Verfügbarkeit von Hochgeschwindigkeitsspeichern, Substraten und fortschrittlichen Gehäusetechnologien.
Aus Geräteperspektive bieten integrierte Prozessoren eine höhere Energieeffizienz und ein einfacheres Systemdesign, während separate Prozessoren eine höhere Speicherbandbreite und flexiblere Skalierungsoptionen bieten. Mobile Geräte spielen weiterhin eine wichtige Rolle hinsichtlich der Stückzahlen; der Wertbeitrag stammt jedoch aus Rechenzentren und professionellen Anwendungen. Daher bewegt sich der Markt für Grafikprozessoren im Spannungsfeld zwischen hohen Stückzahlen bei gleichzeitig hoher Preissensibilität und niedrigen Stückzahlen mit teureren Beschleunigern, wodurch spezifische Kaufzyklen in der Wertschöpfungskette entstehen.
Die Wettbewerbspositionierung hängt zunehmend von der Kombination aus Silizium, Speicherarchitektur, Verbindungen, Software-Stack, Entwicklungsplattform und Systemoptimierung ab. Laut einer Marktanalyse für Grafikprozessoren entwickeln Intel, Advanced Micro Devices und NVIDIA differenzierte Plattformen für Client-, professionelle und Beschleunigungs-Rechenlasten. NVIDIA konzentriert sich auf die Integration von Hardware- und Netzwerktechnologien, Advanced Micro Devices auf Instinct und Ryzen und Intel auf Arc Pro.
Zu den wichtigsten Investitionstrends im Markt für Grafikprozessoren zählen der Fokus auf fortschrittliche Fertigungsprozesse, Speicher mit hoher Bandbreite, Multi-GPU-Systeme und die Optimierung des Software-Stacks. Micron Technology, Inc. und Samsung Electronics Co., Ltd. bleiben durch ihre Speicherversorgung strategisch relevant, während Broadcom Inc. und NXP Semiconductors NV im angrenzenden Ökosystem für Konnektivität und Embedded Computing aktiv sind. Sony Group Corporation, Toshiba Corporation und Texas Instruments Incorporated bieten zusätzliche Präsenz in den Bereichen Bildverarbeitung, Elektronik, Embedded-Prozessoren und Systeme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Grafikprozessoren: Strategische Einblicke
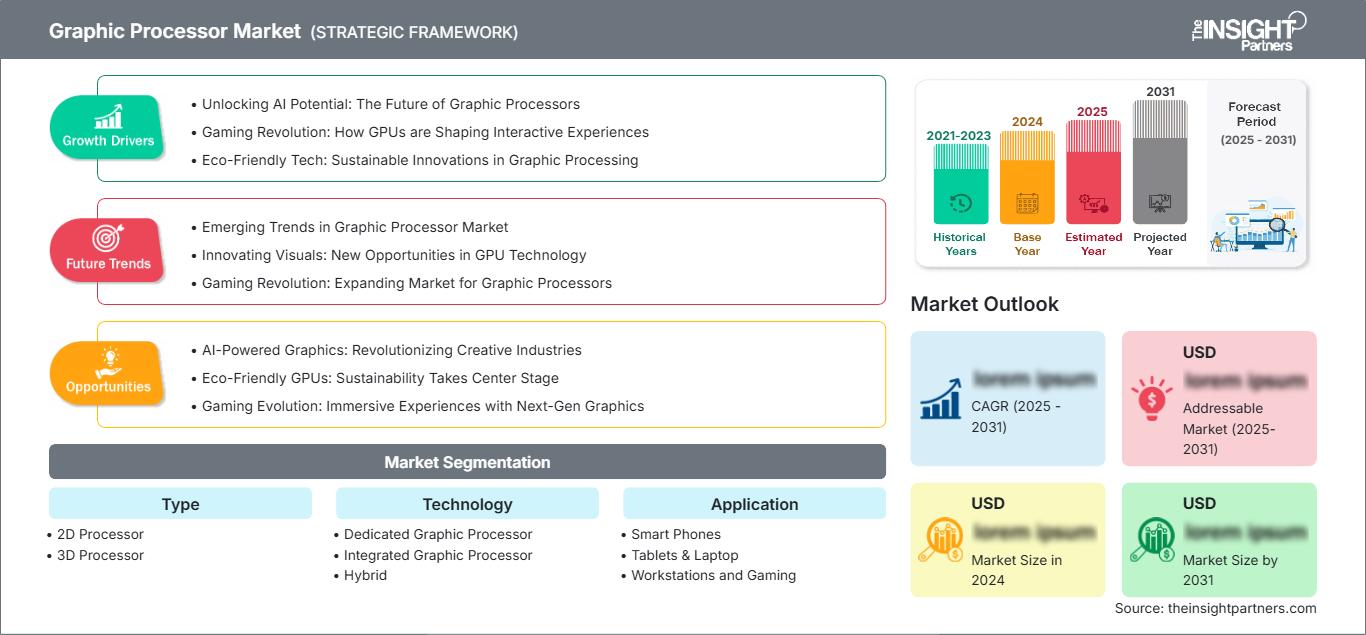
Regionale Einblicke
Markt für Grafikprozessoren in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 36–38 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen. Die Region profitiert von Vorteilen in den Bereichen Hyperscale-Computing, Hochleistungshalbleiter, Gaming, Visualisierungsdienste und KI-Infrastruktur. Die USA sind weiterhin der Hauptabnehmer, während Kanada und Mexiko komplementäre Technologien sowie Fertigungs- und Integrationskapazitäten bereitstellen.
Laut dem Bericht zum Grafikprozessormarkt wird das Wachstum durch hohe Cloud-Investitionen und die Präsenz führender Beschleunigerentwickler angetrieben. Der Stromverbrauch von Rechenzentren stieg bis 2025 um 17 %, was sowohl den Infrastrukturausbau als auch die Bedeutung effizienten Rechnens unterstreicht. Die Lokalisierung der Lieferkette und Anreize für Halbleiter tragen zu den regionalen Investitionen bei; Energieverfügbarkeit, Genehmigungen, fortschrittliche Gehäusetechnologien und Speicherkapazitäten zählen jedoch zu den limitierenden Faktoren.
US-Grafikprozessormarkt
Die USA repräsentieren 2025 44–46 % des nordamerikanischen Umsatzes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen. Das Ökosystem umfasst Hyperscale-Rechenzentren, KI-Entwickler, Spielekonsolenhersteller, Workstation-Kunden, Halbleiterarchitekten und große Cloud-Service-Anbieter. Die Nachfrage konzentriert sich auf Hochleistungsrechnen, wobei Rechenleistung und Softwarekompatibilität die Beschaffungsentscheidungen beeinflussen.
Die Beteiligung von Unternehmen ist sowohl im Kunden- als auch im Beschleunigersektor breit gefächert. Zu den wichtigsten Akteuren zählen Intel Corporation, Advanced Micro Devices, Inc. und NVIDIA Corporation. Anwendungstrends umfassen die steigende Nachfrage nach KI-Inferenz, professioneller Visualisierung, Gaming und Content-Erstellung. Die Halbleiterpolitik fördert zudem die Diversifizierung von Kapazitäten und Lieferketten im Land und unterstreicht damit die strategische Bedeutung von fortschrittlichen Gehäusen, Speichern und Beschleunigern. Ein Beispiel für diesen Trend ist die Arc Pro-Produktreihe von Intel Corporation, die 2026 auf den Markt kommen soll.
Europäischer Markt für Grafikprozessoren
Europa wird 2025 einen Marktanteil von 17–19 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16–18 % wachsen, wobei Deutschland die regionale Umsatzspitze darstellt. Deutschland vereint Automobildesign, industrielle Automatisierung, Forschungsinformatik und professionelle Visualisierung. Das Vereinigte Königreich baut eine souveräne KI-Infrastruktur auf, während Frankreich sich auf heimische Rechen- und Rechenzentrumsinfrastruktur konzentriert.
Italien und Spanien leisten ihren Beitrag durch Fertigung, Spieleentwicklung, Medienproduktion, Unternehmensdigitalisierung und Cloud-Infrastruktur. Innerhalb der Region erhöhen steigende Stromkosten und der Bedarf an Energieeffizienz die Nachfrage nach Leistung pro Watt. Deutschlands Industrielandschaft ermöglicht fortschrittliche Visualisierung und Simulation, während Großbritannien und Frankreich die Nachfrage nach KI-Beschleunigung verstärken. Dies sichert Europas strategische Relevanz trotz seiner fragmentierten Marktstruktur.
APAC-Markt für Grafikprozessoren
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 30–32 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–20 % wachsen. China ist aufgrund seiner umfassenden Elektronikfertigungskapazitäten, seiner Expertise im Gaming-Sektor, im Cloud-Computing und seiner Investitionen in lokale Technologien der dominierende Markt. Japan und Südkorea spielen eine wichtige Rolle im Markt durch ihre Aktivitäten in den Bereichen Elektronik, Automobile, Speicher und Halbleiter.
Indien und Australien erweitern ihre regionale Reichweite durch Cloud-Computing, Enterprise-Computing, öffentliche digitale Infrastruktur und Unternehmenssoftware. Für Indien wird im Prognosezeitraum aufgrund von Hyperscaling und eigenen KI-Initiativen ein jährliches Wachstum von rund 19–20 % erwartet.
Markt für Grafikprozessoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12–15 % prognostiziert, wobei Saudi-Arabien und die VAE die regionale Vorreiterrolle einnehmen. Die steigende Nachfrage nach beschleunigerfähigen Rechenumgebungen ist auf Investitionen in Cloud-Infrastrukturen, Smart Cities und KI-Lösungen zurückzuführen.
Während Südafrika als wichtigster Technologiestandort in Afrika fungiert, entwickelt sich die Region RoMEA durch Modernisierungsbemühungen im Bereich Telekommunikation und Unternehmensinfrastruktur. Die Energieverfügbarkeit stellt trotz der Auswirkungen des Kühlbedarfs, der Importabhängigkeit und der teuren Rechenzentrumsinfrastruktur auf die Kostenstruktur einen Wettbewerbsvorteil der Golfstaaten dar.
Segmentierungsanalyse
Typ
Die Typsegmentierung unterscheidet 2D- und 3D- Prozessorarchitekturen anhand der Grafikkomplexität, der Rendering-Anforderungen und der Rechenlast. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–17 % wächst , da Anwendungen zunehmend Echtzeitvisualisierung, Simulation, Spiele, professionelles Rendering und KI-gestützte Grafikverarbeitung benötigen. 3D-Workloads erfordern im Allgemeinen einen höheren parallelen Durchsatz, eine größere Speicherbandbreite und spezialisierte Rendering-Funktionen.
- Der 2D-Prozessor unterstützt Display-Rendering, Schnittstellenbeschleunigung, eingebettete Visualisierung und kostensensible Systeme. Die Nachfrage bleibt relevant, wenn bei Arbeitslasten eine effiziente Displayverarbeitung wichtiger ist als intensives 3D-Rendering oder fortgeschrittene Parallelberechnungen.
- Der 3D-Prozessor dient der Spieleentwicklung, der Visualisierung an Workstations, der Simulation, dem Design, dem Rendering und immersiven Anwendungen. Seine strategische Bedeutung nimmt zu, da Echtzeit-Raytracing, KI-gestütztes Rendering und hochauflösende visuelle Workloads die Leistungsanforderungen erhöhen.
Technologie
Die Technologie umfasst dedizierte Grafikprozessoren , integrierte Grafikprozessoren und Hybridarchitekturen . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 18–20 % prognostiziert . Dies spiegelt die gleichzeitige Nachfrage nach leistungsstarken dedizierten Lösungen und immer leistungsfähigeren integrierten Designs wider. Hybridarchitekturen bieten einen zusätzlichen Ansatz für Anwender, die flexible Leistung bei gleichzeitigem Bedarf an Energie- und Formfaktorbeschränkungen benötigen.
- Ein dedizierter Grafikprozessor stellt unabhängige Grafikressourcen und Speicher bereit und ist daher von strategischer Bedeutung für High-Performance-Gaming, professionelle Visualisierung, KI-Beschleunigung und anspruchsvolle Rechenlasten.
- Integrierte Grafikprozessoren vereinen Grafikfunktionen in einem umfassenderen Prozessorpaket. Sie finden breite Anwendung in Mobilgeräten, schlanken Laptops, Unternehmens-PCs und Anwendungen, bei denen Energieeffizienz und kompaktes Systemdesign Priorität haben.
- Hybrid-Architekturen vereinen integrierte und dedizierte Funktionen, um Akkulaufzeit, Reaktionsfähigkeit und Spitzenleistung optimal auszubalancieren. Ihre strategische Bedeutung nimmt bei Premium-Notebooks, professionellen Systemen und neuen heterogenen Rechenplattformen stetig zu.
Anwendung
Die Anwendung umfasst Smartphones , Tablets & Laptops , Workstations und Gaming sowie Medien & Unterhaltung . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 16–18 % prognostiziert . Unterstützt wird dieses Wachstum durch steigende Anforderungen an visuelles Computing, umfangreichere digitale Inhalte, die zunehmende Verbreitung von Spielen und KI-gestützte Anwendungen. Geräte-Aktualisierungszyklen und die Komplexität der Anwendungen bestimmen das Tempo der Wertverlagerung zwischen den Kategorien.
- Smartphones stellen eine umfangreiche Anwendungsbasis dar, in der integrierte Grafiken zunehmend computergestützte Fotografie, Spiele, Videoverarbeitung und geräteinterne KI unter strengen thermischen und Batteriebeschränkungen unterstützen.
- Die Nachfrage nach Tablets und Laptops wird von Produktivität, kreativen Anwendungen, KI-gestützter Software und Premium-Mobilcomputern bestimmt. Integrierte und hybride Architekturen sind besonders relevant, da sie Mobilität mit zunehmend anspruchsvollen Arbeitslasten in Einklang bringen.
- Workstations und Gaming-Systeme benötigen hohe Grafikleistung, dedizierten Speicher, Raytracing, Simulationen und Rendering mit geringer Latenz. Diese Kategorie deckt den Bedarf an Premium-Beschleunigern und profitiert von den Aktualisierungszyklen professioneller Visualisierungs- und Gaming-Systeme.
- Die Medien- und Unterhaltungsbranche ist auf beschleunigte Videobearbeitung, Rendering, Animation, visuelle Effekte, Ausstrahlung und die Erstellung immersiver Inhalte angewiesen. Höhere Auflösungen und Echtzeit-Produktionsabläufe steigern den Wert der parallelen Grafikverarbeitung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Smartphones |
Hoch |
On-Device-KI |
Reifen |
|
Tablets & Laptop |
Medium |
KI-PCs |
Skalierung |
|
Workstations und Gaming |
Hoch |
Raytracing |
Skalierung |
|
Medien & Unterhaltung |
Medium |
Echtzeit-Rendering |
Skalierung |
Markt für Grafikprozessoren: Wachstumstreiber und Wirkungsanalyse
KI-beschleunigte Rechenerweiterung
KI-Workloads werden die Beschaffung von Recheninfrastruktur beschleunigen und den Fokus von grafikbasierten Käufen hin zur Beschaffung der gesamten Recheninfrastruktur verlagern. Laut der Internationalen Energieagentur (IEA) wird der Energieverbrauch von Rechenzentren bis 2025 um 17 % steigen, wobei KI-basierte Rechenzentren sogar noch schneller wachsen. Dies sind einige Indizien für die zunehmende Verbreitung von beschleunigtem Computing. Dieser Trend begünstigt Prozessoren mit Fähigkeiten zu paralleler Inferenz, Modellbereitstellung, Visualisierung und Simulation. Arbeitsspeicher mit hoher Bandbreite, effiziente Verbindungen und Flüssigkeitskühlsysteme werden verstärkt benötigt. Für Anbieter bedeutet dies, dass sie mit einem größeren adressierbaren Workload, aber auch mit größeren Herausforderungen hinsichtlich der Softwarekompatibilität konfrontiert sein werden.
Fortgeschrittene visuelle Datenverarbeitung in professionellen Arbeitsabläufen
In Branchen wie Ingenieurwesen, Architektur, Gesundheitswesen, Medienproduktion und Industriesimulation besteht eine wachsende Nachfrage nach Echtzeitvisualisierung. Grafikkarten mit Raytracing, KI-gestütztem Rendering, virtueller Produktion und hochauflösenden Grafik-Workflows benötigen deutlich mehr Parallelverarbeitungskapazität als herkömmliche Büroanwendungen. Dies führt zu einem aufstrebenden High-End-Segment mit einer Nachfrage nach leistungsstärkeren Prozessoren mit höherer Speicherkapazität und besserer Softwarekompatibilität. Die Veröffentlichung der Intel Arc Pro B-Serie im Jahr 2026 ist ein gutes Beispiel für diesen Trend.
Halbleiterlokalisierung und Lieferkettenresilienz
Regierungen und Hersteller legen zunehmend Wert auf die heimische Halbleiterproduktion, fortschrittliche Gehäusetechnologien und die Versorgung mit essenziellen Komponenten. Die GPU-Fertigung erfordert modernste Logik, Speicher, Substrate, Gehäuse und Hochgeschwindigkeitsverbindungen; jede Unterbrechung in der Produktionskette kann zu Lieferengpässen führen. Geografische Diversifizierung reduziert Risiken, und neue Produktions- und Verpackungsanlagen können die Resilienz der Lieferkette stärken. Andererseits ist die lokale Fertigung mit höheren Kapitalkosten verbunden, was kurzfristig die Produktionskosten erhöht. Unternehmen mit etablierten Beziehungen zu ihren Foundry-, Speicher-, Leiterplatten- und Cloud-Partnern sind besser gerüstet, um Schwankungen bei der Auftragsvergabe zu bewältigen.
Zukunftstrends auf dem Markt für Grafikprozessoren
KI-native Grafikarchitekturen
Die Trends im Markt für Grafikprozessoren werden sich voraussichtlich hin zu Architekturen entwickeln, die gleichzeitig für Grafik, KI-Inferenz, Medienverarbeitung und allgemeine Parallelberechnungen ausgelegt sind. Zukünftige Produkte werden Grafik-Engines zunehmend mit spezialisierter Matrixbeschleunigung, einheitlichem Speicher, fortschrittlichen Verbindungen und für heterogene Workloads optimierten Software-Stacks kombinieren. Die Unterscheidung zwischen einem Grafikprozessor und einem umfassenderen Beschleuniger wird daher voraussichtlich weniger starr sein. Client-Systeme werden möglicherweise mehr Inferenz lokal ausführen, um Latenz und Cloud-Abhängigkeit zu reduzieren, während professionelle Systeme und Rechenzentrumssysteme skalierbare Beschleuniger-Fabrics priorisieren werden. Anbieter, die Silizium, Speicher, Netzwerk, Compiler und Anwendungsbibliotheken koordinieren, können einen höheren Systemwert erzielen. Energieeffizienz wird ein zentrales Designkriterium bleiben, da KI-Workloads kontinuierlicher und interaktiver werden. Dieser Wandel sollte die architektonische Differenzierung eher auf Basis des Durchsatzes pro Watt, der Speichermobilität, der Softwareportabilität und der Bereitstellungsflexibilität als allein auf Basis der reinen Grafikspezifikationen fördern.
Heterogenes Computing über verschiedene Geräte hinweg
Die nächste Phase der Produktentwicklung wird voraussichtlich heterogenes Computing in den Vordergrund stellen, bei dem CPUs, GPUs, NPUs und spezialisierte Beschleuniger kooperativ zusammenarbeiten. Premium-Laptops, Smartphones, Workstations, Fahrzeuge und industrielle Systeme werden die Arbeitslasten zunehmend nach Latenz-, Energie-, Datenschutz- und Leistungsanforderungen verteilen. Hybridarchitekturen können sich als besonders nützlich erweisen, wenn Anwendungen zwischen einfacher Alltagsverarbeitung und kurzen Phasen intensiver Grafik- oder KI-Berechnungen wechseln. Software-Frameworks müssen Hardwareunterschiede abstrahieren, damit Entwickler mehrere Verarbeitungsressourcen gezielt ansprechen können, ohne Anwendungen für jedes Gerät neu entwickeln zu müssen. Dieser Trend unterstützt auch eine stärkere Systemoptimierung, da Speichernutzung, Scheduling, Wärmemanagement und Verbindungsleistung genauso wichtig werden wie die individuelle Prozessorleistung. Langfristig könnten heterogene Designs die Nutzung von Beschleunigern in Geräten ausweiten, bei denen dedizierte Grafikhardware bisher durch Kosten, Akkukapazität oder Platzmangel eingeschränkt war.
Marktchancen für Grafikprozessoren
Souveräne Recheninfrastruktur
Prognosen für den Markt für Grafikprozessoren deuten auf Investitionsmöglichkeiten in staatliche und regionale Recheninfrastruktur hin, da Regierungen verstärkt die Kontrolle über KI-Kapazitäten, sensible Workloads und digitale Dienste anstreben. Europa, Indien, der Nahe Osten und ausgewählte asiatische Volkswirtschaften legen zunehmend Wert auf inländische oder regional kontrollierte Rechenressourcen. Investoren und Technologieanbieter können sich auf Chancen in Bereichen wie Beschleunigercluster, Speicher, Netzwerke, Kühlung, Energiemanagement und Software-Orchestrierung konzentrieren, anstatt sich ausschließlich auf den Prozessorabsatz zu fokussieren. Die attraktivsten Projekte werden voraussichtlich eine vorhersehbare institutionelle Nachfrage mit zuverlässiger Stromversorgung und leistungsstarker Konnektivität kombinieren. Strategische Partnerschaften zwischen Cloud-Betreibern, Regierungen, Systemintegratoren und Halbleiterherstellern können die Auslastung verbessern und das Implementierungsrisiko reduzieren. Dies eröffnet Chancen für Unternehmen, die komplette Rechenumgebungen bereitstellen können, insbesondere dort, wo bei Beschaffungsentscheidungen die Wirtschaftlichkeit über den gesamten Lebenszyklus, Energieeffizienz, Sicherheit und lokaler technischer Support im Vordergrund stehen.
Edge- und professionelle KI-Beschleunigung
Eine weitere Chance liegt in der Ausweitung von Hochleistungsgrafik und KI-Beschleunigung über zentrale Rechenzentren hinaus. Workstations, Industriesysteme, Medizingeräte, Automobilplattformen, Produktionsumgebungen für Kreative und moderne Laptops profitieren von lokaler Inferenz und Visualisierung. Die fortlaufende Strategie der WHO für digitale Gesundheit betont verantwortungsvolle und skalierbare digitale Technologien und unterstreicht damit den Bedarf an leistungsfähiger Rechenleistung direkt am Einsatzort, wo Datenschutz, Latenz und Zuverlässigkeit entscheidend sind. Anbieter können diese Chance durch effiziente integrierte Prozessoren, modulare dedizierte Beschleuniger, Multi-GPU-Workstation-Lösungen und für die lokale Ausführung optimierte Software nutzen. Der kommerzielle Erfolg hängt von einem ausgewogenen Verhältnis zwischen Rechenleistung, thermischen Grenzen, Stromverbrauch, Zertifizierung und Anwendungskompatibilität ab. Die Möglichkeiten gehen daher über die reinen Prozessorspezifikationen hinaus und begünstigen Anbieter, die validierte Plattformen für definierte professionelle oder industrielle Workloads bereitstellen können.
Aktuelle Entwicklungen
- Mai 2025: Intel hat sein Portfolio an Grafik- und KI-Hardware um die neuen Arc Pro B-Series GPUs, zusätzliche Einsatzmöglichkeiten für seine Gaudi 3 KI-Beschleuniger und ein Software-Framework zur Entwicklung lokal laufender KI-Agenten erweitert. Die Ankündigungen erfolgten auf der Computex 2025 in Taipeh, wo Intel seine Strategie für skalierbare Computing-Lösungen für KI-Entwickler, professionelle Workstations und Unternehmensanwendungen vorstellte. Das Unternehmen feierte zudem 40 Jahre Geschäftstätigkeit und Zusammenarbeit mit dem taiwanesischen Technologie-Ökosystem.
- Juni 2026: NVIDIAs Hardwarepartner nutzten die Computex 2026 in Taipeh, um eine breite Palette neuer Produkte mit GeForce RTX-Technologie vorzustellen. Das Angebot umfasst Grafikkarten, Gaming-Laptops, Komplett-PCs und hochauflösende G-SYNC-kompatible Monitore und bietet Gamern und Kreativen damit mehr Auswahl in verschiedenen Leistungs- und Formfaktorkategorien. Zu den präsentierten Produkten gehören neue Designs basierend auf NVIDIAs GeForce RTX 50-Serie, die auf der Blackwell-Architektur des Unternehmens basieren und Technologien wie DLSS 4.5, Raytracing und NVIDIA Reflex unterstützen.
- Januar 2026: AMD nutzte die CES 2026, um sein Computing-Portfolio in den Bereichen Künstliche Intelligenz, Gaming, Grafik und Software zu erweitern. Das Unternehmen stellte neue Ryzen AI-Prozessoren, zusätzliche Ryzen AI Max+ Chips, eine kompakte KI-Entwicklerplattform sowie Updates für sein ROCm-Software-Ökosystem vor. Zudem präsentierte AMD einen neuen Flaggschiff-Gaming-Prozessor, der die Desktop-Leistung weiter steigern soll. Diese Ankündigungen unterstreichen AMDs umfassendere Strategie, KI-Funktionen für Consumer-PCs, Business-Systeme, Gaming-PCs und Entwicklerplattformen bereitzustellen, anstatt die KI-Beschleunigung auf Rechenzentren zu beschränken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -