
Mercado de procesadores gráficos: tamaño, cuota de mercado y previsiones 2034
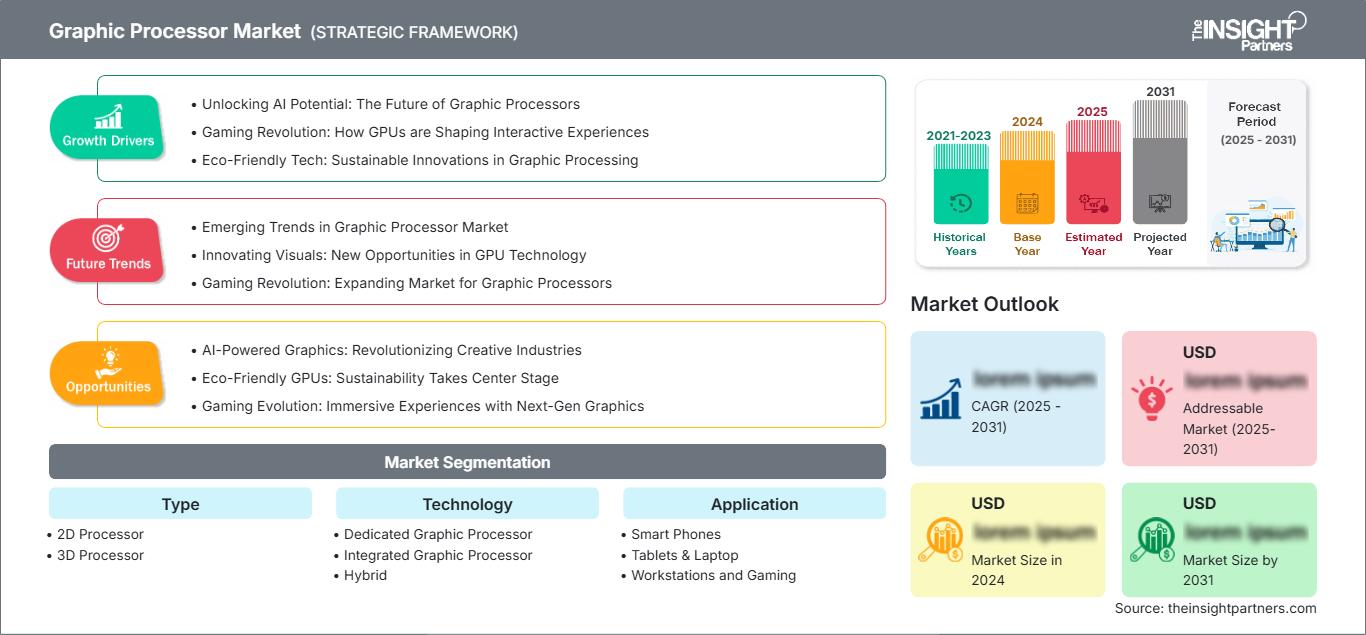
Tamaño del mercado de procesadores gráficos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (procesador 2D y procesador 3D); tecnología (procesador gráfico dedicado, procesador gráfico integrado e híbrido); aplicación (teléfonos inteligentes, tabletas y computadoras portátiles, estaciones de trabajo y juegos, y medios y entretenimiento), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002324
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
US$ 107,18 millones
Valor del año base
Pronóstico para 2034
US$ 971,03 mil millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
27,75 %
Índice de crecimiento
Mercado potencial
US$ 3.978,15 mil millones
(2026-2034)
El mercado de procesadores gráficos alcanzó un valor de 107.180 millones de dólares en 2025 y se prevé que llegue a los 971.030 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 2,75 % entre 2026 y 2034. Este mercado abarca arquitecturas de procesadores diseñadas para la renderización de gráficos, la computación paralela, la visualización y, cada vez más, las cargas de trabajo con inteligencia artificial en entornos informáticos tanto de consumo como profesionales.
Las condiciones de la demanda indican que el tamaño del mercado de procesadores gráficos está siendo moldeado por la informática personal con inteligencia artificial, los videojuegos avanzados, la creación de contenido y la infraestructura con uso intensivo de aceleradores. Norteamérica sigue siendo estructuralmente importante debido a la concentración de capacidades de diseño de semiconductores, la inversión en computación a hiperescala y los ecosistemas de estaciones de trabajo consolidados, mientras que Asia-Pacífico se beneficia de la fabricación de productos electrónicos a gran escala y la creciente adopción de dispositivos digitales.
Análisis y perspectivas del mercado de procesadores gráficos
- América del Norte representará entre el 36 % y el 38 % de la cuota de mercado de procesadores gráficos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 19 % entre 2026 y 2034. , gracias a la infraestructura a hiperescala, los ecosistemas de semiconductores avanzados y la demanda de computación profesional de alto valor.
- Estados Unidos representará entre el 44 % y el 46 % de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 19 % durante el período 2026-2034. , lo que refleja la demanda concentrada de servicios en la nube, inteligencia artificial, videojuegos y estaciones de trabajo.
- Europa tendrá una participación del 17-19% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 16-18% durante el período 2026-2034. , liderada por Alemania, el Reino Unido, Francia, Italia y España, a medida que aumenten las inversiones en infraestructura de IA y visualización profesional.
- La región de Asia Pacífico representa una participación del 30-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18-20% durante el período 2026-2034. , con China, Japón, Corea del Sur e India beneficiándose de la fabricación de semiconductores, la electrónica móvil, los videojuegos y la expansión de la infraestructura de IA.
- El segmento más grande es el de procesadores gráficos dedicados , con una cuota de mercado estimada del 40-44% en 2025 y un crecimiento anual compuesto del 18-20% durante el período 2026-2034. , lo que refleja la demanda de gráficos de alto rendimiento y cargas de trabajo aceleradas.
- El segmento de alto crecimiento es el híbrido , que representa una cuota de mercado del 10-14% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 30-32% durante el período 2026-2034. , gracias a los requisitos de rendimiento flexible y eficiencia energética.
- Empresas clave analizadas en detalle: Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation, NXP Semiconductors NV, Texas Instruments Incorporated, Micron Technology, Inc., Sony Group Corporation, Toshiba Corporation, Samsung Electronics Co., Ltd., Broadcom Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico en el mercado de procesadores gráficos ha transformado estos dispositivos, pasando de ser herramientas orientadas a la visualización a ordenadores paralelos programables. Las arquitecturas dedicadas siguen ofreciendo capacidades para juegos, estaciones de trabajo, visualización y aceleración de la IA, mientras que las integradas consolidan las funcionalidades gráficas, de computación y de IA en procesadores compactos. Los avances en el empaquetado, el ancho de banda de la memoria, los chiplets, el trazado de rayos y la renderización de IA influyen en las hojas de ruta de los productos y aumentan la relevancia del rendimiento por vatio.
Se prevé que la inversión en el mercado de procesadores gráficos se diversifique geográficamente, pasando de los centros de computación consolidados a nuevos mercados asiáticos e iniciativas soberanas de infraestructura digital durante el período de pronóstico. La disponibilidad de fuentes de energía, las políticas locales de semiconductores, las tecnologías de empaquetado y el proceso de obtención de permisos para centros de datos influirán en los plazos de implementación. Europa también está haciendo hincapié en las capacidades de computación soberanas, mientras que India está desarrollando su creciente ecosistema de GPU mediante infraestructuras de nube e inteligencia artificial.
Alcance del informe de mercado de procesadores gráficos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 107.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 971.030 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 27,75% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de procesadores gráficos
La demanda se está diversificando hacia teléfonos inteligentes, PC, consolas de videojuegos, estaciones de trabajo, creación de contenido multimedia e infraestructura de aceleración. El potencial de crecimiento del mercado de procesadores gráficos estará impulsado por una mayor demanda de computación paralela, alta fidelidad visual, casos de uso de inteligencia artificial y la demanda de reemplazo debido a la incapacidad de los sistemas de generaciones anteriores para satisfacer las demandas actuales. La cadena de valor incluye arquitectura de chips, fabricación de obleas, memoria, empaquetado avanzado, ensamblaje de placas, integración de sistemas, pilas de software, fabricante de equipos originales, proveedor de servicios en la nube y desarrollador de aplicaciones. La oferta depende de la capacidad de nodos avanzados, la disponibilidad de memoria de alto ancho de banda, sustratos y empaquetado avanzado.
Desde la perspectiva del dispositivo, el procesador integrado ofrece mayor eficiencia energética y un diseño de sistema más sencillo, mientras que los procesadores independientes cuentan con mayor ancho de banda de memoria y opciones de escalabilidad más flexibles. Los dispositivos móviles siguen desempeñando un papel importante en términos de volumen; sin embargo, el valor reside en los centros de datos y las cargas de trabajo profesionales. Por lo tanto, el mercado de procesadores gráficos busca un equilibrio entre el alto volumen con sensibilidad al precio y el bajo volumen con aceleradores más costosos, lo que genera ciclos de compra específicos en la cadena de valor.
El posicionamiento competitivo depende cada vez más de la combinación de silicio, arquitectura de memoria, interconexión, pila de software, plataforma de desarrollo y optimización del sistema. Según el análisis del mercado de procesadores gráficos, Intel Corporation, Advanced Micro Devices, Inc. y NVIDIA Corporation están desarrollando plataformas diferenciadas para cargas de trabajo de computación de cliente, profesionales y de aceleración. NVIDIA Corporation se centra en la integración de tecnologías de hardware y redes, Advanced Micro Devices, Inc. en Instinct y Ryzen, e Intel Corporation en Arc Pro.
Las principales tendencias de inversión en el mercado de procesadores gráficos incluyen el enfoque en nodos de proceso avanzados, memoria de alto ancho de banda, sistemas multi-GPU y optimización de la pila de software. Micron Technology, Inc. y Samsung Electronics Co., Ltd. mantienen su relevancia estratégica a través del suministro de memoria, mientras que Broadcom Inc. y NXP Semiconductors NV participan en el ecosistema adyacente de conectividad y computación integrada. Sony Group Corporation, Toshiba Corporation y Texas Instruments Incorporated aportan mayor visibilidad a los sectores de imagen, electrónica, procesamiento integrado y sistemas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de procesadores gráficos: Perspectivas estratégicas
Perspectivas regionales
Mercado de procesadores gráficos de Norteamérica
América del Norte mantendrá una participación del 36-38% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 17-19% durante el período 2026-2034. La región cuenta con ventajas en computación a hiperescala, semiconductores de alto rendimiento, videojuegos, servicios de visualización e infraestructura de IA. Estados Unidos sigue siendo la principal fuente de demanda, mientras que Canadá y México aportan tecnologías, fabricación y capacidades de integración complementarias.
Según el informe del mercado de procesadores gráficos, la expansión se ve impulsada por una elevada inversión en la nube y la presencia de importantes desarrolladores de aceleradores. El consumo energético de los centros de datos aumentó un 17 % en 2025, lo que demuestra la expansión de la infraestructura y subraya la importancia de una computación eficiente. La localización de la cadena de suministro y los incentivos para los semiconductores impulsan la inversión regional; sin embargo, la disponibilidad de energía, los permisos, el empaquetado avanzado y la memoria se encuentran entre los factores limitantes.
Mercado de procesadores gráficos de EE. UU.
Estados Unidos representa entre el 44 % y el 46 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17 % al 19 % entre 2026 y 2034. El ecosistema incluye centros de datos a hiperescala, desarrolladores de IA, sistemas de videojuegos, clientes de estaciones de trabajo, arquitectos de semiconductores y grandes proveedores de servicios en la nube. La demanda se centra en la computación de alto rendimiento, donde la densidad de cómputo y la compatibilidad del software influyen en las decisiones de compra.
La participación de las empresas es generalizada tanto en el sector de clientes como en el de aceleradores, con Intel Corporation, Advanced Micro Devices, Inc. y NVIDIA Corporation como actores clave. Las tendencias en aplicaciones incluyen la creciente demanda de inferencia de IA, visualización profesional, videojuegos y creación de contenido. Las políticas de semiconductores impulsan aún más la diversificación de la capacidad y la cadena de suministro en el país, lo que hace que la importancia estratégica del empaquetado avanzado, la memoria y los aceleradores sea aún más relevante. Un ejemplo de esta tendencia es la línea Arc Pro de Intel Corporation, lanzada en 2026.
Mercado europeo de procesadores gráficos
Europa representará una cuota del 17-19% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16-18% entre 2026 y 2034, con Alemania a la cabeza en ingresos regionales. Alemania integra el diseño automotriz, la automatización industrial, la computación para la investigación y la visualización profesional. El Reino Unido está desarrollando una infraestructura propia de IA, mientras que Francia se centra en la computación nacional y la infraestructura de centros de datos.
Italia y España contribuyen a través de la manufactura, los videojuegos, la producción multimedia, la digitalización empresarial y la infraestructura en la nube. En la región, el aumento de los costos de la electricidad y la eficiencia energética incrementan la necesidad de optimizar el rendimiento por vatio. El panorama industrial alemán permite la visualización y simulación avanzadas, mientras que el Reino Unido y Francia contribuyen a la demanda de aceleración de la IA. Esto mantiene la relevancia estratégica de Europa en medio de su fragmentada estructura de mercado.
Mercado de procesadores gráficos de APAC
La región Asia-Pacífico (APAC) ostenta una cuota de mercado del 30-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18-20% entre 2026 y 2034. China es el país dominante gracias a su amplia capacidad de fabricación de productos electrónicos, su industria de videojuegos, la computación en la nube y sus inversiones en tecnología local. Japón y Corea del Sur desempeñan un papel importante en el mercado a través de sus sectores de electrónica, automoción, memorias y semiconductores.
India y Australia amplían su alcance regional mediante la computación en la nube, la informática empresarial, la infraestructura digital pública y las aplicaciones de software empresarial. Se prevé que India experimente un crecimiento anual compuesto de entre el 19 % y el 20 % durante el período de pronóstico, gracias a la hiperescalabilidad y los esfuerzos nacionales en inteligencia artificial.
Mercado de procesadores gráficos de Oriente Medio y África
Se estima que Oriente Medio y África experimentarán un crecimiento anual compuesto del 12-15% entre 2026 y 2034, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza de la adopción regional. La creciente demanda de entornos informáticos con aceleradores se debe a las inversiones en infraestructuras en la nube, ciudades inteligentes y soluciones de inteligencia artificial.
Si bien Sudáfrica es la principal fuente de tecnología en África, la región de Oriente Medio y África (RoMEA) está evolucionando gracias a los esfuerzos de modernización de las infraestructuras de telecomunicaciones y empresariales. La disponibilidad de energía representa una ventaja competitiva para los mercados del Golfo, a pesar del impacto que las necesidades de refrigeración, la dependencia de las importaciones y el elevado coste de la infraestructura de centros de datos tienen en su estructura de costes.
Análisis de segmentación
Tipo
La segmentación por tipo distingue las arquitecturas de procesadores 2D y 3D según la complejidad gráfica, los requisitos de renderizado y las cargas de trabajo computacionales. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 15-17 % entre 2026 y 2034, a medida que las aplicaciones requieran cada vez más visualización en tiempo real, simulación, videojuegos, renderizado profesional y procesamiento gráfico asistido por IA. Las cargas de trabajo 3D generalmente exigen mayor rendimiento paralelo, ancho de banda de memoria y capacidades de renderizado especializadas.
- El procesador 2D admite renderizado de pantalla, aceleración de interfaz, visualización integrada y sistemas con presupuestos ajustados. Sigue siendo relevante en cargas de trabajo que priorizan el procesamiento eficiente de la pantalla en lugar del renderizado tridimensional intensivo o la computación paralela avanzada.
- El procesador 3D está diseñado para videojuegos, visualización en estaciones de trabajo, simulación, diseño, renderizado y aplicaciones inmersivas. Su importancia estratégica aumenta a medida que el trazado de rayos en tiempo real, el renderizado mejorado por IA y las cargas de trabajo visuales de mayor resolución incrementan los requisitos de rendimiento.
Tecnología
La tecnología abarca procesadores gráficos dedicados , procesadores gráficos integrados y arquitecturas híbridas . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 18-20% entre 2026 y 2034 , lo que refleja la demanda simultánea de soluciones dedicadas de alto rendimiento y diseños integrados cada vez más capaces. Las arquitecturas híbridas ofrecen una alternativa para usuarios que requieren un rendimiento flexible, a la vez que gestionan las limitaciones de energía y tamaño.
- Procesador gráfico dedicado proporciona recursos gráficos y memoria independientes, lo que lo convierte en un elemento estratégico importante para juegos de alto rendimiento, visualización profesional, aceleración de IA y cargas de trabajo computacionales exigentes.
- El procesador gráfico integrado combina la funcionalidad gráfica dentro de un paquete de procesador más amplio. Su adopción se ve favorecida por dispositivos móviles, portátiles delgados, ordenadores empresariales y aplicaciones donde la eficiencia energética y el diseño compacto del sistema son prioritarios.
- La arquitectura híbrida combina capacidades integradas y dedicadas para equilibrar la duración de la batería, la capacidad de respuesta y el rendimiento máximo. Su relevancia estratégica está aumentando en portátiles de gama alta, sistemas profesionales y plataformas informáticas heterogéneas emergentes.
Solicitud
La aplicación abarca teléfonos inteligentes , tabletas y portátiles , estaciones de trabajo y videojuegos , y medios y entretenimiento . Se prevé que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 16-18% durante el periodo 2026-2034 , impulsado por las crecientes necesidades de computación visual, un contenido digital más rico, la adopción de videojuegos y las experiencias con inteligencia artificial. Los ciclos de renovación de dispositivos y la complejidad de las aplicaciones determinarán el ritmo de la migración de valor entre las distintas categorías.
- Los teléfonos inteligentes representan una base de aplicaciones de gran volumen donde los gráficos integrados permiten cada vez más la fotografía computacional, los juegos, el procesamiento de vídeo y la inteligencia artificial en el dispositivo, todo ello dentro de estrictas limitaciones térmicas y de batería.
- La demanda de tabletas y portátiles está marcada por la productividad, las aplicaciones creativas, el software con inteligencia artificial y la informática móvil de alta gama. Las arquitecturas integradas e híbridas son especialmente relevantes porque combinan la portabilidad con cargas de trabajo cada vez más exigentes.
- Las estaciones de trabajo y los juegos requieren un alto rendimiento gráfico, memoria dedicada, trazado de rayos, simulación y renderizado de baja latencia. Esta categoría admite la demanda de aceleradores de alta gama y se beneficia de los ciclos de actualización de visualización y juegos profesionales.
- La industria de los medios y el entretenimiento depende de la edición, renderizado, animación, efectos visuales, transmisión y creación de contenido inmersivo acelerados. Los flujos de trabajo de producción en tiempo real y de mayor resolución aumentan el valor del procesamiento gráfico paralelo.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Teléfonos inteligentes |
Alto |
Inteligencia artificial integrada en el dispositivo |
Maduro |
|
Tabletas y portátiles |
Medio |
PCs con IA |
Escalada |
|
Estaciones de trabajo y juegos |
Alto |
Trazado de rayos |
Escalada |
|
Medios de comunicación y entretenimiento |
Medio |
Renderizado en tiempo real |
Escalada |
Factores de crecimiento del mercado de procesadores gráficos y análisis de su impacto
Expansión de la computación acelerada por IA
Las cargas de trabajo de IA impulsarán la aceleración de la adquisición de equipos informáticos, pasando de la compra centrada en gráficos a la adquisición de infraestructura informática integral. Según la Agencia Internacional de Energía, el consumo energético de los centros de datos aumentó un 17 % en 2025, mientras que los dedicados a la IA crecieron aún más rápidamente. Estos son algunos indicios de la realidad de la adopción de la computación acelerada. Esta tendencia funciona bien para procesadores con capacidad para realizar inferencia paralela, modelado, visualización y simulación. Se requerirán más memorias de alto ancho de banda, interconexiones eficientes y sistemas de refrigeración líquida. Desde el punto de vista comercial, esto significa que los proveedores se enfrentarán a una mayor carga de trabajo direccionable, pero también a mayores desafíos de compatibilidad de software.
Informática visual avanzada en flujos de trabajo profesionales
Existe una creciente demanda de visualización en tiempo real en sectores como la ingeniería, la arquitectura, la sanidad, la creación multimedia y la simulación industrial. Las tarjetas gráficas con trazado de rayos, renderizado mediante IA, producción virtual y flujos de trabajo gráficos de alta resolución requieren una capacidad de procesamiento paralelo mucho mayor que las aplicaciones de oficina convencionales. Esto da lugar a un segmento de gama alta emergente, con una demanda creciente de procesadores de mayor capacidad de memoria y compatibilidad de software. En este sentido, el lanzamiento de la serie Arc Pro B de Intel Corporation en 2026 es un claro ejemplo de esta tendencia.
Localización de semiconductores y resiliencia de la cadena de suministro
Existe un creciente interés por parte de gobiernos y fabricantes en la capacidad de producción nacional de semiconductores, el empaquetado avanzado y el suministro de componentes esenciales. La fabricación de GPU requiere la lógica, la memoria, los sustratos, el empaquetado y las interconexiones de alta velocidad más recientes; cualquier interrupción en la cadena de suministro puede generar problemas de entrega. La diversificación geográfica reduce los riesgos, y las nuevas instalaciones de fabricación y empaquetado pueden contribuir a fortalecer la resiliencia de la cadena de suministro. Por otro lado, la fabricación local implica un mayor costo de capital, lo que incrementa los costos de producción a corto plazo. Las empresas con relaciones consolidadas con sus socios de fundición, memoria, placas y servicios en la nube están mejor posicionadas para gestionar la volatilidad de las asignaciones.
Tendencias futuras del mercado de procesadores gráficos
Arquitecturas gráficas nativas de IA
Se prevé que las tendencias del mercado de procesadores gráficos se orienten hacia arquitecturas diseñadas simultáneamente para gráficos, inferencia de IA, procesamiento multimedia y computación paralela general. Los productos futuros combinarán cada vez más motores gráficos con aceleración matricial especializada, memoria unificada, interconexiones avanzadas y pilas de software optimizadas para cargas de trabajo heterogéneas. Por lo tanto, es probable que la distinción entre un procesador gráfico y un acelerador más amplio se vuelva menos rígida. Los sistemas cliente podrían ejecutar más inferencia localmente para reducir la latencia y la dependencia de la nube, mientras que los sistemas profesionales y de centros de datos priorizarán las arquitecturas de aceleración escalables. Los proveedores que coordinen el silicio, la memoria, las redes, los compiladores y las bibliotecas de aplicaciones podrán obtener un mayor valor del sistema. La eficiencia energética seguirá siendo un criterio de diseño fundamental a medida que las cargas de trabajo de IA se vuelvan más continuas e interactivas. Esta transición debería fomentar la diferenciación arquitectónica basada en el rendimiento por vatio, el movimiento de memoria, la portabilidad del software y la flexibilidad de implementación, en lugar de basarse únicamente en las especificaciones gráficas básicas.
Computación heterogénea en diferentes dispositivos
La siguiente fase del desarrollo de productos probablemente hará hincapié en la computación heterogénea, donde las CPU, GPU, NPU y aceleradores especializados operan de forma cooperativa. Los portátiles, smartphones, estaciones de trabajo, vehículos y sistemas industriales de gama alta distribuirán cada vez más las cargas de trabajo según los requisitos de latencia, consumo de energía, privacidad y rendimiento. Las arquitecturas híbridas pueden resultar especialmente útiles cuando las aplicaciones alternan entre el procesamiento ligero cotidiano y breves periodos de computación intensiva de gráficos o IA. Los marcos de software deberán abstraer las diferencias de hardware para que los desarrolladores puedan utilizar múltiples recursos de procesamiento sin tener que recompilar las aplicaciones para cada dispositivo. Esta tendencia también favorece una mayor optimización a nivel de sistema, ya que el uso compartido de memoria, la planificación, la gestión térmica y el rendimiento de la interconexión se vuelven tan importantes como la capacidad de cada procesador. Con el tiempo, los diseños heterogéneos podrían ampliar la adopción de aceleradores en dispositivos donde el hardware gráfico dedicado estaba anteriormente limitado por el coste, la capacidad de la batería o el espacio físico.
Oportunidades de mercado para procesadores gráficos
Infraestructura informática soberana
Las previsiones del mercado de procesadores gráficos indican una oportunidad de inversión en infraestructura informática soberana y regional, a medida que los gobiernos buscan un mayor control sobre la capacidad de IA, las cargas de trabajo sensibles y los servicios digitales. Europa, India, Oriente Medio y algunas economías asiáticas están prestando cada vez más atención a los recursos informáticos de control nacional o regional. Los inversores y proveedores de tecnología pueden centrarse en oportunidades que abarquen clústeres de aceleradores, memoria, redes, refrigeración, gestión de energía y orquestación de software, en lugar de concentrarse únicamente en la venta de procesadores. Los proyectos más atractivos probablemente combinarán una demanda institucional predecible con energía fiable y conectividad de alta capacidad. Las alianzas estratégicas entre operadores de la nube, gobiernos, integradores de sistemas y proveedores de semiconductores pueden mejorar la utilización y reducir el riesgo de implementación. Esto crea oportunidades para las empresas capaces de ofrecer entornos informáticos completos, especialmente cuando las decisiones de adquisición priorizan la rentabilidad del ciclo de vida, la eficiencia energética, la seguridad y el soporte técnico local.
Aceleración de IA profesional y de borde
Otra oportunidad reside en extender la aceleración de gráficos de alto rendimiento e IA más allá de los centros de datos centralizados. Estaciones de trabajo, sistemas industriales, dispositivos sanitarios, plataformas automotrices, entornos de producción creativa y portátiles avanzados pueden beneficiarse de la inferencia y visualización locales. La estrategia de salud digital de la OMS hace hincapié en las tecnologías digitales responsables y escalables, reforzando la necesidad de una computación capaz en el punto de uso, donde la privacidad, la latencia y la fiabilidad son cruciales. Los proveedores pueden aprovechar esta oportunidad mediante procesadores integrados eficientes, aceleradores dedicados modulares, soluciones de estaciones de trabajo multi-GPU y software optimizado para la ejecución local. El éxito comercial dependerá de equilibrar la capacidad de computación con los límites térmicos, el consumo de energía, la certificación y la compatibilidad con las aplicaciones. Por lo tanto, la oportunidad va más allá de las especificaciones del procesador y favorece a los proveedores capaces de ofrecer plataformas validadas para cargas de trabajo profesionales o industriales definidas.
Novedades recientes
- Mayo de 2025: Intel ha ampliado su cartera de hardware de gráficos e inteligencia artificial con la presentación de las nuevas GPU Arc Pro Serie B, opciones de implementación adicionales para sus aceleradores de IA Gaudi 3 y un marco de software para el desarrollo de agentes de IA que se ejecutan localmente. Estos anuncios se realizaron en Computex 2025 en Taipéi, donde Intel presentó su estrategia para ofrecer soluciones informáticas escalables para desarrolladores de IA, estaciones de trabajo profesionales y aplicaciones empresariales. La compañía también celebró 40 años de operaciones y colaboración con el ecosistema tecnológico de Taiwán.
- Junio de 2026: Los socios de hardware de NVIDIA aprovecharon Computex 2026 en Taipéi para presentar una amplia gama de nuevos productos con tecnología GeForce RTX. La línea de productos incluye tarjetas gráficas, portátiles para juegos, ordenadores de sobremesa preconfigurados y monitores compatibles con G-SYNC de alta frecuencia de actualización, ofreciendo a jugadores y creadores más opciones en diferentes categorías de rendimiento y formato. La presentación incluyó nuevos diseños basados en la serie GeForce RTX 50 de NVIDIA, que utilizan la arquitectura Blackwell de la compañía y son compatibles con tecnologías como DLSS 4.5, trazado de rayos y NVIDIA Reflex.
- Enero de 2026: AMD aprovechó el CES 2026 para ampliar su cartera de productos informáticos en inteligencia artificial, videojuegos, gráficos y software, presentando nuevos procesadores Ryzen AI, chips Ryzen AI Max+ adicionales, una plataforma compacta para desarrolladores de IA y actualizaciones de su ecosistema de software ROCm. La compañía también presentó un nuevo procesador insignia para videojuegos diseñado para optimizar aún más el rendimiento de los equipos de escritorio. Estos anuncios reflejan la estrategia general de AMD de poner las capacidades de IA al alcance de los usuarios en PC de consumo, sistemas empresariales, máquinas de videojuegos y plataformas para desarrolladores, en lugar de limitar la aceleración de la IA a los centros de datos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -