
グラフィックプラセサー市場:シェア・成長・予測 2034
グラフィックプロセッサ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(2Dプロセッサ、3Dプロセッサ)、テクノロジー別(専用グラフィックプロセッサ、統合グラフィックプロセッサ、ハイブリッド)、アプリケーション別(スマートフォン、タブレット&ノートパソコン、ワークステーション&ゲーム、メディア&エンターテイメント)、地域別(北米、ヨーロッパ、アジア太平洋、南米&中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002324
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
1,071億8,000 万米ドル
基準年値
2034年の予測
9710億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
27.75 %
成長率
対象市場
3兆9781億5000万 米ドル
(2026年~2034年)
グラフィックプロセッサ市場は、2025年には1,071億8,000万米ドルと評価され、2034年には9,710億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)2.75%で拡大する見込みです。この市場は、コンシューマーおよびプロフェッショナル向けコンピューティング環境における、グラフィックスレンダリング、並列計算、視覚化、そしてますます高度化するAI対応ワークロード向けに設計されたプロセッサアーキテクチャを網羅しています。
需要状況から判断すると、グラフィックプロセッサ市場の規模は、AI対応パーソナルコンピューティング、高度なゲーム、コンテンツ制作、およびアクセラレータ集約型インフラストラクチャによって形成されつつあります。北米は、半導体設計能力の集中、ハイパースケールコンピューティングへの投資、および確立されたワークステーションエコシステムにより、構造的に重要な位置を占めています。一方、アジア太平洋地域は、大規模な電子機器製造とデジタルデバイスの普及拡大の恩恵を受けています。
グラフィックプロセッサ市場の評価と洞察
- 北米は2025年にはグラフィックプロセッサ市場の36~38%のシェアを占め、ハイパースケールインフラストラクチャ、高度な半導体エコシステム、高付加価値のプロフェッショナルコンピューティング需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)17~19%で成長すると予測されている。
- 米国は2025年には北米全体の44~46%を占め、クラウド、AI、ゲーム、ワークステーションの需要が集中していることを反映して、 2026年から2034年にかけて年平均成長率(CAGR)17~19%で拡大すると予測されている。
- 欧州は2025年には17~19%のシェアを占め、AIインフラとプロフェッショナル向けビジュアライゼーションへの投資増加に伴い、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて16~18%の年平均成長率(CAGR)を記録すると予測されている。
- アジア太平洋地域は2025年には30~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)18~20%で成長すると予測されており、中国、日本、韓国、インドは半導体製造、モバイルエレクトロニクス、ゲーム、AIインフラの拡大から恩恵を受けると見込まれている。
- 最大のセグメントは専用グラフィックプロセッサであり、2025年には市場シェアの40~44%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)18~20%で成長すると予測されている。これは、高スループットのグラフィックスおよびアクセラレータワークロードに対する需要を反映している。
- 高成長分野はハイブリッド車であり、2025年には市場シェアの10~14%を占め、柔軟な性能と電力効率の要求に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)30~32%で拡大すると予測されている。
- 詳細に分析された主要企業:インテル、アドバンスト・マイクロ・デバイセズ、NVIDIA、NXPセミコンダクターズ、テキサス・インスツルメンツ、マイクロン・テクノロジー、ソニーグループ、東芝、サムスン電子、ブロードコム
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
グラフィックプロセッサ市場における技術開発により、グラフィックプロセッサはディスプレイ指向のデバイスから、プログラム可能な並列コンピュータへと進化を遂げています。専用アーキテクチャは、ゲーム、ワークステーション、ビジュアライゼーション、AI高速化といった用途に対応し続けている一方、統合型アーキテクチャは、グラフィックス、演算、AI機能を小型プロセッサ内に集約し続けています。パッケージング、メモリ帯域幅、チップレット、レイトレーシング、AIレンダリングにおける進歩は、製品ロードマップに影響を与え、ワットあたりの性能の重要性を高めています。
グラフィックプロセッサ市場への投資は、予測期間中に、既存のコンピューティングハブからアジアの新規市場や国家的なデジタルインフラ構想へと地理的に多様化する見込みです。エネルギー源の入手可能性、各国の半導体政策、パッケージング技術、データセンターの認可プロセスなどが、導入スケジュールに影響を与えるでしょう。欧州も国家的なコンピューティング能力を重視しており、インドはクラウドとAIインフラを活用して、成長著しいGPUエコシステムを構築しています。
グラフィックプロセッサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,071億8,000万米ドル |
| 2034年までの市場規模 | 9710億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 27.75% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
グラフィックプロセッサ市場分析
需要は、スマートフォン、PC、ゲーム機、ワークステーション、メディア制作、およびアクセラレーションインフラストラクチャへと多様化しています。グラフィックプロセッサ市場の成長可能性は、並列コンピューティング、高精細なビジュアル、人工知能のユースケースに対する需要の増加、および旧世代システムが現在の需要を満たせないことによる代替需要によって促進されます。バリューチェーンには、チップアーキテクチャ、ウェハ製造、メモリ、高度なパッケージング、ボードアセンブリ、システムインテグレーション、ソフトウェアスタック、OEM、クラウドプロバイダー、およびアプリケーション開発者が含まれます。供給は、高度なノード容量、高帯域幅メモリの可用性、基板、および高度なパッケージングに依存します。
デバイスの観点から見ると、統合プロセッサは電力効率が高く、システム設計が簡素化される一方、分離型プロセッサはメモリ帯域幅が広く、拡張性にも優れています。モバイルデバイスは販売量において引き続き重要な役割を果たしていますが、付加価値はデータセンターやプロフェッショナル向けワークロードから生まれています。そのため、グラフィックプロセッサ市場は、価格に敏感な大量販売と、より高価なアクセラレータによる少量販売との間でバランスを取り、バリューチェーンにおける特定の購入サイクルを生み出しています。
競争力は、シリコン、メモリアーキテクチャ、インターコネクト、ソフトウェアスタック、開発プラットフォーム、システム最適化の組み合わせにますます依存するようになっています。グラフィックプロセッサ市場の分析によると、インテル、アドバンスト・マイクロ・デバイセズ、NVIDIAは、クライアント、プロフェッショナル、アクセラレーションコンピューティングワークロード向けに差別化されたプラットフォームを開発しています。NVIDIAはハードウェアとネットワーク技術の統合に、アドバンスト・マイクロ・デバイセズはInstinctとRyzenに、インテルはArc Proに注力しています。
グラフィックプロセッサ市場における主要な投資動向としては、先進的なプロセスノード、高帯域幅メモリ、マルチGPUシステム、およびソフトウェアスタックの最適化への注力が挙げられます。Micron Technology, Inc.とSamsung Electronics Co., Ltd.はメモリ供給を通じて戦略的に重要な地位を維持しており、Broadcom Inc.とNXP Semiconductors NVは周辺接続性および組み込みコンピューティングのエコシステムに参加しています。ソニーグループ株式会社、東芝株式会社、およびテキサス・インスツルメンツ株式会社は、イメージング、エレクトロニクス、組み込み処理、およびシステム分野へのさらなる進出を図っています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
グラフィックプロセッサ市場:戦略的洞察
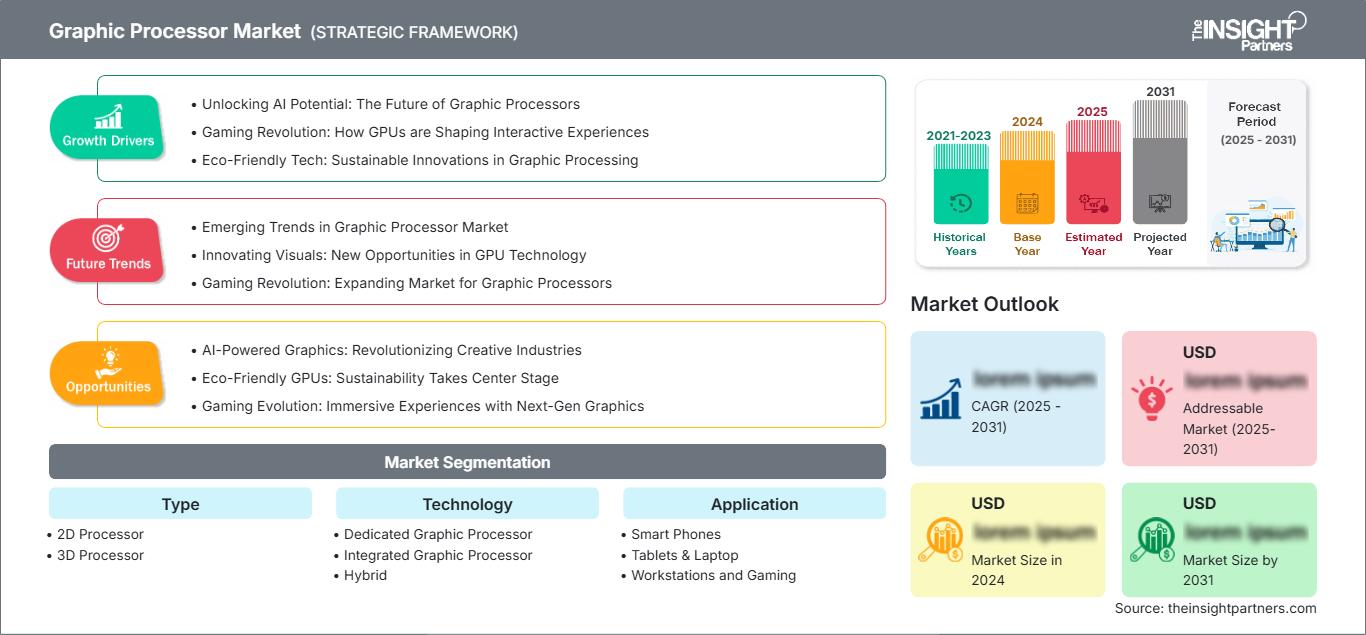
地域別分析
北米グラフィックプロセッサ市場
北米は2025年時点で36~38%のシェアを維持し、2026年から2034年にかけて年平均成長率(CAGR)17~19%で拡大すると予測されている。この地域は、ハイパースケールコンピューティング、高性能半導体、ゲーム、ビジュアライゼーションサービス、AIインフラストラクチャといった分野で優位性を有している。米国は依然として主要な需要源であり、カナダとメキシコは補完的な技術、製造能力、統合能力を提供している。
グラフィックプロセッサ市場レポートによると、クラウドへの多額の支出と主要なアクセラレータ開発企業の存在が市場拡大の原動力となっている。データセンターの電力消費量は2025年に17%増加し、インフラの拡張と効率的なコンピューティングの重要性の両方を示している。サプライチェーンの地域化と半導体関連の優遇措置が地域投資を構成しているが、エネルギーの供給、許認可、高度なパッケージング、メモリなどが制約要因となっている。
米国グラフィックプロセッサ市場
米国は2025年には北米全体の収益の44~46%を占め、2026年から2034年にかけて年平均成長率(CAGR)17~19%で成長すると予測されている。このエコシステムには、ハイパースケールデータセンター、AI開発者、ゲームシステム、ワークステーション顧客、半導体設計者、大手クラウドサービスプロバイダーなどが含まれる。需要は高性能コンピューティングに集中しており、コンピューティング密度とソフトウェアの互換性が調達決定に影響を与える。
インテル、アドバンスト・マイクロ・デバイセズ、NVIDIA などが主要プレーヤーとして、クライアントおよびアクセラレーター分野の両方で企業の参加が広く見られます。アプリケーションのトレンドとしては、AI 推論、プロフェッショナル向けビジュアライゼーション、ゲーム、コンテンツ制作に対する需要の高まりが挙げられます。半導体政策は、国内の生産能力とサプライチェーンの多様化をさらに促進し、高度なパッケージング、メモリ、アクセラレーターの戦略的重要性をさらに高めています。このトレンドの一例として、インテルの 2026 Arc Pro ラインが挙げられます。
欧州グラフィックプロセッサ市場
欧州は2025年には17~19%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)16~18%で成長すると予測されており、地域別収益ではドイツが首位に立っている。ドイツは自動車設計、産業オートメーション、研究計算、プロフェッショナル向けビジュアライゼーションを統合している。英国は独自のAIインフラを構築している一方、フランスは国内の計算およびデータセンターインフラに注力している。
イタリアとスペインは、製造業、ゲーム、メディア制作、企業デジタル化、クラウドインフラストラクチャといった分野で貢献している。地域内では、電気料金の高騰とエネルギー効率の向上により、ワットあたりの性能に対するニーズが高まっている。ドイツの産業環境は高度な可視化とシミュレーションを可能にし、英国とフランスはAIアクセラレーションへの需要を高めている。こうした状況は、断片化された市場構造の中で、ヨーロッパの戦略的重要性を維持している。
アジア太平洋地域のグラフィックプロセッサ市場
アジア太平洋地域は2025年には30~32%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)18~20%で拡大すると予測されている。中国は、広範な電子機器製造能力、ゲーム、クラウドコンピューティング、そして国内技術投資により、市場を牽引する存在となっている。日本と韓国は、電子機器、自動車、メモリ、半導体といった分野で市場に貢献している。
インドとオーストラリアは、クラウド、エンタープライズコンピューティング、公共デジタルインフラ、ビジネスソフトウェアアプリケーションを通じて、地域的な事業範囲を拡大している。インドは、ハイパースケーリングと国家的なAI開発への取り組みにより、予測期間中に年平均成長率(CAGR)19~20%程度の成長が見込まれる。
中東・アフリカのグラフィックプロセッサ市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)12~15%で拡大すると予測されており、サウジアラビアとアラブ首長国連邦が地域における導入を牽引する見込みです。アクセラレータ対応コンピューティング環境への需要の高まりは、クラウドインフラ、スマートシティ、AIソリューションへの投資によってもたらされています。
南アフリカはアフリカにおける主要な技術供給源としての役割を果たしている一方、RoMEA(中東・アフリカ・ルーマニア)地域は通信および企業インフラの近代化努力を通じて発展を遂げている。湾岸諸国は、冷却需要、輸入への依存、高額なデータセンターインフラがコスト構造に与える影響にもかかわらず、エネルギー供給の豊富さが競争上の優位性となっている。
セグメンテーション分析
タイプ
タイプ別セグメンテーションでは、グラフィックスの複雑さ、レンダリング要件、および計算ワークロードに基づいて、2Dプロセッサと3Dプロセッサのアーキテクチャを区別します。アプリケーションがリアルタイムの視覚化、シミュレーション、ゲーム、プロフェッショナルなレンダリング、およびAI支援グラフィックス処理をますます必要とするようになるにつれて、このセグメントは2026年から2034年にかけて年平均成長率(CAGR)15~17%で拡大すると予想されています。3Dワークロードは一般的に、より高い並列スループット、メモリ帯域幅、および特殊なレンダリング機能を要求します。
- 2Dプロセッサは、ディスプレイレンダリング、インターフェースアクセラレーション、組み込みビジュアライゼーション、およびコスト重視のシステムをサポートします。ワークロードが、集中的な3次元レンダリングや高度な並列計算よりも、効率的なディスプレイ処理を優先する場合、2Dプロセッサの需要は依然として高いままです。
- 3Dプロセッサは、ゲーム、ワークステーションのビジュアライゼーション、シミュレーション、デザイン、レンダリング、没入型アプリケーションなどに利用されています。リアルタイムレイトレーシング、AIを活用したレンダリング、高解像度ビジュアルワークロードの増加に伴い、パフォーマンス要件が高まるにつれ、その戦略的重要性は増しています。
テクノロジー
この技術には、専用グラフィックプロセッサ、統合グラフィックプロセッサ、およびハイブリッドアーキテクチャが含まれます。この分野は、高性能な専用ソリューションと、ますます高性能化する統合設計に対する需要が同時に高まっていることを反映し、 2026年から2034年にかけて年平均成長率(CAGR)18~20%で成長すると予測されています。ハイブリッドアーキテクチャは、エネルギーとフォームファクタの制約を管理しながら柔軟なパフォーマンスを必要とするユーザーにとって、新たな選択肢となります。
- 専用グラフィックプロセッサは、独立したグラフィックリソースとメモリを提供するため、高性能ゲーム、プロフェッショナルなビジュアライゼーション、AIアクセラレーション、および要求の厳しい計算ワークロードにとって戦略的に重要です。
- 統合グラフィックプロセッサは、より広範なプロセッサパッケージ内にグラフィック機能を統合したものです。モバイルデバイス、薄型ノートパソコン、エンタープライズPC、および電力効率とコンパクトなシステム設計が優先されるアプリケーションで採用されています。
- ハイブリッド方式は、統合機能と専用機能を組み合わせることで、バッテリー寿命、応答性、およびピークパフォーマンスのバランスを実現します。その戦略的な重要性は、ハイエンドノートPC、プロフェッショナル向けシステム、そして新たなヘテロジニアス・コンピューティング・プラットフォームにおいて高まっています。
応用
このアプリケーション分野は、スマートフォン、タブレット&ノートパソコン、ワークステーション&ゲーム、メディア&エンターテイメントを網羅しています。ビジュアルコンピューティングの需要増加、よりリッチなデジタルコンテンツ、ゲームの普及、AIを活用したエクスペリエンスの普及に支えられ、この分野は2026年から2034年にかけて年平均成長率(CAGR)16~18 %で成長すると予測されています。デバイスのリフレッシュサイクルとアプリケーションの複雑さが、各カテゴリー間の価値移行のペースを左右するでしょう。
- スマートフォンは、統合グラフィックスが、厳しい熱およびバッテリーの制約の中で、計算写真、ゲーム、ビデオ処理、およびデバイス内AIをますますサポートする、大規模なアプリケーション基盤を形成している。
- タブレットとノートパソコンの需要は、生産性向上、クリエイティブアプリケーション、AI対応ソフトウェア、そして高性能モバイルコンピューティングによって形成されています。統合型およびハイブリッド型のアーキテクチャは、携帯性とますます高まるワークロードのバランスを取ることができるため、特に重要です。
- ワークステーションやゲーム用途では、高いグラフィックス処理能力、専用メモリ、レイトレーシング、シミュレーション、低遅延レンダリングが求められます。このカテゴリーは高性能アクセラレータの需要を支え、プロフェッショナル向けビジュアライゼーションおよびゲーム機器のリフレッシュサイクルから恩恵を受けています。
- メディア・エンターテインメント業界は、ビデオ編集、レンダリング、アニメーション、視覚効果、放送、そして没入型コンテンツ制作の高速化に依存しています。高解像度化とリアルタイム制作ワークフローの普及に伴い、並列グラフィックス処理の価値はますます高まっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
スマートフォン |
高い |
デバイス内AI |
成熟した |
|
タブレットとノートパソコン |
中くらい |
AI PC |
スケーリング |
|
ワークステーションとゲーム |
高い |
レイ・トレーシング |
スケーリング |
|
メディア&エンターテインメント |
中くらい |
リアルタイムレンダリング |
スケーリング |
グラフィックプロセッサ市場の成長要因と影響分析
AI加速コンピューティングの拡大
AIワークロードの増加に伴い、コンピュータ調達はグラフィックスベースの購入からコンピューティングインフラストラクチャ全体の調達へと移行していくでしょう。国際エネルギー機関によると、データセンターのエネルギー消費量は2025年には17%増加し、AIに特化したデータセンターではさらに急速に増加しています。これらは、高速コンピューティングの導入が現実のものとなっていることを示すいくつかの兆候です。この傾向は、並列推論、モデルサービング、可視化、シミュレーションを実行できるプロセッサにとって有利です。高帯域幅メモリ、効率的なインターコネクト、液冷システムがより必要とされるでしょう。商業的には、これはサプライヤーがより大きな処理可能なワークロードに直面するだけでなく、ソフトウェアの互換性に関する課題も増えることを意味します。
プロフェッショナルなワークフローにおける高度なビジュアルコンピューティング
エンジニアリング、建築、ヘルスケア、メディア制作、産業シミュレーションといった分野では、リアルタイムビジュアライゼーションへの需要が高まっています。レイトレーシング、AI駆動レンダリング、バーチャルプロダクション、高解像度グラフィックスワークフローといった機能を備えたグラフィックスカードは、通常のオフィスアプリケーションに比べてはるかに高い並列処理能力を必要とします。その結果、メモリ容量とソフトウェア互換性を向上させた高性能プロセッサへの需要が高まる、新たなハイエンドセグメントが出現するでしょう。この点において、2026年に発売されるインテル社のArc Pro Bシリーズは、このトレンドを明確に示す好例と言えます。
半導体の現地調達とサプライチェーンの回復力
政府やメーカーは、国内の半導体生産能力、高度なパッケージング、および必須部品の供給にますます注目している。GPUの製造には、最新のロジック、メモリ、基板、パッケージング、および高速インターコネクトが必要であり、製造ラインのどこかで何らかの障害が発生すると、納品に問題が生じる可能性がある。地理的に分散することでリスクを軽減でき、新たな製造・パッケージング施設はサプライチェーンの回復力強化に役立つ。一方で、現地生産は設備投資コストが高く、短期的には生産コストの上昇につながる。ファウンドリ、メモリ、ボード、クラウドのパートナーと良好な関係を築いている企業は、供給量の変動にうまく対応できる。
グラフィックプロセッサ市場の将来動向
AIネイティブグラフィックスアーキテクチャ
グラフィックプロセッサ市場のトレンドは、グラフィックス、AI推論、メディア処理、および一般的な並列計算を同時に処理するように設計されたアーキテクチャへと移行すると予想されます。将来の製品は、グラフィックスエンジンと、特殊なマトリックスアクセラレーション、統合メモリ、高度な相互接続、および異種ワークロード向けに最適化されたソフトウェアスタックをますます組み合わせるようになるでしょう。そのため、グラフィックスプロセッサとより広範なアクセラレータの区別は、より曖昧になる可能性が高いです。クライアントシステムは、レイテンシとクラウドへの依存を減らすために、より多くの推論をローカルで実行するようになるかもしれません。一方、プロフェッショナルシステムやデータセンターシステムは、スケーラブルなアクセラレータファブリックを優先するでしょう。シリコン、メモリ、ネットワーク、コンパイラ、およびアプリケーションライブラリを連携させるベンダーは、より大きなシステム価値を獲得できます。AIワークロードがより継続的かつインタラクティブになるにつれて、エネルギー効率は引き続き中心的な設計基準となります。この移行は、単なるグラフィックス仕様ではなく、ワットあたりのスループット、メモリの移動、ソフトウェアの移植性、および展開の柔軟性に基づいたアーキテクチャの差別化を促進するはずです。
デバイス間における異種混在コンピューティング
製品開発の次の段階では、CPU、GPU、NPU、および専用アクセラレータが協調して動作するヘテロジニアス・コンピューティングが重視されるようになるでしょう。高性能ノートパソコン、スマートフォン、ワークステーション、車両、産業用システムでは、レイテンシ、電力、プライバシー、およびパフォーマンスの要件に応じてワークロードが分散されるようになります。ハイブリッド・アーキテクチャは、アプリケーションが日常的な軽作業と短時間の集中的なグラフィックス処理やAI計算を交互に行う場合に特に有効です。ソフトウェア・フレームワークはハードウェアの違いを抽象化する必要があるため、開発者はデバイスごとにアプリケーションを再構築することなく、複数の処理リソースをターゲットにすることができます。この傾向は、メモリ共有、スケジューリング、熱管理、および相互接続のパフォーマンスが個々のプロセッサの能力と同じくらい重要になるため、システムレベルの最適化を強化することにもつながります。将来的には、ヘテロジニアス設計により、これまでコスト、バッテリー容量、または物理的なスペースによって専用グラフィックス・ハードウェアの採用が制限されていたデバイスでも、アクセラレータの採用が拡大する可能性があります。
グラフィックプロセッサ市場の機会
主権コンピューティングインフラストラクチャ
グラフィックプロセッサ市場の予測によると、各国政府がAI容量、機密性の高いワークロード、デジタルサービスに対する管理を強化しようとしているため、国家および地域コンピューティングインフラストラクチャへの投資機会が生まれています。ヨーロッパ、インド、中東、および一部のアジア諸国は、国内または地域的に管理されたコンピューティングリソースへの注目度を高めています。投資家やテクノロジーサプライヤーは、プロセッサの販売だけに焦点を当てるのではなく、アクセラレータクラスタ、メモリ、ネットワーク、冷却、電力管理、ソフトウェアオーケストレーションなど、幅広い機会をターゲットにすることができます。最も魅力的なプロジェクトは、予測可能な機関需要と信頼性の高い電力、大容量の接続性を組み合わせたものになるでしょう。クラウド事業者、政府、システムインテグレーター、半導体ベンダー間の戦略的パートナーシップは、利用率を向上させ、導入リスクを低減することができます。これは、特に調達決定においてライフサイクル経済性、エネルギー効率、セキュリティ、および現地の技術サポートが優先される場合、完全なコンピューティング環境を提供できる企業にとって機会となります。
エッジコンピューティングとプロフェッショナル向けAIアクセラレーション
もう一つの機会は、高性能グラフィックスとAIアクセラレーションを集中型データセンター以外にも拡張することにあります。ワークステーション、産業システム、医療機器、自動車プラットフォーム、クリエイティブ制作環境、そして高度なノートパソコンは、ローカルでの推論と可視化の恩恵を受けることができます。WHOの継続的なデジタルヘルス戦略は、責任ある拡張性の高いデジタル技術を重視しており、プライバシー、レイテンシ、信頼性が重要な使用現場での高性能コンピューティングの必要性を強調しています。サプライヤーは、効率的な統合プロセッサ、モジュール式の専用アクセラレータ、マルチGPUワークステーションソリューション、そしてローカル実行に最適化されたソフトウェアを通じて、この機会に対応できます。商業的な成功は、コンピューティング能力と熱制限、消費電力、認証、アプリケーション互換性とのバランスにかかっています。したがって、この機会はプロセッサの仕様よりも広範であり、特定のプロフェッショナルまたは産業ワークロード向けに検証済みのプラットフォームを提供できるベンダーが有利となります。
最近の動向
- 2025年5月:インテルは、新しいArc Pro BシリーズGPU、Gaudi 3 AIアクセラレータの追加展開オプション、ローカルで動作するAIエージェントを開発するためのソフトウェアフレームワークの導入により、グラフィックスおよび人工知能ハードウェアのポートフォリオを拡充しました。これらの発表は、台北で開催されたComputex 2025で行われ、インテルはAI開発者、プロフェッショナルワークステーション、エンタープライズアプリケーション向けに拡張性の高いコンピューティングソリューションを提供する戦略を概説しました。また、同社は台湾のテクノロジーエコシステムとの連携および事業開始から40周年を迎えました。
- 2026年6月: NVIDIAのハードウェアパートナー各社は、台北で開催されたComputex 2026で、GeForce RTXテクノロジーを搭載した幅広い新製品を発表しました。ラインナップは、グラフィックスカード、ゲーミングノートPC、プリビルドデスクトップ、高リフレッシュレートのG-SYNC Compatibleディスプレイなど多岐にわたり、ゲーマーやクリエイターに、さまざまなパフォーマンスとフォームファクターのカテゴリでより多くの選択肢を提供します。展示された製品には、NVIDIAのBlackwellアーキテクチャを採用し、DLSS 4.5、レイトレーシング、NVIDIA Reflexなどのテクノロジーをサポートする、NVIDIA GeForce RTX 50シリーズをベースにした新デザインが含まれています。
- 2026年1月: AMDはCES 2026で、人工知能、ゲーム、グラフィックス、ソフトウェアなど、コンピューティングポートフォリオを拡充し、新しいRyzen AIプロセッサ、追加のRyzen AI Max+チップ、コンパクトなAI開発者プラットフォーム、ROCmソフトウェアエコシステムのアップデートを発表しました。また、デスクトップのパフォーマンスをさらに向上させるように設計された新しいフラッグシップゲームプロセッサも発表しました。これらの発表は、AIアクセラレーションをデータセンターに限定するのではなく、コンシューマーPC、ビジネスシステム、ゲーム機、開発者プラットフォーム全体でAI機能を利用可能にするというAMDのより広範な戦略を反映しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -