
Mercato dei processori grafici: dimensioni, quota e previsioni 2034
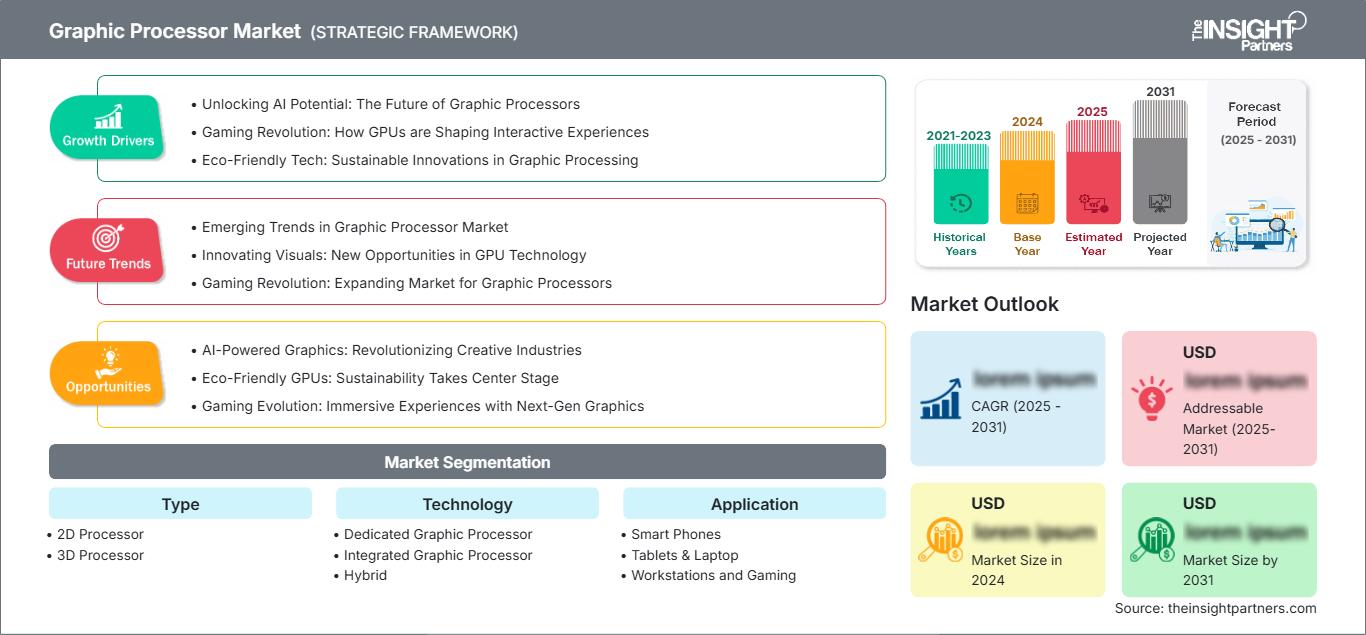
Dimensioni e previsioni del mercato dei processori grafici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (processore 2D e processore 3D); tecnologia (processore grafico dedicato, processore grafico integrato e ibrido); applicazione (smartphone, tablet e laptop, workstation e gaming, media e intrattenimento) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002324
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
107,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
971,03 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
27,75 %
Tasso di crescita
Mercato di riferimento
3.978,15 miliardi di dollari USA
(2026-2034)
Il mercato dei processori grafici ha un valore di 107,18 miliardi di dollari nel 2025 e si prevede che raggiungerà i 971,03 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 2,75% dal 2026 al 2034. Il mercato comprende architetture di processori progettate per il rendering grafico, il calcolo parallelo, la visualizzazione e carichi di lavoro sempre più basati sull'intelligenza artificiale, sia in ambito consumer che professionale.
Le condizioni della domanda indicano che le dimensioni del mercato dei processori grafici sono determinate dal personal computing basato sull'intelligenza artificiale, dal gaming avanzato, dalla creazione di contenuti e dalle infrastrutture ad alta intensità di acceleratori. Il Nord America rimane strutturalmente importante grazie alle concentrate capacità di progettazione di semiconduttori, agli investimenti nel calcolo hyperscale e ai consolidati ecosistemi di workstation, mentre l'Asia-Pacifico beneficia della produzione di elettronica su larga scala e della crescente adozione di dispositivi digitali.
Analisi e approfondimenti sul mercato dei processori grafici
- Nel 2025, il Nord America deteneva una quota di mercato dei processori grafici pari al 36-38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% tra il 2026 e il 2034 , grazie alle infrastrutture hyperscale, agli ecosistemi avanzati dei semiconduttori e alla domanda di soluzioni di calcolo professionali ad alto valore aggiunto.
- Nel 2025 gli Stati Uniti rappresenteranno il 44-46% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 17-19% tra il 2026 e il 2034 , a causa della forte domanda concentrata di servizi cloud, intelligenza artificiale, gaming e workstation.
- Nel 2025 l'Europa detiene una quota di mercato del 17-19% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 16-18% nel periodo 2026-2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna, grazie all'aumento degli investimenti in infrastrutture di intelligenza artificiale e visualizzazione professionale.
- La regione Asia-Pacifico rappresenta una quota del 30-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-20% nel periodo 2026-2034 , con Cina, Giappone, Corea del Sud e India che beneficeranno dell'espansione delle infrastrutture per la produzione di semiconduttori, l'elettronica mobile, il settore dei videogiochi e l'intelligenza artificiale.
- Il segmento più ampio è quello dei processori grafici dedicati (Dedicated Graphic Processor) , con una quota di mercato stimata tra il 40% e il 44% nel 2025 e una crescita annua composta (CAGR) del 18-20% nel periodo 2026-2034 , a testimonianza della domanda di carichi di lavoro grafici e di accelerazione ad alte prestazioni.
- Il segmento ad alta crescita è quello degli ibridi , che rappresenteranno una quota di mercato del 10-14% nel 2025 e si espanderanno a un CAGR del 30-32% nel periodo 2026-2034 , grazie a requisiti flessibili in termini di prestazioni ed efficienza energetica.
- Aziende chiave analizzate nel dettaglio: Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation, NXP Semiconductors NV, Texas Instruments Incorporated, Micron Technology, Inc., Sony Group Corporation, Toshiba Corporation, Samsung Electronics Co., Ltd., Broadcom Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico nel mercato dei processori grafici ha portato alla trasformazione di questi dispositivi da semplici strumenti orientati alla visualizzazione a veri e propri computer paralleli programmabili. Le architetture dedicate continuano a offrire funzionalità per il gaming, le workstation, la visualizzazione e l'accelerazione dell'intelligenza artificiale, mentre quelle integrate consolidano funzionalità grafiche, di calcolo e di intelligenza artificiale all'interno di processori di piccole dimensioni. I progressi nel packaging, nella larghezza di banda della memoria, nei chiplet, nel ray tracing e nel rendering AI influenzano le roadmap dei prodotti e aumentano la rilevanza delle prestazioni per watt.
Nel periodo di previsione, gli investimenti nel mercato dei processori grafici (GPU) si diversificheranno geograficamente, passando dai consolidati hub di calcolo ai nuovi mercati asiatici e alle iniziative statali per le infrastrutture digitali. La disponibilità di fonti energetiche, le politiche locali in materia di semiconduttori, le tecnologie di packaging e le procedure di autorizzazione per i data center avranno un impatto sulle tempistiche di implementazione. L'Europa sta inoltre puntando sulle capacità di calcolo nazionali, mentre l'India sta sviluppando il suo crescente ecosistema GPU attraverso infrastrutture cloud e di intelligenza artificiale.
Ambito del rapporto sul mercato dei processori grafici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 107,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 971,03 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 27,75% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei processori grafici
La domanda si sta diversificando in smartphone, PC, console di gioco, workstation, creazione di contenuti multimediali e infrastrutture di accelerazione. Il potenziale di crescita del mercato dei processori grafici sarà trainato dalla crescente domanda di calcolo parallelo, alta fedeltà visiva, casi d'uso di intelligenza artificiale e dalla domanda di sostituzione dovuta all'incapacità dei sistemi di vecchia generazione di soddisfare le esigenze attuali. La catena del valore comprende architettura dei chip, produzione di wafer, memoria, packaging avanzato, assemblaggio di schede, integrazione di sistemi, stack software, produttori di apparecchiature originali (OEM), fornitori di servizi cloud e sviluppatori di applicazioni. L'offerta dipende dalla capacità dei nodi avanzati, dalla disponibilità di memoria ad alta larghezza di banda, dai substrati e dal packaging avanzato.
Dal punto di vista del dispositivo, i processori integrati offrono una maggiore efficienza energetica e una progettazione di sistema più semplice, mentre i processori separati dispongono di una maggiore larghezza di banda della memoria e di opzioni di scalabilità più flessibili. I dispositivi mobili continuano a svolgere un ruolo importante in termini di volumi; tuttavia, il valore aggiunto proviene dai data center e dai carichi di lavoro professionali. Pertanto, il mercato dei processori grafici si trova in un equilibrio tra volumi elevati con sensibilità al prezzo e volumi bassi con acceleratori più costosi, creando specifici cicli di acquisto nella catena del valore.
Il posizionamento competitivo dipende sempre più dalla combinazione di silicio, architettura di memoria, interconnessioni, stack software, piattaforma di sviluppo e ottimizzazione del sistema. Secondo un'analisi del mercato dei processori grafici, Intel Corporation, Advanced Micro Devices, Inc. e NVIDIA Corporation stanno sviluppando piattaforme differenziate per carichi di lavoro client, professionali e di calcolo accelerato. NVIDIA Corporation si concentra sull'integrazione di tecnologie hardware e di rete, Advanced Micro Devices, Inc. su Instinct e Ryzen, e Intel Corporation su Arc Pro.
Le principali tendenze di investimento nel mercato dei processori grafici includono l'attenzione ai nodi di processo avanzati, alle memorie ad alta larghezza di banda, ai sistemi multi-GPU e all'ottimizzazione dello stack software. Micron Technology, Inc. e Samsung Electronics Co., Ltd. mantengono una rilevanza strategica attraverso la fornitura di memorie, mentre Broadcom Inc. e NXP Semiconductors NV partecipano all'ecosistema adiacente della connettività e del calcolo embedded. Sony Group Corporation, Toshiba Corporation e Texas Instruments Incorporated offrono ulteriore esposizione nei settori dell'imaging, dell'elettronica, dell'elaborazione embedded e dei sistemi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei processori grafici: approfondimenti strategici
Approfondimenti regionali
Mercato dei processori grafici in Nord America
Il Nord America detiene una quota di mercato del 36-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034. La regione gode di un vantaggio competitivo grazie al calcolo su larga scala (hyperscale computing), ai semiconduttori ad alte prestazioni, al settore dei videogiochi, ai servizi di visualizzazione e alle infrastrutture per l'intelligenza artificiale. Gli Stati Uniti rappresentano ancora la principale fonte di domanda, mentre Canada e Messico offrono tecnologie complementari, capacità produttive e di integrazione.
Secondo il rapporto sul mercato dei processori grafici, l'espansione è alimentata da ingenti investimenti nel cloud e dalla presenza di importanti sviluppatori di acceleratori. Il consumo energetico dei data center è aumentato del 17% nel 2025, a dimostrazione sia dell'espansione delle infrastrutture sia dell'importanza di un'elaborazione efficiente. La localizzazione della catena di fornitura e gli incentivi per i semiconduttori contribuiscono agli investimenti regionali; tuttavia, la disponibilità di energia, le autorizzazioni, il packaging avanzato e le memorie rappresentano alcuni dei fattori limitanti.
Mercato statunitense dei processori grafici
Gli Stati Uniti rappresentano il 44-46% del fatturato nordamericano nel 2025 e si prevede una crescita annua composta (CAGR) del 17-19% nel periodo 2026-2034. L'ecosistema comprende data center hyperscale, sviluppatori di intelligenza artificiale, sistemi di gioco, clienti di workstation, architetti di semiconduttori e grandi fornitori di servizi cloud. La domanda è focalizzata sul calcolo ad alte prestazioni, dove la densità di calcolo e la compatibilità del software influenzano le decisioni di acquisto.
La partecipazione delle aziende è diffusa sia nel settore dei clienti che in quello degli acceleratori, con Intel Corporation, Advanced Micro Devices, Inc. e NVIDIA Corporation tra i principali attori. Le tendenze applicative includono la crescente domanda di inferenza AI, visualizzazione professionale, gaming e creazione di contenuti. Le politiche relative ai semiconduttori supportano ulteriormente la capacità produttiva e la diversificazione della catena di approvvigionamento nel paese, rendendo ancora più rilevante l'importanza strategica del packaging avanzato, delle memorie e degli acceleratori. Un esempio di questa tendenza è la linea Arc Pro 2026 di Intel Corporation.
Mercato europeo dei processori grafici
L'Europa rappresenta una quota del 17-19% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16-18% nel periodo 2026-2034, con la Germania in testa per fatturato regionale. La Germania è un punto di riferimento per la progettazione automobilistica, l'automazione industriale, il calcolo per la ricerca e la visualizzazione professionale. Il Regno Unito sta sviluppando un'infrastruttura nazionale per l'intelligenza artificiale, mentre la Francia si concentra sull'infrastruttura interna di calcolo e sui data center.
Italia e Spagna contribuiscono con i loro settori manifatturiero, dei videogiochi, della produzione multimediale, della digitalizzazione aziendale e delle infrastrutture cloud. All'interno della regione, l'aumento dei costi dell'elettricità e l'esigenza di efficienza energetica accrescono la necessità di massimizzare le prestazioni per watt. Il panorama industriale tedesco consente funzionalità avanzate di visualizzazione e simulazione, mentre Regno Unito e Francia aumentano la domanda di accelerazione tramite intelligenza artificiale. Ciò mantiene la rilevanza strategica dell'Europa in un contesto di mercato frammentato.
Mercato dei processori grafici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 30-32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-20% nel periodo 2026-2034. La Cina è la nazione dominante grazie alle sue ampie capacità di produzione di elettronica, al settore dei videogiochi, al cloud computing e agli investimenti in tecnologia locale. Il ruolo di Giappone e Corea del Sud nel mercato è determinato dai settori dell'elettronica, dell'automotive, delle memorie e dei semiconduttori.
India e Australia estendono la loro portata regionale attraverso il cloud computing, l'informatica aziendale, le infrastrutture digitali pubbliche e le applicazioni software aziendali. Si prevede che l'India registrerà una crescita a un tasso annuo composto (CAGR) di circa il 19-20% durante il periodo di previsione, grazie all'iperscalabilità e agli sforzi nazionali nel campo dell'intelligenza artificiale.
Mercato dei processori grafici in Medio Oriente e Africa
Si stima che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 12-15% nel periodo 2026-2034, con l'Arabia Saudita e gli Emirati Arabi Uniti in testa all'adozione regionale. La crescente domanda di ambienti di calcolo con acceleratori è il risultato degli investimenti in infrastrutture cloud, città intelligenti e soluzioni di intelligenza artificiale.
Sebbene il Sudafrica rappresenti la principale fonte di tecnologia in Africa, la regione del Medio Oriente e dell'Africa (RoMEA) si sta evolvendo grazie agli sforzi di modernizzazione delle infrastrutture di telecomunicazione e aziendali. La disponibilità di energia costituisce un vantaggio competitivo per i mercati del Golfo, nonostante l'impatto sul costo complessivo derivante dalle esigenze di raffreddamento, dalla dipendenza dalle importazioni e dagli elevati costi delle infrastrutture per i data center.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue le architetture dei processori 2D e 3D in base alla complessità grafica, ai requisiti di rendering e ai carichi di lavoro computazionali. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 15-17% tra il 2026 e il 2034, poiché le applicazioni richiedono sempre più visualizzazione in tempo reale, simulazione, giochi, rendering professionale ed elaborazione grafica assistita dall'intelligenza artificiale. I carichi di lavoro 3D, in genere, richiedono una maggiore velocità di elaborazione parallela, una maggiore larghezza di banda della memoria e capacità di rendering specializzate.
- Il processore 2D supporta il rendering di display, l'accelerazione dell'interfaccia, la visualizzazione integrata e i sistemi sensibili ai costi. La domanda rimane rilevante laddove i carichi di lavoro privilegiano un'elaborazione efficiente del display piuttosto che un rendering tridimensionale intensivo o un calcolo parallelo avanzato.
- Il processore 3D è al servizio di applicazioni per videogiochi, visualizzazione su workstation, simulazione, progettazione, rendering e applicazioni immersive. La sua importanza strategica è in costante crescita, poiché il ray tracing in tempo reale, il rendering potenziato dall'intelligenza artificiale e i carichi di lavoro visivi ad alta risoluzione aumentano i requisiti prestazionali.
Tecnologia
La tecnologia comprende processori grafici dedicati , processori grafici integrati e architetture ibride . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 18-20% nel periodo 2026-2034 , riflettendo la domanda simultanea di soluzioni dedicate ad alte prestazioni e di design integrati sempre più performanti. Le architetture ibride offrono un'ulteriore soluzione per gli utenti che necessitano di prestazioni flessibili, gestendo al contempo i vincoli di consumo energetico e di dimensioni.
- Il processore grafico dedicato offre risorse grafiche e memoria indipendenti, risultando strategicamente importante per il gaming ad alte prestazioni, la visualizzazione professionale, l'accelerazione dell'intelligenza artificiale e i carichi di lavoro computazionali più impegnativi.
- La GPU integrata combina le funzionalità grafiche all'interno di un processore più ampio. La sua adozione è favorita da dispositivi mobili, laptop sottili, PC aziendali e applicazioni in cui l'efficienza energetica e la compattezza del sistema sono prioritarie.
- La tecnologia ibrida combina funzionalità integrate e dedicate per bilanciare durata della batteria, reattività e prestazioni di picco. La sua importanza strategica è in costante crescita nei notebook di fascia alta, nei sistemi professionali e nelle piattaforme di elaborazione eterogenea emergenti.
Applicazione
Il settore di applicazione comprende smartphone , tablet e laptop , workstation e gaming , nonché media e intrattenimento . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 16-18% nel periodo 2026-2034 , supportato dalle crescenti esigenze di elaborazione grafica, da contenuti digitali più ricchi, dalla diffusione del gaming e dalle esperienze basate sull'intelligenza artificiale. I cicli di aggiornamento dei dispositivi e la complessità delle applicazioni determineranno il ritmo di migrazione del valore tra le diverse categorie.
- Gli smartphone rappresentano una base applicativa di grande volume in cui la grafica integrata supporta sempre più la fotografia computazionale, i giochi, l'elaborazione video e l'intelligenza artificiale on-device, il tutto entro rigidi vincoli termici e di durata della batteria.
- La domanda di tablet e laptop è plasmata da produttività, applicazioni creative, software basati sull'intelligenza artificiale e dispositivi mobili di fascia alta. Le architetture integrate e ibride sono particolarmente rilevanti perché coniugano la portabilità con carichi di lavoro sempre più esigenti.
- Le workstation e il gaming richiedono elevate prestazioni grafiche, memoria dedicata, ray tracing, simulazione e rendering a bassa latenza. Questa categoria supporta la domanda di acceleratori di fascia alta e beneficia dei cicli di aggiornamento tipici della visualizzazione professionale e del gaming.
- Il settore dei media e dell'intrattenimento si basa su processi accelerati di editing video, rendering, animazione, effetti visivi, trasmissione e creazione di contenuti immersivi. L'alta risoluzione e i flussi di lavoro di produzione in tempo reale aumentano il valore dell'elaborazione grafica parallela.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Smartphone |
Alto |
Intelligenza artificiale sul dispositivo |
Maturo |
|
Tablet e laptop |
Mezzo |
PC con intelligenza artificiale |
Scalatura |
|
Postazioni di lavoro e giochi |
Alto |
Ray Tracing |
Scalatura |
|
Media e intrattenimento |
Mezzo |
Rendering in tempo reale |
Scalatura |
Fattori di crescita del mercato dei processori grafici e analisi del loro impatto
Espansione del calcolo accelerato dall'IA
I carichi di lavoro legati all'intelligenza artificiale porteranno a un'accelerazione nell'approvvigionamento di risorse di calcolo, passando da un approccio basato esclusivamente sulla grafica a un approvvigionamento complessivo di infrastrutture di calcolo. Secondo l'Agenzia Internazionale dell'Energia, il consumo energetico dei data center è aumentato del 17% entro il 2025, mentre quello dei data center focalizzati sull'IA è cresciuto ancora più rapidamente. Questi sono alcuni indicatori della concreta adozione del calcolo accelerato. Questa tendenza si adatta bene ai processori in grado di eseguire inferenza parallela, elaborazione di modelli, visualizzazione e simulazione. Saranno sempre più necessarie memorie ad alta larghezza di banda, interconnessioni efficienti e sistemi di raffreddamento a liquido. Dal punto di vista commerciale, ciò significa che i fornitori dovranno affrontare un carico di lavoro gestibile maggiore, ma anche maggiori sfide in termini di compatibilità software.
Informatica visiva avanzata nei flussi di lavoro professionali
Si registra una crescente domanda di visualizzazione in tempo reale in settori come l'ingegneria, l'architettura, la sanità, la creazione di contenuti multimediali e la simulazione industriale. Le schede grafiche che supportano il ray tracing, il rendering basato sull'intelligenza artificiale, la produzione virtuale e i flussi di lavoro grafici ad alta risoluzione necessitano di capacità di elaborazione parallela molto superiori rispetto alle normali applicazioni da ufficio. Il risultato di ciò è l'emergere di un segmento di fascia alta in cui si registrerà una domanda di processori di classe superiore con maggiore capacità di memoria e compatibilità software. In questo contesto, il lancio della serie Arc Pro B di Intel Corporation nel 2026 può essere considerato un chiaro esempio di questa tendenza.
Localizzazione dei semiconduttori e resilienza della catena di approvvigionamento
L'attenzione dei governi e dei produttori si sta concentrando sempre più sulle capacità di produzione nazionale di semiconduttori, sul packaging avanzato e sulla fornitura di componenti essenziali. La produzione di GPU richiede logica, memoria, substrati, packaging e interconnessioni ad alta velocità di ultima generazione; qualsiasi interruzione lungo la catena di approvvigionamento può causare problemi di consegna. La diversificazione geografica riduce i rischi e i nuovi impianti di produzione e packaging possono contribuire a rafforzare la resilienza della catena di fornitura. D'altro canto, la produzione locale comporta costi di capitale più elevati, con conseguente aumento dei costi di produzione nel breve periodo. Le aziende con solide relazioni con i propri partner di fonderia, memoria, schede e cloud sono in una posizione migliore per gestire la volatilità delle allocazioni.
Tendenze future del mercato dei processori grafici
Architetture grafiche native per l'IA
Si prevede che le tendenze del mercato dei processori grafici si orienteranno verso architetture progettate simultaneamente per grafica, inferenza AI, elaborazione multimediale e calcolo parallelo generale. I prodotti futuri combineranno sempre più motori grafici con accelerazione di matrici specializzata, memoria unificata, interconnessioni avanzate e stack software ottimizzati per carichi di lavoro eterogenei. La distinzione tra un processore grafico e un acceleratore più generico diventerà quindi probabilmente meno rigida. I sistemi client potrebbero eseguire più inferenze localmente per ridurre la latenza e la dipendenza dal cloud, mentre i sistemi professionali e dei data center daranno priorità a architetture di accelerazione scalabili. I fornitori che coordinano silicio, memoria, rete, compilatori e librerie applicative potranno ottenere un maggiore valore di sistema. L'efficienza energetica rimarrà un criterio di progettazione centrale man mano che i carichi di lavoro AI diventeranno più continui e interattivi. Questa transizione dovrebbe incoraggiare la differenziazione architetturale basata su throughput per watt, mobilità della memoria, portabilità del software e flessibilità di implementazione, piuttosto che sulle sole specifiche grafiche.
Calcolo eterogeneo su diversi dispositivi
La prossima fase dello sviluppo dei prodotti si concentrerà probabilmente sul calcolo eterogeneo, in cui CPU, GPU, NPU e acceleratori specializzati operano in modo cooperativo. Laptop, smartphone, workstation, veicoli e sistemi industriali di fascia alta distribuiranno sempre più i carichi di lavoro in base ai requisiti di latenza, consumo energetico, privacy e prestazioni. Le architetture ibride possono rivelarsi particolarmente utili quando le applicazioni alternano elaborazioni leggere quotidiane a brevi periodi di calcolo intensivo per grafica o intelligenza artificiale. I framework software dovranno astrarre le differenze hardware in modo che gli sviluppatori possano utilizzare più risorse di elaborazione senza dover ricompilare le applicazioni per ogni dispositivo. Questa tendenza favorisce anche una maggiore ottimizzazione a livello di sistema, poiché la condivisione della memoria, la pianificazione, la gestione termica e le prestazioni di interconnessione diventano importanti quanto le capacità dei singoli processori. Nel tempo, le architetture eterogenee potrebbero ampliare l'adozione degli acceleratori in dispositivi in cui l'hardware grafico dedicato era precedentemente limitato da costi, capacità della batteria o spazio fisico.
Opportunità di mercato per i processori grafici
Infrastruttura di calcolo sovrana
Le previsioni di mercato sui processori grafici indicano un'opportunità di investimento nelle infrastrutture di calcolo statali e regionali, poiché i governi cercano un maggiore controllo sulla capacità di intelligenza artificiale, sui carichi di lavoro sensibili e sui servizi digitali. Europa, India, Medio Oriente e alcune economie asiatiche stanno prestando sempre maggiore attenzione alle risorse di calcolo nazionali o a controllo regionale. Investitori e fornitori di tecnologia possono puntare a opportunità che spaziano dai cluster di acceleratori alla memoria, al networking, al raffreddamento, alla gestione dell'alimentazione e all'orchestrazione del software, anziché concentrarsi esclusivamente sulla vendita di processori. I progetti più interessanti combineranno probabilmente una domanda istituzionale prevedibile con un'alimentazione affidabile e una connettività ad alta capacità. Partnership strategiche tra operatori cloud, governi, integratori di sistemi e fornitori di semiconduttori possono migliorare l'utilizzo e ridurre il rischio di implementazione. Ciò crea opportunità per le aziende in grado di fornire ambienti di calcolo completi, in particolare laddove le decisioni di approvvigionamento privilegiano l'economia del ciclo di vita, l'efficienza energetica, la sicurezza e il supporto tecnico locale.
Accelerazione dell'IA per applicazioni edge e professionali
Un'ulteriore opportunità risiede nell'estensione dell'accelerazione grafica ad alte prestazioni e dell'intelligenza artificiale oltre i data center centralizzati. Workstation, sistemi industriali, dispositivi sanitari, piattaforme automobilistiche, ambienti di produzione creativa e laptop avanzati possono trarre vantaggio dall'inferenza e dalla visualizzazione locali. La strategia dell'OMS per la salute digitale, in continua evoluzione, pone l'accento su tecnologie digitali responsabili e scalabili, rafforzando la necessità di una potenza di calcolo adeguata nel punto di utilizzo, dove privacy, latenza e affidabilità sono fondamentali. I fornitori possono cogliere questa opportunità attraverso processori integrati efficienti, acceleratori dedicati modulari, soluzioni workstation multi-GPU e software ottimizzato per l'esecuzione locale. Il successo commerciale dipenderà dal bilanciamento tra capacità di calcolo, limiti termici, consumo energetico, certificazione e compatibilità con le applicazioni. L'opportunità è quindi più ampia delle specifiche del processore e favorisce i fornitori in grado di offrire piattaforme validate per specifici carichi di lavoro professionali o industriali.
Sviluppi recenti
- Maggio 2025: Intel ha ampliato il suo portfolio di hardware per la grafica e l'intelligenza artificiale con l'introduzione delle nuove GPU Arc Pro serie B, ulteriori opzioni di implementazione per i suoi acceleratori AI Gaudi 3 e un framework software per lo sviluppo di agenti AI eseguibili localmente. Gli annunci sono stati fatti al Computex 2025 di Taipei, dove Intel ha illustrato la sua strategia per fornire soluzioni di calcolo scalabili per sviluppatori di IA, workstation professionali e applicazioni aziendali. L'azienda ha anche celebrato 40 anni di attività e collaborazione con l'ecosistema tecnologico di Taiwan.
- Giugno 2026: i partner hardware di NVIDIA hanno sfruttato il Computex 2026 di Taipei per presentare una vasta gamma di nuovi prodotti basati sulla tecnologia GeForce RTX. La gamma comprende schede grafiche, laptop da gioco, desktop preassemblati e display compatibili con G-SYNC ad alta frequenza di aggiornamento, offrendo a giocatori e creatori più opzioni in diverse categorie di prestazioni e formati. La presentazione include nuovi modelli basati sulla serie GeForce RTX 50 di NVIDIA, che utilizzano l'architettura Blackwell dell'azienda e supportano tecnologie come DLSS 4.5, ray tracing e NVIDIA Reflex.
- Gennaio 2026: AMD ha sfruttato il CES 2026 per espandere il proprio portfolio di soluzioni di elaborazione in ambito di intelligenza artificiale, gaming, grafica e software, presentando i nuovi processori Ryzen AI, ulteriori chip Ryzen AI Max+, una piattaforma di sviluppo AI compatta e aggiornamenti al suo ecosistema software ROCm. L'azienda ha inoltre svelato un nuovo processore di punta per il gaming, progettato per spingere ulteriormente le prestazioni dei desktop. Questi annunci riflettono la più ampia strategia di AMD di rendere le funzionalità di intelligenza artificiale disponibili su PC consumer, sistemi aziendali, macchine da gioco e piattaforme di sviluppo, anziché limitare l'accelerazione AI ai soli data center.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -