
Marché des processeurs graphiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des processeurs graphiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (processeur 2D et processeur 3D) ; technologie (processeur graphique dédié, processeur graphique intégré et hybride) ; application (smartphones, tablettes et ordinateurs portables, stations de travail et jeux vidéo, médias et divertissement) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002324
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


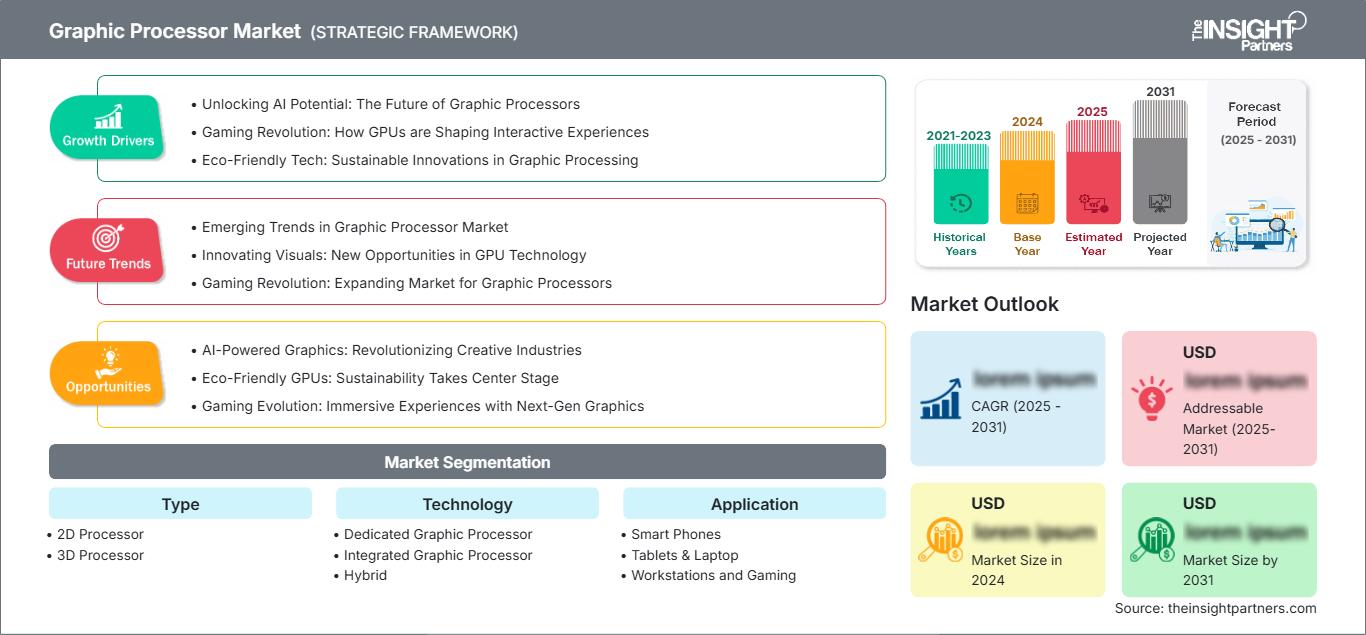
Taille du marché en 2025
107,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
971,03 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
27,75 %
taux de croissance
Marché adressable
3 978,15 milliards de dollars américains
(2026-2034)
Le marché des processeurs graphiques était évalué à 107,18 milliards de dollars américains en 2025 et devrait atteindre 971,03 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 2,75 % entre 2026 et 2034. Ce marché englobe les architectures de processeurs conçues pour le rendu graphique, le calcul parallèle, la visualisation et les charges de travail de plus en plus basées sur l'IA, dans les environnements informatiques grand public et professionnels.
La demande actuelle indique que la taille du marché des processeurs graphiques est déterminée par l'informatique personnelle basée sur l'IA, les jeux vidéo avancés, la création de contenu et les infrastructures gourmandes en ressources d'accélération. L'Amérique du Nord conserve une importance structurelle grâce à ses capacités de conception de semi-conducteurs concentrées, ses investissements dans le calcul hyperscale et ses écosystèmes de stations de travail bien établis, tandis que la région Asie-Pacifique bénéficie de la production électronique à grande échelle et de l'adoption croissante des appareils numériques.
Analyse et perspectives du marché des processeurs graphiques
- L'Amérique du Nord représente 36 à 38 % du marché des processeurs graphiques en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034 , soutenue par une infrastructure hyperscale, des écosystèmes de semi-conducteurs avancés et une demande élevée en matière de calcul professionnel.
- Les États-Unis représentent 44 à 46 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034 , reflétant une demande concentrée dans les domaines du cloud, de l'IA, des jeux et des stations de travail.
- L'Europe détiendra une part de marché de 17 à 19 % en 2025 et devrait enregistrer un TCAC de 16 à 18 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, grâce à l'augmentation des investissements dans les infrastructures d'IA et la visualisation professionnelle.
- La région Asie-Pacifique représenterait une part de 30 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant de l'expansion des infrastructures de fabrication de semi-conducteurs, d'électronique mobile, de jeux et d'IA.
- Le segment le plus important est celui des processeurs graphiques dédiés , estimé à une part de marché de 40 à 44 % en 2025 et connaissant une croissance annuelle composée de 18 à 20 % entre 2026 et 2034 , reflétant la demande de charges de travail graphiques à haut débit et d'accélérateurs.
- Le segment à forte croissance est celui des systèmes hybrides , représentant une part de marché de 10 à 14 % en 2025 et affichant un TCAC de 30 à 32 % entre 2026 et 2034 , grâce à des exigences flexibles en matière de performances et d'efficacité énergétique.
- Principales entreprises analysées en détail : Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation, NXP Semiconductors NV, Texas Instruments Incorporated, Micron Technology, Inc., Sony Group Corporation, Toshiba Corporation, Samsung Electronics Co., Ltd., Broadcom Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique du marché des processeurs graphiques a transformé ces derniers, initialement conçus pour l'affichage, en ordinateurs parallèles programmables. Les architectures dédiées continuent d'offrir des performances optimales pour les jeux, les stations de travail, la visualisation et l'accélération de l'IA, tandis que les architectures intégrées regroupent les fonctionnalités graphiques, de calcul et d'IA au sein de processeurs compacts. Les progrès réalisés en matière de conditionnement, de bande passante mémoire, de chiplets, de lancer de rayons et de rendu IA influencent les feuilles de route des produits et améliorent le rapport performance/consommation.
Les investissements sur le marché des processeurs graphiques devraient se diversifier géographiquement, passant des pôles de calcul traditionnels aux nouveaux marchés asiatiques et aux initiatives d'infrastructures numériques souveraines au cours de la période prévisionnelle. La disponibilité des sources d'énergie, les politiques locales en matière de semi-conducteurs, les technologies d'encapsulation et les procédures d'autorisation des centres de données auront un impact sur les calendriers de déploiement. L'Europe privilégie également les capacités de calcul souveraines, tandis que l'Inde développe son écosystème GPU en pleine croissance grâce aux infrastructures de cloud et d'IA.
Rapport sur le marché des processeurs graphiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 107,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 971,03 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 27,75% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des processeurs graphiques
La demande se diversifie et s'étend aux smartphones, PC, consoles de jeux, stations de travail, création multimédia et infrastructures d'accélération. Le potentiel de croissance du marché des processeurs graphiques sera porté par la demande accrue en calcul parallèle, en haute fidélité visuelle, en intelligence artificielle et par le remplacement des systèmes de génération précédente, devenus obsolètes. La chaîne de valeur comprend l'architecture des puces, la fabrication des plaquettes, la mémoire, le packaging avancé, l'assemblage des cartes, l'intégration des systèmes, les logiciels, les fabricants d'équipement d'origine (OEM), les fournisseurs de cloud et les développeurs d'applications. L'offre dépend de la capacité des technologies de gravure avancées, de la disponibilité de mémoires à large bande passante, des substrats et du packaging avancé.
Du point de vue des appareils, les processeurs intégrés offrent une meilleure efficacité énergétique et une conception système simplifiée, tandis que les processeurs dédiés proposent une bande passante mémoire plus élevée et des options d'évolutivité plus flexibles. Les appareils mobiles conservent une place importante en termes de volumes ; toutefois, la valeur ajoutée provient des centres de données et des charges de travail professionnelles. Le marché des processeurs graphiques oscille ainsi entre des volumes élevés, synonymes de forte sensibilité aux prix, et des volumes plus faibles, avec des accélérateurs plus onéreux, créant des cycles d'achat spécifiques au sein de la chaîne de valeur.
Le positionnement concurrentiel repose de plus en plus sur la combinaison de la puce, de l'architecture mémoire, de l'interconnexion, de la pile logicielle, de la plateforme de développement et de l'optimisation système. Selon une analyse du marché des processeurs graphiques, Intel, Advanced Micro Devices et NVIDIA développent des plateformes différenciées pour les charges de travail grand public, professionnelles et d'accélération. NVIDIA se concentre sur l'intégration des technologies matérielles et réseau, Advanced Micro Devices sur Instinct et Ryzen, et Intel sur Arc Pro.
Les principales tendances d'investissement sur le marché des processeurs graphiques sont l'accent mis sur les nœuds de gravure avancés, la mémoire à large bande passante, les systèmes multi-GPU et l'optimisation des logiciels. Micron Technology, Inc. et Samsung Electronics Co., Ltd. conservent une importance stratégique grâce à leur rôle dans la fourniture de mémoire, tandis que Broadcom Inc. et NXP Semiconductors NV participent à l'écosystème des technologies de connectivité et de l'informatique embarquée. Sony Group Corporation, Toshiba Corporation et Texas Instruments Incorporated renforcent leur présence dans les domaines de l'imagerie, de l'électronique, du traitement embarqué et des systèmes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des processeurs graphiques : Perspectives stratégiques
Perspectives régionales
Marché des processeurs graphiques en Amérique du Nord
L'Amérique du Nord conservera une part de marché de 36 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034. La région bénéficie d'atouts majeurs dans les domaines du calcul hyperscale, des semi-conducteurs haute performance, des jeux vidéo, des services de visualisation et des infrastructures d'intelligence artificielle. Les États-Unis demeurent le principal moteur de la demande, tandis que le Canada et le Mexique offrent des technologies complémentaires et des capacités de production et d'intégration.
D'après le rapport sur le marché des processeurs graphiques, la croissance est alimentée par les investissements importants dans le cloud et la présence de développeurs d'accélérateurs clés. La consommation énergétique des centres de données a augmenté de 17 % en 2025, témoignant de l'expansion des infrastructures et soulignant l'importance d'une informatique performante. La localisation de la chaîne d'approvisionnement et les incitations fiscales dans le secteur des semi-conducteurs contribuent aux investissements régionaux ; toutefois, la disponibilité de l'énergie, les autorisations, le packaging avancé et la mémoire figurent parmi les facteurs limitants.
Marché américain des processeurs graphiques
Les États-Unis représentaient 44 à 46 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034. L'écosystème comprend des centres de données hyperscale, des développeurs d'IA, des systèmes de jeux vidéo, des clients de stations de travail, des architectes de semi-conducteurs et de grands fournisseurs de services cloud. La demande est axée sur le calcul haute performance, où la densité de calcul et la compatibilité logicielle influencent les décisions d'achat.
La participation des entreprises est généralisée dans les secteurs des clients et des accélérateurs, avec notamment Intel Corporation, Advanced Micro Devices, Inc. et NVIDIA Corporation parmi les acteurs clés. Les applications émergentes montrent une demande croissante en matière d'inférence IA, de visualisation professionnelle, de jeux vidéo et de création de contenu. Les politiques relatives aux semi-conducteurs favorisent la diversification des capacités et de la chaîne d'approvisionnement du pays, renforçant ainsi l'importance stratégique des technologies avancées d'encapsulation, de mémoire et d'accélérateurs. La gamme Arc Pro d'Intel Corporation, prévue pour 2026, illustre parfaitement cette tendance.
Marché européen des processeurs graphiques
L'Europe représentera une part de marché de 17 à 19 % en 2025 et devrait connaître une croissance annuelle composée de 16 à 18 % entre 2026 et 2034, l'Allemagne étant en tête des revenus régionaux. L'Allemagne concentre ses activités sur la conception automobile, l'automatisation industrielle, le calcul scientifique et la visualisation professionnelle. Le Royaume-Uni développe une infrastructure d'IA souveraine, tandis que la France privilégie le développement de son infrastructure nationale de calcul et de centres de données.
L'Italie et l'Espagne contribuent à ce marché par leurs activités dans les secteurs de la production manufacturière, des jeux vidéo, des médias, de la numérisation des entreprises et des infrastructures cloud. Dans cette région, la hausse des coûts de l'électricité et l'amélioration de l'efficacité énergétique accentuent les besoins en performances énergétiques. Le paysage industriel allemand favorise la visualisation et la simulation avancées, tandis que le Royaume-Uni et la France stimulent la demande d'accélération de l'IA. Cette situation préserve la pertinence stratégique de l'Europe malgré la fragmentation de son marché.
Marché des processeurs graphiques en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 30 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034. La Chine domine le marché grâce à ses importantes capacités de production électronique, son secteur des jeux vidéo, l'informatique en nuage et ses investissements technologiques locaux. Le Japon et la Corée du Sud contribuent également au marché par le biais des secteurs de l'électronique, de l'automobile, de la mémoire et des semi-conducteurs.
L'Inde et l'Australie étendent leur influence régionale grâce au cloud, à l'informatique d'entreprise, aux infrastructures numériques publiques et aux applications logicielles métiers. L'Inde devrait connaître une croissance annuelle composée d'environ 19 à 20 % au cours de la période prévisionnelle, grâce à l'hyperscaling et aux initiatives souveraines en matière d'IA.
Marché des processeurs graphiques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 12 à 15 % entre 2026 et 2034, l'Arabie saoudite et les Émirats arabes unis étant les moteurs de cette adoption régionale. La demande croissante d'environnements informatiques compatibles avec les accélérateurs est le fruit des investissements dans les infrastructures cloud, les villes intelligentes et les solutions d'intelligence artificielle.
Alors que l'Afrique du Sud demeure le principal pôle technologique du continent, la région Moyen-Orient et Afrique (RoMEA) évolue grâce à la modernisation de ses infrastructures de télécommunications et d'entreprises. L'accès à l'énergie constitue un avantage concurrentiel pour les marchés du Golfe, malgré l'impact des besoins en refroidissement, de la dépendance aux importations et du coût élevé des infrastructures de centres de données sur leur structure de coûts.
Analyse de segmentation
Taper
La segmentation par type distingue les architectures de processeurs 2D et 3D en fonction de la complexité graphique, des exigences de rendu et des charges de travail de calcul. Ce segment devrait connaître une croissance annuelle composée de 15 à 17 % entre 2026 et 2034, les applications nécessitant de plus en plus de visualisation en temps réel, de simulation, de jeux, de rendu professionnel et de traitement graphique assisté par l'IA. Les charges de travail 3D requièrent généralement un débit parallèle plus élevé, une bande passante mémoire plus importante et des capacités de rendu spécialisées.
- Le processeur 2D prend en charge le rendu d'affichage, l'accélération d'interface, la visualisation embarquée et les systèmes à faible coût. Il reste pertinent pour les charges de travail qui privilégient un traitement d'affichage efficace plutôt qu'un rendu 3D intensif ou des calculs parallèles avancés.
- Le processeur 3D est utilisé dans les jeux, la visualisation sur station de travail, la simulation, la conception, le rendu et les applications immersives. Son importance stratégique s'accroît avec l'augmentation des exigences de performance liées au ray tracing en temps réel, au rendu amélioré par l'IA et aux charges de travail visuelles haute résolution.
Technologie
Cette technologie comprend les processeurs graphiques dédiés , les processeurs graphiques intégrés et les architectures hybrides . Le segment devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034 , reflétant la demande simultanée de solutions dédiées hautes performances et de conceptions intégrées toujours plus performantes. Les architectures hybrides offrent une alternative intéressante aux utilisateurs qui recherchent des performances flexibles tout en maîtrisant les contraintes énergétiques et de format.
- Le processeur graphique dédié offre des ressources graphiques et une mémoire indépendantes, ce qui le rend stratégiquement important pour les jeux hautes performances, la visualisation professionnelle, l'accélération de l'IA et les charges de travail informatiques exigeantes.
- Le processeur graphique intégré combine les fonctionnalités graphiques au sein d'un processeur plus large. Son utilisation est privilégiée dans les appareils mobiles, les ordinateurs portables fins, les PC professionnels et les applications où l'efficacité énergétique et la compacité sont essentielles.
- L'architecture hybride combine des fonctionnalités intégrées et dédiées pour optimiser l'autonomie, la réactivité et les performances maximales. Son importance stratégique s'accroît pour les ordinateurs portables haut de gamme, les systèmes professionnels et les plateformes informatiques hétérogènes émergentes.
Application
L'application couvre les smartphones , les tablettes et ordinateurs portables , les stations de travail et les jeux vidéo , ainsi que les médias et le divertissement . Ce segment devrait connaître une croissance annuelle composée de 16 à 18 % entre 2026 et 2034 , portée par la demande croissante en calcul visuel, la richesse des contenus numériques, l'adoption des jeux vidéo et les expériences basées sur l'intelligence artificielle. Le rythme de renouvellement des appareils et la complexité des applications détermineront la vitesse de migration de la valeur entre les différentes catégories.
- Les smartphones représentent une base d'applications à fort volume où les graphismes intégrés prennent de plus en plus en charge la photographie computationnelle, les jeux, le traitement vidéo et l'IA embarquée, dans le respect de contraintes thermiques et de batterie strictes.
- La demande en tablettes et ordinateurs portables est dictée par la productivité, les applications créatives, les logiciels d'intelligence artificielle et l'informatique mobile haut de gamme. Les architectures intégrées et hybrides sont particulièrement pertinentes car elles concilient portabilité et exigences croissantes en matière de charge de travail.
- Les stations de travail et les jeux vidéo nécessitent une puissance graphique élevée, de la mémoire dédiée, le ray tracing, la simulation et un rendu à faible latence. Cette catégorie répond aux exigences des accélérateurs haut de gamme et tire parti des cycles de renouvellement rapides des logiciels de visualisation et de jeu professionnels.
- Le secteur des médias et du divertissement repose sur l'accélération du montage vidéo, du rendu, de l'animation, des effets visuels, de la diffusion et de la création de contenus immersifs. La haute résolution et les flux de production en temps réel accroissent la valeur du traitement graphique parallèle.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Smartphones |
Haut |
IA embarquée |
Mature |
|
Tablettes et ordinateurs portables |
Moyen |
PC IA |
Mise à l'échelle |
|
Postes de travail et jeux |
Haut |
Ray tracing |
Mise à l'échelle |
|
Médias et divertissement |
Moyen |
Rendu en temps réel |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des processeurs graphiques
Expansion du calcul accéléré par l'IA
L'essor de l'IA entraînera une accélération des achats de matériel informatique, passant d'une logique d'acquisition axée sur les performances graphiques à une logique d'acquisition globale d'infrastructures de calcul. Selon l'Agence internationale de l'énergie, la consommation énergétique des centres de données a augmenté de 17 % en 2025, et celle des centres dédiés à l'IA a connu une croissance encore plus rapide. Ces chiffres illustrent la réalité concrète de l'adoption du calcul accéléré. Cette tendance est particulièrement favorable aux processeurs capables d'effectuer des inférences parallèles, le déploiement de modèles, la visualisation et la simulation. Le besoin en mémoire à large bande passante, en interconnexions performantes et en systèmes de refroidissement liquide se fera davantage sentir. Sur le plan commercial, cela signifie que les fournisseurs devront faire face à une charge de travail adressable plus importante, mais aussi à des défis accrus en matière de compatibilité logicielle.
Informatique visuelle avancée dans les flux de travail professionnels
La demande de visualisation en temps réel est en forte croissance dans des secteurs tels que l'ingénierie, l'architecture, la santé, la création multimédia et la simulation industrielle. Les cartes graphiques prenant en charge le ray tracing, le rendu piloté par l'IA, la production virtuelle et les flux de travail graphiques haute résolution nécessitent des capacités de traitement parallèle bien supérieures à celles des applications bureautiques classiques. Il en résulte l'émergence d'un segment haut de gamme, caractérisé par une demande accrue de processeurs plus performants, dotés d'une capacité mémoire et d'une compatibilité logicielle supérieures. À cet égard, la sortie de la gamme Arc Pro B d'Intel Corporation en 2026 illustre parfaitement cette tendance.
Localisation des semi-conducteurs et résilience de la chaîne d'approvisionnement
Les gouvernements et les fabricants accordent une importance croissante aux capacités de production nationale de semi-conducteurs, aux technologies d'encapsulation avancées et à l'approvisionnement en composants essentiels. La fabrication de GPU exige des composants logiques, de la mémoire, des substrats, des solutions d'encapsulation et des interconnexions à haut débit de dernière génération ; toute perturbation de la chaîne d'approvisionnement peut entraîner des problèmes de livraison. La diversification géographique réduit les risques, et de nouvelles installations de production et d'encapsulation peuvent contribuer à renforcer la résilience de la chaîne d'approvisionnement. En revanche, la production locale implique des coûts d'investissement plus élevés, ce qui augmente les coûts de production à court terme. Les entreprises qui entretiennent des relations solides avec leurs partenaires fondeurs, fabricants de mémoire, de cartes et de services cloud sont mieux armées pour gérer la volatilité des allocations.
Tendances futures du marché des processeurs graphiques
Architectures graphiques natives de l'IA
Les tendances du marché des processeurs graphiques devraient évoluer vers des architectures conçues simultanément pour le graphisme, l'inférence IA, le traitement multimédia et le calcul parallèle général. Les futurs produits combineront de plus en plus des moteurs graphiques avec une accélération matricielle spécialisée, une mémoire unifiée, des interconnexions avancées et des piles logicielles optimisées pour les charges de travail hétérogènes. La distinction entre un processeur graphique et un accélérateur plus large devrait donc s'estomper. Les systèmes clients pourront exécuter davantage d'inférences localement afin de réduire la latence et la dépendance au cloud, tandis que les systèmes professionnels et de centres de données privilégieront les architectures d'accélération évolutives. Les fournisseurs qui coordonnent le silicium, la mémoire, le réseau, les compilateurs et les bibliothèques d'applications pourront générer une plus grande valeur ajoutée pour le système. L'efficacité énergétique restera un critère de conception central à mesure que les charges de travail IA deviendront plus continues et interactives. Cette transition devrait encourager une différenciation architecturale basée sur le débit par watt, la mobilité de la mémoire, la portabilité des logiciels et la flexibilité de déploiement, plutôt que sur les seules spécifications graphiques brutes.
Calcul hétérogène sur différents dispositifs
La prochaine étape du développement produit devrait mettre l'accent sur l'informatique hétérogène, où les CPU, GPU, NPU et accélérateurs spécialisés fonctionnent de concert. Les ordinateurs portables haut de gamme, les smartphones, les stations de travail, les véhicules et les systèmes industriels répartiront de plus en plus les charges de travail en fonction des exigences de latence, de consommation d'énergie, de confidentialité et de performance. Les architectures hybrides peuvent s'avérer particulièrement utiles lorsque les applications alternent entre des traitements quotidiens légers et de courtes périodes de calculs graphiques ou d'IA intensifs. Les frameworks logiciels devront masquer les différences matérielles afin que les développeurs puissent cibler plusieurs ressources de traitement sans avoir à reconstruire les applications pour chaque appareil. Cette tendance favorise également une optimisation système plus poussée, car le partage de la mémoire, la planification, la gestion thermique et les performances d'interconnexion deviennent aussi importants que les capacités individuelles des processeurs. À terme, les conceptions hétérogènes pourraient généraliser l'adoption des accélérateurs dans les appareils où le matériel graphique dédié était auparavant limité par le coût, la capacité de la batterie ou l'espace physique.
Opportunités du marché des processeurs graphiques
Infrastructure informatique souveraine
Les prévisions du marché des processeurs graphiques indiquent une opportunité d'investissement dans les infrastructures informatiques souveraines et régionales, les gouvernements cherchant à renforcer leur contrôle sur les capacités d'IA, les charges de travail sensibles et les services numériques. L'Europe, l'Inde, le Moyen-Orient et certaines économies asiatiques s'intéressent de plus en plus aux ressources de calcul contrôlées au niveau national ou régional. Les investisseurs et les fournisseurs de technologies peuvent cibler les opportunités liées aux clusters d'accélérateurs, à la mémoire, aux réseaux, au refroidissement, à la gestion de l'énergie et à l'orchestration logicielle, plutôt que de se concentrer uniquement sur la vente de processeurs. Les projets les plus attractifs associeront probablement une demande institutionnelle prévisible à une alimentation électrique fiable et à une connectivité haut débit. Les partenariats stratégiques entre les opérateurs de cloud, les gouvernements, les intégrateurs de systèmes et les fabricants de semi-conducteurs peuvent améliorer l'utilisation des ressources et réduire les risques liés au déploiement. Ceci crée des opportunités pour les entreprises capables de fournir des environnements informatiques complets, notamment lorsque les décisions d'achat privilégient la rentabilité du cycle de vie, l'efficacité énergétique, la sécurité et le support technique local.
Accélération de l'IA de pointe et professionnelle
Une autre opportunité réside dans l'extension des performances graphiques et de l'accélération de l'IA au-delà des centres de données centralisés. Stations de travail, systèmes industriels, dispositifs médicaux, plateformes automobiles, environnements de production créative et ordinateurs portables de pointe peuvent tirer parti de l'inférence et de la visualisation locales. La stratégie de santé numérique de l'OMS met l'accent sur des technologies numériques responsables et évolutives, renforçant ainsi la nécessité d'une puissance de calcul performante au point d'utilisation, là où la confidentialité, la latence et la fiabilité sont essentielles. Les fournisseurs peuvent saisir cette opportunité grâce à des processeurs intégrés efficaces, des accélérateurs dédiés modulaires, des solutions de stations de travail multi-GPU et des logiciels optimisés pour l'exécution locale. Le succès commercial dépendra de l'équilibre entre la puissance de calcul, les limites thermiques, la consommation d'énergie, la certification et la compatibilité des applications. Cette opportunité dépasse donc le cadre des spécifications des processeurs et favorise les fournisseurs capables de proposer des plateformes validées pour des charges de travail professionnelles ou industrielles définies.
Développements récents
- Mai 2025 : Intel a enrichi son offre de matériel graphique et d’intelligence artificielle avec le lancement de nouveaux GPU Arc Pro série B, de nouvelles options de déploiement pour ses accélérateurs d’IA Gaudi 3 et d’un framework logiciel pour le développement d’agents d’IA exécutés localement. Ces annonces ont été faites lors du Computex 2025 à Taipei, où Intel a présenté sa stratégie visant à fournir des solutions de calcul évolutives aux développeurs d’IA, aux stations de travail professionnelles et aux applications d’entreprise. L’entreprise a également célébré 40 ans d’activité et de collaboration avec l’écosystème technologique taïwanais.
- Juin 2026 : Les partenaires matériels de NVIDIA ont profité du Computex 2026 à Taipei pour présenter une large gamme de nouveaux produits équipés de la technologie GeForce RTX. Cette gamme comprend des cartes graphiques, des ordinateurs portables de jeu, des ordinateurs de bureau pré-assemblés et des écrans compatibles G-SYNC à taux de rafraîchissement élevé, offrant ainsi aux joueurs et aux créateurs un choix plus vaste en termes de performances et de formats. Parmi les nouveautés présentées figurent les cartes graphiques NVIDIA GeForce RTX série 50, qui exploitent l’architecture Blackwell et prennent en charge des technologies telles que DLSS 4.5, le ray tracing et NVIDIA Reflex.
- Janvier 2026 : AMD a profité du CES 2026 pour enrichir son offre informatique dans les domaines de l’intelligence artificielle, du jeu vidéo, des graphismes et des logiciels, en présentant de nouveaux processeurs Ryzen AI, des puces Ryzen AI Max+ supplémentaires, une plateforme de développement IA compacte et des mises à jour de son écosystème logiciel ROCm. L’entreprise a également dévoilé un nouveau processeur de jeu haut de gamme conçu pour optimiser les performances des ordinateurs de bureau. Ces annonces illustrent la stratégie globale d’AMD visant à rendre les capacités d’IA accessibles aux PC grand public, aux systèmes professionnels, aux ordinateurs de jeu et aux plateformes de développement, au lieu de limiter l’accélération de l’IA aux seuls centres de données.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -