
Markt für Grün Laser Diode: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für grüne Laserdioden (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Nennleistung (bis zu 500 mW, 500,1 mW–5 W, 5,1 W–1 kW, über 1 kW); Anwendung (Head-Up-Display, Head-Mounted-Display, Pico-Projektoren, Smartphones, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026014
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
1,35 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,77 %
Wachstumsrate
Adressierbarer Markt
20,98 Mrd. US-Dollar
(2026–2034)
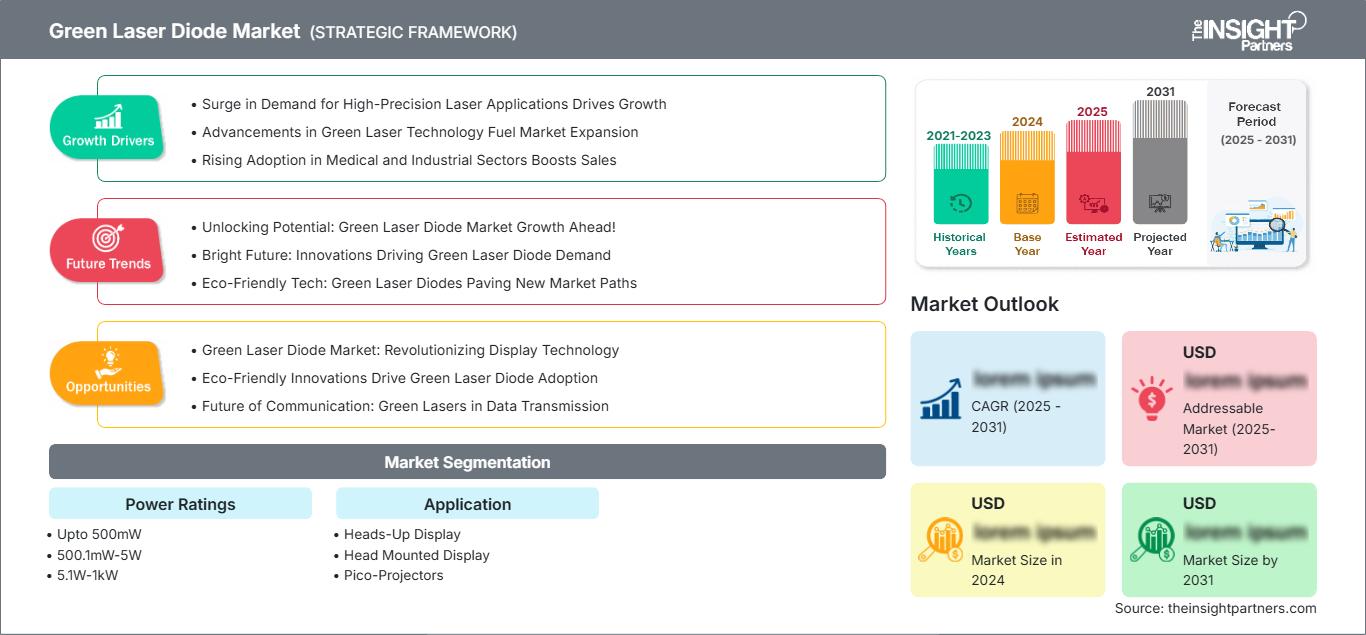
Der Markt für grüne Laserdioden wird im Jahr 2025 auf 1,35 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,06 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,77 % im Zeitraum 2026–2034 entspricht. Die Marktentwicklung wird durch die zunehmende Verbreitung kompakter photonischer Quellen, Verbesserungen bei Halbleitermaterialien und den breiteren Einsatz grüner Wellenlängen in Display-, Projektions-, Sensor- und Präzisionsverarbeitungsanwendungen in Konsumgüter- und Industriesystemen geprägt.
Nordamerika bietet strukturell attraktive Perspektiven, gestützt durch die Integration von Displays in der Automobilindustrie, Elektronik für die Luft- und Raumfahrt, Halbleiterfertigung und Photonikforschung. Der regionale Markt für grüne Laserdioden wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 9,8–10,8 % weiter wachsen. Investitionen konzentrieren sich dabei auf hocheffiziente Emitter, kompakte Module, fortschrittliche Gehäusetechnologien und anwendungsspezifische optische Architekturen.
Marktanalyse und Einblicke für grüne Laserdioden
- Nordamerika: Nordamerika wird voraussichtlich eine bedeutende Position beibehalten, gestützt durch die Einführung von Head-up-Displays in der Automobilindustrie, die Halbleiterfertigung, die Verteidigungselektronik und die Forschung und Entwicklung im Bereich Photonik. Der Marktanteil dürfte 2025 bei 27–31 % liegen, die durchschnittliche jährliche Wachstumsrate (CAGR) im Zeitraum 2026–2034 bei 9,8–10,8 %.
- USA: Die USA decken 2025 82–86 % der nordamerikanischen Nachfrage ab, unterstützt durch fortschrittliche Fertigung, Automobilelektronik, Luft- und Raumfahrtprogramme sowie Photonikforschung, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % bis 2034.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 22–26 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 9,3–10,3 % wachsen wird, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien durch Automobilelektronik und industrielle Photonik.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentiert 31–35 % der Nachfrage im Jahr 2025 und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 11,4–12,4 % wachsen, angeführt von China, Japan, Südkorea und Indien durch Investitionen in die Elektronikfertigung und Displaytechnologie.
- Größtes Segment: Head-Up-Displays werden als größtes Anwendungssegment eingeschätzt und halten im Jahr 2025 einen Marktanteil von 30–34 %. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 11,0–12,0 % erwartet.
- Wachstumsstarkes Segment: Head-Mounted-Displays stellen das wachstumsstärkste Anwendungssegment dar. Sie machen 20–24 % der Nachfrage im Jahr 2025 aus und expandieren mit einer durchschnittlichen jährlichen Wachstumsrate von 12,0–13,0 %, da kompakte optische Architekturen immer skalierbarer werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Edmund Optics, Coherent Corp., IPG Photonics Corporation, Newport Corporation, OSRAM GmbH, Spectra-Physics, Sharp Corporation, SPI Lasers UK Ltd., Sumitomo Electric Industries, Ltd., Schneider Electric SE.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für grüne Laserdioden hat sich von traditionellen diskreten Beleuchtungslösungen hin zu integrierten photonischen Lichtquellen entwickelt, die auf maximale Helligkeit, Wellenlänge, thermische Effizienz und anwendungsspezifische Strahlcharakteristika ausgelegt sind. Verbesserungen bei GaN-basierten Emitterzellen, Gehäusen, optischer Kopplung und Halbleitertechnologien haben die nutzbare Leistung erhöht und gleichzeitig die Integrationsbeschränkungen minimiert. Die Anbieter der Branche erweitern ihr Angebot an grünen Laserprodukten zudem auf die Bereiche Prozess- und Bildverarbeitung.
Zu den neuen Märkten, die in den kommenden Jahren voraussichtlich an Bedeutung für das Wachstum gewinnen werden, zählen neben den bestehenden Produktionsstätten in Ostasien vor allem Indien, Südostasien und ausgewählte Technologiezentren im Nahen Osten. Forschung und Entwicklung konzentrieren sich auf Hochleistungsdesign, Wärmemanagement, kleinere Module und Automatisierung. Anforderungen an Automobildisplays, die Lokalisierung von Halbleitern und Energieeinsparungsziele werden die Akzeptanz dieser Technologien fördern.
Berichtsumfang zum Markt für grüne Laserdioden
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,35 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,77 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für grüne Laserdioden
Das Wachstum des Marktes für grüne Laserdioden wird durch die optischen Vorteile grüner Laserstrahlen angetrieben, insbesondere durch ihre hohe Helligkeit und ihre Eignung für Projektion und Sensorik auch bei Umgebungslicht. Das Ökosystem umfasst mehrere Stufen, darunter Halbleiterepitaxie, Waferherstellung, Chipfertigung, Gehäusebau, Optikmontage, Treiberentwicklung, Wärmeableitungstechnologie, Modulmontage und die Fertigung der Originalausrüstung. Die Nachfrage wird daher nicht nur durch die Leistungsfähigkeit der Dioden, sondern auch durch die Verfügbarkeit zuverlässiger und kostengünstiger integrierter Module bestimmt.
Das Marktangebot ist weiterhin durch Unterschiede hinsichtlich Leistung und Anwendung gekennzeichnet. Niedrigleistungslaser konkurrieren über Gehäusegröße, Wellenlängenstabilität und Lebensdauer, während Hochleistungslaser fortschrittliche Wärmeableitungstechnologien, Strahlformung und optischen Schutz erfordern. Die vertikale Integration kann zu mehr Einheitlichkeit und Versorgungssicherheit beitragen, während sich für Nischenkomponentenanbieter Chancen in den Märkten für Optik, Treiber und kundenspezifische Module ergeben.
Im Hinblick auf die Wettbewerbsanalyse des Marktberichts für grüne Laserdioden zeigt sich eine große Vielfalt an diversifizierten Photonikunternehmen und Spezialisten. Coherent Corp. und IPG Photonics Corporation bieten ein breites Spektrum an Laserprodukten für industrielle und wissenschaftliche Anwendungen an, während Edmund Optics optische Komponenten und Laserpakete anbietet. Spectra-Physics und Newport Corporation ergänzen das Angebot um weitere Laser und Instrumente und ermöglichen so ein umfassenderes Produktpaket als reine Komponenten.
Der aktuelle Investitionstrend konzentriert sich auf höhere Produktionseffizienz, Kompaktheit, Zuverlässigkeit und Massenproduktion. OSRAM GmbH und Sharp Corporation bringen ihr Know-how im Bereich Halbleiter und Optoelektronik ein, während Sumitomo Electric Industries, Ltd. ihre Kompetenz in der Entwicklung umweltfreundlicher Dioden unter Beweis stellt. Weitere potenzielle Marktteilnehmer wie SPI Lasers UK Ltd. und Schneider Electric SE können mit ihren spezifischen Anwendungen, industriellen Verbindungen oder optischen Systemen konkurrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für grüne Laserdioden: Strategische Einblicke
Regionale Einblicke
Markt für grüne Laserdioden in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % am Markt für grüne Laserdioden halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,8 % wachsen. Die Region profitiert von der Entwicklung von Automobildisplays, der Halbleiterfertigung, der Luft- und Raumfahrtelektronik, der Verteidigungselektronik sowie der Photonikforschung an Universitäten. Den größten Anteil der regionalen Nachfrage stellt die USA dar, angetrieben durch fortschrittliche OEM-Ökosysteme und die Nachfrage nach hochwertigen optischen Geräten. Kanada ist durch wissenschaftliche Instrumente, fortschrittliche Fertigung und Forschungsanwendungen vertreten, während Mexiko Fertigungskapazitäten für die Elektronik- und Automobilindustrie bereitstellt.
Die regionale Marktstruktur ist günstig für Anbieter, die qualitativ hochwertige Module, zuverlässige thermische Eigenschaften und kundenspezifische Lösungen für anspruchsvolle Bedingungen liefern können. Head-up-Displays für die Automobilindustrie, Bildverarbeitungssysteme, Präzisionsfertigung und wissenschaftliche Instrumente sorgen für eine diversifizierte Nachfrage jenseits der Unterhaltungselektronik. Die Beschaffung orientiert sich zunehmend an der Zuverlässigkeit über den gesamten Lebenszyklus und der Unterstützung bei der Integration anstatt an reinen Diodenpreisen. Produktions- und Halbleiterinvestitionen schaffen zusätzliche strategische Gründe für lokale Photonik-Produktionskapazitäten, obwohl weiterhin bestimmte Komponenten importiert werden.
US-Markt für grüne Laserdioden
Die USA decken 2025 82–86 % des nordamerikanischen Bedarfs ab und werden bis 2034 ein jährliches Wachstum von 10,0–11,0 % verzeichnen. Die Nachfrage in den USA umfasst Anwendungen in den Bereichen Automobilelektronik, Luft- und Raumfahrt, Verteidigung, Halbleitertechnik, Medizintechnik, wissenschaftliche Forschung und industrielle Automatisierung. Der Bedarf geht hin zu miniaturisierten Lichtquellen, die unter verschiedenen Betriebsbedingungen zuverlässig und stabil spezifische Wellenlängen erzeugen können.
Die Anbieterlandschaft umfasst Komponentenhersteller, Lasersystemhersteller, optische Distributoren und Anbieter integrierter Photonik. Grüne Laserquellen finden Anwendung in Head-up-Displays (HUDs), Bildverarbeitung, Projektion, Messtechnik und speziellen Fertigungsprozessen. Darüber hinaus fördern staatliche Initiativen zur Stärkung der heimischen Halbleiter- und fortschrittlichen Fertigungstechnologien die Lokalisierung photonischer Lieferketten. Daher zeichnet sich der US-Markt durch einen hohen technischen Standard und vergleichsweise strenge Qualifikationskriterien für Lichtquellen aus, was Premium-Anbietern, die rückverfolgbare und anwendungsspezifische Lösungen liefern können, Chancen eröffnet.
Europäischer Markt für grüne Laserdioden
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 22–26 % erreichen und zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 9,3–10,3 % verzeichnen. Deutschland ist aufgrund seiner Branchen Automobilelektronik, Automatisierung, Präzisionstechnik und Optik führend in der Region. Großbritannien zeichnet sich durch exzellente Wissenschafts- und Photoniktechnologien aus, während Frankreich die Bereiche Luft- und Raumfahrt, Verteidigung, Forschung und Entwicklung sowie die fortgeschrittene Fertigung ergänzt. Italien und Spanien tragen mit weiteren Anwendungen in der Automobil-, Industrie- und Elektronikbranche zum Erfolg bei. Die Akzeptanz in Europa wird zunehmend von Energieeffizienz, miniaturisierten Designs und strengen industriellen Qualitätsstandards beeinflusst.
Ein weiterer Faktor für das Nachfragewachstum in Europa ist die Transformation des Kontinents hin zu einem Umfeld für Elektromobilität, erneuerbare Energien, intelligente Fertigung und fortschrittliche Industrie. Investitionen in die Elektroauto-Produktion, Batterieherstellung, Ladestationen, Fabrikautomation und Energiespeicherlösungen haben in einigen der größten Volkswirtschaften Europas neue Anwendungsbereiche für fortschrittliche Geräte eröffnet. Darüber hinaus motiviert die zunehmende Substitution traditioneller Maschinen durch energieeffiziente und digital gesteuerte Systeme die Hersteller, fortschrittliche Produkte zu implementieren, die höhere Zuverlässigkeit, geringeren Stromverbrauch und gesteigerte Effizienz bieten. Die Entwicklung von Industrie-4.0-Projekten in Verbindung mit der Implementierung von Sensoren, Vernetzung und Automatisierung dürfte die Nachfrage nach diesen Geräten weiter ankurbeln.
APAC-Markt für grüne Laserdioden
Die APAC-Region wird Prognosen zufolge bis 2025 31–35 % der weltweiten Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,4 % wachsen. China dominiert den Markt, angetrieben von der Elektronikfertigung, der Displayherstellung, der Automobiltechnologie und der industriellen Automatisierung. Japan und Südkorea tragen mit fortschrittlicheren Halbleitern und Unterhaltungselektronik zum Markt bei, während Indien und Australien ein wachsendes Nachfragepotenzial bieten.
Bei der industriellen Lokalisierung fördern Investitionen in Elektronik und Technologieentwicklung die Produktion in der Region. China und Japan bleiben wichtige Standorte für Komponentensysteme, Südkorea ist auf fortschrittliche Displays und Elektronik spezialisiert, während Indien sich durch Elektronikfertigung und Technologieentwicklung zunehmend zu einem aufstrebenden Markt entwickelt.
Markt für grüne Laserdioden im Nahen Osten und Afrika
Die Nachfrage aus dem Nahen Osten und Afrika ist vergleichsweise gering, gewinnt aber stetig an Bedeutung durch Infrastrukturmodernisierungen, industrielle Automatisierung, Verteidigungselektronik, Medizintechnik und Visualisierungslösungen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind Marktführer in dieser Region, während Südafrika als Basis für Anwendungen in Wissenschaft, Bergbau, Industrie und Gesundheitswesen dient.
Die erwartete durchschnittliche jährliche Wachstumsrate (CAGR) in dieser Region wird von 2022 bis 2034 auf etwa 8,2–9,2 % geschätzt. Die VAE werden voraussichtlich zu einem der wichtigsten Zentren für die Einführung dieser Technologien in der Region werden. Programme zur Diversifizierung der Energieversorgung und zum Ausbau intelligenter Infrastrukturen bieten Chancen für die Einführung von Bildverarbeitungssystemen, optischen Sensoren, Projektionstechnologien und industriellen Lösungen.
Segmentierungsanalyse
Nennleistung
Die Nennleistung bleibt ein grundlegendes Segmentierungskriterium im Markt für grüne Laserdioden, da die Leistungsanforderungen je nach Anwendungsbereich – von Projektionssystemen für Endverbraucher über Fahrzeugdisplays und industrielle Prozesse bis hin zu wissenschaftlichen Systemen – erheblich variieren. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 10,5–11,5 % prognostiziert, wobei die Nachfrage zunehmend auf effiziente Geräte mit höherer Leistung abzielt, bei denen sich Wärmemanagement und Strahlqualität steuern lassen.
- Bis zu 500 mW : Diese Leistung wird für kompakte Displays, Bildverarbeitungssysteme, Ausrichtungssysteme, Sensoren und tragbare optische Systeme eingesetzt. Gefragt sind geringer Stromverbrauch, kleine Baugrößen, stabile Wellenlängen und einfache Integration.
- 500,1 mW– 5 W: Diese Leistungsklasse eignet sich für hellere Projektionen, spezielle Instrumente und anspruchsvolle optische Module. Die Anbieter konkurrieren über Strahlqualität, thermische Stabilität, Modulationsleistung und flexible Gehäuseoptionen.
- 5,1 W–1 kW: Dieser Leistungsbereich ist strategisch wichtig für industrielle Prozesse und optische Hochleistungssysteme. Seine Verbreitung hängt von effizienter Kühlung, robuster Bauweise, skalierbaren Architekturen und einer konstanten Leistungsabgabe ab.
- Über 1 kW: Leistungen über 1 kW repräsentieren spezialisierte Hochleistungsanwendungen, die eine ausgefeilte Strahlführung und Temperaturregelung erfordern. Ihre kommerzielle Bedeutung liegt eher in der industriellen Verarbeitung und der fortgeschrittenen Fertigung als im Massenmarkt für Endverbraucher.
Anwendung
Die Anwendungssegmentierung im Markt für grüne Laserdioden spiegelt die größten Unterschiede in den Kaufanforderungen wider: Head-up-Displays (HUDs) legen Wert auf gute Sichtbarkeit, Head-up-Displays (HMDs) auf Kompaktheit, Projektoren benötigen Helligkeit und Effizienz und Smartphones erfordern extreme Miniaturisierung. Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,0–12,0 % erwartet, da sich die optischen Architekturen diversifizieren.
- Head-Up-Display: Das Head-Up-Display bleibt die größte Anwendung, was durch die Nachfrage nach hellen, kompakten Projektionssystemen gestützt wird, die in der Lage sind, die Sichtbarkeit unter verschiedenen Umgebungslichtbedingungen und Fahrzeugbetriebsumgebungen aufrechtzuerhalten.
- Head Mounted Display: Head Mounted Display stellt eine sich schnell entwickelnde Möglichkeit dar, bei der kompakte grüne Lichtquellen eine hohe Helligkeit, Farbwiedergabe und optische Effizienz innerhalb begrenzter tragbarer Architekturen unterstützen können.
- Pico-Projektoren: Pico-Projektoren benötigen kompakte RGB-Lichtquellen, effiziente Wärmeableitung und präzise Modulation. Grüne Wellenlängen sind weiterhin von strategischer Bedeutung, da die wahrgenommene Helligkeit kompakte Projektionsarchitekturen ermöglicht.
- Smartphones: Smartphones stellen eine miniaturisierungsgetriebene Anwendung dar, die flache optische Module, einen effizienten elektrischen Betrieb und eine hohe Fertigungskonstanz erfordert. Die Integrationsmöglichkeiten erstrecken sich auf Projektions-, Sensor- und Bildgebungsfunktionen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Head-Up-Display |
Hoch |
Fahrzeugprojektion |
Skalierung |
|
Head-Mounted-Display |
Medium |
Tragbare Optik |
Aufkommen |
|
Pico-Projektoren |
Medium |
Kompakte Projektion |
Skalierung |
|
Smartphones |
Medium |
Optische Miniaturisierung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für grüne Laserdioden
Die zunehmende Nachfrage nach sichtbaren Laserquellen steigt aufgrund der Displayarchitekturen in der Automobilindustrie.
Die Entwicklung von Displays für die Automobilindustrie schafft einen nachhaltigen Nachfragemarkt, da Fahrer Informationen benötigen, die auch bei wechselnden Lichtverhältnissen gut erkennbar bleiben. Grüne Wellenlängen sind für Projektionsarchitekturen besonders attraktiv, da die menschliche Sehschärfe im grünen Spektralbereich vergleichsweise hoch ist. Dies ermöglicht es Entwicklern, Helligkeit und optische Leistung optimal aufeinander abzustimmen. Die Auswirkungen erstrecken sich auf Laseremitter, Treiber, Abtastoptiken, thermische Komponenten und Steuerelektronik. Mit dem Einzug von HUD-Systemen in Fahrzeuge jenseits der Premiumklasse ergeben sich für Zulieferer Möglichkeiten zur Standardisierung von Modulen bei gleichzeitiger Gewährleistung der Zuverlässigkeit auf Automobilniveau. Die Integration mit fortschrittlichen Fahrerassistenzsystemen kann die Anforderungen an Inhaltsdichte und Bildwiederholfrequenz weiter erhöhen und Investitionen in Modulationsgeschwindigkeit, Wellenlängenstabilität, kompakte Bauweise und optische Sicherheit fördern. Diese Anforderungen begünstigen Zulieferer, die qualifizierte Komponenten und Systementwicklung bereitstellen können.
Miniaturisierte photonische Module erweitern ihren Einsatz über herkömmliche Lasersysteme hinaus.
Die Miniaturisierung erweitert den adressierbaren Markt, indem sie den Einsatz umweltfreundlicher optischer Quellen in Geräten ermöglicht, in denen herkömmliche Laserarchitekturen bisher durch Größe, Wärmeentwicklung oder Stromverbrauch eingeschränkt waren. Kompakte Emitter und integrierte Optiken unterstützen tragbare Projektoren, Wearables, Bildverarbeitung, Sensorik und Spezialinstrumente. Die kommerziellen Auswirkungen sind besonders bedeutend, wenn die optische Leistung innerhalb begrenzter mechanischer Abmessungen erhalten bleiben muss. Kleinere Module reduzieren zudem die Montagekomplexität und ermöglichen einen höheren Automatisierungsgrad in der Fertigung. Anbieter, die Emitter mit Treibern, Optiken, Wärmemanagement und standardisierten Schnittstellen kombinieren, können einen höheren Wert pro System erzielen. Dieser Wandel verschiebt die Beschaffungskriterien von den Spezifikationen einzelner Dioden hin zu Modulleistung, Zuverlässigkeit, Integrationszeit und Gesamtbetriebskosten und fördert eine engere Zusammenarbeit zwischen Halbleiterherstellern und Systemintegratoren.
Die industrielle Präzisionsbearbeitung verstärkt die Nachfrage nach leistungsstärkeren, umweltfreundlichen Energiequellen.
Industrielle Anwender setzen zunehmend auf grüne Wellenlängen, da die Materialabsorptionseigenschaften im Vergleich zu längerwelligen Quellen Vorteile bei der Bearbeitung bieten. Zu den Anwendungsbereichen zählen die Kupferverarbeitung, die Halbleiterfertigung, die Solarzellenverarbeitung, das Markieren, die Mikrobearbeitung sowie ausgewählte Anwendungen in der Nichtmetallindustrie. Der größte Nutzen zeigt sich in Prozessen, bei denen kleinere Wärmeeinflusszonen, eine kontrollierte Energiedeposition oder eine verbesserte Wechselwirkung mit reflektierenden Materialien die Produktivität steigern können. Leistungsstärkere Architekturen erfordern ausgefeiltere Kühlung, Strahlformung, Pulssteuerung und Prozessüberwachung, wodurch der Wert integrierter Laserplattformen steigt. Diese Entwicklung kommt Unternehmen mit etablierten industriellen Laser-Ökosystemen zugute und schafft Chancen für spezialisierte Anbieter von Leistungsmodulen, Optiken und Steuerungssystemen. Langfristig dürfte die Prozessqualifizierung und nicht der Komponentenpreis ein entscheidender Faktor für Kaufentscheidungen in modernen Fertigungsumgebungen werden.
Markt für grüne Laserdioden: Zukunftstrends
Echte, umweltfreundliche Halbleiterarchitekturen werden Effizienz und Integration verbessern.
Die zukünftige Entwicklung des Marktes für grüne Laserdioden dürfte Direktemissions-Halbleiterarchitekturen begünstigen, die Konversionsstufen reduzieren und optische Pfade vereinfachen. Verbesserungen der GaN-Materialqualität, semipolarer Substrate, epitaktischer Strukturen, des Resonatordesigns und der thermischen Gehäusekonstruktion können die nutzbare Effizienz und Lebensdauer schrittweise erhöhen. Dies führt zu einer größeren Flexibilität bei der Integration grüner Lichtquellen in kompakte optische Systeme, ohne dass diese so stark auf sperrige Konversionsanordnungen angewiesen sind. Anbieter werden sich zunehmend durch Wellenlängenpräzision, Temperaturstabilität, Modulationseigenschaften und Lebensdauer anstatt allein durch die Ausgangsleistung differenzieren. Innovationen im Bereich der Gehäusekonstruktion sollten zudem die automatisierte Montage und höhere Produktionsausbeuten unterstützen. Mit zunehmender Reife dieser Technologien werden Direktemitter für grüne Laser praktikabler für Automobildisplays, Wearables, Sensoren und andere Anwendungen, die eine geringe Größe und ein vorhersagbares optisches Verhalten erfordern.
Anwendungsspezifische optische Systeme werden generische Komponentenarchitekturen ersetzen.
Die nächste Phase der Marktentwicklung wird voraussichtlich anwendungsspezifische optische Systeme umfassen, die Laserquelle, Treiber, Optik, Wärmemanagement und Überwachungsfunktionen vereinen. Diese Architektur kann Integrationszyklen verkürzen und OEMs ermöglichen, die Leistung auf Systemebene anstatt auf Einzelkomponenten zu spezifizieren. Bei Automotive-HUDs liegt der Fokus möglicherweise auf optischer Sicherheit und Temperaturstabilität, während tragbare Systeme Größe und Stromverbrauch in den Vordergrund stellen. Industriemodule priorisieren hingegen Strahlqualität, Verfügbarkeit und Prozesswiederholbarkeit. Diese Spezialisierung sollte Zulieferer dazu anregen, konfigurierbare Plattformen mit gemeinsamen Fertigungsgrundlagen und anwendungsspezifischen Schnittstellen zu entwickeln. Das entstehende Ökosystem wird Unternehmen belohnen, die die Produktion skalieren und gleichzeitig flexibel bleiben können. Es schafft Möglichkeiten für modulare Designs, digitale Diagnose, vorausschauende Wartung und eine engere Zusammenarbeit zwischen Laserherstellern und Geräteentwicklern.
Marktchancen für grüne Laserdioden
Lokalisierte Photonikfertigung kann die regionale Versorgungssicherheit stärken.
Regionale Fertigungsinitiativen bieten Zulieferern die Möglichkeit, lokale Produktions-, Verpackungs-, Test- und Anwendungsentwicklungskapazitäten aufzubauen. Die Abhängigkeit von international verteilten photonischen Komponenten kann OEMs Qualifizierungsverzögerungen, logistischen Störungen und langen Beschaffungszyklen aussetzen. Lokale Produktionsstätten können diese Probleme beheben und gleichzeitig Kunden schnelleren technischen Support und kürzere Entwicklungszyklen ermöglichen. Die größten Chancen im Markt für grüne Laserdioden dürften sich in Nordamerika, Europa, Indien und ausgewählten asiatischen Fertigungszentren ergeben, wo die Elektronik- und Halbleiter-Ökosysteme expandieren. Investoren sollten Produktionsstätten priorisieren, die mehrere Wellenlängen- und Leistungsklassen bedienen können, anstatt sich auf einzelne Produktlinien zu konzentrieren. Partnerschaften mit Herstellern von Automobil-, Halbleiter-, Display- und Industrieanlagen können eine stabile Nachfrage schaffen und die Kapazitätsauslastung verbessern, während gleichzeitig das Kommerzialisierungsrisiko reduziert wird.
Integrierte Hocheffizienzmodule können Premium-Anwendungsnischen erschließen.
Eine zweite Chance bieten integrierte Module, die umweltfreundliche Energiequellen mit Treibern, Optik, Temperaturregelung und Diagnosefunktionen kombinieren. Solche Produkte sind wirtschaftlich attraktiver, da Kunden hier mehr Wert auf vorhersehbare Leistung und schnelle Systemintegration als auf den niedrigsten Komponentenpreis legen. Automobildisplays, moderne Bildverarbeitungssysteme, wissenschaftliche Instrumente, Medizintechnik und spezialisierte Fertigung sind geeignete Anwendungsbereiche, da Qualifizierungsanforderungen einen schnellen Austausch erschweren. Anbieter können sich durch konfigurierbare Strahlprofile, Wellenlängenoptionen, digitale Überwachung und anwendungsspezifische Sicherheitsfunktionen besser differenzieren. Investitionen sollten sich auf modulare Architekturen konzentrieren, die die Fertigungsinfrastruktur für verschiedene Anwendungen gemeinsam nutzen und so Skaleneffekte bei gleichzeitiger Wahrung der Individualisierbarkeit ermöglichen. Diese Strategie kann zudem wiederkehrende Einnahmen durch Service, Ersatzmodule, Kalibrierung und technischen Support generieren.
Aktuelle Entwicklungen
- April 2026: Die Kyocera Corporation vereinbarte die Übernahme des Halbleiterlasergeschäfts von Ushio Inc., um ihre RGB-Laserkompetenz zu stärken. Die Transaktion soll Kyoceras bestehende Expertise im Bereich blauer und grüner Laser um die Technologie roter Laser erweitern und Anwendungen in den Bereichen Automobilprojektion, Augmented Reality und Metaverse unterstützen.
- Juli 2026: Die IPG Photonics Corporation gab ein verbindliches Angebot zur Übernahme von Lumibird Medical für 300 Millionen Euro in bar bekannt, mit einer möglichen zusätzlichen erfolgsabhängigen Zahlung von bis zu 50 Millionen Euro. Die Übernahme soll eine skalierbare medizinische Laserplattform mit Fokus auf Ophthalmologie und Urologie schaffen und das Portfolio von IPG im Bereich fortschrittlicher Lösungen erweitern.
- Mai 2024: Hamamatsu Photonics KK schloss die Übernahme von NKT Photonics A/S ab, wodurch NKT Photonics ab dem 1. Juni 2024 zu einer Tochtergesellschaft wurde. Durch die Transaktion werden die Detektoren und Kameras von Hamamatsu mit den Faserlasern und photonischen Kristallfasern von NKT Photonics kombiniert, mit dem Ziel, Anwendungen in den Bereichen Quantencomputing, Halbleiter, Medizin und Hyperspektralbildgebung zu realisieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -