
Marché des diodes laser vertes : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des diodes laser vertes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par puissance (jusqu'à 500 mW, 500,1 mW-5 W, 5,1 W-1 kW, plus de 1 kW) ; application (affichage tête haute, écrans montés sur casque, pico-projecteurs, smartphones, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026014
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
1,35 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,06 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
10,77 %
taux de croissance
Marché adressable
20,98 milliards de dollars américains
(2026-2034)
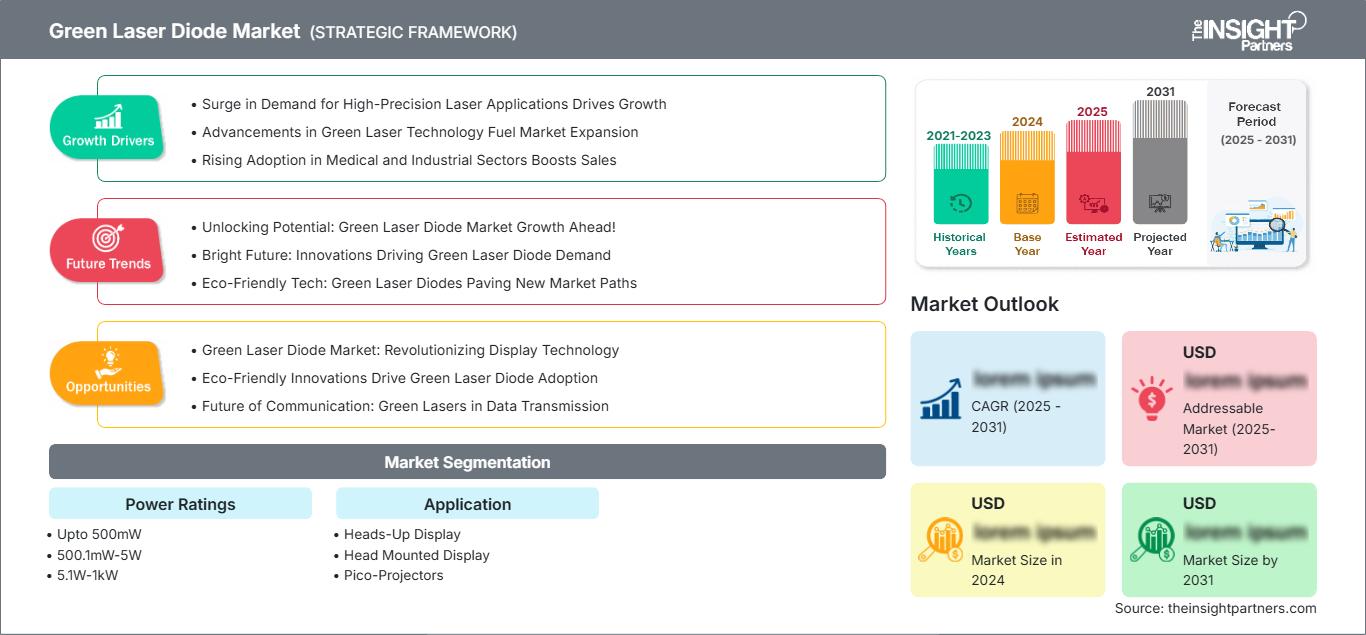
Le marché des diodes laser vertes était évalué à 1,35 milliard de dollars américains en 2025 et devrait atteindre 3,06 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,77 % entre 2026 et 2034. Ce marché est façonné par l'adoption croissante de sources photoniques compactes, les améliorations apportées aux matériaux semi-conducteurs et le déploiement plus large des longueurs d'onde vertes dans les applications d'affichage, de projection, de détection et de traitement de précision, tant dans les systèmes grand public que dans les systèmes industriels.
L'Amérique du Nord présente des perspectives structurellement favorables, soutenues par l'intégration d'écrans automobiles, l'électronique aérospatiale, la fabrication de semi-conducteurs et la recherche en photonique. La croissance du marché régional des diodes laser vertes devrait se maintenir à un TCAC d'environ 9,8 % à 10,8 % jusqu'en 2034, les investissements étant axés sur les émetteurs à haut rendement, les modules compacts, les solutions de conditionnement avancées et les architectures optiques spécifiques à certaines applications.
Analyse et perspectives du marché des diodes laser vertes
- Amérique du Nord : L'Amérique du Nord devrait conserver une position importante, soutenue par l'adoption des systèmes d'affichage tête haute (HUD) dans l'automobile, la fabrication de semi-conducteurs, l'électronique de défense et la recherche et développement en photonique, avec une part de marché de 27 à 31 % en 2025 et un TCAC de 9,8 à 10,8 % entre 2026 et 2034.
- États-Unis : Les États-Unis représentent 82 à 86 % de la demande nord-américaine en 2025, soutenue par la fabrication de pointe, l'électronique automobile, les programmes aérospatiaux et la recherche en photonique, avec un TCAC de 10,0 à 11,0 % jusqu'en 2034.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 9,3 à 10,3 %, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne grâce à l'électronique automobile et à la photonique industrielle.
- Asie-Pacifique : L'Asie-Pacifique représente 31 à 35 % de la demande de 2025 et devrait croître à un TCAC de 11,4 à 12,4 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce aux investissements dans la fabrication de produits électroniques et les écrans.
- Segment le plus important : L’affichage tête haute est considéré comme le segment d’application le plus important, détenant une part de marché de 30 à 34 % en 2025 et connaissant une croissance annuelle composée de 11,0 à 12,0 % entre 2026 et 2034.
- Segment à forte croissance : Les écrans montés sur la tête constituent le segment d'application à forte croissance, représentant 20 à 24 % de la demande de 2025 et affichant un TCAC de 12,0 à 13,0 % à mesure que les architectures optiques compactes se développent.
- Principales entreprises analysées en détail : Edmund Optics, Coherent Corp., IPG Photonics Corporation, Newport Corporation, OSRAM GmbH, Spectra-Physics, Sharp Corporation, SPI Lasers UK Ltd., Sumitomo Electric Industries, Ltd., Schneider Electric SE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des diodes laser vertes a connu une croissance importante, passant de l'éclairage discret traditionnel aux sources de lumière photoniques intégrées, conçues pour une luminosité, une longueur d'onde, une efficacité thermique et des caractéristiques de faisceau optimales, adaptées aux applications spécifiques. Les progrès réalisés dans les technologies des émetteurs à base de GaN, du conditionnement, du couplage optique et des semi-conducteurs ont permis d'accroître le rendement utile tout en minimisant les contraintes d'intégration. Les fournisseurs du secteur étendent également leur gamme de produits laser verts aux procédés de fabrication et à la vision industrielle.
Les nouveaux marchés qui devraient jouer un rôle important dans la croissance des prochaines années comprennent vraisemblablement l'Inde, l'Asie du Sud-Est et certains centres technologiques du Moyen-Orient, en plus des bases de production existantes en Asie de l'Est. La recherche et le développement seront axés sur la conception de systèmes haute performance, la gestion thermique, la miniaturisation des modules et l'automatisation. Les exigences en matière d'affichage automobile, la localisation de la production de semi-conducteurs et les objectifs d'économie d'énergie favoriseront l'adoption de ces technologies.
Rapport sur le marché des diodes laser vertes : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,35 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des diodes laser vertes
La croissance du marché des diodes laser vertes est alimentée par les avantages optiques des faisceaux laser verts, notamment leur forte luminosité et leur capacité à fonctionner efficacement en projection et en détection dans des conditions de lumière ambiante. L'écosystème comprend plusieurs étapes, telles que l'épitaxie des semi-conducteurs, la fabrication des plaquettes, la fabrication des puces, le conditionnement, l'assemblage optique, le développement des circuits de commande, les technologies de dissipation thermique, l'assemblage des modules et la fabrication finale des équipements d'origine. Par conséquent, la demande est stimulée non seulement par les performances des diodes, mais aussi par la disponibilité de modules intégrés fiables et économiques.
L'offre du marché reste caractérisée par des disparités en termes de puissance et d'application. Les lasers basse puissance se distinguent par leur taille, la stabilité de leur longueur d'onde et leur durée de vie, tandis que les lasers haute puissance requièrent des technologies avancées de dissipation thermique, de mise en forme du faisceau et de protection optique. L'intégration verticale permet d'assurer une plus grande uniformité et une meilleure sécurité d'approvisionnement, tandis que les fournisseurs de composants de niche bénéficient d'opportunités sur les marchés de l'optique, des circuits de commande et des modules personnalisés.
L'analyse concurrentielle du marché des diodes laser vertes révèle une grande diversité d'entreprises et de spécialistes en photonique. Coherent Corp. et IPG Photonics Corporation proposent une large gamme de produits laser pour les applications industrielles et scientifiques, tandis qu'Edmund Optics fournit des composants optiques et des systèmes laser. Spectra-Physics et Newport Corporation offrent en plus des lasers et des instruments, permettant ainsi de proposer des solutions complètes plutôt que de simples composants.
La tendance actuelle en matière d'investissement privilégie l'amélioration de l'efficacité de la production, la compacité, la fiabilité et la production de masse. OSRAM GmbH et Sharp Corporation apportent leur expertise dans les semi-conducteurs et l'optoélectronique, tandis que Sumitomo Electric Industries, Ltd. démontre sa capacité à développer des diodes véritablement écologiques. D'autres acteurs potentiels du marché, tels que SPI Lasers UK Ltd. et Schneider Electric SE, peuvent se positionner grâce à leurs applications spécifiques, leurs réseaux industriels ou leurs systèmes optiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des diodes laser vertes : Perspectives stratégiques
Perspectives régionales
Marché des diodes laser vertes en Amérique du Nord
L'Amérique du Nord devrait représenter entre 27 et 31 % du marché des diodes laser vertes en 2025 et connaître une croissance annuelle composée de 9,8 à 10,8 % jusqu'en 2034. Cette croissance est portée par le développement des écrans automobiles, de la fabrication de semi-conducteurs, de l'électronique aérospatiale et de défense, ainsi que par la recherche en photonique menée dans les universités. La demande régionale la plus importante provient des États-Unis, grâce à des écosystèmes OEM performants et à une forte demande en dispositifs optiques de haute qualité. Le Canada est représenté par les instruments scientifiques, la fabrication de pointe et les applications de recherche, tandis que le Mexique fournit des capacités de production liées aux industries de l'électronique et de l'automobile.
La structure du marché régional est favorable aux fournisseurs capables de proposer des modules de qualité, des caractéristiques thermiques fiables et des solutions personnalisées pour les environnements exigeants. Les affichages tête haute automobiles, la vision industrielle, la fabrication de précision et les instruments scientifiques garantissent une demande diversifiée, au-delà de l'électronique grand public. De plus en plus, les achats privilégient la fiabilité du cycle de vie et l'assistance à l'intégration plutôt que le simple prix des diodes. Les investissements dans la production et les semi-conducteurs renforcent la nécessité stratégique d'une production locale de photonique, même si certains composants restent importés.
Marché américain des diodes laser vertes
Les États-Unis représenteront 82 à 86 % de la demande en Amérique du Nord en 2025 et connaîtront un taux de croissance annuel composé (TCAC) de 10 à 11 % jusqu'en 2034. La demande aux États-Unis couvre les secteurs de l'électronique automobile, de l'aérospatiale, de la défense, des équipements pour semi-conducteurs, de l'instrumentation médicale, de la recherche scientifique et de l'automatisation industrielle. Les besoins évoluent vers des sources lumineuses miniaturisées capables de produire des longueurs d'onde spécifiques de manière fiable et stable dans diverses conditions de fonctionnement.
Le paysage des fournisseurs comprend des fabricants de composants, des fabricants de systèmes laser, des distributeurs d'optique et des fournisseurs de solutions photoniques intégrées. Les sources laser vertes sont utilisées dans les affichages tête haute (HUD), la vision industrielle, la projection, la métrologie et certains procédés de fabrication spéciaux. Par ailleurs, les initiatives fédérales visant à promouvoir les technologies nationales de semi-conducteurs et de fabrication avancée encouragent la localisation des chaînes d'approvisionnement photoniques. De ce fait, le marché américain se caractérise par une forte valeur ajoutée en ingénierie et des critères de qualification relativement stricts pour les sources lumineuses, offrant ainsi des opportunités aux fournisseurs de premier plan capables de proposer des solutions traçables et adaptées aux applications spécifiques.
Marché européen des diodes laser vertes
L'Europe devrait représenter une part de marché de 22 à 26 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 9,3 à 10,3 % entre 2026 et 2034. L'Allemagne se positionne en tête de la région grâce à ses industries de l'électronique automobile, de l'automatisation, de l'ingénierie de précision et de l'optique. Le Royaume-Uni se distingue par ses excellentes technologies scientifiques et photoniques, tandis que la France y ajoute les secteurs de l'aérospatiale, de la défense, de la recherche et du développement, ainsi que des industries manufacturières de pointe. L'Italie et l'Espagne contribuent également aux applications automobiles, industrielles et électroniques. En Europe, l'adoption de ces technologies est de plus en plus influencée par l'efficacité énergétique, la miniaturisation et des normes de qualité industrielles rigoureuses.
Un autre facteur contribuant à la croissance de la demande en Europe est la transformation du continent en un environnement propice à la mobilité électrique, à la production d'énergies renouvelables, à l'industrie intelligente et aux technologies de pointe. Les investissements dans la fabrication de véhicules électriques, la production de batteries, les bornes de recharge, l'automatisation des usines et les solutions de stockage d'énergie ont ouvert de nouveaux débouchés pour les dispositifs de pointe dans certaines des principales économies européennes. Par ailleurs, le remplacement croissant des machines traditionnelles par des systèmes économes en énergie et à commande numérique incite les fabricants à mettre en œuvre des produits avancés offrant une fiabilité accrue, une consommation d'énergie réduite et une efficacité supérieure. Le développement des projets d'Industrie 4.0, associé à la mise en place de capteurs, de la connectivité et de l'automatisation, devrait stimuler encore davantage la demande pour ces dispositifs.
Marché des diodes laser vertes en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 31 et 35 % de la demande mondiale d'ici 2025 et afficher un taux de croissance annuel composé (TCAC) de 11,4 à 12,4 %. La Chine domine le marché, portée par la fabrication de produits électroniques et d'écrans, les technologies automobiles et l'automatisation industrielle. Le Japon et la Corée du Sud contribuent davantage à ce marché grâce à leurs semi-conducteurs de pointe et à l'électronique grand public, tandis que l'Inde et l'Australie présentent une demande émergente.
Dans le cadre de la localisation industrielle, les investissements dans l'électronique et le développement technologique favorisent la production locale. La Chine et le Japon demeurent des acteurs majeurs pour les systèmes de composants, la Corée du Sud se spécialise dans les écrans et l'électronique de pointe, tandis que l'Inde s'affirme de plus en plus comme un marché émergent grâce à la fabrication de produits électroniques et au développement technologique.
Marché des diodes laser vertes au Moyen-Orient et en Afrique
La demande en provenance du Moyen-Orient et d'Afrique est relativement faible, mais bénéficie d'un soutien croissant grâce à la modernisation des infrastructures, l'automatisation industrielle, l'électronique de défense, les dispositifs médicaux et les solutions de visualisation. L'Arabie saoudite et les Émirats arabes unis dominent ce marché régional, tandis que l'Afrique du Sud sert de base aux applications scientifiques, minières, industrielles et médicales.
Le taux de croissance annuel composé (TCAC) prévu dans cette région entre 2022 et 2034 est estimé entre 8,2 % et 9,2 %. Les Émirats arabes unis devraient jouer un rôle majeur en tant que centre d'adoption dans la région. Les programmes de diversification énergétique et de développement d'infrastructures intelligentes offrent des opportunités pour l'adoption de systèmes de vision industrielle, de capteurs optiques, de solutions de projection et de solutions industrielles.
Analyse de segmentation
Puissances nominales
La puissance nominale demeure un critère de segmentation fondamental sur le marché des diodes laser vertes, car les besoins en puissance varient considérablement selon les applications : projection grand public, affichage automobile, procédés industriels et systèmes scientifiques. Ce segment devrait connaître une croissance annuelle composée de 10,5 % à 11,5 % entre 2026 et 2034, la demande s’orientant progressivement vers des dispositifs plus performants et à plus haut rendement, où la gestion thermique et la qualité du faisceau sont maîtrisables.
- Jusqu'à 500 mW : Cette puissance est utilisée pour les écrans compacts, la vision industrielle, l'alignement, la détection et les systèmes optiques portables. La demande privilégie une faible consommation d'énergie, un format compact, une longueur d'onde stable et une intégration aisée.
- 500,1 mW- 5 W : Cette puissance est destinée à la projection haute luminosité, aux instruments spécialisés et aux modules optiques exigeants. Les fournisseurs se distinguent par la qualité du faisceau, la stabilité thermique, les performances de modulation et la flexibilité d’intégration.
- 5,1 W-1 kW : Cette puissance est essentielle pour les procédés industriels et les systèmes optiques haute intensité. Son adoption repose sur un refroidissement efficace, une construction robuste, des architectures évolutives et une alimentation électrique stable.
- Au- delà de 1 kW : Cette puissance est destinée à des applications spécialisées nécessitant une gestion sophistiquée du faisceau et un contrôle thermique précis. Son intérêt commercial réside davantage dans les procédés industriels et la fabrication de pointe que dans la distribution à grande échelle auprès du grand public.
Application
La segmentation par application du marché des diodes laser vertes reflète la plus forte variation des exigences d'achat : les affichages tête haute privilégient la visibilité, les casques de réalité virtuelle mettent l'accent sur la compacité, les projecteurs requièrent luminosité et efficacité, et les smartphones exigent une miniaturisation extrême. Le segment des applications devrait connaître une croissance annuelle composée de 11,0 à 12,0 % entre 2026 et 2034, portée par la diversification des architectures optiques.
- Affichage tête haute : L’affichage tête haute reste l’application la plus importante, soutenue par la demande de systèmes de projection lumineux et compacts capables de maintenir la visibilité dans des conditions d’éclairage ambiant variables et dans différents environnements d’exploitation des véhicules.
- Affichage tête haute : L'affichage tête haute représente une opportunité en plein essor où des sources vertes compactes peuvent prendre en charge une luminosité élevée, des performances de couleur et une efficacité optique élevées dans des architectures portables contraintes.
- Pico-projecteurs : Les pico-projecteurs nécessitent des sources RVB compactes, une conception thermique efficace et une modulation précise. Les longueurs d’onde vertes restent stratégiques car la luminosité perçue permet de concevoir des architectures de projection compactes.
- Téléphones intelligents : Les téléphones intelligents constituent une application axée sur la miniaturisation, nécessitant des modules optiques compacts, un fonctionnement électrique efficace et une grande homogénéité de fabrication. Les possibilités d’intégration s’étendent aux fonctions de projection, de détection et d’imagerie.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Affichage tête haute |
Haut |
Projection de véhicules |
Mise à l'échelle |
|
Casque de réalité virtuelle |
Moyen |
Optique portable |
Émergent |
|
Pico-projecteurs |
Moyen |
Projection compacte |
Mise à l'échelle |
|
smartphones |
Moyen |
Miniaturisation optique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des diodes laser vertes
Les architectures d'affichage automobile accroissent la demande en sources laser visibles.
Le développement des affichages automobiles crée un flux de demande soutenu, car les conducteurs ont besoin d'informations restant lisibles quelles que soient les conditions d'éclairage. Les longueurs d'onde vertes sont particulièrement intéressantes pour les architectures de projection, car la sensibilité visuelle humaine est relativement élevée dans cette gamme spectrale, permettant ainsi aux concepteurs d'optimiser la luminosité et la puissance optique. Cet impact se répercute sur les émetteurs laser, les circuits de commande, les systèmes optiques de balayage, les composants thermiques et l'électronique de contrôle. À mesure que les systèmes d'affichage tête haute (HUD) se démocratisent, les fournisseurs ont l'opportunité de standardiser les modules tout en maintenant une fiabilité de niveau automobile. L'intégration avec les interfaces avancées d'aide à la conduite peut encore accroître la densité d'affichage et les exigences de rafraîchissement, incitant à investir dans la vitesse de modulation, la stabilité de la longueur d'onde, la compacité et la sécurité optique. Ces exigences favorisent les fournisseurs capables de fournir des composants qualifiés et une ingénierie système performante.
Les modules photoniques miniaturisés élargissent leur champ d'application au-delà des systèmes laser conventionnels.
La miniaturisation élargit le marché potentiel en permettant l'intégration de sources optiques écologiques dans des équipements où les architectures laser conventionnelles étaient auparavant limitées par leur taille, leur dégagement de chaleur ou leur consommation énergétique. Les émetteurs compacts et l'optique intégrée peuvent prendre en charge la projection portable, les écrans portables, la vision industrielle, la détection et l'instrumentation spécialisée. L'impact commercial est particulièrement significatif lorsque les performances optiques doivent être maintenues dans des contraintes mécaniques strictes. Des modules plus petits simplifient également l'assemblage et permettent une automatisation accrue des usines. Les fournisseurs qui combinent émetteurs, circuits de commande, optique, gestion thermique et interfaces standardisées peuvent optimiser la valeur ajoutée par système. Cette transition modifie les critères d'achat, passant des spécifications individuelles des diodes aux performances, à la fiabilité, au temps d'intégration et au coût total de possession au niveau du module, encourageant ainsi une collaboration plus étroite entre les fabricants de semi-conducteurs et les intégrateurs de systèmes.
La transformation industrielle de précision renforce la demande en sources d'énergie vertes à haute puissance.
Les industriels privilégient les longueurs d'onde vertes, dont les caractéristiques d'absorption des matériaux offrent des avantages de traitement par rapport aux sources à plus grande longueur d'onde. Parmi les applications, on trouve le traitement du cuivre, la fabrication de semi-conducteurs, le traitement des cellules solaires, le marquage, le micro-usinage et certaines applications non métalliques. L'impact est maximal dans les procédés où des zones affectées thermiquement plus petites, un dépôt d'énergie contrôlé ou une meilleure interaction avec les matériaux réfléchissants peuvent accroître la productivité. Les architectures de plus forte puissance nécessitent un refroidissement, une mise en forme du faisceau, un contrôle des impulsions et une surveillance des procédés plus sophistiqués, ce qui augmente la valeur des plateformes laser intégrées. Cette dynamique profite aux entreprises disposant d'écosystèmes laser industriels établis et crée des opportunités pour les fournisseurs spécialisés en modules de puissance, optique et systèmes de contrôle. À terme, la qualification des procédés, plutôt que le prix des composants, deviendra probablement un critère déterminant des décisions d'achat dans les environnements de fabrication avancés.
Tendances futures du marché des diodes laser vertes
Les architectures de semi-conducteurs véritablement écologiques amélioreront l'efficacité et l'intégration.
Les évolutions futures du marché des diodes laser vertes devraient privilégier les architectures de semi-conducteurs verts à émission directe, réduisant ainsi le nombre d'étages de conversion et simplifiant les trajets optiques. Les progrès réalisés en matière de qualité des matériaux GaN, de substrats semi-polaires, de structures épitaxiales, de conception des cavités et de conditionnement thermique permettront d'accroître progressivement l'efficacité et la durée de vie. Il en résultera une plus grande liberté d'intégration des sources vertes dans des systèmes optiques compacts, sans dépendre autant de dispositifs de conversion encombrants. Les fournisseurs se différencieront de plus en plus par la précision de la longueur d'onde, la stabilité thermique, les caractéristiques de modulation et la durée de vie, plutôt que par la seule puissance de sortie. Les innovations en matière de conditionnement devraient également favoriser l'assemblage automatisé et l'augmentation des rendements de production. À mesure que ces technologies mûrissent, les émetteurs verts directs deviendront plus adaptés aux écrans automobiles, aux systèmes portables, à la détection et à d'autres applications exigeant un encombrement réduit et un comportement optique prévisible.
Les moteurs optiques spécifiques à une application remplaceront les architectures de composants génériques.
La prochaine étape du développement du marché devrait impliquer des moteurs optiques plus spécifiques à chaque application, combinant la source laser, le système de pilotage, l'optique, la gestion thermique et les fonctions de surveillance. Cette architecture permet de raccourcir les cycles d'intégration et offre aux équipementiers la possibilité de spécifier les performances au niveau du système plutôt que de sélectionner des composants individuels. Les affichages tête haute automobiles pourraient privilégier la sécurité optique et la stabilité thermique, tandis que les systèmes portables mettront l'accent sur la taille et la consommation d'énergie. Les modules industriels, quant à eux, privilégieront la qualité du faisceau, la disponibilité et la reproductibilité des processus. Cette spécialisation devrait inciter les fournisseurs à développer des plateformes configurables reposant sur des fondements de fabrication communs et des interfaces spécifiques à chaque application. L'écosystème qui en résultera favorisera les entreprises capables d'adapter leur production tout en conservant leur flexibilité, créant ainsi des opportunités pour les conceptions modulaires, les diagnostics numériques, la maintenance prédictive et une collaboration plus étroite entre les fabricants de lasers et les développeurs d'équipements.
Opportunités du marché des diodes laser vertes
La fabrication localisée de composants photoniques peut renforcer la résilience de l'approvisionnement régional.
Les initiatives de production régionale offrent aux fournisseurs l'opportunité de développer des capacités locales de production, de conditionnement, de test et d'ingénierie d'application. La dépendance à l'égard de composants photoniques distribués à l'échelle internationale peut exposer les équipementiers à des retards de qualification, des perturbations logistiques et de longs cycles d'approvisionnement. Des installations localisées permettent de remédier à ces problèmes tout en offrant aux clients une assistance technique plus rapide et des cycles de développement plus courts. Les meilleures opportunités du marché des diodes laser vertes devraient se situer en Amérique du Nord, en Europe, en Inde et dans certains pôles de production asiatiques où les écosystèmes de l'électronique et des semi-conducteurs sont en pleine expansion. Les investisseurs devraient privilégier les installations capables de gérer plusieurs classes de longueurs d'onde et de puissance plutôt que celles spécialisées dans une seule gamme de produits. Les partenariats avec les fabricants de l'automobile, des semi-conducteurs, des écrans et des équipements industriels peuvent garantir une demande stable et optimiser l'utilisation des capacités tout en réduisant les risques liés à la commercialisation.
Les modules intégrés à haut rendement peuvent débloquer des créneaux d'application haut de gamme.
Une seconde opportunité réside dans les modules intégrés combinant sources d'énergie verte, pilotes, optiques, contrôle thermique et diagnostics. Ces produits peuvent se révéler plus rentables, les clients privilégiant la fiabilité des performances et la rapidité d'intégration au détriment du prix des composants. Les écrans automobiles, la vision industrielle avancée, les instruments scientifiques, les équipements médicaux et la fabrication spécialisée constituent des cibles pertinentes, les exigences de qualification freinant le remplacement rapide des composants. Les fournisseurs peuvent renforcer leur différenciation grâce à des profils de faisceau configurables, des options de longueur d'onde, une surveillance numérique et des dispositifs de sécurité spécifiques à l'application. Les investissements doivent privilégier les architectures modulaires mutualisant l'infrastructure de production entre plusieurs applications, permettant ainsi des économies d'échelle tout en préservant la personnalisation. Cette stratégie peut également générer des revenus récurrents grâce aux services, aux modules de remplacement, à l'étalonnage et au support technique.
Développements récents
- Avril 2026 : Kyocera Corporation a conclu un accord pour acquérir l’activité de dispositifs laser semi-conducteurs d’Ushio Inc. afin de renforcer ses capacités en matière de lasers RGB. Cette transaction vise à ajouter la technologie laser rouge à l’expertise existante de Kyocera dans les domaines des lasers bleus et verts, et à soutenir les applications de projection automobile, de réalité augmentée et de métavers.
- Juillet 2026 : IPG Photonics Corporation a annoncé une offre ferme d’acquisition de Lumibird Medical pour 300 millions d’euros en numéraire, assortie d’un complément de prix potentiel pouvant atteindre 50 millions d’euros. Cette acquisition vise à créer une plateforme laser médicale à grande échelle, axée sur l’ophtalmologie et l’urologie, et à enrichir le portefeuille de solutions avancées d’IPG.
- Mai 2024 : Hamamatsu Photonics KK a finalisé l’acquisition de NKT Photonics A/S, faisant de NKT Photonics une filiale à compter du 1er juin 2024. Cette transaction combine les détecteurs et les caméras d’Hamamatsu avec les lasers à fibre et les fibres à cristaux photoniques de NKT Photonics, ciblant les applications en informatique quantique, semi-conducteurs, médecine et imagerie hyperspectrale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -