
グリーンレーザーダイオード市場:規模・成長・予測 2034
グリーンレーザーダイオード市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:出力定格(500mW以下、500.1mW~5W、5.1W~1kW、1kW以上)、用途(ヘッドアップディスプレイ、ヘッドマウントディスプレイ、ピコプロジェクター、スマートフォン、その他)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00026014
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
13億5000 万米ドル
基準年値
2034年の予測
30億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.77 %
成長率
対象市場
209億8000 万米ドル
(2026年~2034年)
グリーンレーザーダイオード市場は、2025年には13億5,000万米ドルと評価され、2034年には30億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.77%で拡大すると見込まれています。この市場は、小型光子源の採用拡大、半導体材料の改良、そして消費者向けシステムから産業システムに至るまで、ディスプレイ、プロジェクション、センシング、精密加工などの用途におけるグリーン波長の幅広い展開によって形成されています。
北米は、自動車ディスプレイ統合、航空宇宙エレクトロニクス、半導体製造、フォトニクス研究に支えられ、構造的に魅力的な見通しを示しています。同地域のグリーンレーザーダイオード市場規模は、2034年まで年平均成長率(CAGR)約9.8~10.8%で推移すると予想され、高効率エミッタ、小型モジュール、先進的なパッケージング、および用途別光アーキテクチャへの投資が中心となります。
グリーンレーザーダイオード市場の評価と洞察
- 北米:北米は、自動車用HUDの採用、半導体製造、防衛電子機器、フォトニクス研究開発に支えられ、2025年には27~31%のシェアを維持し、2026~2034年のCAGRは9.8~10.8%になると予想されます。
- 米国:米国は、先進製造業、自動車エレクトロニクス、航空宇宙プログラム、フォトニクス研究に支えられ、2025年には北米の需要の82~86%を占め、2034年までの年平均成長率は10.0~11.0%となる見込みです。
- 欧州:欧州は2025年には22~26%のシェアを占め、年平均成長率(CAGR)9.3~10.3%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが自動車エレクトロニクスと産業用フォトニクスを通じて成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年の需要の31~35%を占め、中国、日本、韓国、インドが電子機器製造およびディスプレイへの投資を通じて牽引し、年平均成長率(CAGR)11.4~12.4%で成長すると予測されている。
- 最大のセグメント:ヘッドアップディスプレイは最大のアプリケーションセグメントと評価されており、2025年には30~34%の市場シェアを占め、2026年から2034年にかけて11.0~12.0%のCAGRで拡大すると予測されています。
- 高成長分野:ヘッドマウントディスプレイは高成長分野であり、2025年の需要の20~24%を占め、小型光学アーキテクチャの規模拡大に伴い、年平均成長率(CAGR)12.0~13.0%で拡大する見込みです。
- 詳細に分析された主要企業: Edmund Optics、Coherent Corp.、IPG Photonics Corporation、Newport Corporation、OSRAM GmbH、Spectra-Physics、Sharp Corporation、SPI Lasers UK Ltd.、住友電気工業株式会社、Schneider Electric SE。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
グリーンレーザーダイオード市場は、従来の個別照明から、最大輝度、波長、熱効率、および用途に応じたビーム特性を実現する集積型フォトニック光源へと成長を遂げています。GaNベースのエミッタ、パッケージング、光結合、および半導体技術の進歩により、集積化の制約を最小限に抑えつつ、実効出力が向上しました。業界のサプライヤーは、グリーンレーザー製品をプロセスビジョンやマシンビジョン分野にも拡大しています。
今後数年間で成長の鍵となることが予測される新たな市場には、インド、東南アジア、そして中東の一部のテクノロジー拠点に加え、既存の東アジアの生産拠点が含まれる見込みです。研究開発は、高出力設計、熱管理、小型モジュール、および自動化に重点が置かれるでしょう。自動車ディスプレイの要件、半導体の現地生産化、および省エネルギー目標が、普及を促進する要因となります。
グリーンレーザーダイオード市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億5000万米ドル |
| 2034年までの市場規模 | 30億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.77% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
グリーンレーザーダイオード市場分析
グリーンレーザーダイオード市場の成長は、グリーンレーザービームの光学的な利点、特にその高い輝度認識能力と、周囲光条件下での投影およびセンシングにおける優れた性能によって促進されています。エコシステムは、半導体エピタキシャル成長、ウェーハ製造、ダイ製造、パッケージング、光学アセンブリ、ドライバ開発、放熱技術、モジュールアセンブリ、最終的なOEM製造など、複数の段階で構成されています。したがって、需要はダイオードの性能だけでなく、信頼性が高くコスト効率の良い統合モジュールの入手可能性によっても左右されます。
市場供給は依然として出力と用途の面でばらつきが見られる。低出力レーザーはパッケージサイズ、波長安定性、寿命で競合する一方、高出力レーザーには高度な放熱技術、ビーム整形、光学保護が必要となる。垂直統合は供給の均一性と安定性を高める可能性があり、ニッチな部品サプライヤーは光学部品、ドライバ、カスタムモジュール市場でビジネスチャンスを得られる。
グリーンレーザーダイオード市場レポートの競合分析において、多様なフォトニクス企業と専門企業の間には多様性が見られます。Coherent Corp.とIPG Photonics Corporationは産業用および科学用途向けの幅広いレーザー製品を提供しており、Edmund Opticsは光学部品とレーザーパッケージを提供しています。Spectra-PhysicsとNewport Corporationは、追加のレーザーと計測機器を提供できる能力を備えており、単なる部品提供にとどまらない、より幅広いバンドル製品を提供することを可能にしています。
現在の投資動向は、出力効率の向上、小型化、信頼性の向上、そして量産化に重点を置いています。OSRAM GmbHとシャープ株式会社は半導体および光電子工学の専門知識を提供し、住友電気工業株式会社は真のグリーンダイオードの開発能力を示しています。SPI Lasers UK Ltd.やSchneider Electric SEといった他の有力企業は、それぞれの独自のアプリケーション、産業ネットワーク、または光学システムを活用して競争することができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
グリーンレーザーダイオード市場:戦略的洞察
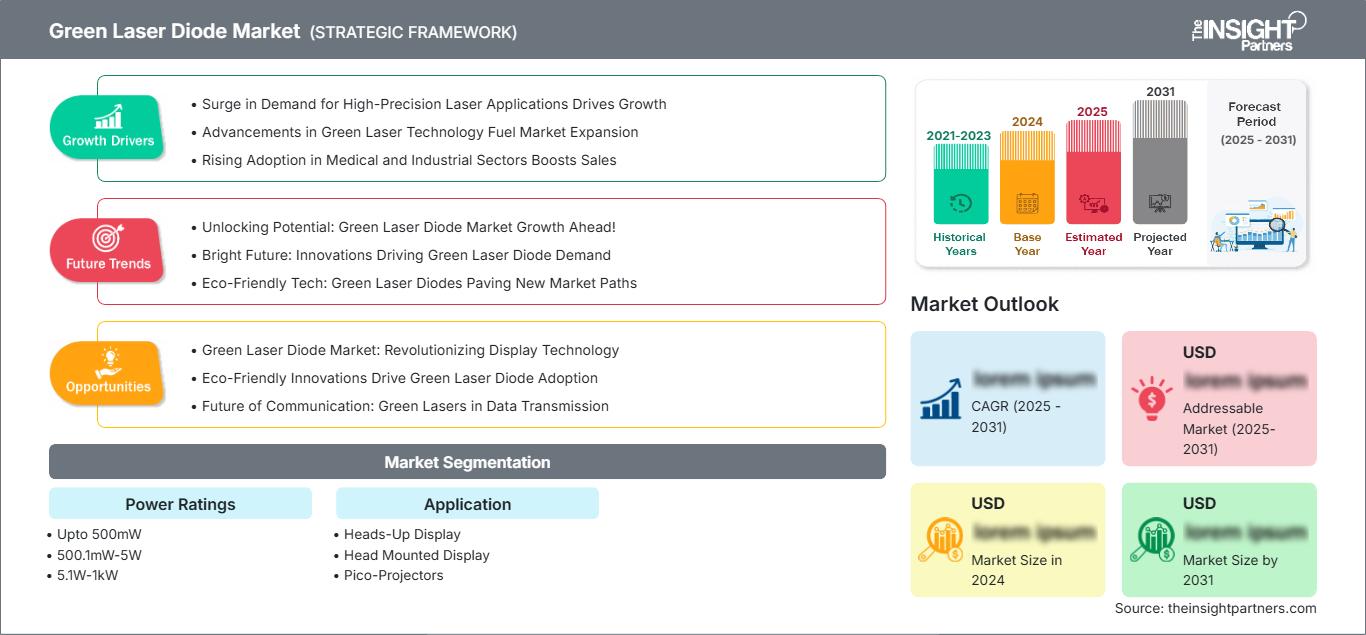
地域別分析
北米グリーンレーザーダイオード市場
北米は、2025年にはグリーンレーザーダイオード市場の27~31%を占め、2034年まで年平均成長率(CAGR)9.8~10.8%で成長すると予測されています。この地域は、車載ディスプレイ、半導体製造、航空宇宙エレクトロニクス、防衛エレクトロニクス、大学におけるフォトニクス研究の発展によって支えられています。地域需要の最大シェアは米国からもたらされており、これは高度なOEMエコシステムと高品質光学デバイスへの需要に起因しています。カナダは科学機器、高度な製造、研究用途で代表され、メキシコはエレクトロニクスおよび自動車産業に関連する製造能力を提供しています。
地域市場構造は、高品質なモジュール、信頼性の高い熱特性、そして厳しい条件下でのカスタマイズに対応できるサプライヤーにとって有利です。自動車用ヘッドアップディスプレイ、マシンビジョン、精密製造、科学機器など、民生用電子機器にとどまらない多様な需要が確保されています。調達においては、単なるダイオード価格ではなく、ライフサイクル全体の信頼性や統合支援が重視される傾向が強まっています。生産および半導体への投資は、特定の部品は引き続き輸入されるものの、地域におけるフォトニクス生産能力の戦略的な根拠をさらに強化しています。
米国グリーンレーザーダイオード市場
2025年には北米全体の需要の82~86%を米国が占め、2034年まで年平均成長率(CAGR)10.0~11.0%で成長すると予測されています。米国における需要は、自動車エレクトロニクス、航空宇宙、防衛、半導体製造装置、医療機器、科学研究、産業オートメーションなど多岐にわたります。要求されるのは、様々な動作条件下で特定の波長を信頼性高く安定的に生成できる小型光源へと移行しています。
ベンダー構成には、部品供給業者、レーザーシステムメーカー、光学機器販売業者、集積フォトニクスベンダーなどが含まれます。グリーンレーザー光源は、ヘッドアップディスプレイ(HUD)、マシンビジョン、プロジェクション、計測、特殊製造プロセスなどに利用されています。さらに、国内半導体および先進製造技術を促進する連邦政府の取り組みは、フォトニクスサプライチェーンの現地化を後押ししています。そのため、米国市場は、光源に対する高いエンジニアリング価値と比較的厳しい認証基準が特徴であり、トレーサビリティと用途に応じたソリューションを提供できる優良サプライヤーにとって大きなビジネスチャンスとなっています。
欧州グリーンレーザーダイオード市場
欧州は2025年には市場シェアの22~26%を占め、2026年から2034年にかけて年平均成長率(CAGR)9.3~10.3%を記録すると予測されている。ドイツは自動車エレクトロニクス、オートメーション産業、精密工学、光学工学といった産業でこの地域をリードする国である。英国は優れた科学技術とフォトニクス技術を誇り、フランスは航空宇宙、防衛、研究開発、先端製造業といった産業を擁する。イタリアとスペインは自動車、産業、エレクトロニクス分野での応用がさらに拡大している。欧州における技術導入は、エネルギー効率、小型設計、そして厳格な産業品質基準によってますます影響を受けている。
欧州における需要拡大に貢献しているもう一つの要因は、欧州大陸が電気自動車、再生可能エネルギー発電、スマート製造、そして先進産業の環境へと変貌を遂げていることです。電気自動車製造、バッテリー生産、充電ステーション、工場自動化、エネルギー貯蔵ソリューションへの投資により、欧州主要経済圏の一部で先進機器の新たな応用分野が開拓されています。さらに、従来型機械がエネルギー効率が高くデジタル制御されたシステムに置き換えられる動きが加速するにつれ、メーカーは信頼性の向上、消費電力の削減、そして高効率を実現できる先進製品の開発に力を入れています。インダストリー4.0プロジェクトの開発に加え、センサー、コネクティビティ、自動化の導入が進むことで、これらの機器に対する需要はさらに高まることが予想されます。
アジア太平洋地域におけるグリーンレーザーダイオード市場
アジア太平洋地域は、2025年までに世界の需要の31~35%を占め、年平均成長率(CAGR)11.4~12.4%で成長すると予測されている。中国は、電子機器製造、ディスプレイ製造、自動車技術、産業オートメーションを牽引役として市場を支配している。日本と韓国は、より高度な半導体と家電製品で貢献しており、インドとオーストラリアは新たな需要を秘めている。
産業の地域化において、電子機器および技術開発への投資は、当該地域での生産を促進する。中国と日本は部品システムにおいて依然として重要な位置を占めており、韓国は高度なディスプレイと電子機器に特化している一方、インドは電子機器製造と技術開発を通じて新興市場としてますます台頭しつつある。
中東・アフリカのグリーンレーザーダイオード市場
中東・アフリカ地域からの需要は比較的低いものの、インフラ整備、産業オートメーション、防衛電子機器、医療機器、可視化ソリューションなどの分野で着実に増加している。この地域ではサウジアラビアとアラブ首長国連邦が市場を牽引しており、南アフリカは科学、鉱業、産業、医療分野におけるアプリケーションの拠点となっている。
この地域における2022年から2034年までの予想年平均成長率(CAGR)は約8.2~9.2%と推定されています。アラブ首長国連邦(UAE)は、この地域における主要な導入拠点の一つとなることが期待されています。エネルギーの多様化とスマートインフラ開発のためのプログラムは、マシンビジョンシステム、光学センサー、プロジェクション、および産業ソリューションの導入機会を提供します。
セグメンテーション分析
電力定格
出力定格は、グリーンレーザーダイオード市場における基本的なセグメンテーションであり続けています。これは、出力要件が、民生用プロジェクション、車載ディスプレイ、産業プロセス、科学システムなど、用途によって大きく異なるためです。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.5~11.5%で拡大すると予測されており、需要は熱管理とビーム品質を制御できる高効率・高出力デバイスへと徐々にシフトしています。
- 最大500mW: 最大500mWの出力は、小型ディスプレイ、マシンビジョン、アライメント、センシング、およびポータブル光学システムなどに使用されます。低消費電力、小型パッケージ、安定した波長、および容易な統合が求められます。
- 500.1mW~5W: 500.1mW~5Wは、より明るい投影、特殊な計測機器、および要求の厳しい光学モジュールに対応します。サプライヤーは、ビーム品質、熱安定性、変調性能、およびパッケージングの柔軟性を競い合います。
- 5.1W~1kW: 5.1W~1kWは、産業プロセスや高輝度光学システムにとって戦略的に重要な電力供給レベルです。その普及には、効率的な冷却、堅牢な構造、拡張性の高いアーキテクチャ、そして安定した電力供給が不可欠です。
- 1kW以上: 1kW以上は、高度なビーム伝送と熱制御を必要とする特殊な高出力アプリケーションを表します。その商業的重要性は、一般消費者向け大量販売ではなく、産業プロセスや高度な製造業に関連しています。
応用
グリーンレーザーダイオード市場における用途別セグメンテーションは、購入要件の最も大きなばらつきを反映しています。HUDは視認性を最優先し、HMDは小型化を重視し、プロジェクターは明るさと効率性を必要とし、スマートフォンは極限の小型化を必要とします。光学アーキテクチャの多様化に伴い、用途別セグメントは2026年から2034年にかけて年平均成長率(CAGR)11.0~12.0%で成長すると予測されています。
- ヘッドアップディスプレイ: ヘッドアップディスプレイは依然として最大の用途であり、さまざまな周囲光条件や車両の運転環境下でも視認性を維持できる、明るくコンパクトな投影システムへの需要に支えられています。
- ヘッドマウントディスプレイ: ヘッドマウントディスプレイは、小型の緑色光源が、制約のあるウェアラブルアーキテクチャ内で高輝度、優れた色再現性、および高い光学効率を実現できる、急速に発展している分野です。
- ピコプロジェクター: ピコプロジェクターには、小型のRGB光源、効率的な熱設計、そして精密な変調が求められます。緑色の波長は、その明るさによって小型の投影構造を実現できるため、戦略的に重要な位置を占めています。
- スマートフォン: スマートフォンは小型化が進むアプリケーションであり、薄型光学モジュール、効率的な電気動作、そして高い製造一貫性が求められます。統合の可能性は、投影、センシング、イメージング機能など多岐にわたります。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ヘッドアップディスプレイ |
高い |
車両投影 |
スケーリング |
|
ヘッドマウントディスプレイ |
中くらい |
ウェアラブル光学 |
新興 |
|
ピコプロジェクター |
中くらい |
コンパクトプロジェクション |
スケーリング |
|
スマートフォン |
中くらい |
光学的小型化 |
新興 |
グリーンレーザーダイオード市場の成長要因と影響分析
自動車用ディスプレイのアーキテクチャでは、可視レーザー光源の需要が高まっている。
自動車用ディスプレイの開発は、ドライバーが変化する照明条件下でも識別可能な情報を必要とするため、持続的な需要チャネルを生み出しています。緑色の波長は、スペクトルの緑色の領域付近で人間の視覚感度が比較的高いため、設計者が明るさと光出力のバランスを取ることができ、投影アーキテクチャにとって魅力的です。その影響は、レーザーエミッター、ドライバー、スキャン光学系、熱部品、制御電子機器に及びます。HUDシステムが高級車以外にも普及するにつれて、サプライヤーは自動車グレードの信頼性を維持しながらモジュールを標準化する機会を得ています。先進運転支援インターフェースとの統合により、コンテンツ密度とリフレッシュレートの要件がさらに高まり、変調速度、波長安定性、コンパクトなパッケージング、光学的安全性への投資が促進されます。これらの要件は、認定されたコンポーネントとシステムレベルのエンジニアリングを提供できるサプライヤーに有利に働きます。
小型化されたフォトニックモジュールは、従来のレーザーシステムを超えて展開範囲を広げている。
小型化により、従来レーザーアーキテクチャではサイズ、発熱、消費電力の制約を受けていた機器にグリーン光源を導入できるようになり、対象市場が拡大しています。小型エミッタと集積光学系は、ポータブルプロジェクション、ウェアラブルディスプレイ、マシンビジョン、センシング、特殊計測機器などをサポートできます。特に、限られた機械的制約内で光学性能を維持する必要がある場合、その商業的影響は顕著です。モジュールが小型化することで、組み立ての複雑さが軽減され、工場の自動化レベルも向上します。エミッタとドライバ、光学系、熱管理、標準化されたインターフェースを組み合わせたサプライヤーは、システムあたりの価値を高めることができます。この変化により、調達基準は個々のダイオードの仕様から、モジュールレベルの性能、信頼性、統合時間、総所有コストへと変化し、半導体メーカーとシステムインテグレーター間のより緊密な連携が促進されています。
産業用精密加工は、より高出力の再生可能エネルギー源への需要を高めている。
産業ユーザーは、材料の吸収特性によって長波長光源に比べて加工上の利点が得られるグリーン波長を採用しています。用途としては、銅加工、半導体関連製造、太陽電池加工、マーキング、マイクロマシニング、および一部の非金属加工などが挙げられます。特に、熱影響部が小さく、エネルギー堆積が制御され、反射材料との相互作用が改善されることで生産性が向上するプロセスにおいて、その効果は顕著です。高出力アーキテクチャでは、より高度な冷却、ビーム整形、パルス制御、およびプロセス監視が必要となり、統合型レーザープラットフォームの価値が高まります。この動向は、確立された産業用レーザーエコシステムを持つ企業にとって有利であり、パワーモジュール、光学系、および制御システムの専門サプライヤーにとって新たな機会を生み出します。将来的には、高度な製造環境において、部品価格よりもプロセス認定が購買決定のより重要な決定要因となる可能性が高いでしょう。
グリーンレーザーダイオード市場の将来動向
真のグリーン半導体アーキテクチャは、効率と集積度を向上させる。
グリーンレーザーダイオード市場の今後の動向は、変換段数を削減し光路を簡素化する直接発光型グリーン半導体アーキテクチャが主流となる可能性が高い。GaN材料の品質、半極性基板、エピタキシャル構造、共振器設計、および熱パッケージングの改善により、実用効率と寿命が徐々に向上する。その結果、かさばる変換回路に大きく依存することなく、グリーン光源を小型光エンジンに統合する自由度が高まる。サプライヤーは、出力電力だけでなく、波長精度、温度安定性、変調特性、および寿命によって差別化を図るようになるだろう。パッケージングの革新は、自動組立と生産歩留まりの向上にも貢献するはずだ。これらの技術が成熟するにつれて、直接発光型グリーンエミッタは、車載ディスプレイ、ウェアラブルシステム、センシング、および小型で予測可能な光学特性を必要とするその他のアプリケーションにとって、より実用的なものとなるだろう。
用途に応じた光学エンジンが、汎用的なコンポーネントアーキテクチャに取って代わるだろう。
次の市場開発段階では、レーザー光源、ドライバー、光学系、熱管理、監視機能を統合した、より用途に特化した光学エンジンの開発が進むと予想されます。このアーキテクチャにより、統合サイクルが短縮され、OEMは個々のコンポーネントを選択するのではなく、システムレベルで性能を指定できるようになります。自動車用HUDは光学的な安全性と温度安定性を優先する一方、ウェアラブルシステムはサイズと消費電力を重視するでしょう。産業用モジュールは、ビーム品質、稼働時間、プロセスの再現性を優先します。このような専門化は、共通の製造基盤と用途に特化したインターフェースを備えた構成可能なプラットフォームの開発をサプライヤーに促すはずです。結果として生まれるエコシステムは、柔軟性を維持しながら生産規模を拡大できる企業に恩恵をもたらし、モジュール設計、デジタル診断、予知保全、レーザーメーカーと機器開発者間の緊密な連携といった機会を生み出すでしょう。
グリーンレーザーダイオード市場の機会
地域におけるフォトニクス製造の局所化は、地域供給の回復力を強化できる。
地域的な製造イニシアチブは、サプライヤーが現地での生産、パッケージング、テスト、およびアプリケーション エンジニアリング機能を確立する機会を生み出します。国際的に分散されたフォトニック コンポーネントへの依存は、OEM を認定の遅延、物流の混乱、および長い調達サイクルにさらす可能性があります。現地の施設は、顧客に迅速な技術サポートと短い開発ループを提供しながら、これらの懸念に対処できます。グリーン レーザー ダイオード市場予測で最も大きな機会は、電子機器と半導体のエコシステムが拡大している北米、ヨーロッパ、インド、および一部のアジアの製造クラスターで発生する可能性が高いです。投資家は、単一の製品ラインではなく、複数の波長と電力クラスに対応できる施設を優先する必要があります。自動車、半導体、ディスプレイ、および産業機器メーカーとのパートナーシップは、アンカー需要を提供し、商業化リスクを軽減しながら、設備利用率を向上させることができます。
高効率モジュールを統合することで、プレミアムなアプリケーション分野を開拓できます。
2つ目の機会は、グリーン光源とドライバー、光学系、熱制御、診断機能を組み合わせた統合モジュールにあります。このような製品は、顧客が部品価格の安さよりも予測可能な性能と迅速なシステム統合を重視する場合、より高い経済性を発揮できます。車載ディスプレイ、高度なマシンビジョン、科学機器、医療機器、特殊製造業は、認証要件が迅速な代替を阻む障壁となるため、適切なターゲットとなります。サプライヤーは、構成可能なビームプロファイル、波長オプション、デジタルモニタリング、およびアプリケーション固有の安全機能によって差別化を図ることができます。投資は、複数のアプリケーションで製造インフラを共有し、カスタマイズ性を維持しながら規模の経済性を実現するモジュール型アーキテクチャに重点を置くべきです。この戦略は、サービス、交換モジュール、校正、エンジニアリングサポートを通じて継続的な収益を生み出すこともできます。
最近の動向
- 2026年4月:京セラ株式会社は、RGBレーザー技術の強化を目的として、ウシオ電機株式会社の半導体レーザーデバイス事業を買収することに合意した。この買収により、京セラが既に有する青色および緑色レーザー技術に赤色レーザー技術が加わり、車載プロジェクション、拡張現実、メタバースなどのアプリケーションを支援することになる。
- 2026年7月:IPG Photonics Corporationは、Lumibird Medicalを現金3億ユーロで買収する拘束力のある提案を発表しました。この買収には、最大5,000万ユーロの追加報酬が含まれる可能性があります。この買収は、眼科および泌尿器科に特化した大規模な医療用レーザープラットフォームを構築し、IPGの先進ソリューションポートフォリオを拡大することを目的としています。
- 2024年5月:浜松ホトニクス株式会社はNKT Photonics A/Sの買収を完了し、2024年6月1日付けでNKT Photonicsを子会社とした。この買収により、浜松ホトニクスの検出器とカメラ、NKT Photonicsのファイバーレーザーとフォトニック結晶ファイバーが統合され、量子コンピューティング、半導体、医療、ハイパースペクトルイメージングなどの分野への応用が期待される。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -