
Mercado de diodos láser verdes: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de diodos láser verdes y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por potencias nominales (hasta 500 mW, 500,1 mW-5 W, 5,1 W-1 kW, más de 1 kW); aplicación (pantallas de visualización frontal, pantallas montadas en la cabeza, picoproyectores, teléfonos inteligentes, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026014
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
1.350 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.060 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,77 %
Índice de crecimiento
Mercado potencial
20.980 millones de dólares estadounidenses
(2026-2034)
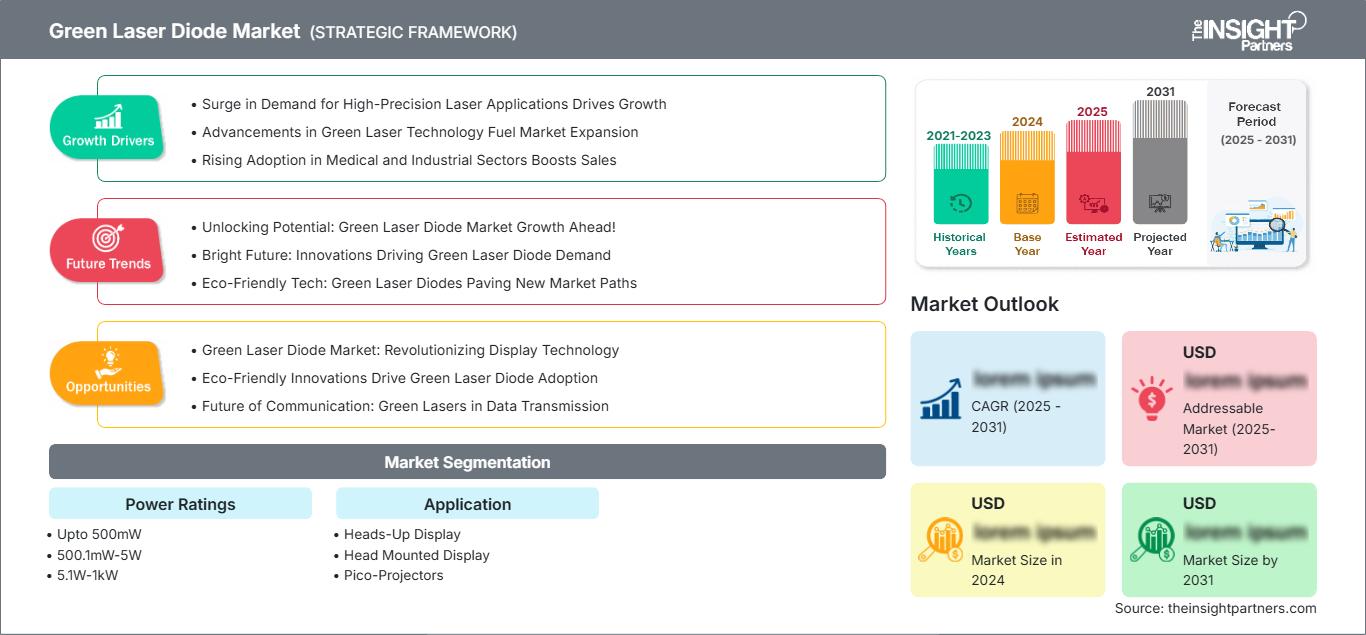
El mercado de diodos láser verdes alcanzó un valor de 1350 millones de dólares en 2025 y se prevé que alcance los 3060 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,77 % entre 2026 y 2034. Este mercado se ve impulsado por la creciente adopción de fuentes fotónicas compactas, las mejoras en los materiales semiconductores y la mayor utilización de longitudes de onda verdes en aplicaciones de visualización, proyección, detección y procesamiento de precisión en sistemas industriales y de consumo.
América del Norte presenta un panorama estructuralmente atractivo, impulsado por la integración de pantallas en la industria automotriz, la electrónica aeroespacial, la fabricación de semiconductores y la investigación en fotónica. Se espera que la trayectoria del mercado regional de diodos láser verdes se mantenga con una tasa de crecimiento anual compuesta (CAGR) de aproximadamente entre el 9,8 % y el 10,8 % hasta 2034, con inversiones centradas en emisores de mayor eficiencia, módulos compactos, empaques avanzados y arquitecturas ópticas específicas para cada aplicación.
Evaluación y perspectivas del mercado de diodos láser verdes
- América del Norte: Se prevé que América del Norte mantenga una posición sustancial, respaldada por la adopción de sistemas de visualización frontal (HUD) en la industria automotriz, la fabricación de semiconductores, la electrónica de defensa y la I+D en fotónica, con una participación del 27-31% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 9,8-10,8% durante el período 2026-2034.
- EE. UU.: Estados Unidos representa entre el 82 % y el 86 % de la demanda norteamericana en 2025, impulsada por la fabricación avanzada, la electrónica automotriz, los programas aeroespaciales y la investigación en fotónica, con una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 11,0 % hasta 2034.
- Europa: Se prevé que Europa represente entre el 22 % y el 26 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,3 % al 10,3 %, liderada por Alemania, Francia, el Reino Unido, Italia y España a través de la electrónica para automóviles y la fotónica industrial.
- Asia Pacífico: Asia Pacífico representa entre el 31 % y el 35 % de la demanda de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,4 % al 12,4 %, liderada por China, Japón, Corea del Sur e India a través de la fabricación de productos electrónicos y la inversión en pantallas.
- Segmento más grande: Se considera que las pantallas de visualización frontal (HUD) constituyen el segmento de aplicación más grande, con una cuota de mercado del 30-34% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 11,0-12,0% durante el período 2026-2034.
- Segmento de alto crecimiento: Las pantallas montadas en la cabeza (HOD) constituyen el segmento de aplicaciones de mayor crecimiento, representando entre el 20 % y el 24 % de la demanda en 2025 y expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 12,0 % al 13,0 % a medida que se desarrollan arquitecturas ópticas compactas.
- Empresas clave analizadas en detalle: Edmund Optics, Coherent Corp., IPG Photonics Corporation, Newport Corporation, OSRAM GmbH, Spectra-Physics, Sharp Corporation, SPI Lasers UK Ltd., Sumitomo Electric Industries, Ltd., Schneider Electric SE.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de diodos láser verdes ha evolucionado desde la iluminación discreta tradicional hasta fuentes de luz fotónicas integradas, diseñadas para ofrecer el máximo brillo, longitud de onda, eficiencia térmica y características de haz específicas para cada aplicación. Las mejoras en los emisores basados en GaN, el encapsulado, el acoplamiento óptico y las tecnologías de semiconductores han aumentado la potencia útil, minimizando al mismo tiempo las limitaciones de integración. Los proveedores del sector también están ampliando sus productos láser verdes a los procesos de control y la visión artificial.
Se prevé que los nuevos mercados que adquieran relevancia para el crecimiento en los próximos años incluyan India, el sudeste asiático y algunos centros tecnológicos de Oriente Medio, además de las bases de producción ya existentes en Asia Oriental. La investigación y el desarrollo se centrarán en el diseño de alta potencia, la gestión térmica, los módulos más pequeños y la automatización. Los requisitos de las pantallas para automóviles, la localización de semiconductores y los objetivos de ahorro energético contribuirán a fomentar su adopción.
Alcance del informe de mercado de diodos láser verdes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.350 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.060 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,77% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de diodos láser verdes
El crecimiento del mercado de diodos láser verdes se ve impulsado por las ventajas ópticas de los haces láser verdes, especialmente por su alta percepción de brillo y su capacidad para funcionar eficazmente en proyección y detección en condiciones de luz ambiental. El ecosistema comprende varias etapas, como la epitaxia de semiconductores, la fabricación de obleas, la fabricación de chips, el encapsulado, el ensamblaje óptico, el desarrollo de controladores, la tecnología de disipación de calor, el ensamblaje de módulos y la fabricación final de equipos originales. Por lo tanto, la demanda no solo depende de las capacidades de los diodos, sino también de la disponibilidad de módulos integrados fiables y rentables.
La oferta del mercado aún se caracteriza por diferencias en cuanto a potencia y aplicación. Los láseres de baja potencia compiten en términos de tamaño del encapsulado, estabilidad de la longitud de onda y vida útil, mientras que los de alta potencia requieren tecnologías avanzadas de disipación de calor, conformación del haz y protección óptica. La integración vertical puede aportar mayor uniformidad y seguridad al suministro, mientras que los proveedores de componentes especializados tienen oportunidades en los mercados de óptica, controladores y módulos personalizados.
En cuanto al análisis competitivo del Informe del Mercado de Diodos Láser Verdes, se observa diversidad entre las empresas de fotónica y los especialistas. Coherent Corp. e IPG Photonics Corporation ofrecen una amplia gama de productos láser para usos industriales y científicos, mientras que Edmund Optics ofrece componentes ópticos y paquetes láser. Spectra-Physics y Newport Corporation aportan la capacidad de proporcionar láseres e instrumentación adicionales, lo que permite ofrecer paquetes más completos que la simple integración de componentes.
La tendencia actual de inversión se centra en aumentar la eficiencia de la producción, la compacidad, la fiabilidad y la producción en masa. OSRAM GmbH y Sharp Corporation aportan conocimientos en semiconductores y optoelectrónica, mientras que Sumitomo Electric Industries, Ltd. demuestra su capacidad para desarrollar diodos ecológicos. Otros actores potenciales en el mercado, como SPI Lasers UK Ltd. y Schneider Electric SE, pueden competir utilizando sus aplicaciones específicas, conexiones industriales o sistemas ópticos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de diodos láser verdes: Perspectivas estratégicas
Perspectivas regionales
Mercado de diodos láser verdes en Norteamérica
Se prevé que Norteamérica represente entre el 27 % y el 31 % de la cuota de mercado de diodos láser verdes en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % hasta 2034. Esta región se beneficia del desarrollo de pantallas para automóviles, la fabricación de semiconductores, la electrónica aeroespacial, la electrónica de defensa y la investigación en fotónica en las universidades. La mayor parte de la demanda regional proviene de Estados Unidos, impulsada por ecosistemas OEM avanzados y la demanda de dispositivos ópticos de alta calidad. Canadá está representada por instrumentos científicos, fabricación avanzada y aplicaciones de investigación, mientras que México aporta capacidad de fabricación vinculada a las industrias electrónica y automotriz.
La estructura del mercado regional favorece a los proveedores capaces de ofrecer módulos de calidad, características térmicas fiables y adaptaciones para condiciones exigentes. Las pantallas de visualización frontal para automóviles, la visión artificial, la fabricación de precisión y los instrumentos científicos garantizan una demanda diversificada que va más allá de la electrónica de consumo. Cada vez más, las compras se orientan hacia la fiabilidad del ciclo de vida y la asistencia en la integración, en lugar de centrarse únicamente en el precio de los diodos. Las inversiones en producción y semiconductores generan razones estratégicas adicionales para la capacidad de producción local de fotónica, aunque algunos componentes específicos siguen importándose.
Mercado estadounidense de diodos láser verdes
En 2025, Estados Unidos representará entre el 82 % y el 86 % de la demanda en Norteamérica y experimentará una tasa de crecimiento anual compuesta (TCAC) del 10 % al 11 % hasta 2034. La demanda en este país abarca la electrónica automotriz, la industria aeroespacial, la defensa, los equipos semiconductores, la instrumentación médica, la investigación científica y las aplicaciones de automatización industrial. Los requisitos se orientan hacia fuentes de luz miniaturizadas capaces de producir longitudes de onda específicas de forma fiable y estable en diversas condiciones operativas.
El panorama de proveedores incluye fabricantes de componentes, fabricantes de sistemas láser, distribuidores ópticos y proveedores de fotónica integrada. Las fuentes láser verdes se utilizan en pantallas de visualización frontal (HUD), visión artificial, proyección, metrología y procesos de fabricación especiales. Además, las iniciativas federales que promueven la producción nacional de semiconductores y tecnologías de fabricación avanzadas fomentan la localización de las cadenas de suministro fotónicas. Por lo tanto, el mercado estadounidense se caracteriza por un alto valor de ingeniería y criterios de cualificación relativamente estrictos para las fuentes de luz, lo que ofrece oportunidades para proveedores de alta gama capaces de proporcionar soluciones trazables y específicas para cada aplicación.
Mercado europeo de diodos láser verdes
Se prevé que Europa alcance una cuota de mercado del 22-26% en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 9,3-10,3% entre 2026 y 2034. Alemania lidera la región gracias a sus industrias de electrónica automotriz, automatización, ingeniería de precisión e ingeniería óptica. El Reino Unido destaca por sus excelentes tecnologías científicas y fotónicas, mientras que Francia aporta las industrias aeroespacial, de defensa, I+D y de fabricación avanzada. Italia y España suman más aplicaciones en los sectores automotriz, industrial y electrónico. La adopción de estas tecnologías en Europa se ve cada vez más influenciada por la eficiencia energética, los diseños miniaturizados y los estrictos estándares de calidad industrial.
Otro factor que contribuye al crecimiento de la demanda en Europa es la transformación del continente en un entorno propicio para la movilidad eléctrica, la generación de energía renovable, la fabricación inteligente y la industria avanzada. Las inversiones en la fabricación de coches eléctricos, la producción de baterías, las estaciones de carga, la automatización industrial y las soluciones de almacenamiento de energía han abierto nuevas áreas de aplicación para dispositivos avanzados en algunas de las principales economías europeas. Además, la creciente sustitución de la maquinaria tradicional por sistemas de bajo consumo energético y control digital está impulsando a los fabricantes a implementar productos avanzados capaces de ofrecer mayor fiabilidad, menor consumo energético y mayor eficiencia. Se prevé que el desarrollo de proyectos de Industria 4.0, junto con la implementación de sensores, conectividad y automatización, genere una demanda aún mayor de estos dispositivos.
Mercado de diodos láser verdes en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 31 % y el 35 % de la demanda mundial para 2025, con una tasa de crecimiento anual compuesta (TCAC) del 11,4 % al 12,4 %. China domina el mercado, impulsada por la fabricación de productos electrónicos, pantallas, tecnología automotriz y automatización industrial. Japón y Corea del Sur contribuyen con semiconductores avanzados y electrónica de consumo, mientras que India y Australia ofrecen una demanda emergente.
En la localización industrial, la inversión en electrónica y el desarrollo tecnológico impulsan la producción en la zona. China y Japón siguen siendo importantes para los sistemas de componentes, Corea del Sur se especializa en pantallas y electrónica avanzadas, mientras que India se está consolidando como un mercado emergente gracias a la fabricación de productos electrónicos y el desarrollo tecnológico.
Mercado de diodos láser verdes de Oriente Medio y África
La demanda en Oriente Medio y África es relativamente baja, pero está ganando terreno gracias a la modernización de infraestructuras, la automatización industrial, la electrónica de defensa, los dispositivos médicos y las soluciones de visualización. Arabia Saudita y los Emiratos Árabes Unidos lideran el mercado de esta región, mientras que Sudáfrica sirve de base para aplicaciones científicas, mineras, industriales y sanitarias.
Se estima que la tasa de crecimiento anual compuesta (TCAC) prevista en esta región entre 2022 y 2034 será de entre el 8,2 % y el 9,2 %. Se prevé que los Emiratos Árabes Unidos se conviertan en uno de los principales centros de adopción en la región. Los programas de diversificación energética y desarrollo de infraestructuras inteligentes ofrecen oportunidades para la adopción de sistemas de visión artificial, sensores ópticos, proyección y soluciones industriales.
Análisis de segmentación
Potencia nominal
La potencia nominal sigue siendo un factor clave en el mercado de diodos láser verdes, ya que los requisitos de salida varían considerablemente entre las aplicaciones de consumo, las pantallas para automóviles, los procesos industriales y los sistemas científicos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,5 % entre 2026 y 2034, con una demanda que se orientará progresivamente hacia dispositivos más eficientes y de mayor potencia, donde se pueda controlar la gestión térmica y la calidad del haz.
- Hasta 500 mW: Esta potencia de hasta 500 mW es ideal para pantallas compactas, visión artificial, alineación, detección y sistemas ópticos portátiles. La demanda prioriza el bajo consumo de energía, el tamaño reducido, la longitud de onda estable y la fácil integración.
- 500,1 mW- 5 W: Este rango de potencia se centra en proyecciones más brillantes, instrumentación especializada y módulos ópticos exigentes. Los proveedores compiten en función de la calidad del haz, la estabilidad térmica, el rendimiento de modulación y la flexibilidad de empaquetado.
- 5,1 W-1 kW: Este rango de potencia es estratégicamente importante para el procesamiento industrial y los sistemas ópticos de alta intensidad. Su adopción depende de una refrigeración eficiente, una construcción robusta, arquitecturas escalables y un suministro de energía constante.
- Por encima de 1 kW: Esta potencia representa aplicaciones especializadas de alta potencia que requieren un sistema sofisticado de transmisión del haz y control térmico. Su importancia comercial radica en el procesamiento industrial y la fabricación avanzada, más que en su implementación para el consumo masivo.
Solicitud
La segmentación por aplicaciones en el mercado de diodos láser verdes refleja la mayor variación en los requisitos de compra, ya que los HUD priorizan la visibilidad, los HMD enfatizan la compacidad, los proyectores requieren brillo y eficiencia, y los teléfonos inteligentes exigen una miniaturización extrema. Se espera que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,0 % al 12,0 % durante el período 2026-2034, a medida que se diversifiquen las arquitecturas ópticas.
- Pantalla de visualización frontal (HUD): La pantalla de visualización frontal sigue siendo la aplicación más importante, impulsada por la demanda de sistemas de proyección brillantes y compactos capaces de mantener la visibilidad en diversas condiciones de luz ambiental y entornos operativos del vehículo.
- Pantallas montadas en la cabeza: Las pantallas montadas en la cabeza representan una oportunidad en rápido desarrollo donde las fuentes de luz verdes compactas pueden ofrecer alto brillo, rendimiento de color y eficiencia óptica dentro de arquitecturas portátiles con limitaciones.
- Proyectores pico: Los proyectores pico requieren fuentes RGB compactas, diseños térmicos eficientes y modulación precisa. Las longitudes de onda verdes siguen siendo estratégicamente importantes porque el brillo percibido puede contribuir a las arquitecturas de proyección compactas.
- Teléfonos inteligentes: Los teléfonos inteligentes representan una aplicación impulsada por la miniaturización que requiere módulos ópticos de bajo perfil, un funcionamiento eléctrico eficiente y una gran consistencia en la fabricación. Las oportunidades de integración abarcan funciones de proyección, detección e imagen.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Pantalla de visualización frontal |
Alto |
Proyección de vehículos |
Escalada |
|
Pantalla montada en la cabeza |
Medio |
Óptica portátil |
Emergente |
|
Proyectores pico |
Medio |
Proyección compacta |
Escalada |
|
teléfonos inteligentes |
Medio |
Miniaturización óptica |
Emergente |
Factores de crecimiento del mercado de diodos láser verdes y análisis de su impacto
Las arquitecturas de pantallas para automóviles están aumentando la demanda de fuentes láser visibles.
El desarrollo de pantallas para automóviles está creando un canal de demanda constante, ya que los conductores necesitan información que se mantenga visible incluso en condiciones de iluminación cambiantes. Las longitudes de onda verdes resultan atractivas para las arquitecturas de proyección debido a la alta sensibilidad visual humana en esta región del espectro, lo que permite a los diseñadores equilibrar el brillo con la potencia óptica. El impacto se extiende a emisores láser, controladores, óptica de escaneo, componentes térmicos y electrónica de control. A medida que los sistemas HUD se extienden más allá de los vehículos de alta gama, los proveedores tienen la oportunidad de estandarizar módulos manteniendo la fiabilidad propia de la industria automotriz. La integración con interfaces avanzadas de asistencia al conductor puede aumentar aún más la densidad de contenido y los requisitos de actualización, lo que incentiva la inversión en velocidad de modulación, estabilidad de longitud de onda, empaquetado compacto y seguridad óptica. Estos requisitos favorecen a los proveedores capaces de ofrecer componentes cualificados e ingeniería a nivel de sistema.
Los módulos fotónicos miniaturizados están ampliando su aplicación más allá de los sistemas láser convencionales.
La miniaturización está ampliando el mercado potencial al permitir que las fuentes ópticas ecológicas se integren en equipos donde las arquitecturas láser convencionales estaban limitadas por el tamaño, el calor o el consumo de energía. Los emisores compactos y la óptica integrada pueden soportar proyección portátil, pantallas vestibles, visión artificial, sensores e instrumentación especializada. El impacto comercial es particularmente significativo cuando el rendimiento óptico debe mantenerse dentro de limitaciones mecánicas. Los módulos más pequeños también reducen la complejidad del ensamblaje y permiten mayores niveles de automatización de fábrica. Los proveedores que combinan emisores con controladores, óptica, gestión térmica e interfaces estandarizadas pueden obtener mayor valor por sistema. Esta transición está cambiando los criterios de adquisición, pasando de las especificaciones de diodos individuales al rendimiento, la fiabilidad, el tiempo de integración y el coste total de propiedad a nivel de módulo, lo que fomenta una mayor colaboración entre los fabricantes de semiconductores y los integradores de sistemas.
El procesamiento industrial de precisión está aumentando la demanda de fuentes de energía renovables de mayor potencia.
Los usuarios industriales están adoptando longitudes de onda verdes, donde las características de absorción del material ofrecen ventajas de procesamiento en comparación con fuentes de longitud de onda más larga. Entre las aplicaciones se incluyen el procesamiento de cobre, la fabricación de semiconductores, el procesamiento de células solares, el marcado, el micromecanizado y ciertas aplicaciones no metálicas. El impacto es mayor en procesos donde zonas afectadas por el calor más pequeñas, deposición de energía controlada o una mejor interacción con materiales reflectantes pueden aumentar la productividad. Las arquitecturas de mayor potencia requieren sistemas más sofisticados de refrigeración, conformación del haz, control de pulsos y monitorización del proceso, lo que incrementa el valor de las plataformas láser integradas. Esta dinámica beneficia a las empresas con ecosistemas láser industriales consolidados y crea oportunidades para proveedores especializados en módulos de potencia, óptica y sistemas de control. Con el tiempo, la cualificación del proceso, más que el precio del componente, probablemente se convertirá en un factor determinante en las decisiones de compra en entornos de fabricación avanzados.
Tendencias futuras del mercado de diodos láser verdes
Las arquitecturas de semiconductores verdaderamente ecológicas mejorarán la eficiencia y la integración.
Es probable que el desarrollo futuro en las tendencias del mercado de diodos láser verdes favorezca las arquitecturas de semiconductores verdes de emisión directa que reducen las etapas de conversión y simplifican las trayectorias ópticas. Las mejoras en la calidad del material GaN, los sustratos semipolares, las estructuras epitaxiales, el diseño de cavidades y el encapsulado térmico pueden aumentar progresivamente la eficiencia y la vida útil. La consecuencia comercial será una mayor libertad para integrar fuentes verdes en sistemas ópticos compactos sin depender tanto de sistemas de conversión voluminosos. Los proveedores se diferenciarán cada vez más por la precisión de la longitud de onda, la estabilidad de la temperatura, las características de modulación y la vida útil, en lugar de solo por la potencia de salida. La innovación en el encapsulado también debería respaldar el ensamblaje automatizado y mayores rendimientos de producción. A medida que estas tecnologías maduren, los emisores verdes directos podrán ser más prácticos para pantallas de automóviles, sistemas portátiles, sensores y otras aplicaciones que requieren un tamaño reducido y un comportamiento óptico predecible.
Los motores ópticos específicos para cada aplicación reemplazarán las arquitecturas de componentes genéricos.
Se prevé que la siguiente fase del desarrollo del mercado involucre motores ópticos más específicos para cada aplicación, que combinen la fuente láser, el controlador, la óptica, la gestión térmica y las funciones de monitorización. Esta arquitectura puede acortar los ciclos de integración y permitir a los fabricantes de equipos originales (OEM) especificar el rendimiento a nivel de sistema en lugar de seleccionar componentes individuales. Los sistemas de visualización frontal (HUD) para automóviles podrían priorizar la seguridad óptica y la estabilidad de la temperatura, mientras que los sistemas portátiles se centrarán en el tamaño y el consumo de energía. Los módulos industriales, en cambio, priorizarán la calidad del haz, el tiempo de actividad y la repetibilidad del proceso. Esta especialización debería incentivar a los proveedores a desarrollar plataformas configurables con bases de fabricación comunes e interfaces específicas para cada aplicación. El ecosistema resultante beneficiará a las empresas que puedan escalar la producción manteniendo la flexibilidad, creando oportunidades para diseños modulares, diagnósticos digitales, mantenimiento predictivo y una colaboración más estrecha entre fabricantes de láseres y desarrolladores de equipos.
Oportunidades de mercado para diodos láser verdes
La fabricación localizada de productos fotónicos puede fortalecer la resiliencia del suministro regional.
Las iniciativas de fabricación regional crean una oportunidad para que los proveedores establezcan capacidades locales de producción, empaquetado, pruebas e ingeniería de aplicaciones. La dependencia de componentes fotónicos distribuidos internacionalmente puede exponer a los fabricantes de equipos originales (OEM) a retrasos en la cualificación, interrupciones logísticas y largos ciclos de adquisición. Las instalaciones locales pueden abordar estas preocupaciones, a la vez que proporcionan a los clientes un soporte técnico más rápido y ciclos de desarrollo más cortos. Las mayores oportunidades en el mercado de diodos láser verdes probablemente surgirán en Norteamérica, Europa, India y determinados clústeres de fabricación asiáticos donde los ecosistemas de electrónica y semiconductores se están expandiendo. Los inversores deberían priorizar las instalaciones capaces de atender varias clases de longitud de onda y potencia, en lugar de líneas de productos únicas. Las alianzas con fabricantes de automóviles, semiconductores, pantallas y equipos industriales pueden proporcionar una demanda de referencia y mejorar la utilización de la capacidad, al tiempo que reducen el riesgo de comercialización.
Los módulos integrados de alta eficiencia pueden desbloquear nichos de aplicación de primera categoría.
Una segunda oportunidad reside en los módulos integrados que combinan fuentes de luz verde con controladores, óptica, control térmico y diagnóstico. Estos productos pueden ofrecer una mayor rentabilidad cuando los clientes valoran más el rendimiento predecible y la integración rápida del sistema que el precio más bajo de los componentes. Las pantallas para automóviles, la visión artificial avanzada, los instrumentos científicos, los equipos médicos y la fabricación especializada son objetivos idóneos, ya que los requisitos de cualificación dificultan la sustitución rápida. Los proveedores pueden mejorar la diferenciación mediante perfiles de haz configurables, opciones de longitud de onda, monitorización digital y funciones de seguridad específicas para cada aplicación. La inversión debe centrarse en arquitecturas modulares que compartan la infraestructura de fabricación entre diversas aplicaciones, lo que permite economías de escala sin comprometer la personalización. Esta estrategia también puede generar ingresos recurrentes a través de servicios, módulos de repuesto, calibración y soporte técnico.
Novedades recientes
- Abril de 2026: Kyocera Corporation acordó adquirir el negocio de dispositivos láser semiconductores de Ushio Inc. para fortalecer sus capacidades en láser RGB. El objetivo de esta transacción es incorporar tecnología láser roja a la experiencia actual de Kyocera en láseres azules y verdes, lo que permitirá dar soporte a aplicaciones de proyección automotriz, realidad aumentada y metaverso.
- Julio de 2026: IPG Photonics Corporation anunció una oferta vinculante para adquirir Lumibird Medical por 300 millones de euros en efectivo, con un posible pago adicional de hasta 50 millones de euros. El objetivo de la adquisición es crear una plataforma láser médica a gran escala centrada en oftalmología y urología, y ampliar la cartera de soluciones avanzadas de IPG.
- Mayo de 2024: Hamamatsu Photonics KK completó la adquisición de NKT Photonics A/S, convirtiendo a NKT Photonics en una filial a partir del 1 de junio de 2024. Esta transacción combina los detectores y cámaras de Hamamatsu con los láseres de fibra y las fibras de cristal fotónico de NKT Photonics, con el objetivo de aplicarlos en computación cuántica, semiconductores, aplicaciones médicas e imágenes hiperespectrales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -