
Mercato dei diodi laser verdes: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei diodi laser verdi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per potenza nominale (fino a 500 mW, 500,1 mW-5 W, 5,1 W-1 kW, oltre 1 kW); applicazione (head-up display, head mounted display, pico-proiettori, smartphone, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00026014
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
1,35 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,77 %
Tasso di crescita
Mercato di riferimento
20,98 miliardi di dollari USA
(2026-2034)
Il mercato dei diodi laser verdi ha un valore di 1,35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,06 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,77% nel periodo 2026-2034. Il mercato è influenzato dalla crescente adozione di sorgenti fotoniche compatte, dai miglioramenti nei materiali semiconduttori e dalla più ampia diffusione delle lunghezze d'onda verdi in applicazioni di visualizzazione, proiezione, rilevamento e elaborazione di precisione nei sistemi di consumo e industriali.
Il Nord America presenta prospettive strutturalmente interessanti, supportate dall'integrazione dei display nel settore automobilistico, dall'elettronica aerospaziale, dalla produzione di semiconduttori e dalla ricerca nel campo della fotonica. Si prevede che la crescita del mercato regionale dei diodi laser verdi (Green Laser Diode) manterrà un tasso di crescita annuo composto (CAGR) di circa il 9,8-10,8% fino al 2034, con investimenti focalizzati su emettitori ad alta efficienza, moduli compatti, packaging avanzato e architetture ottiche specifiche per applicazioni.
Analisi e approfondimenti sul mercato dei diodi laser verdi
- Nord America: si prevede che il Nord America manterrà una posizione sostanziale, supportata dall'adozione di sistemi HUD (Head-Up Display) nel settore automobilistico, dalla produzione di semiconduttori, dall'elettronica per la difesa e dalla ricerca e sviluppo nel campo della fotonica, con una quota di mercato del 27-31% nel 2025 e un CAGR (tasso di crescita annuale composto) del 9,8-10,8% nel periodo 2026-2034.
- USA: Nel 2025 gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana, grazie al settore manifatturiero avanzato, all'elettronica automobilistica, ai programmi aerospaziali e alla ricerca nel campo della fotonica, con un tasso di crescita annuo composto (CAGR) del 10,0-11,0% fino al 2034.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 22-26% nel 2025, con una crescita annua composta (CAGR) del 9,3-10,3%, trainata da Germania, Francia, Regno Unito, Italia e Spagna nei settori dell'elettronica automobilistica e della fotonica industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta il 31-35% della domanda del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,4-12,4%, trainata da Cina, Giappone, Corea del Sud e India grazie agli investimenti nella produzione di elettronica e nei display.
- Segmento più ampio: Si stima che i display head-up rappresentino il segmento applicativo più ampio, con una quota di mercato del 30-34% nel 2025 e una crescita annua composta (CAGR) dell'11,0-12,0% nel periodo 2026-2034.
- Segmento ad alta crescita: i visori per realtà virtuale (Head Mounted Display) rappresentano il segmento applicativo a più alta crescita, con una quota del 20-24% della domanda prevista per il 2025 e un tasso di crescita annuo composto (CAGR) del 12-13% grazie alla miniaturizzazione delle architetture ottiche compatte.
- Aziende chiave analizzate nel dettaglio: Edmund Optics, Coherent Corp., IPG Photonics Corporation, Newport Corporation, OSRAM GmbH, Spectra-Physics, Sharp Corporation, SPI Lasers UK Ltd., Sumitomo Electric Industries, Ltd., Schneider Electric SE.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei diodi laser verdi si è evoluto dalle tradizionali soluzioni di illuminazione discrete alle sorgenti luminose fotoniche integrate, progettate per massimizzare luminosità, lunghezza d'onda, efficienza termica e caratteristiche del fascio specifiche per l'applicazione. I miglioramenti negli emettitori a base di GaN, nel packaging, nell'accoppiamento ottico e nelle tecnologie dei semiconduttori hanno aumentato la potenza utile riducendo al minimo le limitazioni di integrazione. I fornitori del settore stanno inoltre ampliando la gamma di prodotti laser verdi per applicazioni di visione artificiale e di processo.
I nuovi mercati che si prevede diventeranno importanti per la crescita nei prossimi anni includeranno probabilmente l'India, il Sud-est asiatico e alcuni centri tecnologici del Medio Oriente, oltre alle basi produttive esistenti nell'Asia orientale. La ricerca e lo sviluppo si concentreranno su progettazione ad alte prestazioni, gestione termica, moduli più piccoli e automazione. I requisiti dei display per autoveicoli, la localizzazione dei semiconduttori e gli obiettivi di risparmio energetico contribuiranno a incentivare l'adozione di queste tecnologie.
Ambito del rapporto di mercato sui diodi laser verdi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,35 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,06 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,77% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei diodi laser verdi
La crescita del mercato dei diodi laser verdi è alimentata dai vantaggi ottici dei fasci laser verdi, in particolare dalla loro elevata luminosità percepita e dalla capacità di funzionare bene nella proiezione e nel rilevamento in condizioni di luce ambientale. L'ecosistema comprende diverse fasi, come l'epitassia dei semiconduttori, il wafering, la produzione di chip, il packaging, l'assemblaggio ottico, lo sviluppo dei driver, la tecnologia di dissipazione del calore, l'assemblaggio dei moduli e la produzione finale di apparecchiature originali. Pertanto, la domanda è guidata non solo dalle capacità dei diodi, ma anche dalla disponibilità di moduli integrati affidabili ed economici.
L'offerta di mercato è ancora caratterizzata da differenze in termini di potenza e applicazione. I laser a bassa potenza competono in termini di dimensioni, stabilità della lunghezza d'onda e durata, mentre quelli ad alta potenza richiedono tecnologie avanzate di dissipazione del calore, modellazione del fascio e protezione ottica. L'integrazione verticale è in grado di apportare maggiore uniformità e sicurezza all'approvvigionamento, mentre i fornitori di componenti di nicchia hanno opportunità nei mercati dell'ottica, dei driver e dei moduli personalizzati.
Per quanto riguarda l'analisi competitiva del mercato dei diodi laser verdi, si riscontra una certa diversità tra aziende fotoniche diversificate e specialisti. Coherent Corp. e IPG Photonics Corporation offrono un'ampia gamma di prodotti laser per usi industriali e scientifici, mentre Edmund Optics propone componenti ottici e pacchetti laser completi. Spectra-Physics e Newport Corporation aggiungono la capacità di fornire laser e strumentazione aggiuntivi, consentendo così un'offerta più ampia rispetto ai semplici componenti.
L'attuale tendenza degli investimenti si concentra sull'aumento dell'efficienza produttiva, sulla compattezza, sull'affidabilità e sulla produzione di massa. OSRAM GmbH e Sharp Corporation apportano competenze nel settore dei semiconduttori e dell'optoelettronica, mentre Sumitomo Electric Industries, Ltd. dimostra la sua capacità di sviluppare diodi a basso impatto ambientale. Altri potenziali attori del mercato, come SPI Lasers UK Ltd. e Schneider Electric SE, possono competere puntando su applicazioni specifiche, connessioni industriali o sistemi ottici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
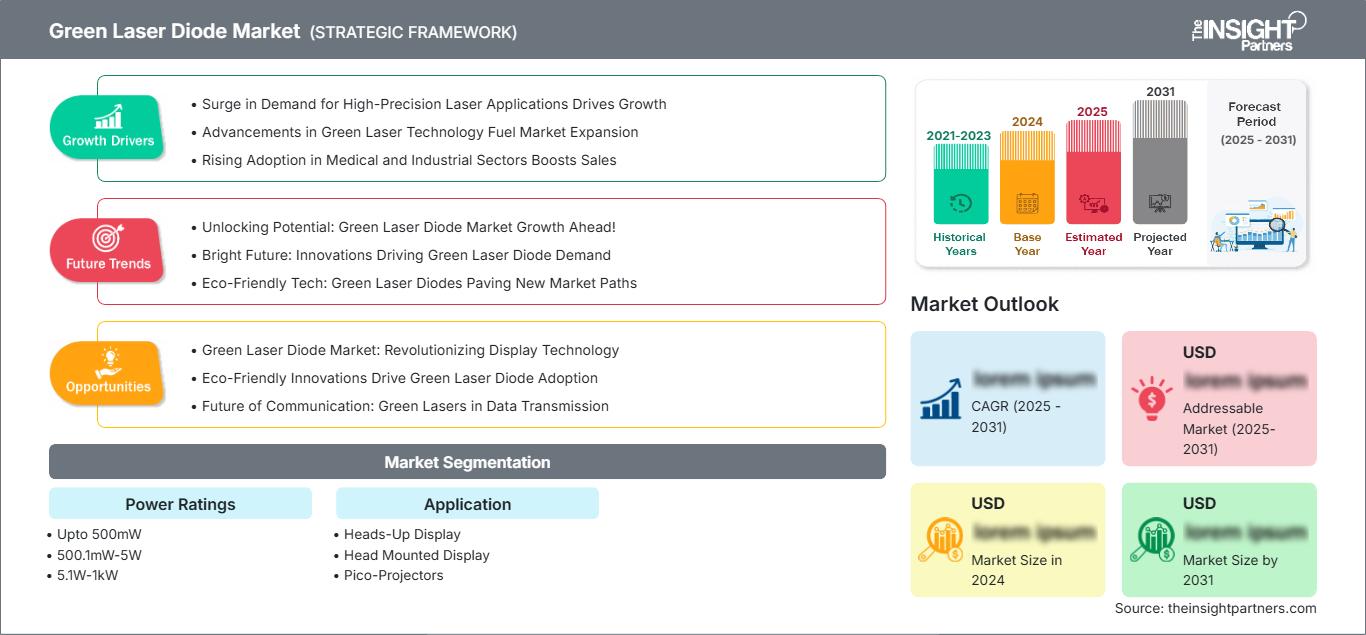
Mercato dei diodi laser verdi: approfondimenti strategici
Approfondimenti regionali
Mercato dei diodi laser verdi in Nord America
Si prevede che il Nord America rappresenterà il 27-31% della quota di mercato dei diodi laser verdi nel 2025, con una crescita annua composta (CAGR) del 9,8-10,8% fino al 2034. La regione è trainata dallo sviluppo di display per autoveicoli, dalla produzione di semiconduttori, dall'elettronica aerospaziale, dall'elettronica per la difesa e dalla ricerca fotonica nelle università. La quota maggiore della domanda regionale proviene dagli Stati Uniti, grazie a ecosistemi OEM avanzati e alla richiesta di dispositivi ottici di alta qualità. Il Canada è rappresentato da strumenti scientifici, produzione avanzata e applicazioni di ricerca, mentre il Messico fornisce capacità produttive legate ai settori dell'elettronica e dell'automotive.
La struttura del mercato regionale è favorevole ai fornitori in grado di offrire moduli di qualità, caratteristiche termiche affidabili e personalizzazioni per condizioni operative complesse. I display head-up per il settore automobilistico, la visione artificiale, la produzione di precisione e gli strumenti scientifici garantiscono una domanda diversificata che va oltre l'elettronica di consumo. Gli acquisti si orientano sempre più verso l'affidabilità del ciclo di vita e l'assistenza all'integrazione, anziché limitarsi al solo prezzo dei diodi. La produzione e gli investimenti nei semiconduttori creano ulteriori ragioni strategiche per la capacità produttiva locale nel settore della fotonica, sebbene alcuni componenti specifici continuino a essere importati.
Mercato statunitense dei diodi laser verdi
Nel 2025 gli Stati Uniti rappresenteranno l'82-86% della domanda in Nord America e registreranno un tasso di crescita annuo composto (CAGR) del 10-11% fino al 2034. La domanda in questo paese copre l'elettronica automobilistica, l'aerospaziale, la difesa, le apparecchiature per semiconduttori, la strumentazione medica, la ricerca scientifica e le applicazioni di automazione industriale. I requisiti si stanno orientando verso sorgenti luminose miniaturizzate in grado di produrre lunghezze d'onda specifiche in modo affidabile e stabile in diverse condizioni operative.
Il panorama dei fornitori comprende produttori di componenti, produttori di sistemi laser, distributori di prodotti ottici e fornitori di fotonica integrata. Le sorgenti laser verdi trovano impiego in display head-up (HUD), visione artificiale, proiezione, metrologia e processi di produzione speciali. Inoltre, le iniziative federali che promuovono la produzione nazionale di semiconduttori e tecnologie di produzione avanzate incoraggiano la localizzazione delle catene di fornitura fotoniche. Pertanto, il mercato statunitense è caratterizzato da un elevato valore ingegneristico e da criteri di qualificazione relativamente rigorosi per le sorgenti luminose, offrendo opportunità a fornitori di alto livello in grado di fornire soluzioni tracciabili e specifiche per le applicazioni.
Mercato europeo dei diodi laser verdi
Si prevede che l'Europa deterrà una quota di mercato del 22-26% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 9,3-10,3% tra il 2026 e il 2034. La Germania si posiziona al primo posto nella regione grazie ai settori dell'elettronica automobilistica, dell'automazione, dell'ingegneria di precisione e dell'ingegneria ottica. Il Regno Unito vanta eccellenti tecnologie scientifiche e fotoniche, mentre la Francia contribuisce con i settori aerospaziale, della difesa, della ricerca e sviluppo e della produzione avanzata. Italia e Spagna aggiungono ulteriori applicazioni nei settori automobilistico, industriale ed elettronico. L'adozione in Europa è sempre più influenzata dall'efficienza energetica, dalla miniaturizzazione dei progetti e da rigorosi standard di qualità industriale.
Un altro fattore che contribuisce alla crescita della domanda in Europa è la trasformazione del continente in un ambiente favorevole alla mobilità elettrica, alla produzione di energia rinnovabile, alla produzione intelligente e all'industria avanzata. Gli investimenti nella produzione di auto elettriche, batterie, stazioni di ricarica, automazione industriale e soluzioni di accumulo energetico hanno aperto nuove aree di applicazione per i dispositivi avanzati in alcune delle principali economie europee. Inoltre, la crescente sostituzione delle macchine tradizionali con sistemi efficienti dal punto di vista energetico e controllati digitalmente sta spingendo i produttori a implementare prodotti avanzati in grado di offrire maggiore affidabilità, riduzione dei consumi energetici e maggiore efficienza. Si prevede che lo sviluppo di progetti Industria 4.0, insieme all'implementazione di sensori, connettività e automazione, alimenterà ulteriormente la domanda di questi dispositivi.
Mercato dei diodi laser verdi nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà tra il 31% e il 35% della domanda globale entro il 2025, con una crescita annua composta (CAGR) compresa tra l'11,4% e il 12,4%. La Cina domina il mercato, trainata dalla produzione di componenti elettronici, display, tecnologie automobilistiche e automazione industriale. Il contributo di Giappone e Corea del Sud proviene da semiconduttori più avanzati ed elettronica di consumo, mentre India e Australia offrono una domanda emergente.
Nell'ambito della localizzazione industriale, gli investimenti in elettronica e sviluppo tecnologico favoriscono la produzione nella zona. Cina e Giappone rimangono importanti per i sistemi di componenti, la Corea del Sud è specializzata in display e componenti elettronici avanzati, mentre l'India sta diventando sempre più un mercato emergente grazie alla produzione di elettronica e allo sviluppo tecnologico.
Mercato dei diodi laser verdi in Medio Oriente e Africa
La domanda proveniente dal Medio Oriente e dall'Africa è relativamente bassa, ma sta guadagnando terreno grazie all'ammodernamento delle infrastrutture, all'automazione industriale, all'elettronica per la difesa, ai dispositivi medici e alle soluzioni di visualizzazione. Arabia Saudita ed Emirati Arabi Uniti sono leader nel mercato di questa regione, mentre il Sudafrica funge da base per applicazioni scientifiche, minerarie, industriali e sanitarie.
Si stima che il tasso di crescita annuo composto (CAGR) previsto in questa regione dal 2022 al 2034 si attesti intorno all'8,2-9,2%. Gli Emirati Arabi Uniti dovrebbero fungere da uno dei principali centri di adozione nella regione. I programmi di diversificazione energetica e di sviluppo di infrastrutture intelligenti offrono opportunità per l'adozione di sistemi di visione artificiale, sensori ottici, sistemi di proiezione e soluzioni industriali.
Analisi di segmentazione
Valori nominali di potenza
La classificazione in base alla potenza rimane un elemento fondamentale nel mercato dei diodi laser verdi, poiché i requisiti di potenza variano considerevolmente tra proiezioni per il mercato consumer, display per autoveicoli, processi industriali e sistemi scientifici. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034, con una domanda che si orienterà progressivamente verso dispositivi più efficienti e ad alta potenza, in cui è possibile controllare la gestione termica e la qualità del fascio.
- Fino a 500 mW: fino a 500 mW sono adatti per display compatti, visione artificiale, allineamento, rilevamento e sistemi ottici portatili. La domanda privilegia il basso consumo energetico, le dimensioni ridotte, la stabilità della lunghezza d'onda e la semplicità di integrazione.
- 500,1 mW-5 W: La gamma 500,1 mW-5 W è pensata per proiezioni più luminose, strumentazione specializzata e moduli ottici esigenti. I fornitori competono in base alla qualità del fascio, alla stabilità termica, alle prestazioni di modulazione e alla flessibilità di confezionamento.
- 5,1 W-1 kW: La gamma di potenza da 5,1 W a 1 kW è strategicamente importante per i processi industriali e i sistemi ottici ad alta intensità. La sua adozione dipende da un raffreddamento efficiente, una costruzione robusta, architetture scalabili e un'erogazione di potenza costante.
- Oltre 1 kW: La potenza superiore a 1 kW rappresenta applicazioni specializzate ad alta potenza che richiedono un'erogazione del fascio e un controllo termico sofisticati. La sua importanza commerciale è legata ai processi industriali e alla produzione avanzata, piuttosto che alla diffusione di massa tra i consumatori.
Applicazione
La segmentazione per applicazioni nel mercato dei diodi laser verdi evidenzia la maggiore variabilità nei requisiti di acquisto, poiché gli HUD privilegiano la visibilità, gli HMD enfatizzano la compattezza, i proiettori richiedono luminosità ed efficienza e gli smartphone necessitano di una miniaturizzazione estrema. Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) dell'11,0-12,0% nel periodo 2026-2034, grazie alla diversificazione delle architetture ottiche.
- Display a sovrimpressione (Heads-Up Display): Il display a sovrimpressione rimane l'applicazione più diffusa, supportata dalla domanda di sistemi di proiezione luminosi e compatti, in grado di mantenere la visibilità in diverse condizioni di luce ambientale e ambienti di utilizzo del veicolo.
- Visore montato sulla testa: il visore montato sulla testa rappresenta un'opportunità in rapida evoluzione in cui sorgenti ecocompatibili compatte possono supportare elevata luminosità, prestazioni cromatiche ed efficienza ottica all'interno di architetture indossabili con risorse limitate.
- Pico-proiettori: I pico-proiettori richiedono sorgenti RGB compatte, design termici efficienti e modulazione precisa. Le lunghezze d'onda del verde rimangono strategicamente importanti perché la luminosità percepita può supportare architetture di proiezione compatte.
- Smartphone: Gli smartphone rappresentano un'applicazione guidata dalla miniaturizzazione che richiede moduli ottici a basso profilo, un funzionamento elettrico efficiente e un'elevata uniformità di produzione. Le opportunità di integrazione si estendono alle funzioni di proiezione, rilevamento e imaging.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Display a sovrimpressione |
Alto |
Proiezione del veicolo |
Scalatura |
|
Visore montato sulla testa |
Mezzo |
Ottica indossabile |
Emergenti |
|
Pico-proiettori |
Mezzo |
Proiezione compatta |
Scalatura |
|
Smartphone |
Mezzo |
Miniaturizzazione ottica |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei diodi laser verdi.
Le architetture dei display automobilistici richiedono sempre più sorgenti laser visibili.
Lo sviluppo dei display per il settore automobilistico sta creando un canale di domanda duraturo, poiché i conducenti necessitano di informazioni che rimangano distinguibili anche in condizioni di illuminazione variabili. Le lunghezze d'onda verdi sono interessanti per le architetture di proiezione perché la sensibilità visiva umana è relativamente elevata nella porzione verde dello spettro, consentendo ai progettisti di bilanciare luminosità e potenza ottica. L'impatto si estende a emettitori laser, driver, ottiche di scansione, componenti termici ed elettronica di controllo. Man mano che i sistemi HUD si diffondono oltre i veicoli di fascia alta, i fornitori hanno l'opportunità di standardizzare i moduli mantenendo al contempo l'affidabilità tipica del settore automobilistico. L'integrazione con interfacce avanzate di assistenza alla guida può ulteriormente aumentare la densità dei contenuti e i requisiti di aggiornamento, incentivando gli investimenti in velocità di modulazione, stabilità della lunghezza d'onda, ingombro ridotto e sicurezza ottica. Questi requisiti favoriscono i fornitori in grado di offrire componenti qualificati e ingegneria a livello di sistema.
I moduli fotonici miniaturizzati stanno ampliando le loro applicazioni oltre i sistemi laser convenzionali.
La miniaturizzazione sta ampliando il mercato potenziale, consentendo l'integrazione di sorgenti ottiche ecocompatibili in dispositivi in cui le architetture laser convenzionali erano precedentemente limitate da dimensioni, calore o consumo energetico. Emettitori compatti e ottiche integrate possono supportare proiettori portatili, display indossabili, visione artificiale, sensori e strumentazione specializzata. L'impatto commerciale è particolarmente significativo laddove le prestazioni ottiche devono essere mantenute entro limiti meccanici ristretti. I moduli più piccoli riducono anche la complessità di assemblaggio e consentono livelli più elevati di automazione industriale. I fornitori che combinano emettitori con driver, ottiche, gestione termica e interfacce standardizzate possono ottenere un maggiore valore per sistema. Questa transizione sta modificando i criteri di approvvigionamento, passando dalle specifiche dei singoli diodi alle prestazioni a livello di modulo, all'affidabilità, ai tempi di integrazione e al costo totale di proprietà, incoraggiando una maggiore collaborazione tra produttori di semiconduttori e integratori di sistemi.
La lavorazione industriale di precisione sta rafforzando la domanda di fonti di energia rinnovabile ad alta potenza.
Gli utenti industriali stanno adottando lunghezze d'onda verdi laddove le caratteristiche di assorbimento dei materiali possono offrire vantaggi di processo rispetto alle sorgenti a lunghezza d'onda maggiore. Le applicazioni includono la lavorazione del rame, la produzione di semiconduttori, la lavorazione di celle solari, la marcatura, la microlavorazione e alcune applicazioni non metalliche. L'impatto è maggiore nei processi in cui zone termicamente alterate più piccole, la deposizione controllata di energia o una migliore interazione con materiali riflettenti possono aumentare la produttività. Le architetture a potenza più elevata richiedono sistemi di raffreddamento, modellazione del fascio, controllo degli impulsi e monitoraggio del processo più sofisticati, aumentando il valore delle piattaforme laser integrate. Questa dinamica avvantaggia le aziende con ecosistemi laser industriali consolidati e crea opportunità per fornitori specializzati in moduli di potenza, ottiche e sistemi di controllo. Nel tempo, la qualificazione del processo, piuttosto che il prezzo dei componenti, diventerà probabilmente un fattore determinante nelle decisioni di acquisto negli ambienti di produzione avanzata.
Tendenze future del mercato dei diodi laser verdi
Le vere architetture a semiconduttore ecocompatibili miglioreranno l'efficienza e l'integrazione
È probabile che gli sviluppi futuri del mercato dei diodi laser verdi privilegino architetture a semiconduttore verdi a emissione diretta che riducano le fasi di conversione e semplifichino i percorsi ottici. I miglioramenti nella qualità del materiale GaN, nei substrati semipolari, nelle strutture epitassiali, nella progettazione delle cavità e nel packaging termico possono progressivamente aumentare l'efficienza e la durata di vita. La conseguenza commerciale sarà una maggiore libertà di integrare sorgenti verdi in moduli ottici compatti senza dover dipendere eccessivamente da ingombranti sistemi di conversione. I fornitori si differenzieranno sempre più in base alla precisione della lunghezza d'onda, alla stabilità termica, alle caratteristiche di modulazione e alla durata di vita, piuttosto che alla sola potenza di uscita. L'innovazione nel packaging dovrebbe inoltre supportare l'assemblaggio automatizzato e rese produttive più elevate. Con la maturazione di queste tecnologie, gli emettitori verdi diretti potranno diventare più pratici per display automobilistici, sistemi indossabili, sensori e altre applicazioni che richiedono dimensioni ridotte e un comportamento ottico prevedibile.
I motori ottici specifici per le applicazioni sostituiranno le architetture di componenti generici.
Si prevede che la prossima fase di sviluppo del mercato coinvolgerà motori ottici più specifici per le applicazioni, che integreranno la sorgente laser, il driver, l'ottica, la gestione termica e le funzioni di monitoraggio. Questa architettura può ridurre i cicli di integrazione e consentire agli OEM di specificare le prestazioni a livello di sistema anziché selezionare i singoli componenti. Gli head-up display (HUD) per il settore automobilistico potrebbero dare priorità alla sicurezza ottica e alla stabilità termica, mentre i sistemi indossabili si concentreranno su dimensioni e consumo energetico. I moduli industriali, invece, daranno priorità alla qualità del fascio, al tempo di attività e alla ripetibilità del processo. Tale specializzazione dovrebbe incoraggiare i fornitori a sviluppare piattaforme configurabili con basi produttive comuni e interfacce specifiche per le applicazioni. L'ecosistema risultante premierà le aziende in grado di scalare la produzione mantenendo la flessibilità, creando opportunità per progetti modulari, diagnostica digitale, manutenzione predittiva e una più stretta collaborazione tra produttori di laser e sviluppatori di apparecchiature.
Opportunità di mercato per i diodi laser verdi
La produzione fotonica localizzata può rafforzare la resilienza dell'approvvigionamento regionale
Le iniziative di produzione regionali offrono ai fornitori l'opportunità di sviluppare capacità di produzione, confezionamento, collaudo e ingegneria applicativa a livello locale. La dipendenza da componenti fotonici distribuiti a livello internazionale può esporre gli OEM a ritardi nella qualificazione, interruzioni logistiche e lunghi cicli di approvvigionamento. Gli impianti localizzati possono ovviare a questi problemi, fornendo al contempo ai clienti un supporto tecnico più rapido e cicli di sviluppo più brevi. Le maggiori opportunità nel mercato dei diodi laser verdi si prospettano in Nord America, Europa, India e in alcuni cluster manifatturieri asiatici in espansione, dove gli ecosistemi dell'elettronica e dei semiconduttori sono in fase di sviluppo. Gli investitori dovrebbero dare priorità agli impianti in grado di servire diverse classi di lunghezza d'onda e potenza, piuttosto che a linee di prodotto singole. Le partnership con produttori del settore automobilistico, dei semiconduttori, dei display e delle apparecchiature industriali possono fornire una domanda di base e migliorare l'utilizzo della capacità produttiva, riducendo al contempo il rischio di commercializzazione.
I moduli integrati ad alta efficienza possono sbloccare nicchie applicative di alto livello
Una seconda opportunità risiede nei moduli integrati che combinano sorgenti verdi con driver, ottiche, controllo termico e diagnostica. Tali prodotti possono essere più competitivi laddove i clienti apprezzano maggiormente le prestazioni prevedibili e la rapida integrazione del sistema rispetto al prezzo più basso dei componenti. I display per autoveicoli, la visione artificiale avanzata, gli strumenti scientifici, le apparecchiature mediche e la produzione specializzata rappresentano obiettivi ideali, poiché i requisiti di qualificazione creano ostacoli a una rapida sostituzione. I fornitori possono migliorare la differenziazione attraverso profili del fascio configurabili, opzioni di lunghezza d'onda, monitoraggio digitale e funzionalità di sicurezza specifiche per l'applicazione. Gli investimenti dovrebbero concentrarsi su architetture modulari che condividono l'infrastruttura di produzione tra diverse applicazioni, consentendo economie di scala pur mantenendo la personalizzazione. Questa strategia può anche generare entrate ricorrenti attraverso servizi, moduli di ricambio, calibrazione e supporto ingegneristico.
Sviluppi recenti
- Aprile 2026: Kyocera Corporation ha raggiunto un accordo per l'acquisizione della divisione di dispositivi laser a semiconduttore di Ushio Inc. al fine di rafforzare le proprie competenze nel settore dei laser RGB. L'operazione mira ad aggiungere la tecnologia laser rossa alle competenze già consolidate di Kyocera nei laser blu e verdi, supportando applicazioni di proiezione per il settore automobilistico, realtà aumentata e metaverso.
- Luglio 2026: IPG Photonics Corporation ha annunciato un'offerta vincolante per l'acquisizione di Lumibird Medical per 300 milioni di euro in contanti, con un potenziale earn-out aggiuntivo fino a 50 milioni di euro. L'acquisizione ha lo scopo di creare una piattaforma laser medicale su larga scala focalizzata su oftalmologia e urologia e di ampliare il portafoglio di soluzioni avanzate di IPG.
- Maggio 2024: Hamamatsu Photonics KK ha completato l'acquisizione di NKT Photonics A/S, rendendo NKT Photonics una sua controllata a partire dal 1° giugno 2024. L'operazione unisce i rivelatori e le telecamere di Hamamatsu con i laser a fibra e le fibre a cristallo fotonico di NKT Photonics, puntando ad applicazioni nel campo del calcolo quantistico, dei semiconduttori, della medicina e dell'imaging iperspettrale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -