
Markt für Netz Computing: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Grid-Computing (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Angebot (Hardware, Dienstleistungen); Endnutzer (BFSI, Medizin & Biowissenschaften, Fertigung sowie Energieversorgung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003173
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
2.475,31 Mio. US$
Basisjahrwert
Prognose für 2034
4.775,73 Mio. US$
Prognose bis 2034
CAGR 2026-2034
7,58 %
Wachstumsrate
Adressierbarer Markt
32.676,08 Mio. US$
(2026–2034)
Der Markt für Grid-Computing entwickelt sich stetig weiter, da Unternehmen die Datenverarbeitung auf vernetzte Server, Edge-Umgebungen und zentrale Infrastrukturen verteilen, um die Auslastung und Flexibilität der Workloads zu verbessern. Der Markt hatte 2025 einen Wert von 2.475,31 Millionen US-Dollar und wird Prognosen zufolge bis 2034 auf 4.775,73 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,58 % im Zeitraum 2026–2034 entspricht. Die zunehmende Nutzung von Analytik, KI, Simulationen und rechenintensiven Workloads verstärkt die Nachfrage nach koordinierten Rechenressourcen.
Nordamerika bleibt ein bedeutender regionaler Markt, gestützt durch Hyperscale-Infrastruktur, die Modernisierung von Unternehmen und die starke Verbreitung verteilter Analytik. Der Markt für Grid-Computing wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen. Investitionen in Rechenzentrumskapazität, Edge-Infrastruktur, Cybersicherheit und Workload-Orchestrierung schaffen günstige Voraussetzungen für einen breiteren Einsatz in den Branchen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Fertigung, Gesundheitswesen und Energieversorgung.
Marktanalyse und Einblicke zum Grid-Computing-Markt
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen wird. Unterstützt wird dies durch eine ausgereifte Cloud-Infrastruktur, die Einführung von KI in Unternehmen, leistungsstarke Workloads und etablierte Technologie-Ökosysteme.
- USA: Es wird erwartet, dass die USA im Jahr 2025 79–83 % der nordamerikanischen Nachfrage ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,2 % wachsen werden, angetrieben durch Investitionen in Hyperscale-Systeme und die Modernisierung von Unternehmen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,6 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich und die Niederlande von der industriellen Digitalisierung, den Anforderungen an die Datensouveränität und fortschrittlichen Computerprogrammen profitieren.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 25–29 % im Jahr 2025 prognostiziert. In den Jahren 2026–2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % gerechnet. Führend in diesem Wachstum sind China, Japan, Südkorea und Indien, die auf die Digitalisierung der Fertigung und den Ausbau der Cloud-Infrastruktur setzen.
- Größtes Segment: Für Hardware wird im Jahr 2025 ein Marktanteil von 58–63 % erwartet, der mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen dürfte. Dies spiegelt die anhaltende Nachfrage nach skalierbarer Verarbeitungsinfrastruktur wider.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Dienstleistungen im Jahr 2025 einen Marktanteil von 37–42 % ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen werden, unterstützt durch Anforderungen an Orchestrierung, Integration, Optimierung und verwaltete Infrastruktur.
- Detaillierte Analyse der wichtigsten Unternehmen: Apple Inc., DataSynapse Inc., Dell Inc., Hewlett Packard, Intel Corporation, Microsoft Corporation, Oracle Corporation, SAS Institute Inc., Sun Microsystems, Sybase.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Grid-Computing hat sich von seinen Anfängen in eng gekoppelten Clustern hin zu vielfältigeren Architekturen mit CPUs, Beschleunigern, Virtualisierung, Cloud- und Edge-Computing entwickelt. Hardwarehersteller optimieren ihre Geräte hinsichtlich Parallelverarbeitung, Speicherdurchsatz, Netzwerkverbindungen und Energieverbrauch, während die Softwareebene sich auf Aufgabenplanung und Ressourcenaggregation konzentriert. Diese Trends treiben den Wandel von reinen Serveranschaffungen hin zu vollwertigen Computing-Ökosystemen voran.
Zukünftig werden verteilte künstliche Intelligenz, Sovereign Computing, industrielle Analytik und Edge Computing den adressierbaren Markt voraussichtlich weiter ausdehnen. Ausfallsichere digitale Infrastrukturen und Richtlinien zur Datenlokalisierung legen den Fokus auf geografisch verteiltes Computing. Investitionen in Hochgeschwindigkeitsnetze, Orchestrierungslösungen und energieeffiziente Rechenzentren könnten die Akzeptanz in Entwicklungsländern fördern, insbesondere in solchen, die einen rasanten digitalen Wandel in der Fertigungsindustrie, der Energieversorgung und dem Finanzsektor erleben.
Umfang des Marktberichts zu Grid-Computing
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2.475,31 Millionen US-Dollar |
| Marktgröße bis 2034 | 4.775,73 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,58 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Grid-Computing
Die Nachfrage wird zunehmend vom Wachstum des Grid-Computing-Marktes beeinflusst, das durch KI-gestützte Analysen, wissenschaftliche Anwendungen, Simulationen, Unternehmensdatenbanken und Echtzeitoperationen ermöglicht wird. Unternehmen können die Ressourcen gemeinsam nutzen, anstatt für jede Anwendung separate Kapazitäten zu schaffen. Dies steigert die Effizienz und vermeidet unnötige Infrastruktur. Das Ökosystem umfasst Prozessoren, Server, Speicher, Netzwerke, Virtualisierung, Middleware, Orchestrierungssoftware, Systemintegration und Managed Services. Daher wird die Beschaffung zunehmend nicht nur von der Rechenleistung, sondern auch von Interoperabilität, Workload-Portabilität, Sicherheit und Lebenszyklus bestimmt.
Das Angebot im Markt für Grid-Computing wird zunehmend von Beschleunigern, Hochgeschwindigkeitsnetzwerken, modularem Serverdesign und softwaredefinierter Infrastruktur abhängig. Hardwarehersteller konkurrieren über Leistung pro Watt, Skalierbarkeit, Speicherarchitektur und Integration, während Dienstanbieter mit Implementierungskompetenz und Workload-Optimierung konkurrieren. Die Produktionskapazität für modernste Prozessoren und Netzwerkhardware bleibt von strategischer Bedeutung, da Lieferengpässe Projektlaufzeiten und Infrastrukturkosten negativ beeinflussen können.
Die Wettbewerbsposition im Marktbericht für Grid-Computing hängt zunehmend von der Fähigkeit der Unternehmen ab, Infrastruktur mit Software und Dienstleistungen zu kombinieren. Dell Inc. und Hewlett Packard erfüllen die Infrastrukturanforderungen von Unternehmen und stellen Hochleistungsrechner bereit, während Intel Corporation Prozessortechnologien liefert. Microsoft Corporation und Oracle Corporation tragen mit ihren verteilten Infrastrukturfunktionen zur Software- und Cloud-Infrastruktur bei. Apple Inc. und andere Unternehmen bieten spezielle Rechnerarchitekturen an, die maßgeblich von Endanwendungen abhängen.
Einige Technologieunternehmen wie DataSynapse Inc., SAS Institute Inc., Sun Microsystems und Sybase haben sich im Markt für Grid-Computing zu bedeutenden Akteuren entwickelt, insbesondere im Hinblick auf Workload-Management, Analytik, Enterprise Computing und verteilte Anwendungsinfrastrukturen. Aktuell konzentrieren sich Investitionen verstärkt auf KI-fähige Infrastrukturen, Orchestrierung, Edge Computing und hybride Ansätze.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Grid-Computing-Markt: Strategische Einblicke
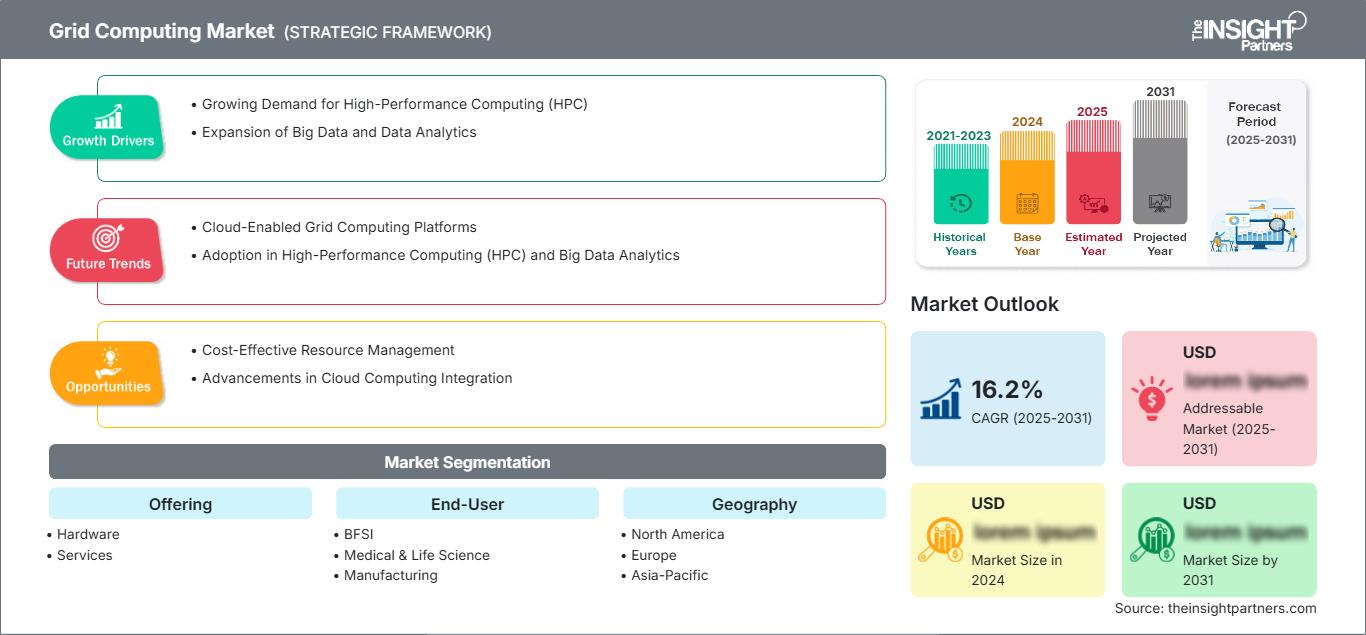
Regionale Einblicke
Markt für Grid-Computing in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 34–38 % im Bereich Grid-Computing erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen. Nordamerika ist nach wie vor der wichtigste Absatzmarkt, was auf Hyperscale-Rechenzentren, den Einsatz von KI in Unternehmen, Hochleistungsrechnen und Cloud-Computing-Infrastruktur zurückzuführen ist. Kanada trägt seinen Teil dazu bei, indem es in den Bereichen Forschung, Informatik, Finanzdienstleistungen, Telekommunikation und Digitalisierung im Rohstoffsektor tätig ist.
Die Modernisierung von Unternehmen wird die Nachfrage nach verteilten Ressourcenpools in den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Fertigung und Energieversorgung erhöhen. Ausgereifte Netzwerkinfrastruktur und Expertise in der Systemintegration schaffen in diesem Bereich Mehrwert. Initiativen zur digitalen Infrastruktur in der Bundes- und Landesverwaltung werden Investitionen in sichere und skalierbare IT-Lösungen vorantreiben. Anforderungen an die Datenverwaltung erfordern hybride Architekturen, die es ermöglichen, sensible Prozesse in der Nähe der Nutzer auszuführen, während die Recheninfrastruktur zentralisiert bleibt.
US-Markt für Grid-Computing
Die USA repräsentieren 2025 etwa 79–83 % der Nachfrage nach Grid-Computing in Nordamerika und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,2 % wachsen. Führende Unternehmen nutzen Cloud-, lokale und Edge-Computing-Infrastrukturen für KI, Analytik, Simulation, Cybersicherheit und Echtzeitanwendungen. Zu diesen Unternehmen gehören Microsoft, Oracle, Dell, Intel und Hewlett Packard. Die Anwendungsentwicklung konzentriert sich aktuell auf verteilte KI-Inferenz, Finanzanalysen, wissenschaftliches Rechnen, industrielle Automatisierung und die Verarbeitung großer Datenmengen. Auch bei Energieversorgern ist ein zunehmender Trend zur Einführung verteilter Rechenarchitekturen zu beobachten, die die Koordination von Daten und Analysen über geografisch verteilte Standorte hinweg ermöglichen. Investitionen in KI-Infrastrukturen haben die Nachfrage nach beschleunigtem Rechnen und Hochgeschwindigkeitsverbindungen erhöht. Daher entwickelt sich der US-Markt hin zu einer workload-orientierten Recheninfrastruktur, bei der Ressourcenplanung, Datenlokalität, Sicherheit und Energieeffizienz neben der Prozessorleistung zu wichtigen Beschaffungskriterien werden.
Markt für Grid-Computing in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % im Bereich Grid-Computing halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,6 % wachsen. Großbritannien und Deutschland sind führende Märkte, gestützt durch fortschrittliche Unternehmens-IT, industrielle Digitalisierung, Forschungsinfrastruktur und Anforderungen an die Datensouveränität. Frankreich, Italien, Spanien und die Niederlande tragen ebenfalls durch die Fertigungsindustrie, die Modernisierung des öffentlichen Sektors, Finanzdienstleistungen und wissenschaftliche Anwendungen bei.
In Großbritannien ist die Nutzung von Cloud-Lösungen gut, die Digitalisierung von Finanzdienstleistungen schreitet voran, KI wird entwickelt und die Regierung investiert in Hochleistungsrechner. Der steigende Trend geht hin zu einer Systemarchitektur, die zentrale Verarbeitung mit lokaler Datenverwaltung kombiniert.
Deutschland ist weiterhin ein bedeutendes Industrieland, in dem Anwendungen in der Automobil-, Maschinenbau-, Chemie- und Fertigungsindustrie verteilte Analysen und Simulationen benötigen. Aufgrund der industriellen Automatisierung und der Initiativen für Industrie 4.0 wird in die Skalierbarkeit von Rechenkapazitäten investiert.
Frankreich, Italien und Spanien schaffen durch die Erneuerung der Fertigungsindustrie, Energiesysteme, Telekommunikation, Gesundheitsanalytik und die digitale Transformation des öffentlichen Sektors eine steigende Nachfrage nach fortschrittlichen Computertechnologien.
Markt für Grid-Computing im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 25–29 % am Grid-Computing-Markt ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % wachsen wird. China dominiert den regionalen Markt, gefolgt von Japan, Südkorea, Indien und Australien. Zu den Faktoren, die die Akzeptanz fördern, zählen die Automatisierung der Fertigung, das Halbleiter-Ökosystem, das Wachstum von Cloud-Diensten und die Digitalisierungsbemühungen der Regierung.
China wird aufgrund seiner Investitionen in Großrechner- und KI-Technologien Vorteile haben, während Japan und Südkorea sich auf fortschrittliche Fertigung und Elektronik konzentrieren. Indien arbeitet am Ausbau seiner Cloud- und Analysekapazitäten, während Australien die Technologie unter anderem in Forschung und Bergbau einsetzt.
Markt für Grid-Computing im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus, wobei das regionale Wachstum bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,5–7,5 % geschätzt wird. Saudi-Arabien ist führend bei der regionalen Einführung, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, unterstützt durch digitale Transformation, Cloud-Infrastruktur, Modernisierung der Energieversorgung und Smart-City-Programme.
Länder wie Saudi-Arabien und die Vereinigten Arabischen Emirate investieren massiv in digitale Infrastruktur und KI-gestützte Lösungen, während Südafrika als regionales Zentrum für Finanzen, Telekommunikation und Enterprise Computing fungiert. Die Region RoMEA durchläuft einen Transformationsprozess im Telekommunikationsbereich, die Digitalisierung des öffentlichen Sektors und die Industrialisierung. Energieintensive Anwendungsfälle und die geografische Verteilung der Unternehmen bergen Potenzial für verteiltes Ressourcenmanagement und lokale Datenverarbeitung.
Segmentierungsanalyse
Angebot
Das Angebotssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen. Der Markt für Grid-Computing umfasst zunehmend integrierte Hardwareplattformen, Infrastrukturbereitstellung, Workload-Orchestrierung, Integration, Optimierung und Managed Services. Kunden bewerten Lösungen anhand von Skalierbarkeit, Interoperabilität, Sicherheit, Leistung und Wirtschaftlichkeit über den gesamten Lebenszyklus und nicht mehr anhand einzelner Komponenten.
- Hardware: Hardware bleibt die wichtigste Investitionskategorie und umfasst Server, Prozessoren, Speicher und Netzwerkgeräte, die für den Aufbau verteilter Rechenumgebungen benötigt werden. Die Nachfrage hängt von der Workload-Dichte, der Nutzung von Beschleunigern, der Kapazitätserweiterung und den Infrastruktur-Erneuerungszyklen ab.
- Services: Services unterstützen Architekturdesign, Integration, Orchestrierung, Workload-Optimierung, Monitoring und Managed Operations. Ihre strategische Bedeutung nimmt zu, da Unternehmen spezialisierte Kompetenzen benötigen, um heterogene Ressourcen in Cloud-, On-Premises- und Edge-Umgebungen zu koordinieren.
Endbenutzer
Das Endnutzersegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. Die Akzeptanz variiert je nach Arbeitslastintensität, Datensensibilität, Infrastrukturreife und betrieblichen Anforderungen. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie die Fertigungsindustrie bleiben bedeutende Anwender, während Anwendungen in den Bereichen Medizin, Biowissenschaften und Energieversorgung zunehmend verteilte Analyse-, Simulations- und Echtzeitverarbeitungsfunktionen benötigen.
- BFSI: Banken und Finanzinstitute nutzen verteiltes Rechnen für Risikoanalysen, Betrugserkennung, Portfoliomodellierung, Stresstests und Transaktionsverarbeitung. Ressourcenbündelung ermöglicht rechenintensive Workloads bei gleichzeitig kontrolliertem Zugriff auf sensible Finanzdaten.
- Medizin & Lebenswissenschaften: Forschungseinrichtungen und Gesundheitsinstitutionen benötigen skalierbare Rechenkapazitäten für Genomik, medizinische Bildgebung, Wirkstoffforschung und klinische Analytik. Verteilte Datenverarbeitung kann Rechenzyklen verkürzen und die Zusammenarbeit in verschiedenen Forschungsumgebungen fördern.
- Fertigung: Hersteller nutzen verteilte Ressourcen für digitale Zwillinge, vorausschauende Wartung, Konstruktionssimulationen, Robotik und Produktionsanalysen. Lokale Verarbeitung in Kombination mit zentralisierten Ressourcen ermöglicht schnellere operative Entscheidungen und eine effiziente Nutzung der IT-Infrastruktur.
- Energieversorgung & Strom: Energieversorger nutzen verteiltes Rechnen für Prognosen, Netzanalysen, Anlagenüberwachung, Störungsmanagement und die Integration erneuerbarer Energien. Die geografische Verteilung macht die koordinierte Datenverarbeitung besonders wertvoll für Systeme, die große Mengen an Betriebsdaten verwalten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
BFSI |
Hoch |
Risikoanalyse |
Reifen |
|
Medizin und Lebenswissenschaften |
Medium |
Genomische Datenverarbeitung |
Skalierung |
|
Herstellung |
Hoch |
Digitale Zwillinge |
Skalierung |
|
Energieversorgung |
Medium |
Grid-Analyse |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Grid-Computing-Marktes
KI und Hochleistungs-Workloads benötigen elastische Rechenkapazität
Die rasante Verbreitung von KI, fortgeschrittener Analytik, Simulation und datenintensiven Anwendungen erhöht den Bedarf an Infrastrukturen, die Rechenressourcen dynamisch zuweisen können. Grid-Architekturen ermöglichen es Unternehmen, verfügbare Verarbeitungskapazität über Server, Standorte und Infrastrukturbereiche hinweg zu kombinieren und so die Abhängigkeit von festen Workloads zu reduzieren. Dieses Modell ist besonders relevant, wenn der Bedarf zwischen Trainings-, Inferenz-, Analyse- und Betriebsanwendungen stark schwankt. Die Auswirkungen reichen über Hardwarekäufe hinaus, da Unternehmen Orchestrierungs-, Scheduling-, Netzwerk- und Überwachungsfunktionen benötigen, um die Leistung aufrechtzuerhalten. Mit zunehmender Workload-Diversität werden Infrastrukturstrategien voraussichtlich flexible Ressourcenzuweisung, heterogene Verarbeitung und Workload-Portabilität priorisieren. Dies ermutigt Anbieter, integrierte Plattformen zu entwickeln, die CPUs, Beschleuniger, Speicher und Netzwerke in einheitlichen Betriebsframeworks koordinieren können.
Das Wachstum von Unternehmensdaten erhöht den Bedarf an verteilter Datenverarbeitung.
Unternehmensdaten breiten sich über Anwendungen, vernetzte Geräte, industrielle Systeme, Kundenplattformen und Betriebstechnologien aus. Die Zentralisierung aller Workloads kann zu Herausforderungen hinsichtlich Latenz, Bandbreite, Sicherheit und Kosten führen, insbesondere wenn Daten kontinuierlich an geografisch verteilten Standorten generiert werden. Grid-Computing bietet eine Alternative, indem es die Verarbeitung von Ressourcen auf mehreren Knoten ermöglicht und gleichzeitig die Koordination über Software gewährleistet. Fertigungsunternehmen, Energieversorger, das Gesundheitswesen und Finanzdienstleister können Daten daher näher an ihrem Ursprung verarbeiten, wenn Latenz- oder Governance-Anforderungen eine Lokalisierung erfordern. Dies führt zu höheren Investitionen in verteilte Infrastruktur, Netzwerke, Speicher und Orchestrierungstools. Anbieter, die diese Ebenen integrieren können, können komplexere Bereitstellungsanforderungen erfüllen, während Unternehmen mehr Flexibilität bei der Balance zwischen lokaler Verarbeitung und zentralisierter Rechenkapazität gewinnen.
Hybride Infrastrukturstrategien erweitern die Anforderungen an die Ressourcenbündelung
Unternehmen nutzen zunehmend Kombinationen aus On-Premise-Infrastruktur, Private Cloud, Public Cloud und Edge-Ressourcen. Die unabhängige Verwaltung dieser Umgebungen kann zu Unterauslastung, redundanter Kapazität und inkonsistenter Governance führen. Grid-Computing begegnet dieser Herausforderung teilweise, indem es verfügbare Ressourcen koordiniert und Workloads den geeigneten Verarbeitungsumgebungen zuweist. Die wirtschaftlichen Auswirkungen sind besonders für Organisationen mit variablem Rechenbedarf oder strengen Anforderungen an die Datenresidenz bedeutend. Hybridstrategien bieten Serviceanbietern zudem die Möglichkeit, Infrastrukturintegration, Workload-Optimierung, Monitoring und Managed Operations bereitzustellen. Langfristig wird erwartet, dass sich die Beschaffung hin zu Plattformen verlagert, die Infrastrukturunterschiede abstrahieren und gleichzeitig Sicherheit und operative Kontrolle gewährleisten. Dieser Wandel kann den Serviceanteil des Marktes erweitern und den Wert des softwaredefinierten Ressourcenmanagements steigern.
Zukunftstrends im Markt für Grid-Computing
Föderiertes Rechnen wird mehr verteilte KI-Ressourcen verbinden
Die Trends im Markt für Grid-Computing werden sich voraussichtlich zunehmend in Richtung föderierter Architekturen entwickeln, in denen Rechenressourcen verteilt bleiben, während Workloads, Datenzugriff und Verarbeitungsprozesse durch intelligente Software koordiniert werden. Anstatt alle Datensätze in eine zentrale Umgebung zu verschieben, können Unternehmen ausgewählte Workloads näher an ihrem Ursprung ausführen und nur die benötigten Ergebnisse austauschen. Dieser Ansatz kann die Bandbreitenbelastung reduzieren und die Verwaltung sensibler Informationen verbessern. Zukünftige Plattformen werden voraussichtlich richtlinienbasierte Planung, automatisierte Workload-Platzierung, Beschleunigerauswahl und die Beobachtbarkeit in heterogenen Umgebungen integrieren. Solche Funktionen sind relevant für das Gesundheitswesen, den Finanzsektor, die Fertigungsindustrie und die Energieversorgung, wo Datensouveränität und Latenz die Infrastrukturentscheidungen beeinflussen. Die Integration mit KI-Orchestrierungstools dürfte die Ressourcennutzung weiter verbessern und die verteilte Verarbeitung auch für Organisationen ohne spezialisierte High-Performance-Computing-Teams zugänglicher machen.
Energiebewusste Zeitplanung wird zu einer strategischen Infrastrukturfähigkeit.
Der Energieverbrauch gewinnt bei Entscheidungen zur IT-Infrastruktur zunehmend an Bedeutung, da Unternehmen KI und rechenintensive Workloads ausweiten. Zukünftige Architekturen werden voraussichtlich energiebewusste Scheduling-Systeme integrieren, die Workloads anhand der Prozessoreffizienz, der verfügbaren Kühlung, der Stromkosten und der Anlagenbedingungen steuern. Dadurch können Rechenressourcen dort betrieben werden, wo die erforderliche Leistung mit geringerem Energieverbrauch erzielt werden kann. Rechenzentrumsbetreiber werden die Workload-Orchestrierung zunehmend mit Energiemanagement, Temperaturüberwachung und der Verfügbarkeit erneuerbarer Energien kombinieren. Solche Funktionen können auch die Infrastrukturauslastung verbessern, indem nicht dringende Verarbeitungsprozesse in Zeiten oder an Orte mit günstigen Betriebsbedingungen verlagert werden. Dieser Trend dürfte die Nachfrage nach Software erhöhen, die Rechenleistung, Netzwerk, Speicher und Anlageninformationen in einem einzigen Optimierungsframework koordinieren kann.
Marktchancen im Bereich Grid-Computing
Verteilte Infrastruktur für industrielle digitale Zwillinge
Die Fertigungsindustrie bietet attraktive Investitionsmöglichkeiten, da digitale Zwillinge, Simulationen, Bildverarbeitung, Robotik und vorausschauende Wartung einen hohen Rechenbedarf in Werken und zentralen Engineering-Umgebungen erzeugen. Anbieter können vorkonfigurierte Architekturen für verteiltes Rechnen entwickeln, die lokale Verarbeitung mit zentralisierter Datenanalyse kombinieren und so die Latenz reduzieren, während gleichzeitig der Zugriff auf größere Rechenkapazitäten erhalten bleibt. Das Potenzial erstreckt sich auch auf Systemintegration, Anwendungsmodernisierung, Überwachung und Lifecycle-Services. Unternehmen der Automobil-, Luft- und Raumfahrt-, Chemie-, Elektronik- und Schwerindustrie können modulare Implementierungen priorisieren, die sich produktionslinien- oder anlagenbezogen skalieren lassen. Prognosen für den Grid-Computing-Markt sollten die Fertigungsindustrie daher als wichtigen Wachstumspfad betrachten, da dieser Sektor hohe Datenmengen, komplexe Workloads und messbare Produktivitätsziele vereint. Partnerschaften zwischen Infrastrukturanbietern, Unternehmen für industrielle Automatisierung und Softwareanbietern können die Wirtschaftlichkeit der Implementierung verbessern.
Lokalisierte Rechenleistung für regulierte und datensensible Branchen
Gesundheitswesen, Finanzdienstleistungen, Behörden und kritische Infrastrukturen benötigen IT-Architekturen, die Leistung und Daten-Governance in Einklang bringen. Lokalisierte oder souveräne IT-Umgebungen ermöglichen die Verarbeitung sensibler Daten, ohne die gesamte Arbeitslast auf eine zentrale öffentliche Infrastruktur zu verlagern. Investitionsmöglichkeiten bieten sich in den Bereichen sichere Orchestrierung, isolierte Infrastruktur, Workload-Planung, Verschlüsselung und Managed Services für regulierte Anwendungen. Anbieter können sich durch Compliance-Funktionen, Auditierbarkeit, Interoperabilität und flexible Bereitstellungsmodelle differenzieren, anstatt sich allein auf die Rechenkapazität zu konzentrieren. Unternehmen können zudem das Risiko einer Infrastrukturkonzentration reduzieren, indem sie Workloads auf kontrollierte Umgebungen verteilen. Diese Chance ist besonders relevant in Regionen, die die Anforderungen an die Datenlokalisierung und die Richtlinien zur digitalen Souveränität verschärfen. Anbieter, die sichere Infrastruktur mit transparentem Workload-Management kombinieren, können Beschaffungsanforderungen erfüllen, bei denen Governance ebenso wichtig ist wie Rechenleistung.
Aktuelle Entwicklungen
- März 2026: Dell Technologies kündigte Weiterentwicklungen der Dell AI Factory mit NVIDIA an, berichtete von über 4.000 Kunden und stellte Updates für KI-Datenplattformen, Infrastruktur und Services vor. Das Unternehmen positionierte das erweiterte Portfolio mit dem Ziel, KI-Lösungen für Unternehmen von der Experimentierphase in die Produktion zu überführen. Integrierte Rechen-, Netzwerk-, Speicher-, Automatisierungs- und professionelle Services unterstützen skalierbare Workloads.
- November 2025: Microsoft Corporation beschrieb die Architektur seines KI-Rechenzentrums Fairwater, das geografisch verteilte Standorte zu einer KI-Superfabrik verbindet. Die Einrichtung in Atlanta ist Teil eines Netzwerks mit Standorten in Wisconsin und weiteren geplanten Standorten in den USA. Die Verarbeitung wird standortübergreifend über dedizierte Hochgeschwindigkeitsverbindungen koordiniert. Die Architektur verdeutlicht den Trend hin zu vernetzten Rechenzentren anstelle isolierter Rechenzentren.
- Oktober 2025: Oracle Corporation stellte OCI Zettascale10 vor, eine verteilte KI-Computing-Architektur, die Hunderttausende von NVIDIA-GPUs über mehrere Rechenzentren hinweg verbindet. Das Unternehmen gab an, dass die Plattform KI-Workloads im Gigawattbereich unterstützt und auf Netzwerktechnologien mit hoher Bandbreite und geringer Latenz ausgelegt ist. Diese Entwicklung unterstreicht die zunehmende Bedeutung geografisch koordinierter Rechenressourcen für die KI-Verarbeitung im großen Maßstab.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -