
Mercato della computazione in grid: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del Grid Computing (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per offerta (hardware, servizi); utente finale (settore bancario e finanziario, settore medico e delle scienze della vita, settore manifatturiero e servizi di pubblica utilità ed energia) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003173
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 16, 2026


Dimensioni del mercato nel 2025
2.475,31 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
4.775,73 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,58 %
Tasso di crescita
Mercato di riferimento
32.676,08 milioni di dollari USA
(2026-2034)
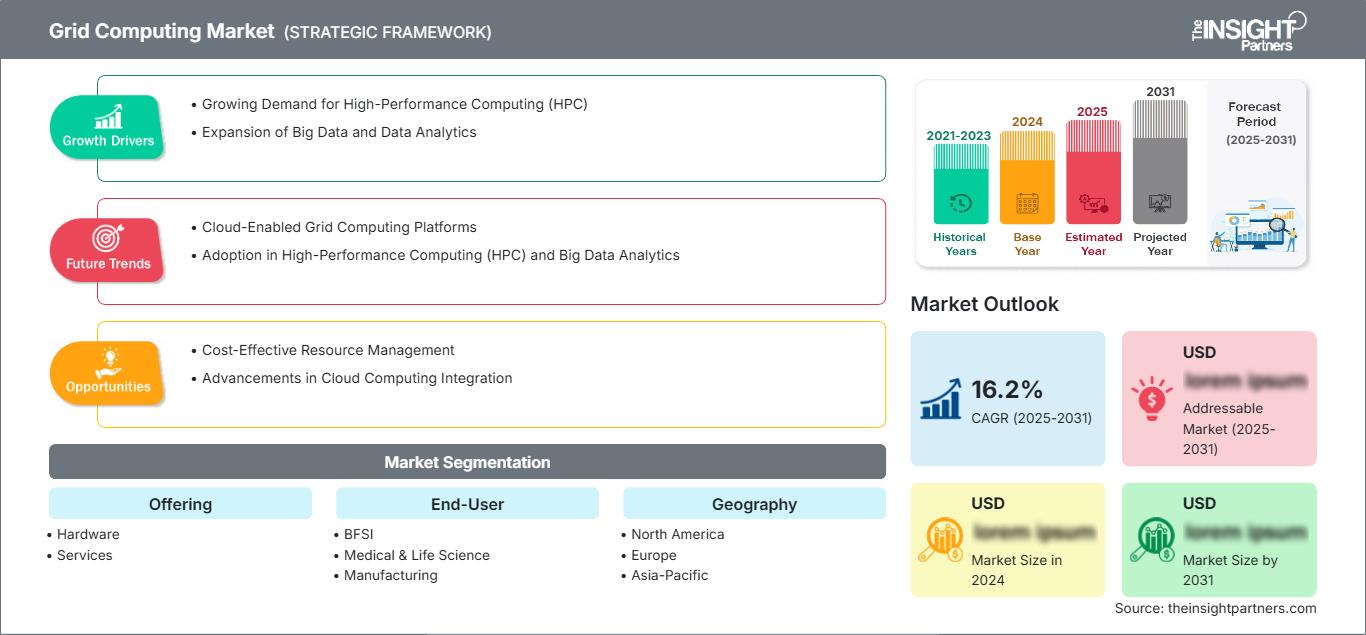
Il mercato del Grid Computing si sta evolvendo, con le aziende che distribuiscono l'elaborazione su server interconnessi, ambienti edge e infrastrutture centralizzate per migliorare l'utilizzo e la flessibilità dei carichi di lavoro. Il mercato, valutato a 2.475,31 milioni di dollari nel 2025, dovrebbe raggiungere i 4.775,73 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,58% nel periodo 2026-2034. La crescente adozione di analisi, intelligenza artificiale, simulazione e carichi di lavoro ad alte prestazioni sta rafforzando la domanda di risorse di calcolo coordinate.
Il Nord America rimane un importante mercato regionale, supportato da infrastrutture hyperscale, modernizzazione aziendale e una forte adozione di analisi distribuite. Si prevede che il mercato del Grid Computing crescerà a un CAGR del 7,2-8,1% nel periodo 2026-2034. Gli investimenti in capacità dei data center, infrastrutture edge, sicurezza informatica e orchestrazione dei carichi di lavoro stanno creando condizioni favorevoli per una più ampia diffusione nei settori bancario e finanziario, manifatturiero, sanitario e delle utility.
Analisi e approfondimenti sul mercato del grid computing
- Nord America: si prevede che il Nord America deterrà una quota di mercato del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,2-8,1% tra il 2026 e il 2034, grazie a un'infrastruttura cloud matura, all'adozione dell'intelligenza artificiale in ambito aziendale, ai carichi di lavoro ad alte prestazioni e a ecosistemi tecnologici consolidati.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 79-83% della domanda nordamericana nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 7,3-8,2% nel periodo 2026-2034, grazie agli investimenti in infrastrutture hyperscale e alla modernizzazione delle imprese.
- Europa: si stima che l'Europa rappresenterà una quota del 25-29% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 6,7-7,6% tra il 2026 e il 2034, con Germania, Regno Unito, Francia e Paesi Bassi supportati dalla digitalizzazione industriale, dai requisiti di sovranità dei dati e dai programmi di calcolo avanzato.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,1-9,0% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India grazie alla digitalizzazione del settore manifatturiero e all'espansione delle infrastrutture cloud.
- Segmento più ampio: si stima che l'hardware deterrà una quota di mercato del 58-63% nel 2025 e crescerà a un CAGR del 7,0-7,8%, a testimonianza della domanda costante di infrastrutture di elaborazione scalabili.
- Segmento ad alta crescita: si stima che i servizi rappresenteranno una quota di mercato del 37-42% nel 2025 e si espanderanno a un CAGR dell'8,0-8,8%, supportati da esigenze di orchestrazione, integrazione, ottimizzazione e gestione delle infrastrutture.
- Aziende chiave analizzate nel dettaglio: Apple Inc., DataSynapse Inc., Dell Inc., Hewlett Packard, Intel Corporation, Microsoft Corporation, Oracle Corporation, SAS Institute Inc., Sun Microsystems, Sybase.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato del Grid Computing si è evoluto dalle sue origini, caratterizzate da cluster strettamente interconnessi, ad architetture più diversificate che includono CPU, acceleratori, virtualizzazione, cloud computing ed edge computing. I fornitori di hardware progettano le proprie apparecchiature tenendo conto delle capacità di elaborazione parallela, della velocità di trasmissione della memoria, delle connessioni di rete e del consumo energetico, mentre il livello software si concentra sulla pianificazione delle attività e sull'aggregazione delle risorse. Queste tendenze guidano il passaggio dall'acquisto di soli server a ecosistemi di calcolo completi.
In futuro, l'intelligenza artificiale distribuita, il sovereign computing, l'analisi industriale e l'edge computing amplieranno probabilmente ulteriormente il mercato di riferimento. Infrastrutture digitali resilienti e politiche di localizzazione dei dati pongono l'accento sul computing geograficamente diversificato. Gli investimenti in reti ad alta larghezza di banda, soluzioni di orchestrazione e data center a basso consumo energetico potrebbero favorire l'adozione nei mercati in via di sviluppo, in particolare in quelli che stanno vivendo rapide trasformazioni digitali nei settori manifatturiero, dei servizi di pubblica utilità e finanziario.
Ambito del rapporto di mercato sul grid computing
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2.475,31 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 4.775,73 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,58% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del Grid Computing
La domanda è sempre più influenzata dalla crescita del mercato del Grid Computing, facilitata da analisi assistite dall'intelligenza artificiale, carichi di lavoro scientifici, simulazioni, database aziendali e operazioni in tempo reale. Le aziende potranno utilizzare le risorse in modo integrato anziché creare capacità separate per ogni applicazione, migliorando l'efficienza ed evitando infrastrutture superflue. L'ecosistema comprende processori, server, storage, reti, virtualizzazione, middleware, software di orchestrazione, integrazione di sistemi e servizi gestiti. Di conseguenza, gli acquisti sono sempre più guidati non solo dalle prestazioni di elaborazione, ma anche da interoperabilità, portabilità dei carichi di lavoro, sicurezza e ciclo di vita.
L'offerta del mercato del Grid Computing dipende sempre più da acceleratori, reti ad alta larghezza di banda, progettazione modulare dei server e infrastrutture definite dal software. I fornitori di hardware competono su prestazioni per watt, scalabilità, architettura di memoria e integrazione, mentre i fornitori di servizi competono sulle competenze di implementazione e sull'ottimizzazione dei carichi di lavoro. La capacità produttiva di processori e hardware di rete all'avanguardia rimane strategicamente importante, poiché i problemi di approvvigionamento potrebbero avere un impatto negativo sulle tempistiche dei progetti e sui costi delle infrastrutture.
La posizione competitiva nel mercato del Grid Computing dipende sempre più dalla capacità dell'azienda di combinare l'infrastruttura con software e servizi. Dell Inc. e Hewlett Packard soddisfano i requisiti infrastrutturali delle imprese e dei computer ad alte prestazioni, mentre Intel Corporation fornisce tecnologie di elaborazione. Microsoft Corporation e Oracle Corporation contribuiscono al software e all'infrastruttura cloud con capacità di infrastruttura distribuita. Il contributo di Apple Inc. e di altri include architetture di calcolo speciali, che dipendono in larga misura dalle applicazioni per l'utente finale.
Alcune realtà tecnologiche, come DataSynapse Inc., SAS Institute Inc., Sun Microsystems e Sybase, sono diventate attori significativi nel mercato del Grid Computing per quanto riguarda la gestione dei carichi di lavoro, l'analisi dei dati, il calcolo aziendale e le infrastrutture per applicazioni distribuite. Attualmente, gli investimenti sono sempre più orientati verso infrastrutture predisposte per l'intelligenza artificiale, l'orchestrazione, l'edge computing e gli approcci ibridi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del Grid Computing: approfondimenti strategici
Approfondimenti regionali
Mercato del grid computing in Nord America
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato del Grid Computing nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,1% fino al 2034. Il Nord America rimane il principale mercato di consumo, grazie ai data center hyperscale, all'adozione dell'intelligenza artificiale nelle imprese, al calcolo ad alte prestazioni e all'infrastruttura di cloud computing. Il Canada contribuisce in modo significativo attraverso il calcolo per la ricerca, i servizi finanziari, le telecomunicazioni e la digitalizzazione nel settore delle risorse naturali.
La modernizzazione delle imprese aumenterà la domanda di pool di risorse distribuite nei settori bancario, finanziario e assicurativo, sanitario, manifatturiero e delle utility. In questo contesto, un'infrastruttura di rete matura e la competenza nell'integrazione di sistemi rappresentano un valore aggiunto. Le iniziative per le infrastrutture digitali a livello federale e statale stimoleranno gli investimenti in soluzioni informatiche sicure e scalabili. Le esigenze di governance dei dati stanno promuovendo l'architettura ibrida, che consente di eseguire operazioni sensibili in prossimità degli utenti, mantenendo al contempo l'infrastruttura di calcolo in posizioni centrali.
Mercato del Grid Computing negli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano circa il 79-83% della domanda del mercato nordamericano del Grid Computing e si prevede che cresceranno a un CAGR del 7,3-8,2% fino al 2034. Le principali aziende stanno ora utilizzando infrastrutture di cloud computing, computing locale ed edge computing per abilitare applicazioni di intelligenza artificiale, analisi dei dati, simulazione, sicurezza informatica e in tempo reale. Tra queste aziende figurano Microsoft Corporation, Oracle Corporation, Dell Inc., Intel Corporation e Hewlett Packard. Lo sviluppo di applicazioni si sta ora concentrando sull'inferenza distribuita dell'IA, sull'analisi finanziaria, sul calcolo scientifico, sull'automazione industriale e sull'elaborazione di grandi quantità di dati. Si osserva una crescente tendenza tra le aziende di servizi pubblici ad adottare architetture di calcolo distribuito, che consentono il coordinamento di dati e analisi tra siti geograficamente distanti. Gli investimenti in infrastrutture per l'IA hanno creato una maggiore domanda di calcolo accelerato e interconnessioni ad alta velocità. Di conseguenza, il mercato statunitense si sta orientando verso infrastrutture di calcolo consapevoli del carico di lavoro, in cui la pianificazione delle risorse, la localizzazione dei dati, la sicurezza e l'efficienza energetica diventano importanti criteri di acquisto insieme alle prestazioni del processore.
Mercato europeo del Grid Computing
Si stima che l'Europa deterrà una quota di mercato del Grid Computing compresa tra il 25% e il 29% nel 2025, con una crescita annua composta (CAGR) del 6,7-7,6% fino al 2034. Il Regno Unito e la Germania sono i mercati leader, supportati da soluzioni informatiche aziendali avanzate, digitalizzazione industriale, infrastrutture di ricerca e requisiti di sovranità dei dati. Anche Francia, Italia, Spagna e Paesi Bassi contribuiscono al mercato attraverso la produzione manifatturiera, la modernizzazione del settore pubblico, i servizi finanziari e le applicazioni scientifiche.
Nel Regno Unito si registra una buona adozione del cloud, la digitalizzazione dei servizi finanziari, lo sviluppo dell'intelligenza artificiale e gli investimenti governativi nel calcolo ad alte prestazioni. La crescente domanda si orienta verso un'architettura di sistema che combini l'elaborazione centralizzata con la gestione localizzata dei dati.
La Germania continua a essere un importante paese industriale, dove le applicazioni nei settori automobilistico, ingegneristico, chimico e manifatturiero richiedono analisi e simulazioni distribuite. Gli investimenti nella scalabilità computazionale sono motivati dall'automazione industriale e dalle iniziative di Industria 4.0.
Francia, Italia e Spagna stanno generando una crescente domanda di calcolo avanzato attraverso il rinnovamento del settore manifatturiero, i sistemi energetici, le telecomunicazioni, l'analisi dei dati sanitari e la trasformazione digitale del settore pubblico.
Mercato del Grid Computing nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 25-29% della quota di mercato del Grid Computing nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,1-9,0%. La Cina domina il mercato regionale, seguita da Giappone, Corea del Sud, India e Australia. L'automazione della produzione, l'ecosistema dei semiconduttori, la crescita dei servizi cloud e gli sforzi di digitalizzazione dei governi sono alcuni dei fattori che favoriscono l'adozione di queste tecnologie.
La Cina godrà di vantaggi grazie ai suoi investimenti nel calcolo su larga scala e nelle tecnologie di intelligenza artificiale, mentre Giappone e Corea del Sud si concentrano sulla produzione avanzata e sull'elettronica. L'India sta lavorando per espandere le proprie capacità di cloud computing e analisi dati per le imprese, mentre l'Australia trova applicazioni di questa tecnologia, tra gli altri, nella ricerca e nell'industria mineraria.
Mercato del Grid Computing in Medio Oriente e Africa
La domanda in Medio Oriente e Africa si sta sviluppando partendo da una base più piccola, con una crescita regionale stimata a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034. L'Arabia Saudita è leader nell'adozione a livello regionale, seguita da Emirati Arabi Uniti e Sudafrica, grazie alla trasformazione digitale, alle infrastrutture cloud, alla modernizzazione energetica e ai programmi per le città intelligenti.
Paesi come l'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo ingenti somme in infrastrutture digitali e soluzioni basate sull'intelligenza artificiale, mentre il Sudafrica funge da centro regionale per la finanza, le telecomunicazioni e l'informatica aziendale. La regione del Medio Oriente e dell'Africa (RoMEA) sta attraversando una trasformazione delle telecomunicazioni, la digitalizzazione del settore pubblico e l'industrializzazione. I casi d'uso ad alta intensità energetica e la dispersione geografica delle imprese creano un potenziale per la gestione distribuita delle risorse e l'elaborazione locale.
Analisi di segmentazione
Offerta
Si prevede che il segmento Offerta crescerà a un CAGR del 7,2-8,0% nel periodo 2026-2034. L'ambito del mercato del Grid Computing comprende sempre più piattaforme hardware integrate, implementazione di infrastrutture, orchestrazione dei carichi di lavoro, integrazione, ottimizzazione e servizi gestiti. I clienti valutano le soluzioni in base a scalabilità, interoperabilità, sicurezza, prestazioni ed economia del ciclo di vita, piuttosto che ai singoli componenti.
- Hardware: L'hardware rimane la principale categoria di investimento, comprendente server, processori, sistemi di archiviazione e apparecchiature di rete necessari per la creazione di ambienti di elaborazione distribuiti. La domanda è legata alla densità dei carichi di lavoro, all'adozione di acceleratori, all'espansione della capacità e ai cicli di aggiornamento dell'infrastruttura.
- Servizi: I servizi supportano la progettazione dell'architettura, l'integrazione, l'orchestrazione, l'ottimizzazione dei carichi di lavoro, il monitoraggio e la gestione operativa. La loro importanza strategica è in costante crescita, poiché le aziende necessitano di competenze specializzate per coordinare risorse eterogenee in ambienti cloud, on-premise e edge.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034. L'adozione varia in base all'intensità del carico di lavoro, alla sensibilità dei dati, alla maturità dell'infrastruttura e ai requisiti operativi. I settori bancario, finanziario e assicurativo (BFSI) e manifatturiero rimangono importanti utilizzatori, mentre le applicazioni in ambito medico, delle scienze della vita e delle utility richiedono sempre più capacità di analisi distribuita, simulazione ed elaborazione in tempo reale.
- Settore bancario e finanziario: banche e istituti finanziari utilizzano il calcolo distribuito per l'analisi del rischio, il rilevamento delle frodi, la modellazione del portafoglio, gli stress test e l'elaborazione delle transazioni. La condivisione delle risorse supporta carichi di lavoro computazionalmente intensivi, mantenendo al contempo un accesso controllato ai dati finanziari sensibili.
- Settore medico e delle scienze biologiche: gli enti di ricerca e le istituzioni sanitarie necessitano di capacità di calcolo scalabili per la genomica, l'imaging medico, la scoperta di farmaci e l'analisi clinica. L'elaborazione distribuita può ridurre i cicli di calcolo e favorire la collaborazione tra diversi ambienti di ricerca.
- Produzione: Le aziende manifatturiere utilizzano risorse distribuite per gemelli digitali, manutenzione predittiva, simulazione ingegneristica, robotica e analisi della produzione. L'elaborazione locale combinata con risorse centralizzate favorisce decisioni operative più rapide e un utilizzo efficiente dell'infrastruttura informatica.
- Servizi di pubblica utilità ed energia: le aziende di servizi di pubblica utilità applicano il calcolo distribuito a previsioni, analisi della rete, monitoraggio degli asset, gestione delle interruzioni e integrazione delle energie rinnovabili. La dispersione geografica rende l'elaborazione coordinata particolarmente preziosa per i sistemi che gestiscono grandi volumi di dati operativi.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
BFSI |
Alto |
Analisi dei rischi |
Maturo |
|
Medicina e scienze della vita |
Mezzo |
Informatica genomica |
Scalatura |
|
Produzione |
Alto |
Gemelli digitali |
Scalatura |
|
Servizi e energia |
Mezzo |
Analisi della griglia |
Scalatura |
Fattori di crescita del mercato del grid computing e analisi del loro impatto
L'intelligenza artificiale e i carichi di lavoro ad alte prestazioni richiedono una capacità di calcolo elastica
La rapida espansione dell'intelligenza artificiale, dell'analisi avanzata, della simulazione e delle applicazioni ad alta intensità di dati sta aumentando la domanda di infrastrutture in grado di allocare dinamicamente le risorse di calcolo. Le architetture grid consentono alle organizzazioni di combinare la capacità di elaborazione disponibile tra server, sedi e domini infrastrutturali, riducendo la dipendenza da carichi di lavoro fissi. Questo modello è particolarmente rilevante laddove la domanda fluttua significativamente tra applicazioni di training, inferenza, analisi e operative. L'impatto si estende oltre l'acquisto di hardware, poiché le organizzazioni necessitano di funzionalità di orchestrazione, pianificazione, rete e monitoraggio per mantenere le prestazioni. Con l'aumento della diversità dei carichi di lavoro, è probabile che le strategie infrastrutturali privilegino l'allocazione flessibile delle risorse, l'elaborazione eterogenea e la portabilità dei carichi di lavoro. Ciò incoraggia i fornitori a sviluppare piattaforme integrate in grado di coordinare CPU, acceleratori, storage e rete all'interno di framework operativi unificati.
La crescita dei dati aziendali aumenta la necessità di elaborazione distribuita.
I dati aziendali si stanno espandendo in applicazioni, dispositivi connessi, sistemi industriali, piattaforme clienti e tecnologie operative. Centralizzare ogni carico di lavoro può creare problemi di latenza, larghezza di banda, sicurezza e costi, soprattutto quando i dati vengono generati continuamente in posizioni geograficamente disperse. Il grid computing offre un'alternativa, consentendo alle risorse di elaborazione di operare su più nodi, pur rimanendo coordinate tramite software. Le aziende manifatturiere, di servizi pubblici, sanitarie e finanziarie possono quindi elaborare i dati più vicino alla loro origine quando la latenza o i requisiti di governance richiedono la localizzazione. L'impatto risultante è un maggiore investimento in infrastrutture distribuite, reti, storage e strumenti di orchestrazione. I fornitori in grado di integrare questi livelli possono affrontare requisiti di implementazione più complessi, mentre le aziende ottengono maggiore flessibilità nel bilanciare l'elaborazione locale con la capacità di calcolo centralizzata.
Le strategie di infrastruttura ibrida stanno ampliando i requisiti di condivisione delle risorse.
Le aziende utilizzano sempre più spesso combinazioni di infrastrutture on-premise, cloud privato, cloud pubblico e risorse edge. La gestione indipendente di questi ambienti può comportare sottoutilizzo, duplicazione della capacità e governance incoerente. Il grid computing affronta parte di questa sfida coordinando le risorse disponibili e indirizzando i carichi di lavoro verso ambienti di elaborazione adeguati. L'impatto commerciale è particolarmente significativo per le organizzazioni con una domanda di calcolo variabile o con rigidi requisiti di residenza dei dati. Le strategie ibride creano inoltre opportunità per i fornitori di servizi di offrire integrazione dell'infrastruttura, ottimizzazione dei carichi di lavoro, monitoraggio e gestione operativa. Nel tempo, si prevede che gli acquisti si sposteranno verso piattaforme in grado di astrarre le differenze infrastrutturali preservando al contempo la sicurezza e il controllo operativo. Questa transizione può ampliare la componente dei servizi del mercato e aumentare il valore della gestione delle risorse definita dal software.
Tendenze future del mercato del Grid Computing
Il calcolo federato connetterà un maggior numero di risorse di intelligenza artificiale distribuite.
Le tendenze del mercato del Grid Computing rifletteranno probabilmente sempre più architetture federate in cui le risorse di calcolo rimangono distribuite mentre i carichi di lavoro, l'accesso ai dati e le attività di elaborazione sono coordinati tramite software intelligente. Invece di spostare ogni set di dati in un ambiente centrale, le aziende possono eseguire carichi di lavoro selezionati più vicini alla loro origine e scambiare solo i risultati necessari. Questo approccio può ridurre la pressione sulla larghezza di banda e migliorare la governance delle informazioni sensibili. Si prevede che le piattaforme future integreranno la pianificazione basata su policy, il posizionamento automatizzato dei carichi di lavoro, la selezione degli acceleratori e l'osservabilità in ambienti eterogenei. Tali funzionalità saranno rilevanti per i settori sanitario, finanziario, manifatturiero e delle utility, dove la sovranità dei dati e la latenza influenzano le decisioni relative all'infrastruttura. L'integrazione con strumenti di orchestrazione basati sull'IA dovrebbe ulteriormente migliorare l'utilizzo delle risorse e rendere l'elaborazione distribuita più accessibile alle organizzazioni prive di team specializzati in calcolo ad alte prestazioni.
La pianificazione a basso consumo energetico diventerà una capacità infrastrutturale strategica
Il consumo energetico sta diventando una variabile sempre più importante nelle decisioni relative all'infrastruttura informatica, man mano che le aziende ampliano l'utilizzo dell'intelligenza artificiale e dei carichi di lavoro ad alte prestazioni. Si prevede che le architetture future integreranno una pianificazione energeticamente consapevole, in grado di indirizzare i carichi di lavoro in base all'efficienza del processore, alla disponibilità di sistemi di raffreddamento, ai costi dell'elettricità e alle condizioni delle infrastrutture. Ciò può incentivare l'impiego delle risorse di calcolo laddove le prestazioni richieste possono essere erogate con un minore consumo energetico. Gli operatori dei data center potrebbero sempre più combinare l'orchestrazione dei carichi di lavoro con la gestione dell'alimentazione, il monitoraggio termico e la disponibilità di energie rinnovabili. Tali funzionalità possono anche migliorare l'utilizzo dell'infrastruttura, spostando l'elaborazione non urgente verso periodi o posizioni con condizioni operative più favorevoli. Questa tendenza probabilmente genererà una maggiore domanda di software in grado di coordinare le informazioni relative a calcolo, rete, storage e infrastrutture all'interno di un unico framework di ottimizzazione.
Opportunità di mercato nel Grid Computing
Infrastruttura distribuita per i gemelli digitali industriali
Il settore manifatturiero offre un'interessante opportunità di investimento poiché i gemelli digitali, la simulazione, la visione artificiale, la robotica e la manutenzione predittiva generano requisiti computazionali in tutti gli impianti e negli ambienti di ingegneria centralizzati. I fornitori possono sviluppare architetture di calcolo distribuito preconfigurate che combinano l'elaborazione locale con l'analisi centralizzata, riducendo la latenza e preservando al contempo l'accesso a pool di calcolo più ampi. L'opportunità si estende all'integrazione di sistemi, alla modernizzazione delle applicazioni, al monitoraggio e ai servizi del ciclo di vita. Le aziende che operano nei settori automobilistico, aerospaziale, chimico, elettronico e dell'industria pesante possono dare priorità alle implementazioni modulari scalabili per linea di produzione o stabilimento. Le previsioni di mercato del Grid Computing dovrebbero quindi considerare il settore manifatturiero come un'importante via di espansione, poiché questo settore combina un'elevata generazione di dati, carichi di lavoro complessi e obiettivi di produttività misurabili. Le partnership tra fornitori di infrastrutture, aziende di automazione industriale e fornitori di software possono migliorare la redditività dell'implementazione.
Soluzioni di calcolo localizzate per settori regolamentati e ad alta intensità di dati.
I settori sanitario, finanziario, governativo e delle infrastrutture critiche richiedono architetture informatiche in grado di conciliare prestazioni e governance dei dati. Gli ambienti di elaborazione localizzati o sovrani possono offrire una soluzione per l'elaborazione di informazioni sensibili senza dover trasferire tutti i carichi di lavoro a infrastrutture pubbliche centralizzate. Esistono opportunità di investimento in orchestrazione sicura, infrastrutture isolate, pianificazione dei carichi di lavoro, crittografia e servizi gestiti progettati per applicazioni regolamentate. I fornitori possono differenziarsi grazie a funzionalità di conformità, verificabilità, interoperabilità e modelli di implementazione flessibili, piuttosto che alla sola capacità di elaborazione. Le aziende possono inoltre ridurre il rischio di concentrazione dell'infrastruttura distribuendo i carichi di lavoro in ambienti controllati. Questa opportunità è particolarmente rilevante nelle regioni che rafforzano i requisiti di localizzazione dei dati e le politiche di sovranità digitale. I fornitori che combinano infrastrutture sicure con una gestione trasparente dei carichi di lavoro possono soddisfare i requisiti di appalto in cui la governance è importante quanto le prestazioni computazionali.
Sviluppi recenti
- Marzo 2026: Dell Technologies ha annunciato miglioramenti alla Dell AI Factory con NVIDIA, dichiarando di aver raggiunto oltre 4.000 clienti e introducendo aggiornamenti a piattaforme dati, infrastrutture e servizi per l'IA. L'azienda ha posizionato il portfolio ampliato attorno al passaggio dell'IA aziendale dalla fase sperimentale a quella di produzione, con servizi integrati di elaborazione, rete, archiviazione, automazione e servizi professionali a supporto di carichi di lavoro scalabili.
- Novembre 2025: Microsoft Corporation ha descritto l'architettura del suo data center per l'intelligenza artificiale di Fairwater, che collega siti geograficamente distribuiti in una superfabbrica di IA. La struttura di Atlanta si è unita a una rete che include il Wisconsin e altre località statunitensi previste, utilizzando una connettività ad alta velocità dedicata per coordinare l'elaborazione tra i siti. L'architettura illustra la tendenza verso infrastrutture di calcolo interconnesse piuttosto che implementazioni di data center isolate.
- Ottobre 2025: Oracle Corporation ha presentato OCI Zettascale10, un'architettura di calcolo distribuito per l'intelligenza artificiale che collega centinaia di migliaia di GPU NVIDIA in più data center. L'azienda ha dichiarato che la piattaforma è in grado di supportare carichi di lavoro di intelligenza artificiale multi-gigawatt ed è progettata per reti ad alta larghezza di banda e bassa latenza. Questo sviluppo dimostra la crescente importanza attribuita alle risorse di calcolo coordinate geograficamente per l'elaborazione di intelligenza artificiale su larga scala.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -