
Marché de l’informatique en grille : taille, part de marché et prévisions 2034
Taille et prévisions du marché du calcul distribué (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : par offre (matériel, services) ; utilisateur final (banque, finance et assurance, médical et sciences de la vie, industrie manufacturière, services publics et énergie) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00003173
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
2 475,31 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
4 775,73 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
7,58 %
taux de croissance
Marché adressable
32 676,08 millions de dollars US
(2026-2034)
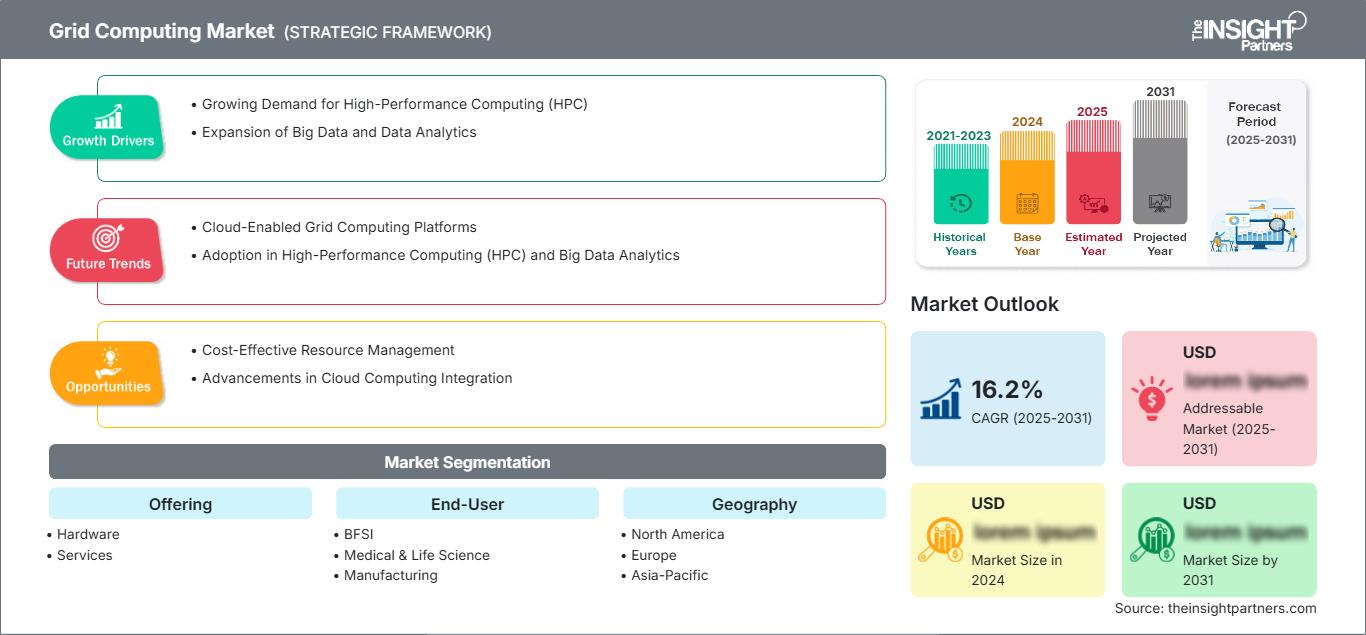
Le marché du calcul distribué (Grid Computing) évolue à mesure que les entreprises répartissent la puissance de calcul sur des serveurs interconnectés, des environnements périphériques et une infrastructure centralisée afin d'optimiser l'utilisation des ressources et la flexibilité des charges de travail. Évalué à 2 475,31 millions de dollars américains en 2025, ce marché devrait atteindre 4 775,73 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,58 % sur la période 2026-2034. L'adoption croissante de l'analyse de données, de l'intelligence artificielle, de la simulation et des charges de travail à hautes performances renforce la demande en ressources informatiques coordonnées.
L'Amérique du Nord demeure un marché régional majeur, soutenu par une infrastructure hyperscale, la modernisation des entreprises et une forte adoption de l'analyse distribuée. Le marché du calcul distribué devrait croître à un TCAC de 7,2 % à 8,1 % entre 2026 et 2034. Les investissements dans la capacité des centres de données, l'infrastructure de périphérie, la cybersécurité et l'orchestration des charges de travail créent des conditions favorables à un déploiement plus large dans les secteurs de la banque, de la finance et de l'assurance, de la production, de la santé et des services publics.
Évaluation et perspectives du marché du calcul distribué
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 7,2 à 8,1 % entre 2026 et 2034, grâce à une infrastructure cloud mature, l'adoption de l'IA par les entreprises, des charges de travail à hautes performances et des écosystèmes technologiques établis.
- États-Unis : Les États-Unis devraient représenter 79 à 83 % de la demande nord-américaine en 2025 et connaître une croissance annuelle composée de 7,3 à 8,2 % entre 2026 et 2034, sous l'impulsion des investissements dans les infrastructures hyperscale et de la modernisation des entreprises.
- Europe : On estime que l'Europe représentera une part de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 6,7 à 7,6 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France et les Pays-Bas étant soutenus par la numérisation industrielle, les exigences en matière de souveraineté des données et les programmes informatiques avancés.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 8,1 à 9,0 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, grâce à la numérisation de la production et au développement des infrastructures cloud.
- Segment le plus important : le matériel informatique devrait représenter une part de marché de 58 à 63 % en 2025 et connaître une croissance annuelle composée de 7,0 à 7,8 %, reflétant une demande soutenue pour une infrastructure de traitement évolutive.
- Segment à forte croissance : Les services devraient représenter une part de marché de 37 à 42 % en 2025 et connaître une croissance annuelle composée de 8,0 à 8,8 %, grâce aux exigences en matière d'orchestration, d'intégration, d'optimisation et d'infrastructure gérée.
- Principales entreprises analysées en détail : Apple Inc., DataSynapse Inc., Dell Inc., Hewlett Packard, Intel Corporation, Microsoft Corporation, Oracle Corporation, SAS Institute Inc., Sun Microsystems, Sybase.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché du calcul distribué a évolué, passant de clusters étroitement interconnectés à des architectures plus diversifiées intégrant des processeurs, des accélérateurs, la virtualisation, le cloud computing et l'edge computing. Les fournisseurs de matériel conçoivent leurs équipements en tenant compte des capacités de traitement parallèle, du débit mémoire, des connexions réseau et de la consommation énergétique, tandis que la couche logicielle se concentre sur la planification des tâches et l'agrégation des ressources. Ces tendances favorisent le passage d'achats de serveurs seuls à des écosystèmes informatiques complets.
À l'avenir, l'intelligence artificielle distribuée, l'informatique souveraine, l'analyse industrielle et l'informatique de périphérie devraient encore élargir le marché potentiel. Des infrastructures numériques résilientes et des politiques de localisation des données favorisent une informatique géographiquement diversifiée. Investir dans les réseaux à haut débit, les solutions d'orchestration et les centres de données à faible consommation énergétique pourrait faciliter l'adoption de ces technologies sur les marchés émergents, notamment ceux qui connaissent une transformation numérique rapide dans les secteurs de la production, des services publics et de la finance.
Portée du rapport sur le marché du calcul distribué
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2 475,31 millions de dollars américains |
| Taille du marché d'ici 2034 | 4 775,73 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,58% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du calcul distribué
La demande est de plus en plus influencée par la croissance du marché du calcul distribué, favorisée par l'analyse assistée par l'IA, les charges de travail scientifiques, la simulation, les bases de données d'entreprise et les opérations en temps réel. Les entreprises pourront mutualiser les ressources au lieu de créer des capacités distinctes pour chaque application, ce qui améliorera leur efficacité et évitera les infrastructures superflues. Cet écosystème englobe les processeurs, les serveurs, le stockage, les réseaux, la virtualisation, les intergiciels, les logiciels d'orchestration, l'intégration de systèmes et les services gérés. Par conséquent, les achats sont de plus en plus guidés non seulement par les performances de traitement, mais aussi par l'interopérabilité, la portabilité des charges de travail, la sécurité et le cycle de vie.
L'offre du marché du calcul distribué dépend de plus en plus des accélérateurs, des réseaux à haut débit, de la conception modulaire des serveurs et des infrastructures définies par logiciel. Les fournisseurs de matériel rivalisent sur le rapport performance/watt, l'évolutivité, l'architecture mémoire et l'intégration, tandis que les fournisseurs de services se positionnent sur leurs compétences en matière de déploiement et d'optimisation des charges de travail. La capacité de production de processeurs et de matériel réseau de pointe demeure un enjeu stratégique majeur, car les problèmes d'approvisionnement peuvent impacter négativement le calendrier des projets et les coûts d'infrastructure.
Dans le rapport sur le marché du calcul distribué, la position concurrentielle dépend de plus en plus de la capacité des entreprises à combiner infrastructure, logiciels et services. Dell Inc. et Hewlett Packard répondent aux besoins d'infrastructure des entreprises et des ordinateurs hautes performances, tandis qu'Intel Corporation fournit les technologies de traitement. Microsoft Corporation et Oracle Corporation contribuent à l'infrastructure logicielle et cloud grâce à leurs capacités d'infrastructure distribuée. La contribution d'Apple Inc. et d'autres acteurs inclut des architectures informatiques spécifiques, largement tributaires des applications des utilisateurs finaux.
Certaines entreprises technologiques, telles que DataSynapse Inc., SAS Institute Inc., Sun Microsystems et Sybase, sont devenues des acteurs majeurs du marché du calcul distribué (Grid Computing) en matière de gestion des charges de travail, d'analyse de données, d'informatique d'entreprise et d'infrastructures d'applications distribuées. Actuellement, les investissements se concentrent de plus en plus sur les infrastructures compatibles avec l'IA, l'orchestration, l'informatique de périphérie et les approches hybrides.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du calcul distribué : Perspectives stratégiques
Perspectives régionales
Marché du calcul distribué en Amérique du Nord
L’Amérique du Nord devrait représenter entre 34 et 38 % du marché du calcul distribué en 2025 et sa part devrait croître à un TCAC de 7,2 à 8,1 % jusqu’en 2034. Elle demeure le principal marché de consommation, grâce aux centres de données hyperscale, à l’adoption de l’IA en entreprise, au calcul haute performance et à l’infrastructure de cloud computing. Le Canada contribue également à ce marché par le biais du calcul scientifique, des services financiers, des télécommunications et de la numérisation du secteur des ressources.
La modernisation des entreprises augmentera la demande en ressources distribuées dans les secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé, de l'industrie et des services publics. Une infrastructure réseau mature et une expertise en intégration de systèmes constituent un atout majeur dans cette région. Les initiatives en matière d'infrastructure numérique des gouvernements fédéral et étatiques stimuleront les investissements dans des solutions informatiques sécurisées et évolutives. Les besoins en matière de gouvernance des données favorisent le développement d'architectures hybrides, permettant ainsi d'exécuter les opérations sensibles au plus près des utilisateurs tout en centralisant l'infrastructure de calcul.
Marché américain du calcul distribué
Les États-Unis représentaient environ 79 à 83 % de la demande du marché nord-américain du calcul distribué en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 8,2 % jusqu'en 2034. Les grandes entreprises utilisent désormais des infrastructures de cloud computing, locales et de périphérie pour déployer l'IA, l'analyse de données, la simulation, la cybersécurité et les applications en temps réel. Parmi ces entreprises figurent Microsoft, Oracle, Dell, Intel et Hewlett Packard. Le développement d'applications se concentre actuellement sur l'inférence IA distribuée, l'analyse financière, le calcul scientifique, l'automatisation industrielle et le traitement de données à grande échelle. On observe une tendance croissante des services publics à adopter une architecture de calcul distribué, permettant la coordination des données et des analyses sur des sites géographiquement dispersés. Les investissements dans les infrastructures d'IA ont engendré une demande accrue en puissance de calcul accélérée et en interconnexions à haut débit. Par conséquent, le marché américain évolue vers des infrastructures informatiques adaptées à la charge de travail, où la planification des ressources, la localisation des données, la sécurité et l'efficacité énergétique deviennent des critères d'achat essentiels, au même titre que les performances du processeur.
Marché européen du calcul distribué
On estime que l'Europe détiendra entre 25 et 29 % du marché du calcul distribué en 2025 et connaîtra une croissance annuelle composée de 6,7 à 7,6 % jusqu'en 2034. Le Royaume-Uni et l'Allemagne sont les marchés leaders, grâce à l'informatique d'entreprise avancée, la numérisation industrielle, les infrastructures de recherche et les exigences en matière de souveraineté des données. La France, l'Italie, l'Espagne et les Pays-Bas contribuent également à ce marché par le biais de la production industrielle, de la modernisation du secteur public, des services financiers et des applications scientifiques.
Au Royaume-Uni, l'adoption du cloud, la numérisation des services financiers, le développement de l'IA et les investissements publics dans le calcul haute performance sont importants. La demande croissante s'oriente vers une architecture système combinant traitement centralisé et gestion localisée des données.
L'Allemagne demeure un pays industriel majeur où les secteurs de l'automobile, de l'ingénierie, de la chimie et de la production ont besoin d'analyses et de simulations distribuées. L'automatisation industrielle et les initiatives liées à l'Industrie 4.0 entraînent des investissements dans l'évolutivité des capacités de calcul.
La France, l'Italie et l'Espagne créent une demande croissante en informatique de pointe grâce à la modernisation de leur industrie manufacturière, leurs systèmes énergétiques, leurs télécommunications, l'analyse des données de santé et la transformation numérique du secteur public.
Marché du calcul distribué en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché du calcul distribué en 2025, avec un taux de croissance annuel composé (TCAC) de 8,1 à 9 %. La Chine domine ce marché régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'automatisation de la production, l'écosystème des semi-conducteurs, la croissance des services cloud et les initiatives de numérisation des gouvernements figurent parmi les facteurs favorisant l'adoption de cette technologie.
La Chine bénéficiera d'avantages grâce à ses investissements dans le calcul haute performance et l'intelligence artificielle, tandis que le Japon et la Corée du Sud privilégient la fabrication de pointe et l'électronique. L'Inde s'efforce de développer ses capacités en matière de cloud d'entreprise et d'analyse de données, tandis que l'Australie utilise cette technologie notamment dans la recherche et l'exploitation minière.
Marché du calcul distribué au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique se développe à partir d'une base plus faible, avec une croissance régionale estimée à un TCAC de 6,5 à 7,5 % jusqu'en 2034. L'Arabie saoudite est en tête de l'adoption régionale, suivie des Émirats arabes unis et de l'Afrique du Sud, soutenue par la transformation numérique, l'infrastructure cloud, la modernisation énergétique et les programmes de villes intelligentes.
Des pays comme l'Arabie saoudite et les Émirats arabes unis investissent massivement dans les infrastructures numériques et les solutions basées sur l'IA, tandis que l'Afrique du Sud fait office de centre régional pour la finance, les télécommunications et l'informatique d'entreprise. La région Moyen-Orient et Afrique (RoMEA) est en pleine transformation de ses télécommunications, de son secteur public et de son industrialisation. Les cas d'usage énergivores et la dispersion géographique des entreprises offrent un potentiel important pour la gestion distribuée des ressources et le calcul local.
Analyse de segmentation
Offre
Le segment des offres devrait connaître une croissance annuelle composée de 7,2 % à 8,0 % entre 2026 et 2034. Le marché du calcul distribué englobe de plus en plus les plateformes matérielles intégrées, le déploiement d'infrastructures, l'orchestration des charges de travail, l'intégration, l'optimisation et les services gérés. Les clients évaluent les solutions en fonction de leur évolutivité, de leur interopérabilité, de leur sécurité, de leurs performances et de leur rentabilité globale, plutôt que de leurs composants individuels.
- Matériel informatique : Le matériel informatique demeure la principale catégorie d’investissement. Il comprend les serveurs, les processeurs, le stockage et les équipements réseau nécessaires à la mise en place d’environnements informatiques distribués. La demande est liée à la densité de la charge de travail, à l’adoption des accélérateurs, à l’extension des capacités et aux cycles de renouvellement de l’infrastructure.
- Services : Ces services prennent en charge la conception d’architectures, l’intégration, l’orchestration, l’optimisation des charges de travail, la surveillance et l’exploitation. Leur importance stratégique s’accroît à mesure que les entreprises ont besoin de compétences spécialisées pour coordonner des ressources hétérogènes dans les environnements cloud, sur site et en périphérie.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 7,4 % à 8,2 % entre 2026 et 2034. L’adoption varie en fonction de l’intensité de la charge de travail, de la sensibilité des données, de la maturité de l’infrastructure et des exigences opérationnelles. Les secteurs de la banque, de la finance et de l’assurance (BFSI) et de la fabrication demeurent des utilisateurs importants, tandis que les applications médicales, des sciences de la vie et des services publics nécessitent de plus en plus de capacités d’analyse distribuée, de simulation et de traitement en temps réel.
- Secteur BFSI : Les banques et les institutions financières utilisent le calcul distribué pour l’analyse des risques, la détection des fraudes, la modélisation de portefeuille, les tests de résistance et le traitement des transactions. La mise en commun des ressources permet de gérer des charges de travail gourmandes en calcul tout en garantissant un accès contrôlé aux données financières sensibles.
- Sciences médicales et sciences de la vie : Les organismes de recherche et les établissements de santé ont besoin de capacités de calcul évolutives pour la génomique, l’imagerie médicale, la découverte de médicaments et l’analyse clinique. Le traitement distribué permet de raccourcir les cycles de calcul et de faciliter la collaboration entre les différents environnements de recherche.
- Industrie manufacturière : Les fabricants utilisent des ressources distribuées pour les jumeaux numériques, la maintenance prédictive, la simulation d’ingénierie, la robotique et l’analyse de la production. Le traitement local, combiné aux ressources centralisées, permet des décisions opérationnelles plus rapides et une utilisation efficace de l’infrastructure informatique.
- Services publics et énergie : les entreprises de services publics utilisent l’informatique distribuée pour la prévision, l’analyse du réseau, la surveillance des actifs, la gestion des pannes et l’intégration des énergies renouvelables. La dispersion géographique rend le traitement coordonné particulièrement précieux pour les systèmes gérant de grands volumes de données opérationnelles.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
BFSI |
Haut |
Analyse des risques |
Mature |
|
Médecine et sciences de la vie |
Moyen |
Informatique génomique |
Mise à l'échelle |
|
Fabrication |
Haut |
Jumeaux numériques |
Mise à l'échelle |
|
Services publics et énergie |
Moyen |
Grid Analytics |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du calcul distribué
L'IA et les charges de travail hautes performances nécessitent une capacité de calcul élastique
L'essor rapide de l'IA, de l'analyse avancée, de la simulation et des applications gourmandes en données accroît la demande en infrastructures capables d'allouer dynamiquement les ressources de calcul. Les architectures de type grille permettent aux organisations de combiner la capacité de traitement disponible sur différents serveurs, sites et domaines d'infrastructure, réduisant ainsi leur dépendance aux charges de travail fixes. Ce modèle est particulièrement pertinent lorsque la demande fluctue fortement entre les applications d'entraînement, d'inférence, d'analyse et d'exploitation. Son impact dépasse le simple cadre de l'achat de matériel, car les organisations ont besoin de capacités d'orchestration, de planification, de mise en réseau et de surveillance pour maintenir les performances. Face à la diversification croissante des charges de travail, les stratégies d'infrastructure privilégieront vraisemblablement l'allocation flexible des ressources, le traitement hétérogène et la portabilité des charges de travail. Ceci incite les fournisseurs à développer des plateformes intégrées capables de coordonner les processeurs, les accélérateurs, le stockage et le réseau au sein de cadres opérationnels unifiés.
La croissance des données d'entreprise accroît le besoin de traitement distribué.
Les données d'entreprise se multiplient à travers les applications, les objets connectés, les systèmes industriels, les plateformes clients et les technologies opérationnelles. Centraliser l'ensemble des charges de travail peut engendrer des problèmes de latence, de bande passante, de sécurité et de coûts, notamment lorsque les données sont générées en continu sur des sites géographiquement dispersés. Le calcul distribué offre une alternative en permettant aux ressources de traitement de fonctionner sur plusieurs nœuds tout en restant coordonnées par logiciel. Les secteurs de la production, des services publics, de la santé et de la finance peuvent ainsi traiter les données au plus près de leur source lorsque les exigences de latence ou de gouvernance imposent une localisation. Il en résulte un investissement accru dans les infrastructures distribuées, les réseaux, le stockage et les outils d'orchestration. Les fournisseurs capables d'intégrer ces couches peuvent répondre à des exigences de déploiement plus complexes, tandis que les entreprises gagnent en flexibilité pour équilibrer le traitement local et la capacité de calcul centralisée.
Les stratégies d'infrastructure hybride augmentent les besoins en matière de mise en commun des ressources
Les entreprises exploitent de plus en plus d'infrastructures hybrides combinant infrastructure sur site, cloud privé, cloud public et ressources edge. La gestion indépendante de ces environnements peut engendrer une sous-utilisation, une duplication des capacités et une gouvernance incohérente. Le calcul distribué (ou grid computing) répond en partie à ce défi en coordonnant les ressources disponibles et en orientant les charges de travail vers les environnements de traitement les plus adaptés. Son impact commercial est particulièrement significatif pour les organisations dont la demande de calcul est variable ou qui ont des exigences strictes en matière de résidence des données. Les stratégies hybrides offrent également aux fournisseurs de services la possibilité de proposer l'intégration d'infrastructures, l'optimisation des charges de travail, la supervision et l'exploitation gérée. À terme, les achats devraient s'orienter vers des plateformes capables d'abstraire les différences d'infrastructure tout en préservant la sécurité et le contrôle opérationnel. Cette transition peut développer le segment des services sur le marché et accroître la valeur de la gestion des ressources définie par logiciel.
Tendances futures du marché du calcul distribué
L'informatique fédérée permettra de connecter davantage de ressources d'IA distribuées.
Les tendances du marché du calcul distribué devraient refléter de plus en plus les architectures fédérées, dans lesquelles les ressources de calcul restent distribuées tandis que les charges de travail, l'accès aux données et les tâches de traitement sont coordonnés par un logiciel intelligent. Au lieu de déplacer tous les ensembles de données vers un environnement central, les entreprises peuvent exécuter certaines charges de travail au plus près de leur origine et n'échanger que les résultats nécessaires. Cette approche permet de réduire la pression sur la bande passante et d'améliorer la gouvernance des informations sensibles. Les futures plateformes devraient intégrer la planification basée sur des politiques, le placement automatisé des charges de travail, la sélection des accélérateurs et l'observabilité dans les environnements hétérogènes. Ces fonctionnalités seront pertinentes pour les secteurs de la santé, de la finance, de l'industrie et des services publics, où la souveraineté des données et la latence influencent les décisions relatives à l'infrastructure. L'intégration avec des outils d'orchestration d'IA devrait optimiser l'utilisation des ressources et rendre le traitement distribué plus accessible aux organisations ne disposant pas d'équipes spécialisées en calcul haute performance.
La planification écoénergétique deviendra une capacité d'infrastructure stratégique.
La consommation d'énergie devient un facteur de plus en plus important dans les décisions relatives aux infrastructures informatiques, à mesure que les entreprises développent l'IA et les charges de travail hautes performances. Les architectures futures devraient intégrer une planification écoénergétique qui répartit les charges de travail en fonction de l'efficacité des processeurs, de la disponibilité du refroidissement, du coût de l'électricité et des conditions des installations. Ceci peut inciter les ressources de calcul à fonctionner là où les performances requises peuvent être atteintes avec une consommation d'énergie réduite. Les opérateurs de centres de données pourraient de plus en plus combiner l'orchestration des charges de travail avec la gestion de l'énergie, la surveillance thermique et la disponibilité des énergies renouvelables. Ces capacités peuvent également améliorer l'utilisation de l'infrastructure en déplaçant les traitements non urgents vers des périodes ou des lieux présentant des conditions de fonctionnement optimales. Cette tendance devrait engendrer une demande accrue de logiciels capables de coordonner les informations relatives au calcul, au réseau, au stockage et aux installations au sein d'un cadre d'optimisation unique.
Opportunités du marché du calcul distribué
Infrastructure distribuée pour les jumeaux numériques industriels
Le secteur manufacturier offre une opportunité d'investissement attrayante, car les jumeaux numériques, la simulation, la vision industrielle, la robotique et la maintenance prédictive génèrent des besoins de calcul importants à l'échelle des usines et des environnements d'ingénierie centralisés. Les fournisseurs peuvent développer des architectures de calcul distribué prêtes à l'emploi, combinant traitement local et analyse centralisée, réduisant ainsi la latence tout en préservant l'accès à de vastes ressources de calcul. Cette opportunité s'étend à l'intégration de systèmes, à la modernisation des applications, à la supervision et aux services de cycle de vie. Les entreprises ciblant les secteurs de l'automobile, de l'aérospatiale, de la chimie, de l'électronique et de l'industrie lourde peuvent privilégier les déploiements modulaires, adaptables à chaque ligne de production ou installation. Les prévisions du marché du calcul distribué devraient donc considérer le secteur manufacturier comme une voie d'expansion majeure, car il combine une forte production de données, des charges de travail complexes et des objectifs de productivité mesurables. Les partenariats entre les fournisseurs d'infrastructures, les entreprises d'automatisation industrielle et les éditeurs de logiciels peuvent optimiser la rentabilité des déploiements.
Informatique localisée pour les industries réglementées et sensibles aux données
Les secteurs de la santé, des services financiers, des administrations publiques et des infrastructures critiques exigent des architectures informatiques qui concilient performance et gouvernance des données. Les environnements informatiques localisés ou souverains permettent de traiter les informations sensibles sans transférer l'intégralité des charges de travail vers une infrastructure publique centralisée. Des opportunités d'investissement existent dans l'orchestration sécurisée, les infrastructures isolées, la planification des charges de travail, le chiffrement et les services gérés conçus pour les applications réglementées. Les fournisseurs peuvent se différencier par leurs capacités de conformité, leur auditabilité, leur interopérabilité et leurs modèles de déploiement flexibles, plutôt que par leur seule capacité de traitement. Les entreprises peuvent également réduire les risques liés à la concentration des infrastructures en répartissant les charges de travail dans des environnements contrôlés. Cette opportunité est particulièrement pertinente dans les régions qui renforcent les exigences en matière de localisation des données et les politiques de souveraineté numérique. Les fournisseurs qui associent une infrastructure sécurisée à une gestion transparente des charges de travail peuvent répondre aux exigences d'approvisionnement où la gouvernance est aussi importante que la performance informatique.
Développements récents
- Mars 2026 : Dell Technologies annonce des avancées majeures pour Dell AI Factory avec NVIDIA, faisant état de plus de 4 000 clients et présentant des mises à jour pour ses plateformes de données, son infrastructure et ses services d’IA. L’entreprise positionne son offre élargie autour du passage de l’IA d’entreprise de la phase d’expérimentation à la production, grâce à des solutions intégrées de calcul, de réseau, de stockage, d’automatisation et de services professionnels prenant en charge des charges de travail évolutives.
- Novembre 2025 : Microsoft Corporation a présenté l’architecture de son centre de données Fairwater AI, reliant des sites géographiquement dispersés au sein d’une super-usine d’IA. Le site d’Atlanta a rejoint un réseau comprenant le Wisconsin et d’autres sites américains prévus, grâce à une connectivité haut débit dédiée permettant de coordonner le traitement des données entre les différents sites. Cette architecture illustre la tendance vers des infrastructures informatiques interconnectées, en remplacement des centres de données isolés.
- Octobre 2025 : Oracle Corporation a présenté OCI Zettascale10, une architecture de calcul distribuée pour l’IA connectant des centaines de milliers de GPU NVIDIA répartis dans plusieurs centres de données. L’entreprise a indiqué que la plateforme peut prendre en charge des charges de travail d’IA de plusieurs gigawatts et est conçue pour un réseau à haut débit et faible latence. Ce développement illustre l’importance croissante accordée aux ressources de calcul géographiquement coordonnées pour le traitement de l’IA à grande échelle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -