
Mercado de computación en grid: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de computación en malla y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (hardware, servicios); usuario final (servicios financieros y seguros, medicina y ciencias de la vida, manufactura y servicios públicos y energía) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003173
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 16, 2026


Tamaño del mercado en 2025
2.475,31 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.775,73 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,58 %
Índice de crecimiento
Mercado potencial
32.676,08 millones de dólares estadounidenses
(2026-2034)
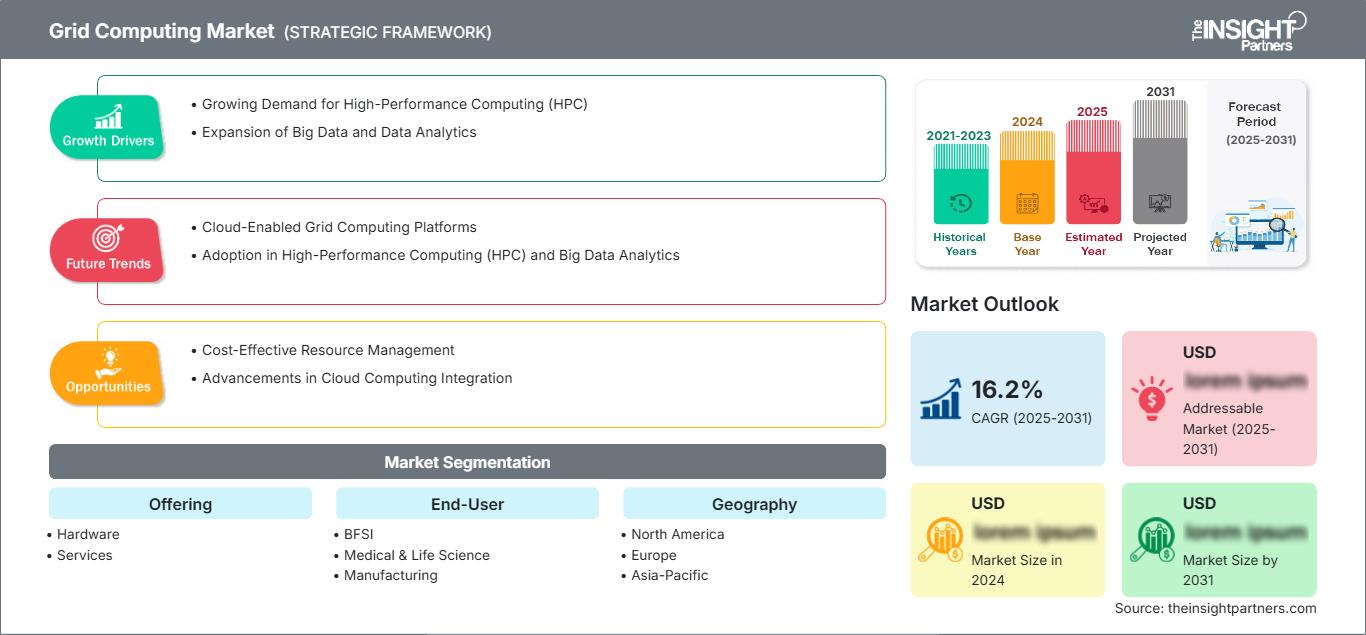
El mercado de computación en malla (Grid Computing) está evolucionando a medida que las empresas distribuyen el procesamiento entre servidores interconectados, entornos de borde e infraestructura centralizada para mejorar la utilización y la flexibilidad de las cargas de trabajo. El mercado alcanzó un valor de 2475,31 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4775,73 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,58 % durante el período 2026-2034. La creciente adopción de análisis, inteligencia artificial, simulación y cargas de trabajo de alto rendimiento está impulsando la demanda de recursos informáticos coordinados.
América del Norte sigue siendo un mercado regional importante, impulsado por la infraestructura a hiperescala, la modernización empresarial y la fuerte adopción de análisis distribuidos. Se prevé que el mercado de computación en malla (Grid Computing) crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,1 % durante el período 2026-2034. Las inversiones en capacidad de centros de datos, infraestructura perimetral, ciberseguridad y orquestación de cargas de trabajo están creando condiciones favorables para una mayor implementación en los sectores de servicios financieros, manufactura, salud y servicios públicos.
Evaluación y perspectivas del mercado de la computación en malla
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado del 34-38% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,1% entre 2026 y 2034, gracias a una infraestructura en la nube madura, la adopción de IA empresarial, cargas de trabajo de alto rendimiento y ecosistemas tecnológicos establecidos.
- EE. UU.: Se prevé que Estados Unidos represente entre el 79 % y el 83 % de la demanda norteamericana en 2025 y que experimente un crecimiento anual compuesto del 7,3 % al 8,2 % durante el período 2026-2034, impulsado por la inversión en hiperescala y la modernización empresarial.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,6 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia y los Países Bajos impulsados por la digitalización industrial, los requisitos de soberanía de datos y los programas informáticos avanzados.
- Asia Pacífico: Se prevé que la región de Asia Pacífico capture entre el 25 % y el 29 % de la cuota de mercado en 2025 y que experimente un crecimiento anual compuesto del 8,1 % al 9,0 % durante el período 2026-2034, liderado por China, Japón, Corea del Sur e India a través de la digitalización de la fabricación y la expansión de la infraestructura en la nube.
- Segmento más grande: Se estima que el hardware controlará una cuota de mercado del 58-63% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,8%, lo que refleja una demanda sostenida de infraestructura de procesamiento escalable.
- Segmento de alto crecimiento: Se estima que los servicios representarán una cuota de mercado del 37-42% en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8%, respaldados por los requisitos de orquestación, integración, optimización e infraestructura gestionada.
- Empresas clave analizadas en detalle: Apple Inc., DataSynapse Inc., Dell Inc., Hewlett Packard, Intel Corporation, Microsoft Corporation, Oracle Corporation, SAS Institute Inc., Sun Microsystems, Sybase.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la computación en malla ha evolucionado desde sus inicios en clústeres estrechamente acoplados hasta arquitecturas más diversas que incluyen CPU, aceleradores, virtualización, computación en la nube y computación perimetral. Los proveedores de hardware diseñan sus equipos teniendo en cuenta las capacidades de procesamiento paralelo, el rendimiento de la memoria, las conexiones de red y el consumo de energía, mientras que la capa de software se centra en la planificación de tareas y la agregación de recursos. Estas tendencias impulsan la transición de la compra exclusiva de servidores a ecosistemas informáticos completos.
En el futuro, la inteligencia artificial distribuida, la computación soberana, el análisis industrial y la computación perimetral probablemente ampliarán aún más el mercado potencial. Las infraestructuras digitales resilientes y las políticas de localización de datos priorizan la computación geográficamente diversa. Las inversiones en redes de alto ancho de banda, soluciones de orquestación y centros de datos de bajo consumo energético podrían facilitar su adopción en los mercados emergentes, especialmente en aquellos que experimentan rápidas transformaciones digitales en los sectores de manufactura, servicios públicos y finanzas.
Alcance del informe de mercado de computación en malla
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.475,31 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.775,73 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,58% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la computación en malla
La demanda se ve cada vez más influenciada por el crecimiento del mercado de computación en malla, impulsado por el análisis asistido por IA, las cargas de trabajo científicas, la simulación, las bases de datos empresariales y las operaciones en tiempo real. Las empresas podrán utilizar los recursos de forma conjunta en lugar de crear capacidad independiente para cada aplicación, lo que mejora la eficiencia y evita infraestructuras innecesarias. El ecosistema abarca procesadores, servidores, almacenamiento, redes, virtualización, middleware, software de orquestación, integración de sistemas y servicios gestionados. En consecuencia, la adquisición se basa cada vez más no solo en el rendimiento del procesamiento, sino también en la interoperabilidad, la portabilidad de las cargas de trabajo, la seguridad y el ciclo de vida.
El mercado de la computación en malla depende cada vez más de aceleradores, redes de alto ancho de banda, diseño modular de servidores e infraestructura definida por software. Los proveedores de hardware compiten en rendimiento por vatio, escalabilidad, arquitectura de memoria e integración, mientras que los proveedores de servicios compiten en habilidades de implementación y optimización de cargas de trabajo. La capacidad de fabricación de procesadores y hardware de red de última generación sigue siendo estratégicamente importante, ya que los problemas de suministro pueden afectar negativamente los plazos de los proyectos y el coste de la infraestructura.
En el mercado de la computación en malla, la posición competitiva depende cada vez más de la capacidad de la empresa para combinar infraestructura, software y servicios. Dell Inc. y Hewlett Packard satisfacen los requisitos de infraestructura de las empresas y los ordenadores de alto rendimiento, mientras que Intel Corporation proporciona tecnologías de procesamiento. Microsoft Corporation y Oracle Corporation contribuyen al software y la infraestructura en la nube con capacidad de infraestructura distribuida. La contribución de Apple Inc. y otras empresas incluye arquitecturas de computación especializadas, que dependen en gran medida de las aplicaciones del usuario final.
Algunas empresas tecnológicas, como DataSynapse Inc., SAS Institute Inc., Sun Microsystems y Sybase, se han consolidado como actores clave en el mercado de la computación en malla (Grid Computing) en lo que respecta a la gestión de cargas de trabajo, el análisis de datos, la computación empresarial y la infraestructura de aplicaciones distribuidas. Actualmente, las inversiones se dirigen cada vez más hacia la infraestructura preparada para la IA, la orquestación, la computación perimetral y los enfoques híbridos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la computación en malla: Perspectivas estratégicas
Perspectivas regionales
Mercado de computación en malla de América del Norte
Se estima que Norteamérica representará entre el 34 % y el 38 % de la cuota de mercado de la computación en malla en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,1 % hasta 2034. Norteamérica sigue siendo el principal mercado consumidor, gracias a los centros de datos a hiperescala, la adopción de la IA en las empresas, la computación de alto rendimiento y la infraestructura de computación en la nube. Canadá contribuye a través de la computación para la investigación, los servicios financieros, las telecomunicaciones y la digitalización en el sector de los recursos naturales.
La modernización de las empresas incrementará la demanda de recursos distribuidos en los sectores de servicios financieros, salud, manufactura y servicios públicos. La infraestructura de red madura y la experiencia en integración de sistemas aportan valor en esta región. Las iniciativas de infraestructura digital en los gobiernos federales y estatales impulsarán las inversiones en soluciones informáticas seguras y escalables. Las necesidades de gobernanza de datos impulsan la arquitectura híbrida, que permite que las operaciones sensibles se ejecuten cerca de los usuarios, manteniendo la infraestructura informática en ubicaciones centrales.
Mercado de computación en malla de EE. UU.
Estados Unidos representa aproximadamente entre el 79 % y el 83 % de la demanda del mercado norteamericano de computación en malla (Grid Computing) en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 8,2 % hasta 2034. Las principales empresas utilizan ahora infraestructura de computación en la nube, local y de borde para habilitar aplicaciones de IA, análisis, simulación, ciberseguridad y en tiempo real. Entre estas empresas se incluyen Microsoft Corporation, Oracle Corporation, Dell Inc., Intel Corporation y Hewlett Packard. El desarrollo de aplicaciones se centra ahora en la inferencia de IA distribuida, el análisis financiero, la computación científica, la automatización industrial y el procesamiento de datos a gran escala. Existe una tendencia creciente entre las empresas de servicios públicos a adoptar arquitecturas de computación distribuida, lo que permite la coordinación de datos y análisis en sitios geográficamente dispersos. Las inversiones en infraestructura de IA han generado una mayor demanda de computación acelerada e interconexiones de alta velocidad. Como resultado, el mercado estadounidense se está orientando hacia una infraestructura de computación sensible a la carga de trabajo, donde la programación de recursos, la localidad de los datos, la seguridad y la eficiencia energética se convierten en criterios de adquisición importantes, junto con el rendimiento del procesador.
Mercado europeo de computación en malla
Se estima que Europa tendrá una cuota de mercado de computación en malla del 25-29 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,7-7,6 % hasta 2034. El Reino Unido y Alemania lideran el mercado, impulsados por la computación empresarial avanzada, la digitalización industrial, la infraestructura de investigación y las exigencias de soberanía de datos. Francia, Italia, España y los Países Bajos también contribuyen a través de la manufactura, la modernización del sector público, los servicios financieros y las aplicaciones científicas.
En el Reino Unido se observa una buena adopción de la computación en la nube, digitalización de los servicios financieros, desarrollo de la IA e inversiones gubernamentales en computación de alto rendimiento. La creciente demanda apunta hacia una arquitectura de sistema que combine el procesamiento centralizado con la gestión de datos localizada.
Alemania sigue siendo un importante país industrial donde las aplicaciones de automoción, ingeniería, química y manufactura requieren análisis y simulaciones distribuidas. Se está invirtiendo en escalabilidad informática debido a la automatización industrial y las iniciativas de la Industria 4.0.
Francia, Italia y España están generando una demanda creciente de computación avanzada a través de la renovación de la industria manufacturera, los sistemas energéticos, las telecomunicaciones, el análisis de datos sanitarios y la transformación digital del sector público.
Mercado de computación en malla de APAC
Se estima que la región de Asia-Pacífico (APAC) representará entre el 25 % y el 29 % de la cuota de mercado de la computación en malla en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 9,0 %. China domina el mercado regional, seguida de Japón, Corea del Sur, India y Australia. La automatización de la fabricación, el ecosistema de semiconductores, el crecimiento de los servicios en la nube y los esfuerzos de digitalización del gobierno son algunos de los factores que impulsan su adopción.
China tendrá ventajas gracias a su inversión en computación a gran escala y tecnología de IA, mientras que Japón y Corea del Sur se centran en la manufactura avanzada y la electrónica. India trabaja para expandir sus capacidades de computación en la nube y análisis de datos para empresas, mientras que Australia utiliza esta tecnología en investigación y minería, entre otros usos.
Mercado de computación en malla de Oriente Medio y África
La demanda en Oriente Medio y África parte de una base más pequeña, con un crecimiento regional estimado en una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % hasta 2034. Arabia Saudita lidera la adopción regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, impulsada por la transformación digital, la infraestructura en la nube, la modernización energética y los programas de ciudades inteligentes.
Países como Arabia Saudita y los Emiratos Árabes Unidos están realizando grandes inversiones en infraestructura digital y soluciones basadas en IA, mientras que Sudáfrica se consolida como centro regional de finanzas, telecomunicaciones e informática empresarial. La región de Oriente Medio y África (RoMEA) está experimentando una transformación en el sector de las telecomunicaciones, la digitalización del sector público y la industrialización. Los casos de uso con alto consumo energético y la dispersión geográfica de las empresas generan un gran potencial para la gestión de recursos distribuidos y la computación local.
Análisis de segmentación
Ofrenda
Se prevé que el segmento de Oferta crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % durante el período 2026-2034. El mercado de computación en malla abarca cada vez más plataformas de hardware integradas, despliegue de infraestructura, orquestación de cargas de trabajo, integración, optimización y servicios gestionados. Los clientes evalúan las soluciones en función de la escalabilidad, la interoperabilidad, la seguridad, el rendimiento y la rentabilidad del ciclo de vida, en lugar de los componentes individuales.
- Hardware: El hardware sigue siendo la principal categoría de inversión, abarcando servidores, procesadores, almacenamiento y equipos de red necesarios para construir entornos de computación distribuida. La demanda está vinculada a la densidad de la carga de trabajo, la adopción de aceleradores, la expansión de la capacidad y los ciclos de actualización de la infraestructura.
- Servicios: Los servicios brindan soporte para el diseño de arquitectura, la integración, la orquestación, la optimización de cargas de trabajo, la monitorización y la gestión de operaciones. Su importancia estratégica es cada vez mayor, ya que las empresas requieren habilidades especializadas para coordinar recursos heterogéneos en entornos de nube, locales y de borde.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % durante el período 2026-2034. La adopción varía según la intensidad de la carga de trabajo, la sensibilidad de los datos, la madurez de la infraestructura y los requisitos operativos. Los sectores de servicios financieros y manufactura siguen siendo usuarios importantes, mientras que las aplicaciones médicas, de ciencias biológicas y de servicios públicos requieren cada vez más capacidades de análisis distribuido, simulación y procesamiento en tiempo real.
- BFSI: Los bancos e instituciones financieras utilizan la computación distribuida para el análisis de riesgos, la detección de fraudes, la modelización de carteras, las pruebas de estrés y el procesamiento de transacciones. La agrupación de recursos permite gestionar cargas de trabajo computacionalmente intensivas, manteniendo al mismo tiempo un acceso controlado a los datos financieros confidenciales.
- Ciencias médicas y biológicas: Las organizaciones de investigación y las instituciones sanitarias requieren computación escalable para genómica, diagnóstico por imagen, descubrimiento de fármacos y análisis clínicos. El procesamiento distribuido puede acortar los ciclos computacionales y facilitar la colaboración entre diferentes entornos de investigación.
- Fabricación: Los fabricantes utilizan recursos distribuidos para gemelos digitales, mantenimiento predictivo, simulación de ingeniería, robótica y análisis de producción. El procesamiento local combinado con recursos centralizados permite tomar decisiones operativas más rápidas y utilizar de forma eficiente la infraestructura informática.
- Servicios públicos y energía: Las empresas de servicios públicos aplican la computación distribuida a la previsión, el análisis de redes, la monitorización de activos, la gestión de interrupciones del suministro y la integración de energías renovables. La dispersión geográfica hace que el procesamiento coordinado sea especialmente valioso para los sistemas que gestionan grandes volúmenes de datos operativos.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
BFSI |
Alto |
Análisis de riesgos |
Maduro |
|
Ciencias médicas y de la vida |
Medio |
Computación genómica |
Escalada |
|
Fabricación |
Alto |
Gemelos digitales |
Escalada |
|
Servicios públicos y energía |
Medio |
Análisis de cuadrícula |
Escalada |
Factores impulsores del crecimiento del mercado de la computación en malla y análisis de su impacto
La IA y las cargas de trabajo de alto rendimiento requieren capacidad de cómputo elástica.
La rápida expansión de la IA, el análisis avanzado, la simulación y las aplicaciones con uso intensivo de datos está incrementando la demanda de infraestructura capaz de asignar recursos informáticos de forma dinámica. Las arquitecturas de cuadrícula permiten a las organizaciones combinar la capacidad de procesamiento disponible en distintos servidores, ubicaciones y dominios de infraestructura, reduciendo la dependencia de cargas de trabajo fijas. Este modelo es especialmente relevante cuando la demanda fluctúa significativamente entre aplicaciones de entrenamiento, inferencia, análisis y operativas. El impacto va más allá de la compra de hardware, ya que las organizaciones requieren capacidades de orquestación, planificación, redes y monitorización para mantener el rendimiento. A medida que aumenta la diversidad de cargas de trabajo, es probable que las estrategias de infraestructura prioricen la asignación flexible de recursos, el procesamiento heterogéneo y la portabilidad de las cargas de trabajo. Esto incentiva a los proveedores a desarrollar plataformas integradas capaces de coordinar CPU, aceleradores, almacenamiento y redes dentro de marcos operativos unificados.
El crecimiento de los datos empresariales está aumentando la necesidad de procesamiento distribuido.
Los datos empresariales se expanden a través de aplicaciones, dispositivos conectados, sistemas industriales, plataformas de clientes y tecnología operativa. Centralizar todas las cargas de trabajo puede generar latencia, problemas de ancho de banda, seguridad y costes, especialmente cuando los datos se generan continuamente en ubicaciones geográficamente dispersas. La computación en malla ofrece una alternativa al permitir que los recursos de procesamiento operen en múltiples nodos, manteniendo la coordinación mediante software. De este modo, los sectores de manufactura, servicios públicos, sanidad y servicios financieros pueden procesar los datos más cerca de su origen cuando la latencia o los requisitos de gobernanza exigen localización. El resultado es una mayor inversión en infraestructura distribuida, redes, almacenamiento y herramientas de orquestación. Los proveedores capaces de integrar estas capas pueden abordar requisitos de implementación más complejos, mientras que las empresas obtienen mayor flexibilidad para equilibrar el procesamiento local con la capacidad de computación centralizada.
Las estrategias de infraestructura híbrida están ampliando los requisitos de agrupación de recursos.
Cada vez más, las empresas utilizan combinaciones de infraestructura local, nube privada, nube pública y recursos de borde. Gestionar estos entornos de forma independiente puede generar infrautilización, duplicación de capacidad e inconsistencia en la gobernanza. La computación en malla aborda parte de este desafío coordinando los recursos disponibles y dirigiendo las cargas de trabajo hacia entornos de procesamiento adecuados. El impacto comercial es particularmente significativo para organizaciones con demanda computacional variable o requisitos estrictos de residencia de datos. Las estrategias híbridas también crean oportunidades para que los proveedores de servicios ofrezcan integración de infraestructura, optimización de cargas de trabajo, monitorización y operaciones gestionadas. Con el tiempo, se espera que las adquisiciones se orienten hacia plataformas que puedan abstraer las diferencias de infraestructura, preservando al mismo tiempo la seguridad y el control operativo. Esta transición puede ampliar el componente de servicios del mercado e incrementar el valor de la gestión de recursos definida por software.
Tendencias futuras del mercado de la computación en malla
La computación federada conectará más recursos de IA distribuidos.
Es probable que las tendencias del mercado de computación en malla reflejen cada vez más arquitecturas federadas en las que los recursos informáticos permanecen distribuidos, mientras que las cargas de trabajo, el acceso a los datos y las tareas de procesamiento se coordinan mediante software inteligente. En lugar de trasladar todos los conjuntos de datos a un entorno central, las empresas pueden ejecutar cargas de trabajo seleccionadas más cerca de su origen e intercambiar solo los resultados necesarios. Este enfoque puede reducir la presión sobre el ancho de banda y mejorar la gobernanza de la información sensible. Se espera que las plataformas futuras incorporen programación basada en políticas, ubicación automatizada de cargas de trabajo, selección de aceleradores y observabilidad en entornos heterogéneos. Estas capacidades serán relevantes para los sectores de salud, finanzas, manufactura y servicios públicos, donde la soberanía de los datos y la latencia influyen en las decisiones de infraestructura. La integración con herramientas de orquestación de IA debería mejorar aún más la utilización de los recursos y hacer que el procesamiento distribuido sea más accesible para las organizaciones que no cuentan con equipos especializados en computación de alto rendimiento.
La planificación con conciencia energética se convertirá en una capacidad de infraestructura estratégica.
El consumo de energía se está convirtiendo en una variable cada vez más importante en las decisiones sobre infraestructura informática a medida que las empresas expanden la IA y las cargas de trabajo de alto rendimiento. Se espera que las arquitecturas futuras incorporen una planificación con conciencia energética que dirija las cargas de trabajo según la eficiencia del procesador, la disponibilidad de refrigeración, los costes de electricidad y las condiciones de las instalaciones. Esto puede incentivar a los recursos informáticos a operar donde se pueda ofrecer el rendimiento requerido con una menor intensidad energética. Los operadores de centros de datos podrían combinar cada vez más la orquestación de cargas de trabajo con la gestión de energía, la monitorización térmica y la disponibilidad de energías renovables. Estas capacidades también pueden mejorar la utilización de la infraestructura al trasladar el procesamiento no urgente a períodos o ubicaciones con condiciones operativas favorables. Es probable que esta tendencia genere una mayor demanda de software capaz de coordinar la información de computación, redes, almacenamiento e instalaciones dentro de un único marco de optimización.
Oportunidades de mercado en computación en malla
Infraestructura distribuida para gemelos digitales industriales
La industria manufacturera ofrece una atractiva oportunidad de inversión, ya que los gemelos digitales, la simulación, la visión artificial, la robótica y el mantenimiento predictivo generan requisitos computacionales en plantas y entornos de ingeniería centralizados. Los proveedores pueden desarrollar arquitecturas de computación distribuida empaquetadas que combinan el procesamiento local con el análisis centralizado, reduciendo la latencia y manteniendo el acceso a grandes recursos computacionales. Esta oportunidad se extiende a la integración de sistemas, la modernización de aplicaciones, la monitorización y los servicios del ciclo de vida. Las empresas que operan en los sectores automotriz, aeroespacial, químico, electrónico y de la industria pesada pueden priorizar implementaciones modulares que se adaptan a la línea de producción o instalación. Por lo tanto, las previsiones del mercado de computación en malla deberían considerar la industria manufacturera como una vía importante para la expansión, dado que este sector combina una alta generación de datos, cargas de trabajo complejas y objetivos de productividad medibles. Las alianzas entre proveedores de infraestructura, empresas de automatización industrial y proveedores de software pueden mejorar la rentabilidad de la implementación.
Computación localizada para industrias reguladas y sensibles a los datos.
Los sectores de salud, servicios financieros, gobierno e infraestructura crítica requieren arquitecturas informáticas que concilien el rendimiento con la gobernanza de datos. Los entornos informáticos locales o soberanos pueden proporcionar una vía para procesar información sensible sin transferir todas las cargas de trabajo a una infraestructura pública centralizada. Existen oportunidades de inversión en orquestación segura, infraestructura aislada, programación de cargas de trabajo, cifrado y servicios gestionados diseñados para aplicaciones reguladas. Los proveedores pueden diferenciarse mediante capacidades de cumplimiento, auditabilidad, interoperabilidad y modelos de implementación flexibles, en lugar de centrarse únicamente en la capacidad de procesamiento. Las empresas también pueden reducir el riesgo de concentración de infraestructura distribuyendo las cargas de trabajo en entornos controlados. Esta oportunidad es particularmente relevante en regiones que refuerzan los requisitos de localización de datos y las políticas de soberanía digital. Los proveedores que combinan una infraestructura segura con una gestión transparente de las cargas de trabajo pueden cumplir con los requisitos de contratación pública, donde la gobernanza es tan importante como el rendimiento computacional.
Novedades recientes
- Marzo de 2026: Dell Technologies anunció mejoras en Dell AI Factory con NVIDIA, reportando más de 4000 clientes e introduciendo actualizaciones en plataformas de datos, infraestructura y servicios de IA. La compañía posicionó su portafolio ampliado en torno a la transición de la IA empresarial de la experimentación a la producción, con computación, redes, almacenamiento, automatización y servicios profesionales integrados que admiten cargas de trabajo escalables.
- Noviembre de 2025: Microsoft Corporation describió la arquitectura de su centro de datos de IA en Fairwater, que conecta sitios geográficamente dispersos en una superfábrica de IA. Las instalaciones de Atlanta se unieron a una red que incluye Wisconsin y otras ubicaciones planificadas en EE. UU., utilizando conectividad dedicada de alta velocidad para coordinar el procesamiento entre los sitios. Esta arquitectura ilustra la tendencia hacia instalaciones informáticas interconectadas en lugar de implementaciones de centros de datos aislados.
- Octubre de 2025: Oracle Corporation presentó OCI Zettascale10, una arquitectura de computación distribuida para IA que conecta cientos de miles de GPU NVIDIA en múltiples centros de datos. La compañía afirmó que la plataforma puede soportar cargas de trabajo de IA de varios gigavatios y está diseñada para redes de alto ancho de banda y baja latencia. Este desarrollo demuestra la creciente importancia de los recursos de computación coordinados geográficamente para el procesamiento de IA a gran escala.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -