
送電網コンピューティング市場:動向・需要・予測 2034
グリッドコンピューティング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:提供形態別(ハードウェア、サービス)、エンドユーザー別(BFSI、医療・ライフサイエンス、製造業、公益事業・電力)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003173
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 16, 2026


2025年の市場規模
24億7531 万米ドル
基準年値
2034年の予測
47億7573 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.58 %
成長率
対象市場
326億7608 万米ドル
(2026年~2034年)
グリッドコンピューティング市場は、企業が相互接続されたサーバー、エッジ環境、集中型インフラストラクチャに処理を分散させることで、利用率とワークロードの柔軟性を向上させるにつれて進化しています。同市場は2025年に24億7,531万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)7.58%で拡大し、2034年には47億7,573万米ドルに達すると予測されています。分析、AI、シミュレーション、高性能ワークロードの採用拡大により、協調型コンピューティングリソースへの需要が高まっています。
北米は、ハイパースケールインフラストラクチャ、エンタープライズの近代化、分散型アナリティクスの普及に支えられ、依然として主要な地域市場です。グリッドコンピューティング市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.1%で拡大すると予測されています。データセンター容量、エッジインフラストラクチャ、サイバーセキュリティ、ワークロードオーケストレーションへの投資により、金融サービス、製造業、ヘルスケア、公益事業など、幅広い分野での導入が促進されています。
グリッドコンピューティング市場の評価と洞察
- 北米:北米は、成熟したクラウドインフラストラクチャ、企業におけるAIの導入、高性能ワークロード、確立されたテクノロジーエコシステムに支えられ、2025年には34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.1%で成長すると予測されています。
- 米国:米国は、ハイパースケール投資と企業の近代化に牽引され、2025年には北米の需要の79~83%を占め、2026~2034年には年平均成長率(CAGR)7.3~8.2%で拡大すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.6%で成長すると予測されている。ドイツ、英国、フランス、オランダは、産業のデジタル化、データ主権の要件、高度なコンピューティングプログラムによって支えられている。
- アジア太平洋地域:アジア太平洋地域は、製造業のデジタル化とクラウドインフラの拡大を通じて、中国、日本、韓国、インドに牽引され、2025年には25~29%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)8.1~9.0%で拡大すると予測されている。
- 最大のセグメントであるハードウェアは、2025年には市場シェアの58~63%を占め、年平均成長率(CAGR)7.0~7.8%で拡大すると予測されており、これは拡張性の高い処理インフラに対する持続的な需要を反映している。
- 高成長セグメント:サービス分野は、オーケストレーション、統合、最適化、およびマネージドインフラストラクチャの要件に支えられ、2025年には市場シェアの37~42%を占め、年平均成長率(CAGR)8.0~8.8%で拡大すると予測されています。
- 詳細に分析された主要企業: Apple Inc.、DataSynapse Inc.、Dell Inc.、Hewlett Packard、Intel Corporation、Microsoft Corporation、Oracle Corporation、SAS Institute Inc.、Sun Microsystems、Sybase。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
グリッドコンピューティング市場は、緊密に結合したクラスターを基盤としていた初期段階から、CPU、アクセラレータ、仮想化、クラウドコンピューティング、エッジコンピューティングといった多様なアーキテクチャへと進化を遂げてきました。ハードウェアベンダーは、並列処理能力、メモリスループット、ネットワーク接続、消費電力などを考慮して機器を設計する一方、ソフトウェア層はタスクスケジューリングとリソース集約に重点を置いています。こうした傾向が、サーバー単体の購入から本格的なコンピューティングエコシステムへの移行を促しています。
将来的には、分散型人工知能、ソブリンコンピューティング、産業分析、エッジコンピューティングによって、対象市場はさらに拡大する可能性が高い。強靭なデジタルインフラストラクチャとデータローカライゼーションポリシーは、地理的に分散したコンピューティングの重要性を高めている。高帯域幅ネットワーク、オーケストレーションソリューション、電力効率の高いデータセンターへの投資は、特に製造業、公益事業、金融業界において急速なデジタル変革を経験している新興市場における導入を促進するだろう。
グリッドコンピューティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億7531万米ドル |
| 2034年までの市場規模 | 47億7573万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.58% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
グリッドコンピューティング市場分析
AIを活用した分析、科学計算ワークロード、シミュレーション、エンタープライズデータベース、リアルタイムオペレーションなどによって促進されるグリッドコンピューティング市場の成長が、需要にますます影響を与えています。企業は、アプリケーションごとに個別の容量を構築するのではなく、リソースを統合的に活用できるようになり、効率性が向上し、不要なインフラストラクチャの構築を防ぐことができます。このエコシステムは、プロセッサ、サーバー、ストレージ、ネットワーク、仮想化、ミドルウェア、オーケストレーションソフトウェア、システムインテグレーション、マネージドサービスなど多岐にわたります。そのため、調達は処理性能だけでなく、相互運用性、ワークロードの移植性、セキュリティ、ライフサイクルといった要素によっても左右されるようになっています。
グリッドコンピューティング市場の供給は、アクセラレータ、高帯域幅ネットワーク、モジュール型サーバー設計、ソフトウェア定義インフラストラクチャへの依存度を高めている。ハードウェアベンダーは、ワットあたりの性能、拡張性、メモリアーキテクチャ、統合性で競い合っており、サービスプロバイダーは、導入スキルとワークロード最適化で競い合っている。最先端のプロセッサとネットワークハードウェアの製造能力は、供給問題がプロジェクトのスケジュールやインフラコストに悪影響を及ぼす可能性があるため、戦略的に依然として重要である。
グリッドコンピューティング市場レポートにおける競争力は、インフラストラクチャとソフトウェアおよびサービスをいかに組み合わせるかという企業の能力にますます左右されるようになっている。デル社とヒューレット・パッカード社は、企業や高性能コンピュータのインフラストラクチャ要件を満たし、インテル社は処理技術を提供している。マイクロソフト社とオラクル社は、分散インフラストラクチャ機能によってソフトウェアとクラウドインフラストラクチャに貢献している。アップル社などは、エンドユーザーアプリケーションに大きく依存する特殊なコンピューティングアーキテクチャを提供している。
DataSynapse Inc.、SAS Institute Inc.、Sun Microsystems、Sybaseといった一部のテクノロジー企業は、ワークロード管理、分析、エンタープライズコンピューティング、分散アプリケーションインフラストラクチャの分野で、グリッドコンピューティング市場における重要なプレーヤーとなっています。現在、投資はAI対応インフラストラクチャ、オーケストレーション、エッジコンピューティング、ハイブリッドアプローチへとますます向けられています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
グリッドコンピューティング市場:戦略的洞察
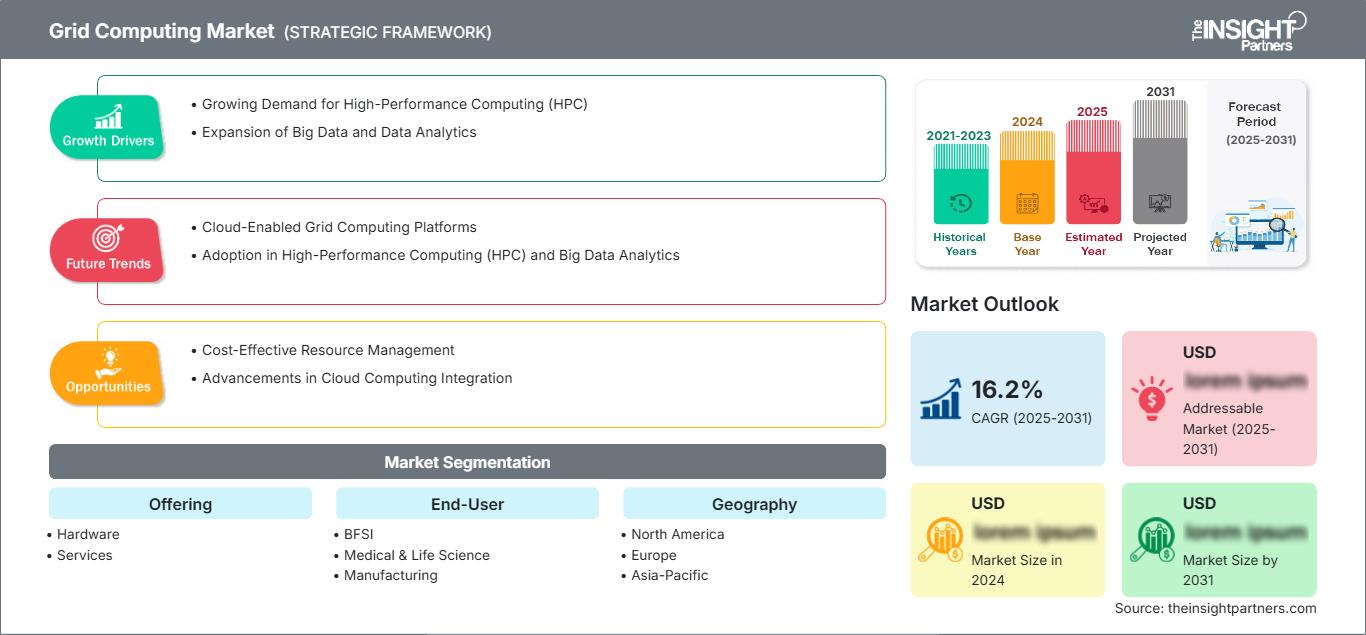
地域別分析
北米グリッドコンピューティング市場
北米は、2025年にはグリッドコンピューティング市場の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)7.2~8.1%で拡大すると予測されています。北米は、ハイパースケールデータセンター、企業におけるAIの導入、高性能コンピューティング、クラウドコンピューティングインフラストラクチャのおかげで、依然として主要な消費者市場となっています。カナダは、研究コンピューティング、金融サービス、電気通信、資源セクターのデジタル化を通じて貢献しています。
企業の近代化に伴い、金融サービス、ヘルスケア、製造、公益事業といった分野で分散型リソースプールの需要が高まるでしょう。成熟したネットワークインフラとシステム統合の専門知識は、この分野において大きな価値をもたらします。連邦政府および州政府におけるデジタルインフラ整備の取り組みは、安全で拡張性の高いコンピューティングソリューションへの投資を促進します。データガバナンスのニーズはハイブリッドアーキテクチャを推進しており、これにより機密性の高い処理をユーザーの近くで実行しつつ、コンピューティングインフラは中央の場所に維持することが可能になります。
米国グリッドコンピューティング市場
米国は2025年の北米グリッドコンピューティング市場の需要の約79~83%を占め、2034年まで年平均成長率(CAGR)7.3~8.2%で成長すると予測されています。主要企業は現在、AI、分析、シミュレーション、サイバーセキュリティ、リアルタイムアプリケーションを実現するために、クラウド、ローカル、エッジコンピューティングインフラストラクチャを活用しています。これらの企業には、Microsoft Corporation、Oracle Corporation、Dell Inc.、Intel Corporation、Hewlett Packardなどが含まれます。アプリケーション開発は現在、分散型AI推論、金融分析、科学計算、産業オートメーション、大規模データ処理に重点を置いています。電力会社の間では、地理的に分散したサイト間でデータと分析を連携させる分散コンピューティングアーキテクチャの採用が増加傾向にあります。AIインフラストラクチャへの投資により、高速コンピューティングと高速相互接続に対する需要が高まっています。その結果、米国市場はワークロード認識型コンピューティングインフラストラクチャへと移行しており、プロセッサ性能に加えて、リソーススケジューリング、データ局所性、セキュリティ、エネルギー効率が重要な調達基準となっています。
欧州グリッドコンピューティング市場
欧州は2025年にはグリッドコンピューティング市場の25~29%のシェアを占め、2034年まで年平均成長率(CAGR)6.7~7.6%で拡大すると予測されている。英国とドイツは、高度なエンタープライズコンピューティング、産業のデジタル化、研究インフラ、データ主権要件に支えられ、主要市場となっている。フランス、イタリア、スペイン、オランダも、製造業、公共部門の近代化、金融サービス、科学アプリケーションを通じて貢献している。
英国では、クラウドの導入、金融サービスのデジタル化、AI開発、そして高性能コンピューティングへの政府投資が順調に進んでいる。需要の増加傾向は、集中処理とローカルデータ管理を組み合わせたシステムアーキテクチャへと向かっている。
ドイツは、自動車、エンジニアリング、化学、製造業などの分野で分散型分析とシミュレーションが必要とされる重要な工業国であり続けている。産業オートメーションやインダストリー4.0の取り組みに伴い、コンピューティングのスケーラビリティへの投資が活発に行われている。
フランス、イタリア、スペインは、製造業の刷新、エネルギーシステム、通信、ヘルスケア分析、公共部門のデジタル変革などを通じて、高度なコンピューティングに対する需要をますます高めている。
アジア太平洋グリッドコンピューティング市場
アジア太平洋地域は、2025年にはグリッドコンピューティング市場の25~29%を占め、年平均成長率(CAGR)は8.1~9.0%になると予測されています。この地域市場は中国が圧倒的なシェアを占め、次いで日本、韓国、インド、オーストラリアが続きます。製造業の自動化、半導体エコシステムの発展、クラウドサービスの成長、政府のデジタル化への取り組みなどが、導入を促進する要因として挙げられます。
中国は大規模コンピューティングとAI技術への投資により優位に立つ一方、日本と韓国は先端製造業とエレクトロニクスに重点を置いている。インドは企業向けクラウドと分析機能の拡大に取り組んでおり、オーストラリアは研究や鉱業関連などでこの技術を活用している。
中東・アフリカのグリッドコンピューティング市場
中東・アフリカ地域の需要は、比較的小規模な基盤から発展しており、2034年までの地域全体の成長率は年平均6.5~7.5%と予測されている。サウジアラビアが地域における導入をリードしており、次いでアラブ首長国連邦と南アフリカが続いている。これらの国々は、デジタル変革、クラウドインフラ、エネルギー近代化、スマートシティプログラムによって支えられている。
サウジアラビアやアラブ首長国連邦などの国々は、デジタルインフラとAIを活用したソリューションに巨額の投資を行っている一方、南アフリカは金融、通信、エンタープライズコンピューティングの地域中心地としての役割を果たしている。RoMEA(ロマ・中東・アフリカ)地域は、通信の変革、政府部門のデジタル化、そして工業化の過程にある。エネルギー集約型のユースケースと地理的に分散した事業展開は、分散型リソース管理とローカルコンピューティングの可能性を秘めている。
セグメンテーション分析
提供
提供サービス分野は、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.0%で拡大すると予測されています。グリッドコンピューティング市場の範囲は、統合ハードウェアプラットフォーム、インフラストラクチャ展開、ワークロードオーケストレーション、統合、最適化、マネージドサービスなど、ますます拡大しています。顧客は、個々のコンポーネントではなく、拡張性、相互運用性、セキュリティ、パフォーマンス、ライフサイクル経済性に基づいてソリューションを評価しています。
- ハードウェア:ハードウェアは依然として主要な投資項目であり、分散コンピューティング環境の構築に必要なサーバー、プロセッサ、ストレージ、ネットワーク機器などが含まれます。需要は、ワークロード密度、アクセラレータの導入、容量拡張、インフラストラクチャの更新サイクルと関連しています。
- サービス:サービスは、アーキテクチャ設計、統合、オーケストレーション、ワークロード最適化、監視、およびマネージド運用をサポートします。クラウド、オンプレミス、エッジ環境にわたる多様なリソースを調整するための専門的なスキルが企業に求められるようになるにつれ、サービスの戦略的重要性は高まっています。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.2%で成長すると予測されています。導入状況は、ワークロードの強度、データの機密性、インフラストラクチャの成熟度、および運用要件によって異なります。金融サービス業界(BFSI)と製造業は引き続き主要なユーザーであり、医療・ライフサイエンス分野および公益事業分野では、分散分析、シミュレーション、リアルタイム処理機能がますます必要とされています。
- 銀行・金融サービス業界(BFSI):銀行や金融機関は、リスク分析、不正検出、ポートフォリオモデリング、ストレステスト、取引処理などに分散コンピューティングを活用しています。リソースプーリングは、計算負荷の高いワークロードをサポートしつつ、機密性の高い金融データへのアクセスを制御します。
- 医療・ライフサイエンス分野:研究機関や医療機関は、ゲノミクス、医用画像処理、創薬、臨床分析などにおいて、拡張性の高いコンピューティング環境を必要としています。分散処理は、計算サイクルを短縮し、研究環境間の連携を促進します。
- 製造業:製造業者は、デジタルツイン、予知保全、エンジニアリングシミュレーション、ロボット工学、生産分析などに分散型リソースを活用しています。ローカル処理と集中型リソースを組み合わせることで、より迅速な運用判断とコンピューティングインフラストラクチャの効率的な利用が可能になります。
- 公益事業・電力:公益事業会社は、予測、グリッド分析、資産監視、停電管理、再生可能エネルギー統合などに分散コンピューティングを活用しています。地理的に分散しているため、大量の運用データを管理するシステムにとって、協調処理は特に有効です。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
金融サービス業界 |
高い |
リスク分析 |
成熟した |
|
医療・ライフサイエンス |
中くらい |
ゲノムコンピューティング |
スケーリング |
|
製造業 |
高い |
デジタルツイン |
スケーリング |
|
公益事業と電力 |
中くらい |
グリッド分析 |
スケーリング |
グリッドコンピューティング市場の成長要因と影響分析
AIと高性能ワークロードには、柔軟なコンピューティング能力が必要
AI、高度な分析、シミュレーション、データ集約型アプリケーションの急速な拡大に伴い、コンピューティングリソースを動的に割り当て可能なインフラストラクチャへの需要が高まっています。グリッドアーキテクチャは、組織がサーバー、拠点、インフラストラクチャドメイン間で利用可能な処理能力を組み合わせることを可能にし、固定ワークロードへの依存度を低減します。このモデルは、トレーニング、推論、分析、運用アプリケーション間で需要が大きく変動する場合に特に有効です。組織はパフォーマンスを維持するためにオーケストレーション、スケジューリング、ネットワーク、監視機能を必要とするため、その影響はハードウェアの購入にとどまりません。ワークロードの多様性が増すにつれて、インフラストラクチャ戦略では、柔軟なリソース割り当て、異種処理、ワークロードの移植性を優先する傾向が強まります。これにより、ベンダーは統一された運用フレームワーク内でCPU、アクセラレータ、ストレージ、ネットワークを調整できる統合プラットフォームの開発を促されます。
企業データの増加に伴い、分散処理の必要性が高まっている。
企業データは、アプリケーション、接続デバイス、産業システム、顧客プラットフォーム、運用技術など、あらゆる領域に拡大しています。あらゆるワークロードを一元化すると、特にデータが地理的に分散した場所で継続的に生成される場合、レイテンシ、帯域幅、セキュリティ、コスト面で課題が生じる可能性があります。グリッドコンピューティングは、ソフトウェアを介して連携しながら複数のノードで処理リソースを運用できるため、代替手段となります。製造業、公益事業、医療、金融サービスなどの分野では、レイテンシやガバナンス要件によってローカライゼーションが求められる場合、データの発生源に近い場所でデータを処理できます。その結果、分散インフラストラクチャ、ネットワーク、ストレージ、オーケストレーションツールへの投資が増加します。これらのレイヤーを統合できるベンダーは、より複雑な導入要件に対応できるようになり、企業はローカル処理と集中型コンピューティング能力のバランスをより柔軟に取ることができます。
ハイブリッドインフラ戦略により、リソースプーリングの要件が拡大している
企業は、オンプレミスインフラストラクチャ、プライベートクラウド、パブリッククラウド、エッジリソースを組み合わせた運用をますます多く行うようになっています。これらの環境を個別に管理すると、リソースの利用率の低下、容量の重複、ガバナンスの不整合が生じる可能性があります。グリッドコンピューティングは、利用可能なリソースを調整し、ワークロードを適切な処理環境に振り向けることで、この課題の一部に対処します。特に、計算需要が変動する組織や、厳格なデータ所在地要件を持つ組織にとって、その商業的な影響は大きいと言えます。ハイブリッド戦略は、サービスプロバイダーがインフラストラクチャの統合、ワークロードの最適化、監視、マネージドオペレーションを提供する機会も生み出します。将来的には、セキュリティと運用制御を維持しながらインフラストラクチャの違いを抽象化できるプラットフォームへと調達がシフトしていくと予想されます。この移行により、市場におけるサービスコンポーネントが拡大し、ソフトウェア定義リソース管理の価値が高まる可能性があります。
グリッドコンピューティング市場の将来動向
フェデレーテッドコンピューティングは、より多くの分散型AIリソースを接続するだろう。
グリッドコンピューティング市場のトレンドは、コンピューティングリソースが分散されたまま、ワークロード、データアクセス、および処理タスクがインテリジェントなソフトウェアによって調整されるフェデレーテッドアーキテクチャをますます反映していくと考えられます。企業は、すべてのデータセットを中央環境に移動するのではなく、選択したワークロードを発生源に近い場所で実行し、必要な結果のみを交換できます。このアプローチにより、帯域幅の負荷を軽減し、機密情報のガバナンスを向上させることができます。将来のプラットフォームには、ポリシー認識スケジューリング、ワークロードの自動配置、アクセラレータの選択、および異種環境全体にわたる可観測性が組み込まれると予想されます。このような機能は、データ主権とレイテンシがインフラストラクチャの決定に影響を与える医療、金融、製造、および公益事業にとって重要になります。AIオーケストレーションツールとの統合により、リソース利用率がさらに向上し、高性能コンピューティングの専門チームを持たない組織でも分散処理をより利用しやすくなるはずです。
エネルギー効率を考慮したスケジューリングは、戦略的なインフラ機能となるだろう。
企業がAIや高性能ワークロードを拡大するにつれ、エネルギー消費はコンピューティングインフラストラクチャの意思決定においてますます重要な要素となっています。将来のアーキテクチャでは、プロセッサ効率、冷却システムの可用性、電力コスト、および施設の状況に応じてワークロードを振り分ける、エネルギー効率を考慮したスケジューリングが組み込まれることが期待されます。これにより、必要なパフォーマンスをより低いエネルギー消費量で実現できる場所でコンピューティングリソースを稼働させることが可能になります。データセンターの運用者は、ワークロードのオーケストレーションと電力管理、温度監視、再生可能エネルギーの利用可能性を組み合わせるケースが増えるでしょう。こうした機能は、緊急性の低い処理を運用条件の良い時間帯や場所にシフトすることで、インフラストラクチャの利用効率を向上させることもできます。この傾向は、コンピューティング、ネットワーク、ストレージ、および施設レベルの情報を単一の最適化フレームワーク内で調整できるソフトウェアに対する需要をさらに高めると考えられます。
グリッドコンピューティング市場の機会
産業用デジタルツインのための分散型インフラストラクチャ
製造業は、デジタルツイン、シミュレーション、マシンビジョン、ロボット工学、予知保全などにより、工場や集中型エンジニアリング環境全体で計算要件が発生するため、魅力的な投資機会を提供します。ベンダーは、ローカル処理と集中型分析を組み合わせたパッケージ化された分散コンピューティングアーキテクチャを開発することで、レイテンシを削減しつつ、より大規模な計算プールへのアクセスを維持できます。この機会は、システム統合、アプリケーションの近代化、監視、ライフサイクルサービスにも及びます。自動車、航空宇宙、化学、エレクトロニクス、重工業をターゲットとする企業は、生産ラインや施設ごとに拡張可能なモジュール型展開を優先できます。したがって、グリッドコンピューティング市場予測では、製造業はデータ生成量が多く、複雑なワークロードがあり、測定可能な生産性目標が組み合わさっているため、重要な拡大ルートとして考慮する必要があります。インフラストラクチャサプライヤー、産業オートメーション企業、ソフトウェアプロバイダー間のパートナーシップにより、展開の経済性を向上させることができます。
規制対象産業および機密性の高いデータを扱う産業向けのローカルコンピューティング
医療、金融サービス、政府、重要インフラでは、パフォーマンスとデータガバナンスを両立させるコンピューティングアーキテクチャが求められています。ローカルまたは主権的なコンピューティング環境は、すべてのワークロードを中央集権型の公共インフラに移行することなく、機密情報を処理する手段を提供します。規制対象アプリケーション向けに設計されたセキュアなオーケストレーション、隔離されたインフラストラクチャ、ワークロードスケジューリング、暗号化、マネージドサービスには投資機会が存在します。プロバイダーは、処理能力だけでなく、コンプライアンス機能、監査可能性、相互運用性、柔軟な展開モデルによって差別化を図ることができます。企業は、管理された環境にワークロードを分散させることで、インフラストラクチャの集中リスクを軽減することもできます。この機会は、データローカライゼーション要件とデジタル主権ポリシーを強化している地域で特に重要です。セキュアなインフラストラクチャと透明性の高いワークロード管理を組み合わせたプロバイダーは、ガバナンスがコンピューティングパフォーマンスと同様に重要な調達要件に対応できます。
最近の動向
- 2026年3月:デル・テクノロジーズは、NVIDIAとの提携によるDell AI Factoryの進化を発表し、顧客数が4,000社を超えたことを報告するとともに、AIデータプラットフォーム、インフラストラクチャ、およびサービス全体にわたるアップデートを導入した。同社は、統合されたコンピューティング、ネットワーク、ストレージ、自動化、およびプロフェッショナルサービスによって拡張可能なワークロードをサポートし、エンタープライズAIを実験段階から実運用段階へと移行させることを目的とした、拡張されたポートフォリオを位置付けた。
- 2025年11月:マイクロソフト社は、地理的に分散した拠点をAIスーパーファクトリーに接続する、フェアウォーターAIデータセンターのアーキテクチャについて説明した。アトランタの施設は、ウィスコンシン州やその他計画中の米国拠点を含むネットワークに接続され、専用の高速接続を使用して拠点間の処理を調整している。このアーキテクチャは、孤立したデータセンターの展開ではなく、相互接続されたコンピューティング施設への移行を示している。
- 2025年10月:オラクル社は、複数のデータセンターにまたがる数十万個のNVIDIA GPUを接続する分散型AIコンピューティングアーキテクチャであるOCI Zettascale10を発表しました。同社によると、このプラットフォームはマルチギガワット級のAIワークロードをサポートでき、高帯域幅かつ低遅延のネットワークを中心に設計されています。この開発は、大規模AI処理において地理的に連携したコンピューティングリソースへの注目が高まっていることを示しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -