
Markt für rekonfigurierbare Hardwaregeräte: Größe, Marktanteil & Prognose 2034
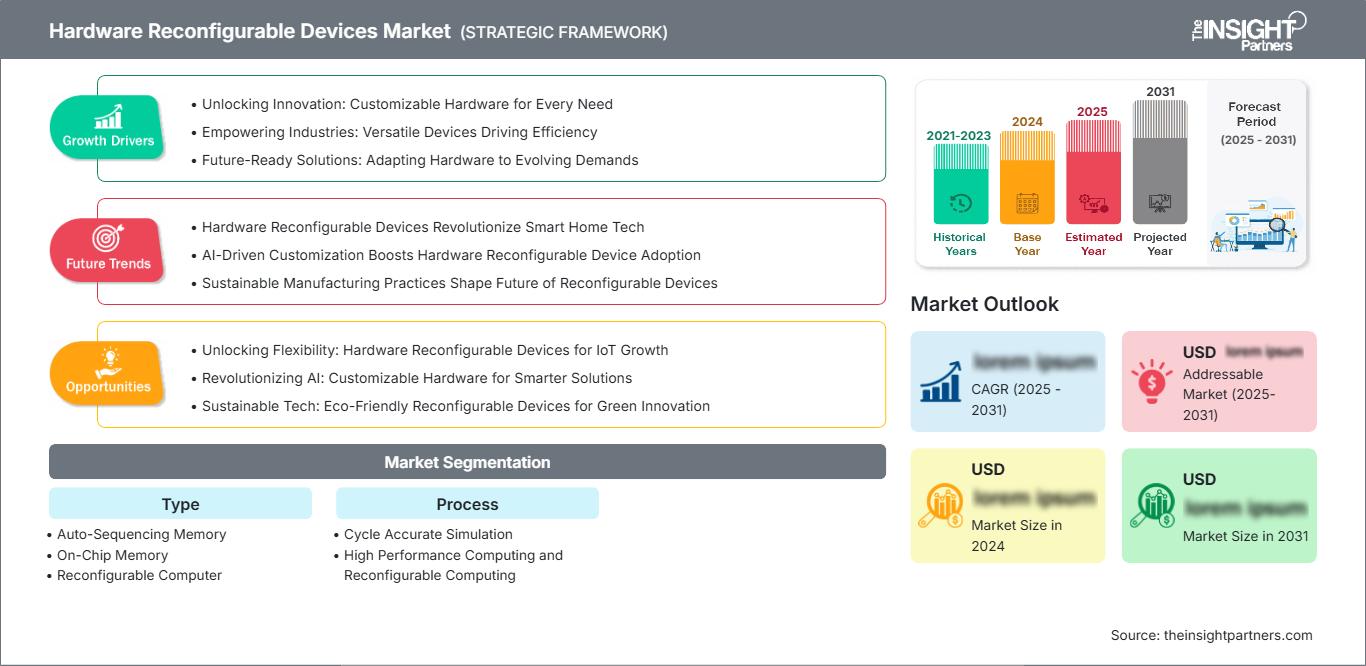
Marktgröße und Prognosen für hardwarerekonfigurierbare Geräte (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (Auto-Sequencing Memory, On-Chip Memory, Reconfigurable Computer, Host Memory und Sonstige); und Prozess (Cycle Accurate Simulation, High Performance Computing und Reconfigurable Computing) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000917
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
9,6 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,43 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,75 %
Wachstumsrate
Adressierbarer Markt
134,52 Mrd. US-Dollar
(2026–2034)
Der Markt für rekonfigurierbare Hardwaregeräte wurde 2025 auf 9,6 Milliarden US-Dollar geschätzt und soll bis 2034 auf 20,43 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,75 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Speicherarchitekturen, rekonfigurierbare Computerplattformen und Hardwarebeschleunigungstechnologien, die flexible Ausführung, schnelles Prototyping, Simulation und Hochleistungs-Workloads in zunehmend heterogenen Computerumgebungen unterstützen.
Nordamerika bleibt ein strategisch wichtiger Markt. Das Marktwachstum für rekonfigurierbare Hardware-Geräte wird durch fortschrittliche Halbleiter-Designkompetenzen, Investitionen in Rechenzentren, Luft- und Raumfahrtprogramme sowie die Nachfrage nach anpassungsfähigen Computerarchitekturen gestützt. Für den Zeitraum 2026–2034 wird ein regionales Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % erwartet, unterstützt durch KI-Beschleunigung, Edge Computing, Hochleistungsrechnen und kontinuierliche Investitionen in Ökosysteme für programmierbare Hardware.
Marktanalyse und Einblicke zu rekonfigurierbaren Hardware-Geräten
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 34–38 % am Markt für Hardware-rekonfigurierbare Geräte und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % wachsen, unterstützt durch KI-Infrastruktur, Modernisierung der Luft- und Raumfahrt sowie der Verteidigungsindustrie, Halbleiterforschung und -entwicklung und die Einführung von Hochleistungsrechnern.
- Die USA repräsentierten im Jahr 2025 90–94 % der nordamerikanischen Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % wachsen, unterstützt durch Hyperscale-Computing, Verteidigungselektronik und die Entwicklung fortschrittlicher Halbleiter.
- Europa hatte im Jahr 2025 einen Anteil von 16–20 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 % wachsen, wobei Deutschland, Frankreich, Großbritannien, Italien und die Niederlande Anwendungen in den Bereichen Automobil, Industrie, Telekommunikation und Luft- und Raumfahrt unterstützen.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 38–42 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen, angeführt von China, Japan, Südkorea, Taiwan und Indien durch Elektronikfertigung und Computerinfrastruktur.
- Größtes Segment : Rekonfigurierbare Computer hatten 2025 einen Marktanteil von 34–38 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % wachsen, was die breite Akzeptanz flexibler Beschleunigungs- und Rechentechnologien widerspiegelt.
- Wachstumsstarkes Segment : High Performance Computing und Reconfigurable Computing machten im Jahr 2025 einen Marktanteil von 42–46 % aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen, angetrieben durch KI und Workload-Beschleunigung.
- Detaillierte Analyse der wichtigsten Unternehmen : Atmel Corporation (Microchip Technology Inc.), Infineon Technologies AG, Texas Instruments Inc., STMicroelectronics NV, Broadcom Corporation, NVIDIA Corporation, Koninklijke Philips NV, Alcatel-Lucent SA, Analog Devices, Inc. und Corsair Components, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für rekonfigurierbare Hardware-Bausteine wird zunehmend durch die architektonische Integration programmierbarer Logik, Prozessoren, Beschleuniger und spezieller Speicher in Computersystemen angetrieben. Die Bausteine werden so konzipiert, dass sie die Bandbreite erhöhen, die Latenz reduzieren, die Energieeffizienz verbessern und eine flexible Einsatzmöglichkeit gewährleisten. Im Hinblick auf die Produktion haben sich fortschrittliche Halbleiterprozesse, heterogene Integration, eingebettete Speicher, konfigurierbare Verbindungen und eine softwarekompatible Umgebung als Schlüsselfaktoren erwiesen. Dies ermöglicht die Rekonfiguration der Hardware auch nach ihrer Inbetriebnahme.
Das weitere Wachstum des Marktes für rekonfigurierbare Hardware-Geräte wird sich auf KI-Inferenz, Edge Computing, Telekommunikationsinfrastruktur, industrielle Automatisierung, Elektronik für die Luft- und Raumfahrt sowie spezielle Workloads in Rechenzentren konzentrieren. Investitionen in die Ausfallsicherheit von Halbleitern und die Halbleiterfertigung beeinflussen ebenfalls die Beschaffungsüberlegungen. Regulatorische und strategische Unterstützung für die heimische Halbleiterentwicklung kann durch eine steigende Nachfrage nach programmierbaren Technologien weiteres Wachstumspotenzial eröffnen, während die Anforderungen an Sicherheit, deterministische Verarbeitung und Workload-Beschleunigung neue Möglichkeiten schaffen.
Marktbericht über rekonfigurierbare Hardwaregeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,6 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,43 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,75 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für hardwarerekonfigurierbare Geräte
Der Markt für rekonfigurierbare Hardware-Bausteine wird durch die Nachfrage nach flexiblen Computerkomponenten angetrieben, die Laständerungen bewältigen können, ohne das Gesamtsystem zu verändern. Zu den Marktteilnehmern zählen Halbleiterhersteller, Speicheranbieter, Auftragsfertiger, IP-Lieferanten, Anbieter von Software für die elektronische Entwurfsautomatisierung (EDA), Leiterplattenhersteller, Systemintegrationsunternehmen und Endkunden. Die Nachfrage wird besonders deutlich, wenn Latenz, Parallelität, Energieverbrauch und Anpassungsfähigkeit nach der Implementierung im Fokus stehen.
Der Marktbericht für rekonfigurierbare Hardware-Bausteine zeigt, dass die Angebotsfaktoren unter anderem die Verfügbarkeit von Halbleiterfertigungskapazitäten, fortschrittlichen Gehäusetechnologien, Hochgeschwindigkeitsspeichern, programmierbaren Logik-IPs und Entwicklungswerkzeugen umfassen. Hersteller differenzieren sich durch ein optimales Verhältnis von Leistung zu Watt, Sicherheitseigenschaften, integrierte Verarbeitungskapazität und ein entsprechendes Ökosystem. Die Wertschöpfungskette nutzt zudem die Wiederverwendbarkeit von Hardwarearchitekturen und die Minimierung von Neuentwicklungen. Komplexe Bausteine können lange Qualifizierungszeiten, Fachkräftemangel und spezielle Fertigungsanforderungen mit sich bringen.
Der Markt für rekonfigurierbare Hardware-Bausteine ist durch Wettbewerb in den Bereichen programmierbare Logik, konfigurierbarer Speicher, Beschleunigungsplattformen und eingebettete Computerlösungen gekennzeichnet. Die Atmel Corporation (Microchip Technology Inc.) vereint programmierbare Bausteine und eingebettete Systemtechnologie, während Infineon Technologies AG und STMicroelectronics NV über ein breites Spektrum an Halbleitertechnologien verfügen. Texas Instruments Inc. und Analog Devices, Inc. haben die Verarbeitungs-, Verbindungs- und Mixed-Signal-Technologien im Zusammenhang mit der Architektur konfigurierbarer Systeme weiterentwickelt.
NVIDIA Corporation stärkt die Beschleunigungs-Ökosysteme durch heterogenes Computing, während Broadcom Corporation weiterhin relevant für Netzwerk- und Infrastrukturanwendungen ist. Koninklijke Philips NV und Alcatel-Lucent SA verfügen über langjähriges und anwendungsorientiertes Technologie-Know-how, während Corsair Components, Inc. im Bereich Hochleistungsspeicher und High-End-Computing aktiv ist. Investitionsschwerpunkte sind KI-Beschleunigung, Toolchain-Integration, sichere programmierbare Architekturen und regionale Versorgungssicherheit.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für hardwarerekonfigurierbare Geräte: Strategische Einblicke
Regionale Einblicke
Markt für hardwarerekonfigurierbare Geräte in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % wachsen. Die USA decken dank Hyperscale-Rechenzentren, Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich, hochentwickeltem Halbleiterdesign und Hochleistungsrechnen den Großteil der regionalen Nachfrage ab. Kanadas Beitrag liegt in Forschungseinrichtungen, Telekommunikation und fortgeschrittener Elektronik. Technologiecluster in der Region fördern die Zusammenarbeit zwischen Halbleiterherstellern und Systemintegratoren.
Das regionale Ökosystem konzentriert sich auf latenzarme Beschleunigung, sichere Datenverarbeitung und rekonfigurierbare Architekturen. Anwendungen in der Verteidigungs- und Luftfahrtindustrie benötigen langlebige, programmierbare Lösungen, und Rechenzentren setzen zunehmend auf Hardwarebeschleunigung für ihre Anwendungsverarbeitung. Anwendungen in der Automobil- und Industriebranche bieten Chancen im Bereich Edge Computing und intelligenter Steuerungssysteme. Marktanteile für rekonfigurierbare Hardware-Geräte lassen sich somit sowohl durch strategische Infrastrukturanwendungen als auch durch kundenspezifische Embedded-Anwendungen gewinnen.
US-Markt für rekonfigurierbare Hardwaregeräte
Die USA deckten 2025 90–94 % der nordamerikanischen Nachfrage ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % wachsen. Staatliche Investitionen in die Robustheit von Halbleitern, die Modernisierung des Militärs, künstliche Intelligenz (KI) und fortschrittliches Rechnen tragen zur Verbreitung von FPGAs bei. Das Land verfügt über eine große Anzahl von Halbleiterdesignern, Cloud-Computing-Anbietern, Forschungsinstituten und Systemintegratoren und bietet damit ein gut entwickeltes Umfeld für die Implementierung programmierbarer Logikbausteine.
FPGA-Anwendungen umfassen Rechenzentren, Telekommunikation, Luft- und Raumfahrt, Verteidigung, industrielle Automatisierung, Automobilelektronik und Edge-Geräte. Unternehmen wie NVIDIA Corporation, Texas Instruments Inc., Analog Devices, Inc., Broadcom Corporation und Atmel Corporation (heute Microchip Technology Inc.) sind technologisch in angrenzenden Märkten der Computer- und Halbleiterindustrie positioniert. Architekturen, die programmierbare Logik mit CPUs, Beschleunigern, Speicherchips und sicheren Verbindungen kombinieren, gewinnen zunehmend an Bedeutung.
Markt für hardwarerekonfigurierbare Geräte in Europa
Europa hielt 2025 einen Marktanteil von 16–20 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 % wachsen, angeführt von Deutschland. Zu den Beiträgen Großbritanniens, Deutschlands, Frankreichs, Italiens und der Niederlande zählen industrielle Automatisierung, Automobilelektronik, Telekommunikation, Luft- und Raumfahrt sowie Halbleiterforschung und -entwicklung. Die europäischen Bemühungen um Halbleitersouveränität und fortschrittliches Rechnen tragen zu einem verbesserten Umfeld für flexibles Hardware-Design bei.
Großbritannien verfügt über Vorteile in den Bereichen Forschung, Verteidigungselektronik und Hochleistungsrechnen. Deutschland profitiert von seinem Bedarf in der Automobil- und Industrieautomatisierung, während Frankreich seine Stärken in der Luft- und Raumfahrt, der Verteidigung, der Telekommunikation und der Halbleitertechnik einbringt. Italiens Beitrag liegt im Bereich der Industrieelektronik und eingebetteten Systeme, wohingegen die Niederlande fortschrittliche Halbleitertechnologien und Forschungskapazitäten beisteuern.
Markt für rekonfigurierbare Hardwaregeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 38–42 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen, wobei China führend ist. Die Nachfrage wird durch die Halbleiterfertigung in Japan, Südkorea, Taiwan und Indien sowie durch Unterhaltungselektronik, Telekommunikation, Automobilsysteme und Computersysteme getrieben.
Große Elektronikproduktionszentren, der Ausbau von Rechenzentren und nationale Halbleiterentwicklungsprogramme treiben die Einführung neuer Technologien voran. Für China sind heimische Technologiekapazitäten wichtig, für Japan Automobil- und Industriesysteme, für Südkorea und Taiwan die fortschrittliche Elektronikfertigung und für Indien Halbleiter- und digitale Infrastrukturen.
Markt für rekonfigurierbare Hardwaregeräte im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6–8 % prognostiziert, wobei die VAE und Saudi-Arabien die regionale Nachfrage anführen. Investitionen in digitale Infrastruktur, Rechenzentren, Telekommunikation, Verteidigungstechnologie und Smart-City-Systeme schaffen Möglichkeiten für anpassungsfähige Computerarchitekturen.
Industrie und Telekommunikation spielen in Südafrika weiterhin eine Schlüsselrolle, während sich in der Region RoMEA durch Infrastrukturentwicklung neue Möglichkeiten eröffnen. Der Bedarf an Energieeffizienz, leistungsstarken Netzwerken, Datensicherheit und lokaler Datenverarbeitung treibt die regionale Nachfrage an. Die Implementierung erfolgt in dieser Region nach wie vor projektbezogen und nicht wie in etablierten Halbleiterregionen, wo die Nutzung stärker verbraucherorientiert ist.
Segmentierungsanalyse
Typ
Der Markt für rekonfigurierbare Hardware-Geräte wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–10 % wachsen. Rekonfigurierbare Computer behaupten ihre starke Position, da sie parallele Arbeitslasten beschleunigen und sich ändernde Algorithmen unterstützen können. Speicherorientierte Architekturen bleiben wichtig, wenn Datenbewegung, Bandbreite und Latenz die Systemleistung einschränken.
- Auto-Sequencing Memory unterstützt automatisierte Datenbewegungs- und Speicherzugriffsvorgänge und hilft Systemen so, Prozessoreingriffe zu reduzieren und die Ausführungseffizienz bei Arbeitslasten zu verbessern, die eine vorhersehbare Sequenzierung erfordern.
- On-Chip-Speicher ermöglicht einen Datenzugriff mit geringer Latenz in der Nähe der Verarbeitungsressourcen und unterstützt Beschleunigung, Pufferung und deterministische Operationen, bei denen Verzögerungen durch externen Speicher die Gesamteffizienz des Systems beeinträchtigen können.
- Der rekonfigurierbare Computer ermöglicht die Anpassung auf Hardwareebene an sich ändernde Rechenanforderungen und ist daher von strategischer Bedeutung für Beschleunigung, Prototyping, spezialisierte Arbeitslasten und Systeme, die Flexibilität nach der Inbetriebnahme erfordern.
- Der Host-Speicher bietet Speicherkapazitäten mit höherer Kapazität für programmierbare Computersysteme und unterstützt datenintensive Anwendungen, bei denen die lokale Speicherkapazität allein die Anforderungen der Arbeitslast nicht erfüllen kann.
Verfahren
Das Segment Prozesstechnologie wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % wachsen. Hardwarebasierte Simulations- und Rechenverfahren profitieren von der zunehmenden Modellkomplexität, KI-Workloads und der Nachfrage nach kürzeren Entwicklungszyklen. Hochleistungsfähiges und rekonfigurierbares Rechnen bleibt besonders wichtig, wenn Parallelverarbeitung und deterministische Ausführung messbare Vorteile bieten.
- Die zyklusgenaue Simulation unterstützt die detaillierte Hardware- und Systemverifizierung durch die Reproduktion des Zeitverhaltens und ist daher strategisch wertvoll für komplexe Designs, bei denen eine rein funktionale Validierung nicht ausreicht.
- Hochleistungsrechnen und rekonfigurierbares Rechnen kombinieren skalierbare Verarbeitung mit programmierbarer Hardware und unterstützen KI, wissenschaftliche Workloads, Simulationen, Analysen und Anwendungen, die einen hohen Durchsatz mit workloadspezifischer Beschleunigung erfordern.
Momentaufnahme der Chancen
|
Verfahren |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Zyklusgenaue Simulation |
Medium |
Zeitvalidierung |
Reifen |
|
Hochleistungsrechnen und rekonfigurierbares Rechnen |
Hoch |
KI-Beschleunigung |
Skalierung |
Markt für rekonfigurierbare Hardwaregeräte: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach KI und arbeitslastspezifischer Beschleunigung
KI-Workloads erfordern zunehmend hohen Durchsatz, geringe Latenz und effiziente Datenübertragung. Dies eröffnet neue Möglichkeiten für programmierbare Hardware neben CPUs und GPUs. Rekonfigurierbare Architekturen lassen sich an spezifische Algorithmen, Pipelines und Inferenzanforderungen anpassen. Unternehmen können so die Leistung optimieren, ohne für jeden Workload komplett neue Chips entwickeln zu müssen. Die kommerziellen Auswirkungen sind in Rechenzentren, Telekommunikation, industriellen Systemen und Edge-Plattformen sichtbar. Mit zunehmender Spezialisierung von KI-Modellen können Kunden anpassungsfähige Beschleuniger priorisieren, die veränderte Rechenanforderungen unterstützen. Dies ermutigt Halbleiterhersteller, programmierbare Logik in Prozessoren, Speicher, Netzwerk- und Sicherheitsfunktionen zu integrieren. Der daraus resultierende Architekturwandel steigert die Nachfrage nach Entwicklungswerkzeugen, IP-Bibliotheken, Systemplatinen und Integrationsdienstleistungen und erweitert das wirtschaftliche Ökosystem über das zugrunde liegende programmierbare Gerät hinaus.
Ausbau von Hochleistungs- und Edge-Computing
Der steigende Rechenbedarf am Netzwerkrand und in Hochleistungsumgebungen erhöht die Nachfrage nach Architekturen, die Daten näher an ihrer Quelle verarbeiten können. Rekonfigurierbare Hardware ermöglicht deterministische Ausführung und Parallelverarbeitung für Anwendungen wie Signalverarbeitung, Bildverarbeitung, industrielle Steuerung und Telekommunikation. Dies ist besonders relevant, wenn die Datenübertragung an eine zentrale Infrastruktur Latenz, Bandbreitenkosten oder Sicherheitsbedenken mit sich bringt. Systementwickler können die Hardware an spezifische Arbeitslasten anpassen und gleichzeitig die Funktionalität bei sich ändernden Anforderungen aktualisieren. Diese Flexibilität ist wertvoll für industrielle Anlagen und Infrastrukturen mit langer Betriebsdauer. Daher positionieren Anbieter programmierbare Geräte zunehmend als Ergänzung zu herkömmlichen Prozessoren, insbesondere in Systemen, in denen Energieeffizienz, Echtzeitfähigkeit und spezielle Beschleunigung die Gesamtleistung des Systems beeinflussen.
Resilienz und Regionalisierung der Halbleiterlieferkette
Unterbrechungen in der Halbleiterproduktion und geopolitische Erwägungen veranlassen Regierungen und Technologieunternehmen, regionale Produktionskapazitäten zu stärken und ihre Bezugsquellen zu diversifizieren. Rekonfigurierbare Hardware profitiert von diesem Umfeld, da programmierbare Architekturen die Produktlebenszyklen verlängern und den Bedarf an wiederholten anwendungsspezifischen Silizium-Neuentwicklungen reduzieren können. Hersteller investieren in Fertigungskapazitäten, fortschrittliche Gehäusetechnologien, Design-Ökosysteme und regionale Entwicklungsressourcen, um die Ausfallsicherheit zu erhöhen. Die Auswirkungen reichen über die Chipproduktion hinaus, da Kunden bei der Beschaffung zunehmend Softwarekompatibilität, langfristige Verfügbarkeit, Qualifizierungsunterstützung und Zweitlieferantenoptionen berücksichtigen. Kunden aus den Bereichen Luft- und Raumfahrt, Verteidigung, Automobilindustrie und Industrie legen besonderen Wert auf die Kontinuität des Produktlebenszyklus. Dieses Umfeld kann Anbieter begünstigen, die sichere Architekturen, stabile Entwicklungsumgebungen, etablierte Qualifizierungsprozesse und verlässliche Lieferzusagen bieten, wodurch der strategische Wert programmierbarer Hardware in langlebigen elektronischen Systemen gestärkt wird.
Markt für hardwarerekonfigurierbare Geräte: Zukunftstrends
Konvergenz von rekonfigurierbarer Hardware und KI-Beschleunigung
Die Markttrends für rekonfigurierbare Hardware-Bausteine werden sich voraussichtlich zunehmend mit der KI-Beschleunigung verschmelzen, da programmierbare Architekturen Bestandteil heterogener Rechenplattformen werden. Zukünftige Systeme könnten CPUs, GPUs, programmierbare Logik, dedizierte KI-Engines und Speicher mit hoher Bandbreite in koordinierten Architekturen kombinieren. Ziel ist es, jede Arbeitslast derjenigen Verarbeitungsressource zuzuweisen, die die optimale Kombination aus Latenz, Durchsatz, Flexibilität und Energieverbrauch bietet. Entwicklungsumgebungen werden voraussichtlich die Hardwarekomplexität stärker abstrahieren, sodass Softwareteams vertraute Programmierframeworks nutzen können, während Hardwarespezialisten kritische Pipelines optimieren. Diese Konvergenz kann die Akzeptanz über traditionelle FPGA-Nutzer hinaus erweitern, indem sie die Entwicklungsbarrieren senkt. Sie kann auch die Nachfrage nach wiederverwendbarer IP, Compiler-Unterstützung, standardisierten Schnittstellen und Softwarebibliotheken erhöhen, die eine Migration zwischen Prozessortypen ohne umfangreiche Neuentwicklung ermöglichen.
Eingebettete Intelligenz in verteilten Systemen
Verteilte Computersysteme werden voraussichtlich zunehmend programmierbare Intelligenz direkt in Netzwerkgeräte, industrielle Steuerungen, Fahrzeuge, Kameras und Infrastrukturkomponenten integrieren. Anstatt alle Arbeitslasten an zentrale Server zu senden, können eingebettete Systeme Filterung, Inferenz, Komprimierung, Verschlüsselung und Signalverarbeitung lokal durchführen. Rekonfigurierbare Hardware eignet sich für diese Anwendungen, da sich die Funktionalität mit der Änderung von Algorithmen und Standards weiterentwickeln kann. Zukünftige Produktentwicklungen werden auf kleinere Abmessungen, geringeren Stromverbrauch, integrierte Sicherheit und vereinfachte Bereitstellung setzen. Diese Entwicklung könnte die Nachfrage nach programmierbaren Geräten mit eingebetteten Prozessoren, Speichern, Netzwerkschnittstellen und Entwicklungswerkzeugen auf einheitlichen Plattformen steigern. Mit zunehmender Autonomie vernetzter Systeme kann die Flexibilität der Hardware die Redesign-Zyklen verkürzen und die Lebensdauer der Geräte verlängern, insbesondere in industriellen Umgebungen und Infrastrukturen mit hohen Ersatzteilkosten.
Marktchancen für hardwarerekonfigurierbare Geräte
Entwicklung eines regionalen Halbleiter-Ökosystems
Marktprognosen für rekonfigurierbare Hardware-Bausteine deuten auf Chancen für Unternehmen hin, die Partnerschaften mit regionalen Halbleiter-Ökosystemen, Forschungseinrichtungen, Systemintegratoren und Elektronikherstellern eingehen. Der asiatisch-pazifische Raum (APAC) bietet Skaleneffekte durch Elektronikproduktion und wachsende Recheninfrastruktur, während Europa Chancen im Bereich der Automobil-, Industrie-, Luft- und Raumfahrtindustrie sowie Initiativen zur Halbleiter-Souveränität eröffnet. Nordamerika bleibt attraktiv für Anwendungen in den Bereichen Advanced Computing, Verteidigung und KI. Anbieter können Entwicklungswerkzeuge, technischen Support, Evaluierungsplattformen und Referenzdesigns lokalisieren, um die Einführungszyklen bei Kunden zu verkürzen. Partnerschaften mit Universitäten und Ingenieurstudiengängen können zudem die für den Einsatz programmierbarer Hardware benötigte Entwicklerbasis erweitern. Strategische Investitionen sollten Regionen priorisieren, in denen staatliche Förderung, Halbleiterinfrastruktur und Anwendungsnachfrage sich gegenseitig verstärken und es Anbietern ermöglichen, nachhaltige Ökosysteme aufzubauen, anstatt sich ausschließlich auf den direkten Komponentenverkauf zu verlassen.
Sichere, rekonfigurierbare Plattformen für kritische Infrastrukturen
Betreiber kritischer Infrastrukturen benötigen Rechenplattformen, die sich weiterentwickelnde Protokolle unterstützen und gleichzeitig Sicherheit, Zuverlässigkeit und lange Betriebsdauer gewährleisten. Dies eröffnet Chancen für programmierbare Architekturen mit Secure Boot, hardwarebasierter Kryptografie, authentifizierter Konfiguration, Fehlerüberwachung und kontrollierten Aktualisierungsmechanismen. Telekommunikation, Luft- und Raumfahrt, Verteidigung, Energie, Transport und industrielle Automatisierung können von solchen Plattformen profitieren, da sich die Systemanforderungen nach der ersten Inbetriebnahme häufig ändern. Anbieter können sich durch zertifizierte Sicherheitsfunktionen, langfristige Verfügbarkeit, Lebenszyklusmanagement und Entwicklungsumgebungen für regulierte Anwendungen differenzieren. Investitionen in Referenzarchitekturen können die Einführung beschleunigen, indem sie demonstrieren, wie sich programmierbare Hardware in bestehende Steuerungssysteme und Netzwerkinfrastrukturen integriert. Das größte Potenzial liegt in Anwendungen, bei denen Anpassungsfähigkeit einen messbaren betrieblichen Nutzen hat und der Austausch installierter Geräte deutlich teurer wäre als die Aktualisierung ihrer Rechenfunktionalität.
Aktuelle Entwicklungen
- Juni 2026: Intel präsentierte neue Innovationen, die den KI-Bedarf der Kunden auf Chip- bis Systemebene decken, mit Lösungen, die auf die spezifischen Herausforderungen ihrer Branche zugeschnitten sind, darunter: Neue Rackscale-KI-Infrastruktur, Agentic Cloud Offering für disaggregierte Inferenz, Deep Industry Solutions, Deep Industry Solutions und PC-, Gaming-, Handheld- und physische KI-Dynamik.
- Oktober 2025: MosChip Technologies, ein weltweit tätiges Unternehmen für Silizium- und Produktentwicklung, kündigte an, seine neuen ProductXcelerate Blueprints auf der Embedded World North America vorzustellen. Dabei handelt es sich um eine einheitliche Lösungssuite, die die Art und Weise verbessert, wie OEMs intelligente, vernetzte Produkte im Zeitalter der KI-gestützten Produkte entwickeln.
- Februar 2025: Synopsys, Inc. (Nasdaq: SNPS) kündigte die Erweiterung seines branchenführenden Portfolios für hardwaregestützte Verifikation (HAV) mit den neuen HAPS-Prototyping- und ZeBu-Emulationssystemen an, die auf dem neuesten adaptiven SoC AMD Versal Premium VP1902 basieren. Die HAPS-200-Prototyping- und ZeBu-200-Emulationssysteme der nächsten Generation bieten eine verbesserte Laufzeitleistung, kürzere Kompilierzeiten und eine höhere Produktivität beim Debuggen. Sie basieren auf der neuen Synopsys Emulation and Prototyping (EP-Ready) Hardware, die den Return on Investment für Kunden optimiert, indem sie Emulations- und Prototyping-Anwendungsfälle durch Rekonfiguration und optimierte Software ermöglicht. ZeBu Server 5 wurde erweitert und bietet nun eine branchenführende Skalierbarkeit von über 60 Milliarden Gattern (BG), um der steigenden Hardware- und Softwarekomplexität in SoC- und Multi-Die-Designs gerecht zu werden. Er bietet weiterhin die branchenweit beste Dichte zur Optimierung der Rechenzentrumsnutzung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -