
Marché des dispositifs matériels reconfigurables : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs matériels reconfigurables (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (mémoire à séquencement automatique, mémoire sur puce, ordinateur reconfigurable, mémoire hôte et autres) ; par processus (simulation précise au cycle près, calcul haute performance et calcul reconfigurable) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000917
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
9,6 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
20,43 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,75 %
taux de croissance
Marché adressable
134,52 milliards de dollars américains
(2026-2034)
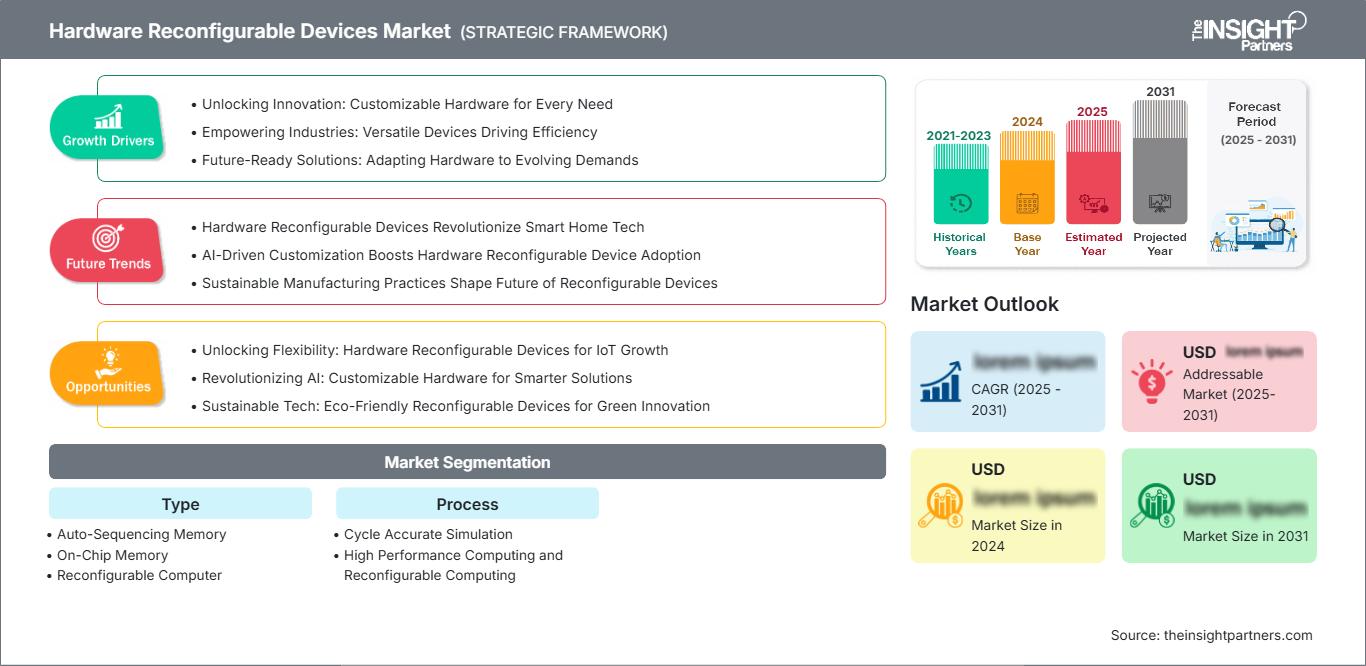
Le marché des dispositifs reconfigurables matériels était évalué à 9,6 milliards de dollars américains en 2025 et devrait atteindre 20,43 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,75 % entre 2026 et 2034. Ce marché englobe les architectures de mémoire, les plateformes informatiques reconfigurables et les technologies d'accélération matérielle qui prennent en charge l'exécution flexible, le prototypage rapide, la simulation et les charges de travail hautes performances dans des environnements informatiques de plus en plus hétérogènes.
L'Amérique du Nord demeure un marché stratégique, la taille du marché des dispositifs matériels reconfigurables étant soutenue par des capacités de conception de semi-conducteurs avancées, les investissements dans les centres de données, les programmes aérospatiaux et de défense, ainsi que la demande d'architectures informatiques adaptables. L'expansion régionale devrait atteindre un TCAC de 8 à 10 % entre 2026 et 2034, portée par l'accélération de l'IA, l'informatique de périphérie, le calcul haute performance et la poursuite des investissements dans les écosystèmes matériels programmables.
Analyse et perspectives du marché des dispositifs reconfigurables matériels
- L'Amérique du Nord détenait une part de marché de 34 à 38 % pour les dispositifs reconfigurables matériels en 2025 et devrait croître à un TCAC de 8 à 10 % entre 2026 et 2034, soutenue par l'infrastructure d'IA, la modernisation de l'aérospatiale et de la défense, la R&D des semi-conducteurs et l'adoption du calcul haute performance.
- Les États-Unis représentaient 90 à 94 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 8 à 10 %, soutenus par le calcul hyperscale, l'électronique de défense et le développement avancé des semi-conducteurs.
- L'Europe représentait une part de 16 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 7 à 9 %, l'Allemagne, la France, le Royaume-Uni, l'Italie et les Pays-Bas soutenant les applications automobiles, industrielles, de télécommunications et aérospatiales.
- La région Asie-Pacifique représentait une part de 38 à 42 % en 2025 et devrait croître à un TCAC de 10 à 12 %, tirée par la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde grâce à la fabrication de produits électroniques et aux infrastructures informatiques.
- Segment le plus important : L'ordinateur reconfigurable détenait une part de marché de 34 à 38 % en 2025 et devrait croître à un TCAC de 9 à 11 %, reflétant une large adoption dans l'accélération et le calcul flexibles.
- Segment à forte croissance : Le calcul haute performance et le calcul reconfigurable représentaient une part de marché de 42 à 46 % en 2025 et devraient croître à un TCAC de 10 à 12 %, sous l'impulsion de l'IA et de l'accélération des charges de travail.
- Principales entreprises analysées en détail : Atmel Corporation (Microchip Technology Inc.), Infineon Technologies AG, Texas Instruments Inc., STMicroelectronics NV, Broadcom Corporation, NVIDIA Corporation, Koninklijke Philips NV, Alcatel-Lucent SA, Analog Devices, Inc., et Corsair Components, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des dispositifs reconfigurables matériels est de plus en plus porté par l'intégration architecturale de la logique programmable, des processeurs, des accélérateurs et des mémoires spéciales dans les systèmes informatiques. Ces dispositifs sont conçus pour accroître la bande passante, réduire la latence, améliorer l'efficacité énergétique et garantir la flexibilité de déploiement. En matière de production, les procédés de fabrication de semi-conducteurs avancés, l'intégration hétérogène, la mémoire embarquée, les interconnexions configurables et un environnement logiciel compatible sont devenus des facteurs clés. Ceci permettra la reconfiguration du matériel même après son déploiement.
La croissance future du marché des dispositifs reconfigurables matériels (HRD) reposera principalement sur l'inférence IA, l'informatique de périphérie, les infrastructures de télécommunications, l'automatisation industrielle, l'électronique aérospatiale et les charges de travail spécifiques des centres de données. Les investissements dans la résilience des semi-conducteurs et leur fabrication influencent également les décisions d'achat. Un soutien réglementaire et stratégique au développement national des semi-conducteurs pourrait stimuler la croissance grâce à une demande accrue de technologies programmables, tandis que les besoins en matière de sécurité, de traitement déterministe et d'accélération des charges de travail créent de nouvelles opportunités.
Portée du rapport sur le marché des dispositifs reconfigurables matériels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,6 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,43 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,75% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs reconfigurables matériels
Le marché des dispositifs reconfigurables matériels est porté par la demande de composants informatiques flexibles, capables de gérer les variations de charge de travail sans modifier l'ensemble du système. Ce marché regroupe des acteurs tels que les fabricants de semi-conducteurs, les fournisseurs de mémoire, les fonderies, les fournisseurs de propriété intellectuelle, les éditeurs de logiciels de conception électronique, les fabricants de cartes électroniques, les sociétés d'intégration de systèmes et les clients. Cette demande est d'autant plus forte que l'accent est mis sur la latence, le parallélisme, la consommation d'énergie et l'adaptabilité après déploiement.
Le rapport sur le marché des dispositifs reconfigurables matériels indique que l'offre dépend notamment de la capacité de production de semi-conducteurs, des technologies d'encapsulation avancées, de la mémoire haute vitesse, des blocs IP logiques programmables et des outils de développement. Les fabricants recherchent la différenciation par le rapport performance/consommation, les propriétés de sécurité, les capacités de traitement embarqué et la disponibilité d'un écosystème. La chaîne de valeur s'appuie également sur la réutilisation des architectures matérielles et la réduction des reconceptions. Les dispositifs sophistiqués peuvent présenter de longs délais de qualification, des pénuries d'ingénieurs et des exigences de fabrication spécifiques.
Le marché des dispositifs reconfigurables matériels (HRD) est marqué par la concurrence dans les domaines de la logique programmable, de la mémoire configurable, des plateformes d'accélération et des solutions informatiques embarquées. Atmel Corporation (Microchip Technology Inc.) combine les technologies des dispositifs programmables et des systèmes embarqués, tandis qu'Infineon Technologies AG et STMicroelectronics NV proposent un large éventail de technologies de semi-conducteurs. Texas Instruments Inc. et Analog Devices, Inc. ont apporté une valeur ajoutée aux technologies de traitement, de connectivité et de signaux mixtes liées à l'architecture des systèmes configurables.
NVIDIA Corporation renforce les écosystèmes d'accélération grâce au calcul hétérogène, tandis que Broadcom Corporation demeure un acteur majeur des applications réseau et d'infrastructure. Koninklijke Philips NV et Alcatel-Lucent SA possèdent une expertise technologique historique et applicative, tandis que Corsair Components, Inc. contribue au développement de la mémoire haute performance et du calcul pour passionnés. Les principaux axes d'investissement sont l'accélération de l'IA, l'intégration de la chaîne d'outils, les architectures programmables sécurisées et la résilience de l'approvisionnement régional.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs matériellement reconfigurables : perspectives stratégiques
Perspectives régionales
Marché des dispositifs reconfigurables matériels en Amérique du Nord
L'Amérique du Nord représentait entre 34 et 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8 à 10 % jusqu'en 2034. Les États-Unis concentrent la majeure partie de la demande régionale grâce aux centres de données hyperscale, aux applications aérospatiales et de défense, à la conception sophistiquée de semi-conducteurs et au calcul haute performance. La contribution du Canada repose sur ses organismes de recherche, ses télécommunications et son électronique de pointe. Les pôles technologiques de la région facilitent la coopération entre les fabricants de semi-conducteurs et les intégrateurs de systèmes.
L'écosystème régional se concentre sur l'accélération à faible latence, le traitement sécurisé et les architectures reconfigurables. Les applications de défense et aérospatiales exigent des solutions programmables à longue durée de vie, et les centres de données se tournent de plus en plus vers l'accélération matérielle pour leurs besoins de traitement applicatif. Les applications automobiles et industrielles offrent des opportunités en matière d'informatique de périphérie et de commandes intelligentes. La part de marché des dispositifs matériels reconfigurables peut ainsi être conquise aussi bien par les applications d'infrastructure stratégiques que par les applications embarquées personnalisées.
Marché américain des dispositifs matériels reconfigurables
Les États-Unis représentaient 90 à 94 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 8 à 10 %. Les investissements publics dans la robustesse des semi-conducteurs, la modernisation militaire, l'intelligence artificielle (IA) et le calcul avancé contribuent à l'adoption des FPGA. Le pays dispose d'un grand nombre de concepteurs de semi-conducteurs, de fournisseurs de services de cloud computing, d'instituts de recherche et d'intégrateurs de systèmes, créant ainsi un environnement propice à la mise en œuvre de dispositifs logiques programmables.
Les applications des FPGA incluent les centres de données, les télécommunications, l'aérospatiale, la défense, l'automatisation industrielle, les systèmes électroniques automobiles et les dispositifs périphériques. Des entreprises telles que NVIDIA Corporation, Texas Instruments Inc., Analog Devices, Inc., Broadcom Corporation et Atmel Corporation (désormais Microchip Technology Inc.) occupent des positions technologiques de premier plan sur les marchés connexes de l'informatique et des semi-conducteurs. Les architectures intégrant une logique programmable, des processeurs, des accélérateurs, des puces mémoire et une connectivité sécurisée gagnent en popularité.
Marché européen des dispositifs matériels reconfigurables
L'Europe détenait une part de marché de 16 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 7 à 9 %, tirée par l'Allemagne. Le Royaume-Uni, l'Allemagne, la France, l'Italie et les Pays-Bas contribuent notamment à l'automatisation industrielle, à l'électronique automobile, aux télécommunications, à l'aérospatiale et à la recherche et développement dans le domaine des semi-conducteurs. Les efforts déployés en Europe en faveur de la souveraineté technologique dans le secteur des semi-conducteurs et du calcul avancé contribuent à un environnement plus favorable à la conception flexible de matériel informatique.
Le Royaume-Uni possède un avantage certain en matière de recherche, d'électronique de défense et de calcul haute performance. L'Allemagne bénéficie d'atouts liés à ses besoins dans les secteurs de l'automobile et de l'automatisation industrielle, tandis que la France apporte son expertise dans l'aérospatiale, la défense, les télécommunications et l'ingénierie des semi-conducteurs. L'Italie contribue dans le domaine de l'électronique industrielle et des systèmes embarqués, et les Pays-Bas apportent des outils de pointe et des capacités de recherche avancées dans le domaine des semi-conducteurs.
Marché des dispositifs reconfigurables matériels de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 38 à 42 % en 2025 et devrait connaître une croissance annuelle composée de 10 à 12 %, la Chine étant le principal moteur de cette croissance. La demande est tirée par la production de semi-conducteurs au Japon, en Corée du Sud, à Taïwan et en Inde, ainsi que par les secteurs de l'électronique grand public, des télécommunications, des systèmes automobiles et des systèmes informatiques.
Les grands centres de production électronique, l'expansion des centres de données et les programmes nationaux de développement des semi-conducteurs stimulent l'adoption de ces technologies. Les capacités technologiques nationales sont essentielles pour la Chine, les systèmes automobiles et industriels pour le Japon, la fabrication de produits électroniques de pointe pour la Corée du Sud et Taïwan, et les infrastructures numériques et de semi-conducteurs pour l'Inde.
Marché des dispositifs reconfigurables matériels au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6 à 8 % jusqu'en 2034, les Émirats arabes unis et l'Arabie saoudite étant les principaux moteurs de la demande régionale. Les investissements dans les infrastructures numériques, les centres de données, les télécommunications, les technologies de défense et les systèmes de villes intelligentes offrent des opportunités pour des architectures informatiques adaptables.
Les secteurs industriel et des télécommunications demeurent essentiels en Afrique du Sud, tandis que la région RoMEA bénéficie de nouvelles perspectives grâce au développement de ses infrastructures. La demande régionale est stimulée par le besoin d'efficacité énergétique, de réseaux performants, de sécurité des traitements et de calcul local. Dans cette région, la mise en œuvre est encore principalement axée sur les projets, contrairement aux régions productrices de semi-conducteurs établies où l'adoption est davantage dictée par les consommateurs.
Analyse de segmentation
Taper
Le marché des dispositifs reconfigurables matériels, tous types confondus, devrait connaître une croissance annuelle composée de 8 à 10 % entre 2026 et 2034. Les ordinateurs reconfigurables conservent une position dominante grâce à leur capacité à accélérer les charges de travail parallèles et à prendre en charge l'évolution des algorithmes. Les architectures orientées mémoire restent essentielles lorsque les transferts de données, la bande passante et la latence limitent les performances du système.
- La mémoire à séquençage automatique prend en charge les opérations automatisées de déplacement de données et d'accès à la mémoire, aidant ainsi les systèmes à réduire l'intervention du processeur et à améliorer l'efficacité d'exécution des charges de travail nécessitant un séquençage prévisible.
- La mémoire sur puce offre un accès aux données à faible latence au plus près des ressources de traitement, prenant en charge l'accélération, la mise en mémoire tampon et les opérations déterministes là où les délais de la mémoire externe peuvent réduire l'efficacité globale du système.
- L'ordinateur reconfigurable permet une adaptation au niveau matériel aux besoins de calcul changeants, ce qui le rend stratégiquement important pour l'accélération, le prototypage, les charges de travail spécialisées et les systèmes nécessitant une flexibilité après déploiement.
- La mémoire hôte fournit des ressources de stockage de plus grande capacité pour les systèmes informatiques programmables, prenant en charge les applications gourmandes en données où la capacité de la mémoire locale seule ne peut pas satisfaire les exigences de charge de travail.
Processus
Le segment des processus devrait connaître une croissance annuelle composée de 9 à 11 % entre 2026 et 2034. Les approches de simulation et de calcul basées sur le matériel bénéficient de la complexité croissante des modèles, des charges de travail liées à l'IA et de la demande de cycles de développement plus rapides. Le calcul haute performance et reconfigurable demeure particulièrement important là où le parallélisme et l'exécution déterministe offrent des avantages significatifs.
- La simulation précise au cycle près prend en charge la vérification détaillée du matériel et du système en reproduisant le comportement temporel, ce qui la rend stratégiquement précieuse pour les conceptions complexes où la validation fonctionnelle seule est insuffisante.
- Le calcul haute performance et le calcul reconfigurable combinent un traitement évolutif avec du matériel programmable, prenant en charge l'IA, les charges de travail scientifiques, la simulation, l'analyse et les applications nécessitant un débit élevé avec une accélération spécifique à la charge de travail.
Aperçu des opportunités
|
Processus |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Simulation précise du cycle |
Moyen |
Validation du timing |
Mature |
|
Calcul haute performance et calcul reconfigurable |
Haut |
Accélération de l'IA |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs reconfigurables matériels
Demande croissante d'IA et d'accélération spécifique aux charges de travail
Les charges de travail d'IA exigent de plus en plus un débit élevé, une faible latence et un transfert de données efficace, créant ainsi des opportunités pour le matériel programmable, en complément des CPU et GPU. Les architectures reconfigurables peuvent être adaptées à des algorithmes, pipelines et exigences d'inférence spécifiques, permettant aux entreprises d'optimiser leurs performances sans développer de nouvelles puces pour chaque charge de travail. L'impact commercial est visible dans les centres de données, les télécommunications, les systèmes industriels et les plateformes edge. À mesure que les modèles d'IA se spécialisent, les clients peuvent privilégier les accélérateurs adaptables qui prennent en charge l'évolution des besoins de calcul. Cela incite les fournisseurs de semi-conducteurs à intégrer la logique programmable aux processeurs, à la mémoire, au réseau et aux fonctions de sécurité. Cette évolution architecturale accroît la demande d'outils de développement, de bibliothèques IP, de cartes système et de services d'intégration, élargissant ainsi l'écosystème économique au-delà du simple dispositif programmable.
Expansion du calcul haute performance et du calcul en périphérie
L'augmentation des besoins en calcul en périphérie et dans les environnements haute performance accroît la demande d'architectures capables de traiter les données au plus près de leur source. Le matériel reconfigurable permet une exécution déterministe et un traitement parallèle pour des charges de travail telles que le traitement du signal, la vision industrielle, le contrôle industriel et les télécommunications. L'impact est particulièrement significatif lorsque le transfert de données vers une infrastructure centralisée engendre de la latence, des coûts de bande passante ou des problèmes de sécurité. Les concepteurs de systèmes peuvent configurer le matériel en fonction de charges de travail spécifiques tout en conservant la possibilité de mettre à jour les fonctionnalités au gré de l'évolution des besoins. Cette flexibilité est précieuse pour les équipements et infrastructures industriels à longue durée de vie. Par conséquent, les fournisseurs positionnent de plus en plus les dispositifs programmables comme des compléments aux processeurs conventionnels, notamment dans les systèmes où l'efficacité énergétique, la réactivité en temps réel et l'accélération spécialisée influent sur les performances globales du système.
Résilience et régionalisation de la chaîne d'approvisionnement des semi-conducteurs
Les perturbations de l'approvisionnement en semi-conducteurs et les considérations géopolitiques incitent les gouvernements et les entreprises technologiques à renforcer leurs capacités de production régionales et à diversifier leurs sources d'approvisionnement. Le matériel reconfigurable tire profit de ce contexte, car les architectures programmables permettent d'allonger le cycle de vie des produits et de réduire la nécessité de repenser constamment les puces pour des applications spécifiques. Les fabricants investissent dans les capacités de production, le packaging avancé, les écosystèmes de conception et les ressources d'ingénierie régionales afin d'améliorer la résilience de leurs systèmes. L'impact dépasse le cadre de la production de puces, car les clients évaluent de plus en plus la compatibilité logicielle, la disponibilité à long terme, le support à la qualification et les options de fournisseurs alternatifs lors de leurs achats. Les clients des secteurs de l'aérospatiale, de la défense, de l'automobile et de l'industrie sont particulièrement sensibles à la continuité du cycle de vie. Ce contexte peut favoriser les fournisseurs qui proposent des architectures sécurisées, des environnements de développement stables, des processus de qualification éprouvés et des engagements d'approvisionnement prévisibles, renforçant ainsi la valeur stratégique du matériel programmable au sein des systèmes électroniques à longue durée de vie.
Tendances futures du marché des dispositifs reconfigurables matériels
Convergence du matériel reconfigurable et de l'accélération de l'IA
Les tendances du marché des dispositifs reconfigurables matériels devraient converger de plus en plus avec l'accélération de l'IA, à mesure que les architectures programmables s'intègrent aux plateformes informatiques hétérogènes. Les systèmes futurs pourraient combiner CPU, GPU, logique programmable, moteurs d'IA dédiés et mémoire à large bande passante au sein d'architectures coordonnées. L'objectif sera d'affecter chaque charge de travail à la ressource de traitement offrant le meilleur compromis entre latence, débit, flexibilité et consommation énergétique. Les environnements de développement devraient simplifier la complexité matérielle, permettant ainsi aux équipes logicielles d'utiliser des frameworks de programmation familiers tandis que les spécialistes matériels optimiseront les pipelines critiques. Cette convergence pourrait élargir l'adoption au-delà des utilisateurs traditionnels de FPGA en réduisant les obstacles au développement. Elle pourrait également accroître la demande en matière de propriété intellectuelle réutilisable, de prise en charge par les compilateurs, d'interfaces standardisées et de bibliothèques logicielles facilitant la migration entre types de processeurs sans refonte majeure.
Intelligence embarquée dans les systèmes distribués
Les systèmes informatiques distribués intégreront probablement une intelligence programmable accrue directement dans les équipements réseau, les contrôleurs industriels, les véhicules, les caméras et les dispositifs d'infrastructure. Au lieu d'envoyer toutes les charges de travail vers des serveurs centralisés, les systèmes embarqués pourront effectuer localement le filtrage, l'inférence, la compression, le chiffrement et le traitement du signal. Le matériel reconfigurable est adapté à ces applications car ses fonctionnalités peuvent évoluer au gré des changements d'algorithmes et de normes. Les développements futurs privilégieront la compacité, la réduction de la consommation d'énergie, la sécurité intégrée et la simplification du déploiement. Cette orientation pourrait engendrer une demande pour des dispositifs programmables dotés de processeurs, de mémoire, d'interfaces réseau et d'outils de développement intégrés sur des plateformes unifiées. À mesure que les systèmes connectés gagnent en autonomie, la flexibilité matérielle permettra de réduire les cycles de reconception et d'allonger la durée de vie des équipements, notamment dans les environnements industriels et d'infrastructure où les coûts de remplacement sont élevés.
Opportunités du marché des dispositifs matériellement reconfigurables
Développement régional de l'écosystème des semi-conducteurs
Les prévisions du marché des dispositifs reconfigurables matériels (HRD) indiquent des opportunités pour les entreprises qui nouent des partenariats avec les écosystèmes régionaux de semi-conducteurs, les instituts de recherche, les intégrateurs de systèmes et les fabricants de produits électroniques. La région Asie-Pacifique offre des opportunités grâce à sa production électronique et à son infrastructure informatique en pleine expansion, tandis que l'Europe présente des perspectives intéressantes dans les secteurs de l'automobile, de l'industrie, de l'aérospatiale et des initiatives de souveraineté numérique en matière de semi-conducteurs. L'Amérique du Nord demeure attractive pour les applications de calcul avancé, de défense et d'intelligence artificielle. Les fournisseurs peuvent adapter leurs outils de développement, leur support technique, leurs plateformes d'évaluation et leurs conceptions de référence afin d'accélérer l'adoption par leurs clients. Les partenariats avec les universités et les programmes d'ingénierie peuvent également élargir le vivier de développeurs nécessaire au déploiement de matériel programmable. Les investissements stratégiques doivent privilégier les régions où le soutien gouvernemental, l'infrastructure de semi-conducteurs et la demande d'applications se renforcent mutuellement, permettant ainsi aux fournisseurs de bâtir des écosystèmes durables plutôt que de dépendre uniquement de la vente directe de composants.
Plateformes reconfigurables sécurisées pour les infrastructures critiques
Les opérateurs d'infrastructures critiques ont besoin de plateformes informatiques capables de prendre en charge l'évolution des protocoles tout en garantissant sécurité, fiabilité et longue durée de vie. Ceci ouvre la voie à des architectures programmables intégrant un démarrage sécurisé, la cryptographie matérielle, une configuration authentifiée, la surveillance des pannes et des mécanismes de mise à jour contrôlée. Les télécommunications, l'aérospatiale, la défense, l'énergie, les transports et l'automatisation industrielle peuvent tirer profit de telles plateformes, car les exigences système évoluent souvent après le déploiement initial. Les fournisseurs peuvent se différencier par des certifications de sécurité, une disponibilité à long terme, la gestion du cycle de vie et des environnements de développement conçus pour les applications réglementées. Investir dans des architectures de référence peut accélérer l'adoption en démontrant comment le matériel programmable s'intègre aux systèmes de contrôle et à l'infrastructure réseau existants. Le potentiel est maximal pour les applications où l'adaptabilité présente une valeur opérationnelle mesurable et où le remplacement des équipements installés serait nettement plus coûteux que la mise à jour de leurs fonctionnalités de calcul.
Développements récents
- Juin 2026 : Intel a dévoilé de nouvelles innovations répondant aux besoins d’IA des clients, de la puce au système, avec des solutions adaptées à leurs défis sectoriels spécifiques, notamment : une nouvelle infrastructure d’IA à l’échelle du rack, une offre Agentic Cloud pour l’inférence désagrégée, des solutions sectorielles approfondies et une dynamique d’IA pour PC, consoles de jeux portables et appareils physiques.
- Octobre 2025 : MosChip Technologies, une société mondiale d’ingénierie de semi-conducteurs et de produits, a annoncé le lancement de ses nouveaux ProductXcelerate Blueprints lors du salon Embedded World North America, présentant une suite de solutions unifiées qui fait progresser la façon dont les équipementiers conçoivent des produits intelligents et connectés à l’ère des produits pilotés par l’IA.
- Février 2025 : Synopsys, Inc. (Nasdaq : SNPS) a annoncé l’extension de son portefeuille de solutions de vérification assistée par matériel (HAV), leader du secteur, avec de nouveaux systèmes de prototypage HAPS et d’émulation ZeBu, basés sur le SoC adaptatif AMD Versal Premium VP1902 de dernière génération. Ces systèmes HAPS-200 et ZeBu-200 nouvelle génération offrent des performances d’exécution améliorées, un temps de compilation réduit et une productivité de débogage accrue. Ils reposent sur le nouveau matériel Synopsys Emulation and Prototyping (EP-Ready) qui optimise le retour sur investissement des clients en facilitant les cas d’utilisation d’émulation et de prototypage grâce à une reconfiguration et un logiciel optimisé. Le serveur ZeBu 5 a été amélioré pour offrir une évolutivité inégalée, dépassant les 60 milliards de portes logiques (BG), afin de répondre à la complexité croissante des architectures matérielles et logicielles des SoC et des puces multi-puces. Il conserve la meilleure densité du marché pour optimiser l’utilisation de l’espace dans les centres de données.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -