
ハードウェア再構成可能デバイス市場:規模・シェア・予測 2034
ハードウェア再構成可能デバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(自動シーケンスメモリ、オンチップメモリ、再構成可能コンピュータ、ホストメモリ、その他)、プロセス別(サイクル精度シミュレーション、高性能コンピューティング、再構成可能コンピューティング)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000917
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
96 億米ドル
基準年値
2034年の予測
204億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.75 %
成長率
対象市場
1345億 2000万米ドル
(2026年~2034年)
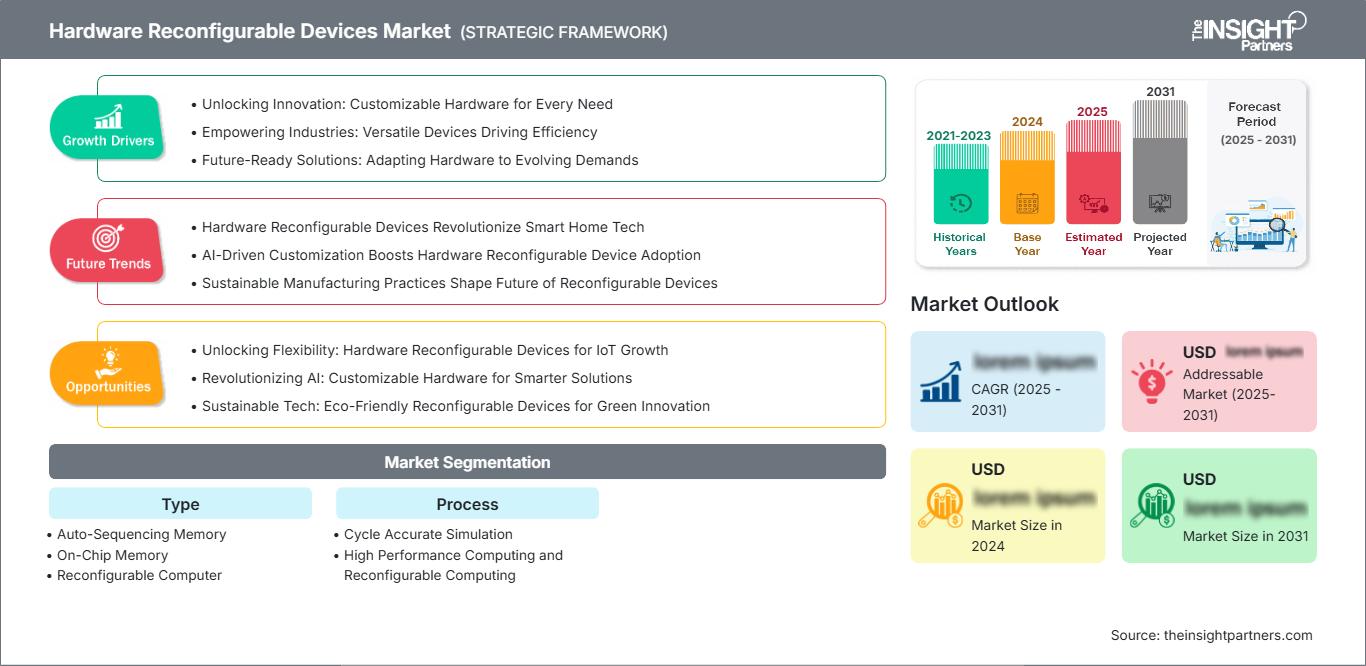
ハードウェア再構成可能デバイス市場は、2025年に96億米ドルと評価され、2034年までに204億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.75%を記録する見込みです。この市場には、メモリアーキテクチャ、再構成可能なコンピューティングプラットフォーム、およびハードウェアアクセラレーション技術が含まれており、ますます多様化するコンピューティング環境において、柔軟な実行、迅速なプロトタイピング、シミュレーション、および高性能ワークロードをサポートします。
北米は戦略的に重要な市場であり、ハードウェア再構成可能デバイス市場の規模は、高度な半導体設計能力、データセンターへの投資、航空宇宙・防衛プログラム、そして適応型コンピューティングアーキテクチャへの需要によって支えられています。地域的な拡大は、AIアクセラレーション、エッジコンピューティング、ハイパフォーマンスコンピューティング、そしてプログラマブルハードウェアエコシステムへの継続的な投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8~10%で推移すると予想されています。
ハードウェア再構成可能デバイス市場の評価と洞察
- 北米は2025年にハードウェア再構成可能デバイス市場の34~38%のシェアを占め、AIインフラ、航空宇宙・防衛の近代化、半導体研究開発、高性能コンピューティングの導入に支えられ、2026~2034年には年平均成長率(CAGR)8~10%で成長すると予測されている。
- 2025年には、北米の需要の90~94%を米国が占め、ハイパースケールコンピューティング、防衛電子機器、先端半導体開発に支えられ、年平均成長率(CAGR)8~10%で成長すると予測されている。
- 2025年には欧州が16~20%のシェアを占め、年平均成長率(CAGR)7~9%で拡大すると予測されており、ドイツ、フランス、英国、イタリア、オランダが自動車、産業、通信、航空宇宙分野の用途を支えると見込まれている。
- アジア太平洋地域は2025年には38~42%のシェアを占め、中国、日本、韓国、台湾、インドが電子機器製造とコンピューティングインフラを通じて牽引し、年平均成長率(CAGR)10~12%で成長すると予測されている。
- 最大のセグメント:再構成可能コンピュータは、2025年に34~38%の市場シェアを占め、柔軟なアクセラレーションとコンピューティングにおける幅広い採用を反映して、年平均成長率(CAGR)9~11%で成長すると予想されています。
- 高成長分野:高性能コンピューティングと再構成可能コンピューティングは、2025年には市場シェアの42~46%を占め、AIとワークロードの高速化に牽引され、年平均成長率(CAGR)10~12%で成長すると予測されています。
- 詳細に分析された主要企業:Atmel Corporation(Microchip Technology Inc.)、Infineon Technologies AG、Texas Instruments Inc.、STMicroelectronics NV、Broadcom Corporation、NVIDIA Corporation、Koninklijke Philips NV、Alcatel-Lucent SA、Analog Devices, Inc.、およびCorsair Components, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ハードウェア再構成可能デバイス市場は、コンピューティングシステムにおけるプログラマブルロジック、プロセッサ、アクセラレータ、および特殊メモリのアーキテクチャ統合によってますます牽引されています。これらのデバイスは、帯域幅の拡大、レイテンシの低減、エネルギー効率の向上、および導入の柔軟性の確保に重点を置いて設計されています。製造面では、高度な半導体プロセス、ヘテロジニアス統合、組み込みメモリ、構成可能な相互接続、およびソフトウェア互換環境が重要な要素として浮上しています。これにより、ハードウェアの導入後でも再構成が可能になります。
ハードウェア再構成可能デバイス市場のさらなる成長は、AI推論、エッジコンピューティング、通信インフラ、産業オートメーション、航空宇宙エレクトロニクス、およびデータセンターにおける特殊ワークロードを中心に展開されるでしょう。半導体の耐障害性および半導体製造への投資も、調達検討の要因となっています。国内半導体開発に対する規制面および戦略面での支援は、プログラマブル技術への需要増加を通じてさらなる成長の可能性をもたらす一方、セキュリティ、決定論的処理、ワークロード高速化のニーズは新たな機会を生み出しています。
ハードウェア再構成可能デバイス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 96億米ドル |
| 2034年までの市場規模 | 204億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.75% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ハードウェア再構成可能デバイス市場分析
ハードウェア再構成可能デバイス市場は、システム全体を変更することなくワークロードの変化に対応できる柔軟なコンピューティングコンポーネントへの需要によって牽引されています。この市場には、半導体企業、メモリプロバイダー、ファウンドリ、IPサプライヤー、電子設計自動化ソフトウェアベンダー、ボードベンダー、システムインテグレーションサービス企業、そして顧客といった企業が参加しています。導入後のレイテンシ、並列処理、エネルギー消費、適応性に重点が置かれるようになると、需要はさらに顕著になります。
ハードウェア再構成可能デバイス市場レポートによると、供給要因には、半導体製造能力、高度なパッケージング技術、高速メモリ、プログラマブルロジックIP、開発ツールの可用性などが含まれます。メーカーは、ワットあたりの性能比、セキュリティ特性、組み込み処理能力、エコシステムの可用性に基づいて差別化を図っています。バリューチェーンでは、ハードウェアアーキテクチャの再利用性と再設計の最小化も活用されています。高度なデバイスは、長い認証期間、エンジニアリング人材の不足、および特別な製造要件を伴う場合があります。
ハードウェア再構成可能デバイス市場は、プログラマブルロジック、コンフィギュラブルメモリ、アクセラレーションプラットフォーム、および組み込みコンピューティングソリューションの分野で競争が繰り広げられています。アトメル社(マイクロチップ・テクノロジー社)はプログラマブルデバイスと組み込みシステム技術を融合させており、インフィニオン・テクノロジーズ社とSTマイクロエレクトロニクス社は幅広い半導体技術を有しています。テキサス・インスツルメンツ社とアナログ・デバイセズ社は、コンフィギュラブルシステムアーキテクチャに関連する処理、接続性、およびミックスドシグナル技術に付加価値を提供しています。
NVIDIA Corporationはヘテロジニアス・コンピューティングを通じてアクセラレーション・エコシステムを強化しており、Broadcom Corporationはネットワークおよびインフラストラクチャ・アプリケーション分野で依然として重要な役割を担っています。Koninklijke Philips NVとAlcatel-Lucent SAは、長年にわたる実績とアプリケーション指向の技術知識を有しており、Corsair Components, Inc.は高性能メモリとエンスージアスト向けコンピューティングの分野に貢献しています。投資の重点分野は、AIアクセラレーション、ツールチェーン統合、セキュアなプログラマブル・アーキテクチャ、および地域的なサプライチェーンの安定性へと移行しつつあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ハードウェア再構成可能デバイス市場:戦略的洞察
地域別分析
北米ハードウェア再構成可能デバイス市場
北米は2025年には34~38%のシェアを占め、2034年まで年平均成長率(CAGR)8~10%で成長すると予測されている。米国は、ハイパースケールデータセンター、航空宇宙・防衛関連アプリケーション、高度な半導体設計、高性能コンピューティングのおかげで、地域需要の大半を占めている。カナダの貢献は、研究機関、電気通信、先端エレクトロニクスにあり、同地域のテクノロジー・クラスターは、半導体メーカーとシステムインテグレーター間の協力を促進するのに役立っている。
この地域エコシステムは、低遅延アクセラレーション、セキュリティ処理、および再構成可能なアーキテクチャに重点を置いています。防衛および航空宇宙分野では、長寿命のプログラマブルソリューションが求められており、データセンターでは、アプリケーション処理ニーズに対応するため、ハードウェアアクセラレーションへの注目が高まっています。自動車および産業分野では、エッジコンピューティングとインテリジェント制御の分野でビジネスチャンスが広がっています。したがって、ハードウェア再構成可能デバイスの市場シェアは、戦略的なインフラストラクチャアプリケーションとカスタム組み込みアプリケーションの両方から獲得できる可能性があります。
米国ハードウェア再構成可能デバイス市場
2025年には北米の需要の90~94%を米国が占め、年平均成長率(CAGR)は8~10%で成長すると予測されている。半導体の堅牢性向上、軍事近代化、人工知能(AI)、および高度なコンピューティングへの政府投資がFPGAの普及に貢献している。米国には多数の半導体設計者、クラウドコンピューティングプロバイダー、研究機関、システムインテグレーターが存在し、プログラマブルロジックデバイスの実装に適した環境が整っている。
FPGAの応用分野は、データセンター、通信、航空宇宙、防衛、産業オートメーション、車載電子システム、エッジデバイスなど多岐にわたります。NVIDIA、テキサス・インスツルメンツ、アナログ・デバイセズ、ブロードコム、アトメル(現マイクロチップ・テクノロジー)といった企業は、コンピューティングと半導体という関連市場において、それぞれ独自の技術ポテンシャルを確立しています。プログラマブルロジックとCPU、アクセラレータ、メモリチップ、セキュア接続を統合したアーキテクチャが、ますます普及しつつあります。
欧州ハードウェア再構成可能デバイス市場
欧州は2025年時点で16~20%のシェアを占め、ドイツを筆頭に年平均成長率(CAGR)7~9%で成長すると予測されている。英国、ドイツ、フランス、イタリア、オランダは、産業オートメーション、車載エレクトロニクス、電気通信、航空宇宙、半導体研究開発などの分野で貢献している。欧州における半導体主権と先進コンピューティングへの取り組みは、柔軟なハードウェア設計のための環境改善に貢献している。
英国は研究、防衛エレクトロニクス、高性能コンピューティングの分野で優位性を持っている。ドイツは自動車および産業オートメーション分野のニーズにより優位性を持ち、フランスは航空宇宙、防衛、電気通信、半導体工学の分野で強みを発揮する。イタリアは産業用エレクトロニクスと組み込みシステムの分野で貢献し、オランダは高度な半導体ツールと研究能力をもたらす。
アジア太平洋地域におけるハードウェア再構成可能デバイス市場
アジア太平洋地域は2025年時点で38~42%のシェアを占め、中国を筆頭に年平均成長率(CAGR)10~12%で成長すると予測されている。需要を牽引するのは、日本、韓国、台湾、インドにおける半導体製造に加え、家電製品、通信機器、自動車システム、コンピューターシステムなどである。
大規模な電子機器生産拠点、データセンター施設の拡張、そして国家的な半導体開発プログラムが普及を促進している。中国にとっては国内技術力が重要であり、日本にとっては自動車および産業システム、韓国と台湾にとっては高度な電子機器製造、そしてインドにとっては半導体およびデジタルインフラが重要である。
中東・アフリカのハードウェア再構成可能デバイス市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)6~8%で成長すると予測されており、アラブ首長国連邦とサウジアラビアが地域需要を牽引する見込みです。デジタルインフラ、データセンター、通信、防衛技術、スマートシティシステムへの投資は、適応性の高いコンピューティングアーキテクチャにとって新たな機会を生み出しています。
南アフリカでは産業および通信分野が引き続き重要な役割を担う一方、RoMEA(中東・アフリカ・南アジア地域)ではインフラ開発を通じて新たな可能性が広がっている。エネルギー効率、パフォーマンス重視のネットワーク、処理セキュリティ、ローカルコンピューティングへのニーズが、この地域の需要を牽引している。この地域における導入は、消費者主導型の導入が主流となっている既存の半導体地域とは異なり、依然としてプロジェクト主導で進められている。
セグメンテーション分析
タイプ
ハードウェア再構成可能デバイス市場は、タイプ別に見ると、2026年から2034年にかけて年平均成長率(CAGR)8~10%で拡大すると予測されています。再構成可能なコンピュータは、並列ワークロードを高速化し、アルゴリズムの変更に対応できるため、依然として高い地位を維持しています。データ移動、帯域幅、レイテンシがシステム性能の制約となる場合、メモリ指向アーキテクチャは依然として重要です。
- 自動シーケンスメモリは、データの移動とメモリへのアクセス操作を自動化し、予測可能なシーケンスを必要とするワークロードにおいて、プロセッサの介入を減らし、実行効率を向上させるのに役立ちます。
- オンチップメモリは、処理リソースに近い場所で低遅延のデータアクセスを提供し、外部メモリの遅延がシステム全体の効率を低下させる可能性がある場合に、高速化、バッファリング、および決定論的な演算をサポートします。
- 再構成可能なコンピュータは、変化する計算要件に合わせてハードウェアレベルで適応することを可能にするため、高速化、プロトタイピング、特殊なワークロード、および展開後の柔軟性を必要とするシステムにとって戦略的に重要である。
- ホストメモリは、プログラマブルコンピューティングシステム向けに大容量のストレージリソースを提供し、ローカルメモリ容量だけではワークロード要件を満たせないデータ集約型アプリケーションをサポートします。
プロセス
プロセス分野は、2026年から2034年にかけて年平均成長率(CAGR)9~11%で成長すると予測されています。ハードウェアベースのシミュレーションおよびコンピューティング手法は、モデルの複雑化、AIワークロードの増加、開発サイクルの短縮に対する需要の高まりから恩恵を受けています。並列処理と決定論的実行が明確な利点をもたらす分野では、高性能かつ再構成可能なコンピューティングが特に重要であり続けます。
- サイクル精度シミュレーションは、タイミング動作を再現することで詳細なハードウェアおよびシステム検証をサポートするため、機能検証だけでは不十分な複雑な設計において戦略的に非常に価値があります。
- 高性能コンピューティングと再構成可能コンピューティングは、スケーラブルな処理とプログラマブルなハードウェアを組み合わせ、AI、科学計算ワークロード、シミュレーション、分析、およびワークロード固有の高速化を必要とする高スループットのアプリケーションをサポートします。
機会の概要
|
プロセス |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
サイクル精度シミュレーション |
中くらい |
タイミング検証 |
成熟した |
|
高性能コンピューティングと再構成可能コンピューティング |
高い |
AI加速 |
スケーリング |
ハードウェア再構成可能デバイス市場の成長要因と影響分析
AIとワークロード特化型高速化に対する需要の高まり
AIワークロードは、高スループット、低レイテンシ、効率的なデータ転送をますます要求するようになり、CPUやGPUに加えてプログラマブルハードウェアの活用機会が生まれています。再構成可能なアーキテクチャは、特定のアルゴリズム、パイプライン、推論要件に合わせてカスタマイズできるため、組織はワークロードごとに全く新しいシリコンを開発することなくパフォーマンスを最適化できます。この商業的な影響は、データセンター、通信、産業システム、エッジプラットフォームなど、あらゆる分野で顕著に現れています。AIモデルがより専門化するにつれて、顧客は変化する計算要件に対応できる適応型アクセラレータを優先的に選択できるようになります。これにより、半導体サプライヤーはプログラマブルロジックをプロセッサ、メモリ、ネットワーク、セキュリティ機能と統合するようになります。結果として生じるアーキテクチャの転換は、開発ツール、IPライブラリ、システムボード、統合サービスへの需要を拡大し、基盤となるプログラマブルデバイス自体を超えて経済エコシステムを広げています。
高性能コンピューティングおよびエッジコンピューティングの拡大
エッジコンピューティングや高性能環境におけるコンピューティング要件の増大に伴い、データソースに近い場所でデータを処理できるアーキテクチャへの需要が高まっています。再構成可能なハードウェアは、信号処理、マシンビジョン、産業制御、通信などのワークロードに対して、決定論的な実行と並列処理を提供できます。特に、データを集中型インフラストラクチャに転送することで、レイテンシ、帯域幅コスト、セキュリティ上の懸念が生じる場合に、その効果は顕著です。システム設計者は、要件の変化に応じて機能を更新できる能力を維持しながら、特定のワークロードに合わせてハードウェアを構成できます。この柔軟性は、長期間稼働する産業機器やインフラストラクチャにとって非常に価値があります。そのため、サプライヤーは、特にエネルギー効率、リアルタイム応答、特殊なアクセラレーションがシステム全体のパフォーマンスに影響を与えるシステムにおいて、プログラマブルデバイスを従来のプロセッサの補完として位置づける傾向を強めています。
半導体サプライチェーンのレジリエンスと地域化
半導体供給の混乱や地政学的な要因により、各国政府やテクノロジー企業は地域生産能力の強化と調達先の多様化を進めています。再構成可能なハードウェアは、プログラマブルなアーキテクチャによって製品ライフサイクルを延長し、用途に応じたシリコンの再設計を繰り返す必要性を減らすことができるため、こうした環境の恩恵を受けています。メーカーは、回復力を高めるために、製造能力、高度なパッケージング、設計エコシステム、地域エンジニアリングリソースへの投資を行っています。この影響はチップ生産にとどまらず、顧客は調達時にソフトウェアの互換性、長期的な供給可能性、認定サポート、代替供給源の選択肢をますます重視するようになっています。航空宇宙、防衛、自動車、産業分野の顧客は、ライフサイクルの継続性に特に敏感です。こうした環境は、セキュアなアーキテクチャ、安定した開発環境、確立された認定プロセス、予測可能な供給コミットメントを提供するベンダーに有利に働き、長寿命の電子システムにおけるプログラマブルハードウェアの戦略的価値を高めています。
ハードウェア再構成可能デバイス市場の将来動向
再構成可能なハードウェアとAIアクセラレーションの融合
ハードウェア再構成可能デバイス市場の動向は、プログラマブルアーキテクチャがヘテロジニアスコンピューティングプラットフォームの一部となるにつれて、AIアクセラレーションとの収束がますます進むと予想されます。将来のシステムは、CPU、GPU、プログラマブルロジック、専用AIエンジン、高帯域幅メモリを協調アーキテクチャ内で組み合わせる可能性があります。目標は、各ワークロードを、レイテンシ、スループット、柔軟性、およびエネルギー消費の最適な組み合わせを提供する処理リソースに割り当てることです。開発環境はハードウェアの複雑さをより抽象化し、ソフトウェアチームが使い慣れたプログラミングフレームワークを使用できるようにすると同時に、ハードウェア専門家が重要なパイプラインを最適化できるようにします。この収束により、開発障壁が低くなり、従来のFPGAユーザー以外にも採用が拡大する可能性があります。また、大規模な再設計なしにプロセッサタイプ間の移行を可能にする再利用可能なIP、コンパイラサポート、標準化されたインターフェース、およびソフトウェアライブラリに対する需要も増加する可能性があります。
分散システムにおける組み込みインテリジェンス
分散コンピューティングシステムは、ネットワーク機器、産業用コントローラ、車両、カメラ、インフラ機器などに、より高度なプログラマブルなインテリジェンスを直接組み込むようになるでしょう。すべてのワークロードを中央サーバーに送信するのではなく、組み込みシステムはフィルタリング、推論、圧縮、暗号化、信号処理をローカルで実行できます。再構成可能なハードウェアは、アルゴリズムや標準規格の変更に応じて機能を進化させることができるため、これらのアプリケーションに適しています。将来の製品開発では、フットプリントの小型化、低消費電力化、統合セキュリティ、導入の簡素化が重視されるでしょう。この方向性により、組み込みプロセッサ、メモリ、ネットワークインターフェース、開発ツールを統合プラットフォームに搭載したプログラマブルデバイスへの需要が生まれる可能性があります。接続されたシステムがより自律的になるにつれて、ハードウェアの柔軟性により再設計サイクルが短縮され、特に交換コストが高い産業およびインフラ環境において、機器の寿命を延ばすことができます。
ハードウェア再構成可能デバイスの市場機会
地域半導体エコシステム開発
ハードウェア再構成可能デバイス市場の予測によると、地域の半導体エコシステム、研究機関、システムインテグレーター、電子機器メーカーと提携する企業にはチャンスがあります。アジア太平洋地域は電子機器生産と拡大するコンピューティングインフラを通じて規模の経済性を提供し、ヨーロッパは自動車、産業、航空宇宙、半導体主権イニシアチブを中心に機会を提供します。北米は高度なコンピューティング、防衛、AIアプリケーションにとって依然として魅力的です。ベンダーは開発ツール、技術サポート、評価プラットフォーム、リファレンスデザインをローカライズすることで、顧客の導入サイクルを短縮できます。大学や工学プログラムとの提携は、プログラマブルハードウェアの展開に必要な開発者基盤を拡大することにもつながります。戦略的な投資は、政府の支援、半導体インフラ、アプリケーション需要が相互に強化し合う地域を優先し、サプライヤーが直接的な部品販売だけに頼るのではなく、持続可能なエコシステムを構築できるようにする必要があります。
重要インフラ向けの安全な再構成可能プラットフォーム
重要インフラ事業者は、セキュリティ、信頼性、および長期運用寿命を維持しながら、進化するプロトコルをサポートできるコンピューティングプラットフォームを必要としています。これは、セキュアブート、ハードウェアベースの暗号化、認証済み構成、障害監視、および制御された更新メカニズムを組み込んだプログラマブルアーキテクチャにとって好機となります。通信、航空宇宙、防衛、エネルギー、輸送、および産業オートメーションは、システム要件が初期導入後に変更されることが多いため、このようなプラットフォームの恩恵を受けることができます。サプライヤーは、認証済みのセキュリティ機能、長期可用性、ライフサイクル管理、および規制対象アプリケーション向けに設計された開発環境によって差別化を図ることができます。リファレンスアーキテクチャへの投資は、プログラマブルハードウェアが既存の制御システムおよびネットワークインフラストラクチャとどのように統合されるかを実証することで、導入を加速させることができます。最も大きな機会は、適応性が測定可能な運用価値を持ち、設置済みの機器を交換するよりもコンピューティング機能を更新する方がはるかにコストがかかるアプリケーションにあります。
最近の動向
- 2026年6月:インテルは、顧客のチップからシステムレベルまでのAIニーズに対応する新たなイノベーションを発表しました。これには、各業界特有の課題に対応するためにカスタマイズされたソリューションが含まれます。具体的には、新しいラックスケールAIインフラストラクチャ、分散推論のためのエージェントクラウドサービス、ディープインダストリーソリューション、PC、ゲームハンドヘルド、および物理AIの勢いなどです。
- 2025年10月:グローバルなシリコンおよび製品エンジニアリング企業であるMosChip Technologiesは、Embedded World North Americaにおいて、AI主導の製品時代においてOEMがインテリジェントでコネクテッドな製品を設計する方法を進化させる統合ソリューションスイートである、新しいProductXcelerate Blueprintsを発表すると発表しました。
- 2025年2月: Synopsys, Inc.(Nasdaq:SNPS)は、最新のAMD Versal Premium VP1902アダプティブSoCを使用した新しいHAPSプロトタイピングおよびZeBuエミュレーションシステムにより、業界をリードするハードウェア支援検証(HAV)ポートフォリオを拡張することを発表しました。次世代のHAPS-200プロトタイピングおよびZeBu-200エミュレーションシステムは、ランタイムパフォーマンスの向上、コンパイル時間の短縮、デバッグ生産性の向上を実現します。これらは、再構成と最適化されたソフトウェアによってエミュレーションおよびプロトタイピングのユースケースを可能にすることで顧客の投資対効果を最適化する、新しいSynopsysエミュレーションおよびプロトタイピング(EP-Ready)ハードウェア上に構築されています。ZeBu Server 5は、SoCおよびマルチダイ設計におけるハードウェアおよびソフトウェアの複雑化に対応するため、600億ゲート(BG)を超える業界をリードする拡張性を実現するように強化されています。データセンターのスペース利用を最適化するために、業界最高の密度を提供し続けています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -