
Mercado de dispositivos de hardware reconfigurables: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de dispositivos reconfigurables de hardware (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (memoria de secuenciación automática, memoria en chip, computadora reconfigurable, memoria host y otros); y proceso (simulación de precisión de ciclo, computación de alto rendimiento y computación reconfigurable), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000917
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
9.600 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
20.430 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,75 %
Índice de crecimiento
Mercado potencial
134.520 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos reconfigurables de hardware alcanzó un valor de 9.600 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 20.430 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,75 % durante el período 2026-2034. Este mercado abarca arquitecturas de memoria, plataformas informáticas reconfigurables y tecnologías de aceleración de hardware que permiten la ejecución flexible, la creación rápida de prototipos, la simulación y las cargas de trabajo de alto rendimiento en entornos informáticos cada vez más heterogéneos.
América del Norte sigue siendo un mercado de importancia estratégica, con un mercado de dispositivos reconfigurables de hardware impulsado por capacidades avanzadas de diseño de semiconductores, inversión en centros de datos, programas aeroespaciales y de defensa, y la demanda de arquitecturas informáticas adaptables. Se prevé una expansión regional con una tasa de crecimiento anual compuesta (CAGR) del 8-10% entre 2026 y 2034, gracias a la aceleración de la IA, la computación perimetral, la computación de alto rendimiento y la continua inversión en ecosistemas de hardware programable.
Análisis y perspectivas del mercado de dispositivos de hardware reconfigurables
- En 2025, Norteamérica representó entre el 34 % y el 38 % de la cuota de mercado de dispositivos reconfigurables de hardware, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8 % al 10 % durante el período 2026-2034, impulsada por la infraestructura de IA, la modernización del sector aeroespacial y de defensa, la I+D de semiconductores y la adopción de la computación de alto rendimiento.
- En 2025, Estados Unidos representó entre el 90 % y el 94 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8 % al 10 %, impulsada por la computación a hiperescala, la electrónica de defensa y el desarrollo avanzado de semiconductores.
- Europa representó entre el 16 % y el 20 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7 % al 9 %, con Alemania, Francia, el Reino Unido, Italia y los Países Bajos como países que impulsan las aplicaciones en los sectores automotriz, industrial, de telecomunicaciones y aeroespacial.
- La región de Asia-Pacífico representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10 % al 12 %, liderada por China, Japón, Corea del Sur, Taiwán e India a través de la fabricación de productos electrónicos y la infraestructura informática.
- Segmento más grande : Los ordenadores reconfigurables representaron una cuota de mercado del 34-38% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9-11%, lo que refleja una amplia adopción en la aceleración y computación flexibles.
- Segmento de alto crecimiento : La computación de alto rendimiento y la computación reconfigurable representaron una cuota de mercado del 42-46% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10-12%, impulsadas por la IA y la aceleración de la carga de trabajo.
- Empresas clave analizadas en detalle : Atmel Corporation (Microchip Technology Inc.), Infineon Technologies AG, Texas Instruments Inc., STMicroelectronics NV, Broadcom Corporation, NVIDIA Corporation, Koninklijke Philips NV, Alcatel-Lucent SA, Analog Devices, Inc. y Corsair Components, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de dispositivos reconfigurables de hardware está cada vez más impulsado por la integración arquitectónica de lógica programable, procesadores, aceleradores y memorias especiales en sistemas informáticos. Estos dispositivos se diseñan para aumentar el ancho de banda, reducir la latencia, mejorar la eficiencia energética y garantizar la flexibilidad en la implementación. En cuanto a la producción, los procesos avanzados de semiconductores, la integración heterogénea, la memoria integrada, las interconexiones configurables y los entornos compatibles con software se han convertido en factores clave. Esto permitirá la reconfiguración del hardware incluso después de su implementación.
El crecimiento futuro del mercado de dispositivos reconfigurables de hardware se centrará en la inferencia de IA, la computación perimetral, la infraestructura de telecomunicaciones, la automatización industrial, la electrónica aeroespacial y las cargas de trabajo especiales en centros de datos. Las inversiones en la resiliencia de los semiconductores y su fabricación también influyen en las decisiones de adquisición. El apoyo regulatorio y estratégico al desarrollo nacional de semiconductores puede generar un mayor potencial de crecimiento mediante el aumento de la demanda de tecnologías programables, mientras que las necesidades de seguridad, procesamiento determinista y aceleración de cargas de trabajo crean nuevas oportunidades.
Alcance del informe de mercado de dispositivos de hardware reconfigurables
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.600 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 20.430 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,75% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de hardware reconfigurables
El mercado de dispositivos reconfigurables de hardware está impulsado por la demanda de componentes informáticos flexibles, capaces de gestionar cambios en la carga de trabajo sin modificar todo el sistema. Este mercado incluye empresas de semiconductores, proveedores de memoria, fundiciones, proveedores de propiedad intelectual, proveedores de software de automatización del diseño electrónico, fabricantes de placas, empresas de servicios de integración de sistemas y clientes. La demanda se hace más evidente cuando se prioriza la latencia, el paralelismo, el consumo de energía y la adaptabilidad tras la implementación.
El informe del mercado de dispositivos reconfigurables de hardware indica que los factores de suministro incluyen la disponibilidad de capacidad de fabricación de semiconductores, tecnologías de empaquetado avanzadas, memoria de alta velocidad, propiedad intelectual de lógica programable y herramientas de desarrollo. Los fabricantes buscan diferenciarse en función de la relación rendimiento/vatio, las propiedades de seguridad, la capacidad de procesamiento integrado y la disponibilidad de un ecosistema. La cadena de valor también aprovecha la reutilización de arquitecturas de hardware y la minimización del rediseño. Los dispositivos sofisticados pueden presentar largos tiempos de cualificación, escasez de personal de ingeniería y requisitos de fabricación especiales.
El mercado de dispositivos reconfigurables de hardware incluye competencia en lógica programable, memoria configurable, plataformas de aceleración y soluciones de computación embebida. Atmel Corporation (Microchip Technology Inc.) combina tecnología de dispositivos programables y sistemas embebidos, mientras que Infineon Technologies AG y STMicroelectronics NV cuentan con una amplia gama de tecnologías de semiconductores. Texas Instruments Inc. y Analog Devices, Inc. han aportado valor añadido a las tecnologías de procesamiento, conectividad y señal mixta relacionadas con la arquitectura de sistemas configurables.
NVIDIA Corporation ha fortalecido los ecosistemas de aceleración mediante la computación heterogénea, mientras que Broadcom Corporation sigue siendo relevante para aplicaciones de redes e infraestructura. Koninklijke Philips NV y Alcatel-Lucent SA cuentan con un profundo conocimiento tecnológico y experiencia en aplicaciones, mientras que Corsair Components, Inc. ha contribuido en el ámbito de la memoria de alto rendimiento y la computación para entusiastas. Las áreas de inversión prioritarias se centran en la aceleración de la IA, la integración de herramientas, las arquitecturas programables seguras y la resiliencia de la cadena de suministro regional.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos de hardware reconfigurables: Perspectivas estratégicas
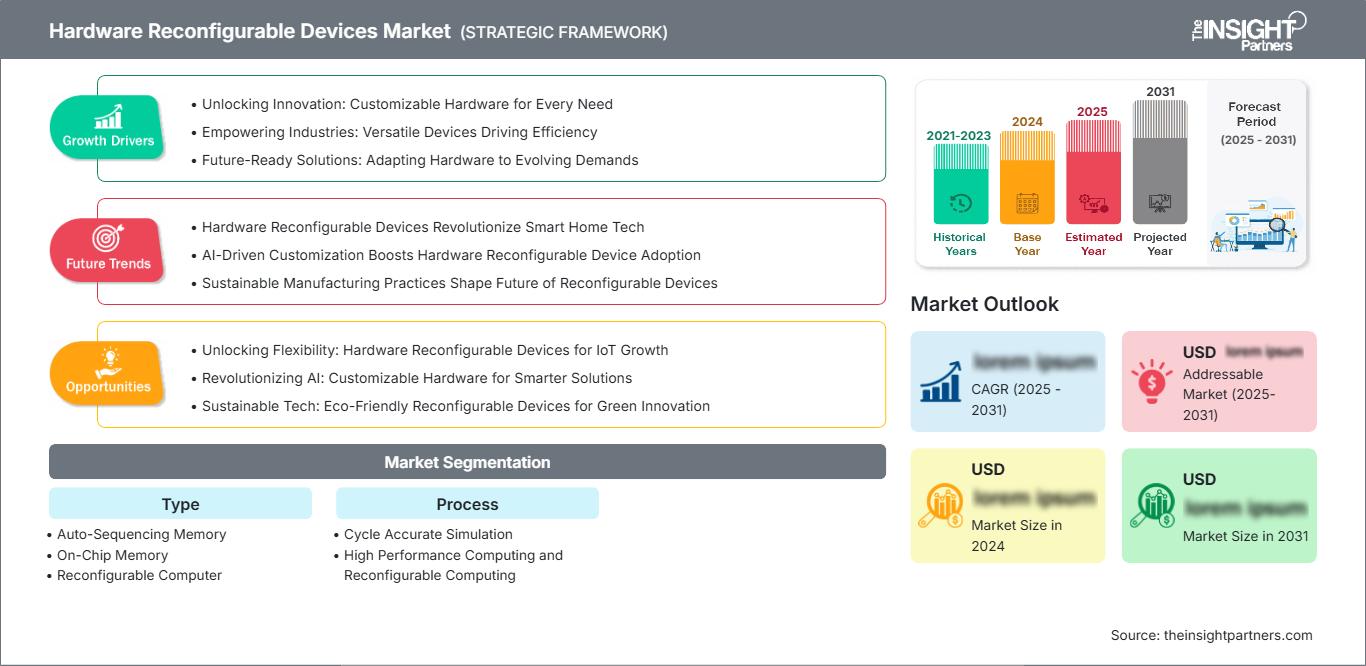
Perspectivas regionales
Mercado de dispositivos reconfigurables de hardware en Norteamérica
América del Norte representó entre el 34 % y el 38 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8 % al 10 % hasta 2034. Estados Unidos concentra la mayor parte de la demanda regional gracias a sus centros de datos a hiperescala, aplicaciones aeroespaciales y de defensa, el diseño avanzado de semiconductores y la computación de alto rendimiento. La contribución de Canadá radica en sus organizaciones de investigación, telecomunicaciones y electrónica avanzada, y los clústeres tecnológicos de la región facilitan la cooperación entre los fabricantes de semiconductores e integradores de sistemas.
El ecosistema regional se centra en la aceleración de baja latencia, el procesamiento seguro y las arquitecturas reconfigurables. Las aplicaciones de defensa y aeroespaciales requieren soluciones programables de larga duración, y los centros de datos recurren cada vez más a la aceleración por hardware para satisfacer sus necesidades de procesamiento de aplicaciones. Las aplicaciones automotrices e industriales ofrecen oportunidades en computación perimetral y controles inteligentes. Por lo tanto, la cuota de mercado de los dispositivos reconfigurables por hardware puede obtenerse tanto de aplicaciones de infraestructura estratégica como de aplicaciones integradas personalizadas.
Mercado estadounidense de dispositivos de hardware reconfigurables
En 2025, Estados Unidos representó entre el 90 % y el 94 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8 % al 10 %. Las inversiones gubernamentales en robustez de semiconductores, modernización militar, inteligencia artificial (IA) y computación avanzada contribuyen a la adopción de FPGA. El país cuenta con un gran número de diseñadores de semiconductores, proveedores de computación en la nube, institutos de investigación e integradores de sistemas, lo que conforma un entorno propicio para la implementación de dispositivos lógicos programables.
Las aplicaciones de FPGA abarcan centros de datos, telecomunicaciones, industria aeroespacial, defensa, automatización industrial, sistemas electrónicos para automóviles y dispositivos periféricos. Empresas como NVIDIA Corporation, Texas Instruments Inc., Analog Devices, Inc., Broadcom Corporation y Atmel Corporation (ahora Microchip Technology Inc.) se posicionan tecnológicamente en mercados afines como la informática y los semiconductores. Las arquitecturas que integran lógica programable con CPU, aceleradores, chips de memoria y conectividad segura están ganando popularidad.
Mercado europeo de dispositivos de hardware reconfigurables
Europa representó entre el 16 % y el 20 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7 % al 9 %, liderada por Alemania. Las contribuciones del Reino Unido, Alemania, Francia, Italia y los Países Bajos abarcan la automatización industrial, la electrónica automotriz, las telecomunicaciones, la industria aeroespacial y la I+D de semiconductores. Los esfuerzos europeos por lograr la soberanía en el sector de los semiconductores y la computación avanzada están contribuyendo a un entorno más favorable para el diseño flexible de hardware.
El Reino Unido cuenta con una ventaja en investigación, electrónica de defensa y computación de alto rendimiento. Alemania disfruta de ventajas gracias a sus necesidades en los sectores de automoción y automatización industrial, mientras que Francia aporta su experiencia en aeroespacial, defensa, telecomunicaciones e ingeniería de semiconductores. La contribución de Italia se centra en la electrónica industrial y los sistemas embebidos, mientras que los Países Bajos aportan herramientas avanzadas para semiconductores y capacidades de investigación.
Mercado de dispositivos reconfigurables de hardware en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 38 % y el 42 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 12 %, con China a la cabeza. La demanda está impulsada por la fabricación de semiconductores en Japón, Corea del Sur, Taiwán e India, así como por la electrónica de consumo, las telecomunicaciones, los sistemas automotrices y los sistemas informáticos.
Los grandes centros de producción electrónica, la expansión de las instalaciones de centros de datos y los programas nacionales de desarrollo de semiconductores impulsan la adopción de estas tecnologías. Las capacidades tecnológicas nacionales son importantes para China, los sistemas automotrices e industriales para Japón, la fabricación de electrónica avanzada para Corea del Sur y Taiwán, y las infraestructuras digitales y de semiconductores para India.
Mercado de dispositivos reconfigurables de hardware en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6-8% hasta 2034, con los Emiratos Árabes Unidos y Arabia Saudita a la cabeza de la demanda regional. Las inversiones en infraestructura digital, centros de datos, telecomunicaciones, tecnología de defensa y sistemas de ciudades inteligentes están generando oportunidades para arquitecturas informáticas adaptables.
Los sectores industrial y de telecomunicaciones siguen siendo clave en Sudáfrica, mientras que la región de Oriente Medio y África (RoMEA) cuenta con nuevas oportunidades gracias al desarrollo de infraestructuras. La necesidad de eficiencia energética, redes de alto rendimiento, seguridad en el procesamiento y computación local impulsa la demanda regional. La implementación en esta región aún se basa en proyectos, a diferencia de las regiones con una industria de semiconductores consolidada, donde la adopción está más orientada al consumidor.
Análisis de segmentación
Tipo
Se prevé que el mercado de dispositivos reconfigurables de hardware, según su tipo, crezca a una tasa de crecimiento anual compuesta (CAGR) del 8-10% durante el periodo 2026-2034. Los ordenadores reconfigurables mantienen una posición sólida gracias a su capacidad para acelerar las cargas de trabajo paralelas y admitir algoritmos cambiantes. Las arquitecturas orientadas a la memoria siguen siendo importantes cuando el movimiento de datos, el ancho de banda y la latencia limitan el rendimiento del sistema.
- La memoria de secuenciación automática admite operaciones automatizadas de movimiento de datos y acceso a la memoria, lo que ayuda a los sistemas a reducir la intervención del procesador y a mejorar la eficiencia de ejecución en cargas de trabajo que requieren una secuenciación predecible.
- La memoria integrada en el chip proporciona acceso a datos de baja latencia cerca de los recursos de procesamiento, lo que permite la aceleración, el almacenamiento en búfer y las operaciones deterministas donde los retrasos de la memoria externa pueden reducir la eficiencia general del sistema.
- Los ordenadores reconfigurables permiten la adaptación a nivel de hardware para satisfacer los requisitos computacionales cambiantes, lo que los convierte en una herramienta estratégicamente importante para la aceleración, la creación de prototipos, las cargas de trabajo especializadas y los sistemas que requieren flexibilidad posterior a la implementación.
- La memoria del host proporciona recursos de almacenamiento de mayor capacidad para sistemas informáticos programables, lo que permite su uso en aplicaciones con gran cantidad de datos donde la capacidad de la memoria local por sí sola no puede satisfacer los requisitos de la carga de trabajo.
Proceso
Se prevé que el segmento de Procesos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9-11% durante el periodo 2026-2034. Los enfoques de simulación y computación basados en hardware se benefician de la creciente complejidad de los modelos, las cargas de trabajo de IA y la demanda de ciclos de desarrollo más rápidos. La computación de alto rendimiento y reconfigurable sigue siendo especialmente importante donde el paralelismo y la ejecución determinista ofrecen ventajas cuantificables.
- La simulación precisa del ciclo permite una verificación detallada del hardware y del sistema mediante la reproducción del comportamiento temporal, lo que la convierte en una herramienta estratégicamente valiosa para diseños complejos donde la validación funcional por sí sola es insuficiente.
- La computación de alto rendimiento y la computación reconfigurable combinan el procesamiento escalable con hardware programable, lo que permite su uso en IA, cargas de trabajo científicas, simulación, análisis y aplicaciones que requieren un alto rendimiento con aceleración específica para cada carga de trabajo.
Resumen de la oportunidad
|
Proceso |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Simulación precisa del ciclo |
Medio |
Validación de tiempos |
Maduro |
|
Computación de alto rendimiento y computación reconfigurable |
Alto |
Aceleración de la IA |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos reconfigurables de hardware y análisis de su impacto
Creciente demanda de IA y aceleración específica para cargas de trabajo.
Las cargas de trabajo de IA requieren cada vez más un alto rendimiento, baja latencia y una transferencia de datos eficiente, lo que genera oportunidades para el hardware programable junto con las CPU y las GPU. Las arquitecturas reconfigurables se pueden adaptar a algoritmos, flujos de trabajo y requisitos de inferencia específicos, lo que permite a las organizaciones optimizar el rendimiento sin desarrollar silicio completamente nuevo para cada carga de trabajo. El impacto comercial es visible en centros de datos, telecomunicaciones, sistemas industriales y plataformas de borde. A medida que los modelos de IA se especializan, los clientes pueden priorizar aceleradores adaptables que admitan requisitos computacionales cambiantes. Esto incentiva a los proveedores de semiconductores a integrar lógica programable con procesadores, memoria, redes y funciones de seguridad. El cambio arquitectónico resultante amplía la demanda de herramientas de desarrollo, bibliotecas de IP, placas de sistema y servicios de integración, expandiendo el ecosistema económico más allá del propio dispositivo programable subyacente.
Expansión de la computación de alto rendimiento y de borde
Las crecientes necesidades de computación en entornos de alto rendimiento y en el borde de la red están impulsando la demanda de arquitecturas capaces de procesar datos cerca de su origen. El hardware reconfigurable ofrece ejecución determinista y procesamiento paralelo para cargas de trabajo como el procesamiento de señales, la visión artificial, el control industrial y las telecomunicaciones. Su impacto es especialmente significativo cuando la transferencia de datos a una infraestructura centralizada genera latencia, costes de ancho de banda o problemas de seguridad. Los diseñadores de sistemas pueden configurar el hardware en función de cargas de trabajo específicas, manteniendo la capacidad de actualizar la funcionalidad a medida que evolucionan los requisitos. Esta flexibilidad resulta valiosa para equipos e infraestructuras industriales con una larga vida útil. En consecuencia, los proveedores están posicionando cada vez más los dispositivos programables como complemento de los procesadores convencionales, especialmente en sistemas donde la eficiencia energética, la respuesta en tiempo real y la aceleración especializada influyen en el rendimiento general del sistema.
Resiliencia y regionalización de la cadena de suministro de semiconductores
Las interrupciones en el suministro de semiconductores y las consideraciones geopolíticas están impulsando a los gobiernos y a las empresas tecnológicas a fortalecer sus capacidades de producción regionales y diversificar sus fuentes de aprovisionamiento. El hardware reconfigurable se beneficia de este entorno, ya que las arquitecturas programables pueden extender el ciclo de vida de los productos y reducir la necesidad de rediseños repetidos de silicio específicos para cada aplicación. Los fabricantes están invirtiendo en capacidad de producción, empaquetado avanzado, ecosistemas de diseño y recursos de ingeniería regionales para mejorar la resiliencia. El impacto va más allá de la producción de chips, ya que los clientes evalúan cada vez más la compatibilidad del software, la disponibilidad a largo plazo, el soporte de cualificación y las opciones de proveedores alternativos durante el proceso de compra. Los clientes de los sectores aeroespacial, de defensa, automotriz e industrial son particularmente sensibles a la continuidad del ciclo de vida. Este entorno puede favorecer a los proveedores que ofrecen arquitecturas seguras, entornos de desarrollo estables, procesos de cualificación establecidos y compromisos de suministro predecibles, lo que refuerza el valor estratégico del hardware programable en sistemas electrónicos de larga duración.
Tendencias futuras del mercado de dispositivos de hardware reconfigurables
Convergencia de hardware reconfigurable y aceleración de IA
Se prevé que las tendencias del mercado de dispositivos reconfigurables de hardware converjan cada vez más con la aceleración de la IA, a medida que las arquitecturas programables se integren en plataformas de computación heterogéneas. Los sistemas futuros podrían combinar CPU, GPU, lógica programable, motores de IA dedicados y memoria de alto ancho de banda dentro de arquitecturas coordinadas. El objetivo será asignar cada carga de trabajo al recurso de procesamiento que ofrezca la mejor combinación de latencia, rendimiento, flexibilidad y consumo de energía. Es probable que los entornos de desarrollo abstraigan una mayor complejidad del hardware, lo que permitirá a los equipos de software utilizar marcos de programación conocidos, mientras que los especialistas en hardware optimizarán las canalizaciones críticas. Esta convergencia puede ampliar la adopción más allá de los usuarios tradicionales de FPGA al reducir las barreras de desarrollo. También podría aumentar la demanda de IP reutilizable, compatibilidad con compiladores, interfaces estandarizadas y bibliotecas de software que permitan la migración entre tipos de procesadores sin un rediseño extenso.
Inteligencia integrada en sistemas distribuidos
Es probable que los sistemas de computación distribuida incorporen una mayor inteligencia programable directamente en equipos de red, controladores industriales, vehículos, cámaras y dispositivos de infraestructura. En lugar de enviar todas las cargas de trabajo a servidores centralizados, los sistemas embebidos pueden realizar filtrado, inferencia, compresión, cifrado y procesamiento de señales localmente. El hardware reconfigurable es idóneo para estas aplicaciones, ya que su funcionalidad puede evolucionar a medida que cambian los algoritmos y los estándares. El desarrollo de productos futuros hará hincapié en un menor tamaño, un menor consumo de energía, seguridad integrada y una implementación simplificada. Esta tendencia podría generar demanda de dispositivos programables con procesadores, memoria, interfaces de red y herramientas de desarrollo integrados en plataformas unificadas. A medida que los sistemas conectados se vuelven más autónomos, la flexibilidad del hardware puede reducir los ciclos de rediseño y prolongar la vida útil de los equipos, especialmente en entornos industriales y de infraestructura donde los costos de reemplazo son elevados.
Oportunidades de mercado para dispositivos de hardware reconfigurables
Desarrollo del ecosistema regional de semiconductores
Las previsiones del mercado de dispositivos reconfigurables de hardware indican oportunidades para las empresas que establezcan alianzas con ecosistemas regionales de semiconductores, instituciones de investigación, integradores de sistemas y fabricantes de electrónica. La región Asia-Pacífico ofrece escala gracias a la producción electrónica y la creciente infraestructura informática, mientras que Europa brinda oportunidades en torno a iniciativas de soberanía en los sectores automotriz, industrial, aeroespacial y de semiconductores. Norteamérica sigue siendo atractiva para aplicaciones de computación avanzada, defensa e inteligencia artificial. Los proveedores pueden adaptar las herramientas de desarrollo, el soporte técnico, las plataformas de evaluación y los diseños de referencia para acortar los ciclos de adopción por parte de los clientes. Las alianzas con universidades y programas de ingeniería también pueden ampliar la base de desarrolladores necesaria para la implementación de hardware programable. La inversión estratégica debe priorizar las regiones donde el apoyo gubernamental, la infraestructura de semiconductores y la demanda de aplicaciones se refuerzan mutuamente, lo que permite a los proveedores construir ecosistemas sostenibles en lugar de depender únicamente de la venta directa de componentes.
Plataformas seguras y reconfigurables para infraestructuras críticas
Los operadores de infraestructuras críticas requieren plataformas informáticas que soporten protocolos en constante evolución, manteniendo la seguridad, la fiabilidad y una larga vida útil. Esto crea una oportunidad para las arquitecturas programables que incorporan arranque seguro, criptografía basada en hardware, configuración autenticada, monitorización de fallos y mecanismos de actualización controlada. Los sectores de telecomunicaciones, aeroespacial, defensa, energía, transporte y automatización industrial pueden beneficiarse de estas plataformas, ya que los requisitos del sistema suelen cambiar tras la implementación inicial. Los proveedores pueden diferenciarse mediante capacidades de seguridad certificadas, disponibilidad a largo plazo, gestión del ciclo de vida y entornos de desarrollo diseñados para aplicaciones reguladas. La inversión en arquitecturas de referencia puede acelerar la adopción al demostrar cómo el hardware programable se integra con los sistemas de control y la infraestructura de red existentes. La mayor oportunidad reside en aplicaciones donde la adaptabilidad tiene un valor operativo cuantificable y donde la sustitución del equipo instalado resultaría significativamente más costosa que la actualización de su funcionalidad computacional.
Novedades recientes
- Junio de 2026: Intel presentó nuevas innovaciones que satisfacen las necesidades de IA de los clientes, desde el nivel de chip hasta el de sistema, con soluciones adaptadas para abordar los desafíos específicos de su industria, entre las que se incluyen: nueva infraestructura de IA a escala de rack, oferta de nube agencial para inferencia desagregada, soluciones industriales profundas, soluciones industriales profundas e impulso en IA para PC, dispositivos portátiles de juegos y dispositivos físicos.
- Octubre de 2025: MosChip Technologies, una empresa global de ingeniería de productos y semiconductores, anunció que lanzará sus nuevos ProductXcelerate Blueprints en Embedded World North America, presentando un conjunto de soluciones unificadas que impulsan la forma en que los fabricantes de equipos originales diseñan productos inteligentes y conectados en la era de los productos impulsados por la IA.
- Febrero de 2025: Synopsys, Inc. (Nasdaq: SNPS) anunció la expansión de su cartera líder en la industria de verificación asistida por hardware (HAV) con nuevos sistemas de prototipado HAPS y emulación ZeBu que utilizan el último SoC adaptativo AMD Versal Premium VP1902. Los sistemas de prototipado HAPS-200 y emulación ZeBu-200 de próxima generación ofrecen un rendimiento de ejecución mejorado, un tiempo de compilación optimizado y una mayor productividad en la depuración. Están construidos sobre el nuevo hardware Synopsys Emulation and Prototyping (EP-Ready) que optimiza el retorno de la inversión del cliente al habilitar casos de uso de emulación y prototipado mediante reconfiguración y software optimizado. ZeBu Server 5 se ha mejorado para ofrecer una escalabilidad líder en la industria que supera los 60 mil millones de puertas (BG) para abordar la creciente complejidad del hardware y el software en los diseños SoC y multi-die. Continúa ofreciendo la mejor densidad de la industria para optimizar la utilización del espacio en el centro de datos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -