
Mercato dei dispositivi di hardware reconfigurabili: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi hardware riconfigurabili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (memoria a sequenziamento automatico, memoria on-chip, computer riconfigurabile, memoria host e altri); e processo (simulazione a ciclo accurato, calcolo ad alte prestazioni e calcolo riconfigurabile); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000917
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
9,6 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,43 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,75 %
Tasso di crescita
Mercato di riferimento
134,52 miliardi di dollari USA
(2026-2034)
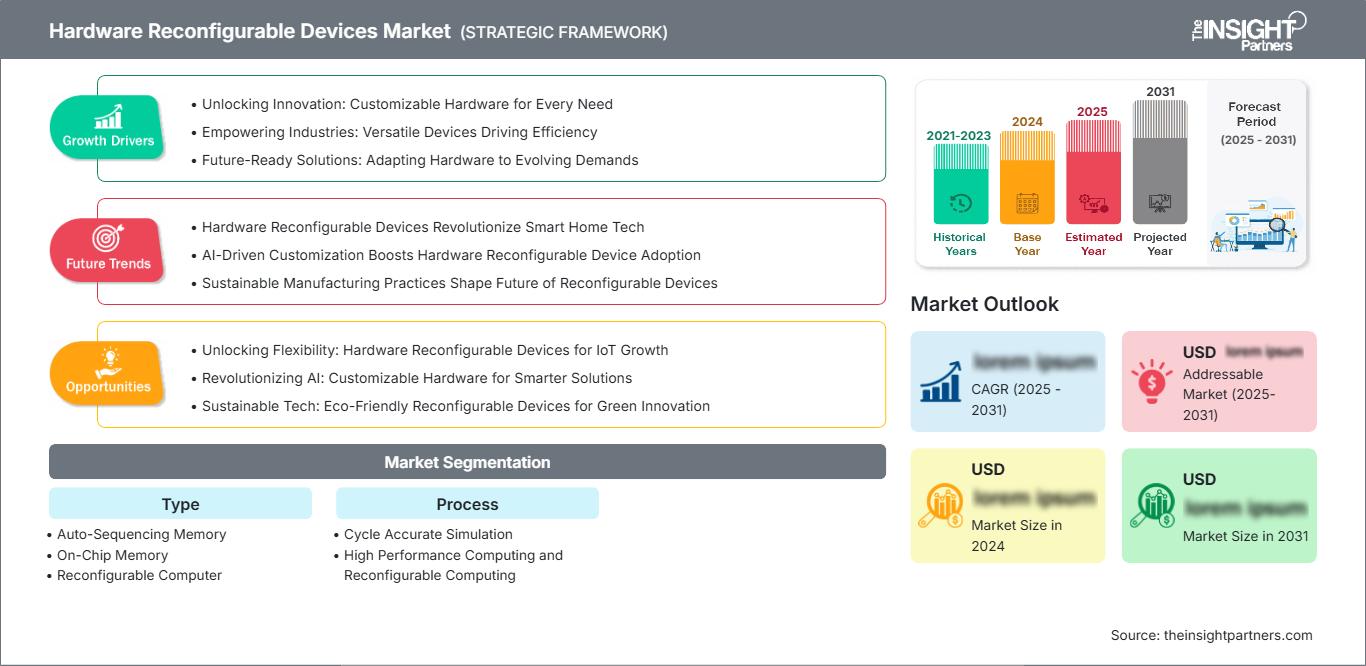
Il mercato dei dispositivi hardware riconfigurabili (HRD) aveva un valore di 9,6 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20,43 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,75% nel periodo 2026-2034. Il mercato comprende architetture di memoria, piattaforme di calcolo riconfigurabili e tecnologie di accelerazione hardware che supportano l'esecuzione flessibile, la prototipazione rapida, la simulazione e i carichi di lavoro ad alte prestazioni in ambienti di calcolo sempre più eterogenei.
Il Nord America rimane un mercato strategicamente importante, con una crescita del mercato dei dispositivi hardware riconfigurabili (HRD) sostenuta da capacità avanzate di progettazione di semiconduttori, investimenti nei data center, programmi aerospaziali e di difesa e domanda di architetture di calcolo adattabili. Si prevede un'espansione regionale con un CAGR dell'8-10% nel periodo 2026-2034, supportata dall'accelerazione dell'intelligenza artificiale, dall'edge computing, dal calcolo ad alte prestazioni e dai continui investimenti negli ecosistemi hardware programmabili.
Analisi e approfondimenti sul mercato dei dispositivi hardware riconfigurabili.
- Nel 2025, il Nord America deteneva una quota di mercato del 34-38% nel settore dei dispositivi hardware riconfigurabili (HRD) e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8-10% nel periodo 2026-2034, grazie al supporto delle infrastrutture per l'intelligenza artificiale, alla modernizzazione del settore aerospaziale e della difesa, alla ricerca e sviluppo nel settore dei semiconduttori e all'adozione del calcolo ad alte prestazioni.
- Nel 2025 gli Stati Uniti rappresentavano il 90-94% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8-10%, grazie al calcolo su larga scala, all'elettronica per la difesa e allo sviluppo di semiconduttori avanzati.
- Nel 2025 l'Europa rappresentava una quota del 16-20% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7-9%, con Germania, Francia, Regno Unito, Italia e Paesi Bassi a supporto delle applicazioni automobilistiche, industriali, delle telecomunicazioni e aerospaziali.
- Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 38% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10-12%, trainata da Cina, Giappone, Corea del Sud, Taiwan e India, grazie alla produzione di componenti elettronici e alle infrastrutture informatiche.
- Il segmento più ampio , quello dei computer riconfigurabili, deteneva una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un CAGR del 9-11%, a testimonianza dell'ampia adozione nell'ambito dell'accelerazione e del calcolo flessibili.
- Segmento ad alta crescita : il calcolo ad alte prestazioni e il calcolo riconfigurabile rappresentavano una quota di mercato del 42-46% nel 2025 e si prevede che cresceranno a un CAGR del 10-12%, trainati dall'intelligenza artificiale e dall'accelerazione dei carichi di lavoro.
- Aziende chiave analizzate nel dettaglio : Atmel Corporation (Microchip Technology Inc.), Infineon Technologies AG, Texas Instruments Inc., STMicroelectronics NV, Broadcom Corporation, NVIDIA Corporation, Koninklijke Philips NV, Alcatel-Lucent SA, Analog Devices, Inc. e Corsair Components, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei dispositivi hardware riconfigurabili (HRD) è sempre più trainato dall'integrazione architetturale di logica programmabile, processori, acceleratori e memorie speciali nei sistemi informatici. I dispositivi vengono progettati con l'obiettivo di aumentare la larghezza di banda, ridurre la latenza, migliorare l'efficienza energetica e garantire flessibilità di implementazione. In termini di produzione, i processi avanzati di fabbricazione dei semiconduttori, l'integrazione eterogenea, la memoria integrata, le interconnessioni configurabili e un ambiente compatibile con il software si sono affermati come fattori chiave. Ciò consentirà la riconfigurazione dell'hardware anche dopo la sua installazione.
L'ulteriore crescita del mercato dei dispositivi riconfigurabili hardware (HRD) si concentrerà sull'inferenza AI, l'edge computing, le infrastrutture di telecomunicazione, l'automazione industriale, l'elettronica aerospaziale e i carichi di lavoro speciali nei data center. Anche gli investimenti nella resilienza dei semiconduttori e nella produzione di semiconduttori stanno influenzando le decisioni di acquisto. Il supporto normativo e strategico per lo sviluppo nazionale dei semiconduttori può offrire un ulteriore potenziale di crescita grazie all'aumento della domanda di tecnologie programmabili, mentre le esigenze di sicurezza, elaborazione deterministica e accelerazione dei carichi di lavoro stanno creando nuove opportunità.
Ambito del rapporto sul mercato dei dispositivi hardware riconfigurabili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,6 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,43 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,75% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi hardware riconfigurabili
Il mercato dei dispositivi riconfigurabili hardware (HRD) è trainato dalla domanda di componenti di calcolo flessibili, in grado di gestire le variazioni del carico di lavoro senza modificare l'intero sistema. Il mercato comprende partecipanti quali aziende di semiconduttori, fornitori di memorie, fonderie, fornitori di IP, fornitori di software di automazione della progettazione elettronica (EDA), produttori di schede, società di servizi di integrazione di sistemi e clienti. La domanda diventa ancora più evidente quando l'attenzione si concentra su latenza, parallelismo, consumo energetico e adattabilità dopo l'implementazione.
Il rapporto sul mercato dei dispositivi riconfigurabili hardware indica che i fattori di offerta includono la disponibilità di capacità produttiva di semiconduttori, tecnologie di packaging avanzate, memorie ad alta velocità, IP di logica programmabile e strumenti di sviluppo. I produttori cercano di differenziarsi in base al rapporto prestazioni/watt, alle proprietà di sicurezza, alla capacità di elaborazione integrata e alla disponibilità di un ecosistema. La catena del valore si avvale anche della riutilizzabilità delle architetture hardware e della minimizzazione delle riprogettazioni. I dispositivi sofisticati possono presentare lunghi tempi di qualificazione, carenza di ingegneri e requisiti di produzione specifici.
Il mercato dei dispositivi riconfigurabili hardware (HRD) comprende la concorrenza nei settori della logica programmabile, della memoria configurabile, delle piattaforme di accelerazione e delle soluzioni di elaborazione embedded. Atmel Corporation (Microchip Technology Inc.) vanta una combinazione di dispositivi programmabili e tecnologie per sistemi embedded, mentre Infineon Technologies AG e STMicroelectronics NV dispongono di un'ampia gamma di tecnologie per semiconduttori. Texas Instruments Inc. e Analog Devices, Inc. hanno apportato valore aggiunto alle tecnologie di elaborazione, connettività e segnale misto relative all'architettura dei sistemi configurabili.
NVIDIA Corporation ha rafforzato gli ecosistemi di accelerazione attraverso il calcolo eterogeneo, mentre Broadcom Corporation rimane un punto di riferimento per le applicazioni di rete e infrastrutturali. Koninklijke Philips NV e Alcatel-Lucent SA vantano una solida esperienza tecnologica, sia storica che applicativa, mentre Corsair Components, Inc. contribuisce nel settore delle memorie ad alte prestazioni e del computing per appassionati. Le aree di investimento prioritarie si stanno concentrando sull'accelerazione dell'intelligenza artificiale, sull'integrazione della catena di strumenti, sulle architetture programmabili sicure e sulla resilienza della catena di approvvigionamento regionale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi hardware riconfigurabili: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi riconfigurabili hardware
Nel 2025 il Nord America rappresentava una quota del 34-38% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8-10% fino al 2034. Gli Stati Uniti rappresentano la maggior parte della domanda regionale grazie ai data center hyperscale, alle applicazioni aerospaziali e di difesa, alla progettazione sofisticata di semiconduttori e al calcolo ad alte prestazioni. Il contributo del Canada risiede negli enti di ricerca, nelle telecomunicazioni e nell'elettronica avanzata, e i cluster tecnologici nella regione contribuiscono a facilitare la cooperazione tra produttori di semiconduttori e integratori di sistemi.
L'ecosistema regionale si concentra sull'accelerazione a bassa latenza, sull'elaborazione sicura e sulle architetture riconfigurabili. Le applicazioni per la difesa e l'aerospazio richiedono soluzioni programmabili a lungo termine e i data center guardano sempre più all'accelerazione hardware per le esigenze di elaborazione delle applicazioni. Le applicazioni automobilistiche e industriali offrono opportunità nell'ambito dell'edge computing e dei controlli intelligenti. La quota di mercato dei dispositivi hardware riconfigurabili (HRD) può quindi essere conquistata sia attraverso applicazioni infrastrutturali strategiche che attraverso applicazioni embedded personalizzate.
Mercato statunitense dei dispositivi riconfigurabili hardware
Nel 2025 gli Stati Uniti rappresentavano il 90-94% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) dell'8-10%. Gli investimenti governativi nella robustezza dei semiconduttori, nella modernizzazione militare, nell'intelligenza artificiale (IA) e nel calcolo avanzato contribuiscono all'adozione degli FPGA. Il Paese vanta un elevato numero di progettisti di semiconduttori, fornitori di servizi di cloud computing, istituti di ricerca e integratori di sistemi, creando così un ambiente ben sviluppato per l'implementazione di dispositivi logici programmabili.
Le applicazioni FPGA includono data center, telecomunicazioni, settore aerospaziale, difesa, automazione industriale, sistemi elettronici per autoveicoli e dispositivi edge. Aziende come NVIDIA Corporation, Texas Instruments Inc., Analog Devices, Inc., Broadcom Corporation e Atmel Corporation (ora Microchip Technology Inc.) hanno un posizionamento tecnologico all'interno di mercati adiacenti come quello dell'informatica e dei semiconduttori. Le architetture che integrano logica programmabile con CPU, acceleratori, chip di memoria e connettività sicura stanno guadagnando popolarità.
Mercato europeo dei dispositivi riconfigurabili hardware
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 16% e il 20% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7-9%, trainata dalla Germania. I contributi di Regno Unito, Germania, Francia, Italia e Paesi Bassi includono l'automazione industriale, l'elettronica automobilistica, le telecomunicazioni, l'industria aerospaziale e la ricerca e sviluppo nel settore dei semiconduttori. Gli sforzi compiuti in Europa per la sovranità nel settore dei semiconduttori e per il calcolo avanzato stanno contribuendo a creare un ambiente più favorevole alla progettazione di hardware flessibile.
Il Regno Unito vanta un vantaggio nella ricerca, nell'elettronica per la difesa e nel calcolo ad alte prestazioni. La Germania beneficia di vantaggi derivanti dalle sue esigenze nei settori automobilistico e dell'automazione industriale, mentre la Francia apporta la sua forza nei settori aerospaziale, della difesa, delle telecomunicazioni e dell'ingegneria dei semiconduttori. Il contributo dell'Italia si concentra nell'ambito dell'elettronica industriale e dei sistemi embedded, mentre i Paesi Bassi offrono strumenti avanzati per la produzione di semiconduttori e capacità di ricerca all'avanguardia.
Mercato dei dispositivi riconfigurabili hardware nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 38% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10-12%, con la Cina in testa. La domanda è trainata dalla produzione di semiconduttori in Giappone, Corea del Sud, Taiwan e India, nonché dall'elettronica di consumo, dalle telecomunicazioni, dai sistemi automobilistici e dai sistemi informatici.
Grandi centri di produzione elettronica, l'espansione delle infrastrutture dei data center e i programmi nazionali di sviluppo dei semiconduttori favoriscono l'adozione di queste tecnologie. Le capacità tecnologiche nazionali sono importanti per la Cina, i sistemi automobilistici e industriali per il Giappone, la produzione di elettronica avanzata per la Corea del Sud e Taiwan, e le infrastrutture digitali e dei semiconduttori per l'India.
Mercato dei dispositivi riconfigurabili hardware in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6-8% fino al 2034, con gli Emirati Arabi Uniti e l'Arabia Saudita in testa alla domanda regionale. Gli investimenti in infrastrutture digitali, data center, telecomunicazioni, tecnologie per la difesa e sistemi per le città intelligenti stanno creando opportunità per architetture informatiche adattabili.
I settori industriale e delle telecomunicazioni continuano a essere fondamentali in Sudafrica, mentre la regione del Medio Oriente e dell'Africa (RoMEA) ha nuove opportunità grazie allo sviluppo delle infrastrutture. La necessità di efficienza energetica, reti ad alte prestazioni, sicurezza dei processi e capacità di elaborazione locale guida la domanda regionale. L'implementazione in questa regione è ancora guidata da progetti, a differenza delle regioni consolidate del settore dei semiconduttori, dove l'adozione è maggiormente orientata ai consumatori.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei dispositivi hardware riconfigurabili (HRD) si espanderà a un tasso di crescita annuo composto (CAGR) dell'8-10% nel periodo 2026-2034. I computer riconfigurabili mantengono una posizione di rilievo grazie alla loro capacità di accelerare i carichi di lavoro paralleli e supportare algoritmi in continua evoluzione. Le architetture orientate alla memoria rimangono importanti laddove il trasferimento dei dati, la larghezza di banda e la latenza rappresentano un fattore limitante per le prestazioni del sistema.
- La memoria a sequenziamento automatico supporta il trasferimento automatico dei dati e le operazioni di accesso alla memoria, aiutando i sistemi a ridurre l'intervento del processore e a migliorare l'efficienza di esecuzione nei carichi di lavoro che richiedono un sequenziamento prevedibile.
- La memoria integrata nel chip (On-Chip Memory) offre un accesso ai dati a bassa latenza in prossimità delle risorse di elaborazione, supportando l'accelerazione, il buffering e le operazioni deterministiche laddove i ritardi della memoria esterna possono ridurre l'efficienza complessiva del sistema.
- I computer riconfigurabili consentono l'adattamento a livello hardware alle mutevoli esigenze computazionali, risultando strategicamente importanti per l'accelerazione, la prototipazione, i carichi di lavoro specializzati e i sistemi che richiedono flessibilità post-implementazione.
- La memoria host fornisce risorse di archiviazione ad alta capacità per i sistemi di calcolo programmabili, supportando applicazioni ad alta intensità di dati in cui la sola capacità della memoria locale non è sufficiente a soddisfare i requisiti del carico di lavoro.
Processo
Si prevede che il segmento Processi crescerà a un tasso annuo composto (CAGR) del 9-11% nel periodo 2026-2034. Gli approcci di simulazione e calcolo basati su hardware beneficiano della crescente complessità dei modelli, dei carichi di lavoro di intelligenza artificiale e della richiesta di cicli di sviluppo più rapidi. Il calcolo ad alte prestazioni e riconfigurabile rimane particolarmente importante laddove il parallelismo e l'esecuzione deterministica offrono vantaggi misurabili.
- La simulazione ad alta precisione ciclica supporta la verifica dettagliata dell'hardware e del sistema riproducendo il comportamento temporale, risultando strategicamente preziosa per progetti complessi in cui la sola validazione funzionale non è sufficiente.
- Il calcolo ad alte prestazioni e il calcolo riconfigurabile combinano l'elaborazione scalabile con hardware programmabile, supportando l'intelligenza artificiale, i carichi di lavoro scientifici, la simulazione, l'analisi e le applicazioni che richiedono un throughput elevato con accelerazione specifica per il carico di lavoro.
Panoramica dell'opportunità
|
Processo |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Simulazione accurata del ciclo |
Mezzo |
Convalida della temporizzazione |
Maturo |
|
Calcolo ad alte prestazioni e calcolo riconfigurabile |
Alto |
Accelerazione dell'IA |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi hardware riconfigurabili.
Crescente domanda di intelligenza artificiale e accelerazione specifica per i carichi di lavoro
I carichi di lavoro di intelligenza artificiale richiedono sempre più throughput elevato, bassa latenza e un trasferimento dati efficiente, creando opportunità per l'hardware programmabile accanto a CPU e GPU. Le architetture riconfigurabili possono essere adattate ad algoritmi, pipeline e requisiti di inferenza specifici, consentendo alle organizzazioni di ottimizzare le prestazioni senza dover sviluppare silicio completamente nuovo per ogni carico di lavoro. L'impatto commerciale è visibile nei data center, nelle telecomunicazioni, nei sistemi industriali e nelle piattaforme edge. Man mano che i modelli di intelligenza artificiale diventano più specializzati, i clienti possono dare priorità agli acceleratori adattabili che supportano i requisiti computazionali in continua evoluzione. Ciò incoraggia i fornitori di semiconduttori a integrare la logica programmabile con processori, memoria, reti e funzioni di sicurezza. Il conseguente cambiamento architetturale amplia la domanda di strumenti di sviluppo, librerie IP, schede di sistema e servizi di integrazione, allargando l'ecosistema economico oltre il dispositivo programmabile stesso.
Espansione del calcolo ad alte prestazioni e dell'edge computing
Le crescenti esigenze di elaborazione in ambienti edge e ad alte prestazioni stanno aumentando la domanda di architetture in grado di elaborare i dati più vicino alla loro origine. L'hardware riconfigurabile può fornire esecuzione deterministica ed elaborazione parallela per carichi di lavoro come l'elaborazione del segnale, la visione artificiale, il controllo industriale e le telecomunicazioni. L'impatto è particolarmente significativo laddove il trasferimento dei dati verso infrastrutture centralizzate introduce latenza, costi di banda o problemi di sicurezza. I progettisti di sistemi possono configurare l'hardware in base a carichi di lavoro specifici, mantenendo al contempo la possibilità di aggiornare le funzionalità man mano che i requisiti si evolvono. Questa flessibilità è preziosa per apparecchiature e infrastrutture industriali con lunghi cicli di vita. Di conseguenza, i fornitori stanno sempre più proponendo dispositivi programmabili come complementi ai processori convenzionali, in particolare nei sistemi in cui l'efficienza energetica, la risposta in tempo reale e l'accelerazione specializzata influenzano le prestazioni complessive del sistema.
Resilienza e regionalizzazione della catena di approvvigionamento dei semiconduttori
Le interruzioni nella fornitura di semiconduttori e le considerazioni geopolitiche stanno spingendo governi e aziende tecnologiche a rafforzare le capacità produttive regionali e a diversificare le fonti di approvvigionamento. L'hardware riconfigurabile beneficia di questo contesto, poiché le architetture programmabili possono estendere il ciclo di vita dei prodotti e ridurre la necessità di ripetute riprogettazioni del silicio specifiche per le applicazioni. I produttori stanno investendo in capacità produttiva, packaging avanzato, ecosistemi di progettazione e risorse ingegneristiche regionali per migliorare la resilienza. L'impatto si estende oltre la produzione di chip, poiché i clienti valutano sempre più la compatibilità del software, la disponibilità a lungo termine, il supporto alla qualificazione e le opzioni di fornitori alternativi durante la fase di approvvigionamento. I clienti dei settori aerospaziale, della difesa, automobilistico e industriale sono particolarmente sensibili alla continuità del ciclo di vita. Questo contesto può favorire i fornitori che offrono architetture sicure, ambienti di sviluppo stabili, processi di qualificazione consolidati e impegni di fornitura prevedibili, rafforzando il valore strategico dell'hardware programmabile all'interno di sistemi elettronici a lunga durata.
Tendenze future del mercato dei dispositivi hardware riconfigurabili
Convergenza tra hardware riconfigurabile e accelerazione tramite intelligenza artificiale
Si prevede che le tendenze del mercato dei dispositivi hardware riconfigurabili (FPGA) convergeranno sempre più con l'accelerazione dell'intelligenza artificiale, man mano che le architetture programmabili diventeranno parte integrante delle piattaforme di calcolo eterogenee. I sistemi futuri potrebbero combinare CPU, GPU, logica programmabile, motori AI dedicati e memorie ad alta larghezza di banda all'interno di architetture coordinate. L'obiettivo sarà quello di assegnare ciascun carico di lavoro alla risorsa di elaborazione che offre la migliore combinazione di latenza, throughput, flessibilità e consumo energetico. Gli ambienti di sviluppo tenderanno probabilmente ad astrarre una maggiore complessità hardware, consentendo ai team di sviluppo software di utilizzare framework di programmazione familiari, mentre gli specialisti hardware ottimizzeranno le pipeline critiche. Questa convergenza può ampliare l'adozione oltre i tradizionali utenti di FPGA, riducendo le barriere allo sviluppo. Potrebbe anche aumentare la domanda di IP riutilizzabili, supporto per i compilatori, interfacce standardizzate e librerie software che consentano la migrazione tra diversi tipi di processore senza una riprogettazione complessa.
Intelligenza integrata nei sistemi distribuiti
È probabile che i sistemi di calcolo distribuito integrino una maggiore intelligenza programmabile direttamente nelle apparecchiature di rete, nei controllori industriali, nei veicoli, nelle telecamere e nei dispositivi infrastrutturali. Anziché inviare ogni carico di lavoro a server centralizzati, i sistemi embedded possono eseguire localmente filtraggio, inferenza, compressione, crittografia ed elaborazione del segnale. L'hardware riconfigurabile è adatto a queste applicazioni perché la funzionalità può evolversi al variare degli algoritmi e degli standard. Lo sviluppo futuro dei prodotti si concentrerà su dimensioni ridotte, minore consumo energetico, sicurezza integrata e implementazione semplificata. Questa direzione potrebbe creare una domanda di dispositivi programmabili con processori, memoria, interfacce di rete e strumenti di sviluppo integrati in piattaforme unificate. Man mano che i sistemi connessi diventano più autonomi, la flessibilità hardware può ridurre i cicli di riprogettazione e supportare una maggiore durata delle apparecchiature, in particolare negli ambienti industriali e infrastrutturali dove i costi di sostituzione sono elevati.
Opportunità di mercato per i dispositivi hardware riconfigurabili
Sviluppo dell'ecosistema regionale dei semiconduttori
Le previsioni di mercato per i dispositivi riconfigurabili hardware (HRD) indicano opportunità per le aziende che stringono partnership con gli ecosistemi regionali dei semiconduttori, gli istituti di ricerca, gli integratori di sistemi e i produttori di elettronica. L'area Asia-Pacifico (APAC) offre economie di scala grazie alla produzione di elettronica e alla crescente infrastruttura informatica, mentre l'Europa offre opportunità legate ai settori automobilistico, industriale, aerospaziale e alle iniziative di sovranità dei semiconduttori. Il Nord America rimane attraente per le applicazioni di calcolo avanzato, difesa e intelligenza artificiale. I fornitori possono localizzare strumenti di sviluppo, supporto tecnico, piattaforme di valutazione e progetti di riferimento per ridurre i cicli di adozione da parte dei clienti. Le partnership con università e corsi di ingegneria possono inoltre ampliare la base di sviluppatori necessaria per l'implementazione dell'hardware programmabile. Gli investimenti strategici dovrebbero dare priorità alle regioni in cui il supporto governativo, l'infrastruttura dei semiconduttori e la domanda di applicazioni si rafforzano a vicenda, consentendo ai fornitori di costruire ecosistemi sostenibili anziché affidarsi esclusivamente alla vendita diretta di componenti.
Piattaforme sicure e riconfigurabili per infrastrutture critiche
Gli operatori di infrastrutture critiche necessitano di piattaforme informatiche in grado di supportare protocolli in continua evoluzione, garantendo al contempo sicurezza, affidabilità e una lunga durata operativa. Ciò crea un'opportunità per le architetture programmabili che integrano avvio sicuro, crittografia hardware, configurazione autenticata, monitoraggio dei guasti e meccanismi di aggiornamento controllato. I settori delle telecomunicazioni, aerospaziale, della difesa, dell'energia, dei trasporti e dell'automazione industriale possono trarre vantaggio da tali piattaforme, poiché i requisiti di sistema spesso cambiano dopo l'implementazione iniziale. I fornitori possono differenziarsi offrendo funzionalità di sicurezza certificate, disponibilità a lungo termine, gestione del ciclo di vita e ambienti di sviluppo progettati per applicazioni regolamentate. Investire in architetture di riferimento può accelerare l'adozione, dimostrando come l'hardware programmabile si integri con i sistemi di controllo e l'infrastruttura di rete esistenti. L'opportunità maggiore risiede nelle applicazioni in cui l'adattabilità ha un valore operativo misurabile e dove la sostituzione delle apparecchiature installate risulterebbe significativamente più costosa rispetto all'aggiornamento delle loro funzionalità di calcolo.
Sviluppi recenti
- Giugno 2026: Intel ha presentato nuove innovazioni che rispondono alle esigenze di intelligenza artificiale dei clienti, dal livello chip a quello di sistema, con soluzioni personalizzate per affrontare le sfide specifiche del loro settore, tra cui: una nuova infrastruttura AI su scala rack, l'offerta Agentic Cloud per l'inferenza disaggregata, soluzioni specifiche per il settore, soluzioni specifiche per il settore e l'impulso all'intelligenza artificiale per PC, dispositivi portatili da gioco e dispositivi fisici.
- Ottobre 2025: MosChip Technologies, azienda globale di ingegneria di prodotti e semiconduttori, ha annunciato il lancio dei suoi nuovi ProductXcelerate Blueprints all'Embedded World North America, presentando una suite di soluzioni unificate che rivoluziona il modo in cui gli OEM progettano prodotti intelligenti e connessi nell'era dei prodotti basati sull'intelligenza artificiale.
- Febbraio 2025: Synopsys, Inc. (Nasdaq: SNPS) ha annunciato l'espansione del suo portfolio leader del settore per la verifica assistita da hardware (HAV) con i nuovi sistemi di prototipazione HAPS e di emulazione ZeBu, basati sul più recente SoC adattivo AMD Versal Premium VP1902. I sistemi di prototipazione HAPS-200 e di emulazione ZeBu-200 di nuova generazione offrono prestazioni runtime migliorate, tempi di compilazione più rapidi e una maggiore produttività nel debug. Sono basati sul nuovo hardware Synopsys Emulation and Prototyping (EP-Ready) che ottimizza il ritorno sull'investimento del cliente, consentendo casi d'uso di emulazione e prototipazione tramite riconfigurazione e software ottimizzato. ZeBu Server 5 è stato migliorato per offrire una scalabilità leader del settore oltre i 60 miliardi di gate (BG) per affrontare la crescente complessità hardware e software nei progetti SoC e multi-die. Continua inoltre a offrire la migliore densità del settore per ottimizzare l'utilizzo dello spazio nei data center.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -