
Markt für Harvesting Roboter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Ernteroboter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (unbemannte Luftfahrzeuge (UAVs), Melkroboter, fahrerlose Traktoren, automatisierte Erntesysteme, sonstige Roboter); landwirtschaftlichen Erzeugnissen (Obst und Gemüse, Feldfrüchte, Vieh, Sonstige); Anwendung (Erntemanagement, Ackerbau, Milch- und Viehhaltung, Bewässerungsmanagement, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026021
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
2,59 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,78 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
20,41 %
Wachstumsrate
Adressierbarer Markt
66,02 Mrd. US-Dollar
(2026–2034)
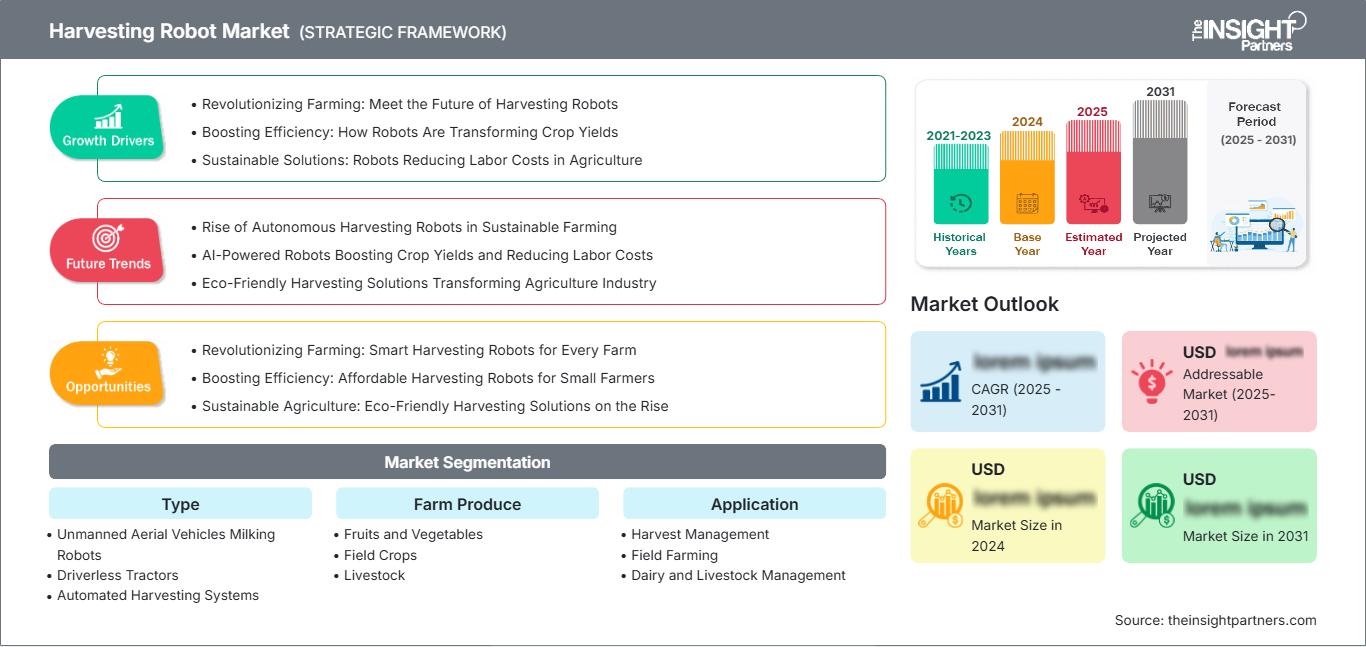
Der Markt für Ernteroboter wird Prognosen zufolge von 2,59 Milliarden US-Dollar im Jahr 2025 auf 13,78 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,14 % im Zeitraum 2026–2034 entspricht. Die Akzeptanz steigt kontinuierlich, da Landwirte die Automatisierung für arbeitsintensive Aufgaben bei der Ernte von Feldfrüchten, der Feldüberwachung, der Milchwirtschaft und dem Erntemanagement auf Premium- und Ackerbaubetrieben sowie in der Tierhaltung einsetzen, die zunehmend datenabhängig werden.
In Nordamerika wird das Wachstum des Marktes für Ernteroboter durch den anhaltenden Arbeitskräftemangel in der Landwirtschaft, die Mechanisierung von Sonderkulturen und die verbesserten Bildverarbeitungsfähigkeiten autonomer Maschinen angetrieben. Es wird erwartet, dass die Region in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,5–20,5 % wachsen wird, während US-amerikanische Landwirte verstärkt auf robotergestütztes Pflücken, automatische Erntesysteme, unbemannte Luftfahrzeuge (UAVs) und die Automatisierung der Tierhaltung setzen.
Marktanalyse und Einblicke für Ernteroboter
- Nordamerika hielt 2025 einen Marktanteil von 37–39 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,5–20,5 %, was auf Arbeitskräftemangel, große mechanisierte Betriebe und eine rasche Integration der Autonomie zurückzuführen ist.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,8–20,8 % durch den Einsatz von Spezialkulturen und Mähdrescherautomatisierung.
- Europa hatte 2025 einen Anteil von 27–29 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,6–19,6 %, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 22–24 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,2–22,2 %, wobei China, Japan, Südkorea, Indien und Australien führend bei der Einführung sind.
- Das größte Segment, die automatisierten Erntesysteme, hielten 2025 einen Marktanteil von 35–38 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,7–20,7 %.
- Das Wachstumssegment Erntemanagement hielt 2025 einen Marktanteil von 29–32 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,4–22,4 %.
- Detaillierte Analyse der wichtigsten Unternehmen : AgEagle Aerial Systems Inc.; AgJunction LLC; BouMatic LLC; CNH Industrial NV; Deepfield Robotics; Harvest Automation Inc.; Deere & Company; Naïo Technologies SAS; Harvest CROO, LLC; Trimble Inc.; YANMAR HOLDINGS CO., LTD.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Innovationen haben die Entwicklung von Ernterobotern von Prototypen zu vernetzten Systemen mit Computer Vision, LiDAR, GPS, Edge Computing und robotischen Endeffektoren vorangetrieben. Die Fertigungstrends verlagern sich vom reinen Verkauf des Roboters hin zum Angebot einer Kombination aus Autonomie, Analyse-Abonnements und Dienstleistungen. Diese Innovation steigert die Effizienz von Ernterobotern, verkürzt die Amortisationszeiten und ermöglicht Landwirten, Ernte, Feldbeobachtung, Routenplanung und Qualitätskontrolle in einem einzigen Prozess zu vereinen.
Das zukünftige Nachfragewachstum wird dank Mechanisierungsprogrammen im asiatisch-pazifischen Raum, Nachhaltigkeitsvorschriften in Europa und Arbeitsmarktregulierungen in Nordamerika, die Investitionen in Automatisierung fördern, die Entwicklung der ersten Anwender übertreffen. Das Interesse der Investoren an Spezialkulturen, autonomen Traktoren und Milchrobotern wird durch das Potenzial dieser Anwendungen angetrieben, scheinbare Hindernisse in spürbare Produktivitätssteigerungen umzuwandeln. Rückenwind für den Markt kommt von landwirtschaftlichen Betrieben, die auf zuverlässige Erntequalität, minimale Ausfallzeiten, geringere Ernteverluste und Datenerfassung angewiesen sind.
Umfang des Marktberichts zu Ernterobotern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,59 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,78 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 20,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ernteroboter
Der Einsatz von Robotik in Erntemaschinen wird durch landwirtschaftliche Betriebe angetrieben, die mit Arbeitskräftemangel, Lohndruck und strengen Qualitätsstandards für ihre Erzeugnisse zu kämpfen haben. Die größte Nachfrage besteht in Segmenten, in denen die Erntegeschwindigkeit den Ertrag beeinflusst, wie beispielsweise in der Obst-, Gemüse- und Milchwirtschaft sowie im großflächigen Ackerbau. Robotik ermöglicht Präzisionslandwirtschaft, indem sie gleichzeitig mit der Ausführung praktischer Aufgaben Informationen über den Zustand der Pflanzen erfasst.
Die Lieferkette umfasst Maschinenhersteller, Anbieter autonomer Software, Sensorhersteller, Gerätehändler, Agronomieplattformen und Landwirte. Die Standardisierung von Kameras, Prozessoren und Navigationsgeräten schreitet in der Lieferkette voran. Für die Kommerzialisierung sind jedoch robuste Robotik, spezifische Greifsysteme für verschiedene Kulturpflanzen, Zugang zu Finanzierung und Servicenetze auf den Feldern während der Erntezeit erforderlich.
Im Marktbericht für Ernteroboter positionieren sich Unternehmen, die Maschinen-Know-how und Software-Expertise kombinieren, wettbewerbsorientiert. So profitierten beispielsweise Unternehmen wie Deere & Company, CNH Industrial NV, Trimble Inc. und YANMAR HOLDINGS CO., LTD. von ihren etablierten Händlernetzen. Harvest CROO, LLC, Naïo Technologies SAS, Deepfield Robotics und Harvest Automation Inc. hingegen setzen auf einzigartige Strategien zur Automatisierung von Ernte und Arbeitsabläufen.
Der Investitionstrend in der Branche geht hin zu Systemen, die die Bediener unabhängiger machen und ihnen mithilfe von Technologie die Datenerfassung im Feld ermöglichen. Unternehmen wie AgEagle Aerial Systems Inc., Trimble Inc. und BouMatic LLC realisieren solche Projekte. AgEagle Aerial Systems Inc. und Trimble Inc. konzentrieren sich dabei auf Fernerkundungs- und Leitsysteme, während BouMatic LLC auf die Automatisierung in der Milchwirtschaft spezialisiert ist.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Ernteroboter: Strategische Einblicke
Regionale Einblicke
Markt für Ernteroboter in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 37–39 % und wird im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,5–20,5 % wachsen. Der Marktanteil von Ernterobotern wird durch den Anbau von Sonderkulturen, steigende Löhne in der Landwirtschaft, ein starkes Händlernetz für Landmaschinen und die frühzeitige Einführung von Präzisionslenksystemen in großen landwirtschaftlichen Betrieben angetrieben.
Die regionale Verbreitung dieser Technologien erstreckt sich von autonomen Traktoren und Drohnen zur Erkundung von Anbauflächen bis hin zu Pflanzenschutzmitteln in Obstplantagen, Ernterobotern und der Automatisierung von Milchviehbetrieben. Das gestiegene öffentliche Bewusstsein für die Problematik der Ernährungssicherheit und des Arbeitskräftemangels führt dazu, dass Landwirte eher bereit sind, wiederkehrende Aufgaben zu automatisieren.
US-Markt für Ernteroboter
Die Vereinigten Staaten trugen 2025 78–82 % zum nordamerikanischen Markt bei, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,8–20,8 % im Zeitraum 2026–2034. Die stärksten Anwendungsfälle zeigen sich in der Landwirtschaft in Kalifornien, Washington, Florida und im Mittleren Westen, da die Verfügbarkeit von Arbeitskräften in den verschiedenen Anbaukulturen, die Feldgröße und der Erntezeitpunkt die Automatisierung wirtschaftlich rentabel machen.
Deere & Company, Trimble Inc., AgEagle Aerial Systems Inc., Harvest CROO, LLC und Harvest Automation Inc. fördern das Anwendungswachstum mit Autonomie-Kits, Lenksystemen, Luftbildkameras, Erdbeerernte- und Logistikrobotern. Landwirte bewerten die Robotersysteme hinsichtlich Verfügbarkeit, Wartungsfreundlichkeit, Datenkontinuität und Integration in die Betriebsmanagementsoftware.
Markt für Ernteroboter in Europa
Der europäische Marktanteil wurde auf 27–29 % geschätzt und soll von 2026 bis 2034 jährlich um 18,6–19,6 % wachsen. Deutschland ist aufgrund seiner Expertise im Maschinenbau, bei autonomen Feldversuchen und der Umsetzung von Präzisionslandwirtschaft führend auf seinem Markt, während Großbritannien Fortschritte bei der Robotik im Gartenbau, dem effizienten geschützten Anbau und dem wertvollen Obstanbau erzielt.
Frankreich und Italien sind aufgrund ihrer Weinberge, Obstplantagen und des Anbaus von Spezialgemüse für dieses Segment von entscheidender Bedeutung, da sie die Grundlage für kleine autonome Roboter wie Jätroboter und Weinbergroboter bilden. In Spanien entsteht die Nachfrage durch den arbeitsintensiven Obst- und Gemüseanbau.
Markt für Ernteroboter im asiatisch-pazifischen Raum
Die Region Asien-Pazifik hielt 2025 einen Anteil von 22–24 % und wird in den Jahren 2026–2034 ein durchschnittliches jährliches Wachstum von 21,2–22,2 % verzeichnen. Das dominierende Land in der Region ist China, was auf die zunehmende Konsolidierung der Landwirtschaft, Initiativen für intelligente Landwirtschaft und die lokale Herstellung von Robotermaschinen zurückzuführen ist.
Japan und Südkorea leisten Beiträge aufgrund von Problemen mit der Alterung der Landwirte und einem hohen Automatisierungsgrad, während Länder wie Indien und Australien aufgrund ihrer Präsenz im Bereich der Landwirtschaft, insbesondere im Ackerbau, der Bewässerung und der Viehzucht, einen Beitrag leisten.
Markt für Ernteroboter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 17,4-18,4 % prognostiziert. Investitionen Saudi-Arabiens und der VAE in kontrollierte Landwirtschaft, Bewässerungsüberwachung und Ernährungssicherheit treiben die Automatisierung voran, während Südafrika zu einer langsamen Einführung bei Obst, Feldfrüchten und Viehhaltung beiträgt.
In energieintensiver Landwirtschaft, bei Wasserknappheit und in infrastrukturabhängigen Agrarprojekten spielt die Automatisierung eine wichtige Rolle, da einheitliche Ernteerträge und Ressourceneffizienz strategische Faktoren darstellen. Die Akzeptanz hängt von Importpreisen, Dienstleistungen, Bedienerschulungen und der Anpassung der Robotik ab.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für diese Maschinen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,8–20,8 % wachsen wird, da landwirtschaftliche Betriebe zunehmend auf aufgabenspezifische Maschinen anstatt auf allgemeine Automatisierung setzen. Das Marktsegment umfasst unter anderem Luftüberwachung, autonome Traktion, automatisierte Erntetechnik und Milchviehroboter. Jede dieser Technologien verbessert die Arbeitsproduktivität und trägt zu einer höheren Konstanz der Feld- und Stallarbeiten bei.
- Unbemannte Luftfahrzeuge und Melkroboter unterstützen die Überwachung, das Besprühen, die Erfassung von Herdendaten und die Automatisierung von Milchverarbeitungsprozessen und sind daher von strategischer Bedeutung dort, wo Arbeitskräftemangel mit einer steigenden Nachfrage nach verifizierten Daten zur landwirtschaftlichen Produktivität zusammenfällt.
- Fahrerlose Traktoren gewinnen in großflächigen landwirtschaftlichen Betrieben zunehmend an Bedeutung, da sie wiederkehrende Feldarbeiten automatisieren, die Ermüdung des Fahrers verringern und effektiv mit GPS-gestützter Steuerung, Anbaugeräten und landwirtschaftlichen Managementplattformen zusammenarbeiten.
- Automatisierte Erntesysteme bleiben die größte Art, da robotergestütztes Pflücken, Sortieren und Handhaben der Ernte direkt auf zeitkritische wirtschaftliche Aspekte der Ernte eingeht, insbesondere bei Obst, Gemüse und anderen arbeitsintensiven Produktkategorien.
Landwirtschaftliche Produkte
Für landwirtschaftliche Erzeugnisse wird im Zeitraum 2026–2034 ein jährliches Wachstum von 19,2–20,2 % prognostiziert, da der Einsatz von Robotik von experimentellen Feldversuchen auf kommerziell relevante Produktkategorien ausgeweitet wird. Obst und Gemüse bieten kurzfristig die deutlichsten Automatisierungspotenziale, während Ackerbau und Tierhaltung durch repetitive Arbeitsgänge, Überwachung und standardisierte Produktionsumgebungen Skaleneffekte ermöglichen.
- Bei Obst und Gemüse steht die Nachfrage an erster Stelle, da die Ernte stark von qualifizierten Saisonarbeitskräften, der Qualität der Produktbehandlung, einem schnellen Ablauf in den Packhäusern und der Minimierung von Ernteverlusten während der engen Erntezeiträume abhängt.
- Der Ackerbau bietet ein hohes Einsatzpotenzial durch autonome Traktoren, UAV-Scouting und Präzisionserntesysteme, die die Feldeffizienz über große Flächen und standardisierte Anbauzyklen hinweg verbessern.
- Die Einführung von Technologien in der Tierhaltung wird durch Melkroboter, Fütterungshilfen, Stallüberwachung und die Integration von Gesundheitsdaten vorangetrieben. Dies hilft den Erzeugern, ihren Arbeitsaufwand zu stabilisieren und gleichzeitig die Kontinuität im Tiermanagement zu stärken.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,6–21,6 % zunimmt, da landwirtschaftliche Betriebe messbare Anwendungsfälle priorisieren, die den Ertrag sichern, die Abhängigkeit von Arbeitskräften verringern und die Transparenz der Betriebsabläufe verbessern. Das Erntemanagement ist die am schnellsten wachsende Anwendung, während Ackerbau, Milchviehhaltung und Bewässerungsmanagement die Vorteile der Automatisierung auf den gesamten Produktionszyklus des landwirtschaftlichen Betriebs ausweiten.
- Harvest Management bietet einen hohen strategischen Mehrwert, da Robotik die Pflückplanung, die Beurteilung des Reifegrades der Kulturpflanzen, die Arbeitsplanung, die Produkthandhabung und die Transparenz der Erntedaten bei zeitkritischen Spezialkulturen unterstützt.
- Der Ackerbau profitiert von autonomen Traktoren, UAVs und sensorgesteuerten Geräten, die wiederkehrende Arbeitsgänge automatisieren, Kraftstoff- und Arbeitskosten senken und die Arbeitsabläufe in der Präzisionslandwirtschaft stärken.
- Die Milch- und Viehwirtschaft wird durch robotergestütztes Melken, Füttern, Stallüberwachung und datengestütztes Herdenmanagement unterstützt, wodurch die Automatisierung auch über Anwendungen in der Ernte von Feldfrüchten hinaus relevant wird.
- Das Bewässerungsmanagement nutzt Sensoren, Luftbildüberwachung und automatisierte Steuerungen, um die Wassernutzungseffizienz zu verbessern, was in dürregefährdeten und ressourcenarmen Landwirtschaftsregionen zunehmend an Bedeutung gewinnt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Erntemanagement |
Hoch |
Robotergestütztes Kommissionieren |
Skalierung |
|
Ackerbau |
Hoch |
Autonome Traktion |
Skalierung |
|
Milch- und Viehwirtschaft |
Medium |
Herdenautomatisierung |
Reifen |
|
Bewässerungsmanagement |
Medium |
Wasserpräzision |
Aufkommen |
Markttreiber und Wirkungsanalyse für Ernteroboter
Arbeitskräftemangel beschleunigt Automatisierungskäufe
Die Verfügbarkeit von Arbeitskräften ist nach wie vor der wichtigste Kauffaktor, da manuelle Ernte, Erntegutverarbeitung und Milchwirtschaft zuverlässige Arbeitskräfte in kurzen Produktionszeiträumen erfordern. Können landwirtschaftliche Betriebe nicht genügend Saisonarbeitskräfte gewinnen, steigen die Ernteverluste und die Qualität der Erzeugnisse sinkt rapide. Roboter reduzieren dieses Risiko, indem sie die Betriebszeiten verlängern, wiederkehrende Aufgaben standardisieren und den Betriebsleitern eine bessere Kontrolle über die Einsatzplanung ermöglichen. Die Auswirkungen sind bei hochwertigen Obst- und Gemüsesorten am stärksten spürbar, da eine verzögerte Ernte den Ertrag an verpackbaren Produkten verringern kann. Für Gerätehersteller sichert der Arbeitskräftemangel eine wiederkehrende Nachfrage nach Serviceverträgen, Bedienerschulungen und modularen Erweiterungen, die die Produktivität der Systeme über mehrere Saisons hinweg gewährleisten.
Präzisionslandwirtschaftsplattformen verbessern die Rentabilität der Automatisierung
Die robotergestützte Ernte gewinnt zunehmend an Attraktivität, da Präzisionslandwirtschaftsplattformen Feldkarten, Indikatoren für den Pflanzenzustand, Feuchtigkeitsdaten, Maschinenstandorte und Ertragsinformationen in einem einzigen Arbeitsablauf erfassen. Landwirtschaftliche Betriebe können die Automatisierung leichter rechtfertigen, wenn Roboter die körperliche Arbeit übernehmen und gleichzeitig Daten sammeln, die zukünftige Entscheidungen verbessern. Dieser kombinierte Nutzen verschiebt die Beschaffung von einer reinen Arbeitskräfteersetzung hin zu operativer Intelligenz. Händler und OEMs profitieren zudem von einer stärkeren Kundenbindung, da Software-Updates, vernetzte Diagnose- und Analyseabonnements die installierte Basis erweitern. Mit zunehmender Integration wird der Markt widerstandsfähiger gegenüber kurzfristigen Investitionszyklen.
Unterstützung für Ernährungssicherheit und Ressourceneffizienz
Regierungen und Produzenten legen zunehmend Wert auf die Stärkung der heimischen Lebensmittelversorgung, effiziente Wassernutzung und stabile Lieferketten. Robotik unterstützt diese Prioritäten durch Abfallreduzierung, optimierte Erntezeiten und präziseren Einsatz von Betriebsmitteln. In Regionen, die von Dürre betroffen sind, eine alternde ländliche Belegschaft aufweisen oder importabhängig sind, wird die Einführung neuer Technologien zunehmend unter dem Gesichtspunkt von Produktivität und Risikomanagement bewertet. Automatisierte Erntesysteme können landwirtschaftlichen Betrieben zudem helfen, ihre Produktion aufrechtzuerhalten, ohne die Anbaufläche zu vergrößern, was den Nachhaltigkeitsverpflichtungen entspricht. Diese Entwicklung stärkt die Nachfrage sowohl in etablierten, mechanisierten Märkten als auch in aufstrebenden Regionen, die eine moderne Agrarinfrastruktur aufbauen.
Markt für Ernteroboter: Zukunftstrends
KI-gestützte Pflanzenerkennung schreitet in Richtung kommerzieller Standardisierung voran
Die Trends im Markt für Ernteroboter werden sich zunehmend auf KI-Modelle konzentrieren, die darauf trainiert sind, Reifegrad, Defektgrade, Bestandsdichte und optimale Pflückzeiten unter wechselnden Licht- und Feldbedingungen zu erkennen. Mit der Verbesserung der Algorithmen werden die Roboter weniger manuelle Anpassungen an verschiedene Pflanzensorten und Regionen benötigen. Dies reduziert den Aufwand für Landwirte mit gemischten Anbauflächen oder die mehrere Abnehmer beliefern. Die Standardisierung im Handel kommt auch den Geräteherstellern zugute, da validierte Erkennungsbibliotheken produktübergreifend wiederverwendet werden können. Der Trend geht hin zu Maschinen, die mit jeder Saison dazulernen und so im Laufe der Zeit eine gleichbleibende Erntequalität liefern.
Robotik-as-a-Service erweitert den Zugang für mittelgroße landwirtschaftliche Betriebe.
Robotik-as-a-Service-Modelle dürften an Bedeutung gewinnen, da Landwirte Automatisierung anstreben, ohne sich vollständig auf den Besitz von Maschinen festzulegen. Dieser Ansatz bündelt Ausrüstung, Wartung, Bedienpersonal, Software und saisonale Unterstützung in nutzungsbasierten Verträgen, die auf die Erntezeiträume abgestimmt sind. Mittelgroße Betriebe profitieren möglicherweise am meisten, da sie oft denselben Arbeitsrisiken wie Großbetriebe ausgesetzt sind, aber über begrenztere Kapitalbudgets verfügen. Servicemodelle können zudem das Lernen über verschiedene Anbaubedingungen hinweg beschleunigen, da die Anbieter ihre Maschinenflotten auf mehreren Betrieben einsetzen. Langfristig könnten diese Modelle ein wichtiger Weg sein, um fortschrittliche Automatisierung in fragmentierten Agrarmärkten zu skalieren.
Marktchancen für Ernteroboter
Automatisierung im Spezialanbau schafft erstklassiges Einsatzpotenzial
Der Anbau von Spezialkulturen bietet besonders attraktive Investitionsmöglichkeiten, da Beeren, Äpfel, Zitrusfrüchte, Tomaten und Blattgemüse einen hohen Arbeitsaufwand mit strengen Qualitätsanforderungen verbinden. Prognosen zum Markt für Ernteroboter zeigen, dass Anbieter, die Endeffektoren, Bildverarbeitungssysteme und Mobilitätsplattformen an spezifische Pflanzenformen anpassen können, höhere Gewinnmargen erzielen als Anbieter von Automatisierungslösungen für den allgemeinen Gebrauch. Der wirtschaftliche Erfolg hängt von der Erprobung im Feld, der Schulung der Landwirte und der Reaktionsfähigkeit des Kundendienstes während der Erntespitzen ab. Unternehmen, die Hardware, Pflanzenanalysen und flexible Leasingoptionen kombinieren, können Landwirte ansprechen, die eine messbare Rendite ohne hohes Vorabrisiko anstreben.
Integrierte landwirtschaftliche Datenökosysteme eröffnen wiederkehrende Einnahmequellen
Roboter, die Daten zu Feldern, Tieren, Maschinen und Bewässerung erfassen, können über den Geräteverkauf hinaus wiederkehrende Einnahmen generieren. Anbieter haben die Möglichkeit, Dashboards, vorausschauende Wartungssysteme, Analysen zur Erntequalität und Tools für die Einhaltung von Vorschriften zu entwickeln, die die Automatisierung in ein landwirtschaftliches Betriebssystem verwandeln. Dies ist strategisch wichtig, da Landwirte Rückverfolgbarkeit, Nachhaltigkeitsdokumentation und Ertragstransparenz für Käufer und Kreditgeber benötigen. Partnerschaften mit Anbietern von Agronomiesoftware, Versicherern und Finanzierungsplattformen können die Wertschöpfung weiter steigern. Diese Chance begünstigt Unternehmen, die interoperable Systeme entwickeln, anstatt geschlossene Systeme mit eingeschränkter Datenportabilität.
Aktuelle Entwicklungen
- Mai 2026: Egrobots – das ägyptische Start-up-Unternehmen präsentierte einen KI-gestützten autonomen Ernteroboter, der vollständig von ägyptischen Ingenieuren entwickelt wurde und Computer Vision, KI und autonome Navigation kombiniert, um reife Feldfrüchte mit minimalem menschlichen Eingriff zu erkennen und zu ernten.
- Juni 2026: Japanisches Agri-Tech-Startup – das Startup hat seinen Saugroboter zur Ernte von Kirschtomaten nach rund drei Jahren Entwicklung und Erprobung in den routinemäßigen Produktionseinsatz überführt und dabei eine kommerzielle Ernteleistung sowie eine gleichbleibende Produktqualität demonstriert.
- März 2026: Eternal.ag – das deutsche Startup brachte seinen ersten vollautonomen Ernteroboter für Tomatengewächshäuser auf den Markt. Dieser soll dem Arbeitskräftemangel durch KI-gestützte Ernte und einen verlängerten Betrieb von bis zu 22 Stunden pro Tag entgegenwirken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -