
Mercado de robots de cosecha: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de robots de cosecha y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (vehículos aéreos no tripulados (VANT), robots de ordeño, tractores sin conductor, sistemas de cosecha automatizados, otros robots); productos agrícolas (frutas y verduras, cultivos extensivos, ganado, otros); aplicación (gestión de cosechas, agricultura extensiva, gestión de productos lácteos y ganaderos, gestión de riego, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026021
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 19, 2026


Tamaño del mercado en 2025
2.590 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.780 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
20,41 %
Índice de crecimiento
Mercado potencial
66.020 millones de dólares estadounidenses
(2026-2034)
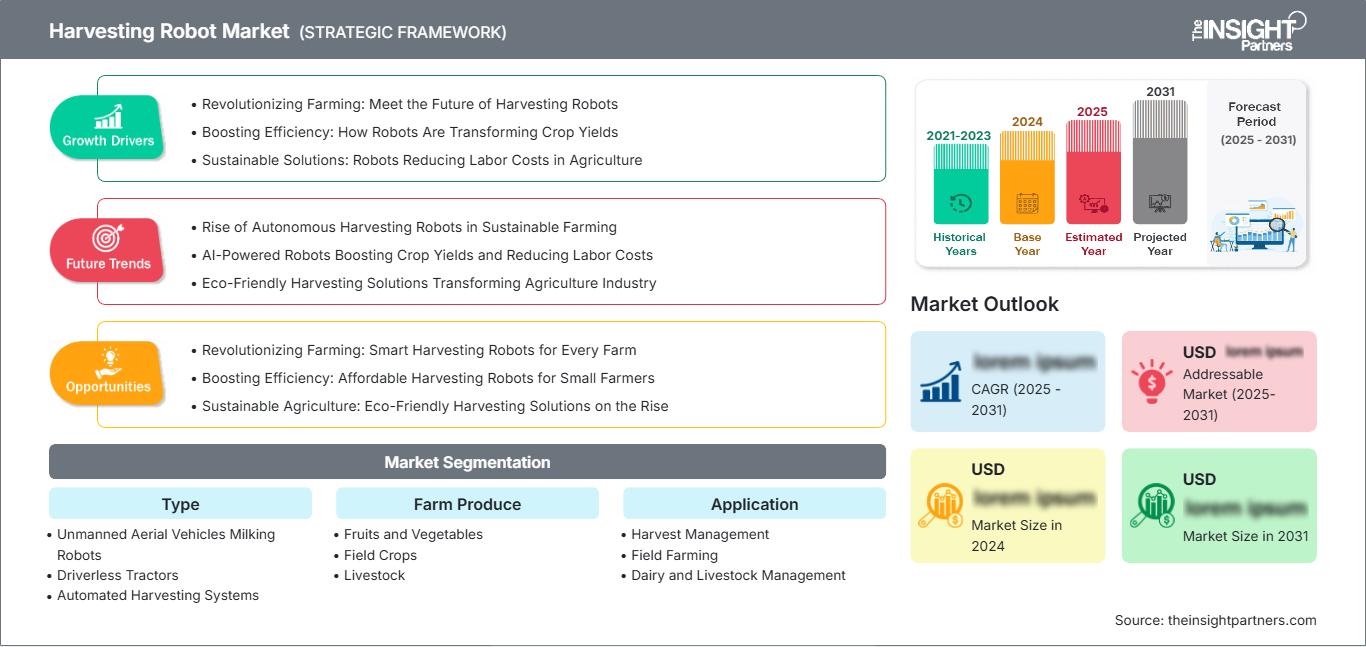
Se prevé que el mercado de robots de cosecha crezca de 2590 millones de dólares en 2025 a 13 780 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 20,14 % durante el período 2026-2034. La adopción sigue en aumento a medida que los agricultores incorporan la automatización para tareas de cosecha intensivas en mano de obra, monitoreo de campos, producción lechera y gestión de cosechas en explotaciones agrícolas de alta gama y cultivos extensivos, así como en granjas ganaderas que dependen cada vez más de los datos.
En Norteamérica, el crecimiento del mercado de robots de cosecha se debe a los constantes desafíos laborales en las explotaciones agrícolas, la mecanización de cultivos especializados y el aumento de las capacidades de visión artificial en máquinas autónomas. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 19,5 % al 20,5 % entre 2026 y 2034, mientras que los agricultores estadounidenses priorizan la recolección robótica, la automatización de la cosecha, los vehículos aéreos no tripulados (UAV) y la automatización de la ganadería.
Análisis y perspectivas del mercado de robots de cosecha
- América del Norte representó entre el 37 % y el 39 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 19,5 % y el 20,5 % durante el período 2026-2034, gracias a la escasez de mano de obra, las grandes explotaciones agrícolas mecanizadas y la rápida integración de la autonomía.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 19,8 % y el 20,8 % durante el período 2026-2034 gracias a los cultivos especializados y la automatización de las cosechadoras.
- Europa representó entre el 27 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 18,6 % y el 19,6 % durante el período 2026-2034, liderada por Alemania, Francia, el Reino Unido, Italia y España.
- La región de Asia-Pacífico acaparó entre el 22 % y el 24 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 21,2 % y el 22,2 % durante el período 2026-2034, con China, Japón, Corea del Sur, India y Australia a la cabeza en la adopción.
- El segmento más grande, el de los sistemas automatizados de cosecha, representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 19,7 % y el 20,7 % durante el período 2026-2034.
- El segmento de alto crecimiento de gestión de cosechas representó entre el 29 % y el 32 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 21,4 % y el 22,4 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : AgEagle Aerial Systems Inc.; AgJunction LLC; BouMatic LLC; CNH Industrial NV; Deepfield Robotics; Harvest Automation Inc.; Deere & Company; Naïo Technologies SAS; Harvest CROO, LLC; Trimble Inc.; YANMAR HOLDINGS CO., LTD.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La innovación tecnológica ha propiciado la evolución del robot de cosecha, desde prototipos hasta sistemas interconectados con visión artificial, LiDAR, GPS, computación perimetral y efectores finales robóticos. Las tendencias de fabricación han pasado de la simple venta del robot a la comercialización de una combinación de autonomía, suscripción a análisis y servicios. Esta innovación ha incrementado la eficiencia de los robots de cosecha y reducido los periodos de amortización, al tiempo que ofrece a los agricultores la posibilidad de integrar la cosecha, la exploración, la planificación de rutas y el control de calidad en un único proceso.
El crecimiento futuro de la demanda se expandirá más allá de los primeros en adoptar estas tecnologías debido a los programas de mecanización en Asia Pacífico, las regulaciones de sostenibilidad en Europa y las regulaciones laborales en Norteamérica, que impulsan las inversiones en automatización. El interés de los inversores en cultivos especializados, tractores autónomos y robótica lechera se debe a la capacidad de estas aplicaciones para transformar barreras aparentes en aumentos tangibles de productividad. El mercado se verá favorecido por las explotaciones agrícolas que necesitan una calidad de cosecha fiable, un tiempo de inactividad mínimo, menores pérdidas de cultivos y la recopilación de datos.
Alcance del informe de mercado de robots de cosecha
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.590 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.780 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 20,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de robots de cosecha
El crecimiento de la robótica en la cosecha se debe a la escasez de mano de obra, la presión sobre los salarios y los estrictos estándares de calidad que enfrentan las explotaciones agrícolas. La mayor demanda se observa en los sectores donde la velocidad de cosecha influye en los ingresos, como la fruticultura, la horticultura, la producción lechera y los cultivos extensivos. La robótica permite la agricultura de precisión al recopilar información sobre el estado de los cultivos mientras se realizan tareas prácticas.
La cadena de suministro comprende fabricantes de maquinaria, proveedores de software autónomo, fabricantes de sensores, distribuidores de equipos, plataformas agronómicas y agricultores. La estandarización de cámaras, procesadores y equipos de navegación se está desarrollando en la dinámica de la cadena de suministro. Sin embargo, la comercialización requiere robótica robusta, sistemas de agarre específicos para diferentes cultivos, acceso a financiación y redes de servicio en el campo durante el período de cosecha.
El posicionamiento competitivo en el mercado de robots de cosecha abarca a empresas que combinan conocimientos de maquinaria y software. Por ejemplo, compañías como Deere & Company, CNH Industrial NV, Trimble Inc. y YANMAR HOLDINGS CO., LTD. se han beneficiado de sus sólidas redes de distribuidores. Por otro lado, Harvest CROO, LLC, Naïo Technologies SAS, Deepfield Robotics y Harvest Automation Inc. se basan en estrategias únicas de automatización de cultivos y tareas.
La tendencia de inversión en el sector apunta hacia sistemas que no requieran la intervención de los operadores y que les permitan recopilar datos en el campo mediante tecnología. Empresas como AgEagle Aerial Systems Inc., Trimble Inc. y BouMatic LLC se dedican a esto. AgEagle Aerial Systems Inc. y Trimble Inc. se especializan en sistemas de teledetección y guiado, mientras que BouMatic LLC se centra en la automatización de la industria láctea.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de robots de cosecha: Perspectivas estratégicas
Perspectivas regionales
Mercado de robots de cosecha en Norteamérica
América del Norte representó entre el 37 % y el 39 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 19,5 % al 20,5 % durante el período 2026-2034. La cuota de mercado de los robots de cosecha está impulsada por la existencia de superficies dedicadas a cultivos especializados, el aumento de los salarios de los trabajadores agrícolas, las sólidas redes de distribuidores de maquinaria y la temprana adopción de sistemas de guiado de precisión en grandes explotaciones agrícolas.
La adopción regional de estas tecnologías se extiende desde el uso de tractores autónomos y la exploración con drones hasta la fumigación de huertos, los robots de cosecha y la automatización de explotaciones lecheras. Existe una mayor concienciación pública sobre la seguridad alimentaria y la disponibilidad de mano de obra, lo que hace que los agricultores estén más dispuestos a automatizar tareas repetitivas.
Mercado de robots de cosecha en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la cuota de mercado en Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) prevista del 19,8 % al 20,8 % en el periodo 2026-2034. El mayor uso se observa en las explotaciones agrícolas de California, Washington, Florida y el Medio Oeste, debido a la disponibilidad de mano de obra en los cultivos, el tamaño de los campos y la época de cosecha, factores que hacen viable la automatización.
Deere & Company, Trimble Inc., AgEagle Aerial Systems Inc., Harvest CROO, LLC y Harvest Automation Inc. impulsan el crecimiento de las aplicaciones con kits de autonomía, sistemas de guiado, imágenes aéreas, cosecha de fresas y robots logísticos, respectivamente. Los agricultores evalúan los sistemas robóticos en función del tiempo de actividad, la facilidad de mantenimiento, la continuidad de los datos y la integración con el software de gestión agrícola.
Mercado europeo de robots de cosecha
Se estima que la cuota de mercado europea será del 27-29%, con una tasa de crecimiento anual del 18,6-19,6% entre 2026 y 2034. Alemania es líder en su mercado gracias a la ingeniería de maquinaria, los ensayos de campo autónomos y la implementación de la agricultura de precisión, mientras que el Reino Unido está progresando en robótica aplicada a la horticultura, cultivos protegidos eficientes y el cultivo de frutas valiosas.
Francia e Italia son cruciales para este segmento, ya que sus viñedos, huertos y cultivos de hortalizas especiales constituyen la base para pequeños robots autónomos, como los robots para deshierbar y los que se desplazan entre los viñedos. En España, la demanda proviene del cultivo intensivo de frutas y hortalizas.
Mercado de robots de cosecha en la región Asia-Pacífico
La región de Asia Pacífico representó entre el 22 % y el 24 % del mercado en 2025 y experimentará un crecimiento anual compuesto del 21,2 % al 22,2 % entre 2026 y 2034. El país dominante en la región es China, debido a la creciente consolidación de las explotaciones agrícolas, las iniciativas de agricultura inteligente y la fabricación local de maquinaria robótica.
Japón y Corea del Sur están contribuyendo debido a problemas relacionados con el envejecimiento de los agricultores y los altos niveles de preparación para la automatización, mientras que países como India y Australia contribuyen debido a su presencia en el campo de la agricultura de cultivos, el riego y la ganadería.
Mercado de robots de cosecha en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten una tasa de crecimiento anual compuesta (TCAC) del 17,4 % al 18,4 % entre 2026 y 2034. La agricultura en ambientes controlados, el monitoreo del riego y las inversiones en seguridad alimentaria por parte de Arabia Saudita y los Emiratos Árabes Unidos impulsan la automatización, mientras que Sudáfrica contribuye a una lenta adopción en los sectores de frutas, cultivos extensivos y ganadería.
La agricultura de alto consumo energético, la escasez de agua y los proyectos agrícolas que dependen de infraestructura son áreas donde la automatización cobra gran relevancia, dado que la uniformidad de los cultivos y la eficiencia en el uso de los recursos son factores estratégicos. Su adopción estará determinada por los precios de importación, los servicios, la capacitación de los operadores y la adaptación de la robótica.
Análisis de segmentación
Tipo
Se prevé que este tipo de maquinaria crezca a una tasa de crecimiento anual compuesta (TCAC) del 19,8 % al 20,8 % durante el período 2026-2034, a medida que las explotaciones agrícolas adopten máquinas específicas para cada tarea en lugar de la automatización general. El alcance del mercado en este segmento incluye la monitorización aérea, la tracción autónoma, la recolección automatizada y la robótica para la industria láctea, que mejoran la productividad laboral y, al mismo tiempo, contribuyen a una mayor uniformidad en las operaciones de campo y de establo.
- Los robots de ordeño con vehículos aéreos no tripulados facilitan la monitorización, la fumigación, la captura de datos del rebaño y la automatización de los procesos lácteos, lo que los convierte en una herramienta estratégicamente importante allí donde la escasez de mano de obra coincide con una creciente demanda de datos verificados sobre la productividad de las explotaciones agrícolas.
- Los tractores autónomos están ganando popularidad en las explotaciones agrícolas de grandes extensiones porque automatizan las operaciones repetitivas en el campo, reducen la fatiga del operario y funcionan eficazmente con sistemas de guiado GPS, implementos y plataformas de gestión agrícola.
- Sistemas de cosecha automatizados siguen siendo el tipo más común porque la recolección, clasificación y manipulación robótica de los cultivos abordan directamente los aspectos económicos de la cosecha, que dependen del tiempo, especialmente en frutas, verduras y otras categorías de productos que requieren mucha mano de obra.
Productos agrícolas
Se prevé que el sector de productos agrícolas crezca a una tasa de crecimiento anual compuesta (TCAC) del 19,2 % al 20,2 % entre 2026 y 2034, a medida que la robótica pase de los ensayos experimentales de cultivos a categorías de productos de relevancia comercial. Las frutas y verduras muestran el caso más claro de automatización a corto plazo, mientras que los cultivos extensivos y la ganadería generan oportunidades de escala mediante operaciones repetitivas, monitoreo y entornos de producción estandarizados.
- Las frutas y verduras lideran la demanda porque la cosecha depende en gran medida de mano de obra estacional cualificada, la calidad de la manipulación del producto, el flujo rápido en la planta de envasado y la minimización de las pérdidas de cosecha durante los cortos periodos de recolección.
- Los cultivos extensivos ofrecen un gran potencial de implementación mediante tractores autónomos, exploración con drones y sistemas de cosecha de precisión que mejoran la eficiencia en el campo en grandes extensiones y ciclos de cultivo estandarizados.
- La adopción de tecnologías avanzadas en la ganadería se ve impulsada por los robots de ordeño, la asistencia en la alimentación, la monitorización de los establos y la integración de datos sanitarios, lo que ayuda a los productores a estabilizar las necesidades de mano de obra y, al mismo tiempo, a reforzar la coherencia en la gestión animal.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,6 % al 21,6 % durante el período 2026-2034, a medida que las explotaciones agrícolas prioricen casos de uso medibles que protejan el rendimiento, reduzcan la dependencia de la mano de obra y mejoren la visibilidad de las operaciones. La gestión de la cosecha es la aplicación de mayor crecimiento, mientras que la agricultura de campo, la gestión de la producción lechera y ganadera, y la gestión del riego extienden los beneficios de la automatización a lo largo de todo el ciclo de producción agrícola.
- La gestión de la cosecha aporta un alto valor estratégico porque la robótica facilita la elaboración de calendarios de recolección, la evaluación de la madurez de los cultivos, la planificación de la mano de obra, la manipulación de los productos y la visibilidad de los datos de la cosecha en cultivos especializados que requieren una planificación cuidadosa.
- La agricultura de campo se beneficia de tractores autónomos, vehículos aéreos no tripulados y equipos guiados por sensores que automatizan las operaciones repetitivas, reducen la ineficiencia en el consumo de combustible y la mano de obra, y fortalecen los flujos de trabajo de la agricultura de precisión.
- La gestión de la producción lechera y ganadera se apoya en el ordeño robótico, la alimentación, la monitorización de los establos y la gestión del rebaño basada en datos, lo que hace que la automatización sea relevante más allá de las aplicaciones de cosecha de cultivos.
- La gestión del riego utiliza sensores, monitorización aérea y controles automatizados para mejorar la eficiencia en el uso del agua, algo cada vez más importante en las regiones agrícolas propensas a la sequía y con recursos limitados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Gestión de la cosecha |
Alto |
Recogida robótica |
Escalada |
|
Agricultura de campo |
Alto |
Tracción autónoma |
Escalada |
|
Gestión de productos lácteos y ganado |
Medio |
Automatización de rebaños |
Maduro |
|
Gestión del riego |
Medio |
Precisión del agua |
Emergente |
Factores que impulsan el crecimiento del mercado de robots de cosecha y análisis de su impacto
La escasez de mano de obra acelera la automatización de las compras.
La disponibilidad de mano de obra sigue siendo el principal factor determinante en las compras, ya que la cosecha manual, el manejo de cultivos y las operaciones lácteas requieren trabajadores confiables durante periodos de producción limitados. Cuando las explotaciones agrícolas no pueden conseguir suficiente mano de obra temporal, las pérdidas en la cosecha aumentan y la calidad de los cultivos disminuye rápidamente. Los robots reducen este riesgo al extender las horas de operación, estandarizar las tareas repetitivas y brindar a los gerentes un mayor control sobre la planificación. El impacto es más significativo en frutas y hortalizas de alto valor, donde una cosecha tardía puede reducir el rendimiento comercializable. Para los proveedores de equipos, la presión laboral impulsa la demanda recurrente de contratos de servicio, capacitación de operadores y actualizaciones modulares que mantienen la productividad de los sistemas durante varias temporadas.
Las plataformas de agricultura de precisión mejoran el retorno de la inversión en automatización.
La cosecha robótica se está volviendo más atractiva a medida que las plataformas de agricultura de precisión capturan mapas de campo, indicadores de salud de los cultivos, datos de humedad, ubicación de la maquinaria e información de rendimiento en un solo flujo de trabajo. Las explotaciones agrícolas pueden justificar la automatización con mayor facilidad cuando los robots realizan la tarea física mientras recopilan datos que mejoran las decisiones futuras. Este valor combinado transforma la adquisición, pasando de la simple sustitución de mano de obra a la inteligencia operativa. Los distribuidores y los fabricantes de equipos originales también logran una mayor interacción con los clientes, ya que las actualizaciones de software, los diagnósticos conectados y las suscripciones de análisis amplían la base instalada. A medida que mejora la integración, el mercado se vuelve más resistente a los ciclos de gasto de capital a corto plazo.
La seguridad alimentaria y la eficiencia de los recursos respaldan el despliegue.
Los gobiernos y los productores están haciendo mayor hincapié en la resiliencia alimentaria nacional, la eficiencia hídrica y la estabilidad de las cadenas de suministro. La robótica apoya estas prioridades al reducir el desperdicio, mejorar la planificación de la cosecha y permitir un uso más preciso de los insumos. En regiones expuestas a la sequía, con una fuerza laboral rural envejecida o dependiente de las importaciones, la adopción de tecnología se evalúa cada vez más desde la perspectiva de la productividad y la gestión de riesgos. Los sistemas de cosecha automatizados también pueden ayudar a las explotaciones agrícolas a mantener la producción sin ampliar la superficie cultivada, lo que se alinea con los compromisos de sostenibilidad. Este factor impulsa la demanda tanto en los mercados mecanizados maduros como en las regiones emergentes que están desarrollando infraestructura agrícola moderna.
Tendencias futuras del mercado de robots de cosecha
El reconocimiento de cultivos mediante inteligencia artificial avanza hacia la estandarización comercial.
Las tendencias del mercado de robots de cosecha se centrarán cada vez más en modelos de inteligencia artificial entrenados para identificar la madurez del cultivo, los niveles de defectos, la densidad del follaje y los puntos de recolección bajo condiciones variables de iluminación y campo. A medida que los algoritmos mejoren, los robots requerirán menos ajustes manuales entre variedades de cultivo y regiones. Esto reducirá las dificultades de implementación para los agricultores que cultivan en terrenos mixtos o abastecen a múltiples compradores. La estandarización comercial también beneficiará a los fabricantes de equipos, ya que las bibliotecas de reconocimiento validadas se pueden reutilizar en todas las líneas de productos. La tendencia apunta hacia máquinas que aprenden de cada temporada y ofrecen una calidad de cosecha más consistente a lo largo del tiempo.
La robótica como servicio amplía el acceso a las explotaciones agrícolas de tamaño mediano.
Se prevé que los modelos de robótica como servicio ganen terreno a medida que los agricultores busquen la automatización sin comprometerse con la propiedad total de la maquinaria. Este enfoque permite integrar equipos, mantenimiento, operadores, software y asistencia estacional en contratos basados en el uso, alineados con los periodos de cosecha. Las explotaciones medianas podrían ser las más beneficiadas, ya que suelen enfrentarse a los mismos riesgos laborales que los grandes productores, pero con presupuestos de capital más ajustados. Los modelos de servicio también pueden acelerar el aprendizaje en diferentes condiciones de cultivo, dado que los proveedores gestionan flotas en múltiples explotaciones. Con el tiempo, estos modelos podrían convertirse en una vía importante para la expansión de la automatización avanzada en mercados agrícolas fragmentados.
Oportunidades de mercado para robots de cosecha
La automatización de cultivos especializados crea un potencial de implementación superior.
Los cultivos especializados ofrecen una de las mejores oportunidades de inversión, ya que las bayas, las manzanas, los cítricos, los tomates y las hortalizas de hoja combinan una alta intensidad de mano de obra con estrictos requisitos de calidad. Las previsiones del mercado de robots de cosecha indican que los proveedores capaces de adaptar los efectores finales, los sistemas de visión y las plataformas de movilidad a la geometría específica de cada cultivo pueden obtener márgenes más elevados que los proveedores de automatización de uso general. El éxito comercial dependerá de la validación en campo, la capacitación de los agricultores y la capacidad de respuesta del servicio durante los picos de cosecha. Las empresas que combinan hardware, análisis de cultivos y arrendamiento flexible pueden ofrecer a los agricultores una rentabilidad cuantificable sin un gran riesgo inicial.
Los ecosistemas integrados de datos agrícolas abren canales de ingresos recurrentes.
Los robots que recopilan datos de campo, animales, maquinaria y riego pueden generar ingresos recurrentes más allá de la venta de equipos. Los proveedores tienen la oportunidad de desarrollar paneles de control, mantenimiento predictivo, análisis de la calidad de los cultivos y herramientas de informes de cumplimiento que transforman la automatización en un sistema operativo agrícola. Esto es estratégicamente importante, ya que los agricultores requieren trazabilidad, documentación de sostenibilidad y visibilidad del rendimiento para compradores y prestamistas. Las alianzas con proveedores de software agronómico, aseguradoras y plataformas de financiación pueden ampliar la generación de valor. Esta oportunidad favorece a las empresas que diseñan sistemas interoperables en lugar de máquinas cerradas con portabilidad de datos limitada.
Novedades recientes
- Mayo de 2026: Egrobots, la empresa emergente egipcia, presentó un robot de cosecha autónomo impulsado por inteligencia artificial, desarrollado íntegramente por ingenieros egipcios, que combina visión artificial, IA y navegación autónoma para identificar y cosechar cultivos maduros con una mínima intervención humana.
- Junio de 2026: Una empresa emergente japonesa de tecnología agrícola — la empresa emergente puso en uso rutinario su robot recolector de tomates cherry de tipo succión después de aproximadamente tres años de desarrollo y pruebas, demostrando un rendimiento de recolección comercial y una calidad de producto constante.
- Marzo de 2026: Eternal.ag, la startup alemana, lanzó su primer robot de cosecha totalmente autónomo para invernaderos de tomate, diseñado para paliar la escasez de mano de obra mediante la cosecha asistida por IA y un funcionamiento prolongado de hasta 22 horas diarias.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -