
Mercato dei robot di cosecha: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei robot per la raccolta (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (veicoli aerei senza pilota (UAV), robot per la mungitura, trattori senza conducente, sistemi di raccolta automatizzati, altri robot); prodotti agricoli (frutta e verdura, colture da campo, bestiame, altri); applicazione (gestione della raccolta, agricoltura in campo aperto, gestione lattiero-casearia e zootecnica, gestione dell'irrigazione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00026021
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 19, 2026


Dimensioni del mercato nel 2025
2,59 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
20,41 %
Tasso di crescita
Mercato di riferimento
66,02 miliardi di dollari USA
(2026-2034)
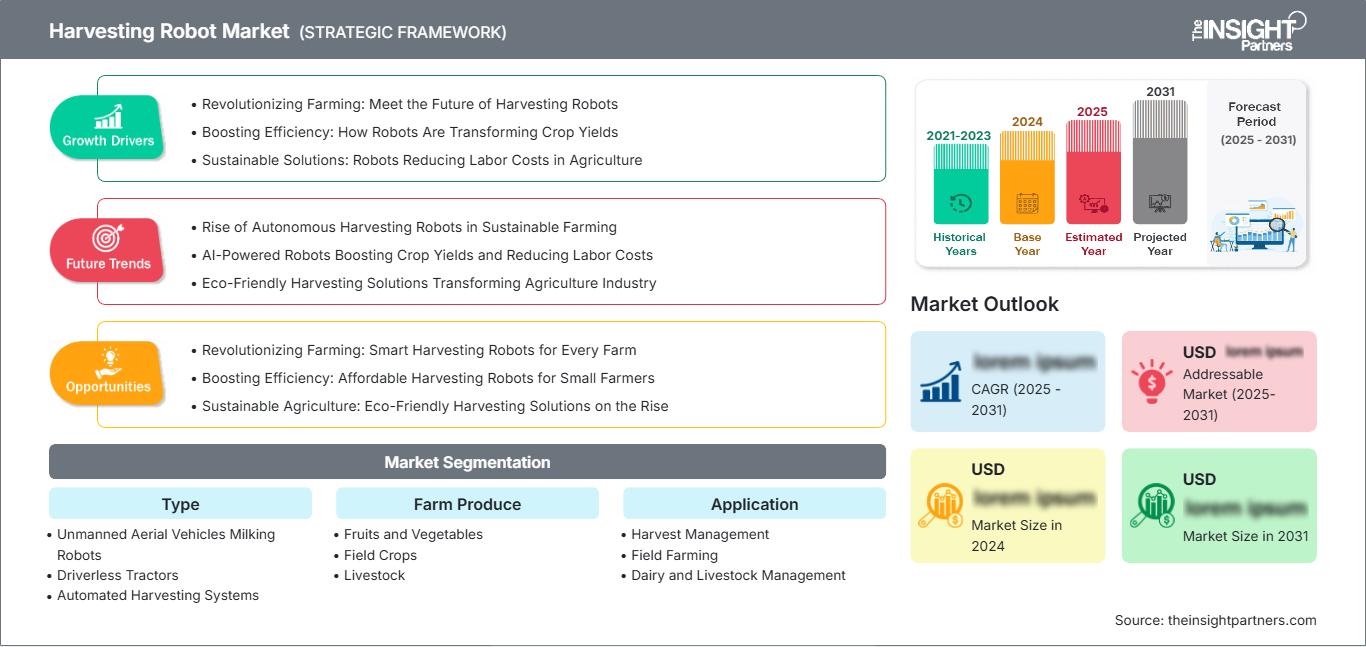
Si prevede che il mercato dei robot per la raccolta crescerà da 2,59 miliardi di dollari nel 2025 a 13,78 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 20,14% nel periodo 2026-2034. L'adozione continua ad aumentare poiché gli agricoltori utilizzano l'automazione per attività ad alta intensità di manodopera come la raccolta dei raccolti, il monitoraggio dei campi, l'allevamento di bestiame e la gestione del raccolto in aziende agricole di alta qualità, aziende agricole multi-coltura e allevamenti, che dipendono sempre più dai dati.
In Nord America, la crescita del mercato dei robot per la raccolta è trainata dalle continue difficoltà legate alla carenza di manodopera nelle aziende agricole, dalla meccanizzazione delle colture specializzate e dal miglioramento delle capacità di visione artificiale delle macchine a guida autonoma. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 19,5-20,5% nel periodo 2026-2034, mentre gli agricoltori statunitensi pongono l'accento sulla raccolta robotizzata, sull'automazione della raccolta, sui droni e sull'automazione dell'allevamento.
Analisi e approfondimenti sul mercato dei robot per la raccolta
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 37% e il 39% e sta crescendo a un tasso annuo composto (CAGR) del 19,5-20,5% nel periodo 2026-2034, grazie alla scarsità di manodopera, alle grandi aziende agricole meccanizzate e alla rapida integrazione dell'automazione.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e sono cresciuti a un tasso annuo composto (CAGR) compreso tra il 19,8% e il 20,8% nel periodo 2026-2034 grazie alle colture specializzate e all'automazione delle mietitrebbie.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 27% e il 29% e prevede una crescita a un tasso annuo composto (CAGR) del 18,6-19,6% nel periodo 2026-2034, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 22% e il 24% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 21,2% e il 22,2% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud, India e Australia in testa all'adozione.
- Il segmento più ampio, quello dei sistemi di raccolta automatizzati, deteneva una quota di mercato del 35-38% nel 2025 e prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 19,7% e il 20,7% nel periodo 2026-2034.
- Nel 2025, il segmento ad alta crescita della gestione delle raccolte deteneva una quota di mercato compresa tra il 29% e il 32% e prevede una crescita a un tasso annuo composto (CAGR) del 21,4%-22,4% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : AgEagle Aerial Systems Inc.; AgJunction LLC; BouMatic LLC; CNH Industrial NV; Deepfield Robotics; Harvest Automation Inc.; Deere & Company; Naïo Technologies SAS; Harvest CROO, LLC; Trimble Inc.; YANMAR HOLDINGS CO., LTD.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'innovazione tecnologica ha portato alla maturazione dei robot per la raccolta, passando dalla fase di prototipazione a quella di sistemi interconnessi dotati di visione artificiale, LiDAR, GPS, edge computing ed effettori terminali robotici. Le tendenze produttive si stanno spostando dalla semplice vendita del robot alla vendita di una combinazione di autonomia, abbonamento per l'analisi dei dati e servizi. Questa innovazione ha aumentato l'efficienza dei robot per la raccolta e ridotto i tempi di ammortamento, offrendo al contempo agli agricoltori la possibilità di integrare raccolta, ricognizione, pianificazione dei percorsi della flotta e controllo qualità in un unico processo.
La crescita futura della domanda supererà quella dei primi utilizzatori, grazie ai programmi di meccanizzazione nell'area Asia-Pacifico, alle normative sulla sostenibilità in Europa e alle normative sul lavoro in Nord America che supportano gli investimenti nell'automazione. L'interesse degli investitori per le colture specializzate, i trattori autonomi e la robotica per l'industria lattiero-casearia è alimentato dalla capacità di queste applicazioni di trasformare apparenti ostacoli in tangibili aumenti di produttività. A favorire la crescita del mercato saranno le aziende agricole che necessitano di una qualità del raccolto affidabile, tempi di inattività minimi, riduzione delle perdite di raccolto e raccolta dati.
Ambito del rapporto sul mercato dei robot di raccolta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,59 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 20,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei robot per la raccolta
La crescita della robotica per le macchine da raccolta è trainata dalle aziende agricole che si trovano ad affrontare problemi di carenza di manodopera, pressioni salariali e rigorosi standard di qualità per i loro raccolti. La domanda più elevata si osserva nei segmenti in cui la velocità di raccolta incide sui ricavi, come la frutticoltura, l'orticoltura, la produzione lattiero-casearia e le colture estensive. La robotica consente l'agricoltura di precisione raccogliendo informazioni sullo stato delle colture contemporaneamente all'esecuzione delle operazioni pratiche.
La catena di fornitura comprende produttori di macchinari, fornitori di software per l'automazione, produttori di sensori, rivenditori di attrezzature, piattaforme agronomiche e agricoltori. La standardizzazione di telecamere, processori e apparecchiature di navigazione sta evolvendo nelle dinamiche della catena di fornitura. Tuttavia, la commercializzazione richiede robotica robusta, sistemi di presa specifici per le diverse colture, accesso ai finanziamenti e reti di assistenza sul campo per il periodo del raccolto.
Nel mercato dei robot per la raccolta, il posizionamento competitivo si basa su aziende che combinano la conoscenza dei macchinari con il software. Ad esempio, aziende come Deere & Company, CNH Industrial NV, Trimble Inc. e YANMAR HOLDINGS CO., LTD. hanno tratto vantaggio dalle loro consolidate reti di rivenditori. D'altro canto, Harvest CROO, LLC, Naïo Technologies SAS, Deepfield Robotics e Harvest Automation Inc. si affidano a strategie di automazione specifiche per colture e attività.
La tendenza degli investimenti nel settore si sta orientando verso sistemi che rendano gli operatori indipendenti e che li aiutino a raccogliere dati dai campi tramite la tecnologia. Aziende come AgEagle Aerial Systems Inc., Trimble Inc. e BouMatic LLC stanno realizzando proprio questo, concentrandosi in particolare su sistemi di telerilevamento e guida, mentre BouMatic LLC si dedica all'automazione degli allevamenti lattiero-caseari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei robot per la raccolta: approfondimenti strategici
Approfondimenti regionali
Mercato dei robot per la raccolta in Nord America
Nel 2025 il Nord America rappresentava una quota di mercato del 37-39% e crescerà a un tasso annuo composto (CAGR) del 19,5-20,5% nel periodo 2026-2034. La quota di mercato dei robot per la raccolta è trainata dalla presenza di superfici coltivate con colture specializzate, dall'aumento dei salari dei lavoratori agricoli, da solide reti di concessionari di macchinari e dalla rapida adozione di sistemi di guida di precisione nelle grandi aziende agricole.
L'adozione a livello regionale si sta estendendo dall'uso di trattori autonomi e droni per la ricognizione, fino a includere l'irrorazione dei frutteti, i robot per la raccolta e l'automazione degli allevamenti di bestiame da latte. Vi è una maggiore consapevolezza pubblica in merito al tema della sicurezza alimentare e della disponibilità di manodopera, il che rende gli agricoltori più propensi ad automatizzare le attività ripetitive.
Mercato statunitense dei robot per la raccolta
Nel 2025, gli Stati Uniti hanno contribuito per il 78%-82% alla quota di mercato nordamericana, con un tasso di crescita annuo composto (CAGR) previsto tra il 19,8% e il 20,8% nel periodo 2026-2034. L'utilizzo più diffuso si riscontra nelle aziende agricole di California, Washington, Florida e del Midwest, grazie alla disponibilità di manodopera, alle dimensioni dei campi e ai tempi di raccolta, fattori che rendono l'automazione economicamente vantaggiosa.
Deere & Company, Trimble Inc., AgEagle Aerial Systems Inc., Harvest CROO, LLC e Harvest Automation Inc. favoriscono la crescita delle applicazioni con kit di autonomia, sistemi di guida, imaging aereo, robot per la raccolta delle fragole e robot per la logistica, rispettivamente. I sistemi robotici vengono valutati dagli agricoltori in base a tempi di attività, facilità di manutenzione, continuità dei dati e integrazione con il software di gestione aziendale.
Mercato europeo dei robot per la raccolta
Si stima che la quota di mercato europea si attesti tra il 27% e il 29%, con un tasso di crescita annuo del 18,6-19,6% dal 2026 al 2034. La Germania è leader nel suo mercato grazie all'ingegneria meccanica, alle sperimentazioni sul campo con sistemi autonomi e all'implementazione dell'agricoltura di precisione, mentre il Regno Unito sta compiendo progressi nell'applicazione della robotica all'orticoltura, nella coltivazione protetta efficiente e nella produzione di frutta di pregio.
Francia e Italia sono cruciali per questo segmento grazie a vigneti, frutteti e coltivazioni specializzate di ortaggi, che forniscono la base per piccoli robot autonomi come quelli per il diserbo e per la movimentazione dei filari nei vigneti. In Spagna, la domanda proviene dalla coltivazione di frutta e verdura, un'attività ad alta intensità di manodopera.
Mercato dei robot per la raccolta nella regione Asia-Pacifico
La regione Asia-Pacifico deteneva una quota del 22-24% nel 2025 e registrerà una crescita annua composta (CAGR) del 21,2-22,2% nel periodo 2026-2034. Il paese dominante nella regione è la Cina, grazie al crescente consolidamento delle aziende agricole, alle iniziative di agricoltura intelligente e alla produzione locale di macchinari robotici.
Giappone e Corea del Sud stanno dando il loro contributo grazie alle problematiche legate all'invecchiamento degli agricoltori e all'elevato livello di predisposizione all'automazione, mentre paesi come India e Australia contribuiscono grazie alla loro presenza nel settore agricolo, in particolare per quanto riguarda le colture, l'irrigazione e l'allevamento.
Mercato dei robot per la raccolta in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 17,4-18,4% dal 2026 al 2034. L'agricoltura in ambiente controllato, il monitoraggio dell'irrigazione e gli investimenti nella sicurezza alimentare da parte di Arabia Saudita ed Emirati Arabi Uniti sono i fattori trainanti per l'automazione, mentre il Sudafrica contribuisce a una lenta adozione di tali tecnologie nei settori della frutta, delle colture in pieno campo e dell'allevamento.
L'agricoltura ad alta intensità energetica, la scarsità di risorse idriche e i progetti agricoli che dipendono dalle infrastrutture sono ambiti in cui l'automazione riveste un'importanza fondamentale, considerando che l'uniformità delle colture e l'efficienza nell'uso delle risorse sono fattori strategici. L'adozione sarà determinata dai prezzi di importazione, dai servizi, dalla formazione degli operatori e dall'adattamento della robotica.
Analisi di segmentazione
Tipo
Si prevede che questo segmento crescerà a un tasso di crescita annuo composto (CAGR) del 19,8-20,8% nel periodo 2026-2034, in quanto le aziende agricole adotteranno macchine specifiche per determinate attività, anziché limitarsi all'automazione generale. Il mercato in questo segmento comprende il monitoraggio aereo, la trazione autonoma, la raccolta automatizzata e la robotica per l'industria lattiero-casearia, ognuna delle quali migliora la produttività del lavoro e supporta una maggiore uniformità nelle operazioni in campo e in stalla.
- I robot di mungitura a pilotaggio remoto supportano il monitoraggio, l'irrorazione, l'acquisizione di dati sulla mandria e l'automazione dei processi caseari, risultando strategicamente importanti laddove la carenza di manodopera coincide con la crescente domanda di dati verificati sulla produttività agricola.
- I trattori a guida autonoma stanno riscuotendo sempre più interesse nelle aziende agricole di grandi dimensioni perché automatizzano le operazioni ripetitive sul campo, riducono l'affaticamento dell'operatore e funzionano efficacemente con la guida GPS, le attrezzature e le piattaforme di gestione aziendale.
- I sistemi di raccolta automatizzati rimangono la tipologia più diffusa perché la raccolta, la selezione e la movimentazione robotizzata dei prodotti agricoli rispondono direttamente alle esigenze economiche legate al fattore tempo, soprattutto per frutta, verdura e altre categorie di prodotti ortofrutticoli ad alta intensità di manodopera.
Prodotti agricoli
Si prevede che il settore della produzione agricola crescerà a un tasso annuo composto (CAGR) del 19,2-20,2% tra il 2026 e il 2034, grazie al passaggio della robotica dalle sperimentazioni sulle colture alle categorie di prodotti commercialmente rilevanti. Frutta e verdura rappresentano il caso più evidente di automazione a breve termine, mentre le colture in pieno campo e l'allevamento creano opportunità di scalabilità attraverso operazioni ripetitive, monitoraggio e ambienti di produzione standardizzati.
- Frutta e verdura sono i prodotti più richiesti perché la raccolta dipende in larga misura da manodopera stagionale specializzata, dalla qualità della manipolazione dei prodotti, dalla rapidità di flusso negli impianti di confezionamento e dalla minimizzazione delle perdite di raccolto durante le brevi finestre di raccolta.
- Le colture in campo aperto offrono un forte potenziale di implementazione grazie a trattori autonomi, ricognizione con droni e sistemi di raccolta di precisione che migliorano l'efficienza sul campo su ampie superfici e cicli colturali standardizzati.
- L'adozione di tecnologie per l'allevamento è favorita da robot per la mungitura, sistemi di alimentazione assistita, monitoraggio delle stalle e integrazione dei dati sanitari, aiutando gli allevatori a stabilizzare il fabbisogno di manodopera e a rafforzare la coerenza nella gestione degli animali.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) del 20,6-21,6% nel periodo 2026-2034, poiché le aziende agricole daranno priorità a casi d'uso misurabili che proteggano la resa, riducano la dipendenza dalla manodopera e migliorino la visibilità operativa. La gestione della raccolta è l'applicazione che si sta diffondendo più rapidamente, mentre la coltivazione in campo aperto, la gestione della produzione lattiero-casearia e del bestiame e la gestione dell'irrigazione estendono i vantaggi dell'automazione all'intero ciclo produttivo agricolo.
- La gestione della raccolta offre un elevato valore strategico perché la robotica supporta i programmi di raccolta, la valutazione della maturazione delle colture, la pianificazione della manodopera, la movimentazione dei prodotti e la visibilità dei dati di raccolta per le colture specializzate che richiedono tempi di raccolta specifici.
- L'agricoltura di precisione trae vantaggio da trattori autonomi, droni e attrezzature guidate da sensori che automatizzano le operazioni ripetitive, riducono gli sprechi di carburante e manodopera e rafforzano i flussi di lavoro dell'agricoltura di precisione.
- La gestione della produzione lattiero-casearia e dell'allevamento è supportata da sistemi robotizzati di mungitura, alimentazione, monitoraggio delle stalle e gestione della mandria basata sui dati, rendendo l'automazione rilevante anche al di là delle applicazioni di raccolta dei raccolti.
- La gestione dell'irrigazione si avvale di sensori, monitoraggio aereo e controlli automatizzati per migliorare l'efficienza nell'uso dell'acqua, aspetto sempre più importante nelle regioni agricole soggette a siccità e con risorse limitate.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Gestione del raccolto |
Alto |
Prelievo robotizzato |
Scalatura |
|
Coltivazione dei campi |
Alto |
Trazione autonoma |
Scalatura |
|
Gestione della produzione lattiero-casearia e dell'allevamento |
Mezzo |
Automazione della mandria |
Maturo |
|
Gestione dell'irrigazione |
Mezzo |
Precisione dell'acqua |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei robot per la raccolta
La carenza di manodopera accelera gli acquisti di automazione
La disponibilità di manodopera rimane il principale fattore determinante per gli acquisti, poiché la raccolta manuale, la movimentazione dei prodotti e le attività casearie richiedono lavoratori affidabili durante i brevi periodi di produzione. Quando le aziende agricole non riescono a reperire manodopera stagionale a sufficienza, le perdite di raccolto aumentano e la qualità dei prodotti si deteriora rapidamente. I robot riducono questo rischio estendendo le ore di lavoro, standardizzando le attività ripetitive e offrendo ai responsabili un maggiore controllo sulla pianificazione. L'impatto è più forte nel settore ortofrutticolo, dove un ritardo nella raccolta può ridurre la resa confezionabile. Per i fornitori di attrezzature, la pressione sulla manodopera alimenta la domanda ricorrente di contratti di assistenza, formazione degli operatori e aggiornamenti modulari che mantengono i sistemi produttivi per più stagioni.
Le piattaforme per l'agricoltura di precisione migliorano il ritorno sull'automazione
La raccolta robotizzata sta diventando sempre più interessante grazie alle piattaforme di agricoltura di precisione che integrano mappe dei campi, indicatori di salute delle colture, dati sull'umidità, posizione delle macchine e informazioni sulla resa in un unico flusso di lavoro. Le aziende agricole possono giustificare più facilmente l'automazione quando i robot svolgono il lavoro fisico raccogliendo al contempo dati che migliorano le decisioni future. Questo valore aggiunto trasforma l'acquisto da una semplice sostituzione della manodopera a un'analisi strategica. Anche i rivenditori e i produttori di apparecchiature originali (OEM) beneficiano di un maggiore coinvolgimento dei clienti, poiché gli aggiornamenti software, la diagnostica connessa e gli abbonamenti ai servizi di analisi consolidano la base installata. Con il miglioramento dell'integrazione, il mercato diventa più resiliente ai cicli di spesa in conto capitale a breve termine.
sostegno alla sicurezza alimentare e all'efficienza delle risorse
Governi e produttori attribuiscono sempre maggiore importanza alla resilienza alimentare interna, all'efficienza idrica e alla stabilità delle catene di approvvigionamento. La robotica supporta queste priorità riducendo gli sprechi, migliorando i tempi di raccolta e consentendo un utilizzo più preciso delle risorse. Nelle regioni esposte alla siccità, all'invecchiamento della forza lavoro rurale o alla dipendenza dalle importazioni, l'adozione di nuove tecnologie viene sempre più valutata in termini di produttività e gestione del rischio. I sistemi di raccolta automatizzati possono inoltre aiutare le aziende agricole a mantenere la produzione senza espandere la superficie coltivata, in linea con gli impegni di sostenibilità. Questo fattore rafforza la domanda sia nei mercati meccanizzati consolidati, sia nelle regioni emergenti che stanno sviluppando moderne infrastrutture agricole.
Tendenze future del mercato dei robot per la raccolta
Il riconoscimento delle colture basato sull'intelligenza artificiale si avvia verso la standardizzazione commerciale.
Le tendenze del mercato dei robot per la raccolta si concentreranno sempre più su modelli di intelligenza artificiale addestrati per identificare la maturazione delle colture, i livelli di difetto, la densità della chioma e i punti di raccolta in condizioni di illuminazione e di campo variabili. Con il miglioramento degli algoritmi, i robot richiederanno meno regolazioni manuali tra le diverse varietà di colture e regioni. Ciò ridurrà le difficoltà di implementazione per gli agricoltori che gestiscono superfici miste o riforniscono più acquirenti. La standardizzazione commerciale andrà a vantaggio anche dei produttori di attrezzature, poiché le librerie di riconoscimento validate potranno essere riutilizzate su diverse linee di prodotto. La tendenza indica che le macchine impareranno da ogni stagione e garantiranno una qualità di raccolta più costante nel tempo.
La robotica come servizio amplia l'accesso alle aziende agricole di medie dimensioni.
Si prevede che i modelli di Robotica come Servizio (Robotics-as-a-Service) guadagneranno terreno, poiché gli agricoltori cercano l'automazione senza impegnarsi nell'acquisto completo delle macchine. Questo approccio può raggruppare attrezzature, manutenzione, operatori, software e supporto stagionale in contratti basati sull'utilizzo e allineati ai periodi di raccolta. Le aziende agricole di medie dimensioni potrebbero trarne il massimo vantaggio, in quanto spesso affrontano gli stessi rischi legati alla manodopera dei grandi produttori, ma dispongono di budget di capitale più limitati. I modelli di servizio possono anche accelerare l'apprendimento in diverse condizioni di coltivazione, poiché i fornitori gestiscono flotte in più aziende agricole. Nel tempo, questi modelli potrebbero diventare una via importante per la diffusione dell'automazione avanzata in mercati agricoli frammentati.
Opportunità di mercato per i robot di raccolta
L'automazione specializzata delle colture crea un potenziale di implementazione di alto livello
Le colture specializzate offrono una delle maggiori opportunità di investimento, poiché frutti di bosco, mele, agrumi, pomodori e ortaggi a foglia combinano un'elevata intensità di lavoro con rigorosi requisiti di qualità. Le previsioni di mercato per i robot di raccolta indicano che i fornitori in grado di adattare effettori finali, sistemi di visione e piattaforme di mobilità a specifiche geometrie di coltura possono ottenere margini di profitto più elevati rispetto ai fornitori di automazione generica. Il successo commerciale dipenderà dalla validazione sul campo, dalla formazione degli agricoltori e dalla capacità di risposta dell'assistenza durante i picchi di raccolta. Le aziende che combinano hardware, analisi delle colture e leasing flessibile possono rivolgersi agli agricoltori che cercano un ritorno sull'investimento misurabile senza grandi rischi iniziali.
Gli ecosistemi integrati di dati agricoli aprono canali di entrate ricorrenti
I robot che raccolgono dati su campi, animali, macchinari e sistemi di irrigazione possono generare entrate ricorrenti che vanno oltre la semplice vendita delle attrezzature. I fornitori hanno l'opportunità di sviluppare dashboard, strumenti di manutenzione predittiva, analisi della qualità delle colture e reportistica di conformità che trasformano l'automazione in un sistema operativo aziendale. Questo è strategicamente importante, poiché gli agricoltori richiedono tracciabilità, documentazione sulla sostenibilità e visibilità sulla resa per acquirenti e finanziatori. Le partnership con fornitori di software agronomico, assicuratori e piattaforme finanziarie possono ampliare la creazione di valore. L'opportunità favorisce le aziende che progettano sistemi interoperabili piuttosto che macchine chiuse con limitata portabilità dei dati.
Sviluppi recenti
- Maggio 2026: Egrobots, la startup egiziana, ha presentato un robot raccoglitore autonomo basato sull'intelligenza artificiale, sviluppato interamente da ingegneri egiziani, che combina visione artificiale, IA e navigazione autonoma per identificare e raccogliere i raccolti maturi con un intervento umano minimo.
- Giugno 2026: Startup giapponese di agritech — la startup ha introdotto l'uso di routine nella produzione del suo robot per la raccolta di pomodorini ciliegino a aspirazione, dopo circa tre anni di sviluppo e test, dimostrando prestazioni di raccolta commerciali e una qualità costante del prodotto.
- Marzo 2026: Eternal.ag, la startup tedesca, ha lanciato il suo primo robot di raccolta completamente autonomo per serre di pomodori, progettato per far fronte alla carenza di manodopera grazie alla raccolta basata sull'intelligenza artificiale e a un funzionamento prolungato fino a 22 ore al giorno.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -