
収穫ロボット市場:動向・予測 2034
収穫ロボット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(無人航空機(UAV)、搾乳ロボット、無人トラクター、自動収穫システム、その他のロボット)、農産物(果物と野菜、畑作物、家畜、その他)、用途別(収穫管理、畑作、酪農と畜産管理、灌漑管理、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米と中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00026021
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 19, 2026


2025年の市場規模
25億9000 万米ドル
基準年値
2034年の予測
137億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
20.41 %
成長率
対象市場
660億 2000万米ドル
(2026年~2034年)
収穫ロボット市場は、2025年の25億9,000万米ドルから2034年には137億8,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は20.14%となる見込みです。農家が労働集約型の作物収穫、圃場監視、酪農、収穫管理などの作業に自動化を導入するにつれ、導入は拡大し続けています。これは、高級農場や畑作農場、そしてデータへの依存度が高まっている畜産農場において顕著です。
北米における収穫ロボット市場の規模拡大は、農場における労働力不足の継続的な課題、特殊作物の機械化、および自動運転機械によるマシンビジョン機能の向上によって牽引されています。同地域は2026年から2034年にかけて年平均成長率(CAGR)19.5~20.5%で成長すると予測されており、米国の農家はロボットによる収穫、自動収穫設備、無人航空機(UAV)、および畜産自動化を重視しています。
収穫ロボット市場の評価と洞察
- 北米は2025年には37~39%のシェアを占め、労働力不足、大規模な機械化農場、急速な自律化の進展に支えられ、2026年から2034年にかけて年平均成長率(CAGR)19.5~20.5%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、2026年から2034年にかけては、特殊作物やコンバインの自動化を通じて年平均成長率(CAGR)19.8~20.8%で成長すると予測されている。
- 欧州は2025年には27~29%のシェアを占め、2026年から2034年にかけてはドイツ、フランス、英国、イタリア、スペインを筆頭に、年平均成長率(CAGR)18.6~19.6%で成長すると予測されている。
- アジア太平洋地域は2025年には22~24%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)21.2~22.2%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアが導入を牽引している。
- 最大のセグメントである自動収穫システムは、2025年には市場シェアの35~38%を占め、2026年から2034年にかけて年平均成長率(CAGR)19.7~20.7%で成長すると予測されている。
- 高成長セグメントである収穫管理は、2025年には29~32%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)21.4~22.4%で成長すると予測されている。
- 詳細に分析された主要企業:AgEagle Aerial Systems Inc.、AgJunction LLC、BouMatic LLC、CNH Industrial NV、Deepfield Robotics、Harvest Automation Inc.、Deere & Company、Naïo Technologies SAS、Harvest CROO, LLC、Trimble Inc.、YANMAR HOLDINGS CO., LTD.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、収穫ロボットはプロトタイプ段階から、コンピュータビジョン、LiDAR、GPS、エッジコンピューティング、ロボットエンドエフェクタなどを備えた相互接続システムへと成熟しました。製造トレンドは、ロボット本体の販売から、自律性、分析サブスクリプション、サービスを組み合わせた販売へと移行しています。このイノベーションにより、収穫ロボットの効率が向上し、投資回収期間が短縮されるとともに、農家は収穫、偵察、車両群のルート設定、品質管理を単一のプロセスに統合できるようになりました。
アジア太平洋地域における機械化プログラム、欧州における持続可能性規制、北米における労働規制が自動化への投資を後押ししていることから、将来の需要拡大は初期導入企業にとどまらず、さらに拡大するだろう。投資家が特殊作物、自律走行トラクター、酪農ロボットに関心を示すのは、これらの技術が、一見すると障壁に見えるものを生産性の具体的な向上へと転換できる能力を持っているからだ。市場を後押しするのは、収穫品質の信頼性、ダウンタイムの最小化、作物損失の削減、データ収集を必要とする農家からの需要である。
収穫ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 25億9000万米ドル |
| 2034年までの市場規模 | 137億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 20.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
収穫ロボット市場分析
収穫機向けロボットの成長は、労働力不足、賃金上昇圧力、作物に対する厳しい品質基準といった問題を抱える農家によって牽引されています。最も需要が高いのは、果物、野菜、酪農、大規模畑作など、収穫速度が収益に大きく影響する分野です。ロボットは、実務作業と同時に作物の状態に関する情報を収集することで、精密農業を実現します。
サプライチェーンは、機械メーカー、自律型ソフトウェアプロバイダー、センサーメーカー、機器販売業者、農業プラットフォーム、そして農家で構成されています。サプライチェーンの動向において、カメラ、プロセッサー、ナビゲーション機器の標準化が進んでいます。しかし、商業化には、堅牢なロボット、様々な作物に対応した専用の把持機構、資金調達、そして収穫期における圃場でのサービスネットワークが必要です。
収穫ロボット市場レポートにおける競争力のあるポジショニングは、機械に関する知識とソフトウェアを組み合わせた企業によって支えられています。例えば、Deere & Company、CNH Industrial NV、Trimble Inc.、YANMAR HOLDINGS CO., LTD.といった企業は、確立された販売代理店ネットワークの恩恵を受けています。一方、Harvest CROO, LLC、Naïo Technologies SAS、Deepfield Robotics、Harvest Automation Inc.は、独自の作物および作業自動化戦略に依拠しています。
業界への投資の傾向は、作業員がシステムに依存する必要がなく、技術を用いて現場からデータを収集できるシステムへと向かっています。AgEagle Aerial Systems Inc.、Trimble Inc.、BouMatic LLCといった企業がこれに取り組んでおり、AgEagle Aerial Systems Inc.とTrimble Inc.はリモートセンシングと誘導システムに、BouMatic LLCは酪農の自動化にそれぞれ注力しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
収穫ロボット市場:戦略的洞察
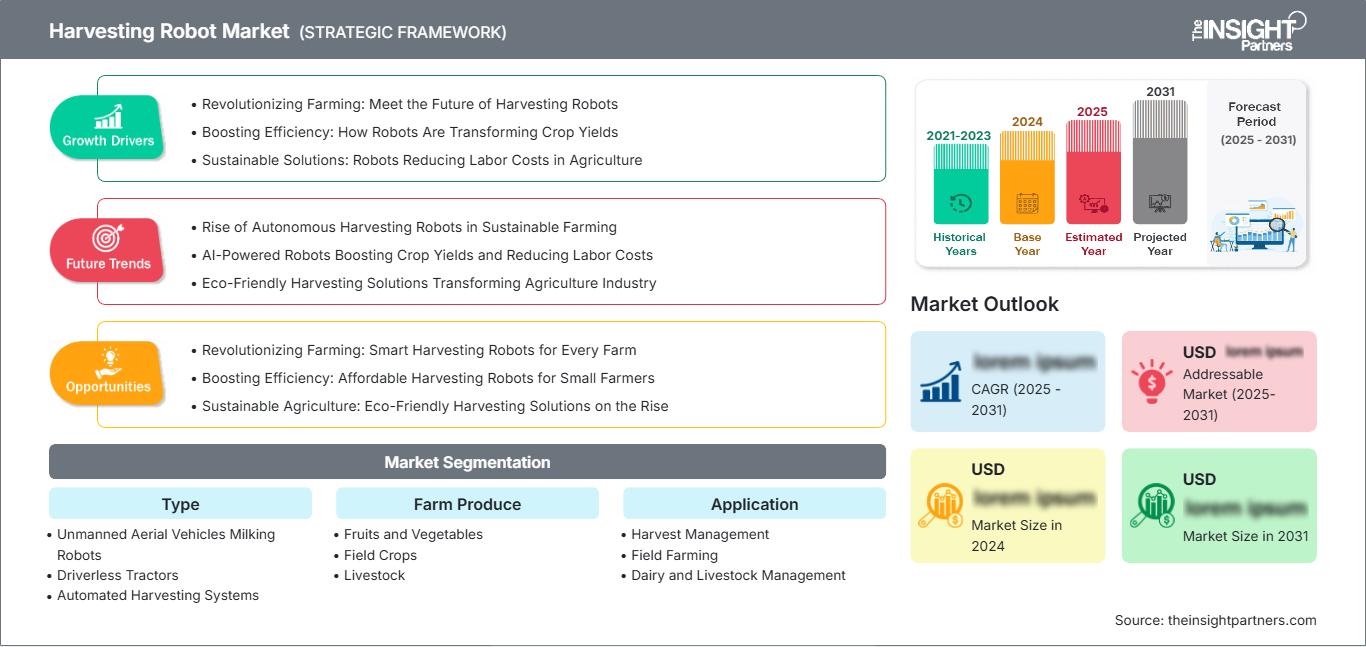
地域別分析
北米収穫ロボット市場
北米は2025年には37~39%のシェアを占め、2026~2034年には年平均成長率(CAGR)19.5~20.5%で成長すると予測されています。収穫ロボット市場のシェア拡大は、特殊作物の作付面積の増加、農場における労働賃金の上昇、強固な機械販売店ネットワーク、大規模農場における精密誘導システムの早期導入などが要因となっています。
地域における導入は、自律走行トラクターや無人航空機による偵察といった用途から、果樹園の農薬散布、収穫ロボット、酪農場の自動化へと拡大している。食料安全保障と労働力確保の問題に対する国民の意識の高まりにより、農家は反復作業の自動化に積極的に取り組むようになっている。
米国収穫ロボット市場
2025年には、米国が北米市場全体の78~82%を占め、2026~2034年の期間における年平均成長率(CAGR)は19.8~20.8%と予測されている。最も有望な利用事例は、カリフォルニア州、ワシントン州、フロリダ州、および中西部の農場で見られる。これは、これらの地域では作物の栽培に必要な労働力が豊富にあり、圃場の規模や収穫時期が自動化に適しているためである。
Deere & Company、Trimble Inc.、AgEagle Aerial Systems Inc.、Harvest CROO, LLC、およびHarvest Automation Inc.は、それぞれ自律走行キット、誘導システム、航空画像処理、イチゴ収穫ロボット、物流ロボットを提供することで、これらの用途の拡大を可能にしています。ロボットシステムは、稼働時間、保守性、データの継続性、および農場管理ソフトウェアとの統合性を基準に、生産者によって評価されています。
欧州収穫ロボット市場
欧州市場のシェアは27~29%と推定され、2026年から2034年にかけて年間18.6~19.6%の成長率で拡大すると予測されている。ドイツは機械工学、自律型圃場試験、精密農業の導入により市場をリードしており、一方英国は園芸におけるロボット技術、効率的な保護栽培、高付加価値果樹栽培の分野で進歩を遂げている。
フランスとイタリアは、ブドウ園、果樹園、そして特殊な野菜栽培が盛んなため、除草ロボットやブドウ畑をまたぐロボットといった小型自律型ロボットの需要を満たす上で極めて重要である。一方、スペインでは、労働集約型の果物や野菜の栽培が需要の源となっている。
アジア太平洋地域の収穫ロボット市場
アジア太平洋地域は2025年には22~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)21.2~22.2%の成長が見込まれる。同地域では、農場統合の進展、スマート農業への取り組み、ロボット機械の国内生産などにより、中国が圧倒的な存在感を示している。
日本と韓国は、農家の高齢化問題や自動化への高い準備レベルといった課題により貢献しており、一方、インドやオーストラリアなどの国々は、作物栽培、灌漑、畜産といった農業分野における存在感によって貢献している。
中東・アフリカの収穫ロボット市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)17.4~18.4%で成長すると予測されている。サウジアラビアとアラブ首長国連邦による環境制御型農業、灌漑監視、食料安全保障への投資が自動化を推進する原動力となっている一方、南アフリカでは果物、畑作物、畜産分野における自動化の導入が遅れている。
エネルギー集約型の農業、水資源の不足、インフラに依存する農業プロジェクトなどは、作物の均一性と資源効率が戦略的に重要であることを考慮すると、自動化が非常に重要な分野である。導入の成否は、輸入価格、サービス、オペレーターのトレーニング、ロボットの適応性によって左右されるだろう。
セグメンテーション分析
タイプ
農場が一般的な自動化だけでなく、特定の作業に特化した機械を採用するようになるにつれ、このタイプの市場は2026年から2034年にかけて年平均成長率(CAGR)19.8~20.8%で成長すると予想されています。このセグメントの市場範囲には、空中監視、自律走行牽引、自動ピッキング、酪農ロボットなどが含まれ、それぞれが労働生産性を向上させると同時に、圃場や畜舎での作業の一貫性を高めます。
- 無人航空機による搾乳ロボットは、監視、噴霧、牛群データの収集、酪農プロセスの自動化をサポートするため、労働力不足と検証済みの農場生産性データに対する需要の高まりが重なる地域では、戦略的に重要な役割を果たす。
- 自動運転トラクターは、反復的な圃場作業を自動化し、オペレーターの疲労を軽減し、GPSガイダンス、農具、農場管理プラットフォームと効果的に連携できるため、大規模農場の間で注目を集めている。
- 自動収穫システムは、ロボットによる収穫、選別、作物処理が、特に果物、野菜、その他の労働集約型農産物において、時間的制約のある収穫経済に直接対応できるため、依然として最大の市場規模を誇っています。
農産物
農産物市場は、ロボット技術が実験的な作物試験から商業的に重要な農産物分野へと移行するにつれ、2026年から2034年にかけて年平均成長率(CAGR)19.2~20.2%で成長すると予測されている。果物と野菜は、短期的に自動化が最も進む分野であり、畑作物と畜産は、反復作業、監視、標準化された生産環境を通じて規模の拡大の機会を生み出す。
- 果物と野菜の需要が牽引するのは、収穫作業が熟練した季節労働者、製品の取り扱い品質、迅速な梱包作業の流れ、そして限られた収穫期間中の作物損失の最小化に大きく依存しているためである。
- フィールドクロップスは、自律走行トラクター、UAVによる偵察、精密収穫システムなどを通じて、広大な農地や標準化された作付けサイクルにおける圃場効率を向上させることで、高い導入可能性を秘めている。
- 畜産におけるこれらの技術の導入は、搾乳ロボット、給餌補助、畜舎監視、および健康データの統合によって促進されており、生産者が労働力需要を安定させると同時に、動物管理の一貫性を強化するのに役立っている。
応用
農家が収量保護、労働力依存度の低減、および操業状況の可視性向上につながる測定可能なユースケースを優先するにつれ、このアプリケーションは2026年から2034年にかけて年平均成長率(CAGR)20.6~21.6%で成長すると予測されています。収穫管理は最も急速に普及が進んでいるアプリケーションであり、畑作、酪農・畜産管理、灌漑管理は、農業生産サイクル全体にわたって自動化のメリットを広げています。
- 収穫管理は、ロボット技術が収穫スケジュール、作物の成熟度評価、労働力計画、農産物の取り扱い、そして時間的制約のある特殊作物における収穫データの可視化をサポートするため、高い戦略的価値を提供します。
- 畑作農業は、反復作業を自動化し、燃料と労働力の非効率性を削減し、精密農業のワークフローを強化する自律走行トラクター、無人航空機、センサー誘導機器の恩恵を受ける。
- 酪農・畜産管理は、ロボットによる搾乳、給餌、畜舎監視、データ主導型の群れ管理によって支えられており、自動化は作物収穫以外の用途にも応用できる。
- 灌漑管理では、センサー、航空監視、自動制御を用いて水利用効率を向上させる。これは、干ばつが発生しやすく資源が限られた農業地域においてますます重要になっている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
収穫管理 |
高い |
ロボットによるピッキング |
スケーリング |
|
畑作農業 |
高い |
自律走行 |
スケーリング |
|
酪農および畜産管理 |
中くらい |
群れの自動化 |
成熟した |
|
灌漑管理 |
中くらい |
水の精密さ |
新興 |
収穫ロボット市場の成長要因と影響分析
労働力不足が自動化機器の購入を加速させる
労働力の確保は依然として最も直接的な購買促進要因です。なぜなら、手作業による収穫、作物の取り扱い、酪農作業には、限られた生産期間中に信頼できる労働者が必要だからです。農場が十分な季節労働者を確保できない場合、収穫ロスが増加し、作物の品質が急速に低下します。ロボットは、稼働時間を延長し、反復作業を標準化し、管理者がスケジュールをより適切に管理できるようにすることで、こうしたリスクを軽減します。その影響は、収穫の遅れが梱包可能な収量を減少させる高付加価値の果物や野菜で最も顕著です。機器サプライヤーにとって、労働力不足は、サービス契約、オペレーター研修、およびシステムを複数シーズンにわたって生産的に維持するためのモジュール式アップグレードに対する継続的な需要を支えています。
精密農業プラットフォームは自動化による収益性を向上させる
精密農業プラットフォームが圃場マップ、作物の健康状態指標、水分データ、機械の位置、収量情報を一つのワークフローで取得するようになるにつれ、ロボットによる収穫はますます魅力的なものとなっています。ロボットが物理的な作業を行いながら、将来の意思決定に役立つデータを収集することで、農家は自動化をより容易に正当化できます。この複合的な価値事例は、調達を単なる労働力の代替から運用上のインテリジェンスへと転換させます。また、ソフトウェアのアップデート、接続された診断機能、分析サブスクリプションによって導入基盤が強化されるため、販売店やOEMも顧客とのエンゲージメントを高めることができます。統合が進むにつれて、市場は短期的な設備投資サイクルに対する耐性を高めていきます。
食料安全保障と資源効率の支援展開
各国政府と生産者は、国内の食料供給の安定性、水効率、そして安定したサプライチェーンにますます重点を置いている。ロボット技術は、廃棄物の削減、収穫時期の最適化、投入資材のより精密な利用を可能にすることで、これらの優先事項を支援する。干ばつ、高齢化する農村労働力、あるいは輸入依存といった課題を抱える地域では、生産性とリスク管理の観点から技術導入がますます評価されるようになっている。自動収穫システムは、農地面積を拡大することなく生産量を維持するのにも役立ち、持続可能性への取り組みにも合致する。こうした要因は、成熟した機械化市場と、近代的な農業インフラを構築している新興地域の両方で需要を強めている。
収穫ロボット市場の将来動向
AIを活用した作物認識技術が商業標準化に向けて前進
収穫ロボット市場のトレンドは、変化する照明条件や圃場条件の下で、作物の成熟度、欠陥レベル、葉の密度、収穫ポイントを識別するように訓練された人工知能モデルにますます焦点を当てるようになるでしょう。アルゴリズムの精度が向上するにつれて、ロボットは作物品種や地域間の手動調整が少なくなります。これにより、複数の作物を栽培したり、複数の買い手に供給したりする農家にとって、導入の際の負担が軽減されます。また、検証済みの認識ライブラリを製品ライン全体で再利用できるため、商業的な標準化は機器メーカーにもメリットをもたらします。このトレンドは、各シーズンから学習し、時間の経過とともに収穫品質をより安定させる機械へと向かっています。
サービスとしてのロボット技術により、中規模農場へのアクセスが拡大
ロボットサービス(RaaS)モデルは、農家が機械の完全所有に縛られることなく自動化を求める中で、今後普及が進むと予想されます。このアプローチでは、機器、メンテナンス、オペレーター、ソフトウェア、季節ごとのサポートを、収穫時期に合わせた利用ベースの契約にまとめることができます。中規模農家は、大規模農家と同様の労働リスクを抱えながらも、資本予算が限られているため、最も恩恵を受ける可能性があります。また、サービス提供者は複数の農場でロボット群を運用するため、作物条件に関する学習を加速させることもできます。将来的には、こうしたモデルは、細分化された農業市場において、高度な自動化を普及させるための重要な手段となるでしょう。
収穫ロボット市場の機会
特殊作物の自動化は、優れた導入可能性を生み出す
ベリー類、リンゴ、柑橘類、トマト、葉物野菜などの特殊作物は、労働集約度が高く、かつ厳格な品質要件が求められるため、最も有望な投資機会の一つとなっています。収穫ロボット市場の予測によると、エンドエフェクタ、ビジョンシステム、モビリティプラットフォームを特定の作物の形状に合わせて調整できるサプライヤーは、汎用的な自動化プロバイダーよりも高い利益率を確保できる可能性があります。商業的な成功は、現場での検証、栽培者へのトレーニング、収穫ピーク時のサービス対応にかかっています。ハードウェア、作物分析、柔軟なリースを組み合わせた企業は、大きな初期リスクなしに測定可能な投資回収を求める栽培者のニーズに応えることができます。
統合された農業データエコシステムは、継続的な収益源を開拓する。
圃場、家畜、機械、灌漑に関するデータを収集するロボットは、機器販売以外にも継続的な収益源となり得る。サプライヤーは、ダッシュボード、予知保全、作物品質分析、コンプライアンス報告ツールを開発することで、自動化を農場運営システムへと変革する機会を得られる。これは、生産者が買い手や融資機関に対してトレーサビリティ、持続可能性に関する文書、収量可視化を求めているため、戦略的に重要である。農業ソフトウェアプロバイダー、保険会社、融資プラットフォームとの提携は、価値獲得を拡大する可能性がある。この機会は、データ移植性が限られた閉鎖的な機械ではなく、相互運用可能なシステムを設計する企業に有利に働く。
最近の動向
- 2026年5月:エジプトのスタートアップ企業であるEgrobotsは、エジプト人エンジニアのみで開発されたAI搭載の自律型収穫ロボットを発表した。このロボットは、コンピュータビジョン、AI、自律航法を組み合わせ、人間の介入を最小限に抑えながら、熟した作物を識別して収穫する。
- 2026年6月:日本の農業技術系スタートアップ企業 ― 同社は、約3年間の開発と試験を経て、吸引式ミニトマト収穫ロボットを通常の生産現場に導入し、商業的な収穫性能と安定した農産物品質を実証した。
- 2026年3月:ドイツのスタートアップ企業Eternal.agは、トマト温室向けの初の完全自律型収穫ロボットを発表した。このロボットは、AIを活用した収穫と1日最大22時間の長時間稼働により、労働力不足の解消を目指して設計されている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -