
Marché des robots de récolte : taille, part de marché et prévisions 2034
Taille et prévisions du marché des robots de récolte (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (drones, robots de traite, tracteurs autonomes, systèmes de récolte automatisés, autres robots) ; produits agricoles (fruits et légumes, grandes cultures, élevage, autres) ; applications (gestion des récoltes, agriculture, gestion des élevages laitiers et de bétail, gestion de l’irrigation, autres) et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026021
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
2,59 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,78 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
20,41 %
taux de croissance
Marché adressable
66,02 milliards de dollars américains
(2026-2034)
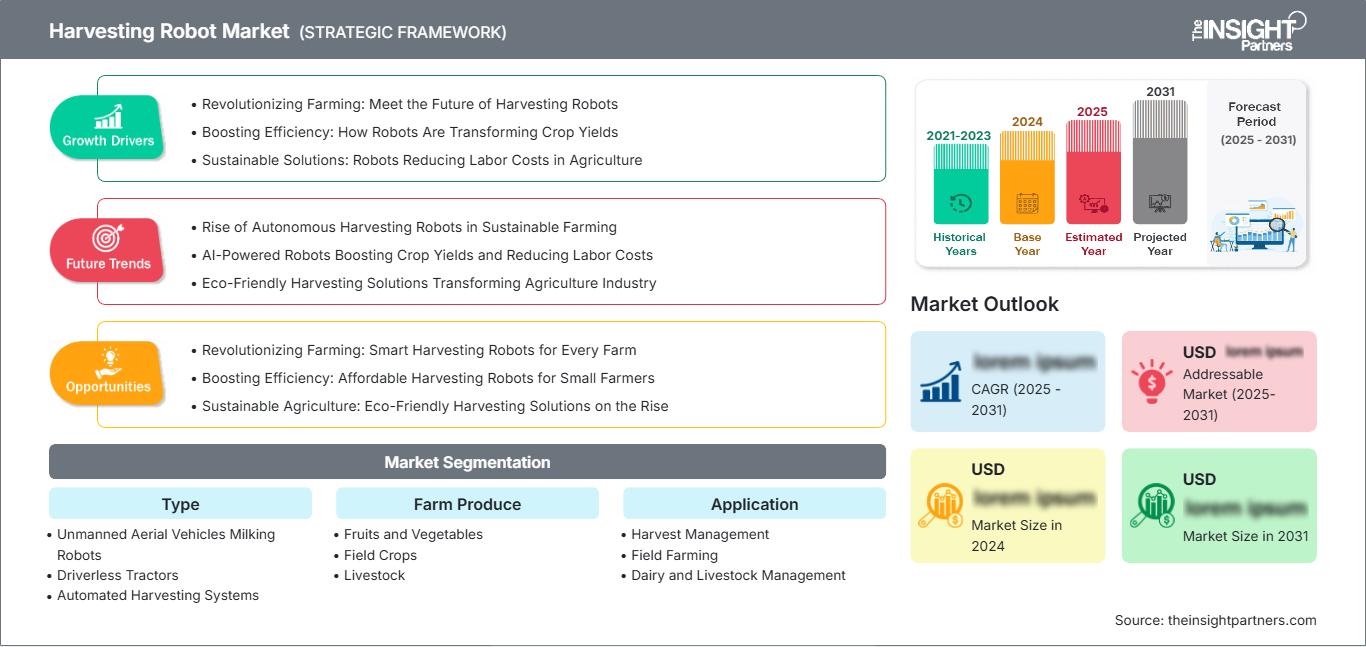
Le marché des robots de récolte devrait passer de 2,59 milliards de dollars US en 2025 à 13,78 milliards de dollars US d'ici 2034, enregistrant un TCAC de 20,14 % entre 2026 et 2034. L'adoption de ces robots continue de progresser, les agriculteurs ayant recours à l'automatisation pour les tâches exigeantes en main-d'œuvre telles que la récolte des cultures, la surveillance des champs, l'élevage laitier et la gestion des récoltes dans les exploitations agricoles de qualité supérieure et les grandes cultures, ainsi que dans les élevages d'élevage qui dépendent de plus en plus des données.
En Amérique du Nord, la croissance du marché des robots de récolte est alimentée par les difficultés persistantes de main-d'œuvre dans les exploitations agricoles, la mécanisation des cultures spécialisées et l'amélioration des capacités de vision industrielle des machines autonomes. La région devrait connaître une croissance annuelle composée (TCAC) de 19,5 % à 20,5 % entre 2026 et 2034, les agriculteurs américains privilégiant la cueillette robotisée, la mise en place de systèmes de récolte automatisés, les drones et l'automatisation de l'élevage.
Analyse et perspectives du marché des robots de récolte
- L'Amérique du Nord détenait une part de marché de 37 à 39 % en 2025 et connaît une croissance annuelle composée de 19,5 à 20,5 % entre 2026 et 2034, soutenue par la rareté de la main-d'œuvre, les grandes exploitations agricoles mécanisées et l'intégration rapide de l'autonomie.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 19,8 à 20,8 % entre 2026 et 2034 grâce aux cultures spécialisées et à l'automatisation des moissonneuses-batteuses.
- L'Europe représentait une part de 27 à 29 % en 2025 et connaît une croissance annuelle composée de 18,6 à 19,6 % entre 2026 et 2034, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 22 à 24 % en 2025 et connaît une croissance annuelle composée de 21,2 à 22,2 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie étant les principaux moteurs de cette adoption.
- Le segment le plus important, celui des systèmes de récolte automatisés, détenait une part de marché de 35 à 38 % en 2025 et connaît une croissance annuelle composée de 19,7 à 20,7 % entre 2026 et 2034.
- Le segment à forte croissance de la gestion des récoltes détenait une part de marché de 29 à 32 % en 2025 et connaît une croissance annuelle composée de 21,4 à 22,4 % entre 2026 et 2034.
- Principales entreprises analysées en détail : AgEagle Aerial Systems Inc.; AgJunction LLC; BouMatic LLC; CNH Industrial NV; Deepfield Robotics; Harvest Automation Inc.; Deere & Company; Naïo Technologies SAS; Harvest CROO, LLC; Trimble Inc.; YANMAR HOLDINGS CO., LTD.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'innovation technologique a permis aux robots de récolte de passer du stade de prototype à celui de systèmes interconnectés intégrant vision par ordinateur, LiDAR, GPS, informatique de périphérie et effecteurs robotiques. Les tendances de fabrication évoluent : on ne vend plus seulement le robot, mais aussi une combinaison d'autonomie, d'abonnement à des services d'analyse et de services associés. Cette innovation a accru l'efficacité des robots de récolte et réduit les délais de retour sur investissement, tout en offrant aux agriculteurs la possibilité d'intégrer la récolte, la prospection, la planification des tournées et le contrôle qualité en un seul processus.
La croissance future de la demande dépassera celle des premiers utilisateurs grâce aux programmes de mécanisation en Asie-Pacifique, aux réglementations en matière de développement durable en Europe et aux réglementations du travail en Amérique du Nord, qui encouragent les investissements dans l'automatisation. L'intérêt des investisseurs pour les cultures spécialisées, les tracteurs autonomes et la robotique laitière s'explique par la capacité de ces applications à transformer des obstacles apparents en gains de productivité concrets. La croissance du marché sera portée par les exploitations agricoles qui recherchent une qualité de récolte fiable, des temps d'arrêt minimaux, une réduction des pertes de récoltes et la collecte de données.
Portée du rapport sur le marché des robots de récolte
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,59 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,78 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 20,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des robots de récolte
La croissance du secteur de la robotique agricole est alimentée par les difficultés de main-d'œuvre rencontrées par les exploitations agricoles, les pressions salariales et les exigences strictes en matière de qualité des récoltes. La demande la plus forte est observée dans les segments où la rapidité de récolte influe directement sur les revenus, comme la production fruitière, maraîchère, laitière et les grandes cultures. La robotique permet une agriculture de précision en collectant des informations sur l'état des cultures tout en réalisant des tâches pratiques.
La chaîne d'approvisionnement comprend les fabricants de machines, les fournisseurs de logiciels autonomes, les fabricants de capteurs, les distributeurs de matériel, les plateformes agronomiques et les agriculteurs. La standardisation des caméras, des processeurs et des équipements de navigation se développe au sein de cette chaîne. Toutefois, la commercialisation requiert des robots robustes, des systèmes de préhension spécifiques aux différentes cultures, un accès au financement et des réseaux de maintenance sur le terrain pendant la période des récoltes.
Le positionnement concurrentiel sur le marché des robots de récolte repose sur les entreprises qui associent expertise en machines et en logiciels. Par exemple, des sociétés comme Deere & Company, CNH Industrial NV, Trimble Inc. et YANMAR HOLDINGS CO., LTD. ont tiré profit de leurs réseaux de concessionnaires bien établis. À l'inverse, Harvest CROO, LLC, Naïo Technologies SAS, Deepfield Robotics et Harvest Automation Inc. misent sur des stratégies d'automatisation des cultures et des tâches spécifiques.
La tendance en matière d'investissement dans le secteur agricole s'oriente vers des systèmes qui permettent aux opérateurs d'être autonomes et qui facilitent la collecte de données sur le terrain grâce à la technologie. C'est le cas d'entreprises comme AgEagle Aerial Systems Inc., Trimble Inc. et BouMatic LLC. AgEagle Aerial Systems Inc. et Trimble Inc. se spécialisent dans la télédétection et les systèmes de guidage, tandis que BouMatic LLC se concentre sur l'automatisation des exploitations laitières.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des robots de récolte : Perspectives stratégiques
Perspectives régionales
Marché des robots de récolte en Amérique du Nord
L'Amérique du Nord représentait 37 à 39 % du marché en 2025 et connaîtra une croissance annuelle composée de 19,5 à 20,5 % entre 2026 et 2034. La part de marché des robots de récolte est stimulée par l'existence de surfaces cultivées spécialisées, l'augmentation des salaires de la main-d'œuvre agricole, des réseaux de concessionnaires de machines agricoles performants et l'adoption précoce de systèmes de guidage de précision dans les grandes exploitations.
L'adoption régionale de ces technologies s'étend de l'utilisation de tracteurs autonomes et de drones de surveillance à la pulvérisation des vergers, aux robots de récolte et à l'automatisation des exploitations laitières. La sensibilisation accrue du public aux enjeux de sécurité alimentaire et de disponibilité de la main-d'œuvre incite les agriculteurs à automatiser les tâches répétitives.
Marché américain des robots de récolte
Les États-Unis ont contribué à hauteur de 78 % à 82 % à la croissance de l'Amérique du Nord en 2025, avec un TCAC prévu de 19,8 % à 20,8 % sur la période 2026-2034. C'est dans les exploitations agricoles de Californie, de Washington, de Floride et du Midwest que l'automatisation est la plus viable, grâce à la disponibilité de main-d'œuvre dans les cultures, à la taille des champs et au moment des récoltes.
Deere & Company, Trimble Inc., AgEagle Aerial Systems Inc., Harvest CROO, LLC et Harvest Automation Inc. contribuent au développement de l'application grâce à des kits d'autonomie, des systèmes de guidage, l'imagerie aérienne, la récolte des fraises et des robots logistiques, respectivement. Les producteurs évaluent les systèmes robotisés en fonction de leur disponibilité, de leur facilité d'entretien, de la continuité des données et de leur intégration avec le logiciel de gestion de l'exploitation.
Marché européen des robots de récolte
La part de marché européenne était estimée entre 27 et 29 %, avec un taux de croissance annuel de 18,6 à 19,6 % entre 2026 et 2034. L'Allemagne est leader sur son marché grâce à l'ingénierie des machines agricoles, aux essais autonomes sur le terrain et à la mise en œuvre de l'agriculture de précision, tandis que le Royaume-Uni progresse dans la robotique horticole, les cultures protégées efficaces et la culture de fruits de valeur.
La France et l'Italie sont essentielles pour ce secteur grâce à leurs vignobles, leurs vergers et leurs cultures maraîchères spécialisées, qui constituent le socle des petits robots autonomes, tels que les robots de désherbage et les robots cavaliers dans les vignes. En Espagne, la demande provient de la culture fruitière et maraîchère, qui requiert une main-d'œuvre importante.
Marché des robots de récolte en Asie-Pacifique
La région Asie-Pacifique détenait une part de 22 à 24 % en 2025 et connaîtra une croissance annuelle composée de 21,2 à 22,2 % entre 2026 et 2034. Le pays dominant de la région est la Chine, grâce à la consolidation accrue des exploitations agricoles, aux initiatives d'agriculture intelligente et à la fabrication locale de machines robotisées.
Le Japon et la Corée du Sud contribuent en raison des problématiques liées au vieillissement des agriculteurs et à leur niveau élevé de préparation à l'automatisation, tandis que des pays comme l'Inde et l'Australie contribuent grâce à leur présence dans le domaine de l'agriculture, notamment dans les secteurs des cultures, de l'irrigation et de l'élevage.
Marché des robots de récolte au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître un TCAC de 17,4 à 18,4 % entre 2026 et 2034. L'agriculture en environnement contrôlé, la surveillance de l'irrigation et les investissements dans la sécurité alimentaire de l'Arabie saoudite et des Émirats arabes unis sont des moteurs de l'automatisation, tandis que l'Afrique du Sud contribue à une adoption plus lente dans les secteurs des fruits, des grandes cultures et de l'élevage.
L'agriculture énergivore, la rareté des ressources en eau et les projets agricoles dépendants des infrastructures sont autant de domaines où l'automatisation est cruciale, compte tenu de l'importance stratégique de l'homogénéité des cultures et de l'efficacité de l'utilisation des ressources. Son adoption dépendra des prix à l'importation, des services, de la formation des opérateurs et de l'adaptation des systèmes robotiques.
Analyse de segmentation
Taper
Le marché des robots agricoles devrait connaître une croissance annuelle composée de 19,8 % à 20,8 % entre 2026 et 2034, les exploitations privilégiant l'adoption de machines spécialisées plutôt que l'automatisation générale. Ce segment englobe la surveillance aérienne, la traction autonome, la cueillette automatisée et la robotique laitière, autant de solutions qui contribuent à améliorer la productivité du travail et à assurer une plus grande régularité des opérations aux champs et à l'étable.
- Les robots de traite aériens sans pilote facilitent la surveillance, la pulvérisation, la collecte de données sur le troupeau et l'automatisation des processus laitiers, ce qui les rend stratégiquement importants là où la pénurie de main-d'œuvre coïncide avec une demande croissante de données vérifiées sur la productivité agricole.
- Les tracteurs autonomes suscitent un intérêt croissant auprès des exploitations agricoles de grande superficie, car ils automatisent les opérations répétitives aux champs, réduisent la fatigue de l'opérateur et fonctionnent efficacement avec le guidage GPS, les outils et les plateformes de gestion agricole.
- Systèmes de récolte automatisés restent le type le plus important car la cueillette, le tri et la manutention robotisés des récoltes répondent directement aux impératifs économiques liés au facteur temps, notamment pour les fruits, les légumes et autres produits nécessitant une main-d'œuvre importante.
Produits agricoles
La production agricole devrait connaître une croissance annuelle composée de 19,2 % à 20,2 % entre 2026 et 2034, grâce au passage de la robotique des essais de cultures expérimentales aux catégories de produits commercialement viables. Les fruits et légumes présentent l'exemple le plus évident d'automatisation à court terme, tandis que les grandes cultures et l'élevage offrent des opportunités de croissance à grande échelle grâce à des opérations répétitives, un suivi rigoureux et des environnements de production standardisés.
- Les fruits et légumes sont le principal moteur de la demande car leur récolte dépend fortement d'une main-d'œuvre saisonnière qualifiée, de la qualité de la manutention des produits, d'un flux rapide dans les stations de conditionnement et de la minimisation des pertes de récolte pendant les courtes périodes de cueillette.
- Les grandes cultures offrent un fort potentiel de déploiement grâce aux tracteurs autonomes, à la surveillance par drones et aux systèmes de récolte de précision qui améliorent l'efficacité des champs sur de vastes superficies et des cycles de culture standardisés.
- L'adoption du bétail est favorisée par les robots de traite, l'assistance à l'alimentation, la surveillance des étables et l'intégration des données sanitaires, aidant ainsi les producteurs à stabiliser leurs besoins en main-d'œuvre tout en renforçant la cohérence de la gestion animale.
Application
On prévoit une croissance annuelle composée (TCAC) de 20,6 % à 21,6 % pour les applications entre 2026 et 2034, les exploitations agricoles privilégiant des cas d'usage concrets qui préservent les rendements, réduisent la dépendance à la main-d'œuvre et améliorent la visibilité des opérations. La gestion des récoltes est l'application dont la croissance est la plus rapide, tandis que les cultures en plein champ, la gestion des élevages laitiers et d'animaux d'élevage, ainsi que la gestion de l'irrigation, étendent les avantages de l'automatisation à l'ensemble du cycle de production agricole.
- La gestion des récoltes offre une valeur stratégique élevée car la robotique facilite la planification des cueillettes, l'évaluation de la maturité des cultures, la planification de la main-d'œuvre, la manutention des produits et la visibilité des données de récolte pour les cultures spécialisées sensibles au facteur temps.
- L'agriculture de précision bénéficie des tracteurs autonomes, des drones et des équipements guidés par capteurs qui automatisent les opérations répétitives, réduisent les pertes de carburant et de main-d'œuvre et renforcent les flux de travail de l'agriculture de précision.
- La gestion des élevages laitiers et du bétail est facilitée par la traite robotisée, l'alimentation automatisée, la surveillance des étables et la gestion des troupeaux basée sur les données, ce qui rend l'automatisation pertinente au-delà des applications liées à la récolte des cultures.
- La gestion de l'irrigation utilise des capteurs, la surveillance aérienne et des commandes automatisées pour améliorer l'efficacité de l'utilisation de l'eau, ce qui est de plus en plus important dans les régions agricoles sujettes à la sécheresse et aux ressources limitées.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Gestion des récoltes |
Haut |
Cueillette robotisée |
Mise à l'échelle |
|
agriculture en plein champ |
Haut |
Traction autonome |
Mise à l'échelle |
|
Gestion des produits laitiers et du bétail |
Moyen |
Automatisation des troupeaux |
Mature |
|
Gestion de l'irrigation |
Moyen |
Précision de l'eau |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des robots de récolte
La pénurie de main-d'œuvre accélère les achats d'automatisation
La disponibilité de la main-d'œuvre demeure le principal facteur d'achat, car la récolte manuelle, la manutention des cultures et l'exploitation laitière nécessitent des travailleurs fiables pendant de courtes périodes de production. Lorsque les exploitations agricoles ne parviennent pas à recruter suffisamment de main-d'œuvre saisonnière, les pertes de récolte augmentent et la qualité des récoltes se dégrade rapidement. Les robots réduisent ce risque en allongeant les heures d'exploitation, en standardisant les tâches répétitives et en offrant aux gestionnaires un meilleur contrôle de la planification. L'impact est particulièrement marqué pour les fruits et légumes à forte valeur ajoutée, où une récolte tardive peut réduire le rendement commercialisable. Pour les fournisseurs d'équipements, la pénurie de main-d'œuvre alimente une demande constante de contrats de maintenance, de formations pour les opérateurs et de mises à niveau modulaires qui garantissent la productivité des systèmes sur plusieurs saisons.
Les plateformes d'agriculture de précision améliorent le retour sur investissement de l'automatisation.
La récolte robotisée gagne en popularité grâce aux plateformes d'agriculture de précision qui intègrent, dans un flux de travail unique, les cartes des parcelles, les indicateurs de santé des cultures, les données d'humidité, la localisation des machines et les informations sur les rendements. Les exploitations agricoles peuvent ainsi justifier plus facilement l'automatisation lorsque les robots effectuent les tâches physiques tout en collectant des données qui optimisent les décisions futures. Cette approche globale transforme l'achat, passant d'un simple remplacement de la main-d'œuvre à une véritable intelligence opérationnelle. Les concessionnaires et les constructeurs bénéficient également d'une relation client renforcée grâce aux mises à jour logicielles, aux diagnostics connectés et aux abonnements analytiques qui contribuent à l'expansion du parc installé. À mesure que l'intégration s'améliore, le marché devient plus résilient face aux fluctuations des investissements à court terme.
Déploiement de soutien à la sécurité alimentaire et à l'efficacité des ressources
Les gouvernements et les producteurs accordent une importance accrue à la résilience alimentaire nationale, à l'efficacité de l'utilisation de l'eau et à la stabilité des chaînes d'approvisionnement. La robotique contribue à répondre à ces priorités en réduisant le gaspillage, en optimisant le calendrier des récoltes et en permettant une utilisation plus précise des intrants. Dans les régions exposées à la sécheresse, au vieillissement de la main-d'œuvre rurale ou à la dépendance aux importations, l'adoption des technologies est de plus en plus évaluée sous l'angle de la productivité et de la gestion des risques. Les systèmes de récolte automatisés peuvent également aider les exploitations agricoles à maintenir leur production sans étendre leurs surfaces cultivées, ce qui est conforme aux engagements en matière de développement durable. Ce facteur renforce la demande tant sur les marchés mécanisés matures que dans les régions émergentes qui développent des infrastructures agricoles modernes.
Tendances futures du marché des robots de récolte
La reconnaissance des cultures par l'IA évolue vers une standardisation commerciale
Le marché des robots de récolte s'orientera de plus en plus vers des modèles d'intelligence artificielle capables d'identifier la maturité des cultures, le niveau de défauts, la densité du couvert végétal et les points de cueillette, quelles que soient les conditions d'éclairage et de terrain. L'amélioration des algorithmes permettra de réduire les interventions manuelles nécessaires pour adapter les robots aux différentes variétés et régions. Ceci facilitera leur déploiement pour les agriculteurs exploitant des surfaces mixtes ou approvisionnant plusieurs clients. La standardisation commerciale profitera également aux fabricants d'équipements, car les bibliothèques de reconnaissance validées pourront être réutilisées d'une gamme de produits à l'autre. Cette tendance favorise l'émergence de machines qui apprennent de chaque saison et garantissent une qualité de récolte plus constante.
La robotique en tant que service élargit l'accès aux exploitations agricoles de taille moyenne.
Les modèles de robotique en tant que service (RaaS) devraient gagner en popularité, les agriculteurs recherchant l'automatisation sans pour autant devenir propriétaires de l'ensemble des machines. Cette approche permet de combiner équipements, maintenance, opérateurs, logiciels et assistance saisonnière dans des contrats à l'usage, adaptés aux périodes de récolte. Les exploitations de taille moyenne pourraient être les plus avantagées, car elles sont souvent confrontées aux mêmes risques liés à la main-d'œuvre que les grands producteurs, mais disposent de budgets d'investissement plus restreints. Les modèles de service peuvent également accélérer l'apprentissage en fonction des conditions de culture, les fournisseurs exploitant des flottes sur plusieurs exploitations. À terme, ces modèles pourraient devenir une voie importante pour le déploiement à grande échelle de l'automatisation avancée sur des marchés agricoles fragmentés.
Opportunités du marché des robots de récolte
L'automatisation des cultures spécialisées crée un potentiel de déploiement exceptionnel
Les cultures spécialisées représentent une excellente opportunité d'investissement, car les baies, les pommes, les agrumes, les tomates et les légumes-feuilles combinent une forte intensité de main-d'œuvre et des exigences de qualité strictes. Les prévisions du marché des robots de récolte indiquent que les fournisseurs capables d'adapter les effecteurs, les systèmes de vision et les plateformes de mobilité aux géométries spécifiques des cultures peuvent dégager des marges plus importantes que les fournisseurs de solutions d'automatisation généralistes. Le succès commercial dépendra de la validation sur le terrain, de la formation des agriculteurs et de la réactivité du service après-vente lors des pics de récolte. Les entreprises qui combinent matériel, analyse des données de culture et location flexible peuvent répondre aux besoins des agriculteurs recherchant un retour sur investissement mesurable sans risque initial important.
Les écosystèmes de données agricoles intégrés ouvrent des canaux de revenus récurrents.
Les robots collectant des données sur les champs, les animaux, les machines et l'irrigation peuvent générer des revenus récurrents, au-delà des simples ventes d'équipements. Les fournisseurs ont l'opportunité de développer des tableaux de bord, des solutions de maintenance prédictive, des outils d'analyse de la qualité des récoltes et des systèmes de reporting de conformité, transformant ainsi l'automatisation en un véritable système d'exploitation agricole. Ceci est d'une importance stratégique majeure, car les agriculteurs exigent la traçabilité, la documentation relative à la durabilité et la visibilité des rendements pour leurs clients et organismes de financement. Des partenariats avec des éditeurs de logiciels agronomiques, des assureurs et des plateformes de financement peuvent accroître la valeur ajoutée. Cette opportunité est particulièrement avantageuse pour les entreprises concevant des systèmes interopérables, plutôt que des machines fermées à la portabilité des données limitée.
Développements récents
- Mai 2026 : Egrobots — la start-up égyptienne a dévoilé un robot de récolte autonome alimenté par l’IA, entièrement développé par des ingénieurs égyptiens, combinant vision par ordinateur, IA et navigation autonome pour identifier et récolter les cultures mûres avec une intervention humaine minimale.
- Juin 2026 : Start-up japonaise d’agritech — la start-up a mis en production de routine son robot de récolte de tomates cerises à succion après environ trois ans de développement et de tests, démontrant ainsi des performances de récolte commerciales et une qualité de produit constante.
- Mars 2026 : Eternal.ag, la start-up allemande, lance son premier robot de récolte entièrement autonome pour les serres de tomates, conçu pour pallier la pénurie de main-d’œuvre grâce à une récolte pilotée par l’IA et un fonctionnement prolongé jusqu’à 22 heures par jour.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -