
Markt für Headlight Steuerung Modul: Größe & Prognose 2034
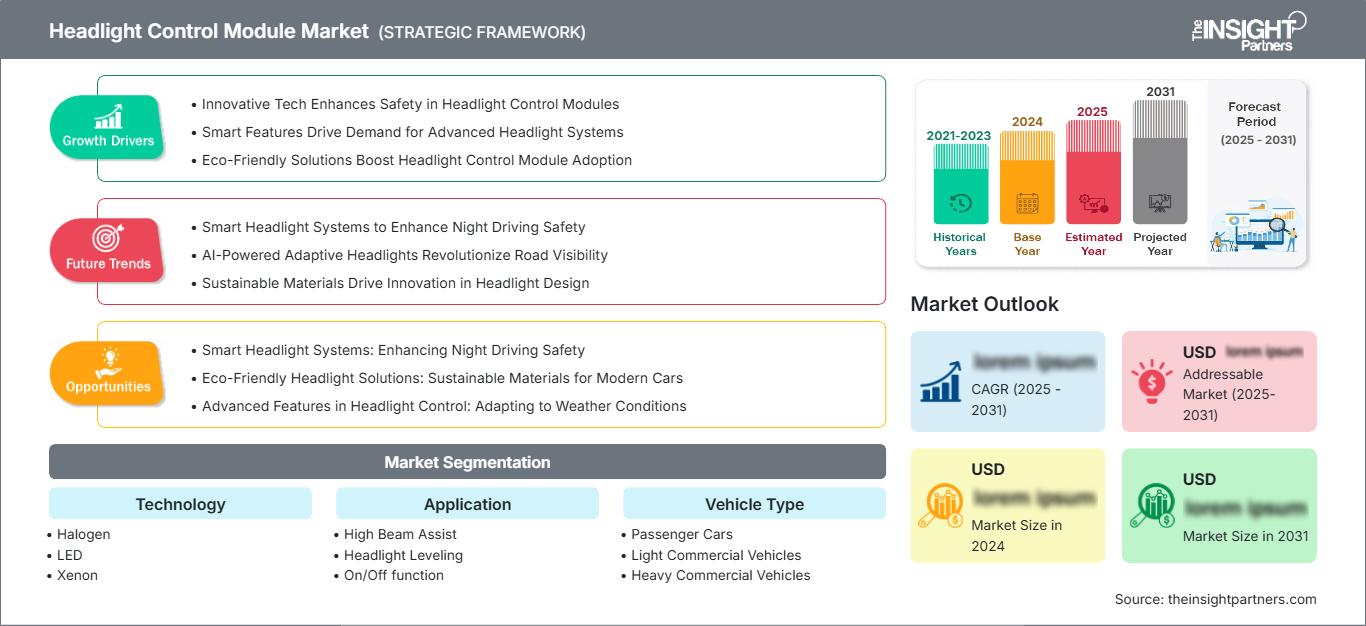
Marktgröße und Prognosen für Scheinwerfer-Steuergeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (Halogen, LED, Xenon); Anwendung (Fernlichtassistent, Leuchtweitenregulierung, Ein-/Ausschaltfunktion, Kurvenlicht); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006612
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
4,68 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,54 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,79 %
Wachstumsrate
Adressierbarer Markt
50,96 Mrd. US-Dollar
(2026–2034)
Der Markt für Scheinwerfersteuergeräte wurde 2025 auf 4,68 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,54 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,79 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die Elektrifizierung des Automobils, den steigenden Elektronikanteil, den Einsatz adaptiver Scheinwerfer, Sicherheitsvorschriften sowie die verbesserte Integration von Beleuchtung und Kameras/Sensoren in Pkw und Nutzfahrzeugen beeinflusst.
Es wird geschätzt, dass Nordamerika zwischen 2023 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,5-4,5 % verzeichnen wird. Faktoren wie die zunehmende Premiumisierung von Automobilen, der Ersatz herkömmlicher Beleuchtungselektronik, die wachsende Beliebtheit adaptiver Scheinwerferfunktionen und die fortschreitende Integration von Lichtsteuerungen in ADAS und die zentrale Fahrzeugelektronik treiben die Marktgröße für Scheinwerfersteuerungsmodule an.
Marktanalyse und Einblicke für Scheinwerfersteuergeräte
- Nordamerika hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,5 % wachsen, unterstützt durch die Nachfrage nach Premiumfahrzeugen, die Integration von Elektronik, Sicherheitstechnologien und die Einführung adaptiver Beleuchtung.
- Die USA hatten 2025 einen Marktanteil von 19–22 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,6 % wachsen, unterstützt durch Verbesserungen der Fahrzeugelektronik und eine zunehmende Verbreitung adaptiver Beleuchtung.
- Europa hatte 2025 einen Anteil von 27–31 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien, wo Premiumfahrzeuge und fortschrittliche Beleuchtungssysteme weiterhin eine wichtige Rolle spielen.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 39–43 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,2 % wachsen, angeführt von China, Japan, Südkorea und Indien durch eine hohe Fahrzeugproduktion und einen wachsenden Elektronikanteil.
- Größtes Segment : LED hielt im Jahr 2025 einen Marktanteil von 58–62 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–5,1 % wachsen, was seine wachsende Rolle in der adaptiven Beleuchtung widerspiegelt.
- Wachstumsstarkes Segment : Der Fernlichtassistent erreichte 2025 einen Marktanteil von 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen, unterstützt durch sicherheitsorientierte Automatisierung.
- Detaillierte Analyse der wichtigsten Unternehmen : Aptiv PLC; Continental AG; Denso Corporation; HELLA GmbH & Co. KGaA; Lear Corporation; Magneti Marelli SpA; NXP Semiconductors NV; Renesas Electronics Corporation; Valeo SA; ZKW Group GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Scheinwerfersteuergeräte hat sich von Lichtsteuerungen mit Relais und mechanischen Komponenten hin zu elektronischen Systemen entwickelt, die mithilfe von Software, Sensoren und Halbleitern mehrere Prozesse steuern. Grund dafür ist die schnelle Verbreitung der LED-Technologie, da die Lichtsteuerung elektrische Treiber, Wärmemanagement, Diagnosefunktionen und Schnittstellen umfasst. Die Fertigung wird sich voraussichtlich in Richtung der Integration kompakter Baugruppen bewegen, um den beengten Platzverhältnissen im Fahrzeugbau sowie Matrix-, adaptiven, Leuchtweitenregulierungs- und Kurvenlichtsteuerungen gerecht zu werden.
In den nächsten zehn Jahren werden die Elektrifizierung und softwaregesteuerte Fahrzeugkonstruktionen aufgrund von Investitionen in programmierbare Steuerungen, LED-Managementsysteme, Halbleitereffizienz, Cybersicherheit und Sensorfusion zu einem deutlichen Marktwachstum im Bereich der Beleuchtungselektronik führen. Zudem regelt die UNECE-Regelung Nr. 149 die Straßenbeleuchtungseinrichtungen.
Berichtsumfang zum Markt für Scheinwerfersteuergeräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,68 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,54 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,79 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Scheinwerfersteuergeräte
Das Wachstum des Marktes für Scheinwerfersteuergeräte wird durch den zunehmenden Einsatz von Elektronik in Automobilen und den Trend weg von statischer Beleuchtung hin zu adaptiver und softwarebasierter Beleuchtung angetrieben. Moderne Module steuern LED-Treiber, Sensoren, die Fahrzeugnetzwerkkommunikation, die Scheinwerferpositionierung und Diagnosesysteme. Die Wertschöpfungskette umfasst daher Halbleiterunternehmen, Hersteller von Beleuchtungssystemen, optische Komponenten, Verkabelungs- und Verbindungstechnik, Softwareanbieter, Tier-1-Zulieferer und Fahrzeughersteller. Der höhere Integrationsgrad steigert den Wert der Module trotz des moderaten Wachstums der Fahrzeugproduktion.
Halbleiter spielen in der Lieferkette eine entscheidende Rolle, beispielsweise in Form von Mikrocontrollern, Power-Management-ICs, Transceivern, Sensoren, thermischen Komponenten, optischen Baugruppen und Leiterplatten. Zulieferer müssen diverse Anforderungen erfüllen: thermische Leistung, elektromagnetische Verträglichkeit, funktionale Sicherheit, Cybersicherheit und Gehäusevorgaben. Die Bereitstellung von Bauteilen ist für Halbleiterunternehmen wichtig, da Steuergeräte für Scheinwerfer zunehmend in die Fahrzeugelektronik integriert werden. Auch die Lokalisierung der Fertigung ist ein wachsender Trend für OEMs.
Die Analyse des Marktberichts für Scheinwerfersteuergeräte zeigt ein hochkonsolidiertes Ökosystem, in dem führende globale Automobilzulieferer ihre Erfahrung in der Beleuchtungstechnik mit Elektronik, Software, Sensorik und Fahrzeugvernetzung integrieren. Continental AG und Aptiv PLC konkurrieren mit umfassenden Angeboten an Fahrzeugelektronik, während Denso Corporation und Valeo SA die Integration von Beleuchtung mit Stromversorgung, Sensorik und Steuerung anbieten. HELLA GmbH & Co. KGaA und ZKW Group GmbH konzentrieren sich weiterhin auf Beleuchtung, während Magneti Marelli SpA für hochentwickelte Scheinwerferlösungen und Elektronik bekannt ist.
Investitionen fließen in die Bereiche LED-Matrix-Steuerung, hochauflösendes Beamforming, kompakte Bauweise, Wärmemanagement und softwarebasierte Funktionen. NXP Semiconductors NV und Renesas Electronics Corporation bieten Halbleiterplattformen, die komplexere Steuerungslösungen ermöglichen. Lear Corporation ist auf elektrische und elektronische Systeme für Fahrzeuge spezialisiert. Die Wettbewerbsdifferenzierung verlagert sich somit von reinen Lichtsteuerungen hin zu integrierten Lösungen, die Beleuchtung, Sensorik, Fahrzeugkommunikation und -diagnose sowie zukünftige Kommunikationsfunktionen steuern können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Scheinwerfersteuergeräte: Strategische Einblicke
Regionale Einblicke
Markt für Scheinwerfersteuerungsmodule in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 24–28 % am Scheinwerfersteuergerät und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,5 % wachsen. Die USA sind der wichtigste Markt in der Region, aber auch Kanada spielt mit Pkw, Flottenfahrzeugen und der Automobilproduktion eine Rolle. Anwendungen im Premiumsegment treiben die Nachfrage nach elektronischen und adaptiven Lichtsystemen an.
Verbraucher in Nordamerika bevorzugen Effizienz, automatische Lichtsteuerung, Diagnosefunktionen und Kompatibilität mit anderen Fahrzeugkomponenten. Hochwertige Beleuchtungssysteme werden zudem häufiger mit kamerabasierten Fahrerassistenzsystemen und Computertechnologie in Verbindung gebracht. Zulieferer mit guter Zusammenarbeit mit Automobilherstellern und Produktionsstätten können von Plattform-Aufträgen profitieren, was jedoch aufgrund des Kostendrucks durch fortschrittlichere Beleuchtungsfunktionen in erschwinglicheren Fahrzeugen sehr schwierig ist.
US-Markt für Scheinwerfersteuerungsmodule
Die USA machten 2025 19–22 % des nordamerikanischen Marktes aus und werden voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 3,6–4,6 % verzeichnen. Zu den Nachfragetreibern zählen Premium-SUVs, Pick-ups, Pkw und der steigende Elektronikanteil. Aptiv PLC, Continental AG, Denso Corporation, Lear Corporation und weitere Zulieferer sind an Projekten im Bereich Fahrzeugelektronik beteiligt.
Die Anwendungstrends umfassen LED-Steuerung, Fernlichtautomatik, Leuchtweitenregulierung, Kurvenlicht und die Integration von Diagnosefunktionen. Zudem besteht eine steigende Nachfrage nach Modulen, die effizient mit Fahrzeugsystemen kommunizieren und die Standards für funktionale Sicherheit erfüllen. Mit dem Aufkommen zentralisierter Elektronikarchitekturen werden Lichtsteuergeräte zunehmend dezentralisiert und sogar in Domänensteuergeräte integriert.
Europäischer Markt für Scheinwerfersteuergeräte
Europa erreichte 2025 einen Marktanteil von 27–31 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 3,2–4,2 % verzeichnen. Deutschland ist in dieser Region führend in Bezug auf die Nachfrage. Großbritannien, Frankreich, Italien und Spanien tragen aufgrund ihrer Premium-Automobilproduktion, ihrer Fertigungsindustrie, der Elektrifizierung bzw. der Einführung elektronisch gesteuerter Lichtquellen zum Absatzvolumen bei.
Großbritannien sichert seine Nachfrage durch seine Produktion hochwertiger Automobile und technologisch fortschrittlicher Fahrzeuge. Deutschland hat aufgrund seiner Präsenz als Erstausrüster (OEM), seiner Ingenieurskompetenz und seiner fortschrittlichen Lichttechnologien großen Einfluss in der Region. Frankreich verfügt über eine Kombination aus Fahrzeugherstellung und Zulieferkompetenz. Italien hingegen trägt durch Automobildesign und hochwertige Fahrzeuge zum Markt bei.
Markt für Scheinwerfersteuerungsmodule im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 39–43 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,2 % wachsen. China ist aufgrund des hohen Produktionsvolumens, der zunehmenden Elektrifizierung und der fortschrittlichen Automobilelektronik der dominierende Markt. Japan und Südkorea profitieren von ihrem OEM- und Halbleiter-Ökosystem, Indien hingegen von seiner Fertigungskompetenz.
Die regionale Nachfrage wird durch die zunehmende Verbreitung von Elektrofahrzeugen, den Trend zu Luxusfahrzeugen, die Lokalisierung und den steigenden Anteil elektronischer Komponenten pro Fahrzeug gestärkt. China spielt eine entscheidende Rolle bei der Entwicklung adaptiver LED-Beleuchtung und digitaler Front-End-Systeme, während Japan Wert auf Zuverlässigkeit und Effizienz legt. Südkorea beteiligt sich an der Elektronikintegration, während Indien durch die verstärkte Automobilproduktion und Lokalisierung an Bedeutung gewinnt.
Markt für Scheinwerfersteuerungsmodule im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 2,8 % bis 3,8 % prognostiziert, wobei Saudi-Arabien und die VAE eine starke Marktakzeptanz aufweisen. Dieses Wachstum wird durch importierte Premiumfahrzeuge, den Ausbau der Infrastruktur, den Fahrzeugersatz und den Bedarf an Sicherheitsausstattungen getrieben. Die Fahrzeugproduktion ist jedoch gering.
Südafrika spielt aufgrund der Fahrzeugmontage, des Aftermarket-Services und der Nutzfahrzeuge weiterhin eine wichtige Rolle auf dem Markt. Die Nachfrage nach Premiumfahrzeugen ist in Saudi-Arabien und den Vereinigten Arabischen Emiraten höher als im übrigen Nahen Osten und Afrika, wo die Preise sehr preissensibel sind. Investitionen in Energie und Infrastruktur könnten die Fahrzeugentwicklung schrittweise vorantreiben, die Einführung moderner Beleuchtungsmodule hängt jedoch von den jeweiligen Fahrzeugen und Importen ab.
Segmentierungsanalyse
Technologie
Die LED-Technologie umfasst Halogen-, LED- und Xenonlampen . Es wird erwartet, dass LEDs im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–5,1 % wachsen und damit die größte Technologiekategorie bleiben werden. Grund dafür sind ihre Steuerbarkeit, Effizienz, flexible Bauweise und Kompatibilität mit adaptiven Funktionen, die sie für zunehmend elektronische Fahrzeugarchitekturen geeignet machen. Halogen- und Xenonlampen spielen weiterhin eine wichtige Rolle in den installierten Fahrzeugflotten.
- Halogen verfügt aufgrund niedriger Anschaffungskosten, einer etablierten Ersatzteilinfrastruktur und des anhaltenden Einsatzes in preissensiblen Fahrzeugsegmenten über eine beträchtliche installierte Basis. Seine strategische Bedeutung konzentriert sich zunehmend auf Einstiegsanwendungen und den Ersatzteilmarkt.
- LED- Technologie gilt als führend, da einzelne Lichtquellen elektronisch gesteuert werden können, um adaptive Lichtkegel, individuelle Lichtsignaturen, Energieeffizienz und kompakte Scheinwerferarchitekturen zu ermöglichen. Ihre Flexibilität erfüllt sowohl Sicherheits- als auch Designanforderungen.
- Xenon-Scheinwerfer bleiben in Premium- und älteren Fahrzeugflotten, in denen bereits Hochdruckentladungssysteme verbaut sind, relevant. Die Nachfrage ist primär auf den Austausch von Scheinwerfern ausgerichtet, während die Einführung in Neufahrzeugen zunehmend durch den breiteren Übergang zu LED-Architekturen eingeschränkt wird.
Anwendung
Die Anwendung umfasst Fernlichtassistent, Leuchtweitenregulierung, Ein-/Ausschaltfunktion und Kurvenlicht . Es wird erwartet, dass dieses Anwendungssegment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–5,0 % wachsen wird, da elektronisch gesteuerte Funktionen zunehmend in Fahrzeugsensoren und Netzwerkarchitekturen integriert werden. Sicherheitsorientierte Automatisierung soll höherwertige Funktionalitäten unterstützen.
- Der Fernlichtassistent gewinnt zunehmend an Bedeutung, da die automatische Lichtumschaltung die Sicht bei Nacht verbessert und gleichzeitig die Blendung anderer Verkehrsteilnehmer reduziert. Die Integration mit Kameras und adaptiven Lichtsteuerungen unterstützt einen breiteren Einsatz.
- Die Leuchtweitenregulierung unterstützt die Anpassung der Lichtkegelposition unter verschiedenen Fahrzeuglasten und Fahrbedingungen. Die elektronische Steuerung verbessert die Gleichmäßigkeit und kann mit Informationen zu Fahrwerk, Fahrzeughöhe und Diagnosedaten integriert werden.
- Die Ein-/Ausschaltfunktion ist nach wie vor grundlegend für alle Beleuchtungsarchitekturen und stellt die einfachste Steuerungsanforderung dar. Ihre strategische Bedeutung bleibt bestehen, da zuverlässiges Schalten, Diagnose und Netzwerkkommunikation auch in komplexen Systemen unerlässlich sind.
- Kurven- und Abbiegefunktionen verbessern die Ausleuchtung von Kurven und Kreuzungen durch Anpassung der Lichtverteilung oder der Strahlrichtung. Ihr Nutzen steigt in Kombination mit Lenkwinkel, Fahrzeuggeschwindigkeit, Navigation und Sensordaten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Fernlichtassistent |
Hoch |
Strahlautomatisierung |
Skalierung |
|
Scheinwerfer-Niveauregulierung |
Medium |
Lastkompensation |
Reifen |
|
Ein-/Ausschaltfunktion |
Hoch |
Grundlegende Steuerung |
Reifen |
|
Kurvenfahren/Ecken |
Medium |
Kurvenbeleuchtung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Scheinwerfersteuergeräte
Rasante Verbreitung von LED- und adaptiven Beleuchtungsarchitekturen
LED-Systeme bieten Automobilherstellern im Vergleich zu herkömmlichen Technologien eine präzisere Steuerung von Lichtverteilung, Gehäuse, Design und Energieverbrauch. Die Möglichkeit, einzelne LEDs anzusteuern, ermöglicht adaptive Lichtstrahlfunktionen, die auf Straßenverhältnisse und den umliegenden Verkehr reagieren. FORVIA HELLA beispielsweise beschreibt Matrixsysteme mit Mikro-LED-Clustern mit bis zu 25.000 Pixeln und verdeutlicht damit die zunehmende Granularität der Lichtelektronik. Diese Entwicklung erhöht den Bedarf an leistungsfähigen Steuergeräten, Treibern, Kommunikationsschnittstellen und Wärmemanagementsystemen. Die kommerziellen Auswirkungen reichen über Premiumfahrzeuge hinaus, da modulare LED-Architekturen immer skalierbarer werden. Anbieter, die die Größe und Kosten der Steuergeräte reduzieren und gleichzeitig die funktionale Sicherheit gewährleisten können, sind für breitere Fahrzeugplattformen geeignet. Folglich entwickelt sich die Lichtelektronik von einer reinen Lichtsteuerung zu einer strategischen Komponente der Fahrzeugarchitektur.
Die Elektrifizierung von Fahrzeugen erhöht die Nachfrage nach effizienter elektronischer Steuerung.
Batterieelektrische und Hybridfahrzeuge legen einen größeren Fokus auf Energieeffizienz, Wärmemanagement, kompakte Bauweise und elektronische Integration. Obwohl Scheinwerfer nur einen relativ geringen Anteil am Energieverbrauch eines Fahrzeugs ausmachen, können effiziente LED-Systeme die Optimierung der gesamten elektrischen Last unterstützen und gleichzeitig zusätzliche funktionale Flexibilität bieten. Valeo hat Beleuchtungslösungen für 12-V-, 48-V- und Hochvolt-Fahrzeugarchitekturen vorgestellt und damit die Vielfalt der aktuell in Produktion gehenden elektrischen Plattformen widergespiegelt .
Die Elektrifizierung durch Valeo eröffnet zudem mehr Möglichkeiten zur Integration der Beleuchtung in zentrale Fahrzeugcomputer, Karosseriesteuergeräte und Sensornetzwerke. Dies führt zu einem stetigen Anstieg des Software- und Halbleiteranteils in Beleuchtungssystemen. Zulieferer müssen daher Steuergeräte entwickeln, die eine effiziente Leistungsumwandlung, Diagnose, Kommunikation und Temperaturregelung ermöglichen. Diese Anforderungen können die Komplexität der Module im Durchschnitt erhöhen, selbst bei vergleichsweise moderatem Fahrzeugwachstum.
Integration der Beleuchtung mit ADAS und Fahrzeugsensorik
Moderne Beleuchtungssysteme sind zunehmend mit Kameras, Radar, Navigationsdaten, Lenkeingaben und anderen Fahrzeugsignalen vernetzt. Diese Integration ermöglicht es Fernlichtassistent, adaptives Fahrlicht, Kurvenlicht und straßenorientierte Ausleuchtung, dynamisch auf die Fahrbedingungen zu reagieren. Die UNECE-Regelung Nr. 149 enthält detaillierte Anforderungen an Straßenbeleuchtungseinrichtungen, einschließlich Bestimmungen für adaptive Frontbeleuchtungssysteme, und unterstreicht damit die Notwendigkeit einer kontrollierten und normkonformen Einführung. Die Auswirkungen auf den Markt sind eine Verlagerung hin zu Steuergeräten mit deterministischer Kommunikation und Echtzeit-Lichtanpassung. Beleuchtungshersteller arbeiten daher enger mit Halbleiterunternehmen und Anbietern von Fahrerassistenzsystemen (ADAS) zusammen. Da Fahrzeuge zunehmend softwaredefiniert werden, können auch Scheinwerfersteuerungsfunktionen über umfassendere elektronische Architekturen aktualisiert und diagnostiziert werden. Dies führt zu zusätzlichen Anforderungen an Cybersicherheit, funktionale Sicherheit und Softwarevalidierung.
Markt für Scheinwerfersteuergeräte: Zukunftstrends
Softwaredefiniertes adaptives Licht wird zur Fahrzeugschnittstelle
Die Trends im Markt für Scheinwerfersteuergeräte gehen hin zu softwaredefinierter Beleuchtung, die Lichtverteilung, Lichtsignatur, Projektionen und das Nutzererlebnis durch programmierbare Steuerung anpassen kann. Zukünftige Systeme könnten zentrale Rechenleistung nutzen, um mehrere Beleuchtungszonen zu koordinieren und gleichzeitig Informationen von Kameras, Navigationssystemen, Lenksensoren und vernetzten Fahrzeugfunktionen zu empfangen. Diese Architektur ermöglicht eine flexiblere Anpassung des Beleuchtungsverhaltens über den gesamten Fahrzeuglebenszyklus hinweg. Hersteller könnten die optische Hardware zunehmend von softwaregesteuerten Funktionen trennen, wodurch Updates zur Leistungsverbesserung oder zur Einführung genehmigter Funktionen möglich werden, ohne den gesamten Scheinwerfer neu entwickeln zu müssen. Solche Architekturen erfordern jedoch stärkere Cybersicherheits-, Diagnose-, Validierungs- und Softwaremanagementprozesse. Die Beleuchtung kann durch gesteuerte Straßenprojektionen und externe Signale auch zu einer Kommunikationsschnittstelle werden. Anbieter mit Expertise in den Bereichen Optik, Elektronik, Embedded Software und Fahrzeugvernetzung dürften daher an Bedeutung gewinnen, da die Beleuchtung immer stärker in die softwaredefinierte Fahrzeugarchitektur integriert wird.
Integration von Beleuchtung, Sensoren und Front-End-Design
Zukünftige Scheinwerfersysteme werden voraussichtlich zunehmend in die Fahrzeugfrontstruktur, die Sensorik und das Exterieurdesign integriert. Ziel ist es, die Komplexität der Bauweise zu reduzieren und gleichzeitig kohärente Module zu schaffen, die Beleuchtung, Sensorik, Schutz und visuelle Identität vereinen. Der Front Phygital Shield von FORVIA HELLA für den BMW iX3 (2026) demonstriert diese Entwicklung durch die Integration von Voll-LED-Scheinwerfern mit Radarsensoren in ein Frontmodul. Ähnliche Ansätze von Forvia können die Anzahl separater Komponenten reduzieren und neue Entwicklungskooperationen zwischen den Bereichen Beleuchtung, Karosserie und Fahrerassistenzsysteme (ADAS) ermöglichen. Dieser Trend könnte die Nachfrage nach Wärmemanagement, transparenten Materialien, sensorkompatibler Optik und integrierter Elektronik erhöhen. Er wird sich auch auf die Fertigung auswirken, da Zulieferer Kompetenzen in verschiedenen Komponentenbereichen benötigen. Langfristig könnte der Scheinwerfer von einer isolierten Beleuchtungseinheit zu einem multifunktionalen Frontsystem werden.
Marktchancen für Scheinwerfer-Steuergeräte
Ausbau der hochauflösenden Beleuchtung in Elektrofahrzeugen
Elektrofahrzeuge bieten im Markt für Scheinwerfersteuergeräte die Chance, kompakte, effiziente und softwaregesteuerte Lichtarchitekturen in Verbindung mit neu gestalteten Frontpartien einzuführen. EV-Plattformen legen oft mehr Wert auf aerodynamische Oberflächen, markenspezifische Merkmale und die Integration von Sensoren hinter glatten Frontschürzen. Anbieter können diese Chance nutzen, indem sie modulare LED-Controller entwickeln, die hochauflösende Lichtformung, dynamische Lichtsignaturen und Kommunikationsfunktionen unterstützen und gleichzeitig die Anforderungen an Wärmeentwicklung und Gehäuse minimieren. Prognosen für Scheinwerfersteuergeräte sollten daher den steigenden Wert elektronisch gesteuerter Beleuchtung berücksichtigen und sich nicht allein auf die Fahrzeugproduktionszahlen stützen. Strategische Partnerschaften mit EV-Herstellern können Anbietern helfen, sich frühzeitig in der Entwicklung Plattformpositionen zu sichern. Investitionen in Mikro-LED-Steuerung, Leistungselektronik, optisches Design und Softwarevalidierung können differenzierte Angebote für Premium- und zunehmend volumenstarke Elektrofahrzeugprogramme schaffen.
Wiederaufbereitung und Lebenszyklusdienstleistungen für fortschrittliche Beleuchtung
Fortschrittliche Beleuchtungstechnologien eröffnen ein wachsendes Potenzial für den gesamten Produktlebenszyklus, da komplette LED- und elektronische Scheinwerfereinheiten deutlich höhere Wiederbeschaffungswerte erzielen können als herkömmliche Lampen. Die Wiederaufbereitung kann den Materialverbrauch reduzieren und gleichzeitig die Funktionalität erhalten, sofern optische Leistung, Zuverlässigkeit der Elektronik, Dichtheit und die Einhaltung gesetzlicher Vorschriften gewährleistet sind. Valeo und Stellantis brachten im April 2025 einen wiederaufbereiteten LED-Scheinwerfer in Europa auf den Markt und demonstrierten damit den Trend hin zu zirkulären Beleuchtungslösungen. Valeo-Zulieferer können dieses Potenzial durch standardisierte Diagnoseverfahren, austauschbare Module, reparierbare elektronische Baugruppen und zertifizierte Wiederaufbereitungsprozesse weiter ausbauen. Unabhängige Reparaturnetzwerke und OEM-Kundendienstkanäle bieten zusätzliche Vertriebswege. Investitionen sollten der Rückverfolgbarkeit von Komponenten, Prüfgeräten, Kalibrierverfahren und digitalen Serviceaufzeichnungen Priorität einräumen, damit die Produkte über den gesamten Produktlebenszyklus die Leistungserwartungen moderner, elektronisch gesteuerter Scheinwerfer erfüllen.
Aktuelle Entwicklungen
- Juli 2026: Infineon Technologies schloss die Übernahme des Portfolios nicht-optischer analoger/Mixed-Signal-Sensoren von ams OSRAM ab und stärkte damit sein Sensorgeschäft für Anwendungen in den Bereichen Automobil, Industrie, Konsumgüter und Medizin. Das übernommene Geschäft wird voraussichtlich im Jahr 2026 einen Umsatz von rund 230 Millionen Euro generieren. Etwa 230 Mitarbeiter wechselten zu Infineon, darunter auch Teams in Valencia.
- April 2026: Marelli präsentierte auf der Auto China 2026 seine neuesten Technologien für Fahrzeugbeleuchtung und unterstrich damit den Trend hin zu softwaredefinierten Beleuchtungsplattformen. Das Unternehmen stellte seinen serienreifen Thin Corner-to-Corner-Scheinwerfer mit Touch- und Sprachsteuerung, die digitale Rückbeleuchtung Flat Lit Surface mit OLED und Folia-LED sowie die h-Digi® MicroLED-Scheinwerfer mit 25.000 und 40.000 Pixeln für hochpräzises adaptives Licht, Straßenprojektion und erhöhte Fahrsicherheit vor.
- April 2025: Valeo und Appotronics gaben eine strategische Partnerschaft zur Entwicklung von Frontbeleuchtungssystemen der nächsten Generation für Fahrzeuge bekannt. Das System kombiniert Valeos Expertise in den Bereichen Beleuchtung, elektronische Steuerung und Software mit Appotronics' ALPD®-Laserdisplay-Technologie. Es optimiert die Funktionalität des adaptiven Fernlichts (ADB), verbessert die Fahrsicherheit und den Fahrkomfort und ermöglicht die Projektion hochauflösender Fahrbahninformationen sowie die Filmprojektion im Außenbereich.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -