
Mercado de módulos de control de faros: tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos del módulo de control de faros (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (halógeno, LED, xenón); aplicación (asistencia de luz de carretera, nivelación de faros, función de encendido/apagado, curvas/inclinación); tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006612
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
4.680 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.540 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,79 %
Índice de crecimiento
Mercado potencial
50.960 millones de dólares estadounidenses
(2026-2034)
El mercado de módulos de control de faros delanteros alcanzó un valor de 4680 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 6540 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,79 % durante el período 2026-2034. La demanda se ve impulsada por la electrificación del automóvil, el aumento del contenido electrónico, el uso de luces adaptativas, las normativas de seguridad y la mejora de la iluminación y la integración de cámaras y sensores tanto en vehículos de pasajeros como comerciales.
Se estima que Norteamérica experimentará una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,5 % entre 2023 y 2034. Factores como la creciente tendencia hacia la gama alta en los automóviles, la sustitución de los sistemas electrónicos de iluminación tradicionales, la creciente popularidad de las funciones de luces adaptativas y la continua integración de los controles de iluminación con los sistemas avanzados de asistencia al conductor (ADAS) y la electrónica central del vehículo impulsan el tamaño del mercado de módulos de control de faros.
Análisis y perspectivas del mercado de módulos de control de faros delanteros
- América del Norte representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,5 % entre 2026 y 2034, impulsada por la demanda de vehículos de alta gama, la integración electrónica, las tecnologías de seguridad y la adopción de iluminación adaptativa.
- En 2025, Estados Unidos representó una cuota de mercado del 19-22%, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,6-4,6% entre 2026 y 2034, gracias a las mejoras en la electrónica de los vehículos y a la creciente penetración de la iluminación adaptativa.
- Europa representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,2 % durante el período 2026-2034, liderada por Alemania, Francia, el Reino Unido, Italia y España, donde los vehículos de alta gama y los sistemas de iluminación avanzados siguen siendo importantes.
- La región de Asia-Pacífico representó una participación del 39-43% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4,2-5,2% entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India gracias a la alta producción de vehículos y al creciente contenido electrónico.
- Segmento más grande : Los LED representaron entre el 58 % y el 62 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 5,1 % durante el período 2026-2034, lo que refleja su creciente papel en la iluminación adaptativa.
- Segmento de alto crecimiento : El sistema de asistencia a las luces altas representó una cuota de mercado del 22-26% en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0-6,0% durante el período 2026-2034, impulsado por la automatización orientada a la seguridad.
- Empresas clave analizadas en detalle : Aptiv PLC; Continental AG; Denso Corporation; HELLA GmbH and Co. KGaA; Lear Corporation; Magneti Marelli SpA; NXP Semiconductors NV; Renesas Electronics Corporation; Valeo SA; ZKW Group GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de módulos de control de faros delanteros ha evolucionado, pasando de sistemas de control de iluminación que utilizan relés y componentes mecánicos a diseños electrónicos que gestionan múltiples procesos mediante software, sensores y semiconductores. Esto se debe a la rápida adopción de la tecnología LED, ya que el control de la iluminación implica controladores eléctricos, gestión térmica, diagnóstico e interfaz. Se prevé que la fabricación avance hacia la integración de conjuntos compactos para adaptarse a las limitaciones de espacio en los vehículos, así como a los sistemas de control de iluminación matricial, adaptativa, de nivelación y de giro.
En los próximos diez años, la electrificación y el diseño de vehículos basado en software impulsarán el crecimiento del mercado de la electrónica de iluminación gracias a la inversión en áreas como controladores programables, sistemas de gestión de LED, eficiencia de semiconductores, ciberseguridad y fusión de sensores. Asimismo, existe el Reglamento n.º 149 de la UNECE, que regula los dispositivos de alumbrado vial.
Alcance del informe de mercado de módulos de control de faros
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.680 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.540 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,79% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de módulos de control de faros delanteros
El crecimiento del mercado de módulos de control de faros se debe al aumento de la electrónica en los automóviles y a la tendencia a alejarse de la iluminación fija en favor de la iluminación adaptativa y basada en software. Los módulos actuales controlan los controladores LED, los sensores, las comunicaciones de la red del vehículo, el posicionamiento de los faros y los sistemas de diagnóstico. Por lo tanto, la cadena de valor incluye empresas de semiconductores, empresas de sistemas de iluminación, empresas de componentes ópticos, empresas de cableado y conectividad, proveedores de software, proveedores de primer nivel y fabricantes de equipos originales (OEM) de vehículos. El mayor nivel de integración añade valor a los módulos a pesar del modesto crecimiento en la producción de vehículos.
Los semiconductores desempeñan un papel crucial en la cadena de suministro en forma de microcontroladores, circuitos integrados de gestión de energía, transceptores, sensores, componentes térmicos, conjuntos ópticos y placas de circuito impreso (PCB). Los proveedores deben cumplir con diversos requisitos: rendimiento térmico, compatibilidad electromagnética, seguridad funcional, ciberseguridad y necesidades de encapsulado. Es importante que las empresas de semiconductores suministren componentes, ya que los controladores utilizados para los faros se están integrando en la arquitectura electrónica de los vehículos. La localización también es una tendencia creciente para los fabricantes de equipos originales (OEM).
El análisis del informe de mercado de módulos de control de faros ilustra la existencia de un ecosistema altamente consolidado donde los principales proveedores automotrices globales integran su experiencia en iluminación con electrónica, software, sensores y redes vehiculares. Continental AG y Aptiv PLC compiten en función de sus completas ofertas de electrónica para vehículos, mientras que Denso Corporation y Valeo SA ofrecen una integración de iluminación con alimentación, sensores y control. HELLA GmbH & Co. KGaA y ZKW Group GmbH mantienen su enfoque en la iluminación, mientras que Magneti Marelli SpA es conocida por sus sofisticadas soluciones de faros y electrónica.
Se invierte en control de matrices LED, formación de haces de alta definición, tamaño compacto, gestión térmica y funcionalidades basadas en software. NXP Semiconductors NV y Renesas Electronics Corporation ofrecen plataformas de semiconductores que permiten soluciones de control más complejas. Lear Corporation se especializa en sistemas eléctricos y electrónicos para vehículos. Esto significa que la diferenciación competitiva se está desplazando de los controladores de iluminación a soluciones integradas capaces de gestionar la iluminación, la detección, la comunicación y el diagnóstico del vehículo, así como futuras funcionalidades de comunicación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de módulos de control de faros: Perspectivas estratégicas
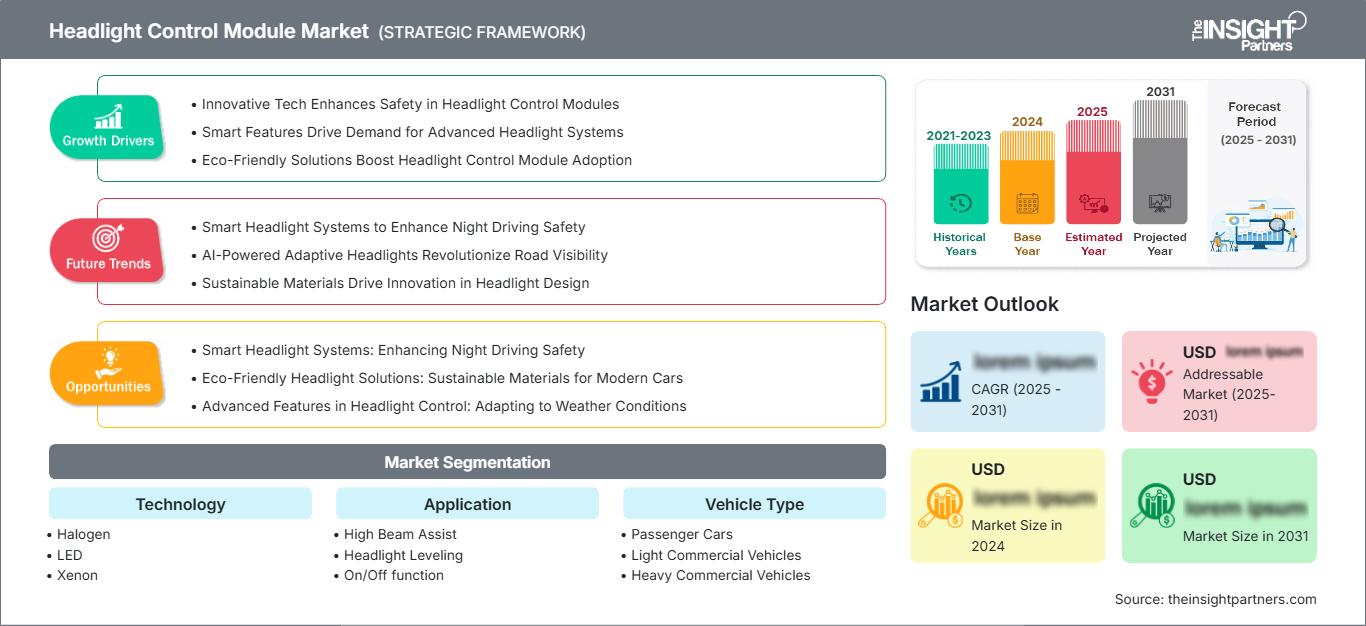
Perspectivas regionales
Mercado de módulos de control de faros delanteros en Norteamérica
América del Norte representó entre el 24 % y el 28 % de la cuota de mercado de módulos de control de faros en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,5 % hasta 2034. Estados Unidos es el mercado clave dentro de la región, pero Canadá también participa con vehículos de consumo, flotas y producción automotriz. Las aplicaciones para vehículos de alta gama impulsan la demanda de sistemas de iluminación electrónicos y adaptativos.
Los consumidores norteamericanos prefieren la eficiencia, el control automático del haz de luz, el diagnóstico y la compatibilidad con otros componentes del vehículo. La iluminación de alta gama también se asocia más con la asistencia al conductor basada en cámaras y la informática. Los proveedores que mantienen una buena relación con los fabricantes de automóviles y las plantas de producción pueden beneficiarse de los contratos de plataforma, pero resulta muy difícil debido a la presión de costes que suponen las funciones de iluminación más avanzadas en los coches más asequibles.
Mercado de módulos de control de faros delanteros en EE. UU.
En 2025, Estados Unidos representó entre el 19 % y el 22 % del mercado norteamericano, y se prevé que registre un crecimiento anual compuesto (CAGR) del 3,6 % al 4,6 % durante el período de pronóstico hasta 2034. Entre los factores que impulsan la demanda se incluyen los SUV premium, las camionetas pickup, los vehículos de pasajeros y el creciente contenido electrónico. Aptiv PLC, Continental AG, Denso Corporation, Lear Corporation y otros proveedores participan en proyectos de electrónica para vehículos.
Las tendencias en las áreas de aplicación incluyen el control de LED, la automatización de luces altas, la nivelación de faros, la iluminación en curvas y la integración de diagnósticos. Asimismo, existe una creciente demanda de módulos capaces de comunicarse eficazmente con los sistemas del vehículo y que cumplan con los estándares de seguridad funcional. Con el auge de las arquitecturas electrónicas centralizadas, los controladores de iluminación se están distribuyendo cada vez más e incluso integrándose en los controladores de dominio.
Mercado europeo de módulos de control de faros
Europa alcanzó una cuota de mercado del 27-31% en 2025 y se estima que tendrá una tasa de crecimiento anual compuesta (TCAC) del 3,2-4,2% hasta 2034. El país líder en esta región en términos de demanda es Alemania. El Reino Unido, Francia, Italia y España contribuyen al volumen de producción gracias a la fabricación de automóviles de alta gama, la industria manufacturera, la electrificación y la adopción de fuentes de luz controladas electrónicamente, respectivamente.
El Reino Unido satisface su demanda gracias a su producción de automóviles de alta gama y vehículos con tecnología avanzada. Alemania ejerce una gran influencia en la región debido a su presencia como fabricante de equipos originales (OEM), su experiencia en ingeniería y sus tecnologías de iluminación de vanguardia. Francia combina la fabricación y el suministro de vehículos. Italia, por su parte, contribuye con sus diseños automovilísticos y automóviles de alta gama.
Mercado de módulos de control de faros delanteros en la región Asia-Pacífico
Se estima que la región APAC tendrá una cuota de mercado del 39-43% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,2-5,2% hasta 2034. El mercado dominante es China debido a su alto volumen de producción, electrificación y avanzada electrónica automotriz. Japón y Corea del Sur se benefician del ecosistema de fabricantes de equipos originales (OEM) y semiconductores, mientras que India se beneficia de su capacidad de fabricación.
La demanda regional se ve impulsada por la adopción de vehículos eléctricos, la tendencia hacia el lujo, la localización y el creciente número de componentes electrónicos por vehículo. China desempeña un papel fundamental en el desarrollo de la iluminación LED adaptativa y la interfaz digital, mientras que Japón prioriza la fiabilidad y la eficiencia. Corea del Sur participa en la integración electrónica, mientras que India cobra relevancia gracias al aumento de la fabricación automotriz y la localización de sus operaciones.
Mercado de módulos de control de faros delanteros en Oriente Medio y África
Se estima que Oriente Medio y África crecerán a una tasa de crecimiento anual compuesta (TCAC) de entre el 2,8 % y el 3,8 % hasta 2034, con una fuerte adopción en Arabia Saudita y los Emiratos Árabes Unidos. Este crecimiento estará impulsado por la importación de vehículos de alta gama, la infraestructura, la renovación de la flota vehicular y la necesidad de dispositivos de seguridad. Sin embargo, la fabricación de vehículos es escasa.
Sudáfrica sigue desempeñando un papel importante en el mercado gracias al ensamblaje de vehículos, los servicios posventa y los vehículos comerciales. La demanda de vehículos de alta gama es mayor en Arabia Saudita y los Emiratos Árabes Unidos que en el resto de Oriente Medio y África, un mercado altamente sensible a los precios. Las inversiones en energía e infraestructura podrían impulsar el desarrollo gradual del sector automovilístico, pero la adopción de módulos de iluminación sofisticados dependerá de los vehículos y las importaciones.
Análisis de segmentación
Tecnología
La tecnología comprende halógeno, LED y xenón . Se estima que el crecimiento de los LED será de entre el 4,1 % y el 5,1 % anual durante el período 2026-2034, manteniéndose como la categoría tecnológica más importante debido a su controlabilidad, eficiencia, flexibilidad de empaquetado y compatibilidad con funciones adaptativas, lo que los hace idóneos para arquitecturas de vehículos cada vez más electrónicas. El halógeno y el xenón siguen siendo relevantes en las flotas de vehículos instaladas.
- Los sistemas halógenos mantienen una importante base instalada gracias a su bajo coste de adquisición, la infraestructura de reemplazo ya establecida y su uso continuado en segmentos de vehículos sensibles al precio. Su importancia estratégica se concentra cada vez más en aplicaciones de gama básica y en el mercado de repuestos.
- La tecnología LED es líder en el sector, ya que las fuentes de luz individuales pueden controlarse electrónicamente para ofrecer haces de luz adaptativos, diseños distintivos, eficiencia energética y arquitecturas de faros compactas. Su flexibilidad satisface tanto los requisitos de seguridad como los de diseño.
- El xenón sigue siendo relevante en flotas de vehículos premium y de generaciones anteriores donde ya están instalados sistemas de descarga de alta intensidad. La demanda se centra principalmente en la sustitución de vehículos antiguos, mientras que la adopción en vehículos nuevos se ve cada vez más limitada por la transición generalizada hacia las arquitecturas LED.
Solicitud
La aplicación incluye asistencia de luces altas, nivelación de faros, función de encendido/apagado y control de inclinación/curvatura . Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 5,0 % durante el período 2026-2034, a medida que las funciones controladas electrónicamente se integren más con los sensores del vehículo y las arquitecturas de red. Se prevé que la automatización orientada a la seguridad respalde funcionalidades de mayor valor.
- El asistente de luces largas cobra cada vez más importancia, ya que el cambio automático de luces puede mejorar la visibilidad nocturna y reducir el deslumbramiento para los demás usuarios de la vía. La integración con cámaras y controladores de iluminación adaptativa facilita una mayor implementación.
- El sistema de nivelación de faros permite gestionar la posición del haz de luz según la carga del vehículo y las condiciones de conducción. El control electrónico mejora la consistencia y puede integrarse con la información de la suspensión, la altura del vehículo y el diagnóstico.
- La función de encendido/apagado sigue siendo fundamental en todas las arquitecturas de iluminación y representa el requisito de control más sencillo. Su papel estratégico persiste porque la conmutación fiable, el diagnóstico y la comunicación en red siguen siendo necesarios incluso en sistemas avanzados.
- Las funciones de iluminación en curvas y giros mejoran la iluminación en curvas e intersecciones ajustando la distribución de la luz o la dirección del haz. Su utilidad aumenta al coordinarse con el ángulo de dirección, la velocidad del vehículo, la navegación y la información de los sensores.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Asistente de luces altas |
Alto |
Automatización de haces |
Escalada |
|
Nivelación de faros |
Medio |
Compensación de carga |
Maduro |
|
Función de encendido/apagado |
Alto |
Control básico |
Maduro |
|
Curvatura/Torre |
Medio |
Iluminación de curvas |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de módulos de control de faros
Expansión rápida de las arquitecturas de iluminación LED y adaptativa.
Los sistemas LED proporcionan a los fabricantes de automóviles un mayor control sobre la distribución de la luz, el empaquetado, el estilo y el consumo de energía que las tecnologías convencionales. La capacidad de controlar emisores individuales permite funciones de haz adaptativo que responden a las condiciones de la carretera y al tráfico circundante. FORVIA HELLA, por ejemplo, describe sistemas matriciales que utilizan grupos de micro-LED con hasta 25 000 píxeles, lo que ilustra cómo la electrónica de iluminación se está volviendo sustancialmente más granular. Esta evolución aumenta la necesidad de controladores, drivers, interfaces de comunicación y sistemas de gestión térmica capaces. El impacto comercial se extiende más allá de los vehículos premium, ya que las arquitecturas LED modulares se vuelven más escalables. Los proveedores que pueden reducir el tamaño y el coste del controlador manteniendo la seguridad funcional pueden abordar plataformas de vehículos más amplias. En consecuencia, la electrónica de iluminación se está convirtiendo en un componente más estratégico de la arquitectura del vehículo en lugar de un control de iluminación definido de forma limitada.
La electrificación de los vehículos aumenta la demanda de un control electrónico eficiente.
Los vehículos eléctricos de batería e híbridos hacen mayor hincapié en la eficiencia energética, la gestión térmica, el diseño compacto y la integración electrónica. Si bien los faros representan una porción relativamente limitada del consumo energético del vehículo, los sistemas LED eficientes pueden optimizar la carga eléctrica general y, al mismo tiempo, proporcionar mayor flexibilidad funcional. Valeo ha destacado soluciones de iluminación para arquitecturas de vehículos de 12 V, 48 V y alto voltaje, lo que refleja la diversidad de plataformas eléctricas que actualmente entran en producción .
Valeo Electrification también crea más oportunidades para integrar la iluminación con las computadoras centralizadas del vehículo, los controladores de la carrocería y las redes de sensores. El impacto resultante es un aumento gradual del software y los semiconductores en los sistemas de iluminación. Por lo tanto, los proveedores deben desarrollar controladores capaces de realizar una conversión de energía, diagnósticos, comunicación y control térmico eficientes. Estos requisitos pueden elevar la complejidad promedio de los módulos, incluso cuando el crecimiento de las unidades de vehículos se mantiene relativamente moderado.
Integración de la iluminación con los sistemas avanzados de asistencia al conductor (ADAS) y la detección de vehículos.
La iluminación avanzada se conecta cada vez más con cámaras, radar, datos de navegación, señales de dirección y otras señales del vehículo. Esta integración permite que la asistencia de luces altas, los faros adaptativos, las funciones de giro y la iluminación enfocada en la carretera respondan dinámicamente a las condiciones de conducción. El Reglamento n.º 149 de la UNECE establece requisitos detallados para los dispositivos de iluminación vial, incluidas disposiciones que afectan a los sistemas de iluminación frontal adaptativa, lo que refuerza la necesidad de una implementación controlada y conforme a la normativa. El impacto en el mercado es un cambio hacia controladores capaces de comunicación determinista y ajuste de luz en tiempo real. En consecuencia, los proveedores de iluminación están trabajando más estrechamente con las empresas de semiconductores y los proveedores de tecnología ADAS. A medida que los vehículos se definen cada vez más por software, las funciones de control de los faros también pueden actualizarse y diagnosticarse a través de arquitecturas electrónicas más amplias, lo que crea requisitos adicionales para la ciberseguridad, la seguridad funcional y la validación del software.
Tendencias futuras del mercado de módulos de control de faros
La iluminación adaptativa definida por software se convierte en una interfaz para vehículos.
Las tendencias del mercado de módulos de control de faros apuntan hacia la iluminación definida por software, capaz de modificar la distribución del haz, la firma lumínica, las proyecciones y la experiencia del usuario mediante control programable. Los sistemas futuros podrían utilizar computación centralizada para coordinar múltiples zonas de iluminación, recibiendo información de cámaras, sistemas de navegación, sensores de dirección y funciones conectadas del vehículo. Esta arquitectura permite una mayor adaptabilidad del comportamiento de la iluminación a lo largo del ciclo de vida del vehículo. Los fabricantes podrían separar cada vez más el hardware óptico de las funciones controladas por software, lo que permitiría actualizar el rendimiento o introducir funciones aprobadas sin necesidad de rediseñar completamente el faro. Estas arquitecturas requerirán procesos más robustos de ciberseguridad, diagnóstico, validación y gestión de software. La iluminación también puede convertirse en una interfaz de comunicación mediante proyecciones controladas en la carretera y señales externas. Por lo tanto, los proveedores con experiencia en óptica, electrónica, software embebido y redes vehiculares adquirirán mayor relevancia a medida que la iluminación se integre más en la arquitectura vehicular definida por software.
Integración de iluminación, sensores y diseño de interfaz de usuario.
Es probable que los futuros sistemas de faros se integren cada vez más con las estructuras frontales del vehículo, el hardware de detección y los elementos de diseño exterior. El objetivo es reducir la complejidad del empaquetado y, al mismo tiempo, crear módulos coherentes que combinen iluminación, protección de detección e identidad visual. El Front Phygital Shield de FORVIA HELLA para el BMW iX3 (modelo 2026) demuestra esta tendencia al integrar faros LED completos con sensores de radar dentro de un módulo frontal. Enfoques similares pueden reducir los componentes independientes y crear nuevas relaciones de ingeniería entre los equipos de iluminación, carrocería y ADAS. Esta tendencia puede aumentar la demanda de gestión térmica, materiales transparentes, óptica compatible con sensores y electrónica integrada. También puede influir en la fabricación, ya que los proveedores necesitarán capacidades que abarquen múltiples disciplinas de componentes. Con el tiempo, el faro podría convertirse en un subsistema frontal multifuncional en lugar de un conjunto de iluminación aislado.
Oportunidades de mercado para módulos de control de faros delanteros
Expansión de la iluminación de alta definición en vehículos eléctricos
Los vehículos eléctricos ofrecen una oportunidad en el mercado de módulos de control de faros para que los proveedores introduzcan arquitecturas de iluminación compactas, eficientes y controladas por software, junto con un rediseño del diseño frontal. Las plataformas de vehículos eléctricos suelen priorizar las superficies aerodinámicas, la identidad visual de la marca y la integración de sensores tras estructuras frontales lisas. Los proveedores pueden aprovechar esta oportunidad desarrollando controladores LED modulares capaces de admitir la configuración de haces de alta definición, firmas dinámicas y funciones de comunicación, minimizando al mismo tiempo los requisitos térmicos y de diseño. Por lo tanto, las previsiones para los módulos de control de faros deben considerar el creciente valor añadido de la iluminación gestionada electrónicamente, en lugar de basarse únicamente en el volumen de producción de vehículos. Las alianzas estratégicas con fabricantes de vehículos eléctricos pueden ayudar a los proveedores a asegurar su posición en la plataforma desde las primeras etapas de desarrollo. Las inversiones en control micro-LED, electrónica de potencia, diseño óptico y validación de software pueden crear ofertas diferenciadas para programas de vehículos eléctricos de alta gama y de creciente volumen.
Servicios de remanufacturación y ciclo de vida para iluminación avanzada
La iluminación avanzada crea una creciente oportunidad de ciclo de vida, ya que los conjuntos completos de faros LED y electrónicos pueden tener valores de reemplazo sustancialmente más altos que las lámparas convencionales. La remanufactura puede reducir el consumo de materiales a la vez que se conserva la funcionalidad, siempre que se mantengan el rendimiento óptico, la fiabilidad electrónica, el sellado y el cumplimiento normativo. Valeo y Stellantis lanzaron un faro LED remanufacturado en Europa en abril de 2025, lo que demuestra la tendencia comercial hacia soluciones de iluminación circular. Los proveedores de Valeo pueden ampliar esta oportunidad mediante diagnósticos estandarizados, módulos reemplazables, conjuntos electrónicos reparables y procesos de remanufactura certificados. Las redes de reparación independientes y los canales de posventa de los fabricantes de equipos originales (OEM) pueden proporcionar rutas de distribución adicionales. La inversión debe priorizar la trazabilidad de los componentes, los equipos de prueba, los procedimientos de calibración y los registros de servicio digitales para que los productos de ciclo de vida puedan cumplir con las expectativas de rendimiento asociadas a los faros modernos controlados electrónicamente.
Novedades recientes
- Julio de 2026: Infineon Technologies completó la adquisición de la cartera de sensores analógicos/de señal mixta no ópticos de ams OSRAM, fortaleciendo su negocio de sensores en aplicaciones automotrices, industriales, de consumo y médicas. Se espera que el negocio adquirido genere alrededor de 230 millones de euros en ingresos en 2026, mientras que aproximadamente 230 empleados se unieron a Infineon, incluidos equipos en Valencia,
- Abril de 2026: Marelli presentó sus últimas tecnologías de iluminación automotriz en Auto China 2026, destacando la transición hacia plataformas de iluminación definidas por software. La compañía presentó su faro Thin Corner-to-Corner, listo para producción, con interacción táctil y por voz; la iluminación trasera digital Flat Lit Surface, que utiliza OLED y Folia-LED; y los faros h-Digi® MicroLED en configuraciones de 25K y 40K píxeles para una iluminación adaptativa de alta precisión, proyección en la carretera y mayor seguridad al conducir.
- Abril de 2025: Valeo y Appotronics anunciaron una alianza estratégica para desarrollar sistemas de iluminación frontal automotriz de última generación, combinando la experiencia de Valeo en iluminación, control electrónico y software con la tecnología de pantalla láser ALPD® de Appotronics. El nuevo sistema está diseñado para mejorar la funcionalidad de las luces adaptativas de conducción (ADB), aumentar la seguridad y el confort en la carretera, e incorporar proyección de información de la superficie de la carretera en alta definición y capacidad para proyectar películas en exteriores.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -