
Mercato dei moduli di controllo di faros: dimensioni, crescita e previsioni 2034
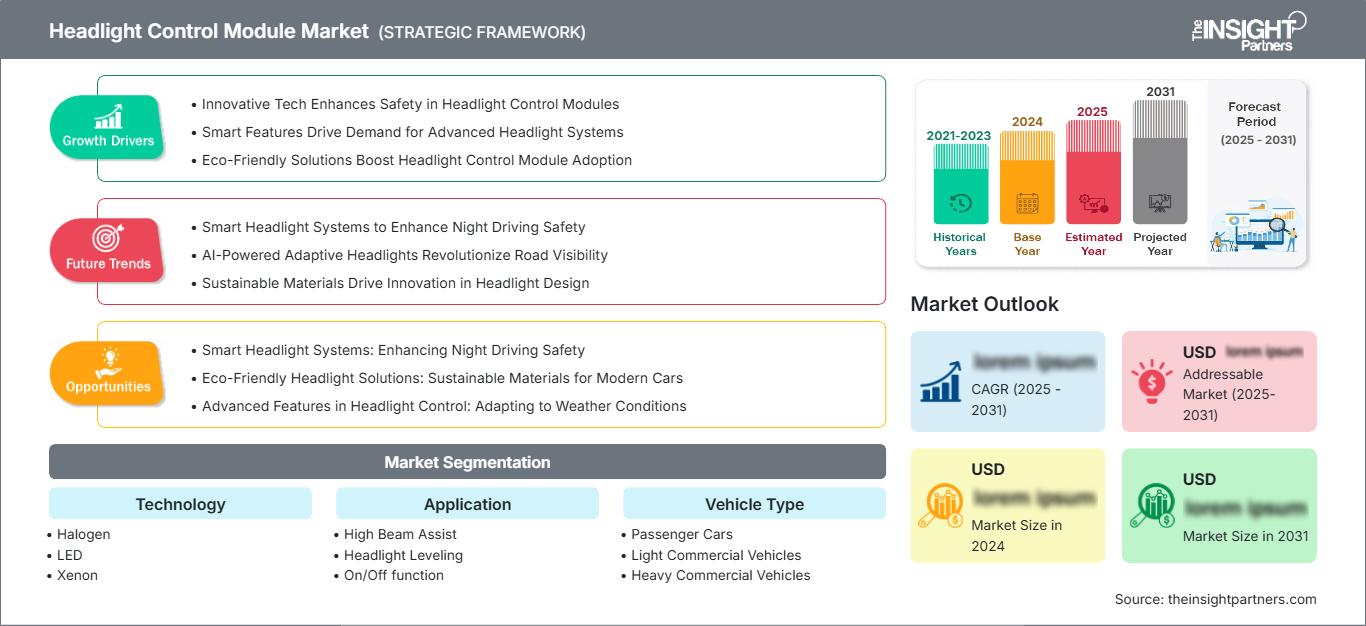
Dimensioni e previsioni del mercato dei moduli di controllo dei fari (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (alogena, LED, xenon); applicazione (assistenza abbaglianti, livellamento dei fari, funzione on/off, orientamento in curva); tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali pesanti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006612
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
4,68 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,54 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,79 %
Tasso di crescita
Mercato di riferimento
50,96 miliardi di dollari USA
(2026-2034)
Il mercato dei moduli di controllo dei fari (FACM) aveva un valore di 4,68 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,54 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,79% nel periodo 2026-2034. La domanda è influenzata dall'elettrificazione del settore automobilistico, dal crescente utilizzo di componenti elettronici, dall'impiego di fari adattivi, dalle normative di sicurezza e dal miglioramento dell'illuminazione e dell'integrazione di telecamere e sensori sia nelle autovetture che nei veicoli commerciali.
Si stima che il Nord America registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,5% tra il 2023 e il 2034. Fattori come la crescente premiumizzazione delle automobili, la sostituzione dell'elettronica di illuminazione tradizionale, la crescente popolarità delle funzionalità di adattamento del fascio luminoso e la continua integrazione dei sistemi di controllo dell'illuminazione con i sistemi ADAS e l'elettronica centrale del veicolo, guidano la crescita del mercato dei moduli di controllo dei fari.
Analisi e approfondimenti sul mercato dei moduli di controllo dei fari.
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,5% tra il 2026 e il 2034, grazie alla domanda di veicoli premium, all'integrazione elettronica, alle tecnologie di sicurezza e all'adozione dell'illuminazione adattiva.
- Nel 2025 gli Stati Uniti rappresentavano una quota di mercato compresa tra il 19% e il 22% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,6-4,6% tra il 2026 e il 2034, grazie agli aggiornamenti dell'elettronica dei veicoli e alla crescente diffusione dell'illuminazione adattiva.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-4,2% nel periodo 2026-2034, trainata da Germania, Francia, Regno Unito, Italia e Spagna, dove i veicoli premium e i sistemi di illuminazione avanzati continuano a rivestire un ruolo significativo.
- Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 39% e il 43% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-5,2% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud e India grazie all'elevata produzione di veicoli e al crescente contenuto elettronico.
- Segmento più ampio : nel 2025 i LED detenevano una quota di mercato del 58-62% e si prevede che cresceranno a un CAGR del 4,1-5,1% nel periodo 2026-2034, a testimonianza del loro ruolo sempre più importante nell'illuminazione adattiva.
- Segmento ad alta crescita : il sistema di assistenza agli abbaglianti rappresentava una quota di mercato del 22-26% nel 2025 e si stima che crescerà a un CAGR del 5,0-6,0% nel periodo 2026-2034, supportato dall'automazione orientata alla sicurezza.
- Aziende chiave analizzate nel dettaglio : Aptiv PLC; Continental AG; Denso Corporation; HELLA GmbH & Co. KGaA; Lear Corporation; Magneti Marelli SpA; NXP Semiconductors NV; Renesas Electronics Corporation; Valeo SA; ZKW Group GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei moduli di controllo dei fari si è evoluto dai sistemi di controllo dell'illuminazione basati su relè e componenti meccanici a soluzioni elettroniche che gestiscono molteplici processi tramite software, sensori e semiconduttori. Ciò è dovuto alla rapida adozione della tecnologia LED, poiché il controllo dell'illuminazione coinvolge driver elettrici, gestione termica, diagnostica e interfaccia. Si prevede che la produzione si orienterà verso l'integrazione di assemblaggi compatti per far fronte agli spazi ristretti dei veicoli, nonché verso sistemi di controllo dell'illuminazione a matrice, adattivi, di livellamento e di svolta.
Nei prossimi dieci anni, l'elettrificazione e la progettazione di veicoli basata su software determineranno un aumento del mercato dell'elettronica per l'illuminazione, grazie agli investimenti in settori quali i controller programmabili, i sistemi di gestione dei LED, l'efficienza dei semiconduttori, la sicurezza informatica e la fusione dei sensori. Esiste inoltre il Regolamento UNECE n. 149 che disciplina i dispositivi di illuminazione stradale.
Ambito del rapporto di mercato sui moduli di controllo dei fari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,68 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 6,54 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,79% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei moduli di controllo dei fari
La crescita del mercato dei moduli di controllo dei fari è trainata dalla crescente presenza di componenti elettronici nelle automobili e dalla tendenza ad abbandonare l'illuminazione fissa a favore di soluzioni adattive e basate su software. I moduli odierni controllano driver LED, sensori, comunicazioni di rete del veicolo, posizionamento dei fari e sistemi diagnostici. Pertanto, la catena del valore comprende aziende di semiconduttori, aziende di sistemi di illuminazione, aziende di componenti ottici, aziende di cablaggio/connettività, fornitori di software, aziende di primo livello (Tier 1) e case automobilistiche (OEM). Il maggiore livello di integrazione aggiunge valore ai moduli, nonostante la modesta crescita della produzione di veicoli.
I semiconduttori svolgono un ruolo cruciale nella catena di fornitura sotto forma di microcontrollori, circuiti integrati per la gestione dell'alimentazione, ricetrasmettitori, sensori, componenti termici, assemblaggi ottici e PCB. I fornitori devono soddisfare diversi requisiti: prestazioni termiche, compatibilità elettromagnetica, sicurezza funzionale, sicurezza informatica e esigenze di packaging. È importante per le aziende di semiconduttori fornire componenti, poiché i controller utilizzati per i fari vengono integrati nell'architettura elettronica dei veicoli. Anche la localizzazione è una tendenza in crescita per gli OEM.
L'analisi del rapporto di mercato sui moduli di controllo dei fari illustra l'esistenza di un ecosistema altamente consolidato in cui i principali fornitori globali del settore automobilistico integrano la loro esperienza nell'illuminazione con l'elettronica, il software, la sensoristica e la connettività dei veicoli. Continental AG e Aptiv PLC competono sulla base di offerte complete di elettronica per veicoli, mentre Denso Corporation e Valeo SA offrono un'integrazione dell'illuminazione con l'alimentazione, la sensoristica e il controllo. HELLA GmbH & Co. KGaA e ZKW Group GmbH mantengono la loro attenzione sull'illuminazione, mentre Magneti Marelli SpA è nota per le sue sofisticate soluzioni di fari e l'elettronica.
Gli investimenti si concentrano sul controllo delle matrici LED, sulla formazione del fascio ad alta definizione, sulle dimensioni compatte, sulla gestione termica e sulle funzionalità basate su software. NXP Semiconductors NV e Renesas Electronics Corporation offrono piattaforme a semiconduttore che rendono possibili soluzioni di controllo più complesse. Lear Corporation è specializzata in sistemi elettrici ed elettronici per veicoli. Ciò significa che la differenziazione competitiva si sta spostando dai controller di illuminazione a soluzioni integrate in grado di gestire illuminazione, rilevamento, comunicazione e diagnostica del veicolo e future funzionalità di comunicazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei moduli di controllo dei fari: approfondimenti strategici
Approfondimenti regionali
Mercato dei moduli di controllo dei fari in Nord America
Nel 2025, il Nord America rappresentava il 24-28% della quota di mercato dei moduli di controllo dei fari e crescerà con un CAGR del 3,5-4,5% fino al 2034. Gli Stati Uniti sono il mercato chiave nella regione, ma anche il Canada partecipa con le autovetture, le flotte aziendali e la produzione automobilistica. Le applicazioni per auto di lusso trainano la domanda di sistemi di illuminazione elettronici e adattivi.
I consumatori nordamericani prediligono l'efficienza, il controllo automatico del fascio luminoso, la diagnostica e la compatibilità con gli altri componenti del veicolo. L'illuminazione di fascia alta è inoltre sempre più associata ai sistemi di assistenza alla guida basati su telecamere e all'informatica. I fornitori che collaborano strettamente con le case automobilistiche e gli stabilimenti di produzione possono beneficiare dei premi di piattaforma, ma ciò risulta molto difficile a causa della pressione sui costi derivante dall'integrazione di funzionalità di illuminazione più avanzate nelle auto più economiche.
Mercato statunitense dei moduli di controllo dei fari
Nel 2025 gli Stati Uniti rappresentavano il 19-22% del mercato nordamericano e si prevede che registreranno una crescita annua composta (CAGR) del 3,6-4,6% durante il periodo di previsione fino al 2034. I fattori che guidano la domanda includono SUV di fascia alta, pickup, autovetture e il crescente contenuto elettronico. Aptiv PLC, Continental AG, Denso Corporation, Lear Corporation e altri fornitori sono presenti nei progetti di elettronica per veicoli.
Le tendenze per le aree di applicazione riguardano il controllo dei LED, l'automazione degli abbaglianti, la regolazione del livello dei fari, le luci di svolta e l'integrazione della diagnostica. Si registra inoltre una crescente domanda di moduli in grado di comunicare efficacemente con i sistemi del veicolo e di soddisfare gli standard di sicurezza funzionale. Con la diffusione delle architetture elettroniche centralizzate, i controller di illuminazione stanno diventando sempre più distribuiti e persino integrati nei controller di dominio.
Mercato europeo dei moduli di controllo dei fari
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,2-4,2% fino al 2034. Il Paese leader in questa regione in termini di domanda è la Germania. Regno Unito, Francia, Italia e Spagna contribuiscono al volume di mercato rispettivamente grazie alla produzione di auto di lusso, al settore manifatturiero, all'elettrificazione e all'adozione di sorgenti luminose a controllo elettronico.
Il Regno Unito sostiene la domanda grazie alla produzione automobilistica di alta gamma e ai veicoli tecnologicamente avanzati. La Germania esercita una grande influenza nella regione grazie alla sua presenza come produttore di apparecchiature originali (OEM), alle competenze ingegneristiche e alle tecnologie di illuminazione all'avanguardia. La Francia vanta una combinazione di capacità produttive e di fornitura nel settore automobilistico. L'Italia, infine, contribuisce con il design automobilistico e le auto di alta gamma.
Mercato dei moduli di controllo dei fari nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 39% e il 43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-5,2% fino al 2034. Il mercato dominante è la Cina, grazie agli elevati volumi di produzione, all'elettrificazione e all'elettronica automobilistica avanzata presenti nel paese. Giappone e Corea del Sud beneficiano dell'ecosistema OEM e dei semiconduttori, mentre l'India della sua capacità produttiva.
La domanda regionale è rafforzata dall'adozione dei veicoli elettrici, dalla tendenza al lusso, dalla localizzazione della produzione e dalla crescente quantità di componenti elettronici per veicolo. La Cina svolge un ruolo cruciale nello sviluppo dell'illuminazione a LED adattiva e del front-end digitale, mentre il Giappone punta su affidabilità ed efficienza. La Corea del Sud partecipa all'integrazione elettronica, mentre l'India acquisisce rilevanza grazie all'aumento della produzione automobilistica e alla localizzazione.
Mercato dei moduli di controllo dei fari in Medio Oriente e Africa
Si stima che il mercato automobilistico in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 2,8% e il 3,8% fino al 2034, con una forte diffusione in Arabia Saudita e negli Emirati Arabi Uniti. Tale crescita sarà trainata dall'importazione di veicoli di fascia alta, dalle infrastrutture, dalla sostituzione dei veicoli e dalla necessità di dispositivi di sicurezza. Tuttavia, la produzione di veicoli è ancora limitata.
Il Sudafrica continua a svolgere un ruolo importante nel mercato grazie all'assemblaggio di veicoli, ai servizi post-vendita e ai veicoli commerciali. La domanda di veicoli di alta gamma è più elevata in Arabia Saudita e negli Emirati Arabi Uniti rispetto al resto del Medio Oriente e dell'Africa, dove il prezzo è particolarmente elevato. Gli investimenti in energia e infrastrutture potrebbero favorire un graduale sviluppo del settore automobilistico, ma l'adozione di moduli di illuminazione sofisticati dipenderà sia dai veicoli stessi che dalle importazioni.
Analisi di segmentazione
Tecnologia
La tecnologia comprende lampade alogene, LED e xenon . Si stima che i LED cresceranno a un tasso di crescita annuo composto (CAGR) del 4,1-5,1% nel periodo 2026-2034, rimanendo la categoria tecnologica più importante grazie alla loro controllabilità, efficienza, flessibilità di confezionamento e compatibilità con le funzioni adattive, che li rendono adatti alle architetture dei veicoli sempre più elettroniche. Le lampade alogene e xenon rimangono rilevanti nelle flotte di veicoli già installate.
- Le lampade alogene mantengono una solida base installata grazie ai bassi costi di acquisizione, a una consolidata infrastruttura di sostituzione e al continuo utilizzo in segmenti di veicoli sensibili al prezzo. La loro importanza strategica si concentra sempre più nelle applicazioni di fascia bassa e nel mercato dei ricambi.
- La tecnologia LED rappresenta l'avanguardia perché le singole sorgenti luminose possono essere controllate elettronicamente per supportare fasci luminosi adattivi, stili estetici, efficienza energetica e architetture di fari compatti. La sua flessibilità soddisfa sia i requisiti di sicurezza che quelli di design.
- Lo xeno rimane rilevante nei parchi veicoli premium e di vecchia generazione dove sono già installati sistemi a scarica ad alta intensità. La domanda è principalmente orientata alla sostituzione, mentre l'adozione su veicoli nuovi è sempre più limitata dalla più ampia transizione verso le architetture LED.
Applicazione
Le applicazioni includono l'assistenza agli abbaglianti, la regolazione del livello dei fari, la funzione di accensione/spegnimento e la gestione della sterzata/curva . Si stima che il segmento applicativo crescerà a un CAGR del 4,0-5,0% nel periodo 2026-2034, grazie alla maggiore integrazione delle funzioni a controllo elettronico con i sensori del veicolo e le architetture di rete. Si prevede che l'automazione orientata alla sicurezza supporterà funzionalità di maggior valore.
- Il sistema di assistenza agli abbaglianti sta diventando sempre più importante perché la commutazione automatica del fascio luminoso può migliorare la visibilità notturna riducendo al contempo l'abbagliamento per gli altri utenti della strada. L'integrazione con telecamere e centraline di controllo dell'illuminazione adattiva ne favorisce una diffusione più ampia.
- Il sistema di livellamento dei fari supporta la gestione della posizione del fascio luminoso in base al carico del veicolo e alle diverse condizioni di guida. Il controllo elettronico migliora la costanza delle prestazioni e può essere integrato con i dati relativi a sospensioni, altezza del veicolo e diagnostica.
- La funzione di accensione/spegnimento rimane fondamentale in tutte le architetture di illuminazione e rappresenta il requisito di controllo più semplice. Il suo ruolo strategico persiste perché la commutazione affidabile, la diagnostica e la comunicazione di rete sono necessarie anche nei sistemi più avanzati.
- Le funzioni di adattamento alla curva migliorano l'illuminazione in prossimità di curve e incroci, regolando la distribuzione o la direzione del fascio luminoso. La loro utilità aumenta se coordinate con l'angolo di sterzata, la velocità del veicolo, il sistema di navigazione e le informazioni provenienti dai sensori.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Assistenza abbaglianti |
Alto |
Automazione del fascio |
Scalatura |
|
Livellamento dei fari |
Mezzo |
Compensazione del carico |
Maturo |
|
Funzione di accensione/spegnimento |
Alto |
Controllo di base |
Maturo |
|
Piegatura/curvatura |
Mezzo |
Illuminazione curva |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei moduli di controllo dei fari.
Rapida espansione delle architetture di illuminazione a LED e adattiva
I sistemi LED offrono alle case automobilistiche un maggiore controllo sulla distribuzione della luce, sul design, sull'estetica e sul consumo energetico rispetto alle tecnologie convenzionali. La possibilità di controllare i singoli emettitori consente funzioni di fascio adattivo che rispondono alle condizioni stradali e al traffico circostante. FORVIA HELLA, ad esempio, descrive sistemi a matrice che utilizzano cluster di micro-LED con fino a 25.000 pixel, illustrando come l'elettronica di illuminazione stia diventando sostanzialmente più granulare. Questa evoluzione aumenta la necessità di controller, driver, interfacce di comunicazione e sistemi di gestione termica efficienti. L'impatto commerciale si estende oltre i veicoli premium, poiché le architetture LED modulari diventano più scalabili. I fornitori in grado di ridurre le dimensioni e i costi dei controller, mantenendo al contempo la sicurezza funzionale, possono rivolgersi a piattaforme veicolari più ampie. Di conseguenza, l'elettronica di illuminazione sta diventando una componente più strategica dell'architettura del veicolo, piuttosto che un semplice sistema di controllo dell'illuminazione.
L'elettrificazione dei veicoli aumenta la domanda di sistemi di controllo elettronico efficienti.
I veicoli elettrici a batteria e ibridi pongono maggiore enfasi sull'efficienza energetica, la gestione termica, l'ingombro e l'integrazione elettronica. Sebbene i fari rappresentino una parte relativamente limitata del consumo energetico del veicolo, i sistemi LED efficienti possono contribuire all'ottimizzazione complessiva del carico elettrico, offrendo al contempo maggiore flessibilità funzionale. Valeo ha evidenziato soluzioni di illuminazione per architetture di veicoli a 12V, 48V e ad alta tensione, a testimonianza della diversità delle piattaforme elettriche che stanno entrando in produzione .
Valeo Electrification crea anche maggiori opportunità di integrazione dell'illuminazione con i computer di bordo centralizzati, i controller della carrozzeria e le reti di sensori. L'impatto risultante è un graduale aumento del contenuto di software e semiconduttori all'interno dei sistemi di illuminazione. I fornitori devono quindi sviluppare controller in grado di gestire in modo efficiente la conversione di potenza, la diagnostica, la comunicazione e il controllo termico. Questi requisiti possono aumentare la complessità media dei moduli anche quando la crescita delle unità veicolari rimane relativamente moderata.
Integrazione dell'illuminazione con i sistemi ADAS e i sensori del veicolo.
L'illuminazione avanzata è sempre più connessa a telecamere, radar, dati di navigazione, input di sterzo e altri segnali del veicolo. Questa integrazione consente a funzioni come l'assistenza agli abbaglianti, i fari adattivi, le funzioni di illuminazione in curva e l'illuminazione focalizzata sulla strada di rispondere dinamicamente alle condizioni di guida. Il Regolamento UNECE n. 149 fornisce requisiti dettagliati per i dispositivi di illuminazione stradale, comprese le disposizioni relative ai sistemi di illuminazione anteriore adattiva, rafforzando la necessità di un'implementazione controllata e conforme. L'impatto sul mercato è un passaggio verso controller in grado di comunicare in modo deterministico e di regolare la luce in tempo reale. Di conseguenza, i fornitori di illuminazione stanno collaborando più strettamente con le aziende di semiconduttori e i fornitori di tecnologie ADAS. Con la crescente dipendenza dei veicoli dal software, anche le funzioni di controllo dei fari possono diventare aggiornabili e diagnosticabili attraverso architetture elettroniche più ampie, creando ulteriori requisiti in termini di sicurezza informatica, sicurezza funzionale e convalida del software.
Mercato dei moduli di controllo dei fari: tendenze future
L'illuminazione adattiva definita via software diventa un'interfaccia per veicoli.
Le tendenze del mercato dei moduli di controllo dei fari si stanno orientando verso un'illuminazione definita via software, in grado di modificare la distribuzione del fascio luminoso, le firme, le proiezioni e l'esperienza utente tramite un controllo programmabile. I sistemi futuri potrebbero utilizzare un'elaborazione centralizzata per coordinare più zone di illuminazione, ricevendo informazioni da telecamere, sistemi di navigazione, sensori di sterzo e funzioni del veicolo connesso. Questa architettura può rendere il comportamento dell'illuminazione più adattabile durante l'intero ciclo di vita del veicolo. I produttori potrebbero separare sempre più l'hardware ottico dalle funzioni controllate via software, consentendo aggiornamenti per migliorare le prestazioni o introdurre funzionalità approvate senza riprogettare completamente il faro. Tali architetture richiederanno processi più robusti di sicurezza informatica, diagnostica, convalida e gestione del software. L'illuminazione può anche diventare un'interfaccia di comunicazione attraverso proiezioni stradali controllate e segnali esterni. I fornitori con competenze in ottica, elettronica, software embedded e reti di veicoli acquisiranno quindi maggiore rilevanza man mano che l'illuminazione si integra sempre più nell'architettura del veicolo definita via software.
Integrazione di illuminazione, sensori e progettazione front-end
È probabile che i futuri sistemi di fari si integrino sempre più con le strutture anteriori del veicolo, i sensori e gli elementi di design esterni. L'obiettivo è ridurre la complessità dell'ingombro, creando al contempo moduli coerenti che combinino illuminazione, protezione dei sensori e identità visiva. Il Front Phygital Shield 2026 di FORVIA HELLA per la BMW iX3 dimostra questa direzione, integrando fari full-LED con sensori radar all'interno di un modulo frontale. Approcci simili possono ridurre il numero di componenti separati e creare nuove relazioni ingegneristiche tra i team di illuminazione, carrozzeria e ADAS. Questa tendenza potrebbe aumentare la domanda di gestione termica, materiali trasparenti, ottiche compatibili con i sensori ed elettronica integrata. Potrebbe anche influenzare la produzione, poiché i fornitori avranno bisogno di competenze che coprano diverse discipline relative ai componenti. Nel tempo, il faro potrebbe diventare un sottosistema frontale multifunzionale piuttosto che un gruppo di illuminazione isolato.
Opportunità di mercato per i moduli di controllo dei fari
Espansione dell'illuminazione ad alta definizione nei veicoli elettrici
Nel mercato dei moduli di controllo dei fari (ECM), i veicoli elettrici offrono ai fornitori l'opportunità di introdurre architetture di illuminazione compatte, efficienti e controllate via software, insieme a un design frontale rinnovato. Le piattaforme per veicoli elettrici pongono spesso maggiore enfasi sulle superfici aerodinamiche, sulle firme specifiche del marchio e sull'integrazione di sensori dietro strutture frontali lisce. I fornitori possono sfruttare questa opportunità sviluppando controller LED modulari in grado di supportare la modellazione del fascio ad alta definizione, firme dinamiche e funzioni di comunicazione, riducendo al minimo i requisiti termici e di ingombro. Le previsioni sui moduli di controllo dei fari dovrebbero quindi considerare il crescente valore aggiunto associato all'illuminazione gestita elettronicamente, piuttosto che basarsi esclusivamente sui volumi di produzione dei veicoli. Le partnership strategiche con i produttori di veicoli elettrici possono aiutare i fornitori ad assicurarsi posizioni di rilievo sulle piattaforme fin dalle prime fasi di sviluppo. Investimenti nel controllo dei micro-LED, nell'elettronica di potenza, nella progettazione ottica e nella validazione del software possono creare offerte differenziate per i programmi di veicoli elettrici premium e a volumi di produzione sempre più elevati.
Servizi di rigenerazione e gestione del ciclo di vita per l'illuminazione avanzata
L'illuminazione avanzata crea crescenti opportunità di ciclo di vita, poiché i gruppi ottici completi a LED e i fari elettronici possono avere valori di sostituzione sostanzialmente più elevati rispetto alle lampade convenzionali. La rigenerazione può ridurre il consumo di materiale preservando al contempo la funzionalità, a condizione che vengano mantenute le prestazioni ottiche, l'affidabilità dell'elettronica, la tenuta e la conformità alle normative. Valeo e Stellantis hanno lanciato in Europa un faro a LED rigenerato nell'aprile 2025, dimostrando la tendenza commerciale verso soluzioni di illuminazione circolari. I fornitori di Valeo possono ampliare questa opportunità attraverso diagnostica standardizzata, moduli sostituibili, gruppi elettronici riparabili e processi di rigenerazione certificati. Reti di riparazione indipendenti e canali di assistenza post-vendita OEM possono fornire ulteriori canali di distribuzione. Gli investimenti dovrebbero dare priorità alla tracciabilità dei componenti, alle apparecchiature di test, alle procedure di calibrazione e ai registri di assistenza digitali, in modo che i prodotti del ciclo di vita possano soddisfare le aspettative di prestazioni associate ai moderni fari a controllo elettronico.
Sviluppi recenti
- Luglio 2026: Infineon Technologies ha completato l'acquisizione del portafoglio di sensori analogici/a segnale misto non ottici di ams OSRAM, rafforzando la propria attività nel settore dei sensori per applicazioni automotive, industriali, di consumo e medicali. Si prevede che l'attività acquisita genererà circa 230 milioni di euro di fatturato nel 2026, mentre circa 230 dipendenti sono entrati a far parte di Infineon, compresi i team di Valencia,
- Aprile 2026: Marelli ha presentato le sue più recenti tecnologie di illuminazione per il settore automobilistico all'Auto China 2026, evidenziando la transizione verso piattaforme di illuminazione definite via software. L'azienda ha presentato il suo faro Thin Corner-to-Corner, pronto per la produzione, con interazione touch e vocale, la retroilluminazione digitale Flat Lit Surface con tecnologia OLED e Folia-LED, e i fari h-Digi® MicroLED in configurazioni da 25.000 e 40.000 pixel per un'illuminazione adattiva ad alta precisione, proiezione della strada e maggiore sicurezza di guida.
- Aprile 2025: Valeo e Appotronics hanno annunciato una partnership strategica per lo sviluppo di sistemi di illuminazione anteriore per autoveicoli di nuova generazione, combinando l'esperienza di Valeo in materia di illuminazione, controllo elettronico e software con la tecnologia di visualizzazione laser ALPD® di Appotronics. Il nuovo sistema è progettato per migliorare la funzionalità dei fari adattivi (ADB), aumentare la sicurezza e il comfort di guida e aggiungere funzionalità di proiezione di informazioni sulla superficie stradale ad alta definizione e di proiezione di filmati all'aperto.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -