
ヘッドライト制御モジュール市場:需要・予測 2034
ヘッドライト制御モジュール市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(ハロゲン、LED、キセノン)、用途別(ハイビームアシスト、ヘッドライトレベリング、オン/オフ機能、コーナリング)、車両タイプ別(乗用車、小型商用車、大型商用車)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006612
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
46億8000 万米ドル
基準年値
2034年の予測
65億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.79 %
成長率
対象市場
509億6000 万米ドル
(2026年~2034年)
ヘッドライト制御モジュール市場は、2025年に46億8,000万米ドルと評価され、2034年までに65億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.79%で拡大すると見込まれています。需要は、自動車の電動化、電子機器の搭載量の増加、アダプティブライトの使用、安全規制、乗用車および商用車における照明とカメラ/センサーの統合の強化によって影響を受けています。
北米では、2023年から2034年の間に年平均成長率(CAGR)3.5~4.5%が見込まれています。自動車の高級化の進展、従来の照明電子機器の置き換え、アダプティブビーム機能の人気上昇、ADASや車両中央電子機器との照明制御の継続的な統合といった要因が、ヘッドライト制御モジュール市場の規模拡大を牽引しています。
ヘッドライト制御モジュール市場の評価と洞察
- 北米は 2025年には24~28%のシェアを占め、高級車の需要、電子機器の統合、安全技術、適応型照明の採用に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.5%で成長すると予測されている。
- 米国は 2025年には19~22%のシェアを占め、車両電子機器のアップグレードと適応型照明の普及拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.6%で拡大すると予測されている。
- 欧州は 2025年には27~31%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)3.2~4.2%で成長すると予測されている。特にドイツ、フランス、英国、イタリア、スペインでは、高級車や先進的な照明システムが依然として重要な位置を占めている。
- アジア太平洋地域 は2025年には39~43%のシェアを占め、中国、日本、韓国、インドが自動車生産量の増加と電子部品の搭載量の増加を牽引役として、2026年から2034年にかけて年平均成長率(CAGR)4.2~5.2%で拡大すると予測されている。
- 最大のセグメント:LEDは2025年に58~62%の市場シェアを占め、適応型照明における役割の拡大を反映して、2026~2034年には年平均成長率(CAGR)4.1~5.1%で成長すると予測されている。
- 高成長分野:ハイビームアシストは2025年に22~26%の市場シェアを占め、安全性を重視した自動化に支えられ、2026~2034年には年平均成長率(CAGR)5.0~6.0%で成長すると予測されています。
- 詳細に分析された主要企業:Aptiv PLC、Continental AG、Denso Corporation、HELLA GmbH and Co. KGaA、Lear Corporation、Magneti Marelli SpA、NXP Semiconductors NV、Renesas Electronics Corporation、Valeo SA、ZKW Group GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ヘッドライト制御モジュール市場は、リレーや機械部品を用いた照明制御から、ソフトウェア、センサー、半導体を用いて複数のプロセスを処理する電子設計へと発展してきました。これは、照明制御に電気ドライバー、熱管理、診断、インターフェースといった要素が関わるため、LED技術が急速に普及したことが背景にあります。製造においては、狭い車体構造に対応するため、コンパクトなアセンブリの統合に加え、マトリクス制御、アダプティブ制御、レベリング制御、コーナリング制御といった機能の搭載が進むと予想されます。
今後10年間で、車両の電動化とソフトウェア主導型設計により、プログラマブルコントローラ、LED管理システム、半導体効率、サイバーセキュリティ、センサーフュージョンといった分野への投資が進み、照明用電子機器の市場規模が拡大するだろう。また、道路照明装置を規制するUNECE規則第149号も存在する。
ヘッドライト制御モジュール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 46億8000万米ドル |
| 2034年までの市場規模 | 65億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.79% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ヘッドライト制御モジュール市場分析
ヘッドライト制御モジュール市場の成長は、自動車における電子機器の搭載増加と、固定照明から適応型ソフトウェアベースの照明への移行傾向によって牽引されています。今日のモジュールは、LEDドライバ、センサー、車両ネットワーク通信、ヘッドランプ位置決め、診断システムなどを制御します。そのため、バリューチェーンには、半導体企業、照明システム企業、光学部品企業、配線・接続企業、ソフトウェアプロバイダー、ティア1サプライヤー、自動車OEMが含まれます。車両生産台数の伸びが緩やかであるにもかかわらず、統合レベルの向上はモジュールの価値を高めています。
半導体は、マイクロコントローラ、電源管理IC、トランシーバ、センサー、熱部品、光学アセンブリ、プリント基板といった形で、サプライチェーンにおいて重要な役割を果たしています。サプライヤーは、熱性能、電磁両立性、機能安全、サイバーセキュリティ、パッケージング要件など、多くの要件を満たす必要があります。ヘッドライト用コントローラが車両の電子アーキテクチャに組み込まれるようになるにつれ、半導体企業が部品を供給することは重要になってきています。また、OEMにとって現地生産化もますます重要なトレンドとなっています。
ヘッドライト制御モジュール市場レポートの分析によると、世界有数の自動車部品サプライヤーが照明、エレクトロニクス、ソフトウェア、センシング、車両ネットワークに関する経験を統合した、高度に統合されたエコシステムが存在することが明らかになっています。コンチネンタルAGとアプティブPLCは包括的な車両エレクトロニクス製品で競合し、デンソー株式会社とヴァレオSAは照明と電力、センシング、制御の統合を提供しています。ヘラGmbH & Co. KGaAとZKWグループGmbHは照明に重点を置き続け、マグネティ・マレリSpAは高度なヘッドライトソリューションとエレクトロニクスで知られています。
LEDマトリックス制御、高精細ビームフォーミング、小型化、熱管理、ソフトウェアベースの機能といった分野に投資が行われています。NXPセミコンダクターズとルネサスエレクトロニクスは、より複雑な制御ソリューションを可能にする半導体プラットフォームを提供しています。リアーコーポレーションは、車両の電気・電子システムを専門としています。つまり、競争上の差別化は、照明コントローラーから、照明、センシング、車両通信および診断、そして将来の通信機能までを管理できる統合ソリューションへと移行しているということです。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ヘッドライト制御モジュール市場:戦略的洞察
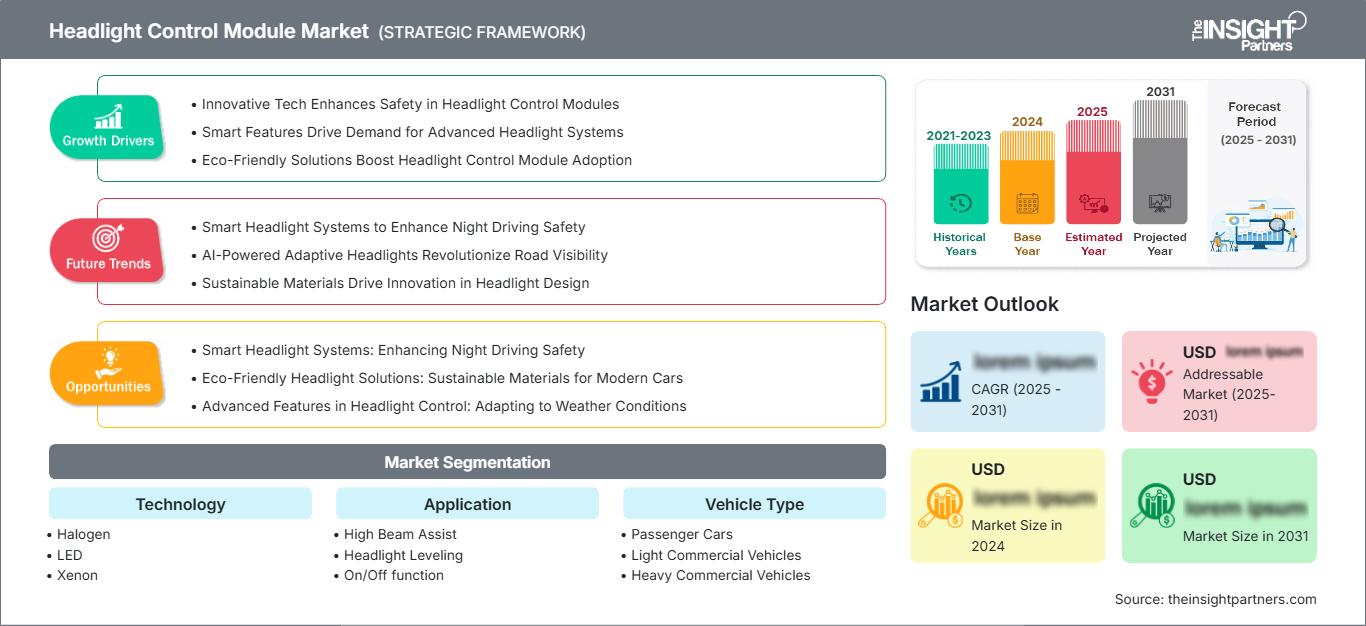
地域別分析
北米ヘッドライト制御モジュール市場
北米は2025年までにヘッドライト制御モジュール市場の24~28%を占め、2034年まで年平均成長率(CAGR)3.5~4.5%で成長すると予測されています。この地域では米国が主要市場ですが、カナダも乗用車、フリート車両、自動車生産の分野で市場に参加しています。高級車向けアプリケーションが、電子式および適応型照明システムの需要を牽引しています。
北米の消費者は、効率性、自動光軸制御、診断機能、および他の車両コンポーネントとの互換性を重視しています。ハイエンド照明は、カメラベースの運転支援システムやコンピューティング機能ともより密接に関連しています。自動車メーカーや製造工場と良好な協力関係にあるサプライヤーは、プラットフォーム賞を活用できますが、より手頃な価格帯の車に高度な照明機能を搭載することによるコスト圧力のため、非常に困難です。
米国ヘッドライト制御モジュール市場
米国は2025年には北米市場の19~22%を占め、2034年までの予測期間中に年平均成長率(CAGR)3.6~4.6%を記録すると予測されている。需要を牽引する要因としては、高級SUV、ピックアップトラック、乗用車、そして電子機器搭載量の増加などが挙げられる。Aptiv PLC、Continental AG、Denso Corporation、Lear Corporationなどのサプライヤーが、車載エレクトロニクス関連プロジェクトに参画している。
アプリケーション分野のトレンドとしては、LED制御、ハイビーム自動化、ヘッドライトレベリング、コーナリングライト、診断機能の統合などが挙げられます。また、車両システムとの効率的な通信が可能で、機能安全規格を満たすモジュールへの需要も高まっています。集中型電子アーキテクチャの普及に伴い、照明コントローラは分散化が進み、ドメインコントローラへの統合も進んでいます。
欧州ヘッドライト制御モジュール市場
欧州の市場シェアは2025年には27~31%に達し、2034年まで年平均成長率(CAGR)は3.2~4.2%と予測されている。この地域で需要を牽引しているのはドイツである。英国、フランス、イタリア、スペインは、それぞれ高級車製造、製造業、電動化、電子制御光源の採用といった要因により、市場規模を支えている。
英国は、ハイエンド自動車の生産と技術力に優れた車両によって需要を支えている。ドイツは、OEMとしての存在感、高度なエンジニアリング技術、そしてハイエンド照明技術によって、この地域で大きな影響力を持っている。フランスは、車両製造と供給の両方において優れた能力を備えている。一方、イタリアは、自動車のデザインと高級車によって貢献している。
アジア太平洋地域のヘッドライト制御モジュール市場
アジア太平洋地域は2025年には市場シェアの39~43%を占めると推定され、2034年まで年平均成長率(CAGR)4.2~5.2%で成長すると予測されている。最も有力な市場は中国であり、これは同国の生産量の多さ、電動化の進展、そして高度な車載エレクトロニクス技術によるものである。日本と韓国はOEMおよび半導体エコシステムの恩恵を受けており、インドは製造能力の面で優位に立っている。
電気自動車の普及、高級車ブーム、現地生産の拡大、そして車両1台あたりの電子部品の増加により、地域的な需要が高まっている。中国は適応型LED照明とデジタルフロントエンドの開発において重要な役割を果たしており、日本は信頼性と効率性を重視している。韓国は電子機器の統合に参画し、インドは自動車製造と現地生産の拡大によって存在感を高めている。
中東・アフリカのヘッドライト制御モジュール市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦での普及が好調で、2034年まで年平均成長率(CAGR)2.8%~3.8%で成長すると予測されている。普及の促進要因としては、高級車の輸入、インフラ整備、車両の買い替え、安全装置の必要性などが挙げられる。ただし、自動車製造台数は少ない。
南アフリカは、自動車組立、アフターマーケットサービス、商用車といった分野で依然として市場において重要な役割を果たしている。高級車の需要は、価格に非常に敏感な中東・アフリカの他の地域よりもサウジアラビアとアラブ首長国連邦で高い。エネルギーとインフラへの投資は、徐々に自動車開発を促進する可能性があるが、高度な照明モジュールの採用は、自動車と輸入に左右されるだろう。
セグメンテーション分析
テクノロジー
技術はハロゲン、LED、キセノン で構成される 。LEDは2026年から2034年にかけて年平均成長率(CAGR)4.1~5.1%で成長すると予測されており、その制御性、効率性、パッケージングの柔軟性、適応機能との互換性により、ますます電子化が進む車両アーキテクチャに適しているため、最大の技術カテゴリーであり続ける。ハロゲンとキセノンは、既存の車両群において依然として重要な役割を担っている。
- ハロゲンランプは 、導入コストが低いこと、交換インフラが整備されていること、そして価格に敏感な車種での使用が継続していることから、依然として相当な導入実績を維持している。その戦略的重要性は、エントリーレベルの用途とアフターマーケットでの交換用途にますます集中している。
- LEDは 、個々の光源を電子制御することで、アダプティブビーム、スタイリング、エネルギー効率、コンパクトなヘッドランプ構造などを実現できるため、最先端技術と言えます。その柔軟性により、安全性とデザイン性の両面における要求を満たします。
- キセノンランプは 、高輝度放電システムが既に搭載されている高級車や旧型車において、依然として重要な位置を占めている。需要は主に交換用であり、LEDアーキテクチャへの広範な移行により、新車への採用はますます制限されている。
応用
このアプリケーションには、ハイビームアシスト、ヘッドライトレベリング、オン/オフ機能、およびカーブ/コーナリング機能 が含まれます 。電子制御機能が車両センサーやネットワークアーキテクチャとより統合されるにつれて、このアプリケーション分野は2026年から2034年にかけて年平均成長率(CAGR)4.0~5.0%で成長すると予測されています。安全性を重視した自動化は、より高付加価値な機能を支えることが期待されます。
- ハイビームアシストは、 自動ビーム切り替えによって夜間の視認性を向上させ、他の道路利用者の眩しさを軽減できるため、ますます重要性を増しています。カメラや適応型照明コントローラーとの統合により、より幅広い導入が可能になります。
- ヘッドライトレベリング機能 は、車両の積載量や走行条件の変化に応じて、ビーム位置を適切に制御します。電子制御により安定性が向上し、サスペンション、車高、診断情報との連携も可能です。
- オン/オフ機能は 、あらゆる照明アーキテクチャにおいて基礎となるものであり、最もシンプルな制御要件を表しています。高度なシステムにおいても、信頼性の高いスイッチング、診断、ネットワーク通信が依然として必要であるため、その戦略的な役割は変わりません。
- カーブ/コーナリング 機能は、光の分布やビーム方向を調整することで、カーブや交差点周辺の照明性能を向上させます。ステアリング角度、車速、ナビゲーション、センサー情報と連携させることで、その効果はさらに高まります。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ハイビームアシスト |
高い |
ビームオートメーション |
スケーリング |
|
ヘッドライトレベリング |
中くらい |
負荷補償 |
成熟した |
|
オン/オフ機能 |
高い |
基本操作 |
成熟した |
|
曲げ/コーナリング |
中くらい |
曲線照明 |
スケーリング |
ヘッドライト制御モジュール市場の成長要因と影響分析
LEDおよび適応型照明アーキテクチャの急速な拡大
LEDシステムは、従来の技術よりも自動車メーカーに配光、パッケージング、スタイリング、エネルギー消費に対するより高度な制御を提供します。個々のエミッタを制御できるため、道路状況や周囲の交通状況に応じて適応するビーム機能が可能になります。たとえば、FORVIA HELLAは、最大25,000ピクセルのマイクロLEDクラスターを使用したマトリックスシステムについて説明しており、照明エレクトロニクスがいかに細分化されているかを示しています。この進化により、高性能なコントローラ、ドライバ、通信インターフェース、および熱管理システムの必要性が高まります。モジュール式LEDアーキテクチャの拡張性が高まるにつれて、商業的な影響は高級車にとどまりません。機能安全性を維持しながらコントローラのサイズとコストを削減できるサプライヤーは、より幅広い車両プラットフォームに対応できます。その結果、照明エレクトロニクスは、狭義の照明制御ではなく、車両アーキテクチャのより戦略的なコンポーネントになりつつあります。
車両の電動化により、効率的な電子制御への需要が高まる
バッテリー式電気自動車およびハイブリッド車は、エネルギー効率、熱管理、パッケージング、および電子機器の統合に重点が置かれています。ヘッドランプは車両のエネルギー消費量のごく一部を占めるにすぎませんが、高効率LEDシステムは、全体的な電気負荷の最適化をサポートすると同時に、機能的な柔軟性も向上させることができます。ヴァレオは、現在生産段階に入っている多様な電気プラットフォームを反映し、12V、48V、および高電圧車両アーキテクチャ全体にわたる照明ソリューションを強調しています 。
ヴァレオの電動化は、照明と車両の中央集中型コンピュータ、ボディコントローラ、センサーネットワークとの統合機会をさらに拡大します。その結果、照明システムにおけるソフトウェアと半導体の含有量が徐々に増加します。そのため、サプライヤーは、効率的な電力変換、診断、通信、および熱制御が可能なコントローラを開発する必要があります。これらの要件は、車両台数の増加が比較的緩やかであっても、モジュールの平均高度化を促進する可能性があります。
照明とADASおよび車両センシングの統合
先進照明は、カメラ、レーダー、ナビゲーションデータ、ステアリング入力、その他の車両信号とますます接続されています。この統合により、ハイビームアシスト、アダプティブドライビングビーム、コーナリング機能、および路面集中照明が運転状況に動的に反応できるようになります。 UNECE規則第149号は、適応型フロント照明システムに影響を与える規定を含む、道路照明装置に関する詳細な要件を規定しており、制御された準拠展開の必要性を強調しています。 UNECE 市場への影響は、決定論的通信とリアルタイムの光調整が可能なコントローラへの移行です。照明サプライヤーは、その結果、半導体企業やADAS技術プロバイダーとより緊密に連携しています。車両がますますソフトウェア定義になるにつれて、ヘッドライト制御機能も、より広範な電子アーキテクチャを通じて更新および診断可能になり、サイバーセキュリティ、機能安全、およびソフトウェア検証に関する追加の要件が生まれます。
ヘッドライト制御モジュール市場の将来動向
ソフトウェア定義型適応照明が車両インターフェースとなる
ヘッドライト制御モジュール市場のトレンドは、プログラム可能な制御によってビーム分布、シグネチャ、投影、およびユーザーエクスペリエンスを変更できるソフトウェア定義照明へと移行しています。将来のシステムは、カメラ、ナビゲーションシステム、ステアリングセンサー、およびコネクテッドカー機能からの情報を受信しながら、複数の照明ゾーンを調整するために集中コンピューティングを使用する可能性があります。このアーキテクチャにより、車両のライフサイクル全体を通して照明の動作をより適応させることができます。メーカーは、光学ハードウェアとソフトウェア制御機能をますます分離し、ヘッドランプ全体を再設計することなく、パフォーマンスを向上させたり、承認された機能を導入したりするためのアップデートを可能にする可能性があります。このようなアーキテクチャには、より強力なサイバーセキュリティ、診断、検証、およびソフトウェア管理プロセスが必要になります。照明は、制御された道路投影と外部信号を介して通信インターフェースにもなります。したがって、照明がソフトウェア定義車両アーキテクチャに深く移行するにつれて、光学、エレクトロニクス、組み込みソフトウェア、および車両ネットワークの専門知識を持つサプライヤーの重要性が高まるでしょう。
照明、センサー、およびフロントエンド設計の統合
将来のヘッドランプシステムは、車両のフロント構造、センシングハードウェア、および外装デザイン要素との統合が進むと考えられます。目的は、照明、センシング保護、および視覚的アイデンティティを組み合わせた一貫性のあるモジュールを作成しながら、パッケージングの複雑さを軽減することです。BMW iX3 用の FORVIA HELLA の 2026 フロント Phygital Shield は、フル LED ヘッドランプとレーダーセンサーをフロントエンド モジュール内に統合することで、この方向性を示しています。Forvia 同様のアプローチにより、独立したコンポーネントを削減し、照明、ボディ、および ADAS チーム間の新しいエンジニアリング関係を構築できます。この傾向により、熱管理、透明材料、センサー対応光学系、および統合エレクトロニクスの需要が増加する可能性があります。また、サプライヤーが複数のコンポーネント分野にわたる能力を必要とするため、製造にも影響を与える可能性があります。時間の経過とともに、ヘッドランプは独立した照明アセンブリではなく、多機能フロントエンド サブシステムになる可能性があります。
ヘッドライト制御モジュールの市場機会
電気自動車における高精細照明の普及拡大
電気自動車は、ヘッドライト制御モジュール市場の予測において、サプライヤーが再設計されたフロントエンドパッケージとともに、コンパクトで効率的なソフトウェア制御の照明アーキテクチャを導入する機会を提供します。EVプラットフォームは、多くの場合、空力面、ブランド固有のシグネチャ、滑らかなフロントフェイシア構造の背後にあるセンサーの統合に重点を置いています。サプライヤーは、熱とパッケージングの要件を最小限に抑えながら、高精細なビームシェーピング、動的なシグネチャ、および通信機能をサポートできるモジュール式LEDコントローラを開発することで、この機会を捉えることができます。したがって、ヘッドライト制御モジュールの予測では、車両の生産量だけに頼るのではなく、電子的に管理された照明に関連する付加価値の増加を考慮する必要があります。EVメーカーとの戦略的パートナーシップは、サプライヤーが開発の初期段階でプラットフォームの地位を確保するのに役立ちます。マイクロLED制御、パワーエレクトロニクス、光学設計、およびソフトウェア検証への投資は、プレミアムおよびますます大量生産される電気自動車プログラム向けに差別化された製品を生み出すことができます。
先進照明機器の再製造およびライフサイクルサービス
先進照明は、LEDおよび電子ヘッドランプアセンブリ全体が従来のランプよりも大幅に高い交換価値を持つため、ライフサイクル全体にわたる成長機会を生み出しています。光学性能、電子機器の信頼性、密閉性、および規制への準拠が維持される限り、再生製造は機能性を維持しながら材料消費を削減できます。ヴァレオとステランティスは、2025年4月にヨーロッパで再生LEDヘッドランプを発売し、循環型照明ソリューションへの商業的な動きを示しました。ヴァレオのサプライヤーは、標準化された診断、交換可能なモジュール、修理可能な電子アセンブリ、および認証された再生製造プロセスを通じて、この機会を拡大できます。独立した修理ネットワークとOEMアフターサービスチャネルは、追加の流通経路を提供できます。ライフサイクル製品が最新の電子制御ヘッドランプに関連する性能期待を満たすことができるように、投資はコンポーネントのトレーサビリティ、試験装置、校正手順、およびデジタルサービス記録を優先する必要があります。
最近の動向
- 2026年7月:インフィニオン・テクノロジーズは、ams OSRAMから非光学アナログ/ミックスドシグナルセンサーポートフォリオの買収を完了し、自動車、産業、民生、医療アプリケーションにおけるセンサー事業を強化しました。買収した事業は2026年に約2億3000万ユーロの収益を生み出すと予想され、バレンシアのチームを含む約230人の従業員がインフィニオンに加わりました。
- 2026年4月:マレリは、Auto China 2026において、ソフトウェア定義型照明プラットフォームへの移行を強調する最新の車載照明技術を発表しました。同社は、タッチ操作と音声操作に対応した量産準備済みの薄型コーナーツーコーナーヘッドランプ、OLEDとFolia-LEDを使用したフラットリットサーフェスデジタルリア照明、そして高精度な適応型照明、路面投影、運転安全性の向上を実現する25Kおよび40Kピクセル構成のh-Digi® MicroLEDヘッドランプを発表しました。
- 2025年4月:ヴァレオとアポトロニクスは、ヴァレオの照明、電子制御、ソフトウェアに関する専門知識とアポトロニクスのALPD®レーザーディスプレイ技術を組み合わせた次世代自動車用フロント照明システムの開発に向けた戦略的パートナーシップを発表しました。この新システムは、アダプティブドライビングビーム(ADB)機能の強化、道路の安全性と快適性の向上、高精細な路面情報投影機能および屋外映画投影機能の追加を目的として設計されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -