
Marché des modules de commande de phares : taille et prévisions 2034
Rapport d'analyse du marché des modules de commande de phares : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (halogène, LED, xénon) ; application (assistance feux de route, correction d'assiette des phares, fonction marche/arrêt, éclairage en virage) ; type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006612
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
4,68 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,54 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,79 %
taux de croissance
Marché adressable
50,96 milliards de dollars américains
(2026-2034)
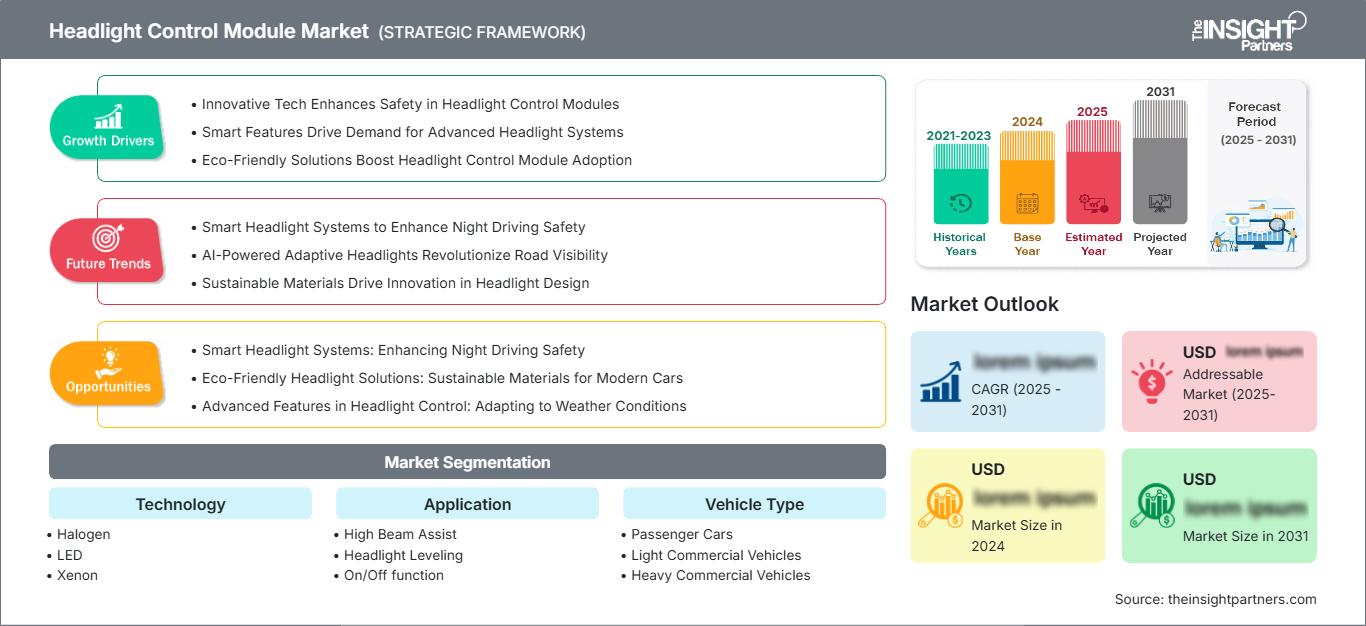
Le marché des modules de commande de phares était évalué à 4,68 milliards de dollars américains en 2025 et devrait atteindre 6,54 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,79 % entre 2026 et 2034. La demande est influencée par l'électrification des automobiles, l'augmentation de la part de l'électronique, l'utilisation de feux adaptatifs, les réglementations en matière de sécurité et l'amélioration de l'éclairage et de l'intégration des caméras et des capteurs dans les véhicules particuliers et commerciaux.
On estime que l'Amérique du Nord connaîtra un TCAC de 3,5 à 4,5 % entre 2023 et 2034. Des facteurs tels que la montée en gamme croissante des automobiles, le remplacement de l'électronique d'éclairage traditionnelle, la popularité croissante des fonctions de faisceau adaptatif et l'intégration continue des commandes d'éclairage avec les systèmes ADAS et l'électronique centrale du véhicule stimulent la taille du marché des modules de commande de phares.
Analyse et perspectives du marché des modules de commande de phares
- L'Amérique du Nord détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 3,5 à 4,5 % entre 2026 et 2034, soutenue par la demande de véhicules haut de gamme, l'intégration électronique, les technologies de sécurité et l'adoption de l'éclairage adaptatif.
- Les États-Unis représentaient une part de 19 à 22 % en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,6 % entre 2026 et 2034, grâce aux améliorations de l'électronique des véhicules et à la pénétration croissante de l'éclairage adaptatif.
- L'Europe représentait une part de 27 à 31 % en 2025 et devrait croître à un TCAC de 3,2 à 4,2 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, de la France, du Royaume-Uni, de l'Italie et de l'Espagne, où les véhicules haut de gamme et les systèmes d'éclairage avancés restent importants.
- La région Asie-Pacifique représentait une part de 39 à 43 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 5,2 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à une production automobile élevée et à une part croissante de composants électroniques.
- Segment le plus important : Les LED détenaient une part de marché de 58 à 62 % en 2025 et devraient croître à un TCAC de 4,1 à 5,1 % entre 2026 et 2034, reflétant leur rôle croissant dans l'éclairage adaptatif.
- Segment à forte croissance : L'assistance aux feux de route représentait une part de marché de 22 à 26 % en 2025 et devrait croître à un TCAC de 5,0 à 6,0 % entre 2026 et 2034, grâce à l'automatisation axée sur la sécurité.
- Principales entreprises analysées en détail : Aptiv PLC ; Continental AG ; Denso Corporation ; HELLA GmbH and Co. KGaA ; Lear Corporation ; Magneti Marelli SpA ; NXP Semiconductors NV ; Renesas Electronics Corporation ; Valeo SA ; ZKW Group GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des modules de commande de phares a connu une évolution notable, passant de systèmes de contrôle d'éclairage à relais et composants mécaniques à des conceptions électroniques gérant de multiples processus via logiciels, capteurs et semi-conducteurs. Cette évolution s'explique par l'adoption rapide de la technologie LED, dont le contrôle de l'éclairage implique des circuits de commande électriques, la gestion thermique, le diagnostic et l'interface. La production devrait évoluer vers l'intégration d'ensembles compacts afin de s'adapter à la conception réduite des véhicules, ainsi qu'aux systèmes de contrôle d'éclairage matriciels, adaptatifs, de correction d'assiette et d'éclairage en virage.
Au cours des dix prochaines années, l'électrification et la conception assistée par logiciel des véhicules entraîneront une augmentation du marché de l'électronique d'éclairage, grâce aux investissements dans les automates programmables, les systèmes de gestion des LED, l'efficacité des semi-conducteurs, la cybersécurité et la fusion de capteurs. Par ailleurs, le règlement n° 149 de la CEE-ONU encadre les dispositifs d'éclairage routier.
Rapport sur le marché des modules de commande de phares
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,68 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,54 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,79% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des modules de commande de phares
La croissance du marché des modules de commande de phares est portée par l'électronique embarquée croissante dans les automobiles et la transition d'un éclairage fixe à un éclairage adaptatif et piloté par logiciel. Les modules actuels contrôlent les pilotes de LED, les capteurs, les communications réseau du véhicule, le positionnement des phares et les systèmes de diagnostic. La chaîne de valeur englobe ainsi les fabricants de semi-conducteurs, de systèmes d'éclairage, de composants optiques, de câblage et de connectivité, les éditeurs de logiciels, les équipementiers de premier rang et les constructeurs automobiles. Ce niveau d'intégration plus élevé confère une valeur ajoutée aux modules, malgré une croissance modérée de la production automobile.
Les semi-conducteurs jouent un rôle crucial dans la chaîne d'approvisionnement, notamment sous forme de microcontrôleurs, de circuits intégrés de gestion de l'alimentation, d'émetteurs-récepteurs, de capteurs, de composants thermiques, d'assemblages optiques et de circuits imprimés. Les fournisseurs doivent satisfaire à plusieurs exigences : performances thermiques, compatibilité électromagnétique, sécurité fonctionnelle, cybersécurité et exigences d'encapsulation. Il est important que les entreprises de semi-conducteurs fournissent des composants, car les contrôleurs utilisés pour les phares sont intégrés à l'architecture électronique des véhicules. La production locale est également une tendance croissante chez les équipementiers.
L'analyse du rapport sur le marché des modules de commande de phares révèle l'existence d'un écosystème très consolidé où les principaux équipementiers automobiles mondiaux intègrent leur expertise en éclairage à l'électronique, aux logiciels, aux capteurs et à la connectivité des véhicules. Continental AG et Aptiv PLC se positionnent sur le marché grâce à leurs offres complètes en électronique automobile, tandis que Denso Corporation et Valeo SA proposent une intégration de l'éclairage avec l'alimentation, les capteurs et le contrôle. HELLA GmbH & Co. KGaA et ZKW Group GmbH restent spécialisés dans l'éclairage, tandis que Magneti Marelli SpA est reconnu pour ses solutions d'éclairage et son électronique de pointe.
Des investissements sont réalisés dans les domaines suivants : contrôle des matrices LED, formation de faisceaux haute définition, compacité, gestion thermique et fonctionnalités logicielles. NXP Semiconductors NV et Renesas Electronics Corporation proposent des plateformes semi-conductrices permettant des solutions de contrôle plus complexes. Lear Corporation est spécialisée dans les systèmes électriques et électroniques pour véhicules. De ce fait, la différenciation concurrentielle évolue des contrôleurs d'éclairage vers des solutions intégrées capables de gérer l'éclairage, la détection, la communication et le diagnostic du véhicule, ainsi que les futures fonctionnalités de communication.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des modules de commande de phares : Perspectives stratégiques
Perspectives régionales
Marché des modules de commande de phares en Amérique du Nord
L'Amérique du Nord représentait 24 à 28 % du marché des modules de commande de phares en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,5 % jusqu'en 2034. Les États-Unis constituent le principal marché de la région, mais le Canada y contribue également, notamment grâce à ses véhicules particuliers, ses flottes et sa production automobile. La demande en systèmes d'éclairage électroniques et adaptatifs est principalement tirée par les véhicules haut de gamme.
En Amérique du Nord, les consommateurs privilégient l'efficacité, la gestion automatisée des faisceaux lumineux, le diagnostic et la compatibilité avec les autres composants du véhicule. L'éclairage haut de gamme est également davantage associé aux systèmes d'aide à la conduite basés sur des caméras et à l'informatique. Les fournisseurs qui collaborent étroitement avec les constructeurs automobiles et les usines de production peuvent tirer profit des prix de plateforme, mais cela s'avère très difficile en raison de la pression sur les coûts exercée par l'intégration de fonctionnalités d'éclairage plus avancées dans des véhicules plus abordables.
Marché américain des modules de commande de phares
Les États-Unis représentaient 19 à 22 % du marché nord-américain en 2025 et devraient enregistrer une croissance annuelle composée (TCAC) de 3,6 à 4,6 % d'ici 2034. La demande est notamment portée par les SUV haut de gamme, les pick-ups, les véhicules de tourisme et l'intégration croissante de l'électronique embarquée. Aptiv PLC, Continental AG, Denso Corporation, Lear Corporation et d'autres fournisseurs participent aux projets d'électronique embarquée.
Les tendances en matière d'applications concernent la gestion des LED, l'automatisation des feux de route, le réglage des phares, l'éclairage de virage et l'intégration des systèmes de diagnostic. On observe également une demande croissante pour des modules capables de communiquer efficacement avec les systèmes du véhicule et répondant aux normes de sécurité fonctionnelle. Avec la montée en puissance des architectures électroniques centralisées, les contrôleurs d'éclairage sont de plus en plus distribués, voire intégrés aux contrôleurs de domaine.
Marché européen des modules de commande de phares
L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 3,2 à 4,2 % jusqu'en 2034. L'Allemagne est le principal pays de la région en termes de demande. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce volume grâce, respectivement, à la production automobile haut de gamme, à l'industrie manufacturière, à l'électrification et à l'adoption de sources lumineuses à commande électronique.
Le Royaume-Uni maintient sa demande grâce à sa production automobile haut de gamme et à ses véhicules à la pointe de la technologie. L'Allemagne exerce une forte influence dans la région grâce à sa présence en tant que constructeur automobile, son expertise en ingénierie et ses technologies d'éclairage de pointe. La France combine savoir-faire en matière de fabrication et de distribution de véhicules. L'Italie, quant à elle, contribue par ses conceptions automobiles et ses voitures haut de gamme.
Marché des modules de commande de phares de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 39 à 43 % en 2025 et afficher une croissance annuelle composée (TCAC) de 4,2 à 5,2 % jusqu'en 2034. La Chine domine le marché grâce à son important volume de production, à l'électrification de ses véhicules et à ses technologies automobiles de pointe. Le Japon et la Corée du Sud bénéficient de leur écosystème de constructeurs automobiles et de semi-conducteurs, tandis que l'Inde tire parti de ses capacités de production.
La demande régionale est stimulée par l'adoption des véhicules électriques, la tendance au luxe, la production locale et l'augmentation du nombre de composants électroniques par véhicule. La Chine joue un rôle crucial dans le développement de l'éclairage LED adaptatif et des systèmes embarqués numériques, tandis que le Japon privilégie la fiabilité et l'efficacité. La Corée du Sud participe à l'intégration de l'électronique, tandis que l'Inde gagne en importance grâce à l'accroissement de sa production automobile et à sa localisation.
Marché des modules de commande de phares au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 2,8 % à 3,8 % jusqu'en 2034, portée par une forte adoption en Arabie saoudite et aux Émirats arabes unis. Cette croissance sera alimentée par les importations de véhicules haut de gamme, le développement des infrastructures, le renouvellement du parc automobile et les besoins en dispositifs de sécurité. Cependant, la production automobile y demeure faible.
L'Afrique du Sud conserve un rôle important sur le marché grâce à l'assemblage de véhicules, aux services après-vente et aux véhicules utilitaires. La demande de véhicules haut de gamme est plus forte en Arabie saoudite et aux Émirats arabes unis que dans le reste de la région MENA, où la sensibilité aux prix est très marquée. Les investissements dans l'énergie et les infrastructures pourraient stimuler progressivement le développement du secteur automobile, mais l'adoption de systèmes d'éclairage sophistiqués dépendra des véhicules et des importations.
Analyse de segmentation
Technologie
Cette technologie comprend les ampoules halogènes, LED et xénon . Le marché des LED devrait croître à un TCAC de 4,1 % à 5,1 % entre 2026 et 2034, restant ainsi la principale catégorie technologique grâce à sa contrôlabilité, son efficacité, sa flexibilité d'intégration et sa compatibilité avec les fonctions adaptatives, qui la rendent idéale pour les architectures de véhicules de plus en plus électroniques. Les ampoules halogènes et xénon demeurent des technologies pertinentes pour les parcs automobiles en service.
- L'halogène conserve une base installée importante grâce à son faible coût d'acquisition, à une infrastructure de remplacement bien établie et à son utilisation continue dans les segments de véhicules sensibles au prix. Son importance stratégique se concentre de plus en plus sur les applications d'entrée de gamme et le marché de la rechange.
- La technologie LED est à la pointe car chaque source lumineuse peut être contrôlée électroniquement pour offrir des faisceaux adaptatifs, des signatures stylistiques uniques, une efficacité énergétique optimale et des phares compacts. Sa flexibilité répond aux exigences de sécurité et de design.
- Le xénon reste pertinent pour les flottes de véhicules haut de gamme et anciens équipées de systèmes d'éclairage à décharge à haute intensité. La demande est principalement axée sur le remplacement, tandis que l'adoption dans les véhicules neufs est de plus en plus freinée par la transition vers les architectures LED.
Application
L'application comprend l'assistance aux feux de route, le réglage de l'assiette des phares, la fonction marche/arrêt et l'assistance en virage . Ce segment d'application devrait connaître une croissance annuelle composée de 4,0 à 5,0 % entre 2026 et 2034, à mesure que les fonctions à commande électronique s'intègrent davantage aux capteurs du véhicule et aux architectures réseau. L'automatisation axée sur la sécurité devrait permettre d'accéder à des fonctionnalités à plus forte valeur ajoutée.
- L'assistance aux feux de route prend une importance croissante car la commutation automatique des feux améliore la visibilité nocturne tout en réduisant l'éblouissement des autres usagers de la route. Son intégration avec des caméras et des contrôleurs d'éclairage adaptatifs favorise un déploiement plus large.
- Le correcteur d'assiette des phares assure une gestion optimale du faisceau lumineux en fonction de la charge du véhicule et des conditions de conduite. La commande électronique améliore la constance de l'éclairage et peut être intégrée aux données de suspension, de hauteur du véhicule et de diagnostic.
- La fonction marche/arrêt demeure fondamentale dans toutes les architectures d'éclairage et représente l'exigence de contrôle la plus simple. Son rôle stratégique persiste car une commutation fiable, des diagnostics précis et une communication réseau efficace restent indispensables, même dans les systèmes les plus avancés.
- Les fonctions d'éclairage en virage améliorent la visibilité dans les courbes et aux intersections en ajustant la distribution ou la direction du faisceau lumineux. Leur intérêt est accru lorsqu'elles sont coordonnées avec l'angle de braquage, la vitesse du véhicule, la navigation et les informations des capteurs.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Assistance feux de route |
Haut |
Beam Automation |
Mise à l'échelle |
|
Réglage des phares |
Moyen |
Compensation de charge |
Mature |
|
Fonction marche/arrêt |
Haut |
Contrôle de base |
Mature |
|
Flexion/virage |
Moyen |
Éclairage courbe |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des modules de commande de phares
Expansion rapide des architectures d'éclairage LED et adaptatif
Les systèmes LED offrent aux constructeurs automobiles un contrôle accru sur la distribution de la lumière, l'intégration, le style et la consommation d'énergie par rapport aux technologies conventionnelles. La possibilité de contrôler chaque émetteur permet des fonctions de faisceau adaptatives qui réagissent aux conditions de route et à la circulation environnante. FORVIA HELLA, par exemple, décrit des systèmes matriciels utilisant des grappes de micro-LED comportant jusqu'à 25 000 pixels, illustrant ainsi la finesse croissante de l'électronique d'éclairage. Cette évolution accroît le besoin de contrôleurs, de pilotes, d'interfaces de communication et de systèmes de gestion thermique performants. L'impact commercial dépasse le cadre des véhicules haut de gamme, car les architectures LED modulaires deviennent plus évolutives. Les fournisseurs capables de réduire la taille et le coût des contrôleurs tout en maintenant la sécurité fonctionnelle peuvent s'adresser à un plus large éventail de plateformes de véhicules. Par conséquent, l'électronique d'éclairage devient un élément stratégique de l'architecture du véhicule, et non plus un simple système de contrôle de l'éclairage.
L'électrification des véhicules accroît la demande en matière de contrôle électronique efficace
Les véhicules électriques à batterie et hybrides mettent davantage l'accent sur l'efficacité énergétique, la gestion thermique, l'intégration et l'électronique. Bien que les phares ne représentent qu'une part relativement faible de la consommation énergétique d'un véhicule, les systèmes LED performants peuvent contribuer à l'optimisation globale de la charge électrique tout en offrant une plus grande flexibilité fonctionnelle. Valeo a présenté des solutions d'éclairage pour les architectures de véhicules 12 V, 48 V et haute tension, reflétant la diversité des plateformes électriques actuellement en production .
L'électrification chez Valeo offre également davantage de possibilités d'intégration de l'éclairage aux calculateurs embarqués, aux systèmes de contrôle de la carrosserie et aux réseaux de capteurs. Il en résulte une augmentation progressive de la part des logiciels et des semi-conducteurs dans les systèmes d'éclairage. Les fournisseurs doivent donc développer des contrôleurs capables d'assurer une conversion de puissance efficace, des diagnostics, une communication et une gestion thermique performantes. Ces exigences peuvent accroître la complexité moyenne des modules, même lorsque la taille des véhicules reste relativement modeste.
Intégration de l'éclairage aux systèmes ADAS et à la détection des véhicules
L'éclairage avancé est de plus en plus connecté aux caméras, radars, données de navigation, commandes de direction et autres signaux du véhicule. Cette intégration permet à l'assistance aux feux de route, aux feux de route adaptatifs, aux fonctions d'éclairage en virage et à l'éclairage de la route de réagir dynamiquement aux conditions de conduite. Le règlement n° 149 de la CEE-ONU définit des exigences détaillées pour les dispositifs d'éclairage routier, notamment des dispositions relatives aux systèmes d'éclairage avant adaptatifs, renforçant ainsi la nécessité d'un déploiement contrôlé et conforme. L'impact sur le marché se traduit par une évolution vers des contrôleurs capables d'une communication déterministe et d'un réglage de l'éclairage en temps réel. Les fournisseurs d'éclairage collaborent donc plus étroitement avec les fabricants de semi-conducteurs et les fournisseurs de technologies ADAS. À mesure que les véhicules deviennent de plus en plus pilotés par logiciel, les fonctions de commande des phares peuvent également être mises à jour et diagnostiquées grâce à des architectures électroniques plus étendues, ce qui engendre des exigences supplémentaires en matière de cybersécurité, de sécurité fonctionnelle et de validation logicielle.
Tendances futures du marché des modules de commande de phares
L'éclairage adaptatif défini par logiciel devient une interface véhicule
Le marché des modules de commande de phares s'oriente vers un éclairage piloté par logiciel, capable de modifier la distribution du faisceau, sa signature, ses projections et l'expérience utilisateur grâce à une commande programmable. Les systèmes futurs pourraient utiliser une puissance de calcul centralisée pour coordonner plusieurs zones d'éclairage tout en recevant des informations des caméras, des systèmes de navigation, des capteurs de direction et des fonctions connectées du véhicule. Cette architecture permettra une plus grande adaptabilité du comportement de l'éclairage tout au long du cycle de vie du véhicule. Les constructeurs pourraient de plus en plus dissocier le matériel optique des fonctions pilotées par logiciel, permettant ainsi des mises à jour pour améliorer les performances ou intégrer des fonctionnalités approuvées sans avoir à repenser l'ensemble du phare. De telles architectures exigeront des processus de cybersécurité, de diagnostic, de validation et de gestion logicielle renforcés. L'éclairage peut également devenir une interface de communication grâce à des projections routières contrôlées et des signaux externes. Les fournisseurs possédant une expertise en optique, en électronique, en logiciels embarqués et en réseaux de véhicules devraient donc gagner en importance à mesure que l'éclairage s'intègre davantage à l'architecture des véhicules pilotés par logiciel.
Intégration de l'éclairage, des capteurs et de la conception de l'interface utilisateur
Les futurs systèmes d'éclairage avant seront probablement de plus en plus intégrés aux structures avant des véhicules, aux capteurs et aux éléments de design extérieur. L'objectif est de réduire la complexité d'intégration tout en créant des modules cohérents combinant éclairage, protection contre les intrusions et identité visuelle. Le bouclier phygital avant 2026 de FORVIA HELLA pour la BMW iX3 illustre cette tendance en intégrant des phares entièrement à LED et des capteurs radar au sein d'un module avant. Des approches similaires permettent de réduire le nombre de composants indépendants et de créer de nouvelles collaborations entre les équipes d'éclairage, de carrosserie et d'ADAS. Cette tendance pourrait accroître la demande en matière de gestion thermique, de matériaux transparents, d'optiques compatibles avec les capteurs et d'électronique intégrée. Elle peut également influencer la fabrication, car les fournisseurs devront posséder des compétences couvrant de multiples disciplines. À terme, le phare pourrait devenir un sous-système avant multifonctionnel plutôt qu'un simple bloc d'éclairage.
Opportunités du marché des modules de commande de phares
Développement de l'éclairage haute définition dans les véhicules électriques
Les véhicules électriques offrent aux fournisseurs de modules de commande de phares l'opportunité de proposer des architectures d'éclairage compactes, efficaces et pilotées par logiciel, associées à une face avant repensée. Les plateformes de véhicules électriques privilégient souvent l'aérodynamisme, les signatures visuelles spécifiques à la marque et l'intégration de capteurs derrière des faces avant épurées. Les fournisseurs peuvent exploiter cette opportunité en développant des contrôleurs LED modulaires capables de gérer la mise en forme du faisceau haute définition, les signatures dynamiques et les fonctions de communication, tout en minimisant les contraintes thermiques et d'intégration. Les prévisions concernant les modules de commande de phares doivent donc prendre en compte la valeur ajoutée croissante de l'éclairage à gestion électronique, et non se baser uniquement sur les volumes de production de véhicules. Des partenariats stratégiques avec les constructeurs de véhicules électriques peuvent aider les fournisseurs à se positionner avantageusement sur les plateformes dès les premières étapes de développement. Investir dans le contrôle des micro-LED, l'électronique de puissance, la conception optique et la validation logicielle permet de créer des offres différenciées pour les gammes de véhicules électriques haut de gamme et celles destinées aux volumes de production en forte croissance.
Services de remise à neuf et de gestion du cycle de vie des solutions d'éclairage de pointe
L'éclairage de pointe offre des opportunités croissantes en matière de cycle de vie, car les blocs optiques LED et électroniques complets peuvent avoir une valeur de remplacement nettement supérieure à celle des lampes conventionnelles. Le reconditionnement permet de réduire la consommation de matériaux tout en préservant la fonctionnalité, à condition que les performances optiques, la fiabilité électronique, l'étanchéité et la conformité réglementaire soient maintenues. Valeo et Stellantis ont lancé un bloc optique LED reconditionné en Europe en avril 2025, illustrant ainsi la tendance commerciale vers des solutions d'éclairage circulaires. Les fournisseurs de Valeo peuvent développer ces opportunités grâce à des diagnostics standardisés, des modules remplaçables, des blocs électroniques réparables et des processus de reconditionnement certifiés. Les réseaux de réparation indépendants et les canaux après-vente des constructeurs automobiles peuvent offrir des voies de distribution supplémentaires. Les investissements doivent privilégier la traçabilité des composants, les équipements de test, les procédures d'étalonnage et les dossiers de service numériques afin que les produits en fin de vie répondent aux exigences de performance associées aux blocs optiques modernes.
Développements récents
- Juillet 2026 : Infineon Technologies a finalisé l’acquisition du portefeuille de capteurs analogiques/mixtes non optiques d’ams OSRAM, renforçant ainsi son activité capteurs dans les secteurs de l’automobile, de l’industrie, de la consommation et du médical. L’activité acquise devrait générer un chiffre d’affaires d’environ 230 millions d’euros en 2026, et près de 230 collaborateurs ont rejoint Infineon, notamment au sein des équipes de Valence.
- Avril 2026 : Marelli a présenté ses dernières technologies d’éclairage automobile au salon Auto China 2026, illustrant ainsi son évolution vers des plateformes d’éclairage pilotées par logiciel. L’entreprise a dévoilé son phare Thin Corner-to-Corner Headlamp, prêt pour la production, avec interaction tactile et vocale ; son feu arrière numérique Flat Lit Surface utilisant les technologies OLED et Folia-LED ; et ses phares h-Digi® MicroLED disponibles en configurations 25 000 et 40 000 pixels, offrant un éclairage adaptatif de haute précision, une projection optimale de la route et une sécurité de conduite accrue.
- Avril 2025 : Valeo et Appotronics annoncent un partenariat stratégique pour développer des systèmes d’éclairage avant automobile de nouvelle génération. Ce système associe l’expertise de Valeo en matière d’éclairage, de contrôle électronique et de logiciels à la technologie d’affichage laser ALPD® d’Appotronics. Il est conçu pour optimiser la fonctionnalité des feux de route adaptatifs (ADB), améliorer la sécurité et le confort de conduite, et intégrer la projection d’informations haute définition sur la chaussée ainsi que la projection de films en extérieur.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -