
Markt für Hoch Availability Server: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hochverfügbarkeitsserver (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Verfügbarkeitsstufe (Verfügbarkeitsstufe 1, Verfügbarkeitsstufe 2, Verfügbarkeitsstufe 3, Sonstige); Betriebssystem (Windows, Unix, Linux, Sonstige); Branche (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Einzelhandel, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010825
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
19,69 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
38,12 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,62 %
Wachstumsrate
Adressierbarer Markt
260,45 Mrd. US-Dollar
(2026–2034)
Der Markt für hochverfügbare Server wurde 2025 auf 19,69 Milliarden US-Dollar geschätzt und soll bis 2034 auf 38,12 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,62 % im Zeitraum 2026–2034 entspricht. Die Nachfrage ist auf den steigenden Bedarf an ausfallsicheren IT-Lösungen zurückzuführen, die Transaktionsverarbeitung, Kommunikation, klinische Lösungen, Anwendungen im Einzelhandel und Unternehmensanwendungen trotz Komponentenausfällen, geplanter Wartung und rascher Laständerungen gewährleisten.
Die durchschnittliche jährliche Wachstumsrate (CAGR) für Nordamerika wird im Zeitraum 2026–2034 aufgrund des Wachstums des Marktes für Hochverfügbarkeitsserver im Bereich von 7,0–7,6 % liegen. Dieses Wachstum wird durch gut ausgebaute Rechenzentren, strenge Service-Level-Agreements (SLAs) und die Modernisierung der IT-Infrastrukturen im Banken-, Telekommunikations-, Regierungs- und Gesundheitssektor begünstigt. Treiber dieses Wachstums sind hybride Cloud-Umgebungen, Edge-Computing-Lösungen, KI-basierte Verarbeitungslasten und die Ablösung älterer Plattformen durch neue Systeme.
Marktanalyse und Einblicke für Hochverfügbarkeitsserver
- Nordamerika hielt 2025 einen Marktanteil von 36–39 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 %, unterstützt durch die Modernisierung von Hybrid-Cloud-Lösungen, regulierte Workloads und hohe Rechenzentrumskapazitäten.
- Die USA repräsentierten 2025 84–87 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,7 %, da KI, Finanzdienstleistungen und die Telekommunikationsinfrastruktur an Bedeutung gewinnen.
- Europa hatte 2025 einen Anteil von 24–27 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–29 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 %, angeführt von China, Japan, Indien, Südkorea und Australien.
- Das größte Segment, Verfügbarkeitsstufe 3, hielt im Jahr 2025 einen Marktanteil von 46–50 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 %, da Unternehmen resiliente Cluster standardisieren.
- Das Segment mit hohem Wachstumspotenzial, Linux, hielt im Jahr 2025 einen Marktanteil von 34–38 % und wächst im Zeitraum 2026–2034 durch Cloud-native und KI-basierte Implementierungen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,4 %.
- Detaillierte Analyse der wichtigsten Unternehmen : CenterServ International; Cisco Systems, Inc.; Dell Technologies Inc.; Fujitsu Limited; Hewlett Packard Enterprise Development LP; International Business Machines Corporation; NEC Corporation; Oracle Corporation; Quanta Computer Inc.; Stratus Technologies, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Verfügbarkeit hat sich von teuren, fehlertoleranten Mainframe-Systemen hin zu modularen x86-Clustern, virtualisierten Systemen, softwaredefinierter Verfügbarkeit und hybriden verteilten Architekturen entwickelt. Kaufentscheidungen berücksichtigen die Prozessorleistung mit integrierter Redundanz für Stromversorgung, Speicher, Hot-Swap-Fähigkeit, Überwachung und automatisierte Fehlerbehebung. Im Produktivbetrieb sind Energieeffizienz, Beschleunigung, sichere Firmware, Flüssigkeitskühlung und Plattformstandardisierung wichtige Aspekte. Dies bedeutet, dass Anbieter Rechenleistung, Speicher, Netzwerk, Betriebssysteme und Lebenszyklusmanagement in vorqualifizierte Angebote integrieren, um Bereitstellung und Wiederherstellung zu beschleunigen.
Investitionen müssen in Regionen wie Asien und den Cloud-Regionen des Nahen Ostens sowie in geografisch verteilte Edge-Rechenzentren erhöht werden, da Anwendungsausfälle direkte Auswirkungen auf Umsatz oder Gesundheit und Sicherheit haben würden. Regulatorische Vorgaben, Anforderungen an die Geschäftskontinuität, die Verfügbarkeit von Zahlungssystemen und die digitale Transformation im Gesundheitswesen unterstreichen den Bedarf an geografischer Redundanz mit nachgewiesener Wiederherstellungsfähigkeit. Investitionen sollten Skalierbarkeit, Transparenz und Managed Availability Services berücksichtigen, da staatliche Initiativen und Rechenzentrumserweiterungsprogramme die geografische Abdeckung über die bestehende Unternehmensinfrastruktur in Nordamerika und Europa hinaus ausdehnen.
Berichtsumfang zum Markt für Hochverfügbarkeitsserver
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 19,69 Milliarden US-Dollar |
| Marktgröße bis 2034 | 38,12 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,62 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochverfügbarkeitsserver
Treiber des Marktes für Hochverfügbarkeitsserver sind Anwendungen, deren Ausfallzeiten Transaktionen, Kommunikation, Gesundheitswesen, E-Commerce und Produktion erheblich beeinträchtigen. Zu den Kaufkriterien zählen Wiederherstellungszeit, Redundanz, Workload-Migration, Automatisierung, Sicherheit, Stromverbrauch und Serviceabdeckung. Die Wertschöpfungskette umfasst Prozessor-/Komponentenhersteller, OEMs, Betriebssystemanbieter, Virtualisierungssoftware, Cloud-Anbieter, Systemintegratoren, Colocation-Anbieter und Managed-Service-Provider.
Die Lieferkette ist auf fortschrittliche Prozessoren, Arbeitsspeicher, Speicher, Netzwerkkarten, Netzteile, Sicherheitshardware und zertifizierte Firmware angewiesen. KI-Anwendungen treiben den Bedarf an Arbeitsspeicher und beschleunigter Rechentechnologie voran, während typische Unternehmensanwendungen weiterhin lange Lieferzeiten und Energieverbrauch berücksichtigen müssen. Risiken werden durch einheitliches Serverdesign, regionale Konfigurationszentren, Fernverwaltungsfunktionen und mehrjährige Supportprogramme minimiert. Die Anforderungen an Upgrades ohne Verfügbarkeitseinbußen und die Unterstützung von Hybrid-Cloud-, virtualisierten und physischen Workloads sind gestiegen.
Der Marktbericht für Hochverfügbarkeitsserver analysiert den Wettbewerb sowohl umfassender Infrastrukturanbieter als auch spezialisierter Unternehmen mit Fokus auf Fehlertoleranz. Firmen wie Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Fujitsu Limited, Oracle Corporation und NEC Corporation bieten ihre Lösungen in Form von Hardware, Software und Dienstleistungen an. Cisco Systems, Inc. konzentriert sich auf integrierte Edge- und Rechenzentrumsplattformen, Quanta Computer Inc. auf Lösungen für die Systementwicklung im großen Maßstab und Stratus Technologies, Inc. sowie CenterServ International auf kontinuierliche Verfügbarkeit und Lebenszyklusmanagement.
Der aktuelle Trend bei IT-Investitionen geht hin zu KI-fähigem Computing, Edge-Konsolidierung, proaktivem Betrieb und abonnementbasierten Infrastrukturmodellen. Wettbewerbsvorteile ergeben sich nicht mehr aus den Spezifikationen der Prozessoren, sondern aus bewährten Ausfallsicherheitsfunktionen, einheitlichem Management, Sicherheit, Anwendungszertifizierungen und weltweiter Wartungsfreundlichkeit. Anbieter bauen differenzierte Portfolios auf, die geschäftskritische Unix-Server, Enterprise-Linux-Cluster, Windows-Ausfallsicherheitsfunktionen und Cloud-integrierte Lösungen umfassen. Softwarepartnerschaften und Systemintegration ermöglichen eine größere Reichweite, während Abonnements für planbare Umsätze sorgen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
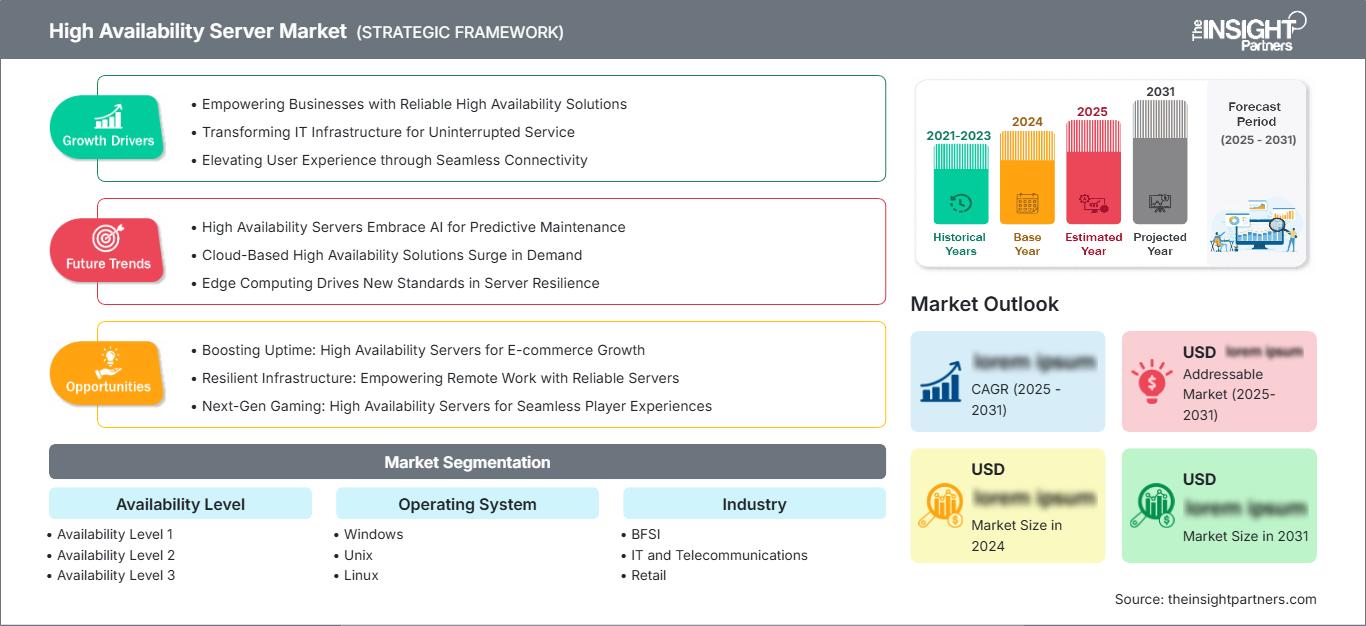
Markt für Hochverfügbarkeitsserver: Strategische Einblicke
Regionale Einblicke
Markt für Hochverfügbarkeitsserver in Nordamerika
Der Marktanteil von Hochverfügbarkeitsservern in Nordamerika wird im Jahr 2025 auf 36–39 % geschätzt, und die Region dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. Der Marktanteil von Hochverfügbarkeitsservern wird durch die große Anzahl von Cloud-Diensten, die entwickelten Rechenzentren von Unternehmen, regulierte digitale Dienste sowie die bedeutende installierte Basis in den Bereichen Finanzdienstleistungen, Telekommunikation, Regierungsbehörden, Gesundheitswesen und Einzelhandel beeinflusst.
Die Ausgaben für Resilienz umfassen Servercluster, Netzwerkredundanz, Speicherreplikation, Observability und Cyberresilienz.
Es besteht Modernisierungsbedarf, unter anderem durch KI, Edge Computing, Windows Server, Enterprise Linux und die Migration von älteren proprietären Plattformen. Kanada deckt den Markt für Finanzdienstleistungen, Cloud-Lösungen im öffentlichen Sektor, Rohstoffgewinnung und Telekommunikation ab. Mexiko ist Marktführer in den Bereichen Fertigung, Einzelhandel und Rechenzentren.
US-Markt für Hochverfügbarkeitsserver
Die USA machten 2025 84–87 % des gesamten nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 7,1–7,7 % verzeichnen. Cloud-Anbieter, Finanzinstitute, Zahlungsdienstleister, Telekommunikationsunternehmen, Gesundheitsorganisationen, Händler, Regierungsbehörden und Hersteller tragen maßgeblich zur Nachfrage nach redundanter Datenverarbeitung bei. Die Anwendungslandschaft bevorzugt Datenbankkontinuität, Virtualisierungsclustering, KI-Inferenz, digitale Archivierung, digitale Zahlungsabwicklung und Ausfallsicherheit von Branch- und Edge-Computing.
Cisco Systems, Inc., Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Oracle Corporation und Stratus Technologies, Inc. sind direkt und indirekt vertreten. Die Beschaffung wird zunehmend mit Verfügbarkeit, Sicherheit, Notfallwiederherstellung und Überwachung verknüpft, anstatt Verfügbarkeit lediglich als eine weitere Hardwareeigenschaft zu betrachten. Unternehmen haben standardisierte Management-Tools eingeführt und automatisieren Patching, Failover-Tests und Kapazitätsausgleich, um die Komplexität zu bewältigen.
Europäischer Markt für Hochverfügbarkeitsserver
Europa erreichte 2025 einen Marktanteil von 24–27 % und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % weiter wachsen. Deutschland ist aufgrund seiner Stärken in der Fertigungsindustrie, der Automobilindustrie, dem Finanzdienstleistungssektor, der öffentlichen Verwaltung und der Industriesoftware führend in Europa. Käufer legen hier Wert auf Datensouveränität, Energieeffizienz und ausfallsichere Automatisierung. Die Region benötigt für ihre Fabriken und Logistikinfrastrukturen eine Modernisierung von Unix, Linux-Clustering, Private-Cloud-Computing und hochverfügbares Edge-Computing.
Das Vereinigte Königreich bietet Geschäftsmöglichkeiten in den Bereichen Bankwesen, Versicherung, Telekommunikation, Regierung und Colocation sowie Vorschriften zur operativen Resilienz, die Ausfallsicherheitstests und das Risikomanagement von Drittanbietern verbessern. Frankreich nutzt die Möglichkeiten der öffentlichen Cloud, des Transportwesens, der Verteidigung, des Gesundheitswesens und der Modernisierung der Energieversorgung. Italien und Spanien decken den Bedarf an digitalen Zahlungsdiensten, Einzelhandel, Telekommunikation und Arbeitslasten im öffentlichen Sektor ab.
Markt für Hochverfügbarkeitsserver im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 25–29 % und wird Prognosen zufolge im Zeitraum 2026–2034 ein jährliches Wachstum von 8,4–9,1 % verzeichnen. China dominiert den Markt dank Cloud-Lösungen, Telekommunikation, Finanzdienstleistungen, E-Commerce und Serverproduktion; Japan und Südkorea konzentrieren sich auf hochwertige Systeme für Unternehmen und die Elektronikfertigung.
Indien trägt zur Digitalisierung des Bankwesens, der öffentlichen Verwaltung, der Telekommunikation und von Rechenzentren bei, während Australien Cloud-Zonen, Bergbau, Regierungsstellen und das Gesundheitswesen einführt. Zu den Faktoren, die Linux-Cluster, eine leistungsstarke Edge-Computing-Infrastruktur und hochverfügbare Dienste vorantreiben, gehören der Bedarf an Datenlokalisierung, 5G-Technologie, Fabrikautomation und künstliche Intelligenz.
Markt für Hochverfügbarkeitsserver im Nahen Osten und Afrika
Die Region Naher Osten und Afrika dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3 % bis 8,0 % wachsen, angeführt von Saudi-Arabien. Staatliche Cloud-Initiativen, die Transformation des Fintech-Sektors, der Betrieb von Energieinfrastrukturen, Smart-City-Lösungen und der Bau neuer Rechenzentren steigern die Nachfrage nach unterbrechungsfreier Rechenleistung.
Die VAE tragen zum Ausbau von Cloud-Lösungen, Luftfahrtdienstleistungen, Logistik, Telekommunikation und E-Commerce bei, während Südafrika Lösungen für das Bankwesen, den Bergbau, den Einzelhandel und den öffentlichen Sektor bereitstellt. In der Region RoMEA ist die Nachfrage projektbezogen und basiert auf Kriterien wie Stromversorgungssicherheit, Fernverwaltung, Cybersicherheit und Wartungsfreundlichkeit.
Segmentierungsanalyse
Verfügbarkeitsniveau
Das Segment der Verfügbarkeitsstufen dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,1 % wachsen. Der Markt für Hochverfügbarkeitsserver, aufgeschlüsselt nach Verfügbarkeitsstufe, berücksichtigt akzeptable Ausfallzeiten, die Kritikalität von Anwendungen, die Redundanztiefe und das Budget. Käufer migrieren zunehmend von grundlegendem Komponentenschutz hin zu Clusterplattformen mit automatisiertem Failover, replizierten Daten und proaktiver Überwachung, insbesondere dort, wo digitale Transaktionen, Kommunikationsprozesse oder sicherheitsrelevante Vorgänge eine vorhersehbare Wiederherstellung erfordern.
- Verfügbarkeitsstufe 1 dient kostensensiblen Workloads, die eine höhere Zuverlässigkeit als Standardserver erfordern. Die Nachfrage konzentriert sich auf Abteilungsanwendungen, kleine Unternehmen und nichtkritische Systeme, bei denen kurze Unterbrechungen betrieblich verkraftbar bleiben.
- Verfügbarkeitsstufe 2 unterstützt Geschäftsanwendungen, die eine stärkere Redundanz und eine schnellere Wiederherstellung benötigen, und ist daher relevant für regionale Banken, Einzelhandelssysteme, die Verwaltung des Gesundheitswesens und mittelgroße virtualisierte Umgebungen.
- Verfügbarkeitsstufe 3 stellt die führende Position dar, da Cluster-Failover, redundante Subsysteme und automatisierte Wiederherstellung optimal auf unternehmenskritische Datenbanken, Telekommunikationsplattformen, digitale Zahlungen und Unternehmensdienste mit hohem Datenaufkommen abgestimmt sind.
Betriebssystem
Für das Segment Betriebssysteme wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,8–8,4 % erwartet. Die Wahl der Plattform hängt von Anwendungskompatibilität, Administrationskenntnissen, Lizenzierung, Sicherheit, Virtualisierung und Cloud-Strategie ab. Windows bleibt für Unternehmensanwendungen wichtig; Unix behält seine weitverbreitete Nutzung in unternehmenskritischen Systemen; Linux gewinnt durch Container, Cloud-native Dienste, KI, Telekommunikation und flexibles Clustering auf Standard- und Spezialhardware an Bedeutung.
- Windows genießt in Unternehmen aufgrund der Microsoft-Anwendungsökosysteme, Failover-Clustering, Identitätsintegration und der vertrauten Administration in den Bereichen Bankwesen, Gesundheitswesen, Einzelhandel, Regierung und mittelständischen Rechenzentren eine erhebliche Nachfrage.
- Unix bleibt strategisch wichtig für Kernbankensysteme, Telekommunikationssysteme, Regierungssysteme und Transaktionssysteme, wo bewährte Skalierbarkeit, vertikale Integration, lange Supportzyklen und Anwendungszertifizierung die Migrationskosten überwiegen.
- Linux verzeichnet die stärkste Dynamik dank Open-Source-Ökonomie, Kubernetes, Cloud-Plattformen, KI-Infrastruktur, Telekommunikationsnetzen und breiter Hardwareunterstützung, was skalierbare Active-Active-Designs und automatisierte Wiederherstellung ermöglicht.
Industrie
Das Industriesegment dürfte im Zeitraum 2026–2034 ein jährliches Wachstum von 7,6–8,2 % verzeichnen. Die Akzeptanz hängt von den finanziellen und betrieblichen Kosten von Ausfallzeiten, regulatorischer Aufsicht, Datenintensität und der Kritikalität der Dienste ab. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie Telekommunikation verfügen über große installierte Basen, während das Gesundheitswesen und der Einzelhandel expandieren, da digitale Datensätze, Omnichannel-Transaktionen, Edge-Analytics und permanent verfügbare Kundenerlebnisse integraler Bestandteil des täglichen Betriebs werden.
- BFSI legt Wert auf Transaktionsintegrität, Zahlungskontinuität, Betrugsanalyse, Meldewesen gegenüber Aufsichtsbehörden und Notfallwiederherstellung und unterstützt Premium-Plattformen mit schnellem Failover, replizierten Datenbanken, Verschlüsselung und umfassenden Serviceverträgen.
- Die IT- und Telekommunikationsbranche benötigt skalierbare Verfügbarkeit für Cloud-Dienste, Netzwerkfunktionen, Abrechnungssysteme, Teilnehmersysteme und Edge-Computing, wodurch Automatisierung, Dichte, Energieeffizienz und Fernverwaltung zu entscheidenden Beschaffungsfaktoren werden.
- Die Nachfrage im Einzelhandel erstreckt sich auf E-Commerce, Point-of-Sale, Lagerhaltung, Auftragsabwicklung und personalisierte Analysen. Ausfallsichere Server schützen die Einnahmen während saisonaler Spitzenzeiten und unterstützen verteilte Geschäfte, Lager und digitale Kanäle.
- Im Gesundheitswesen wird zuverlässige Computertechnologie für elektronische Patientenakten, Bildgebung, Diagnostik, Apothekenwesen und klinische Kommunikation eingesetzt, da Anwendungsunterbrechungen die Patientenversorgung beeinträchtigen und die Anforderungen an getestete Ausfallsicherungsverfahren verstärken können.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
BFSI |
Hoch |
Zahlungsstabilität |
Reifen |
|
IT und Telekommunikation |
Hoch |
Kantenkontinuität |
Skalierung |
|
Einzelhandel |
Medium |
Omnichannel-Verfügbarkeit |
Skalierung |
|
Gesundheitspflege |
Medium |
Klinische Kontinuität |
Skalierung |
Markttreiber und Wirkungsanalyse für Hochverfügbarkeitsserver
Steigende Kosten durch Unterbrechungen digitaler Dienste
Unternehmen sind heute auf die ständige Verfügbarkeit von Zahlungs-, Kommunikations-, Handels-, Klinik- und Betriebssystemen angewiesen. Selbst kurze Ausfälle können Transaktionen unterbrechen, die Patientenversorgung verzögern, Vertragsstrafen auslösen und das Kundenvertrauen schädigen. Diese Gefährdung macht ausfallsichere IT-Infrastruktur zu einer Investition in die Geschäftskontinuität und nicht zu einer optionalen Infrastrukturerweiterung. Organisationen investieren daher in Servercluster, redundante Stromversorgung und Netzwerke, replizierten Speicher, automatisiertes Failover und geografisch verteilte Wiederherstellung. Die Auswirkungen auf den Markt umfassen kürzere Austauschzyklen für nicht mehr unterstützte Plattformen, höhere Ausgaben für Validierung und Tests sowie eine stärkere Nachfrage nach Lifecycle-Services. Anbieter, die Wiederherstellungsziele quantifizieren, Failover-Prozesse vereinfachen und Verfügbarkeit mit Cybersicherheit integrieren, können sich größere, mehrjährige Aufträge sichern.
Erweiterung der Hybrid-Cloud- und Edge-Infrastruktur
Anwendungen erstrecken sich zunehmend über Unternehmensrechenzentren, öffentliche Clouds, Colocation-Einrichtungen und Edge-Standorte. Diese Verteilung verbessert zwar die Nähe und Skalierbarkeit, führt aber zu Abhängigkeiten zwischen Netzwerken, Identitäten, Datenreplikation und Orchestrierung. Hochverfügbarkeitsplattformen begegnen dieser Komplexität durch konsistentes Management, Workload-Mobilität, automatisierte Wiederherstellung und lokale Verarbeitung bei Verbindungsabbrüchen. Insbesondere Telekommunikation, Einzelhandel, Fertigung und Gesundheitswesen benötigen kompakte Systeme, die mit geringem technischem Personal remote betrieben werden können. Die Folge ist eine steigende Nachfrage nach Edge-optimierten Servern, integrierten Netzwerken, automatisierter Administration und Abonnement-Support. Anbieter, die einheitliche Steuerungsmöglichkeiten vom Kern bis zum Edge bereitstellen, können die operative Fragmentierung reduzieren und die Plattformstandardisierung verbessern.
Regulierte Resilienz in kritischen Branchen
Finanzinstitute, Gesundheitsdienstleister, Telekommunikationsunternehmen und öffentliche Einrichtungen sehen sich formalen Anforderungen hinsichtlich Servicekontinuität, Datenschutz, Überwachung Dritter und getesteter Wiederherstellung gegenüber. Compliance-Programme erfordern dokumentierte Kontrollen, definierte Wiederherstellungsziele, Vorfallsmeldungen und den Nachweis, dass kritische Dienste auch bei Infrastrukturausfällen oder Cyberangriffen weiterlaufen können. Käufer bevorzugen daher Plattformen mit sicherer Firmware, Komponentenredundanz, validierter Betriebssystemunterstützung, Observability und auditierbarer Wartung. Die Auswirkungen auf den Markt erstrecken sich von der Hardware bis hin zu Beratung, Managed Services, Notfallwiederherstellungsübungen und langfristigem Support. Anbieter, die ihre technischen Designs mit Frameworks für operative Resilienz in Einklang bringen, können frühzeitig Architekturentscheidungen beeinflussen und einen Mehrwert jenseits der Preise von Standardservern sichern.
Markt für Hochverfügbarkeitsserver: Zukunftstrends
Autonome Verfügbarkeitsoperationen
Die Trends im Markt für Hochverfügbarkeitsserver werden sich zunehmend auf telemetriegesteuerte Systeme konzentrieren, die Leistungseinbußen erkennen, Komponentenausfälle vorhersagen, Arbeitslasten neu verteilen und Gegenmaßnahmen einleiten, bevor es zu Serviceunterbrechungen kommt. Künstliche Intelligenz wird Hardwarezustand, Anwendungsleistung, Sicherheitsereignisse und Kapazitätsauslastung in verteilten Infrastrukturen korrelieren. Menschliche Bediener behalten die Kontrolle über Richtlinien, aber routinemäßige Diagnosen, Patch-Sequenzierung und Failover-Validierung werden stärker automatisiert. Diese Entwicklung erhöht die Nachfrage nach vertrauenswürdigen Datenmodellen, nachvollziehbaren Empfehlungen, sicheren Managementebenen und der Integration mit Service-Management-Tools. Anbieter, die Servertelemetrie in messbare Reduzierungen der Störungsdauer umwandeln, können wiederkehrende Softwareumsätze generieren und die Kundenbindung stärken.
Anwendungsorientierte Ausfallsicherheit in gemischten Rechenumgebungen
Zukünftige Architekturen werden die Verfügbarkeit von Serverkomponenten auf komplette Anwendungsdienste ausweiten, die CPUs, Beschleuniger, Container, Datenbanken, Speicher und Netzwerke umfassen. Wiederherstellungsentscheidungen berücksichtigen Transaktionsstatus, Datenkonsistenz, Latenz und Workload-Priorität anstatt lediglich virtuelle Maschinen neu zu starten. Gemischte KI- und konventionelle Umgebungen erfordern ausfallsichere Beschleunigerpools, Checkpointing und richtlinienbasierte Platzierung über lokale und Cloud-Ressourcen hinweg. Offene Schnittstellen werden wichtig, da Unternehmen eine koordinierte Wiederherstellung ohne Abhängigkeit von einer einzelnen Infrastrukturschicht wünschen. Anbieter, die die durchgängige Servicekontinuität über heterogene Stacks hinweg validieren, können sich durch Anwendungsergebnisse und nicht nur durch Hardware-Redundanz differenzieren.
Marktchancen für Hochverfügbarkeitsserver
Managed Availability für mittelständische Unternehmen
Mittelständische Unternehmen sind oft auf geschäftskritische Anwendungen angewiesen, verfügen aber nicht über spezialisierte Teams für Ausfallsicherheit. Anbieter können diese Lücke mit Servicepaketen schließen, die Bewertung, redundante Server, Backup-Anbindung, Überwachung, Patch-Koordination, Wiederherstellungstests und ergebnisorientierten Support umfassen. Standardisierte Pakete sollten sich an regionale Banken, Klinikverbünde, Einzelhändler, Hersteller und Geschäftsdienstleister mit klaren Wiederherstellungszielen und planbaren monatlichen Kosten richten. Investitionsprioritäten umfassen Remote-Operations-Center, automatisierte Gesundheitsanalysen, Partnerzertifizierung und regionale Ersatzteilversorgung. Anbieter, die eine schnellere Wiederherstellung und einen geringeren Verwaltungsaufwand nachweisen können, können einmalige Hardwareverkäufe in wiederkehrende Kundenbeziehungen umwandeln und die Akzeptanz über Großunternehmen hinaus steigern.
Ausfallsichere Edge-Plattformen für verteilte Operationen
Marktprognosen für Hochverfügbarkeitsserver unterstützen Investitionen in kompakte, robuste und fernverwaltete Plattformen für Telekommunikationsstandorte, Geschäfte, Kliniken, Fabriken, Verkehrsknotenpunkte und Energieanlagen. Diese Standorte benötigen lokale Verfügbarkeit, wenn die flächendeckende Anbindung ausfällt, gleichzeitig sind Platz, Strom und technisches Personal jedoch begrenzt. Anbieter sollten redundante Rechenleistung, integrierte Netzwerkfunktionen, sicheren Fernzugriff, ressourcenschonende Virtualisierung und schnelle Austauschdienste kombinieren. Partnerschaften mit Telekommunikationsbetreibern, Anbietern von Industrieautomatisierung und Managed-Service-Providern können die Vertriebsreichweite erhöhen. Demonstrationsprojekte, die die vermiedenen Ausfallzeiten quantifizieren und das Flottenmanagement vereinfachen, stärken die Argumentation für Beschaffungen und etablieren wiederholbare Designs für Tausende von verteilten Standorten.
Aktuelle Entwicklungen
- Februar 2025: AEWIN Technologies hat den MIS-5131-2U2 vorgestellt, einen hochverfügbaren 2U2N-Speicherserver für unternehmenskritische Anwendungen, die hohe Leistung, Redundanz und unterbrechungsfreien Datenzugriff erfordern. Die neue Speicherplattform, die mit Intel Xeon 6 Prozessoren mit Performance-Kernen (P-Kernen) ausgestattet ist, vereint zwei unabhängige Rechenknoten in einem einzigen 2U-Gehäuse. Die Architektur bietet verbesserte Verfügbarkeit und unterstützt anspruchsvolle Speicher-, Enterprise-Computing- und datenintensive Anwendungen.
- Januar 2026: Infortrend Technology hat den KS 3000U vorgestellt, einen Edge-KI-Server, der Unternehmen dabei unterstützt, KI-Inferenz näher am Ort der Datenerzeugung einzusetzen. Die Plattform vereint Rechenleistung, Speicher, Betriebssoftware und Anwendungsmanagement in einem einzigen System und richtet sich an Unternehmen, die KI-Verarbeitung in Echtzeit benötigen, ohne die Komplexität herkömmlicher Infrastrukturen in Kauf nehmen zu müssen.
- März 2026: Fort Collins, Colorado — DH2i hat die allgemeine Verfügbarkeit von DxEnterprise v26.0 und DxOperator v2 bekannt gegeben. Diese Versionen bieten neue Funktionen zur Verbesserung der Hochverfügbarkeit (HA), der Notfallwiederherstellung (DR), der Sicherheit, der Überwachung und der betrieblichen Resilienz von SQL Server-Umgebungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -