
Marché des serveurs haute disponibilité : taille, part de marché et prévisions 2034
Taille et prévisions du marché des serveurs haute disponibilité (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par niveau de disponibilité (niveau de disponibilité 1, niveau de disponibilité 2, niveau de disponibilité 3, autres) ; Système d’exploitation (Windows, Unix, Linux, autres) ; Secteur d’activité (banque, finance et assurance, informatique et télécommunications, commerce de détail, santé, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00010825
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
19,69 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
38,12 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,62 %
taux de croissance
Marché adressable
260,45 milliards de dollars américains
(2026-2034)
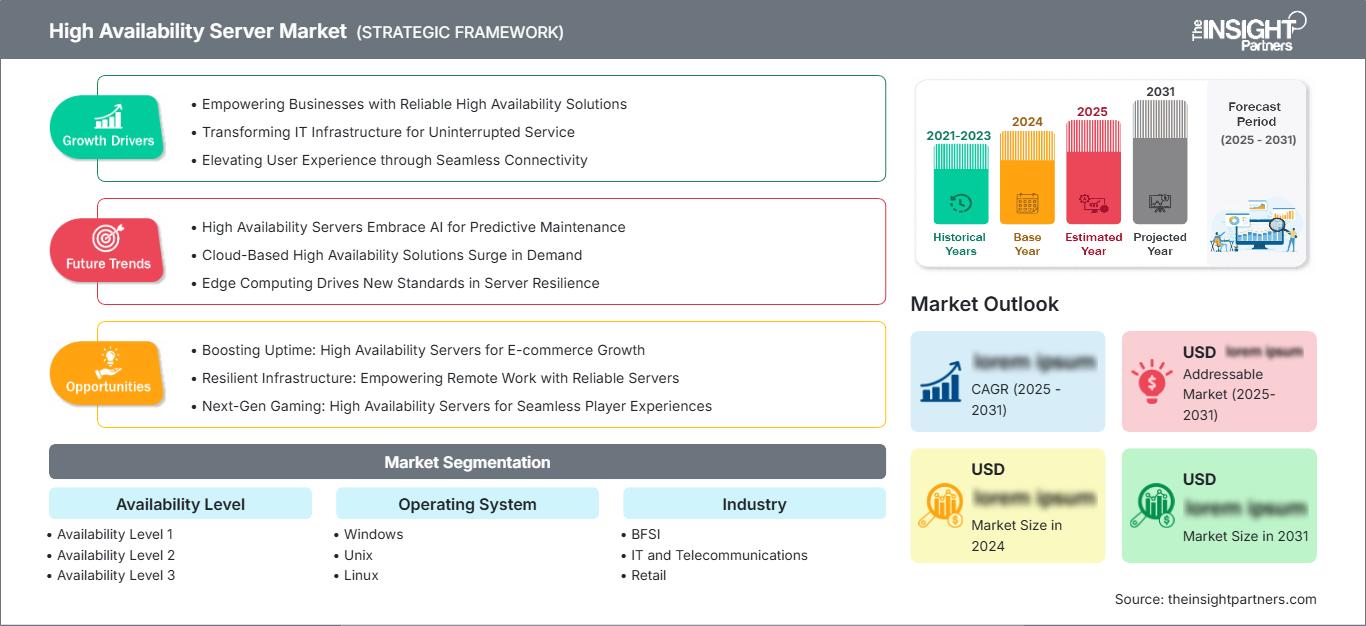
Le marché des serveurs à haute disponibilité était évalué à 19,69 milliards de dollars américains en 2025 et devrait atteindre 38,12 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,62 % entre 2026 et 2034. Cette demande s'explique par le besoin croissant de solutions informatiques résilientes capables d'assurer le traitement des transactions, les communications, les solutions cliniques, les applications de vente au détail et les applications d'entreprise malgré les pannes de composants, la maintenance planifiée et les variations rapides de charge.
Le taux de croissance annuel composé (TCAC) du marché des serveurs à haute disponibilité en Amérique du Nord devrait se situer entre 7,0 et 7,6 % entre 2026 et 2034. Cette croissance sera portée par le développement de centres de données performants, des accords de niveau de service (SLA) stricts et la modernisation des infrastructures informatiques des secteurs bancaire, des télécommunications, gouvernemental et de la santé. Elle sera également alimentée par les environnements de cloud hybride, les solutions d'informatique de périphérie, la puissance de calcul de l'intelligence artificielle et le remplacement des plateformes obsolètes par de nouveaux systèmes.
Analyse et perspectives du marché des serveurs à haute disponibilité
- L'Amérique du Nord détenait une part de marché de 36 à 39 % en 2025 et connaît une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034, soutenue par la modernisation du cloud hybride, les charges de travail réglementées et la capacité dense des centres de données.
- Les États-Unis représentaient 84 à 87 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 7,1 à 7,7 % entre 2026 et 2034, grâce au développement de l'IA, des services financiers et des infrastructures de télécommunications.
- L'Europe représentait une part de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 25 à 29 % en 2025 et connaît une croissance annuelle composée de 8,4 à 9,1 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Le segment le plus important, le niveau de disponibilité 3, détenait une part de marché de 46 à 50 % en 2025 et connaît une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034, à mesure que les entreprises standardisent les clusters résilients.
- Le segment à forte croissance Linux détenait une part de marché de 34 à 38 % en 2025 et connaît une croissance annuelle composée de 8,7 à 9,4 % entre 2026 et 2034 grâce au déploiement natif du cloud et de l'IA.
- Principales entreprises analysées en détail : CenterServ International ; Cisco Systems, Inc. ; Dell Technologies Inc. ; Fujitsu Limited ; Hewlett Packard Enterprise Development LP ; International Business Machines Corporation ; NEC Corporation ; Oracle Corporation ; Quanta Computer Inc. ; Stratus Technologies, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La disponibilité a évolué, passant des coûteux systèmes mainframe tolérants aux pannes aux clusters x86 modulaires, aux systèmes virtualisés, à la disponibilité définie par logiciel et aux architectures distribuées hybrides. Les décisions d'achat prennent en compte la puissance du processeur avec redondance intégrée pour l'alimentation, la mémoire, la capacité d'échange à chaud, la surveillance et la remédiation automatisée. En production, les critères incluent l'efficacité énergétique, l'accélération, le firmware sécurisé, le refroidissement liquide et la standardisation de la plateforme. Cela implique que les fournisseurs intègrent le calcul, le stockage, le réseau, les systèmes d'exploitation et la gestion du cycle de vie dans des offres préqualifiées qui accélèrent les déploiements et la reprise.
Les investissements doivent augmenter dans des régions telles que l'Asie et le Moyen-Orient, ainsi que dans les centres de données périphériques géographiquement diversifiés, où les interruptions de service applicatives auraient un impact direct sur les revenus ou la santé et la sécurité. La conformité réglementaire, les exigences de continuité d'activité, la disponibilité des systèmes de paiement et la transformation numérique du secteur de la santé soulignent toutes la nécessité d'une redondance géographique associée à une capacité de reprise éprouvée. Les investissements doivent prendre en compte l'évolutivité, la visibilité et les services de disponibilité gérée, à mesure que les initiatives gouvernementales et les programmes d'expansion des centres de données étendent la couverture géographique au-delà de l'infrastructure d'entreprise actuelle en Amérique du Nord et en Europe.
Portée du rapport sur le marché des serveurs à haute disponibilité
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 19,69 milliards de dollars américains |
| Taille du marché d'ici 2034 | 38,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,62% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des serveurs à haute disponibilité
Le marché des serveurs à haute disponibilité est principalement motivé par les applications sensibles aux interruptions de service, qui peuvent perturber les transactions, les communications, les soins de santé, le commerce électronique et la production industrielle. Les critères d'achat sont le temps de récupération, la redondance, la migration des charges de travail, l'automatisation, la sécurité, la consommation énergétique et la couverture des services. La chaîne de valeur comprend les fournisseurs de processeurs et de composants, les équipementiers, les éditeurs de systèmes d'exploitation, les éditeurs de logiciels de virtualisation, les fournisseurs de cloud, les intégrateurs de systèmes, les fournisseurs de colocation et les fournisseurs de services gérés.
La chaîne d'approvisionnement repose sur des processeurs de pointe, de la mémoire, du stockage, des cartes réseau, des alimentations, du matériel de sécurité et des micrologiciels certifiés. Les applications liées à l'IA stimulent la demande en mémoire et en technologies de calcul accéléré, tandis que les charges de travail classiques des entreprises restent confrontées à des délais de livraison importants et à des problématiques énergétiques. Les risques sont atténués par une conception de serveurs standardisée, des centres de configuration régionaux, la gestion à distance et des programmes de support pluriannuels. Les exigences en matière de mises à niveau, sans compromettre la disponibilité et pour la prise en charge des environnements de cloud hybride, virtualisés et physiques, se sont accrues.
Le rapport sur le marché des serveurs à haute disponibilité analyse la concurrence entre les grands acteurs de l'infrastructure et les entreprises spécialisées dans la tolérance aux pannes. Des sociétés telles que Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Fujitsu Limited, Oracle Corporation et NEC Corporation proposent des solutions matérielles, logicielles et de services. Cisco Systems, Inc. se concentre sur les plateformes intégrées de périphérie et de centres de données, Quanta Computer Inc. sur la conception de systèmes à grande échelle, et Stratus Technologies, Inc. et CenterServ International sur la disponibilité continue et la gestion du cycle de vie.
La tendance actuelle des investissements informatiques s'oriente vers l'informatique basée sur l'IA, la consolidation en périphérie de réseau, l'exploitation proactive et les modèles d'infrastructure par abonnement. L'avantage concurrentiel ne repose plus sur les spécifications des processeurs, mais sur des capacités de basculement éprouvées, une gestion uniforme, la sécurité, les certifications applicatives et une disponibilité mondiale des services. Les fournisseurs développent des portefeuilles différenciés comprenant des serveurs Unix critiques, des clusters Linux d'entreprise, des solutions de basculement Windows et des solutions intégrées au cloud. Les partenariats logiciels et l'intégration de systèmes permettent d'étendre la portée, tandis que la prévisibilité des revenus est assurée par les abonnements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des serveurs à haute disponibilité : Perspectives stratégiques
Perspectives régionales
Marché des serveurs à haute disponibilité en Amérique du Nord
La part de marché des serveurs à haute disponibilité en Amérique du Nord en 2025 est estimée entre 36 et 39 %, et la région devrait connaître une croissance annuelle composée de 7,0 à 7,6 % jusqu'en 2034. Cette part de marché est influencée par le grand nombre de clouds, les centres de données d'entreprise développés, les services numériques réglementés et une base installée importante dans les secteurs des services financiers, des télécommunications, des organisations gouvernementales, de la santé et du commerce de détail.
Les investissements dans la résilience intègrent les serveurs en cluster, la redondance du réseau, la réplication du stockage, l'observabilité et la cyber-résilience.
Une modernisation est nécessaire, notamment par l'intégration de l'IA, du edge computing, de Windows Server, de Linux d'entreprise et la migration depuis les anciennes plateformes propriétaires. Le Canada détient une part de marché grâce aux services financiers, au cloud public, aux ressources naturelles et aux télécommunications. Le Mexique, quant à lui, détient une part de marché importante dans les secteurs de la fabrication, du commerce de détail et des centres de données.
Marché américain des serveurs à haute disponibilité
Les États-Unis représentaient 84 à 87 % du marché nord-américain en 2025 et devraient afficher un TCAC de 7,1 à 7,7 % entre 2026 et 2034. Les fournisseurs de services cloud, les institutions financières, les plateformes de paiement, les entreprises de télécommunications, les organismes de santé, les commerçants, les administrations et les fabricants sont les principaux acteurs qui stimulent la demande en matière de calcul redondant. Le paysage applicatif privilégie la continuité des bases de données, le clustering de virtualisation, l'inférence IA, l'archivage numérique, le paiement numérique et la résilience du calcul en périphérie et en succursale.
Cisco Systems, Inc., Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Oracle Corporation et Stratus Technologies, Inc. sont présents directement et indirectement. L'approvisionnement est de plus en plus lié à la disponibilité, la sécurité, la reprise après sinistre et l'observabilité, la disponibilité n'étant plus considérée comme une simple propriété du matériel. Les entreprises ont standardisé leurs outils de gestion et automatisent les correctifs, les tests de basculement et l'équilibrage de capacité afin de maîtriser la complexité.
Marché européen des serveurs à haute disponibilité
L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait poursuivre sa croissance avec un TCAC de 6,8 à 7,4 % d'ici 2034. L'Allemagne est en tête grâce à ses atouts dans les secteurs de la production, de l'automobile, des services financiers, de l'administration publique et des logiciels industriels, où les acheteurs privilégient la souveraineté des données, l'efficacité énergétique et l'automatisation résiliente. Cette région a besoin d'une modernisation de ses infrastructures Unix, du clustering Linux, du cloud privé et du edge computing à haute résilience pour ses usines et sa logistique.
Le Royaume-Uni offre des opportunités commerciales dans les secteurs de la banque, de l'assurance, des télécommunications, de l'administration publique et de la colocation, ainsi qu'une réglementation en matière de résilience opérationnelle qui améliore les tests de basculement et la gestion des risques liés aux tiers. La France s'appuie sur le cloud public, les transports, la défense, la santé et la modernisation énergétique. L'Italie et l'Espagne répondent aux besoins en matière de paiements numériques, de commerce de détail, de télécommunications et de charges de travail du secteur public.
Marché des serveurs à haute disponibilité de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 25 à 29 % en 2025 et devrait enregistrer une croissance annuelle composée (TCAC) de 8,4 à 9,1 % entre 2026 et 2034. La Chine domine ce marché grâce au cloud, aux télécommunications, aux services financiers, au commerce électronique et à la production de serveurs ; le Japon et la Corée du Sud se concentrent quant à eux sur les systèmes d’entreprise de haute qualité et la fabrication électronique.
L'Inde contribue à la numérisation du secteur bancaire, de l'administration publique, des télécommunications et des centres de données, tandis que l'Australie se distingue par ses zones de cloud computing, l'exploitation minière, l'administration publique et la santé. Parmi les facteurs qui stimulent le développement des clusters Linux, d'une infrastructure de calcul en périphérie robuste et de services de haute disponibilité figurent la nécessité de localiser les données, la technologie 5G, l'automatisation industrielle et l'intelligence artificielle.
Marché des serveurs à haute disponibilité au Moyen-Orient et en Afrique
La région MENA et l'Afrique devraient connaître une croissance annuelle composée de 7,3 % à 8,0 % entre 2026 et 2034, sous l'impulsion de l'Arabie saoudite. Les initiatives gouvernementales en matière de cloud, la transformation fintech, l'exploitation des infrastructures énergétiques, les solutions pour les villes intelligentes et la construction de nouveaux centres de données stimulent la demande en puissance de calcul continue.
Les Émirats arabes unis contribuent à l'expansion du cloud, aux services aéronautiques, à la logistique, aux télécommunications et au commerce électronique, tandis que l'Afrique du Sud fournit des solutions pour les secteurs bancaire, minier, du commerce de détail et public. Dans la région Moyen-Orient et Afrique (RoMEA), la demande est axée sur les projets et repose sur des critères tels que la fiabilité de l'alimentation électrique, la gestion à distance, la cybersécurité et la facilité d'entretien.
Analyse de segmentation
Niveau de disponibilité
Le segment des niveaux de disponibilité devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,1 % entre 2026 et 2034. Le marché des serveurs haute disponibilité est segmenté selon le niveau de disponibilité, en fonction du temps d'arrêt acceptable, de la criticité des applications, du niveau de redondance et du budget. Les acheteurs délaissent de plus en plus la protection de base des composants au profit de plateformes en cluster avec basculement automatique, réplication des données et surveillance proactive, notamment pour les transactions numériques, les communications ou les processus critiques qui exigent une reprise prévisible.
- Le niveau de disponibilité 1 est destiné aux charges de travail sensibles aux coûts nécessitant une fiabilité accrue par rapport aux serveurs standard, la demande étant concentrée dans les applications départementales, les petites entreprises et les systèmes non critiques où de brèves interruptions restent gérables sur le plan opérationnel.
- Le niveau de disponibilité 2 prend en charge les applications métier nécessitant une redondance plus forte et une récupération plus rapide, ce qui le rend pertinent pour les banques régionales, les systèmes de vente au détail, l'administration des soins de santé et les environnements virtualisés de taille moyenne.
- Le niveau de disponibilité 3 représente la position dominante car le basculement en cluster, les sous-systèmes redondants et la récupération automatisée s'alignent sur les bases de données critiques, les plateformes de télécommunications, les paiements numériques et les services d'entreprise à volume élevé.
Système opérateur
Le segment des systèmes d'exploitation devrait connaître une croissance annuelle composée de 7,8 % à 8,4 % entre 2026 et 2034. Le choix de la plateforme dépend de la compatibilité des applications, des compétences d'administration, des licences, de la sécurité, de la virtualisation et de la stratégie cloud. Windows reste essentiel pour les applications d'entreprise ; Unix conserve une base installée importante pour les systèmes critiques ; Linux gagne du terrain grâce aux conteneurs, aux services cloud natifs, à l'IA, aux télécommunications et au clustering flexible sur du matériel standard et spécialisé.
- Windows bénéficie d'une forte demande en entreprise grâce aux écosystèmes d'applications Microsoft, au clustering de basculement, à l'intégration des identités et à une administration familière dans les centres de données des secteurs bancaire, de la santé, du commerce de détail, gouvernemental et des PME.
- Unix demeure stratégiquement important pour les systèmes bancaires centraux, les télécommunications, les systèmes gouvernementaux et les systèmes transactionnels où l'évolutivité éprouvée, l'intégration verticale, les longs cycles de support et la certification des applications l'emportent sur les coûts de migration.
- Linux enregistre la plus forte dynamique grâce à l'économie open source, Kubernetes, les plateformes cloud, l'infrastructure d'IA, les réseaux de télécommunications et une large prise en charge matérielle, permettant des conceptions actives-actives évolutives et une récupération automatisée.
Industrie
Le segment Industrie devrait connaître une croissance annuelle composée de 7,6 % à 8,2 % entre 2026 et 2034. L'adoption de ces technologies dépendra des coûts financiers et opérationnels liés aux interruptions de service, à la surveillance réglementaire, à l'intensité des données et à la criticité des services. Les secteurs de la banque, de la finance et de l'assurance (BFSI) et des télécommunications conservent d'importantes bases installées, tandis que les secteurs de la santé et du commerce de détail se développent à mesure que les dossiers numériques, les transactions omnicanales, l'analyse de données en périphérie et l'expérience client continue deviennent essentiels à leurs opérations quotidiennes.
- Le secteur BFSI privilégie l'intégrité des transactions, la continuité des paiements, l'analyse des fraudes, les rapports réglementaires et la reprise après sinistre, en prenant en charge des plateformes de premier plan avec basculement rapide, bases de données répliquées, chiffrement et accords de service complets.
- Les technologies de l'information et les télécommunications nécessitent une disponibilité évolutive pour les services cloud, les fonctions réseau, la facturation, les systèmes d'abonnés et l'informatique de périphérie, ce qui fait de l'automatisation, de la densité, de l'efficacité énergétique et de la gestion à distance des facteurs d'approvisionnement décisifs.
- La demande dans le secteur du commerce de détail englobe le commerce électronique, les points de vente, les stocks, l'exécution des commandes et l'analyse personnalisée, avec des serveurs résilients protégeant les revenus pendant les pics saisonniers et prenant en charge les magasins, les entrepôts et les canaux numériques distribués.
- Le secteur de la santé adopte une informatique fiable pour les dossiers électroniques, l'imagerie, les diagnostics, la pharmacie et les communications cliniques, où une interruption d'application peut perturber la prestation des soins et renforcer les exigences en matière de procédures de basculement éprouvées.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
BFSI |
Haut |
Résilience des paiements |
Mature |
|
Informatique et télécommunications |
Haut |
Continuité des bords |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Disponibilité omnicanale |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Continuité clinique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des serveurs à haute disponibilité
Augmentation du coût des interruptions de service numérique
Les entreprises dépendent désormais de la disponibilité continue de leurs systèmes de paiement, de communication, de commerce, cliniques et opérationnels. Même de brèves interruptions peuvent interrompre les transactions, retarder les soins, entraîner des pénalités contractuelles et nuire à la confiance des clients. Face à cette vulnérabilité, l'informatique résiliente devient un investissement essentiel à la continuité des activités, et non une simple amélioration optionnelle de l'infrastructure. Les organisations investissent donc dans des serveurs en cluster, une alimentation et un réseau redondants, un stockage répliqué, un basculement automatisé et une reprise d'activité géographiquement séparée. L'impact sur le marché se traduit par des cycles de remplacement plus courts pour les plateformes obsolètes, des dépenses accrues en validation et tests, et une demande plus forte pour les services de cycle de vie. Les fournisseurs qui quantifient les objectifs de reprise, simplifient les exercices de basculement et intègrent la disponibilité à la cybersécurité peuvent décrocher des contrats plus importants et pluriannuels.
Extension de l'infrastructure de cloud hybride et de périphérie
Les applications s'étendent de plus en plus des centres de données d'entreprise aux clouds publics, aux centres de colocation et aux sites périphériques. Cette distribution améliore la proximité et l'évolutivité, mais introduit des dépendances au niveau des réseaux, des identités, de la réplication des données et de l'orchestration. Les plateformes à haute disponibilité permettent de gérer cette complexité grâce à une gestion cohérente, la mobilité des charges de travail, la reprise automatisée et le traitement local en cas de dégradation de la connectivité. Les déploiements dans les secteurs des télécommunications, du commerce de détail, de l'industrie et de la santé nécessitent notamment des systèmes compacts capables de fonctionner à distance avec un personnel technique réduit. Il en résulte une demande accrue de serveurs optimisés pour la périphérie, de réseaux intégrés, d'administration automatisée et d'un support par abonnement. Les fournisseurs capables de proposer des contrôles communs du cœur au réseau périphérique peuvent réduire la fragmentation opérationnelle et améliorer la standardisation des plateformes.
Résilience réglementée dans les secteurs critiques
Les institutions financières, les établissements de santé, les opérateurs télécoms et les organismes publics sont soumis à des exigences formelles en matière de continuité de service, de protection des données, de supervision par des tiers et de reprise d'activité éprouvée. Les programmes de conformité requièrent des contrôles documentés, des objectifs de reprise d'activité définis, le signalement des incidents et la preuve que les services critiques peuvent être maintenus malgré une panne d'infrastructure ou une cyberattaque. Les acheteurs privilégient donc les plateformes dotées d'un micrologiciel sécurisé, d'une redondance des composants, d'une compatibilité avec les systèmes d'exploitation validée, d'une observabilité et d'une maintenance auditable. L'impact sur le marché s'étend du matériel au conseil, aux services gérés, aux exercices de reprise après sinistre et au support à long terme. Les fournisseurs qui alignent leurs conceptions techniques sur des cadres de résilience opérationnelle peuvent influencer les premières décisions d'architecture et garantir une valeur ajoutée au-delà du simple prix des serveurs standard.
Tendances futures du marché des serveurs à haute disponibilité
Opérations de disponibilité autonome
Les tendances du marché des serveurs à haute disponibilité s'orienteront de plus en plus vers des systèmes télémétriques capables de détecter les dégradations, d'anticiper les pannes de composants, de rééquilibrer les charges de travail et d'initier des actions correctives avant toute interruption de service. L'intelligence artificielle permettra de corréler l'état du matériel, les performances des applications, les incidents de sécurité et les conditions de capacité au sein des infrastructures distribuées. Les opérateurs humains conserveront le contrôle des politiques, mais les diagnostics de routine, le déploiement des correctifs et la validation des basculements seront davantage automatisés. Cette évolution accroît la demande en modèles de données fiables, recommandations claires, plateformes de gestion sécurisées et intégration avec les outils de gestion des services. Les fournisseurs qui transforment la télémétrie des serveurs en réductions mesurables de la durée des incidents peuvent générer des revenus logiciels récurrents et fidéliser davantage leurs clients.
Résilience adaptée aux applications dans un environnement de calcul mixte
Les architectures futures étendront la disponibilité des composants serveur aux services applicatifs complets, couvrant les processeurs, les accélérateurs, les conteneurs, les bases de données, le stockage et les réseaux. Les décisions de reprise d'activité tiendront compte de l'état des transactions, de la cohérence des données, de la latence et de la priorité des charges de travail, au lieu de se limiter au redémarrage des machines virtuelles. Les environnements mixtes, combinant IA et applications conventionnelles, nécessiteront des pools d'accélérateurs résilients, la création de points de contrôle et un placement basé sur des politiques entre les ressources sur site et dans le cloud. Les interfaces ouvertes deviendront essentielles, car les entreprises souhaitent une reprise d'activité coordonnée, indépendante d'une infrastructure unique. Les fournisseurs qui garantissent la continuité de service de bout en bout sur des architectures hétérogènes pourront se différencier par les performances applicatives, et non plus seulement par la redondance matérielle.
Opportunités du marché des serveurs à haute disponibilité
Disponibilité gérée pour les entreprises de taille moyenne
Les entreprises de taille moyenne dépendent souvent d'applications critiques, mais ne disposent pas d'équipes d'ingénierie de la résilience dédiées. Les fournisseurs peuvent combler cette lacune grâce à des offres groupées combinant évaluation, serveurs redondants, connectivité de sauvegarde, surveillance, coordination des correctifs, tests de reprise d'activité et assistance axée sur les résultats. Ces offres standardisées devraient cibler les banques régionales, les groupes hospitaliers, les détaillants, les fabricants et les prestataires de services aux entreprises ayant des objectifs de reprise d'activité clairs et des coûts mensuels prévisibles. Les investissements prioritaires incluent les centres d'opérations à distance, l'analyse automatisée de l'état de santé des systèmes, la certification des partenaires et la couverture régionale des pièces détachées. Les fournisseurs qui démontrent une reprise d'activité plus rapide et une charge administrative réduite peuvent transformer les ventes ponctuelles de matériel en relations récurrentes, tout en étendant l'adoption de leurs solutions au-delà des grandes entreprises.
Plateformes Edge résilientes pour les opérations distribuées
Les prévisions du marché des serveurs haute disponibilité encouragent les investissements dans des plateformes compactes, robustes et gérées à distance pour les sites de télécommunications, les commerces, les cliniques, les usines, les plateformes de transport et les installations énergétiques. Ces sites nécessitent une continuité de service locale en cas de panne du réseau étendu, alors même que l'espace, la puissance et le personnel technique sont limités. Les fournisseurs doivent proposer une redondance de calcul, une intégration réseau, un accès distant sécurisé, une virtualisation légère et des services de remplacement rapide. Les partenariats avec les opérateurs télécoms, les fournisseurs de solutions d'automatisation industrielle et les prestataires de services gérés peuvent accélérer la distribution. Des déploiements de démonstration permettant de quantifier les temps d'arrêt évités et de simplifier la gestion du parc de serveurs renforceront les arguments d'achat et permettront d'établir des conceptions reproductibles pour des milliers de sites distribués.
Développements récents
- Février 2025 : AEWIN Technologies a lancé le MIS-5131-2U2, un serveur de stockage haute disponibilité 2U2N conçu pour les charges de travail critiques exigeant des performances élevées, une redondance et un accès aux données ininterrompu. Équipée de processeurs Intel Xeon 6 avec cœurs hautes performances (cœurs P), cette nouvelle plateforme de stockage combine deux nœuds de calcul indépendants dans un châssis 2U unique. Son architecture est conçue pour offrir une disponibilité accrue tout en prenant en charge les applications exigeantes en matière de stockage, d'informatique d'entreprise et de traitement de données.
- Janvier 2026 : Infortrend Technology a lancé le KS 3000U, un serveur d’IA de périphérie conçu pour aider les entreprises à déployer l’inférence d’intelligence artificielle au plus près de la source des données. Cette plateforme combine calcul, stockage, système d’exploitation et gestion des applications au sein d’un système unique, ciblant les entreprises qui ont besoin d’un traitement d’IA en temps réel sans la complexité des infrastructures classiques.
- Mars 2026 : Fort Collins, Colorado — DH2i a annoncé la disponibilité générale de DxEnterprise v26.0 et DxOperator v2, introduisant de nouvelles fonctionnalités conçues pour améliorer la haute disponibilité (HA), la reprise après sinistre (DR), la sécurité, la surveillance et la résilience opérationnelle des environnements SQL Server.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -