
高可用性サーバー市場:規模・成長・予測 2034
高可用性サーバー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:可用性レベル別(可用性レベル1、可用性レベル2、可用性レベル3、その他)、オペレーティングシステム別(Windows、Unix、Linux、その他)、業界別(BFSI、ITおよび通信、小売、ヘルスケア、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010825
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
196億9000 万米ドル
基準年値
2034年の予測
381億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.62 %
成長率
対象市場
2604億5000 万米ドル
(2026年~2034年)
高可用性サーバー市場は、2025年には196億9,000万米ドルと評価され、2034年には381億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.62%で拡大すると見込まれています。この需要は、コンポーネントの故障、計画的なメンテナンス、負荷の急激な変化にもかかわらず、トランザクション処理、通信、臨床ソリューション、小売アプリケーション、エンタープライズアプリケーションを提供する、回復力の高いコンピューティングソリューションに対するニーズの高まりによるものです。
北米における高可用性サーバー市場の年平均成長率(CAGR)は、2026年から2034年にかけて7.0~7.6%の範囲になると予測されます。これは、高度に発達したデータセンター設備、厳格なサービスレベル契約、そして銀行、通信、政府機関、医療分野のITインフラの近代化による市場規模の拡大が要因です。成長は、ハイブリッドクラウド環境、エッジコンピューティングソリューション、人工知能処理負荷、そして旧型プラットフォームの新システムへの置き換えによって促進されるでしょう。
高可用性サーバー市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、ハイブリッドクラウドの近代化、規制されたワークロード、高密度データセンター容量に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されている。
- 米国は2025年には北米の84~87%を占め、AI、金融サービス、通信インフラの規模拡大に伴い、2026~2034年には年平均成長率(CAGR)7.1~7.7%で成長すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年にかけてはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。
- アジア太平洋地域は2025年には25~29%のシェアを獲得し、中国、日本、インド、韓国、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.1%で成長すると予測されている。
- 可用性レベル3のセグメントは、2025年には市場シェアの46~50%を占め、企業がレジリエントなクラスターを標準化するにつれて、2026~2034年の間に年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。
- 高成長セグメントであるLinuxは、2025年には34~38%の市場シェアを占め、クラウドネイティブとAIの導入を通じて、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.4%で成長すると予測されている。
- 詳細に分析された主要企業:CenterServ International、Cisco Systems, Inc.、Dell Technologies Inc.、富士通株式会社、Hewlett Packard Enterprise Development LP、International Business Machines Corporation、NEC Corporation、Oracle Corporation、Quanta Computer Inc.、Stratus Technologies, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
可用性は、高価なフォールトトレラントなメインフレームシステムから、モジュール式のx86クラスタ、仮想化システム、ソフトウェア定義型可用性、ハイブリッド分散アーキテクチャへと進化してきました。購入決定においては、プロセッサの性能、電源、メモリ、ホットスワップ機能、監視、自動修復のための冗長性が組み込まれていることが考慮されます。本番環境での使用においては、エネルギー効率、高速化、セキュアなファームウェア、液冷、プラットフォームの標準化などが考慮されます。これは、ベンダーがコンピューティング、ストレージ、ネットワーク、オペレーティングシステム、ライフサイクル管理を統合し、導入と復旧を加速する事前認定済みの製品を提供する必要があることを意味します。
アジアや中東などのクラウドリージョン、そして地理的に分散したエッジデータセンターなど、アプリケーションのダウンタイムが収益や健康・安全に直接影響を与える地域への投資を増やす必要があります。規制遵守、事業継続要件、決済システムの可用性、そして医療におけるデジタルトランスフォーメーションはすべて、実績のある復旧機能を備えた地理的な冗長性の必要性を示しています。政府の取り組みやデータセンター拡張プログラムによって、北米やヨーロッパの既存のエンタープライズインフラストラクチャを超えて地理的範囲が拡大するにつれ、投資においては拡張性、可視性、およびマネージド可用性サービスを考慮する必要があります。
高可用性サーバー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 196億9000万米ドル |
| 2034年までの市場規模 | 381億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.62% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
高可用性サーバー市場分析
高可用性サーバー市場の推進要因は、あらゆる種類のダウンタイムによって取引、通信、医療、電子商取引、製造業に支障をきたすアプリケーションです。購入基準は、復旧時間、冗長性、ワークロード移行、自動化、セキュリティ、消費電力、およびサービス範囲です。バリューチェーンには、プロセッサ/コンポーネントベンダー、OEM、オペレーティングシステムベンダー、仮想化ソフトウェア、クラウドプロバイダー、システムインテグレーター、コロケーションプロバイダー、およびマネージドサービスプロバイダーが含まれます。
サプライチェーンは、高度なプロセッサ、メモリ、ストレージ、ネットワークインターフェースカード、電源装置、セキュリティハードウェア、および認証済みファームウェアに依存しています。AI関連アプリケーションはメモリと高速コンピューティング技術へのニーズを高めていますが、一般的な企業ワークロードでは、リードタイムの長さとエネルギー消費への懸念が依然として残っています。リスクは、共通のサーバー設計、地域構成センター、リモート管理機能、および複数年にわたるサポートプログラムによって軽減されています。可用性を損なうことなくアップグレードを行い、ハイブリッドクラウド、仮想化環境、および物理環境のワークロードに対応できる要件が高まっています。
高可用性サーバー市場レポートでは、インフラストラクチャ全般を扱う企業とフォールトトレランスに特化した企業の両方が競合しています。Dell Technologies Inc.、Hewlett Packard Enterprise Development LP、International Business Machines Corporation、富士通株式会社、Oracle Corporation、NEC Corporationなどの企業は、ハードウェア、ソフトウェア、サービスといった形でソリューションを提供しています。Cisco Systems, Inc.は統合型エッジおよびデータセンタープラットフォームに、Quanta Computer Inc.は大規模システム設計ソリューションに、Stratus Technologies, Inc.とCenterServ Internationalは継続的な可用性とライフサイクル管理に注力しています。
IT投資の現在のトレンドは、AI対応コンピューティング、エッジ統合、プロアクティブな運用、サブスクリプション型インフラストラクチャモデルへと移行しています。競争優位性はもはやプロセッサの仕様ではなく、実績のあるフェイルオーバー機能、管理の統一性、セキュリティ、アプリケーション認証、そして世界規模での保守性から生まれます。ベンダーは、ミッションクリティカルなUnixサーバー、エンタープライズLinuxクラスタ、Windowsフェイルオーバー機能、クラウド統合ソリューションなどを通じて、差別化されたポートフォリオを構築しています。ソフトウェアパートナーシップとシステム統合によってリーチを拡大し、サブスクリプションによって収益の予測可能性を高めています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
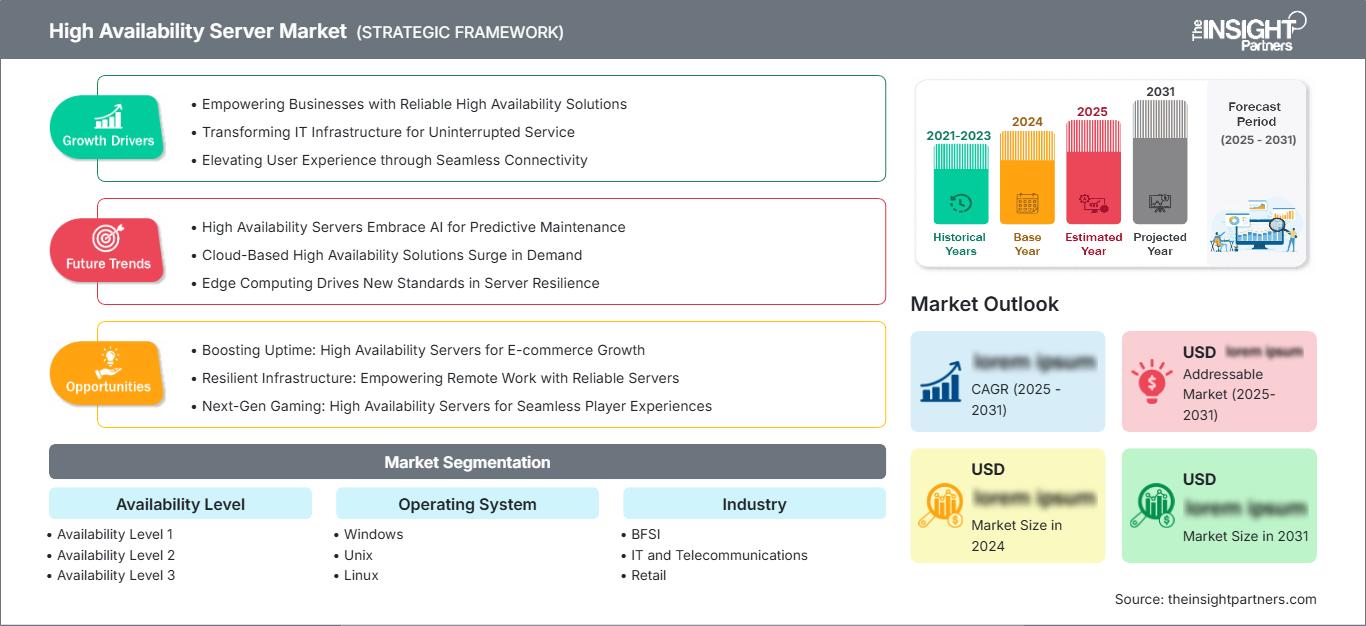
高可用性サーバー市場:戦略的洞察
地域別分析
北米高可用性サーバー市場
2025年における北米の高可用性サーバー市場シェアは36~39%と推定され、同地域は2034年まで年平均成長率(CAGR)7.0~7.6%で成長すると予測されています。高可用性サーバーの市場シェアは、クラウドの普及、エンタープライズデータセンターの発展、規制されたデジタルサービス、金融サービス、通信、政府機関、医療、小売業界における大規模な導入基盤によって影響を受けています。
レジリエンスへの投資には、クラスタリングサーバー、ネットワークの冗長性、ストレージの複製、可観測性、およびサイバーレジリエンスが含まれる。
AI、エッジコンピューティング、Windows Server、Enterprise Linuxなどの近代化、および旧来の独自プラットフォームからの移行が必要とされています。カナダは、金融サービス、公共部門クラウド、天然資源、通信業界で市場シェアを占めています。メキシコは、製造業、小売業、データセンターで市場シェアを占めています。
米国高可用性サーバー市場
2025年には、米国が北米市場全体の84~87%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.7%で成長すると予測されています。クラウドベンダー、金融機関、決済ゲートウェイ、通信会社、医療機関、小売業者、政府機関、製造業者などが、冗長コンピューティングの需要を牽引する主要な貢献者です。アプリケーション分野では、データベースの継続性、仮想化クラスタリング、AI推論、デジタルアーカイブ、デジタル決済、ブランチ/エッジコンピューティングの回復力が重視されています。
Cisco Systems, Inc.、Dell Technologies Inc.、Hewlett Packard Enterprise Development LP、International Business Machines Corporation、Oracle Corporation、およびStratus Technologies, Inc.は、直接的および間接的に事業を展開しています。調達は、可用性を単なるハードウェアの特性の一つとして捉えるのではなく、可用性、セキュリティ、災害復旧、および可観測性とますます密接に結びついています。企業は管理用の標準化されたツールを使用し、パッチ適用、フェイルオーバーテスト、およびキャパシティバランシングを自動化して、複雑さを管理しています。
欧州高可用性サーバー市場
欧州は2025年には24~27%のシェアを占め、2034年までの期間も年平均成長率(CAGR)6.8~7.4%で成長を続けると予測されています。欧州を牽引するのはドイツで、製造業、自動車産業、金融サービス、公共行政、産業用ソフトウェアといった分野で強みを発揮しており、これらの分野ではデータ主権、エネルギー効率、そして強靭な自動化が重視されています。この地域では、工場や物流インフラ向けに、Unixの刷新、Linuxクラスタリング、プライベートクラウドコンピューティング、そして高度な耐障害性を備えたエッジコンピューティングが求められています。
英国は、銀行、保険、通信、政府機関、コロケーションといったビジネスチャンスを提供するとともに、フェイルオーバーテストやサードパーティリスク管理を強化する運用回復力に関する規制も整備している。フランスは、パブリッククラウド、運輸、防衛、医療、エネルギー近代化といった分野を活用している。イタリアとスペインは、デジタル決済、小売、通信、公共部門のワークロード要件に対応している。
アジア太平洋地域の高可用性サーバー市場
アジア太平洋地域は2025年に25~29%のシェアを占め、2026年から2034年にかけて8.4~9.1%のCAGRで成長すると予測されています。アジア太平洋地域は2025年に25~29%の市場シェアを占め、2026年から2034年にかけて8.4~9.1%のCAGRを記録すると推定されています。中国はクラウド、通信、金融サービス、eコマース、サーバー製造で優位に立っており、日本と韓国はエンタープライズグレードの高品質システムと電子機器製造に注力しています。
インドは銀行業界のデジタル化、政府および公共部門のデジタル化、電気通信、データセンターに貢献している一方、オーストラリアはクラウドゾーン、鉱業、政府、ヘルスケア分野に進出している。Linuxクラスター、強力なエッジコンピューティングインフラストラクチャ、可用性サービスを推進する要因としては、データローカライゼーション、5G技術、工場自動化、人工知能の必要性などが挙げられる。
中東・アフリカの高可用性サーバー市場
中東・アフリカ地域とアフリカは、サウジアラビアを筆頭に、2026年から2034年の期間に年平均成長率(CAGR)7.3%から8.0%で成長すると予測される。政府のクラウドイニシアチブ、フィンテックの変革、エネルギーインフラの運用、スマートシティソリューション、そして新たなデータセンターの建設などが、途切れることのないコンピューティングへの需要を押し上げる要因となっている。
アラブ首長国連邦は、クラウド拡張、航空サービス、物流、電気通信、電子商取引の分野に貢献しており、一方、南アフリカは銀行、鉱業、小売、公共部門向けのソリューションを提供しています。RoMEA(中東・アフリカ・地域)では、需要はプロジェクトベースであり、電力の信頼性、リモート管理、サイバーセキュリティ、保守性といった基準に基づいています。
セグメンテーション分析
可用性レベル
可用性レベルセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.1%で拡大すると予測されます。可用性レベル別の高可用性サーバー市場の範囲は、許容可能なダウンタイム、アプリケーションの重要度、冗長性の深さ、および予算を反映しています。特にデジタル取引、通信、または安全関連プロセスにおいて予測可能な復旧が求められる場合、購入者は基本的なコンポーネント保護から、自動フェイルオーバー、複製データ、およびプロアクティブな監視を備えたクラスタプラットフォームへと移行する傾向が強まっています。
- 可用性レベル1は、標準サーバーよりも高い信頼性を必要とするコスト重視のワークロードに対応し、需要は部門アプリケーション、小規模企業、および短時間の停止が運用上管理可能な非重要システムに集中しています。
- 可用性レベル2は、より強力な冗長性と迅速な復旧を必要とするビジネスアプリケーションをサポートするため、地域銀行、小売システム、医療管理、および中規模の仮想化環境に適しています。
- 可用性レベル3は、クラスタ化されたフェイルオーバー、冗長なサブシステム、および自動復旧機能が、ミッションクリティカルなデータベース、通信プラットフォーム、デジタル決済、および大量のエンタープライズサービスに適しているため、最先端の地位を占めています。
オペレーティング·システム
オペレーティングシステム分野は、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されています。プラットフォームの選択は、アプリケーションの互換性、管理スキル、ライセンス、セキュリティ、仮想化、クラウド戦略に基づいて決定されます。Windowsは企業向けアプリケーションにとって依然として重要であり、Unixはミッションクリティカルなシステムでの利用基盤を維持しています。Linuxは、コンテナ、クラウドネイティブサービス、AI、通信、汎用ハードウェアと専用ハードウェアを横断する柔軟なクラスタリングによって成長を遂げています。
- Windowsは、Microsoftのアプリケーションエコシステム、フェイルオーバークラスタリング、ID統合、そして銀行、医療、小売、政府機関、中堅企業向けデータセンターなどにおける使い慣れた管理機能を通じて、企業からの大きな需要を維持している。
- Unixは、実績のある拡張性、垂直統合、長期にわたるサポートサイクル、およびアプリケーション認証といった利点が移行コストを上回るため、銀行業務、通信、政府機関、および取引システムの中核において、戦略的に依然として重要な存在である。
- Linuxは、オープンソース経済、Kubernetes、クラウドプラットフォーム、AIインフラストラクチャ、通信ネットワーク、そして幅広いハードウェアサポートを通じて最も強い勢いを記録しており、スケーラブルなアクティブ/アクティブ構成と自動復旧を可能にしている。
業界
産業分野は、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.2%で成長すると予測されます。導入は、システム停止に伴う財務的および運用上のコスト、規制監督、データ集約度、サービスの重要性といった要因に基づいて進められます。金融サービス(BFSI)と通信業界は大規模な導入基盤を維持する一方、ヘルスケアと小売業界は、デジタル記録、オムニチャネル取引、エッジ分析、常時接続の顧客体験が日常業務に不可欠となるにつれて拡大しています。
- BFSI(銀行・金融サービス・保険)業界は、取引の完全性、支払いの継続性、不正分析、規制報告、災害復旧を最優先事項とし、迅速なフェイルオーバー、複製データベース、暗号化、包括的なサービス契約を備えたプレミアムプラットフォームをサポートしています。
- ITおよび電気通信分野では、クラウドサービス、ネットワーク機能、課金、加入者システム、エッジコンピューティングにおいて拡張性の高い可用性が求められるため、自動化、高密度化、エネルギー効率、リモート管理が調達における決定的な要素となる。
- 小売業の需要は、eコマース、POSシステム、在庫管理、フルフィルメント、パーソナライズされた分析など多岐にわたり、季節的なピーク時にも収益を守り、分散した店舗、倉庫、デジタルチャネルをサポートするために、堅牢なサーバーが不可欠です。
- 医療分野では、電子カルテ、画像処理、診断、薬局業務、臨床コミュニケーションなどに信頼性の高いコンピューティングシステムが採用されており、アプリケーションの中断は医療提供を阻害する可能性があるため、テスト済みのフェイルオーバー手順に対する要求が強化されている。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドデー |
導入段階 |
|
金融サービス業界 |
高い |
決済の回復力 |
成熟した |
|
ITおよび電気通信 |
高い |
エッジの連続性 |
スケーリング |
|
小売り |
中くらい |
オムニチャネルの稼働時間 |
スケーリング |
|
健康管理 |
中くらい |
臨床的継続性 |
スケーリング |
高可用性サーバー市場の成長要因と影響分析
デジタルサービスの中断によるコスト上昇
企業は今や、決済、通信、商取引、臨床、運用システムが常に利用可能であることに依存しています。たとえ短時間の障害であっても、取引の停止、医療提供の遅延、契約上のペナルティの発生、顧客からの信頼の失墜につながる可能性があります。こうしたリスクがあるため、耐障害性の高いコンピューティングは、オプションのインフラストラクチャ強化ではなく、事業継続のための投資となっています。そのため、組織はクラスタ化されたサーバー、冗長電源とネットワーク、複製されたストレージ、自動フェイルオーバー、地理的に分散されたリカバリに資金を投入しています。市場への影響としては、サポート対象外プラットフォームの交換サイクルの短縮、検証とテストへの支出の増加、ライフサイクルサービスへの需要の高まりなどが挙げられます。リカバリ目標を定量化し、フェイルオーバー演習を簡素化し、可用性とサイバーセキュリティを統合できるサプライヤーは、より大規模な複数年契約を獲得できるでしょう。
ハイブリッドクラウドとエッジインフラストラクチャの拡張
アプリケーションは、エンタープライズデータセンター、パブリッククラウド、コロケーション施設、エッジロケーションなど、ますます広範囲に分散しています。このような分散により、近接性と拡張性は向上しますが、ネットワーク、ID、データレプリケーション、オーケストレーション間で依存関係が生じます。高可用性プラットフォームは、一貫した管理、ワークロードのモビリティ、自動復旧、接続性の低下時のローカル処理などにより、こうした複雑さに対処します。通信、小売、製造、ヘルスケア分野では、限られた技術スタッフでリモート操作が可能なコンパクトなシステムが特に求められています。市場への影響としては、エッジに最適化されたサーバー、統合ネットワーク、ゼロタッチ管理、サブスクリプションサポートに対する需要の拡大が挙げられます。コアからエッジまで共通の制御機能を提供できるベンダーは、運用上の断片化を軽減し、プラットフォームの標準化を向上させることができます。
重要産業全体における規制に基づくレジリエンス
金融機関、医療機関、通信事業者、公共機関は、サービス継続性、データ保護、第三者による監視、およびテスト済みの復旧に関する正式な要件に直面しています。コンプライアンスプログラムでは、文書化された管理策、明確に定義された復旧目標、インシデント報告、およびインフラストラクチャ障害やサイバー攻撃による混乱時にも重要なサービスが継続できるという証拠が求められます。そのため、購入者は、セキュアなファームウェア、コンポーネントの冗長性、検証済みのオペレーティングシステムサポート、可観測性、および監査可能なメンテナンスを備えたプラットフォームを好みます。市場への影響は、ハードウェアだけでなく、コンサルティング、マネージドサービス、災害復旧訓練、および長期サポートにも及びます。技術設計を運用回復力フレームワークに整合させるベンダーは、初期段階のアーキテクチャ決定に影響を与え、汎用サーバー価格を超えた価値を提供することができます。
高可用性サーバー市場の将来動向
自律可用性運用
高可用性サーバー市場のトレンドは、劣化の検出、コンポーネント障害の予測、ワークロードの再バランス、サービス中断前の修復開始を行うテレメトリ駆動型システムにますます重点が置かれるようになるでしょう。人工知能は、分散環境全体にわたってハードウェアの状態、アプリケーションのパフォーマンス、セキュリティイベント、およびキャパシティ状況を関連付けます。人間のオペレーターはポリシー制御を維持しますが、ルーチン診断、パッチ適用順序、およびフェイルオーバー検証はより自動化されます。この方向性により、信頼できるデータモデル、説明可能な推奨事項、セキュアな管理プレーン、およびサービス管理ツールとの統合に対する需要が高まります。サーバーのテレメトリを測定可能なインシデント期間の短縮に結びつけるベンダーは、継続的なソフトウェア収益と顧客維持率の向上を実現できます。
混合コンピューティング環境におけるアプリケーション認識型回復力
将来のアーキテクチャでは、可用性はサーバーコンポーネントから、CPU、アクセラレータ、コンテナ、データベース、ストレージ、ネットワークを含むアプリケーションサービス全体にまで拡張されます。復旧の判断は、単に仮想マシンを再起動するのではなく、トランザクションの状態、データの一貫性、レイテンシ、ワークロードの優先順位を考慮する必要があります。AI環境と従来型環境が混在する環境では、オンプレミスとクラウドのリソース全体にわたる、回復力の高いアクセラレータプール、チェックポイント機能、ポリシーベースの配置が求められます。企業は単一のインフラストラクチャ層に依存することなく、協調的な復旧を望むため、オープンなインターフェースが重要になります。異種スタック全体にわたるエンドツーエンドのサービス継続性を検証できるサプライヤーは、ハードウェアの冗長性だけでなく、アプリケーションの結果によって差別化を図ることができます。
高可用性サーバー市場の機会
中堅企業向けマネージド可用性
中堅企業は重要なアプリケーションに依存していることが多いものの、専任の耐障害性エンジニアリングチームが不足しているのが現状です。ベンダーは、評価、冗長サーバー、バックアップ接続、監視、パッチ調整、復旧テスト、成果ベースのサポートを組み合わせたパッケージサービスを提供することで、このギャップを埋めることができます。標準化されたパッケージは、明確な復旧目標と予測可能な月額コストを持つ地域銀行、病院グループ、小売業者、製造業者、ビジネスサービスプロバイダーをターゲットとするべきです。投資の優先事項には、リモートオペレーションセンター、自動化されたヘルス分析、パートナー認証、地域ごとのスペアパーツ供給などが含まれます。より迅速な復旧と管理負担の軽減を実証できるプロバイダーは、一度限りのハードウェア販売を継続的な関係に転換し、大企業以外にも導入を拡大することができます。
分散運用向けの高耐久性エッジプラットフォーム
高可用性サーバー市場の予測では、通信サイト、店舗、診療所、工場、輸送拠点、エネルギー施設向けの、コンパクトで堅牢なリモート管理型プラットフォームへの投資が推奨されています。これらの場所では、広域ネットワークがダウンした場合でもローカルでの継続性が必要ですが、スペース、電力、技術スタッフには制約があります。サプライヤーは、冗長コンピューティング、統合ネットワーク、セキュアなリモートアクセス、軽量仮想化、迅速な交換サービスを組み合わせる必要があります。通信事業者、産業オートメーションベンダー、マネージドサービスプロバイダーとのパートナーシップは、チャネルリーチを加速させます。ダウンタイムの削減効果を定量化し、フリート管理を簡素化する実証導入は、調達案件を強化し、数千もの分散サイト全体で再現可能な設計を確立するのに役立ちます。
最近の動向
- 2025年2月:AEWIN Technologiesは、高性能、冗長性、および中断のないデータアクセスを必要とするミッションクリティカルなワークロード向けに設計された、2U2N高可用性ストレージサーバー「MIS-5131-2U2」を発表しました。パフォーマンスコア(Pコア)を搭載したIntel Xeon 6プロセッサを搭載したこの新しいストレージプラットフォームは、2つの独立したコンピューティングノードを1つの2Uシャーシに統合しています。このアーキテクチャは、要求の厳しいストレージ、エンタープライズコンピューティング、およびデータ集約型アプリケーションをサポートしながら、可用性を向上させるように設計されています。
- 2026年1月:Infortrend Technologyは、データが生成される場所により近い場所で人工知能推論を展開できるよう設計されたエッジAIサーバー「KS 3000U」を発表しました。このプラットフォームは、コンピューティング、ストレージ、オペレーティングソフトウェア、アプリケーション管理を単一システムに統合しており、従来のインフラストラクチャ導入の複雑さを伴わずにリアルタイムAI処理を必要とする企業を対象としています。
- 2026年3月:コロラド州フォートコリンズ — DH2iは、SQL Server環境の高可用性(HA)、災害復旧(DR)、セキュリティ、監視、および運用上の回復力を向上させるために設計された新機能を導入したDxEnterprise v26.0およびDxOperator v2の一般提供開始を発表しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -