
Mercato dei server di alta disponibilita: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei server ad alta disponibilità (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per livello di disponibilità (livello di disponibilità 1, livello di disponibilità 2, livello di disponibilità 3, altri); sistema operativo (Windows, Unix, Linux, altri); settore (BFSI, IT e telecomunicazioni, vendita al dettaglio, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010825
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
19,69 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
38,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,62 %
Tasso di crescita
Mercato di riferimento
260,45 miliardi di dollari USA
(2026-2034)
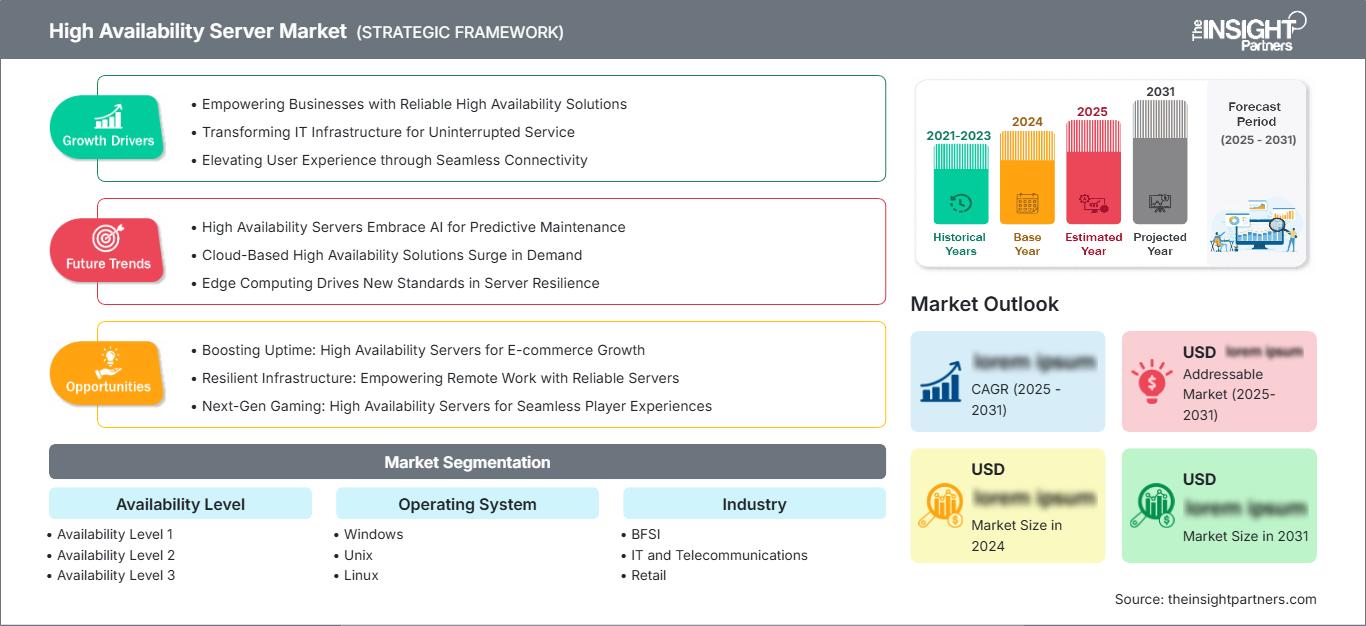
Il mercato dei server ad alta disponibilità valeva 19,69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 38,12 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,62% nel periodo 2026-2034. La domanda è dovuta alla crescente necessità di soluzioni di elaborazione resilienti in grado di garantire l'elaborazione delle transazioni, la comunicazione, le soluzioni cliniche, le applicazioni per il commercio al dettaglio e le applicazioni aziendali, nonostante guasti ai componenti, manutenzione programmata e rapide variazioni del carico.
Il CAGR (tasso di crescita annuale composto) per il Nord America si attesterà tra il 7,0% e il 7,6% nel periodo 2026-2034, grazie alla crescita del mercato dei server ad alta disponibilità, dovuta a data center ben sviluppati, rigorosi accordi sul livello di servizio (SLA) e alla modernizzazione delle infrastrutture IT dei settori bancario, delle telecomunicazioni, governativo e sanitario. La crescita sarà trainata dagli ambienti cloud ibridi, dalle soluzioni di edge computing, dai carichi di elaborazione dell'intelligenza artificiale e dalla sostituzione delle piattaforme obsolete con nuovi sistemi.
Analisi e approfondimenti sul mercato dei server ad alta disponibilità.
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 36% e il 39% e sta crescendo a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034, grazie alla modernizzazione del cloud ibrido, ai carichi di lavoro regolamentati e alla capacità elevata dei data center.
- Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e sono cresciuti a un tasso annuo composto (CAGR) del 7,1-7,7% nel periodo 2026-2034, grazie all'espansione dell'intelligenza artificiale, dei servizi finanziari e delle infrastrutture di telecomunicazione.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 24% e il 27% e sta crescendo a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 25% e il 29% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) dell'8,4-9,1% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello di livello 3 (Availability Level 3), deteneva una quota di mercato del 46-50% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034, man mano che le aziende standardizzano i cluster resilienti.
- Nel 2025, il segmento Linux, caratterizzato da una forte crescita, deteneva una quota di mercato compresa tra il 34% e il 38% e prevede una crescita a un tasso annuo composto (CAGR) dell'8,7-9,4% nel periodo 2026-2034 grazie all'implementazione di soluzioni cloud-native e di intelligenza artificiale.
- Aziende chiave analizzate nel dettaglio : CenterServ International; Cisco Systems, Inc.; Dell Technologies Inc.; Fujitsu Limited; Hewlett Packard Enterprise Development LP; International Business Machines Corporation; NEC Corporation; Oracle Corporation; Quanta Computer Inc.; Stratus Technologies, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La disponibilità è passata da costosi sistemi mainframe a tolleranza di errore a cluster x86 modulari, sistemi virtualizzati, disponibilità definita dal software e architetture distribuite ibride. Le decisioni di acquisto tengono conto della potenza di elaborazione con ridondanza integrata per alimentazione, memoria, capacità hot-swap, monitoraggio e ripristino automatico. Le considerazioni durante l'utilizzo in produzione includono efficienza energetica, accelerazione, firmware sicuro, raffreddamento a liquido e standardizzazione della piattaforma. Ciò implica che i fornitori integreranno elaborazione, archiviazione, rete, sistemi operativi e gestione del ciclo di vita in offerte prequalificate che accelerano l'implementazione e il ripristino.
È necessario incrementare gli investimenti in regioni come l'Asia e il Medio Oriente, nonché nei data center edge geograficamente distribuiti, dove i tempi di inattività delle applicazioni avrebbero un impatto diretto sui ricavi o sulla salute e sicurezza. La conformità normativa, i requisiti di continuità operativa, la disponibilità dei sistemi di pagamento e la trasformazione digitale nel settore sanitario indicano la necessità di ridondanza geografica con comprovata capacità di ripristino. Gli investimenti dovrebbero considerare scalabilità, visibilità e servizi di disponibilità gestita, in quanto le iniziative governative e i programmi di espansione dei data center estendono la copertura geografica oltre l'attuale infrastruttura aziendale in Nord America ed Europa.
Ambito del rapporto di mercato sui server ad alta disponibilità
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 19,69 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 38,12 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,62% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei server ad alta disponibilità
I fattori trainanti del mercato dei server ad alta disponibilità sono le applicazioni che subiscono qualsiasi tipo di interruzione, con conseguente compromissione di transazioni, comunicazioni, assistenza sanitaria, commercio elettronico e produzione. I criteri di acquisto includono tempo di ripristino, ridondanza, migrazione dei carichi di lavoro, automazione, sicurezza, consumo energetico e copertura dei servizi. La catena del valore coinvolge fornitori di processori/componenti, OEM, fornitori di sistemi operativi, software di virtualizzazione, fornitori di servizi cloud, integratori di sistemi, fornitori di servizi di colocation e fornitori di servizi gestiti.
La catena di fornitura si basa su processori avanzati, memoria, storage, schede di interfaccia di rete, alimentatori, hardware di sicurezza e firmware certificato. Le applicazioni legate all'intelligenza artificiale stanno alimentando la domanda di memoria e tecnologie di calcolo accelerato, mentre i carichi di lavoro aziendali tipici continuano a essere preoccupati per i lunghi tempi di consegna e i costi energetici. I rischi sono mitigati da una progettazione comune dei server, centri di configurazione regionali, capacità di gestione remota e programmi di supporto pluriennali. Sono aumentate le esigenze di aggiornamenti senza compromettere la disponibilità e in grado di supportare carichi di lavoro ibridi, virtualizzati e fisici.
Il rapporto sul mercato dei server ad alta disponibilità include la concorrenza sia di grandi aziende infrastrutturali che di società focalizzate sulla tolleranza ai guasti. Aziende come Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Fujitsu Limited, Oracle Corporation e NEC Corporation offrono le loro soluzioni in termini di hardware, software e servizi. Cisco Systems, Inc. si concentra su piattaforme integrate per data center e edge computing, Quanta Computer Inc. su soluzioni di progettazione di sistemi su larga scala, mentre Stratus Technologies, Inc. e CenterServ International si concentrano sulla disponibilità continua e sulla gestione del ciclo di vita.
L'attuale tendenza negli investimenti IT si sta orientando verso il computing basato sull'intelligenza artificiale, il consolidamento edge, le operazioni proattive e i modelli di infrastruttura in abbonamento. Il vantaggio competitivo non deriva più dalle specifiche dei processori, ma da comprovate capacità di failover, uniformità di gestione, sicurezza, certificazioni applicative e assistenza a livello globale. I fornitori stanno creando portafogli differenziati attraverso server Unix mission-critical, cluster Linux enterprise, funzionalità di failover Windows e soluzioni integrate nel cloud. Le partnership software e l'integrazione dei sistemi consentono di ampliare la portata, mentre la prevedibilità dei ricavi è garantita dagli abbonamenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei server ad alta disponibilità: approfondimenti strategici
Approfondimenti regionali
Mercato dei server ad alta disponibilità in Nord America
Si stima che la quota di mercato dei server ad alta disponibilità in Nord America nel 2025 sarà del 36-39% e che la regione crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% fino al 2034. La quota di mercato dei server ad alta disponibilità è influenzata dall'elevato numero di cloud, dai data center aziendali sviluppati, dai servizi digitali regolamentati e dalla significativa base installata nei settori dei servizi finanziari, delle telecomunicazioni, delle organizzazioni governative, della sanità e della vendita al dettaglio.
La spesa per la resilienza comprende server clusterizzati, ridondanza di rete, replica dello storage, osservabilità e resilienza informatica.
È necessario un processo di modernizzazione che includa intelligenza artificiale, edge computing, Windows Server, Enterprise Linux e la migrazione da piattaforme proprietarie obsolete. Il Canada detiene una quota di mercato nei settori dei servizi finanziari, del cloud pubblico, delle risorse naturali e delle telecomunicazioni. Il Messico detiene una quota di mercato nei settori manifatturiero, della vendita al dettaglio e dei data center.
Mercato statunitense dei server ad alta disponibilità
Nel 2025, gli Stati Uniti rappresentavano l'84-87% del mercato nordamericano totale e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,1-7,7% tra il 2026 e il 2034. Fornitori di servizi cloud, istituti finanziari, gateway di pagamento, aziende di telecomunicazioni, organizzazioni sanitarie, commercianti, enti governativi e produttori sono i principali attori che guidano la richiesta di soluzioni di elaborazione ridondanti. Il panorama applicativo privilegia la continuità dei database, il clustering di virtualizzazione, l'inferenza AI, l'archiviazione digitale, i pagamenti digitali e la resilienza delle infrastrutture di elaborazione periferiche/periferiche.
Cisco Systems, Inc., Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Oracle Corporation e Stratus Technologies, Inc. offrono la loro presenza diretta e indiretta. L'approvvigionamento è sempre più legato alla disponibilità, alla sicurezza, al ripristino di emergenza e all'osservabilità, anziché essere considerato semplicemente un'altra proprietà dell'hardware. Le aziende hanno standardizzato strumenti di gestione e automatizzato l'applicazione di patch, i test di failover e il bilanciamento della capacità per gestire la complessità.
Mercato europeo dei server ad alta disponibilità
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e continuerà a crescere con un tasso di crescita annuo composto (CAGR) del 6,8-7,4% fino al 2034. La Germania è leader in Europa grazie ai suoi punti di forza nei settori manifatturiero, automobilistico, dei servizi finanziari, della pubblica amministrazione e del software industriale, dove gli acquirenti danno priorità alla sovranità dei dati, all'efficienza energetica e all'automazione resiliente. Questa regione necessita di un rinnovamento di Unix, del clustering Linux, del cloud computing privato e di un edge computing altamente resiliente per le sue fabbriche e infrastrutture logistiche.
Il Regno Unito offre opportunità commerciali nei settori bancario, assicurativo, delle telecomunicazioni, governativo e del colocation, unitamente a normative sulla resilienza operativa che migliorano i test di failover e la gestione del rischio di terze parti. La Francia sfrutta il cloud pubblico e la modernizzazione dei trasporti, della difesa, della sanità e dell'energia. Italia e Spagna offrono soluzioni per i pagamenti digitali, la vendita al dettaglio, le telecomunicazioni e i carichi di lavoro del settore pubblico.
Mercato dei server ad alta disponibilità nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-9,1% nel periodo 2026-2034. La Cina domina il mercato grazie al cloud, alle telecomunicazioni, ai servizi finanziari, all'e-commerce e alla produzione di server; Giappone e Corea del Sud si concentrano su sistemi di alta qualità per le aziende e sulla produzione di componenti elettronici.
L'India contribuisce alla digitalizzazione del settore bancario, della pubblica amministrazione, delle telecomunicazioni e dei data center, mentre l'Australia introduce le zone cloud, il settore minerario, la pubblica amministrazione e la sanità. I fattori che guidano i cluster Linux, una solida infrastruttura di edge computing e i servizi di disponibilità includono la necessità di localizzazione dei dati, la tecnologia 5G, l'automazione industriale e l'intelligenza artificiale.
Mercato dei server ad alta disponibilità in Medio Oriente e Africa
Il Medio Oriente e l'Africa dovrebbero crescere con un CAGR (tasso di crescita annuale composto) compreso tra il 7,3% e l'8,0% nel periodo 2026-2034, trainati dall'Arabia Saudita. Le iniziative governative in ambito cloud, la trasformazione del settore fintech, la gestione delle infrastrutture energetiche, le soluzioni per le smart city e la costruzione di nuovi data center aumentano la domanda di capacità di calcolo ininterrotta.
Gli Emirati Arabi Uniti contribuiscono all'espansione del cloud, ai servizi aeronautici, alla logistica, alle telecomunicazioni e all'e-commerce, mentre il Sudafrica fornisce soluzioni per i settori bancario, minerario, della vendita al dettaglio e pubblico. Nella regione ReMEA, la domanda è basata su progetti e su criteri quali affidabilità dell'alimentazione, gestione remota, sicurezza informatica e manutenibilità.
Analisi di segmentazione
Livello di disponibilità
Il segmento dei livelli di disponibilità dovrebbe espandersi a un CAGR del 7,5-8,1% nel periodo 2026-2034. L'ambito del mercato dei server ad alta disponibilità, suddiviso per livello di disponibilità, riflette i tempi di inattività accettabili, la criticità delle applicazioni, la profondità della ridondanza e il budget. Gli acquirenti migrano sempre più dalla protezione di base dei componenti verso piattaforme clusterizzate con failover automatico, dati replicati e monitoraggio proattivo, in particolare laddove transazioni digitali, comunicazioni o processi relativi alla sicurezza richiedono un ripristino prevedibile.
- Il livello di disponibilità 1 è pensato per carichi di lavoro sensibili ai costi che richiedono una maggiore affidabilità rispetto ai server standard, con una domanda concentrata in applicazioni dipartimentali, piccole imprese e sistemi non critici in cui brevi interruzioni rimangono gestibili a livello operativo.
- Il livello di disponibilità 2 supporta le applicazioni aziendali che necessitano di una maggiore ridondanza e di un ripristino più rapido, risultando quindi adatto per istituti bancari regionali, sistemi di vendita al dettaglio, amministrazione sanitaria e ambienti virtualizzati di medie dimensioni.
- Il livello di disponibilità 3 rappresenta la posizione di leadership perché il failover a cluster, i sottosistemi ridondanti e il ripristino automatico si allineano con i database mission-critical, le piattaforme di telecomunicazione, i pagamenti digitali e i servizi aziendali ad alto volume.
Sistema operativo
Si prevede che il segmento dei sistemi operativi crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034. La scelta della piattaforma dipende dalla compatibilità delle applicazioni, dalle competenze amministrative, dalle licenze, dalla sicurezza, dalla virtualizzazione e dalla strategia cloud. Windows rimane importante per le applicazioni aziendali; Unix conserva una solida base installata per le applicazioni mission-critical; Linux guadagna terreno grazie ai container, ai servizi cloud-native, all'intelligenza artificiale, alle telecomunicazioni e al clustering flessibile su hardware standard e specializzato.
- Windows gode di una notevole domanda da parte delle aziende grazie agli ecosistemi di applicazioni Microsoft, al clustering di failover, all'integrazione delle identità e alla familiarità con l'amministrazione, in settori quali banche, sanità, vendita al dettaglio, pubblica amministrazione e data center di medie dimensioni.
- Unix rimane strategicamente importante per i sistemi centrali di banche, telecomunicazioni, enti governativi e sistemi transazionali, dove la comprovata scalabilità, l'integrazione verticale, i lunghi cicli di supporto e la certificazione delle applicazioni compensano i costi di migrazione.
- Linux registra la maggiore diffusione grazie all'economia open source, a Kubernetes, alle piattaforme cloud, all'infrastruttura per l'intelligenza artificiale, alle reti di telecomunicazioni e all'ampio supporto hardware, che consentono architetture scalabili attivo-attivo e il ripristino automatizzato.
Industria
Il segmento industriale dovrebbe crescere a un tasso annuo composto (CAGR) del 7,6-8,2% nel periodo 2026-2034. L'adozione è motivata dai costi finanziari e operativi derivanti dai tempi di inattività, dalla supervisione normativa, dall'intensità dei dati e dalla criticità dei servizi. I settori bancario, finanziario e assicurativo (BFSI) e delle telecomunicazioni mantengono ampie basi installate, mentre i settori sanitario e della vendita al dettaglio si espandono man mano che le cartelle cliniche digitali, le transazioni omnicanale, l'analisi dei dati in tempo reale e le esperienze cliente sempre attive diventano parte integrante delle operazioni quotidiane.
- Il settore BFSI (Banking , Financial Services and Insurance) attribuisce priorità all'integrità delle transazioni, alla continuità dei pagamenti, all'analisi delle frodi, alla rendicontazione normativa e al ripristino di emergenza, supportando piattaforme di alto livello con failover rapido, database replicati, crittografia e accordi di servizio completi.
- Il settore IT e delle telecomunicazioni richiede una disponibilità scalabile per i servizi cloud, le funzioni di rete, la fatturazione, i sistemi di abbonamento e l'edge computing, rendendo l'automazione, la densità, l'efficienza energetica e la gestione remota fattori decisivi negli acquisti.
- La domanda nel settore della vendita al dettaglio spazia dall'e-commerce ai punti vendita, dalla gestione delle scorte all'evasione degli ordini e all'analisi personalizzata, con server resilienti che proteggono i ricavi durante i picchi stagionali e supportano negozi, magazzini e canali digitali distribuiti.
- Il settore sanitario adotta sistemi informatici affidabili per cartelle cliniche elettroniche, immagini, diagnostica, servizi farmaceutici e comunicazioni cliniche, dove l'interruzione delle applicazioni può compromettere l'erogazione delle cure e rafforzare la necessità di procedure di failover collaudate.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
BFSI |
Alto |
Resilienza dei pagamenti |
Maturo |
|
Informatica e telecomunicazioni |
Alto |
Continuità del bordo |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Disponibilità omnicanale |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Continuità clinica |
Scalatura |
Fattori di crescita del mercato dei server ad alta disponibilità e analisi del loro impatto
Aumento dei costi di interruzione dei servizi digitali
Oggi le aziende dipendono da sistemi di pagamento, comunicazione, commercio, clinici e operativi costantemente disponibili. Anche brevi interruzioni possono bloccare le transazioni, ritardare le cure, innescare penali contrattuali e danneggiare la fiducia dei clienti. Questa esposizione al rischio rende l'informatica resiliente un investimento per la continuità operativa, piuttosto che un semplice miglioramento infrastrutturale opzionale. Di conseguenza, le organizzazioni investono in server cluster, alimentazione e reti ridondanti, storage replicato, failover automatizzato e ripristino geograficamente separato. L'impatto sul mercato si traduce in cicli di sostituzione più brevi per le piattaforme non supportate, maggiori investimenti in validazione e test e una maggiore domanda di servizi per l'intero ciclo di vita. I fornitori che quantificano gli obiettivi di ripristino, semplificano le procedure di failover e integrano la disponibilità con la sicurezza informatica possono aggiudicarsi contratti pluriennali di maggiore entità.
Espansione dell'infrastruttura ibrida cloud e edge
Le applicazioni si estendono sempre più ai data center aziendali, ai cloud pubblici, alle strutture di colocation e alle sedi periferiche. Questa distribuzione migliora la prossimità e la scalabilità, ma introduce dipendenze tra reti, identità, replica dei dati e orchestrazione. Le piattaforme ad alta disponibilità affrontano la complessità che ne deriva attraverso una gestione coerente, la mobilità dei carichi di lavoro, il ripristino automatico e l'elaborazione locale in caso di degrado della connettività. Le implementazioni nei settori delle telecomunicazioni, della vendita al dettaglio, della produzione e della sanità richiedono in particolare sistemi compatti in grado di operare da remoto con personale tecnico limitato. L'impatto sul mercato si traduce in una maggiore domanda di server ottimizzati per l'edge computing, reti integrate, amministrazione zero-touch e supporto in abbonamento. I fornitori in grado di offrire controlli comuni dal core all'edge possono ridurre la frammentazione operativa e migliorare la standardizzazione della piattaforma.
Resilienza regolamentata nei settori critici
Gli istituti finanziari, i fornitori di servizi sanitari, gli operatori di telecomunicazioni e gli enti pubblici devono far fronte a requisiti formali in materia di continuità del servizio, protezione dei dati, supervisione da parte di terzi e ripristino collaudato. I programmi di conformità richiedono controlli documentati, obiettivi di ripristino definiti, segnalazione degli incidenti e prove che i servizi critici possano continuare a funzionare anche in caso di guasto dell'infrastruttura o interruzione informatica. Gli acquirenti, pertanto, prediligono piattaforme con firmware sicuro, ridondanza dei componenti, supporto validato per i sistemi operativi, osservabilità e manutenzione verificabile. L'impatto sul mercato si estende dall'hardware alla consulenza, ai servizi gestiti, alle esercitazioni di disaster recovery e al supporto a lungo termine. I fornitori che allineano le progettazioni tecniche ai framework di resilienza operativa possono influenzare le decisioni architetturali iniziali e difendere il valore al di là del prezzo standard dei server.
Tendenze future del mercato dei server ad alta disponibilità
Operazioni di disponibilità autonome
Le tendenze del mercato dei server ad alta disponibilità si concentreranno sempre più su sistemi basati sulla telemetria in grado di rilevare il degrado delle prestazioni, prevedere i guasti dei componenti, ribilanciare i carichi di lavoro e avviare le azioni correttive prima dell'interruzione del servizio. L'intelligenza artificiale correlerà lo stato di salute dell'hardware, le prestazioni delle applicazioni, gli eventi di sicurezza e le condizioni di capacità in ambienti distribuiti. Gli operatori umani manterranno il controllo delle policy, ma la diagnostica di routine, la sequenza delle patch e la convalida del failover diventeranno più automatizzate. Questa direzione aumenta la domanda di modelli di dati affidabili, raccomandazioni comprensibili, piani di gestione sicuri e integrazione con strumenti di gestione dei servizi. I fornitori che convertono la telemetria dei server in riduzioni misurabili della durata degli incidenti possono generare entrate ricorrenti dal software e fidelizzare maggiormente i clienti.
Resilienza consapevole delle applicazioni in ambienti di elaborazione misti
Le architetture future estenderanno la disponibilità dai componenti server a servizi applicativi completi che comprendono CPU, acceleratori, container, database, storage e reti. Le decisioni di ripristino terranno conto dello stato delle transazioni, della coerenza dei dati, della latenza e della priorità del carico di lavoro, anziché limitarsi al semplice riavvio delle macchine virtuali. Gli ambienti misti, che combinano intelligenza artificiale e tecnologie convenzionali, richiederanno pool di acceleratori resilienti, checkpointing e posizionamento basato su policy tra risorse on-premise e cloud. Le interfacce aperte diventeranno importanti perché le aziende desiderano un ripristino coordinato senza dipendere da un singolo livello infrastrutturale. I fornitori che convalidano la continuità del servizio end-to-end su stack eterogenei possono differenziarsi in base ai risultati applicativi, non solo alla ridondanza hardware.
Opportunità di mercato per i server ad alta disponibilità
Gestione della disponibilità per le aziende di medie dimensioni
Le aziende di medie dimensioni spesso dipendono da applicazioni critiche ma non dispongono di team dedicati all'ingegneria della resilienza. I fornitori possono colmare questa lacuna con servizi preconfezionati che combinano valutazione, server ridondanti, connettività di backup, monitoraggio, coordinamento delle patch, test di ripristino e supporto basato sui risultati. I pacchetti standardizzati dovrebbero essere rivolti a banche regionali, gruppi ospedalieri, rivenditori, produttori e fornitori di servizi aziendali con obiettivi di ripristino chiari e costi mensili prevedibili. Le priorità di investimento includono centri operativi remoti, analisi automatizzate dello stato di salute, certificazione dei partner e copertura regionale dei pezzi di ricambio. I fornitori che dimostrano un ripristino più rapido e un minore onere amministrativo possono trasformare le vendite una tantum di hardware in rapporti ricorrenti, ampliando al contempo l'adozione anche al di fuori delle grandi imprese.
Piattaforme edge resilienti per operazioni distribuite
Le previsioni di mercato per i server ad alta disponibilità supportano gli investimenti in piattaforme compatte, robuste e gestibili da remoto per siti di telecomunicazioni, negozi, cliniche, fabbriche, hub di trasporto e infrastrutture energetiche. Queste sedi necessitano di continuità locale in caso di interruzione della connettività a livello geografico, ma dispongono di spazio, energia e personale tecnico limitati. I fornitori dovrebbero combinare capacità di elaborazione ridondanti, networking integrato, accesso remoto sicuro, virtualizzazione leggera e servizi di sostituzione rapida. Le partnership con operatori di telecomunicazioni, fornitori di automazione industriale e fornitori di servizi gestiti possono accelerare la diffusione del canale di distribuzione. Le implementazioni dimostrative che quantificano i tempi di inattività evitati e semplificano la gestione della flotta rafforzeranno le argomentazioni di acquisto e consentiranno di stabilire progetti replicabili su migliaia di siti distribuiti.
Sviluppi recenti
- Febbraio 2025: AEWIN Technologies ha presentato il MIS-5131-2U2, un server di storage ad alta disponibilità 2U2N progettato per carichi di lavoro mission-critical che richiedono elevate prestazioni, ridondanza e accesso ininterrotto ai dati. Basata su processori Intel Xeon 6 con Performance-core (P-core), la nuova piattaforma di storage combina due nodi di elaborazione indipendenti in un singolo chassis 2U. L'architettura è progettata per offrire una maggiore disponibilità, supportando al contempo applicazioni di storage, elaborazione aziendale e ad alta intensità di dati esigenti.
- Gennaio 2026: Infortrend Technology ha presentato KS 3000U, un server AI edge progettato per aiutare le organizzazioni a implementare l'inferenza di intelligenza artificiale più vicino al punto in cui vengono generati i dati. La piattaforma combina elaborazione, archiviazione, software operativo e gestione delle applicazioni in un unico sistema, rivolgendosi alle aziende che necessitano di elaborazione AI in tempo reale senza la complessità delle implementazioni infrastrutturali convenzionali.
- Marzo 2026: Fort Collins, Colorado — DH2i ha annunciato la disponibilità generale di DxEnterprise v26.0 e DxOperator v2, introducendo nuove funzionalità progettate per migliorare l'alta disponibilità (HA), il ripristino di emergenza (DR), la sicurezza, il monitoraggio e la resilienza operativa per gli ambienti SQL Server.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -